Análisis y valoración del proyecto Bahia de Palma de Cresor en Mallorca
Cresor ronda cerrada sin datos
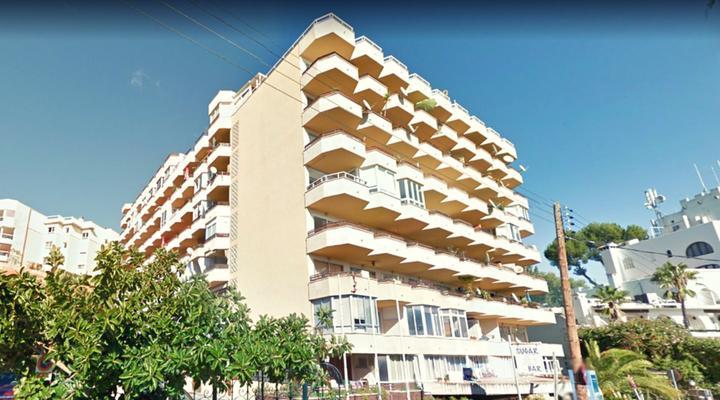 Imagen: Cresor
Nota: 3,88 /10 confianza global: 34 % nota calculada el 2026-11-15
Nota orientativa: faltan datos clave (las garantías, la licencia y las preventas); a lo que falta se le imputa el peor valor conocido.
Plataforma CresorUbicación MallorcaModalidad Deuda / préstamoImporte 84 900 €Plazo 9 mesesRentabilidad anual 14,87 %
Proyecto Cresor en Mallorca
Préstamo inmobiliario participativo destinado a la adquisición, reforma, explotación y venta de un inmueble residencial en Mallorca (Islas Baleares). La operación, promovida por Five Rodris Family SL y gestionada por Five Rodris (Ethic Investors), se financió con un objetivo de 84.900 € a 9 meses, con TIR anual esperada del 14,83% y rentabilidad total obtenida del 11,65%.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,53 con datos pesa el 25 % de la fórmula; aporta 2,38 de los 2,50 puntos que podría aportar
- Garantías — sin datos — resta hasta 2,77 puntos a la nota; no es un juicio sobre esta dimensión pesa el 30 % de la fórmula
- Promotor 3,50 con datos, en parte pesa el 25 % de la fórmula; aporta 0,88 de los 2,50 puntos que podría aportar
- Licencia y preventas — sin datos — resta hasta 1,60 puntos a la nota; no es un juicio sobre esta dimensión pesa el 20 % de la fórmula; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Cresor Registrarse en Cresor Ver el proyecto en Cresor Código de Crowdrater en Cresor: 1DGC8I.
- Abrió
- Localización
- Mallorca
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 84 900 €
- Ticket mínimo
- 50 €
Rentabilidad y plazo
- Rentabilidad anual
- 14,87 %
- Plazo
- 9 meses
- Rentabilidad total
- 18,90 %
Características del inmueble
- Tipo de activo
- Residencial
Promotor
- Promotor
- Five Rodris (Ethic Investors)
- Proyectos previos del promotor
- 1 proyectos
- Años de experiencia
- 25 años
Garantías
- Garantía
- sin dato
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Financiado
- Preventas
- sin dato
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: la ubicación no nombra ningún municipio que reconozcamos en la relación oficial del INE. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,38 (fórmula 1.0.0). La nota de hoy es 3,88. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Bahia de Palma es una operación de deuda canalizada a través de la plataforma StockCrowd IN. La documentación la describe como un préstamo participativo destinado a un proyecto inmobiliario de tipo residencial, y el proyecto figura como financiado. La plataforma declara una rentabilidad anual del 14,87 % y un plazo de 9 meses, con un ticket mínimo de 50 €. La plataforma está registrada como PSFP, extremo que comprobamos contra el registro de la CNMV.
Ubicación
La documentación sitúa el proyecto en un entorno residencial. No podemos concretar la localidad ni la zona, y no tenemos datos sobre el entorno, la demanda de la zona ni el estado del mercado local. Lo único que consta es que se trata de un inmueble de uso residencial. La ficha del proyecto no detalla la dirección ni características del entorno más allá de ese uso.
Economía
La documentación describe un préstamo participativo ya financiado. No tenemos datos de costes, ingresos, deuda ni equity del proyecto, ni información sobre preventas. Las únicas cifras económicas que manejamos son las que declara la plataforma: una rentabilidad anual del 14,87 %, un plazo de 9 meses y un ticket mínimo de 50 €. Con eso, la dimensión de rentabilidad es la única de las cuatro que recibe una puntuación, y lo hace en banda alta.
Garantías y estructura
No tenemos datos sobre la estructura de garantías del proyecto: ni el rango de garantía, ni el LTV de la primera disposición, ni el LTV sobre edificio terminado. La documentación señala que no existe avalista. No podemos decir nada sobre hipoteca, prelación de créditos ni sobre qué respalda el préstamo. La dimensión de garantías pesa un 30 % en la nota y no aporta puntuación alguna.
Situación comercial y salida
El proyecto figura como financiado. No tenemos datos sobre la situación comercial de las viviendas, ni sobre preventas, ni sobre el calendario de devoluciones al inversor. Tampoco tenemos datos sobre la frecuencia de devolución ni sobre el mecanismo de salida. Lo único que consta es el plazo declarado de 9 meses y una rentabilidad anual del 14,87 %.
Ventajas
- Rentabilidad La rentabilidad es la única dimensión con datos y puntúa en banda alta: subnota 9,53 sobre 10, con una confianza del 100 %, y aporta 2,38 de los 2,5 puntos posibles. La plataforma declara una rentabilidad anual del 14,87 % para un plazo de 9 meses.
Desventajas y riesgos
- Rentabilidad La nota se sostiene sobre una sola de las cuatro dimensiones. La rentabilidad aporta 2,38 puntos, pero las otras tres no aportan nada, y la confianza global del 25 % queda por debajo del umbral del 60 %. La rentabilidad declarada es un dato de la plataforma, no una cifra que hayamos comprobado.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni rango de garantía, ni LTV de la primera disposición, ni LTV sobre edificio terminado. La dimensión pesa un 30 % y deja de aportar 2,77 puntos. No afirmamos de quién es esa ausencia.
- Promotor No tenemos ningún dato del promotor. La dimensión pesa un 25 % y deja de aportar 2,12 puntos. No afirmamos de quién es esa ausencia.
- Licencia y preventas No tenemos ningún dato de mercado. La dimensión pesa un 20 % y deja de aportar 1,6 puntos. No afirmamos de quién es esa ausencia.
Conclusión
La nota del proyecto es 3,38 sobre 10, con una confianza del 25 % que queda por debajo del umbral del 60 %. La puntuación se apoya en una sola dimensión, la rentabilidad, mientras que garantías, promotor y mercado no aportan nada porque no tenemos datos de ellos. Quien mire esta operación debería tener presente que la mayor parte de lo que sostendría la decisión es, hoy, desconocido.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.