Análisis y valoración del proyecto Altos de Montecerrao de Cresor en Oviedo
Cresor ronda cerrada sin datos
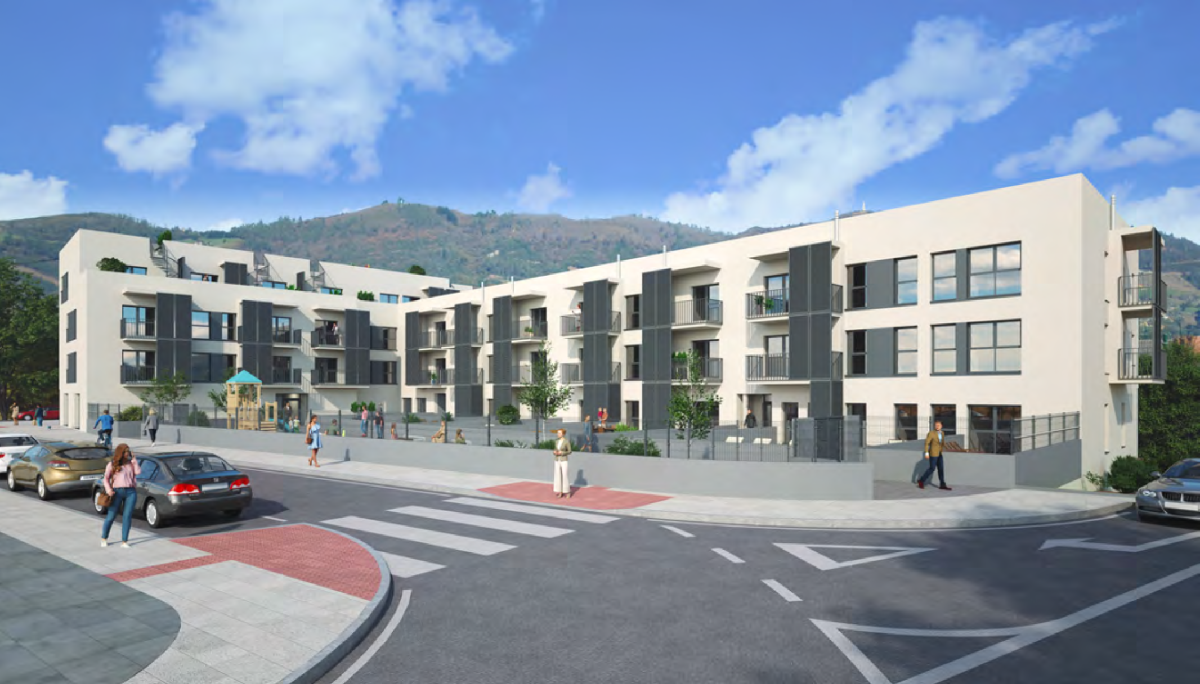 Imagen: Cresor
Nota: 5,25 /10 confianza global: 49 % nota calculada el 2026-11-15
Nota orientativa: faltan datos clave (las garantías); a lo que falta se le imputa el peor valor conocido.
Plataforma CresorUbicación OviedoModalidad Deuda / préstamoImporte 625 000 €Plazo 12 mesesRentabilidad anual 9,50 %
Proyecto Cresor en Oviedo
Construcción de un edificio residencial de 35 viviendas de protección concertada (VPC) en Monte Cerrao, Oviedo, con licencia concedida y obras en ejecución al 61% de servicios concluidos. Se financia con un préstamo de interés fijo a 12 meses, con una primera etapa de 500.000 € de un total de 1.800.000 €, y el promotor ha aportado 2.000.000 € (43% de los costes); hay 10 contratos privados de compra-venta firmados.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 7,38 con datos pesa el 25 % de la fórmula; aporta 1,84 de los 2,50 puntos que podría aportar
- Garantías — sin datos — resta hasta 2,77 puntos a la nota; no es un juicio sobre esta dimensión pesa el 30 % de la fórmula
- Promotor 5,53 con datos, en parte pesa el 25 % de la fórmula; aporta 1,38 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Cresor Registrarse en Cresor Ver el proyecto en Cresor Código de Crowdrater en Cresor: 1DGC8I.
- Abrió
- Localización
- Oviedo
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 625 000 €
- Ticket mínimo
- 500 €
- Rating de Cresor
- AAA · riesgo muy bajo
- Rating de la promoción según Cresor
- A · riesgo bajo
Rentabilidad y plazo
- Rentabilidad anual
- 9,50 %
- Plazo
- 12 meses
- Rentabilidad total
- 9,50 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 35 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Cartera de Activos
- Capital propio del promotor
- 43,00 %
- Capital comprometido
- 2 000 000 €
- Rating del promotor según Cresor
- AAA · riesgo muy bajo
Garantías
- Garantía
- sin dato
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Financiado
- Preventas
- 28,57 %
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Oviedo (Asturias), código INE 33044, identificado a partir de la ubicación que publica la plataforma («Oviedo»).
- Población
- 223 968 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 16 926 € al año renta de 2023 El 78 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 215 €/m² segundo trimestre de 2026; 724 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 10 545 personas septiembre de 2026 4,7 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,84 (fórmula 1.0.0). La nota de hoy es 5,25. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia un préstamo fijo a doce meses sobre un proyecto residencial, canalizado a través de la plataforma StockCrowd IN bajo el nombre Altos de Montecerrao. La plataforma declara un interés anual del 9,5 % y un ticket mínimo de 500 euros, y el proyecto figura como financiado. La estructura es de deuda: quien invierte presta dinero a un plazo cerrado, no adquiere una participación en el inmueble. La documentación no detalla el destino concreto de los fondos ni el calendario de amortización.
Ubicación
La documentación sitúa el proyecto en una ciudad y lo clasifica como residencial. No describe el entorno: no hay referencia al barrio, a la demanda de la zona, a la tipología de las viviendas ni a obras o servicios cercanos. Tampoco se indica en qué fase se encuentra la promoción ni si el inmueble está terminado o en construcción. La única referencia geográfica que podemos usar es la que la propia plataforma publica, y no aporta detalle sobre el mercado local. Por eso la dimensión de mercado queda sin datos y no podemos decir nada sobre la liquidez de la zona ni sobre los precios de venta previstos.
Economía
Los únicos datos económicos disponibles son los que declara la plataforma: un interés anual del 9,5 %, un plazo de doce meses y un ticket mínimo de 500 euros. No hay cifras de coste de la promoción, de ingresos por ventas, de deuda total ni de equity aportado. Tampoco hay datos de preventas. El LTV de primera disposición y el LTV sobre edificio terminado no están disponibles, así que no podemos situar el peso de la deuda sobre el valor del activo. La rentabilidad es la única dimensión con datos y aporta 1,84 de los 2,5 puntos posibles, con una subnota de 7,38 sobre 10.
Garantías y estructura
La operación se documenta como un préstamo fijo. La documentación no registra ningún avalista, de modo que no aparece un tercero que responda del pago si el prestatario falla. No disponemos del rango de garantía, del LTV de primera disposición ni del LTV sobre edificio terminado, así que no podemos describir qué bien respalda el crédito ni en qué orden de prelación queda quien presta. Sin esos datos no es posible decir si la posición es de primer rango o subordinada, ni qué proporción del valor del activo cubre la deuda. Una hipoteca o una garantía real serían estructura, no una promesa de cobro; aquí ni siquiera consta cuál es.
Situación comercial y salida
El proyecto figura como financiado. La devolución se articula como un préstamo fijo a doce meses con un interés anual declarado del 9,5 %: el retorno previsto es el principal más los intereses al vencimiento, según el tipo de campaña que publica la plataforma. La documentación no detalla el tipo de amortización ni la frecuencia de devolución, así que no sabemos si hay pagos periódicos o un único pago final. Tampoco hay información sobre el estado de comercialización de las viviendas, sobre preventas ni sobre el ritmo de ventas que sostendría el repago. La dimensión de mercado, que cubriría esa parte, está sin datos.
Ventajas
- Rentabilidad Es la única dimensión con datos y la única en banda alta: subnota de 7,38 sobre 10, confianza del 100 % y una aportación de 1,84 puntos sobre los 2,5 que como máximo puede sumar. El interés anual que declara la plataforma es del 9,5 % para un plazo de doce meses.
- Rentabilidad El plazo declarado es de doce meses, un horizonte corto que limita el tiempo de exposición de la inversión.
Desventajas y riesgos
- Rentabilidad El 9,5 % anual es una cifra declarada por la plataforma, no un rendimiento observado ni comprobado por nosotros. La dimensión de rentabilidad captura 1,84 de los 2,5 puntos posibles, así que deja 0,66 sin sumar.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni rango de garantía, ni LTV de primera disposición, ni LTV sobre edificio terminado. La dimensión pesa un 30 % de la nota y deja de aportar 2,77 puntos de los 3,0 que como máximo podría sumar. No afirmamos de quién es esa ausencia.
- Promotor No tenemos ningún dato del promotor: no sabemos quién está detrás de la operación ni cuál es su historial. La dimensión pesa un 25 % de la nota y deja de aportar 2,12 puntos de los 2,5 posibles. No afirmamos de quién es esa ausencia.
- Licencia y preventas No tenemos ningún dato de mercado: ni precios de la zona, ni demanda, ni competencia de otras promociones. La dimensión pesa un 20 % de la nota y deja de aportar 1,6 puntos de los 2,0 posibles. No afirmamos de quién es esa ausencia.
Conclusión
La nota es 2,84 sobre 10 con una confianza del 25 %, muy por debajo del umbral del 60 % que la propia escala marca para tomar la nota como firme. El motivo no es que los datos sean malos, sino que faltan: solo la rentabilidad tiene información y es la mejor valorada, mientras garantías, promotor y mercado están sin datos. Quien mire esta operación debería fijarse antes en lo que no se sabe que en el 9,5 % declarado.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.