Análisis y valoración del proyecto Rosa dels Vents II de Cresor en Calonge - Barcelona
Cresor ronda cerrada
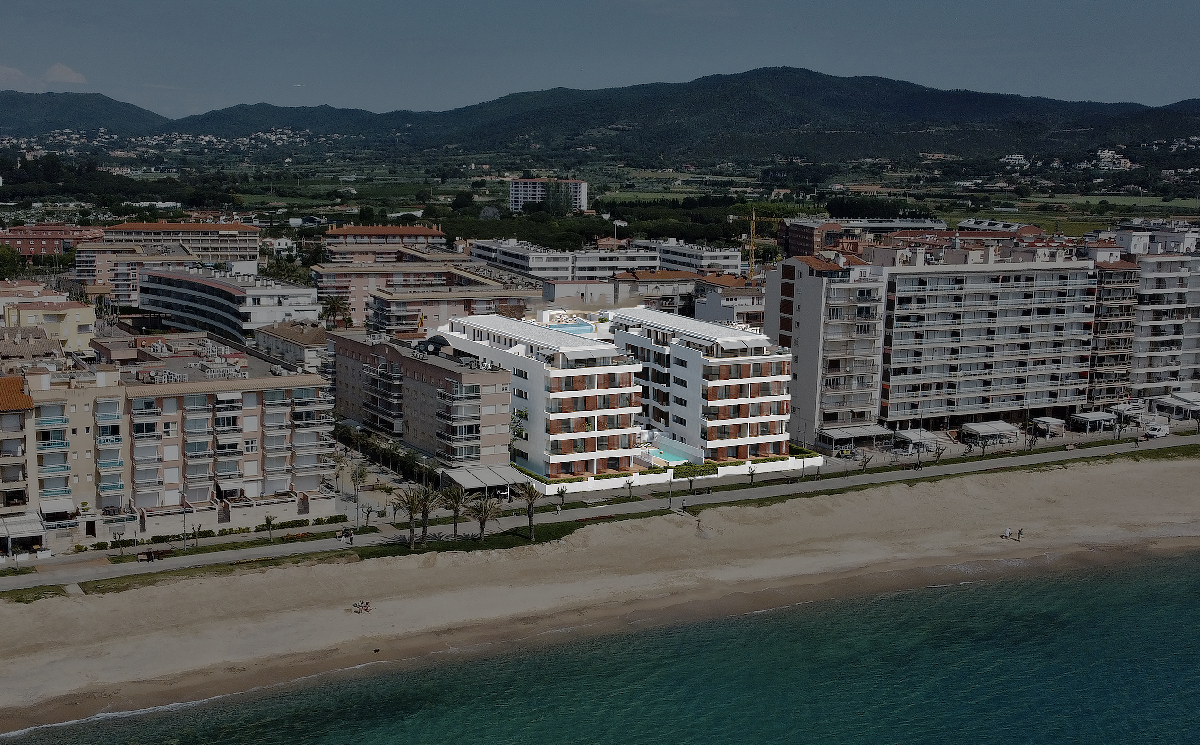 Imagen: Cresor
Nota: 5,29 /10 confianza global: 60 % nota calculada el 2026-11-15
Plataforma CresorUbicación Calonge - BarcelonaModalidad Deuda / préstamoImporte 1 000 000 €Plazo 12 mesesRentabilidad anual 10,00 %
Proyecto Cresor en Calonge - Barcelona
Préstamo de 500.000 € (ampliable) a 12 meses con interés fijo anual del 10% para financiar la segunda etapa de una promoción residencial de obra nueva de 90 viviendas en Sant Antoni de Calonge (Girona). La promoción, en primera línea de mar, tiene 70 viviendas con contratos de compraventa firmados y las obras con un 50,05% de avance certificado.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 7,75 con datos pesa el 25 % de la fórmula; aporta 1,94 de los 2,50 puntos que podría aportar
- Garantías 2,50 con datos, en parte pesa el 30 % de la fórmula; aporta 0,75 de los 3,00 puntos que podría aportar
- Promotor 5,70 con datos, en parte pesa el 25 % de la fórmula; aporta 1,43 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,89 con datos, en parte pesa el 20 % de la fórmula; aporta 1,18 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Cresor Registrarse en Cresor Ver el proyecto en Cresor Código de Crowdrater en Cresor: 1DGC8I.
- Abrió
- Localización
- Calonge - Barcelona
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 1 000 000 €
- Ticket mínimo
- 250 €
- Rating de Cresor
- B · riesgo medio
- Rating de la promoción según Cresor
- A · riesgo bajo
Rentabilidad y plazo
- Rentabilidad anual
- 10,00 %
- Plazo
- 12 meses
- Rentabilidad total
- 10,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 90 viviendas
Promotor
- Promotor
- GRUPO ROIG
- Proyectos previos del promotor
- 7 proyectos
- Capital propio del promotor
- 10,00 %
- Capital comprometido
- 4 117 000 €
- Rating del promotor según Cresor
- C · riesgo medio-alto
Garantías
- Garantía
- Aval
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Financiado
- Preventas
- 77,78 %
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: «Calonge» no es un municipio que reconozcamos, y «Barcelona» nombra a la vez un municipio y su provincia: no podemos saber si el proyecto está en la capital. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,46 (fórmula 1.0.0). La nota de hoy es 5,29. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia mediante deuda un proyecto inmobiliario de uso residencial. El préstamo es de tipo fijo, a doce meses, con una rentabilidad anual declarada del 10 % y un ticket mínimo de 250 €. La operación se ofrece a través de la plataforma StockCrowd IN, que figura como PSFP de acuerdo con el registro de la CNMV, y ya consta como financiada. No tenemos datos sobre el promotor que la impulsa.
Ubicación
La documentación sitúa la promoción en un municipio español y la describe como un inmueble residencial. No añade nada sobre el entorno: no hay descripción del barrio, del mercado local, de la demanda de la zona ni del estado de la promoción. Tampoco se detalla la ubicación exacta más allá de la localidad. Es un proyecto de financiación ya cerrado, articulado como préstamo fijo a doce meses según los datos que la plataforma declara.
Economía
Los datos económicos disponibles son escasos. La plataforma declara una rentabilidad anual del 10 % para un préstamo fijo a doce meses, con un ticket mínimo de 250 € por inversor, y la operación figura como financiada. No tenemos datos sobre el coste del proyecto, el desglose de la deuda, el equity aportado por el promotor ni el volumen de preventas. Tampoco tenemos el LTV de la primera disposición ni el LTV sobre edificio terminado, dos referencias habituales para medir el apalancamiento de una promoción.
Garantías y estructura
La plataforma declara que la operación cuenta con aval. Esa es la única información disponible sobre la estructura de garantías: no tenemos el rango hipotecario, ni la prelación sobre el inmueble, ni el LTV de la primera disposición, ni el LTV sobre edificio terminado. La dimensión de garantías puntúa 2,5 sobre 10, en banda baja, con una confianza del 50 %, y aporta 0,75 de los 3,0 puntos posibles, dejando 2,25 sin sumar. Hay un aval declarado, pero no los elementos que permitirían valorar su alcance. Un aval es una estructura, no una promesa de cobro.
Situación comercial y salida
La operación figura como financiada. El préstamo es de tipo fijo a doce meses, con una rentabilidad anual declarada del 10 %, y el inversor entra desde 250 €. La devolución prevista se apoya en el propio préstamo: el promotor debe devolver el principal y los intereses al vencimiento. No tenemos datos sobre el ritmo de ventas, las preventas ni el estado comercial de la promoción, así que no podemos juzgar si la salida depende de la venta de las viviendas o de otra fuente de recursos.
Ventajas
- Rentabilidad Es la dimensión que más sostiene la nota: subnota de 7,75 sobre 10, banda alta y confianza del 100 %, con 1,94 puntos aportados de los 2,5 posibles. Se apoya en una rentabilidad anual del 10 % declarada por la plataforma para un plazo de doce meses.
- Rentabilidad El ticket mínimo es de 250 €, según la plataforma, lo que sitúa la entrada en un importe reducido.
Desventajas y riesgos
- Garantías La dimensión de garantías está en banda baja: subnota de 2,5 sobre 10, confianza del 50 % y solo 0,75 puntos aportados de los 3,0 posibles, con 2,25 sin sumar. La única referencia disponible es un aval declarado por la plataforma.
- Garantías No tenemos el LTV de la primera disposición ni el LTV sobre edificio terminado, dos referencias que permitirían medir cuánto cubre la garantía sobre el valor del inmueble.
- Rentabilidad La rentabilidad descansa en una cifra declarada por la plataforma: disponemos del porcentaje anual, pero no del detalle de los flujos ni de las condiciones que lo sostienen.
Lo que no sabemos
- Promotor No tenemos ningún dato sobre el promotor. La dimensión queda sin puntuar y deja de aportar 2,12 puntos de los 2,5 posibles, sobre un peso del 25 % en la nota. No sabemos quién impulsa la operación, ni su experiencia, ni su historial. No afirmamos de quién es esa ausencia.
- Licencia y preventas No tenemos ningún dato de mercado. La dimensión queda sin puntuar y deja de aportar 1,6 puntos de los 2,0 posibles, sobre un peso del 20 % en la nota. Faltan referencias de precios, demanda y absorción de la zona. No afirmamos de quién es esa ausencia.
Conclusión
La nota se queda en 3,46 sobre 10 con una confianza del 40 %, por debajo del umbral del 60 % que la propia escala fija para considerar el resultado suficientemente asentado. Lo que sostiene el proyecto es la rentabilidad declarada, con la mejor subnota y confianza plena; lo que lo frena son unas garantías de banda baja y dos dimensiones completas, promotor y mercado, de las que no tenemos ningún dato. Quien valore esta operación debería pesar el 10 % anual declarado a doce meses contra la falta de información sobre quién promueve el proyecto y sobre la estructura que respalda el cobro.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.