Análisis y valoración del proyecto De La Pasa, 16 de Cresor en Madrid
Cresor ronda cerrada
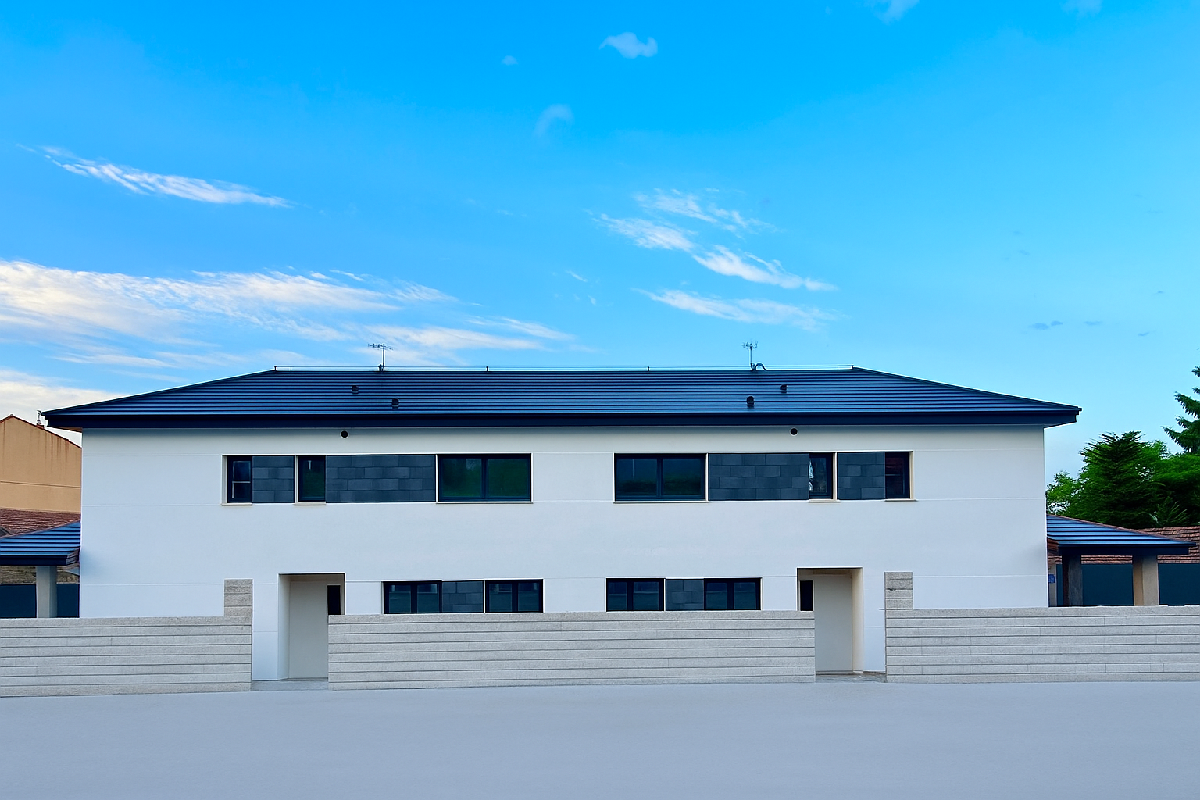 Imagen: Cresor
Nota: 5,44 /10 confianza global: 61 % nota calculada el 2026-11-16
Plataforma CresorUbicación MadridModalidad Deuda / préstamoImporte 300 000 €Plazo 12 mesesRentabilidad anual 10,00 %
Proyecto Cresor en Madrid
Préstamo inmobiliario de 300.000 € a tipo fijo del 10% anual y vencimiento a 12 meses para financiar la construcción de 2 viviendas unifamiliares pareadas en Collado Mediano (Madrid), que forman parte de una promoción de 4 viviendas. Las 2 viviendas están vendidas mediante contrato privado y la promoción cuenta con licencia de obra concedida.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 7,75 con datos pesa el 25 % de la fórmula; aporta 1,94 de los 2,50 puntos que podría aportar
- Garantías 2,50 con datos, en parte pesa el 30 % de la fórmula; aporta 0,75 de los 3,00 puntos que podría aportar
- Promotor 3,40 con datos, en parte pesa el 25 % de la fórmula; aporta 0,85 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,90 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Cresor Registrarse en Cresor Ver el proyecto en Cresor Código de Crowdrater en Cresor: 1DGC8I.
- Abrió
- Localización
- Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 300 000 €
- Ticket mínimo
- 1500 €
- Ticket máximo
- 3 000 €
- Rating de Cresor
- B · riesgo medio
- Rating de la promoción según Cresor
- A · riesgo bajo
Rentabilidad y plazo
- Rentabilidad anual
- 10,00 %
- Plazo
- 12 meses
- Rentabilidad total
- 10,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 4 viviendas
- Valor objetivo de ventas
- 892 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- INVESTIGACION CONSTRUCTIVA
- Años de experiencia
- 30 años
- Rating del promotor según Cresor
- B · riesgo medio
Garantías
- Garantía
- Aval
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Tasación actual
- 295 454 €
- Tasación del edificio terminado
- 988 916 €
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Financiado
- Preventas
- 100,00 %
- Ventas comprometidas
- 892 000 €
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,46 (fórmula 1.0.0). La nota de hoy es 5,44. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia con deuda el proyecto «De La Pasa, 16», de uso residencial. El vehículo es un préstamo de tipo fijo a doce meses, con un ticket mínimo de 1.500 euros y una rentabilidad anual del 10 % que declara la plataforma, StockCrowd IN. El proyecto aparece ya como financiado, es decir, la captación de fondos está cerrada. Detrás hay una sociedad prestataria, y la operación cuenta con un avalista. La plataforma figura registrada como PSFP, condición que se contrasta contra el registro de la CNMV.
Ubicación
El proyecto es de uso residencial y la documentación lo sitúa en una ciudad española, en un entorno urbano. Es prácticamente todo lo que se puede afirmar sobre la localización: no hay descripción del barrio, ni de la demanda de la zona, ni precios de referencia, ni detalle de obra o reforma prevista, ni una tasación que permita situar el valor del inmueble. Para quien tenga que decidir, eso significa que la ubicación no se puede evaluar con la información disponible y que cualquier expectativa sobre la salida del activo se apoya en algo que esta nota no recoge.
Economía
Los datos económicos publicados son escasos. La plataforma declara una rentabilidad anual del 10 % y un plazo de doce meses, con un ticket mínimo de 1.500 euros, y el proyecto figura como financiado. No hay costes de obra, ni presupuesto, ni desglose de deuda y equity, ni preventas, ni valor de tasación. Faltan además los dos indicadores de apalancamiento: el LTV de la primera disposición y el LTV sobre el edificio terminado. Sin ellos no se puede decir cuánto peso tiene la deuda sobre el valor del activo, ni qué margen quedaría si el precio de salida se mueve, ni si el repago depende de una venta.
Garantías y estructura
La única garantía que declara la plataforma es un aval, y la operación cuenta con avalista. Más allá de eso, la estructura no se puede leer: no tenemos el LTV de la primera disposición ni el LTV sobre el edificio terminado, así que no sabemos si hay hipoteca sobre el inmueble, en qué rango quedaría el inversor ni qué proporción del valor cubre la deuda. La dimensión de garantías puntúa 2,50 sobre diez, en banda baja y con una confianza del 50 %: aporta 0,75 de los 3,00 puntos que pondera y deja 2,25 sin sumar. Es la dimensión de más peso, un 30 %, y la de peor subnota de las que tienen datos.
Situación comercial y salida
El préstamo es de tipo fijo y vence a doce meses, según el plazo que declara la plataforma. El proyecto figura como financiado, así que la fase de captación está cerrada y lo que queda por delante es el comportamiento del prestatario hasta el vencimiento. La devolución al inversor depende de ese pago: no hay detalle de un calendario de amortización, ni de un mecanismo alternativo de salida, ni de un plan de venta de las viviendas que pueda servir de fuente de repago, ni preventas. El plazo corto acota la exposición, pero concentra el repago en una sola fecha.
Ventajas
- Rentabilidad La rentabilidad que declara la plataforma es del 10 % anual, con un plazo de doce meses y un ticket mínimo de 1.500 euros. La dimensión de rentabilidad puntúa 7,75 sobre diez, en banda alta y con una confianza del 100 %, la única de las cuatro con ese nivel. Aporta 1,94 de los 2,50 puntos que pondera; los 0,56 restantes no se suman.
- Rentabilidad La dimensión de rentabilidad pesa un 25 % en la nota y se apoya en datos que la plataforma declara de forma directa: rentabilidad, plazo y ticket mínimo. Su confianza es del 100 %, el nivel más alto de las cuatro dimensiones, así que es la parte del resultado que menos discusión admite.
Desventajas y riesgos
- Garantías La garantía declarada se limita a un aval. No tenemos el LTV de la primera disposición ni el LTV sobre el edificio terminado, de modo que no se puede situar la deuda frente al valor del inmueble ni saber qué rango ocupa el inversor. La dimensión puntúa 2,50 sobre diez, en banda baja, con una confianza del 50 %.
- Garantías Es la dimensión de mayor peso, un 30 %, y la de peor subnota de las que tienen datos: aporta 0,75 de los 3,00 puntos posibles y deja 2,25 sin sumar. Con esa combinación, la estructura de garantías es lo que más frena la nota, y es justo la parte que conviene examinar con más detalle.
- Rentabilidad El 10 % anual es una rentabilidad declarada por la plataforma, no un rendimiento ya obtenido. La dimensión puntúa alto porque las condiciones publicadas son atractivas, no porque esté medida la probabilidad de que el prestatario pague.
Lo que no sabemos
- Promotor No tenemos ningún dato del promotor: ni quién está detrás, ni su historial, ni su capacidad financiera o de construcción. La dimensión queda sin puntuar y deja de aportar 2,12 puntos de los 2,50 que pondera. No calificamos esa ausencia: puede ser que la información no llegue, que la procedencia no conste o que no se pueda difundir. Es un hueco, no un defecto.
- Licencia y preventas No tenemos ningún dato de mercado: ni precios de la zona, ni demanda, ni tiempo de venta esperado, ni comparables de operaciones parecidas. La dimensión queda sin puntuar y deja 1,60 puntos de los 2,00 que pondera. Tampoco aquí atribuimos la ausencia a nadie. Es un hueco, no un defecto.
Conclusión
La nota se queda en 3,46 sobre 10, con una confianza del 40 %, por debajo del umbral del 60 % que la escala marca para dar por buena una puntuación. Lo que empuja el resultado es la rentabilidad declarada —un 10 % anual a doce meses—, mientras que las garantías puntúan bajo y dos de las cuatro dimensiones, promotor y mercado, no tienen ningún dato. Con esa mezcla, lo que hay es un préstamo a un año con un aval como única garantía descrita y varias piezas importantes que no se pueden evaluar con lo disponible.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.