Análisis y valoración del proyecto Financiación IVA compra Rubió i Ors 264-266 de Cresor en Terrassa
Cresor ronda cerrada datos inferidos
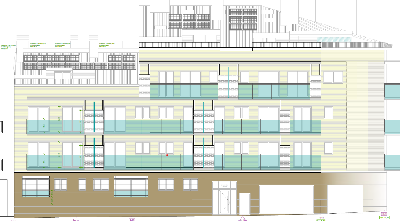 Imagen: Cresor
Nota: 4,61 /10 confianza global: 58 % nota calculada el 2026-11-15
Plataforma CresorUbicación TerrassaModalidad Deuda / préstamoImporte 68 000 €Plazo 6 mesesRentabilidad anual 10,00 %
Proyecto Cresor en Terrassa
Préstamo inmobiliario a interés fijo para financiar parte del IVA (21%) de la adquisición de un solar de 1.000.000 € para el desarrollo de una promoción de obra nueva de 13 viviendas y un local comercial en Rubió i Ors 264-266, Terrassa. El objetivo de financiación es 68.000 €, con tipo de interés anual del 10% y plazo de 12 meses.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 7,62 con datos pesa el 25 % de la fórmula; aporta 1,91 de los 2,50 puntos que podría aportar
- Garantías 2,50 con datos, en parte pesa el 30 % de la fórmula; aporta 0,75 de los 3,00 puntos que podría aportar
- Promotor 3,80 con datos, en parte pesa el 25 % de la fórmula; aporta 0,95 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,00 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Plataforma
- Cresor Registrarse en Cresor Ver el proyecto en Cresor Código de Crowdrater en Cresor: 1DGC8I.
- Abrió
- Localización
- Terrassa
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 68 000 €
- Ticket mínimo
- 30000 €
Rentabilidad y plazo
- Rentabilidad anual
- 10,00 %
- Plazo
- 6 meses
- Rentabilidad total
- 10,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 13 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- VIVIM
- Proyectos previos del promotor
- 18 proyectos
Garantías
- Garantía
- Aval
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Financiado
- Preventas
- 0,00 %
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Terrassa (Barcelona), código INE 08279, identificado a partir de la ubicación que publica la plataforma («Terrassa»).
- Población
- 233 270 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 15 337 € al año renta de 2023 El 59 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 273 €/m² segundo trimestre de 2026; 1 244 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 11 508 personas septiembre de 2026 4,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,46 (fórmula 1.0.0). La nota de hoy es 4,61. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia con deuda una operación inmobiliaria residencial: un préstamo de tipo fijo destinado a cubrir el IVA de la compra de un inmueble, según se deduce del propio nombre del proyecto, «Financiación IVA compra Rubió i Ors 264-266». La clase del proyecto es deuda o préstamo y su estado es financiado, y se distribuye a través de la plataforma StockCrowd IN, que está registrada como PSFP según nuestra propia comprobación contra el registro de la CNMV. El ticket mínimo son 30.000 €, el plazo es de doce meses y la plataforma declara una rentabilidad anual del 10,0 %. La garantía que declara es un aval.
Ubicación
La documentación sitúa la operación en una ciudad española concreta, pero no da el nombre del barrio ni ningún detalle del entorno urbano, así que no podemos describir qué rodea al inmueble. El activo al que se refiere es de uso residencial, y la dirección de la vía figura en el propio nombre del proyecto, ligado a la compra de un inmueble en ese número. La ficha no desarrolla nada más sobre la zona: no hay referencias a demanda local, tipología de edificios vecinos, transporte ni servicios. Lo único que podemos afirmar es que se trata de un inmueble residencial en una ciudad y que el préstamo cubre el IVA de su compra. No tenemos constancia de ningún otro elemento del entorno.
Economía
Lo que sabemos de la economía de la operación es limitado. La plataforma declara una rentabilidad anual del 10,0 % para un préstamo de tipo fijo, con un plazo de doce meses que deducimos nosotros a partir de sus propias cifras, y un ticket mínimo de 30.000 €. No tenemos el importe del préstamo, ni el desglose de costes, ni los ingresos previstos, ni qué parte se cubre con deuda y qué parte con capital propio. Tampoco hay cifras de preventas, así que no podemos decir si el activo está colocado de antemano. La dimensión de rentabilidad aporta 1,94 de los 2,5 puntos posibles y deja 0,56 sin aportar por falta de datos completos; la de garantías resta 2,25 puntos de los 3 posibles.
Garantías y estructura
La plataforma declara un aval como garantía de la operación. No tenemos el LTV de la primera disposición ni el LTV sobre el edificio terminado (HET), que son justamente las cifras que permitirían ver cuánto margen hay entre lo prestado y el valor del inmueble. Tampoco hay información sobre la prelación del préstamo ni sobre hipotecas que pudieran situarse por delante. La dimensión de garantías puntúa 2,5 sobre 10 con una confianza del 50 %, en banda baja, y aporta 0,75 de los 3 puntos que podría aportar: deja 2,25 sobre la mesa. Un aval es la promesa de pago de un tercero, no un cobro asegurado, y sin las cifras de LTV no hay forma de valorar qué respalda realmente.
Situación comercial y salida
El proyecto figura como financiado, es decir, su estado es que ya ha captado el capital que buscaba. La devolución al inversor se articula como un préstamo de tipo fijo: la plataforma declara un 10,0 % anual y un plazo de doce meses, con un aval como garantía. No tenemos información sobre si existen preventas, contratos de reserva o compradores comprometidos que sostengan la salida, ni sobre cómo se venderá o refinanciará el inmueble una vez cerrada la operación. Tampoco consta si hay un calendario de pagos de intereses durante la vida del préstamo o si el principal y los intereses se devuelven de una sola vez al vencimiento.
Ventajas
- Rentabilidad Es la única dimensión que puntúa en banda alta: subnota 7,75 sobre 10, con una confianza del 95 %, la más alta de las cuatro. La plataforma declara una rentabilidad anual del 10,0 % para un préstamo fijo. Aporta 1,94 de los 2,5 puntos posibles.
Desventajas y riesgos
- Garantías Puntúa 2,5 sobre 10, en banda baja, y solo aporta 0,75 de los 3 puntos posibles: deja 2,25 sin sumar, con una confianza del 50 %. Faltan el LTV de la primera disposición y el LTV sobre el edificio terminado, y no consta la prelación del préstamo frente a otras cargas. Con un aval declarado y sin esas cifras, el respaldo real de la operación queda sin medir.
- Rentabilidad Aunque es la dimensión mejor valorada, su estado es «con datos, en parte» y deja 0,56 puntos sin aportar. No tenemos el importe del préstamo, ni costes, ni ingresos, ni reparto entre deuda y capital propio, ni preventas, de modo que el 10,0 % anual declarado no puede contrastarse contra la economía real del proyecto.
Lo que no sabemos
- Promotor No tenemos ningún dato sobre quién promueve la operación: ni su identidad, ni su historial, ni su situación financiera. Esta dimensión no aporta puntuación y deja 2,12 puntos sin sumar de los 2,5 posibles. No afirmamos de quién es esa ausencia.
- Licencia y preventas No tenemos ningún dato de mercado para este proyecto: ni precios de la zona, ni demanda, ni evolución de la ciudad donde se ubica el inmueble. La dimensión no aporta nada a la nota y deja 1,6 puntos sin sumar de los 2 posibles. No calificamos esa ausencia ni afirmamos a quién corresponde.
Conclusión
La nota se queda en 3,46 sobre 10, con una confianza del 39 %, por debajo del umbral del 60 % que la propia escala fija para dar por bueno un resultado. Lo que sostiene el poco valor que hay es la rentabilidad, con una subnota de 7,75 sobre 10 y un 10,0 % anual declarado. Lo que la frena son las garantías, que puntúan 2,5 y quedan en banda baja, y las dos dimensiones de las que no tenemos nada: promotor y mercado, que dejan sin aportar 2,12 y 1,6 puntos respectivamente. Quien mire esta operación tendrá que decidir si le basta un aval declarado sin cifras de LTV y sin saber quién está al otro lado.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.