Análisis y valoración del proyecto Pilar Cobo 42-54 y Molino 39 de StockCrowd IN en Pozo Cañada
StockCrowd IN ronda no abierta
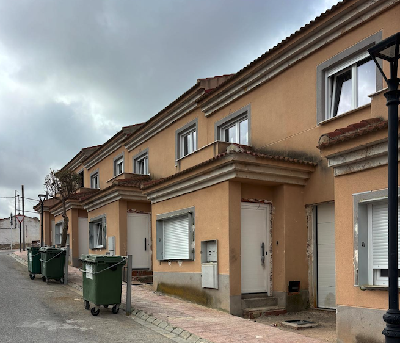 Imagen: StockCrowd IN
Nota: 7,67 /10 confianza global: 69 % nota calculada el 2026-09-30
Plataforma StockCrowd INUbicación Pozo CañadaModalidad Deuda / préstamoImporte 300 000 €Plazo 9 mesesRentabilidad anual 11,00 %
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,44 con datos, en parte pesa el 25 % de la fórmula; aporta 2,11 de los 2,50 puntos que podría aportar
- Garantías 8,59 con datos, en parte pesa el 30 % de la fórmula; aporta 2,58 de los 3,00 puntos que podría aportar
- Promotor 4,75 con datos, en parte pesa el 25 % de la fórmula; aporta 1,19 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.7.1).
Características del proyecto
- Plataforma
- StockCrowd IN Registrarse en StockCrowd IN Ver el proyecto en StockCrowd IN Código de Crowdrater en StockCrowd IN: 1DGC8I.
- Abre
- Localización
- Pozo Cañada
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 300 000 €
- Ticket mínimo
- 1000 €
Rentabilidad y plazo
- Rentabilidad anual
- 11,00 %
- Plazo
- 9 meses
- Rentabilidad total
- 8,25 %
Características del inmueble
- Tipo de activo
- Residencial
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- RABBANI GOMEZ
- Proyectos previos del promotor
- 3 proyectos
- Capital propio del promotor
- 0,00 %
- Capital comprometido
- 313 672 €
- Años de experiencia
- 30 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 41,06 %
- LTV sobre edificio terminado (HET)
- sin dato
- Tasación actual
- 730 676 €
- Tasación del edificio terminado
- 1 342 680 €
- LTV del préstamo completo
- 41,06 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Próxima apertura
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Pozo Cañada (Albacete), código INE 02901, identificado a partir de la ubicación que publica la plataforma («Pozo Cañada»).
- Población
- 2 704 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 11 572 € al año renta de 2023 Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 168 personas agosto de 2026 Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
De qué va
Se financia la terminación de la segunda fase de una promoción residencial de viviendas unifamiliares adosadas. La promotora pide un préstamo de interés fijo para cubrir parte de los costes de construcción, con disposiciones ligadas a las certificaciones de obra ya ejecutada. El inversor presta dinero a la promotora a cambio de intereses: no compra el inmueble ni participa en el resultado de su venta. La plataforma declara un tipo de interés nominal anual del 11 % y un vencimiento de 9 meses, prorrogables, con un ticket mínimo de 1.000 €.
Ubicación
El proyecto se sitúa en un municipio de interior, en el entorno de una capital de provincia, según la documentación de la plataforma. Se trata de una promoción residencial de viviendas unifamiliares adosadas con piscina comunitaria, distribuidas en planta baja y primera. La documentación no detalla datos de demanda, precios de la zona ni evolución del mercado local, y ninguna de las dimensiones de la nota mide el entorno del inmueble.
Economía
La operación es deuda: la plataforma declara un tipo de interés nominal anual del 11 % y un vencimiento de 9 meses, prorrogables, con pago de intereses trimestrales y un ticket mínimo de 1.000 €. El plazo de 9 meses lo derivamos nosotros de otras cifras suyas, no de un número que ella publique. La documentación describe que el suelo se adquirió con fondos propios, que la promotora prevé aportar capital propio y que existe un volumen de ventas ya comprometido, pero ninguna de esas cifras está entre los datos que manejamos, así que no las reproducimos. Tampoco tenemos el LTV sobre edificio terminado.
Garantías y estructura
La garantía es una hipoteca de primer rango, según declara la plataforma. El LTV en primera disposición, que calculamos nosotros a partir de sus cifras, se sitúa en el 41,06 %. La dimensión de garantías puntúa 8,59 sobre diez, en banda alta, con una confianza del 67 %, y aporta 2,58 de los 3,00 puntos posibles. Falta el LTV sobre edificio terminado: no tenemos ese dato y su ausencia deja 0,42 puntos sin aportar. La plataforma está registrada como PSFP, según el registro de la CNMV. Conviene recordar que una hipoteca de primer rango ordena la prelación de cobro, pero no asegura que el cobro se produzca.
Situación comercial y salida
El inversor cobra intereses trimestrales durante la vida del préstamo, con independencia de que las viviendas se vendan, según la documentación. El capital se devuelve al vencimiento, previsto a 9 meses y prorrogable. La documentación menciona un volumen de ventas ya comprometido y un avance de obra certificado, pero esas cifras no están entre los datos que manejamos y no las repetimos. La dimensión de licencia y preventas puntúa 9,00 sobre diez, en banda alta, aunque con una confianza del 40 %, la más baja de las cuatro: mide el estado de la licencia y las preventas, no la liquidez del préstamo ni el entorno del inmueble.
Ventajas
- Rentabilidad La plataforma declara un tipo de interés nominal anual del 11 % para un plazo de 9 meses, con pago de intereses trimestrales. La dimensión de rentabilidad puntúa 8,44 sobre diez con una confianza del 95 %, la más alta de las cuatro, y aporta 2,11 de los 2,50 puntos posibles.
- Garantías La garantía es una hipoteca de primer rango y el LTV en primera disposición se sitúa en el 41,06 %, calculado por nosotros a partir de cifras de la plataforma. La dimensión de garantías puntúa 8,59 sobre diez, en banda alta, y aporta 2,58 de los 3,00 puntos posibles.
- Garantías La plataforma está registrada como PSFP, según el registro de la CNMV. Es uno de los elementos que mide la dimensión de garantías, que puntúa 8,59 sobre diez.
- Licencia y preventas La licencia de terminación está concedida y la documentación menciona un volumen de ventas ya comprometido. La dimensión que mide licencia y preventas puntúa 9,00 sobre diez, en banda alta, aunque su confianza es del 40 %.
Desventajas y riesgos
- Promotor La dimensión de promotor puntúa 4,75 sobre diez, en banda baja, y aporta solo 1,19 de los 2,50 puntos posibles: es la que más frena la nota. Mide proyectos previos, capital propio aportado, años de experiencia, viviendas entregadas y capital comprometido.
- Licencia y preventas La dimensión de licencia y preventas tiene una confianza del 40 %, la más baja de las cuatro y por debajo del umbral del 60 % que fija la propia escala. Lo que mide es el estado de la licencia y las preventas, no la demanda de la zona ni la liquidez del préstamo.
- Garantías No tenemos el LTV sobre edificio terminado, un dato que la dimensión de garantías mide y que deja 0,42 puntos sin aportar sobre su máximo. La confianza de esa dimensión es del 67 %.
- Rentabilidad La dimensión de rentabilidad deja 0,39 puntos sin aportar sobre su máximo de 2,50, aunque su confianza es la más alta de las cuatro, del 95 %.
Conclusión
La nota es 7,67 sobre diez con una confianza del 69 %, por encima del umbral del 60 % que fija la escala. La sostienen la rentabilidad declarada y las garantías, mientras el promotor es la dimensión que más resta. Es una operación de deuda a corto plazo con hipoteca de primer rango, no una participación en la venta de las viviendas.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.1.0 de nuestras instrucciones.