Análisis y valoración del proyecto Madrid | Proyecto Alcobendas de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,32 /10 confianza global: 78 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Calle de los Naranjos 10, Alcobendas, MadridModalidad Equity / plusvalíaImporte 480 000 €Plazo 26 mesesRentabilidad anual 14,46 %
Proyecto Urbanitae en Alcobendas, Madrid
Promoción residencial de obra nueva de 7 viviendas (estudios y viviendas de 1 y 2 dormitorios) y 4 plazas de aparcamiento en Alcobendas, Madrid. La operación consiste en adquirir un edificio de esquina para derribarlo y construir un nuevo edificio residencial; el promotor ATOMIUN aporta el 10% del capital y el 90% restante se canaliza a través de Urbanitae.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,27 con datos, en parte pesa el 25 % de la fórmula; aporta 2,32 de los 2,50 puntos que podría aportar
- Garantías 5,17 con datos, en parte pesa el 30 % de la fórmula; aporta 1,55 de los 3,00 puntos que podría aportar
- Promotor 4,20 con datos, en parte pesa el 25 % de la fórmula; aporta 1,05 de los 2,50 puntos que podría aportar
- Licencia y preventas 2,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,40 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle de los Naranjos 10, Alcobendas, Madrid
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 480 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 14,46 %
- Plazo
- 26 meses
- Rentabilidad total
- 33,22 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 7 viviendas
- Valor objetivo de ventas
- 1 495 526 €
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- Atomiun
- Proyectos previos del promotor
- 1 proyectos
- Capital propio del promotor
- 10,00 %
- Años de experiencia
- 30 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 0,00 %
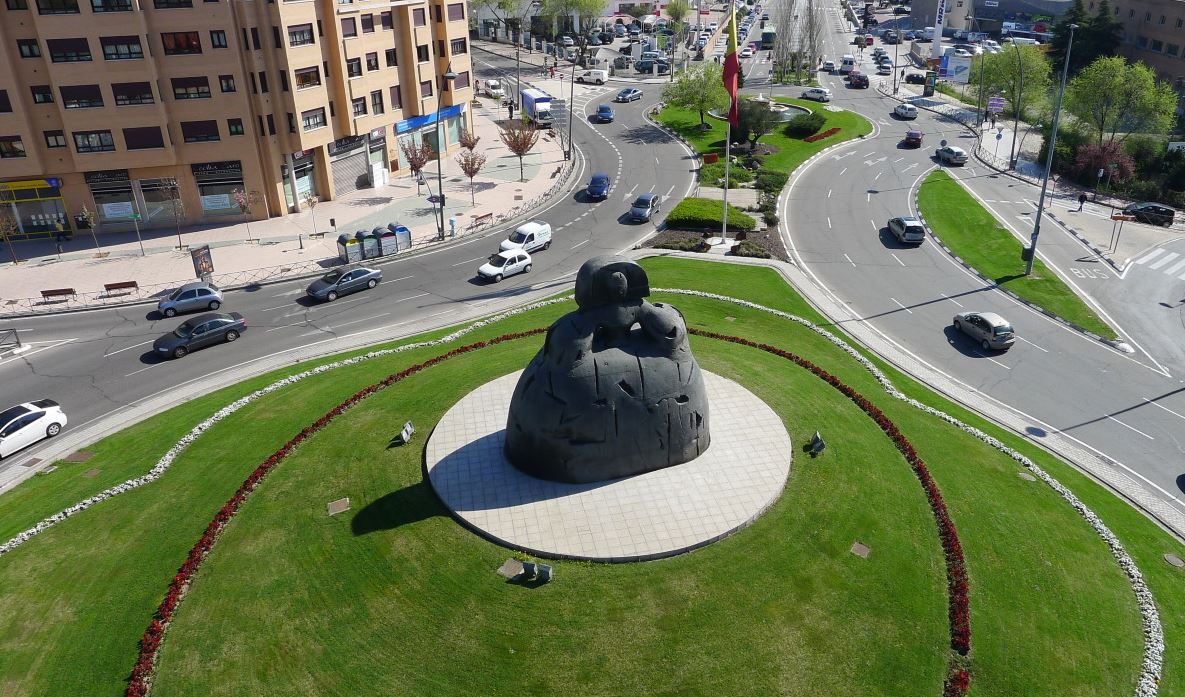 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
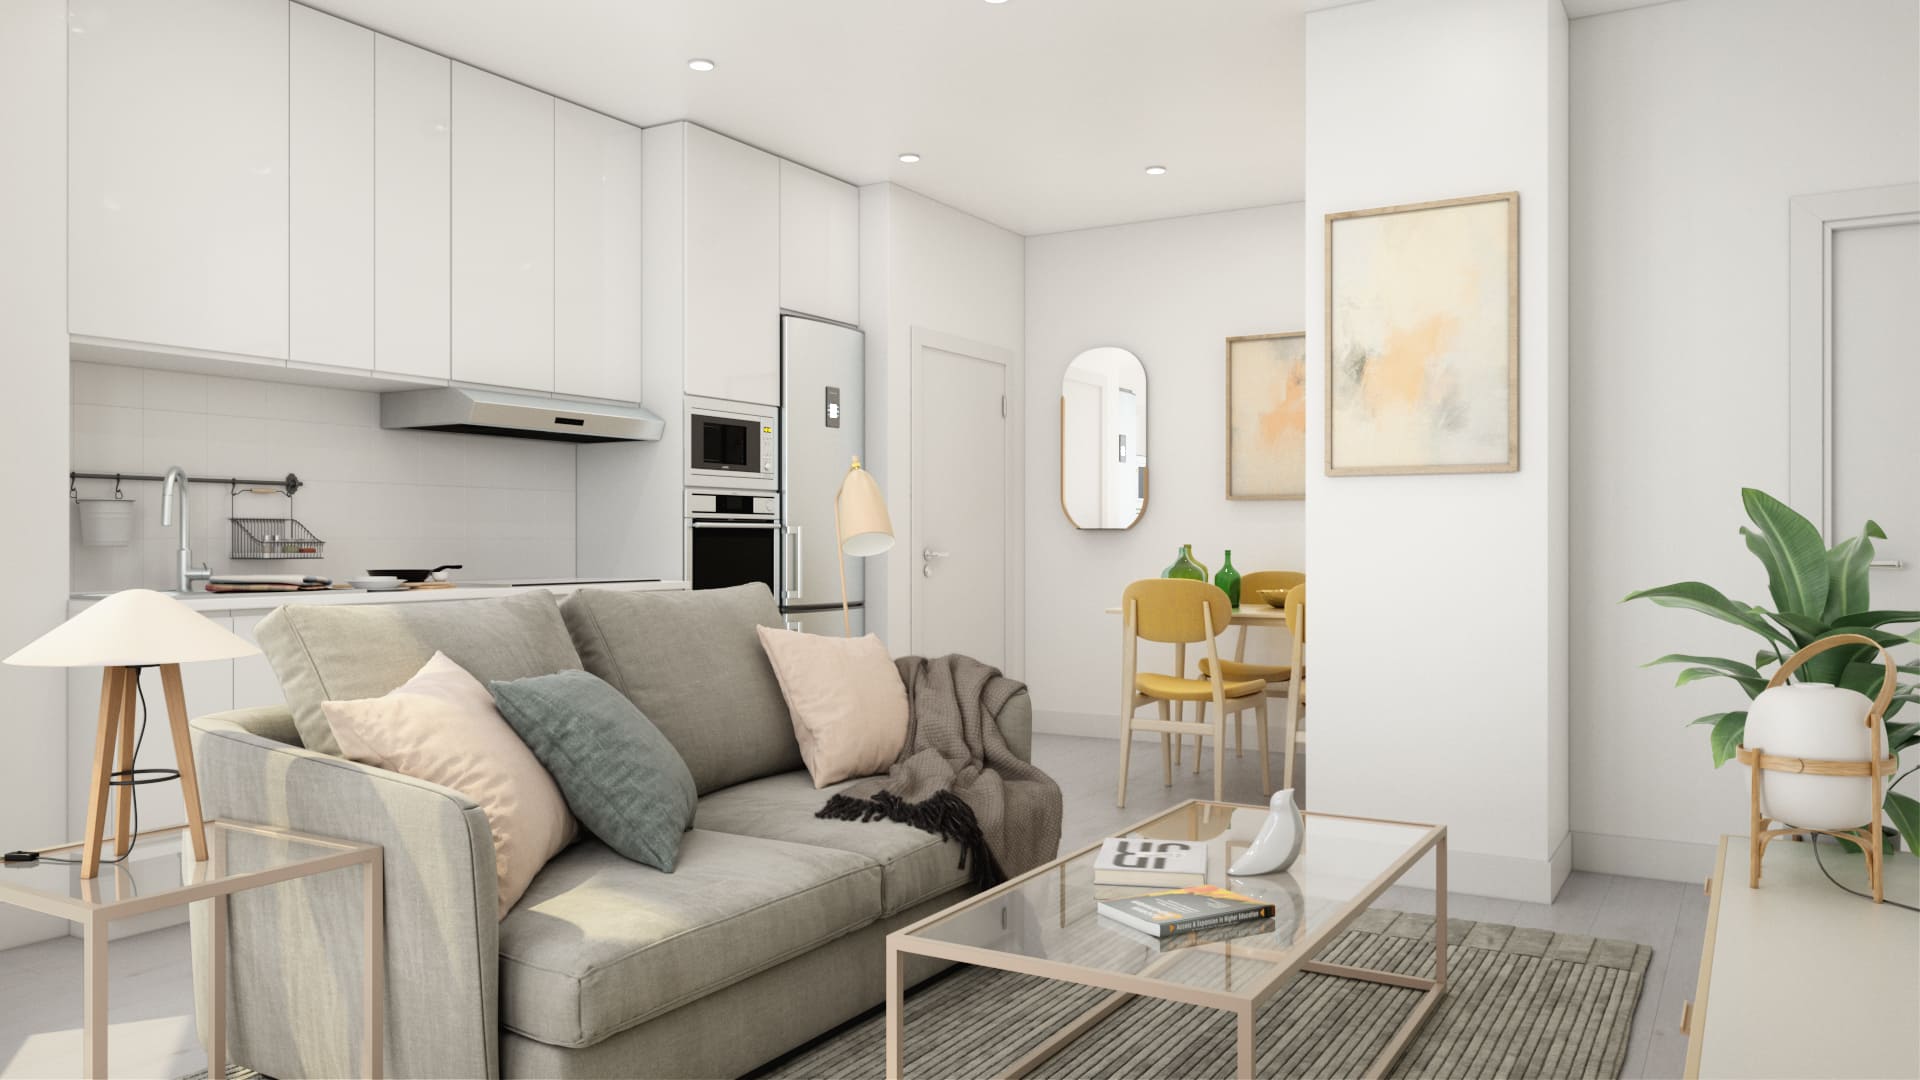 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Alcobendas (Madrid), código INE 28006, identificado a partir de la ubicación que publica la plataforma («Calle de los Naranjos 10, Alcobendas, Madrid»).
- Población
- 123 342 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 21 644 € al año renta de 2023 El 98 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 4 914 €/m² segundo trimestre de 2026; 322 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 3 841 personas septiembre de 2026 3,1 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,09 (fórmula 1.0.0). La nota de hoy es 5,32. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia una operación de equity con estrategia de plusvalía: adquirir un edificio de esquina en el casco urbano de Alcobendas, derribarlo y levantar en su lugar un inmueble residencial de nueva planta con siete viviendas, entre estudios y pisos de uno y dos dormitorios, y aparcamientos en la planta baja. El vehículo es una sociedad ya constituida para este proyecto, que es la que adquiere el inmueble y contrata la construcción; los inversores toman participación en el capital en proporción a lo que aportan, accediendo mediante una ampliación. El promotor se encarga de la gestión y pone capital propio, y el resto se canaliza a través de la plataforma. La plataforma figura registrada como PSFP, según la comprobación que hacemos contra el registro de la CNMV. El proyecto aparece como cerrado o reembolsado.
Ubicación
El proyecto se sitúa en el casco urbano de Alcobendas, municipio del área metropolitana de Madrid. La documentación habla de un entorno residencial ya asentado, con bloques de tres y cuatro plantas y locales comerciales en la planta baja, y cita como referencias cercanas un parque, el comercio de una vía principal y un centro comercial. Del municipio destaca una población estable, servicios asentados y una presencia relevante de sedes de multinacionales, además de una renta per cápita alta dentro de la Comunidad de Madrid. La documentación no entra en más detalle sobre el entorno inmediato ni aporta precios de la zona.
Economía
El promotor estima unos ingresos totales por la venta de viviendas y garajes y una rentabilidad neta para el inversor, pero no tenemos la cifra de rentabilidad anual, de modo que no podemos reproducir esos importes. La estructura de capital combina la aportación del promotor con la de los inversores a través de la plataforma, que entran en el accionariado por ampliación de capital. La construcción cuenta con un préstamo promotor preconcedido, condicionado a que se obtenga la licencia de obras y a un número de ventas todavía por cerrar con la entidad financiadora. La documentación apunta a la posibilidad de que el banco autorice devolver a los accionistas una parte de lo que costó la compra, lo que mejoraría la rentabilidad. No tenemos LTV, ni LTV sobre edificio terminado, ni ticket mínimo.
Garantías y estructura
La operación se articula a través de una sociedad creada para el proyecto, que es la que adquiere el inmueble y contrata la construcción; los inversores son accionistas en proporción a lo aportado. La documentación menciona un préstamo promotor preconcedido para costear la obra, sujeto a la licencia y a un número de ventas por determinar, pero no describe hipotecas, orden de prelación registral ni avales. No tenemos ningún dato de garantías, así que no podemos decir qué respalda la inversión ni en qué orden se cobra. La plataforma está registrada como PSFP, según la comprobación que hacemos contra el registro de la CNMV. La propia documentación advierte de que la plataforma no es una empresa de servicios de inversión ni una entidad de crédito, y de que no cuenta con la cobertura de fondos de garantía de inversiones ni de depósitos.
Situación comercial y salida
La venta de las viviendas la lleva un agente de la zona especializado en obra nueva, con el que el promotor dice haber contrastado los precios y el potencial de demanda. El plan contempla colocar una parte de las unidades antes de que llegue la licencia de obras y el resto a lo largo de la construcción. El retorno al inversor se produce con el cierre y la liquidación del vehículo, una vez formalizadas las escrituras de las viviendas. El plazo que resulta de las cifras publicadas es de 26 meses, calculado por nosotros a partir de sus datos. El proyecto figura como cerrado o reembolsado.
Desventajas y riesgos
- Rentabilidad La rentabilidad puntúa en banda baja: subnota de 1,92, confianza del 20 % y una aportación de 0,48 sobre los 2,5 puntos que podría sumar, con 2,02 puntos que se quedan sin aportar. No tenemos la rentabilidad anual, así que la estimación del promotor no se puede contrastar contra una cifra anual.
- Promotor El promotor puntúa en banda baja, con subnota de 2,75 y confianza del 40 %: aporta 0,69 de 2,5 puntos y deja 1,81 sin aportar. La documentación destaca su experiencia en la zona y que pone capital propio, pero con los datos disponibles no se sostiene una valoración mejor.
- Licencia y preventas El mercado puntúa en banda baja, con subnota de 3,5 y confianza del 40 %: aporta 0,7 de 2,0 puntos y deja 1,3 sin aportar. La propia documentación admite que los plazos pueden moverse y que los precios previstos podrían no alcanzarse.
- Licencia y preventas Entre los riesgos que la documentación identifica están las demoras en la obra o en la licencia, las desviaciones de costes, un ritmo de ventas inferior al previsto y precios de venta por debajo del plan de negocio.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni hipoteca, ni prelación, ni avales, ni rango de garantía. Es la dimensión de más peso, un 30 %, y su ausencia deja de aportar 2,77 puntos de los 3,0 posibles. No calificamos esa falta ni bien ni mal, y no afirmamos de quién depende que no la tengamos.
Conclusión
La nota del proyecto es 2,09 sobre 10, con una confianza del 23 %, muy por debajo del umbral del 60 % que haría falta para tomarla como referencia firme. Las tres dimensiones con datos puntúan en banda baja y la de más peso, garantías, no tiene ningún dato. El proyecto figura como cerrado o reembolsado, de modo que lo que aquí se describe es la lectura de una operación ya terminada.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.