Análisis y valoración del proyecto Hortaleza de Urbanitae en Calle Andrés Obispo 15, 28043 Madrid
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,37 /10 confianza global: 73 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Calle Andrés Obispo 15, 28043 MadridModalidad Equity / plusvalíaImporte 615 000 €Plazo 23 mesesRentabilidad anual 16,95 %
Proyecto Urbanitae en Calle Andrés Obispo 15, 28043 Madrid
Promoción residencial de obra nueva de 7 viviendas con 7 plazas de garaje en el barrio de Canillas, distrito de Hortaleza (Madrid). El proyecto consiste en la compra y derribo de una edificación existente en la calle Andrés Obispo 15 para construir un edificio de nueva planta con estudios y viviendas de 1 y 2 dormitorios, incluyendo dos áticos con terraza.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,05 con datos, en parte pesa el 25 % de la fórmula; aporta 2,26 de los 2,50 puntos que podría aportar
- Garantías 4,90 con datos, en parte pesa el 30 % de la fórmula; aporta 1,47 de los 3,00 puntos que podría aportar
- Promotor 4,93 con datos, en parte pesa el 25 % de la fórmula; aporta 1,23 de los 2,50 puntos que podría aportar
- Licencia y preventas 2,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,40 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Andrés Obispo 15, 28043 Madrid
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 615 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 16,95 %
- Plazo
- 23 meses
- Rentabilidad total
- 35,55 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 7 viviendas
- Valor objetivo de ventas
- 1 564 640 €
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- Home First
- Capital propio del promotor
- 50,00 %
- Años de experiencia
- 15 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 0,00 %
 Imagen: Urbanitae
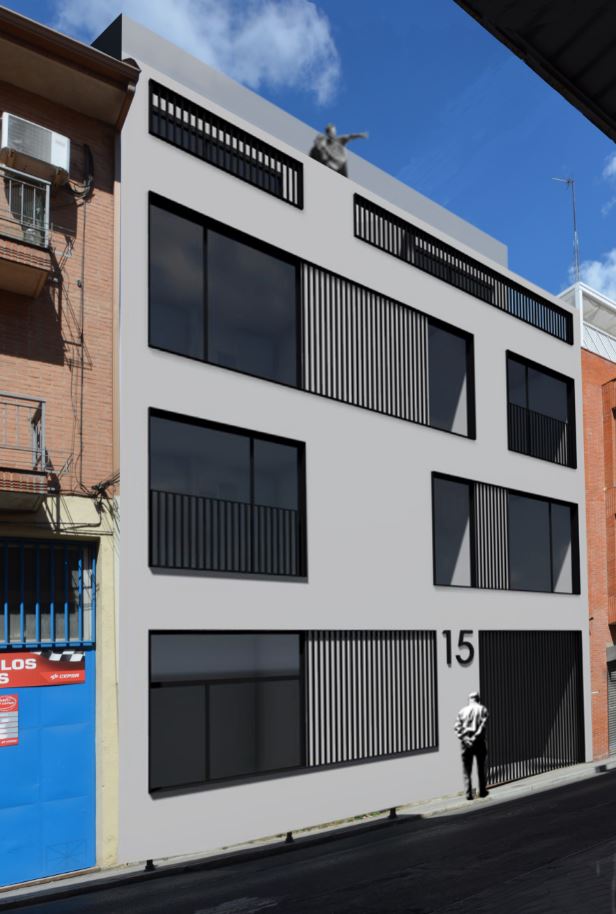 Imagen: Urbanitae
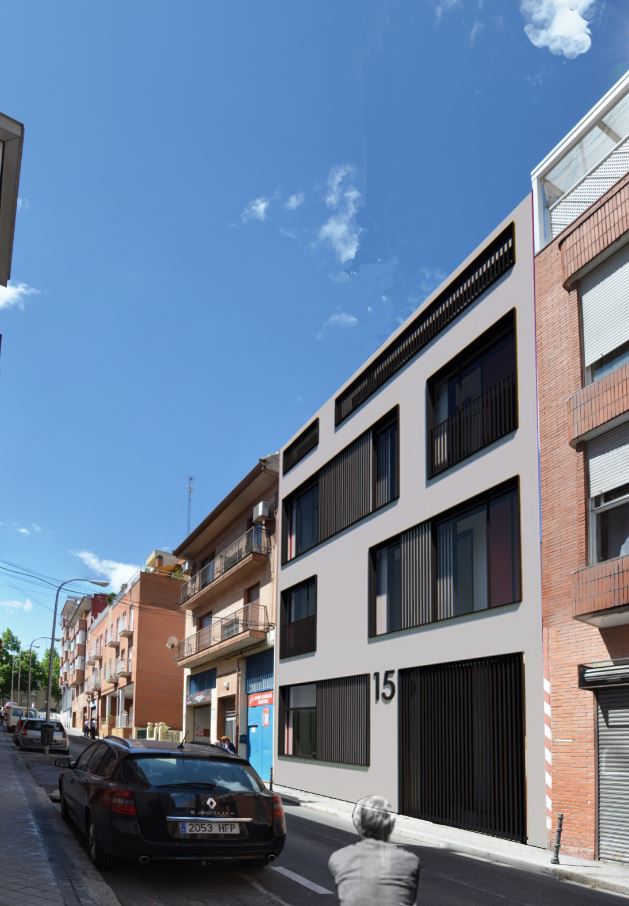 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Calle Andrés Obispo 15, 28043 Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,06 (fórmula 1.0.0). La nota de hoy es 5,37. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia una promoción residencial de obra nueva sobre un solar entre medianeras: se derriba la edificación existente y se levantan viviendas de uno y dos dormitorios con garaje robotizado. La inversión es en capital: los inversores entran como accionistas de una sociedad constituida exclusivamente para el proyecto, en proporción a su aportación y vía ampliación de capital; el promotor no solo asume la gestión, sino que pone capital propio y pasa a ser socio del mismo vehículo, lo que la documentación presenta como alineación de intereses. Solo una parte del capital se canaliza a través de la plataforma Urbanitae, registrada como PSFP según el registro de la CNMV, un dato que no procede de la propia plataforma. La operación figura como cerrada o reembolsada.
Ubicación
El proyecto se sitúa en el distrito de Hortaleza, en una zona residencial consolidada del noreste del municipio, delimitada entre dos vías de circunvalación. La documentación lo describe como un entorno de casas bajas de varias décadas de antigüedad que se va rehabilitando poco a poco con promociones nuevas de viviendas de uno y dos dormitorios, que rejuvenecen el barrio. El solar es una parcela entre medianeras en una vía que conecta dos ejes del distrito. La documentación afirma que la demanda de pisos pequeños a precios contenidos es alta, tanto de compradores jóvenes como de inversores que buscan vivienda para alquilar. Ese es su relato, y no lo hemos medido nosotros.
Economía
La documentación cifra los ingresos previstos por la venta de viviendas y garajes y una ganancia neta estimada por el promotor para el conjunto de la operación, pero no disponemos de esos números como cifras contrastadas, así que no los repetimos aquí. Lo que sí podemos decir: el plazo que calculamos a partir de otras cifras es de veintitrés meses, y la documentación trabaja con ese mismo horizonte. La estructura de capital combina la aportación del promotor y la de los inversores a través de la plataforma, y el proyecto cuenta con un crédito promotor preconcedido para financiar la obra, condicionado a la obtención de la licencia y a la consecución de un porcentaje de ventas que la documentación deja abierto. Los inversores son accionistas, no acreedores: su retorno depende del resultado de la promoción. No tenemos el dato de rentabilidad anual ni el ticket mínimo.
Garantías y estructura
En garantías y estructura no tenemos nada que llevarnos a la boca. La documentación menciona un contrato privado de arras ya firmado con la propiedad, que respalda que la compra del solar pueda cerrarse, y un proyecto de ejecución en preparación para presentarlo al ayuntamiento, pero no detalla hipoteca, orden de prelación entre acreedores ni avales de ningún tipo. No tenemos el dato de LTV de primera disposición, ni de LTV sobre el edificio terminado, ni rango de garantía. La aportación del inversor es capital, no deuda garantizada: la sociedad es la que adquiere el inmueble y contrata la obra, y no hay ningún mecanismo descrito que respalde la devolución del dinero.
Situación comercial y salida
La comercialización se encomienda a un agente local especializado en obra nueva, con el que la documentación dice haber contrastado el producto. El plan prevé vender parte de las viviendas sobre plano antes de obtener la licencia de obras y el resto durante la construcción. La devolución del dinero al inversor llega por la vía del resultado de la promoción: la sociedad se liquida una vez escrituradas las viviendas. Hay además una posibilidad, condicionada al banco, de devolver a los accionistas una parte del importe invertido antes de la entrega de las viviendas, si tras la compra, las licencias y las preventas la entidad lo autoriza. La propia documentación advierte de que los plazos pueden variar, y la operación figura como cerrada o reembolsada.
Ventajas
- Promotor El promotor asume la gestión íntegra de la promoción y además pone capital propio, entrando como socio del mismo vehículo que los inversores: la documentación lo plantea como una alineación de intereses. Es la dimensión mejor situada de las que tenemos con datos, en banda media, con subnota de 6,5 y una contribución de 1,62 sobre 2,5 posibles.
- Promotor La sociedad vehículo se constituye exclusivamente para este proyecto, es la que adquiere la edificación y contrata la obra, y la documentación describe al promotor como un equipo especializado en promociones de tamaño pequeño y mediano. Eso acota el perímetro de la inversión, aunque la confianza del cuarenta por ciento en esta dimensión impide darla por buena sin más.
Desventajas y riesgos
- Rentabilidad La rentabilidad puntúa en banda baja, con subnota de 2,04 y una confianza del veinte por ciento: aporta 0,51 de los 2,5 puntos que podría sumar y deja 1,99 por el camino. No tenemos el dato de rentabilidad anual. Los riesgos que la documentación reconoce de retraso en obra o en licencia y de desvío de costes inciden justo aquí.
- Licencia y preventas El mercado puntúa en banda baja, con subnota de 3,5 y confianza del cuarenta por ciento: aporta 0,7 de 2,0 y deja 1,3 fuera. La documentación reconoce el riesgo de no alcanzar el ritmo de ventas previsto y de no conseguir los precios del plan de negocio, y señala que no existe oferta comparable de obra nueva pequeña en la zona.
- Promotor La dimensión de promotor es la mejor colocada, pero se queda en banda media con una confianza del cuarenta por ciento: aporta 1,62 de 2,5 y deja 0,88 sin sumar. Es decir, hay información parcial sobre quién ejecuta el proyecto, no una trayectoria contrastada, y esta dimensión pesa una cuarta parte de la nota.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: la dimensión queda sin subnota y sin contribución, con una confianza del cero por ciento, y deja de aportar 2,77 de los 3 puntos que podría sumar. Tampoco tenemos LTV de primera disposición, ni LTV sobre el edificio terminado, ni rango de garantía. Es una ausencia de dato, no un defecto del proyecto, y no afirmamos de quién es esa ausencia.
Conclusión
La nota se queda en 3,06 sobre 10, con una confianza del veintitrés por ciento, muy por debajo del umbral del sesenta por ciento que nosotros mismos fijamos para dar el resultado por firme. Garantías está directamente sin datos, y rentabilidad y mercado puntúan en banda baja; la mejor situada, promotor, no pasa de banda media con una confianza del cuarenta por ciento. La operación figura ya como cerrada o reembolsada: lo que aquí se lee es un balance, no una oportunidad abierta.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.