Análisis y valoración del proyecto Bellas Vistas | Proyecto Tetuán de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,13 /10 confianza global: 77 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Tetuán, MadridModalidad Equity / plusvalíaImporte 485 000 €Plazo 16 mesesRentabilidad anual 8,87 %
Proyecto Urbanitae en Tetuán, Madrid
Promoción residencial de obra nueva de 6 viviendas y trasteros en un solar de la calle Adrián Pulido, en el distrito de Tetuán (Madrid). La operación consiste en adquirir la sociedad propietaria del suelo, que ya dispone de licencia de obras concedida y 4 de las 6 viviendas reservadas, para financiar la construcción y la posterior venta de las viviendas.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 6,99 con datos, en parte pesa el 25 % de la fórmula; aporta 1,75 de los 2,50 puntos que podría aportar
- Garantías 4,96 con datos, en parte pesa el 30 % de la fórmula; aporta 1,49 de los 3,00 puntos que podría aportar
- Promotor 4,50 con datos, en parte pesa el 25 % de la fórmula; aporta 1,12 de los 2,50 puntos que podría aportar
- Licencia y preventas 8,83 con datos, en parte pesa el 20 % de la fórmula; aporta 1,77 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Tetuán, Madrid
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 485 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 8,87 %
- Plazo
- 16 meses
- Rentabilidad total
- 11,50 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 6 viviendas
- Valor objetivo de ventas
- 1 286 961 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Atomiun
- Proyectos previos del promotor
- 2 proyectos
- Capital propio del promotor
- 10,00 %
- Años de experiencia
- 30 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 66,67 %
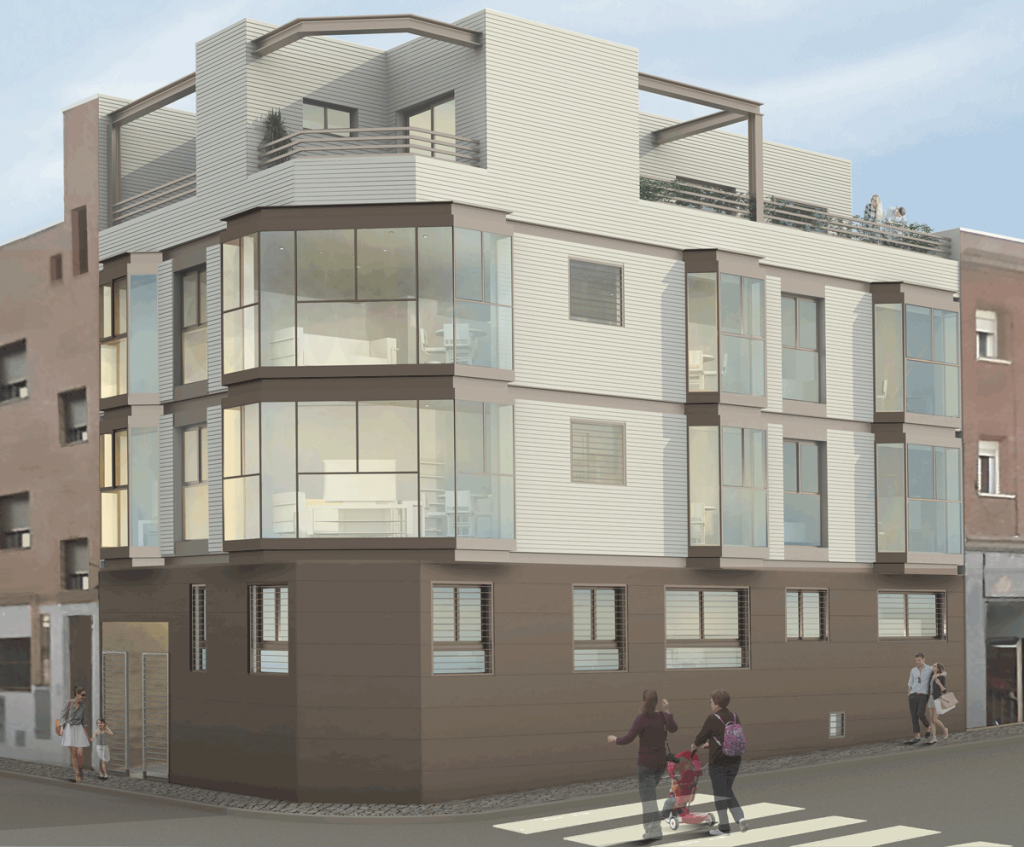 Imagen: Urbanitae
 Imagen: Urbanitae
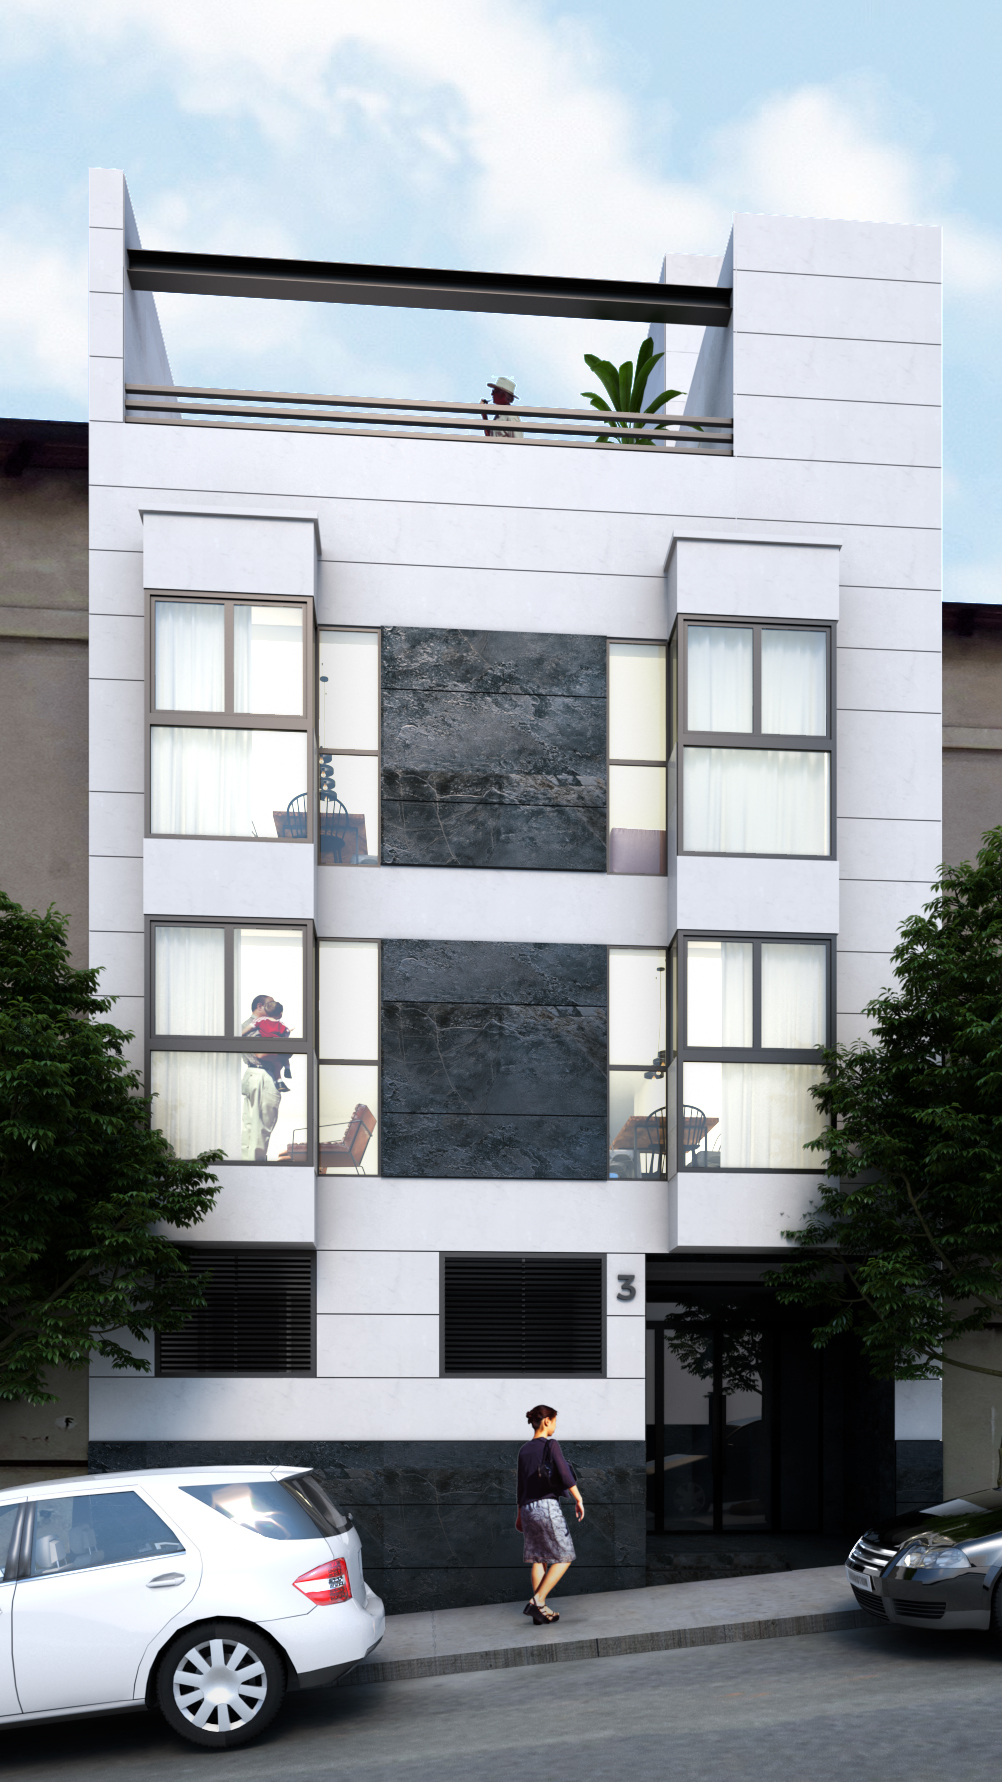 Imagen: Urbanitae
 Imagen: Urbanitae
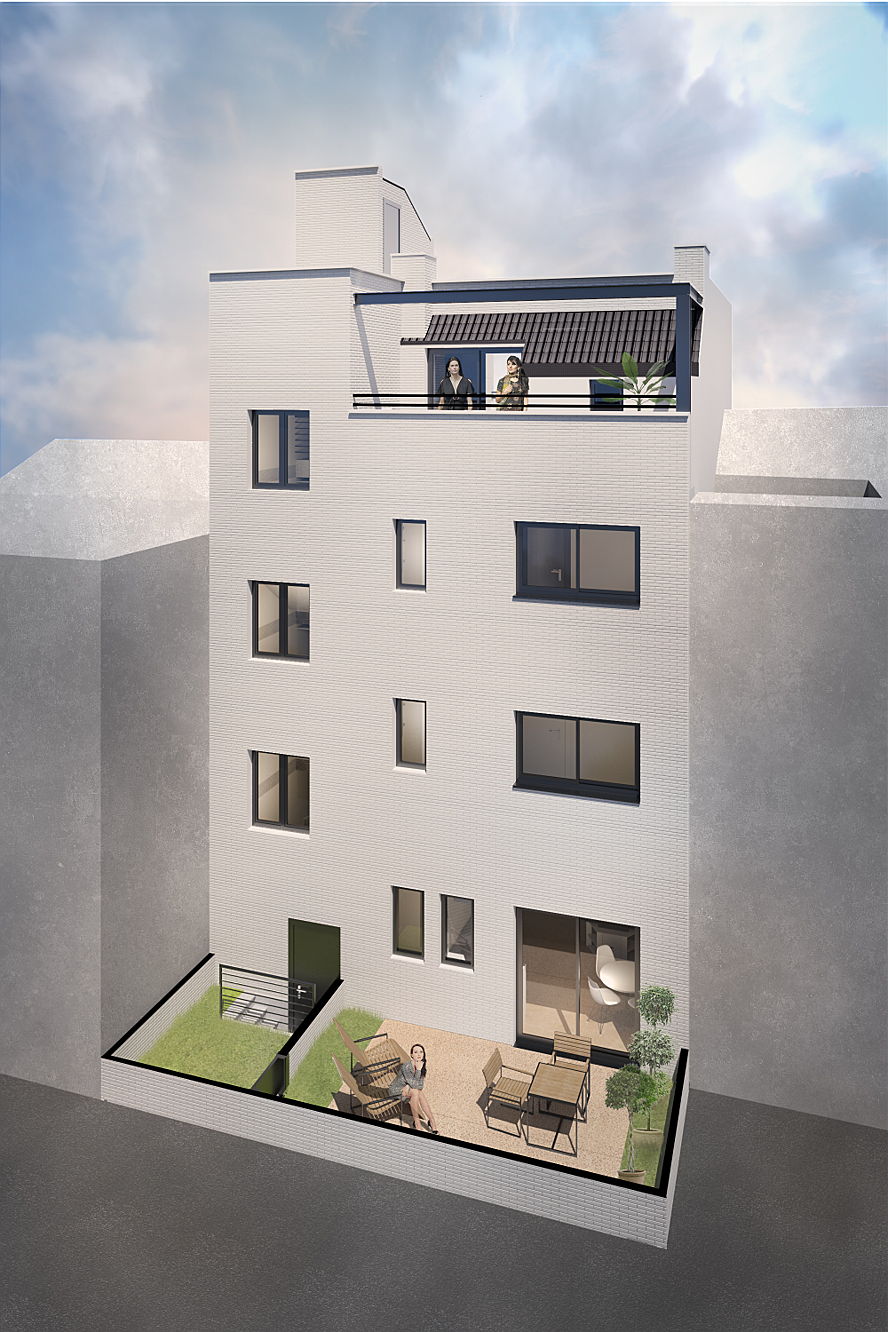 Imagen: Urbanitae
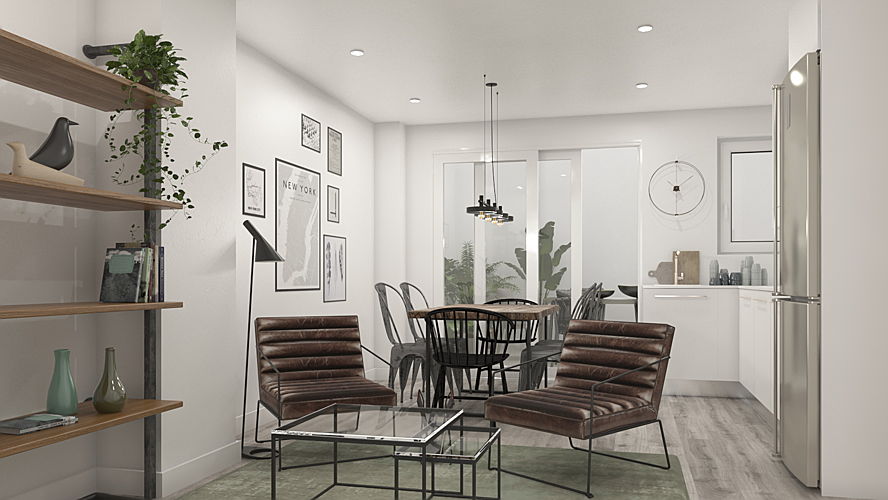 Imagen: Urbanitae
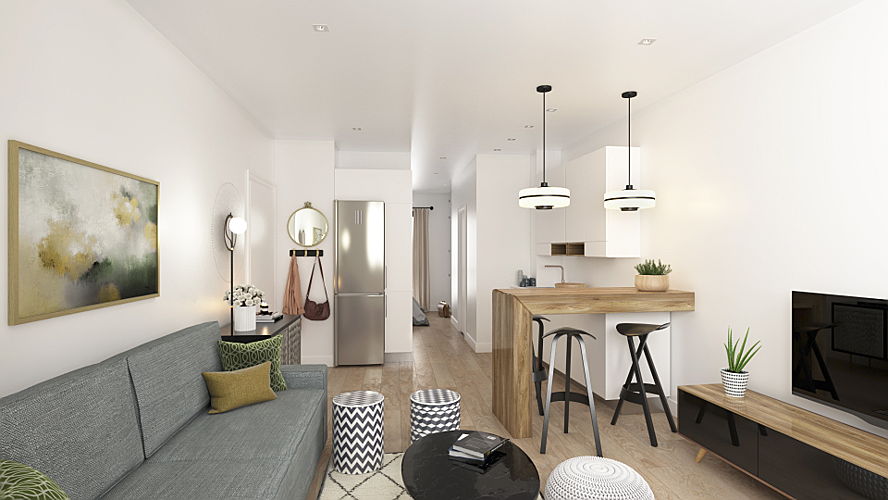 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Tetuán, Madrid»). «Tetuán» es un distrito de ese municipio según su ayuntamiento: las cifras son del municipio entero, no del distrito.
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,56 (fórmula 1.0.0). La nota de hoy es 6,13. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
El proyecto financia el desarrollo de una promoción residencial de obra nueva sobre un solar que la sociedad promotora ya tenía en propiedad. La estrategia es de plusvalía y se articula comprando esa sociedad y ampliando capital con las aportaciones del promotor y de los inversores de la plataforma; con ese dinero se cubren los costes hasta la obtención del crédito promotor. Quien invierte entra en el capital de la sociedad, no presta dinero, y su retorno depende de la venta de las viviendas y de la liquidación final. La operación figura como cerrada y reembolsada. La plataforma está registrada como PSFP, condición que no procede de una declaración suya sino del registro de la CNMV, y que no equivale a que los proyectos estén autorizados o supervisados por ese organismo.
Ubicación
El proyecto se ubica en el distrito de Tetuán, en la zona de Bellas Vistas. La documentación de la plataforma describe un entorno residencial consolidado con una actividad inmobiliaria elevada y una capacidad de transformación notable por la morfología del barrio, apoyada en aprovechar solares pequeños o demoler viviendas de poca superficie para levantar edificios reducidos. Añade que la demanda de pisos a precios contenidos es alta, tanto de compradores jóvenes como de inversores particulares que quieren comprar para alquilar, y que en el entorno inmediato no hay promociones comparables por tipología y plazo de entrega. Fuera de eso no tenemos más datos sobre el entorno.
Economía
Los datos económicos disponibles son escasos. No tenemos la rentabilidad anual de la operación, y esa ausencia no puntúa a favor. El plazo que calculamos a partir de otras cifras de la plataforma es de 16 meses. La documentación de la plataforma explica que el promotor espera cubrir la promoción con las aportaciones de capital de promotor e inversores hasta obtener un crédito promotor, y que el propio promotor aporta una parte del capital total, lo que alinea intereses. También declara una estimación de rentabilidad neta para el inversor y unas reservas previas al inicio de la construcción, pero son cifras que no podemos respaldar aquí. No tenemos ticket mínimo ni datos de deuda o de ingresos por ventas.
Garantías y estructura
La operación se articula mediante una sociedad ya constituida para el proyecto: se adquiere la sociedad que ya era propietaria del solar y se amplía capital con aportaciones del promotor y de los inversores para sufragar los costes hasta que se disponga del crédito promotor. La documentación indica que el solar no presenta cargas, que la licencia de obras ya está concedida y que una entidad financiera ha mostrado interés en financiar la construcción. El inversor entra en el capital, no presta dinero, así que su posición es la del socio y no la de un acreedor con una hipoteca a su favor. Sobre la garantía en sí —LTV, rango, avales— no tenemos ningún dato, y esa falta no la valoramos ni a favor ni en contra.
Situación comercial y salida
La documentación describe un proyecto con la licencia de obras ya concedida y la construcción pendiente de arrancar con la entrada de los inversores. Buena parte de las viviendas ya estaba reservada antes de empezar la obra, y la plataforma sostiene que eso reduce de forma apreciable el riesgo de comercialización y de mercado; las viviendas restantes se pensaban vender durante la construcción, intentando hacerlo a precios algo superiores. El dinero del inversor se recupera con la venta de las viviendas y la posterior liquidación de la sociedad, en un plazo que calculamos en 16 meses. La propia documentación apunta que parte del capital podría recuperarse antes de ese plazo, lo que mejoraría el rendimiento, y advierte de que los plazos pueden moverse tanto al alza como a la baja.
Ventajas
- Licencia y preventas La dimensión de mercado es la que más aporta a la nota y la única que no queda en banda baja: suma 1,1 de los 2,0 puntos posibles. La documentación describe una zona residencial consolidada, con demanda alta de pisos a precios contenidos y sin promociones comparables por tipología y plazo. La confianza de este apartado es del 40 %, por debajo del umbral.
- Licencia y preventas Sobre el mismo apartado de mercado, la documentación señala que la licencia de obras ya estaba concedida y que una parte muy relevante de las viviendas estaba reservada antes de iniciar la construcción, lo que a su juicio reduce el riesgo de comercialización. Es un argumento de la plataforma, no una comprobación nuestra, y el peso de mercado en la nota es del 20 %.
Desventajas y riesgos
- Rentabilidad La rentabilidad es la dimensión peor situada: subnota 2,21, banda baja, confianza del 20 % y una aportación de solo 0,55 puntos sobre 2,5 posibles, con 1,95 puntos perdidos. No tenemos el dato de rentabilidad anual, y la estimación que declara el promotor no la podemos respaldar con una cifra. La plataforma también advierte de posibles retrasos de obra y desviaciones de coste.
- Promotor La dimensión de promotor queda en banda baja: subnota 2,75, confianza del 40 % y 0,69 puntos aportados de 2,5 posibles, con 1,81 puntos perdidos. La documentación presenta al promotor como una empresa familiar con recorrido en el sector que además pone capital propio, pero es en buena parte descripción suya y con confianza limitada.
- Licencia y preventas La dimensión de mercado, la mejor situada, sigue en banda media y con una confianza del 40 %, por debajo del umbral del 60 % que exigimos para dar por bueno un apartado; deja 0,9 puntos sin aportar. La documentación reconoce como riesgos no alcanzar los ritmos de venta previstos, no conseguir los precios esperados y el retraso consiguiente.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni hipoteca, ni rango, ni LTV, ni LTV sobre edificio terminado, ni avales. La ausencia deja sin aportar 2,77 de los 3,0 puntos posibles de la dimensión, que pesa un 30 % en la nota, y es la mayor pérdida de todas. De quién es esa ausencia no lo afirmamos, y no la contamos ni a favor ni en contra.
Conclusión
La nota final es 2,56 sobre 10, con una confianza del 23 % frente a un umbral del 60 %: el conjunto se sostiene mal y sobre muy poca información. La mayor brecha es garantías, sin ningún dato y con 2,77 puntos perdidos, seguida de rentabilidad y promotor, ambas en banda baja. La operación figura además como cerrada y reembolsada, de modo que lo que aquí se describe sirve como lectura de lo que fue el proyecto, no como una oportunidad abierta.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.