Análisis y valoración del proyecto Chamberí| Proyecto Magallanes de Urbanitae en Distrito Chamberí, Madrid
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 4,22 /10 confianza global: 61 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Distrito Chamberí, MadridModalidad Equity / plusvalíaImporte 425 000 €Plazo 12 mesesRentabilidad anual 14,99 %
Proyecto Urbanitae en Distrito Chamberí, Madrid
Promoción de 46 trasteros individuales en un local de casi 400 m2 en la calle Magallanes 30, Madrid, que el promotor transformará desde su uso actual como garaje. La operación se articula mediante una ampliación de capital en CRUSMETA SPAIN S.L., con el promotor aportando el 10% (42.500 €) y los inversores el 90% (382.500 €), y una rentabilidad neta total estimada del 15% a 12 meses.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,62 con datos, en parte pesa el 25 % de la fórmula; aporta 2,40 de los 2,50 puntos que podría aportar
- Garantías 0,75 con datos, en parte pesa el 30 % de la fórmula; aporta 0,23 de los 3,00 puntos que podría aportar
- Promotor 3,57 con datos, en parte pesa el 25 % de la fórmula; aporta 0,89 de los 2,50 puntos que podría aportar
- Licencia y preventas 3,50 con datos, en parte pesa el 20 % de la fórmula; aporta 0,70 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Distrito Chamberí, Madrid
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 425 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 14,99 %
- Plazo
- 12 meses
- Rentabilidad total
- 15,00 %
Características del inmueble
- Tipo de activo
- Oficinas
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- Grupanxon
- Capital propio del promotor
- 10,00 %
- Años de experiencia
- 20 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 0,00 %
 Imagen: Urbanitae
 Imagen: Urbanitae
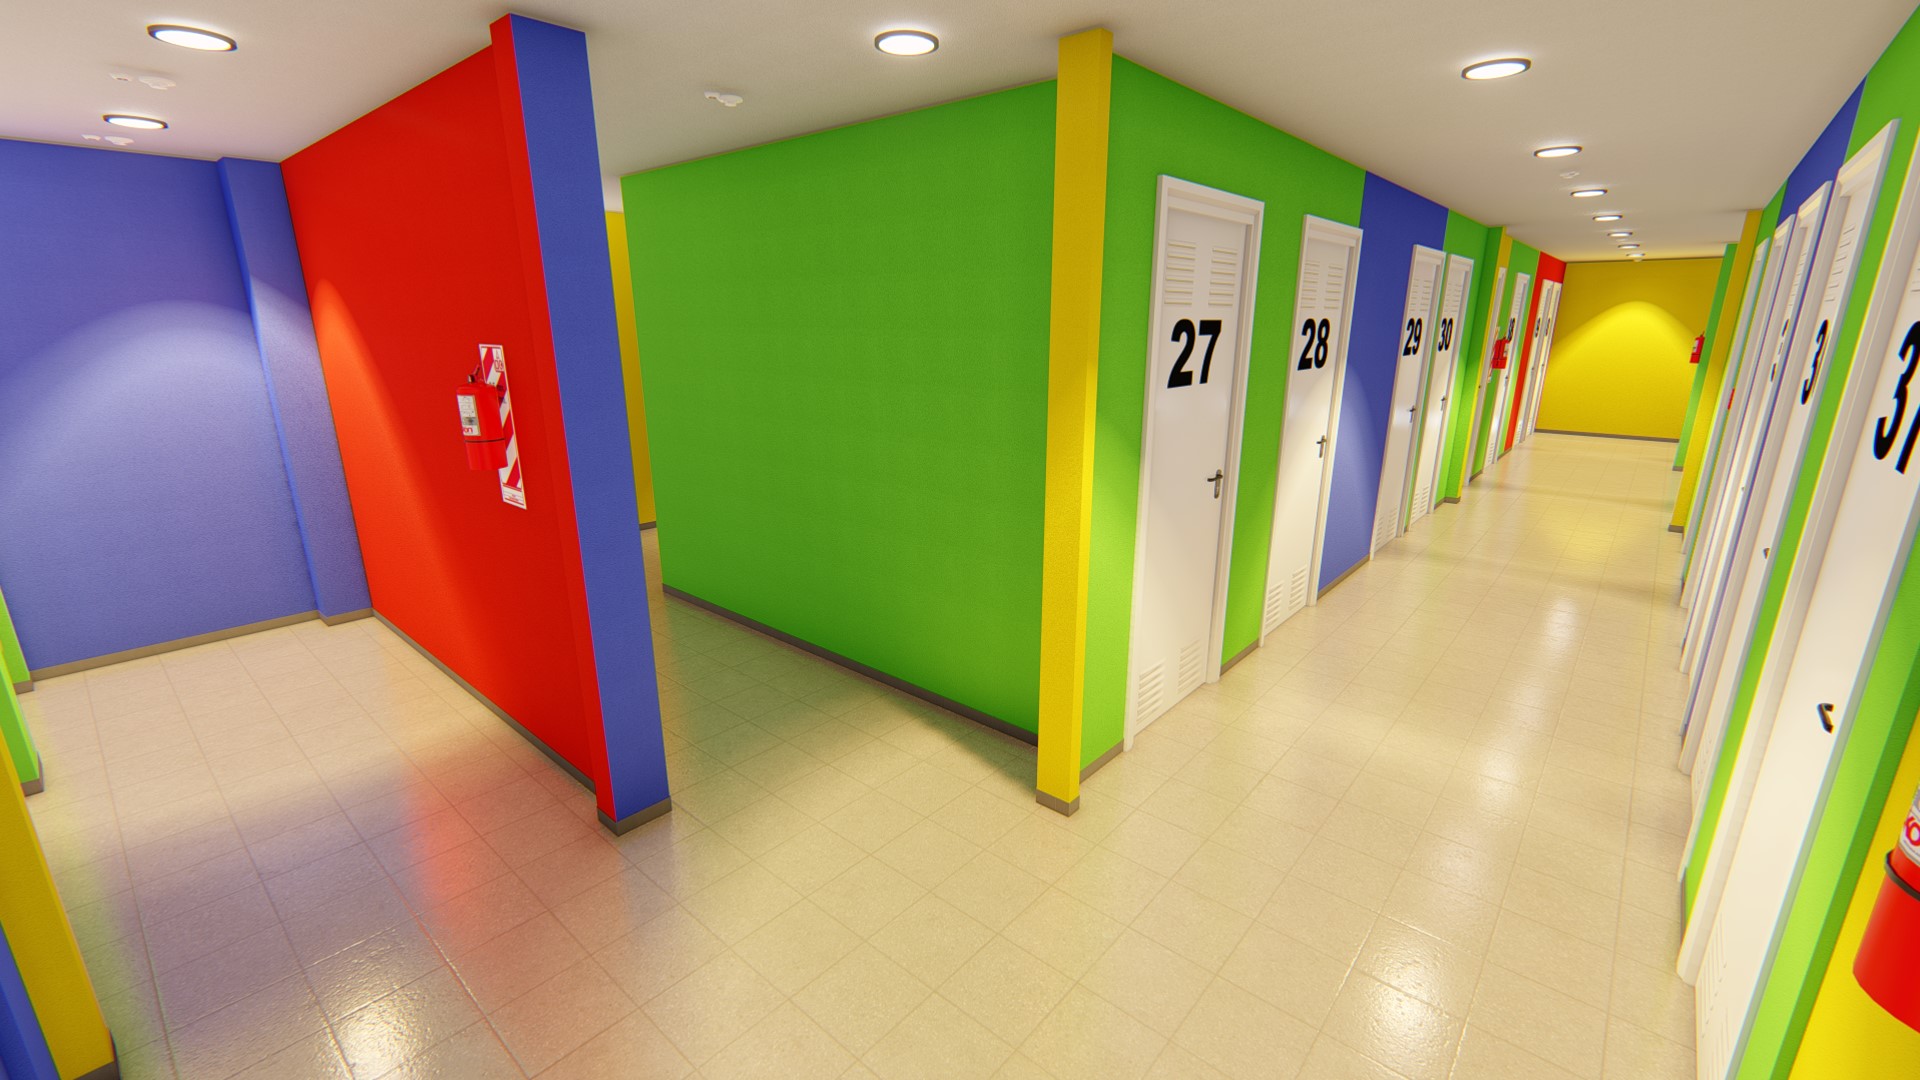 Imagen: Urbanitae
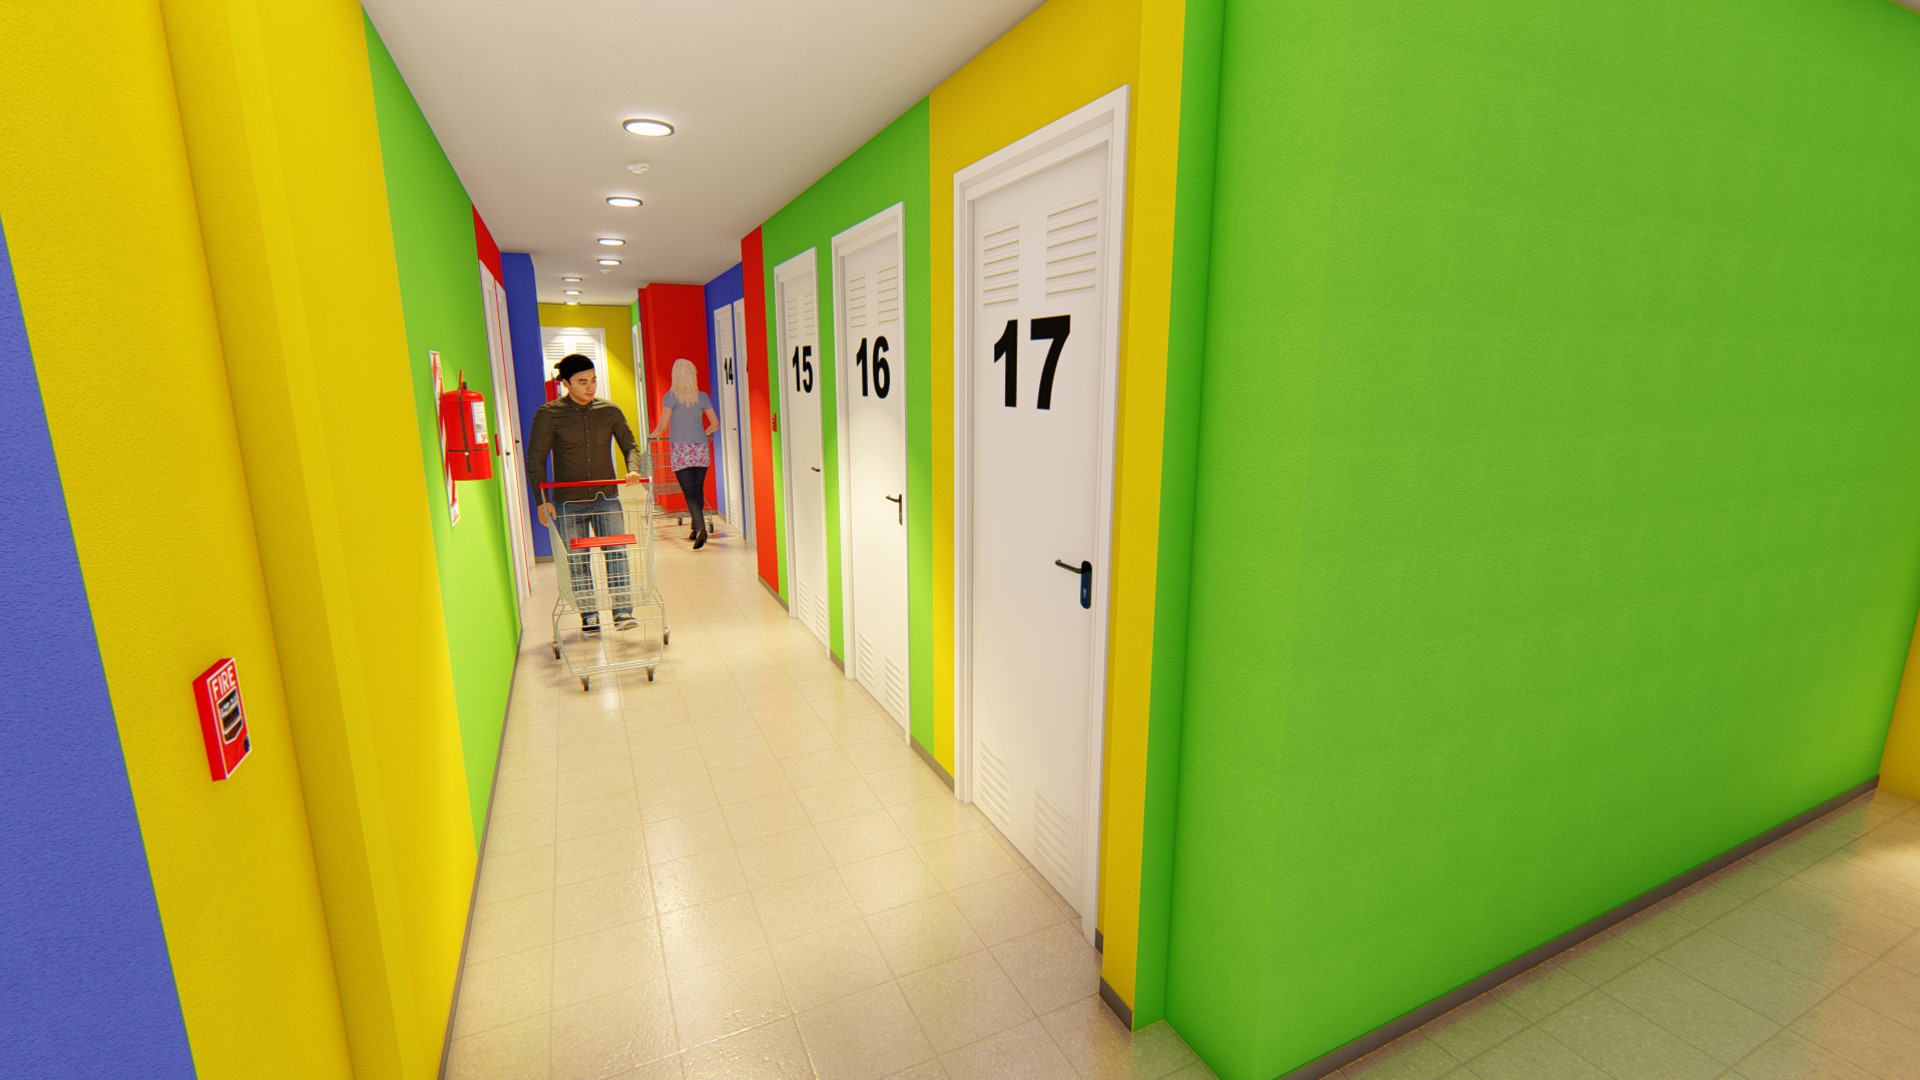 Imagen: Urbanitae
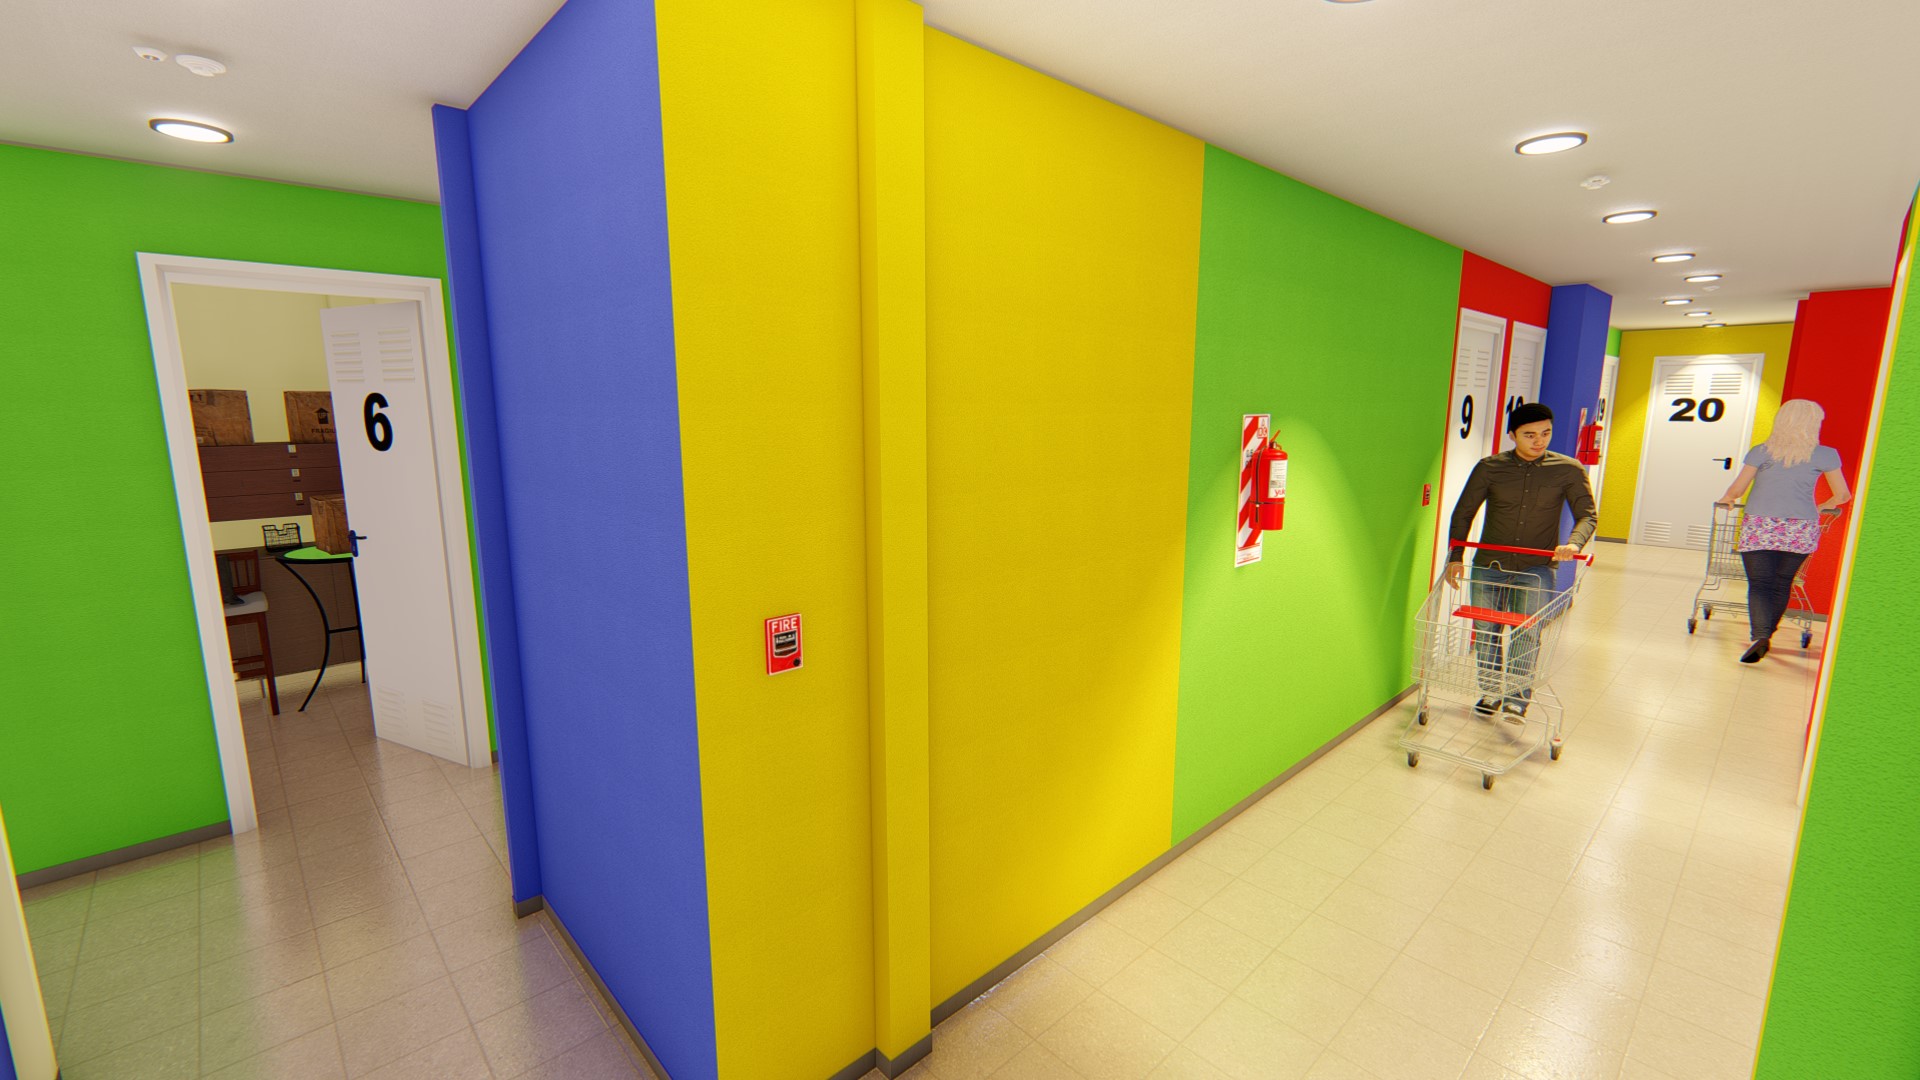 Imagen: Urbanitae
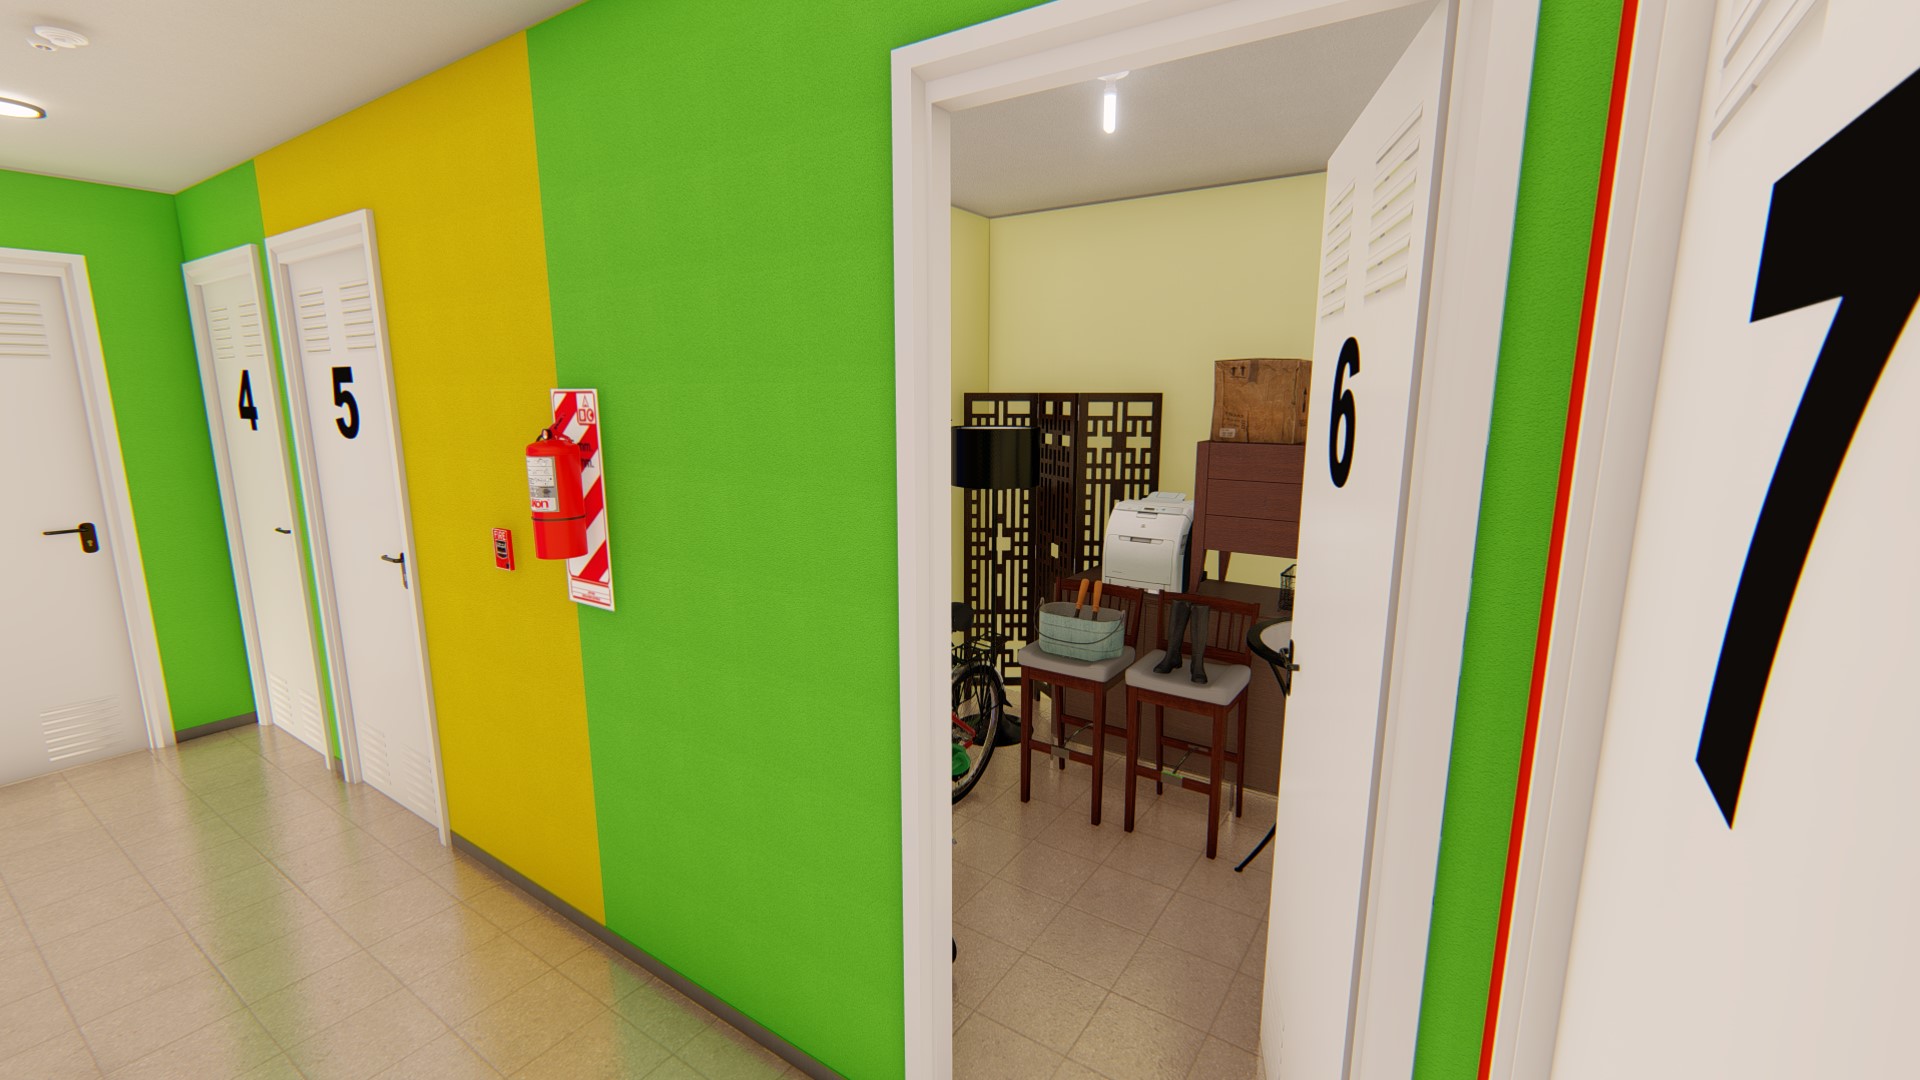 Imagen: Urbanitae
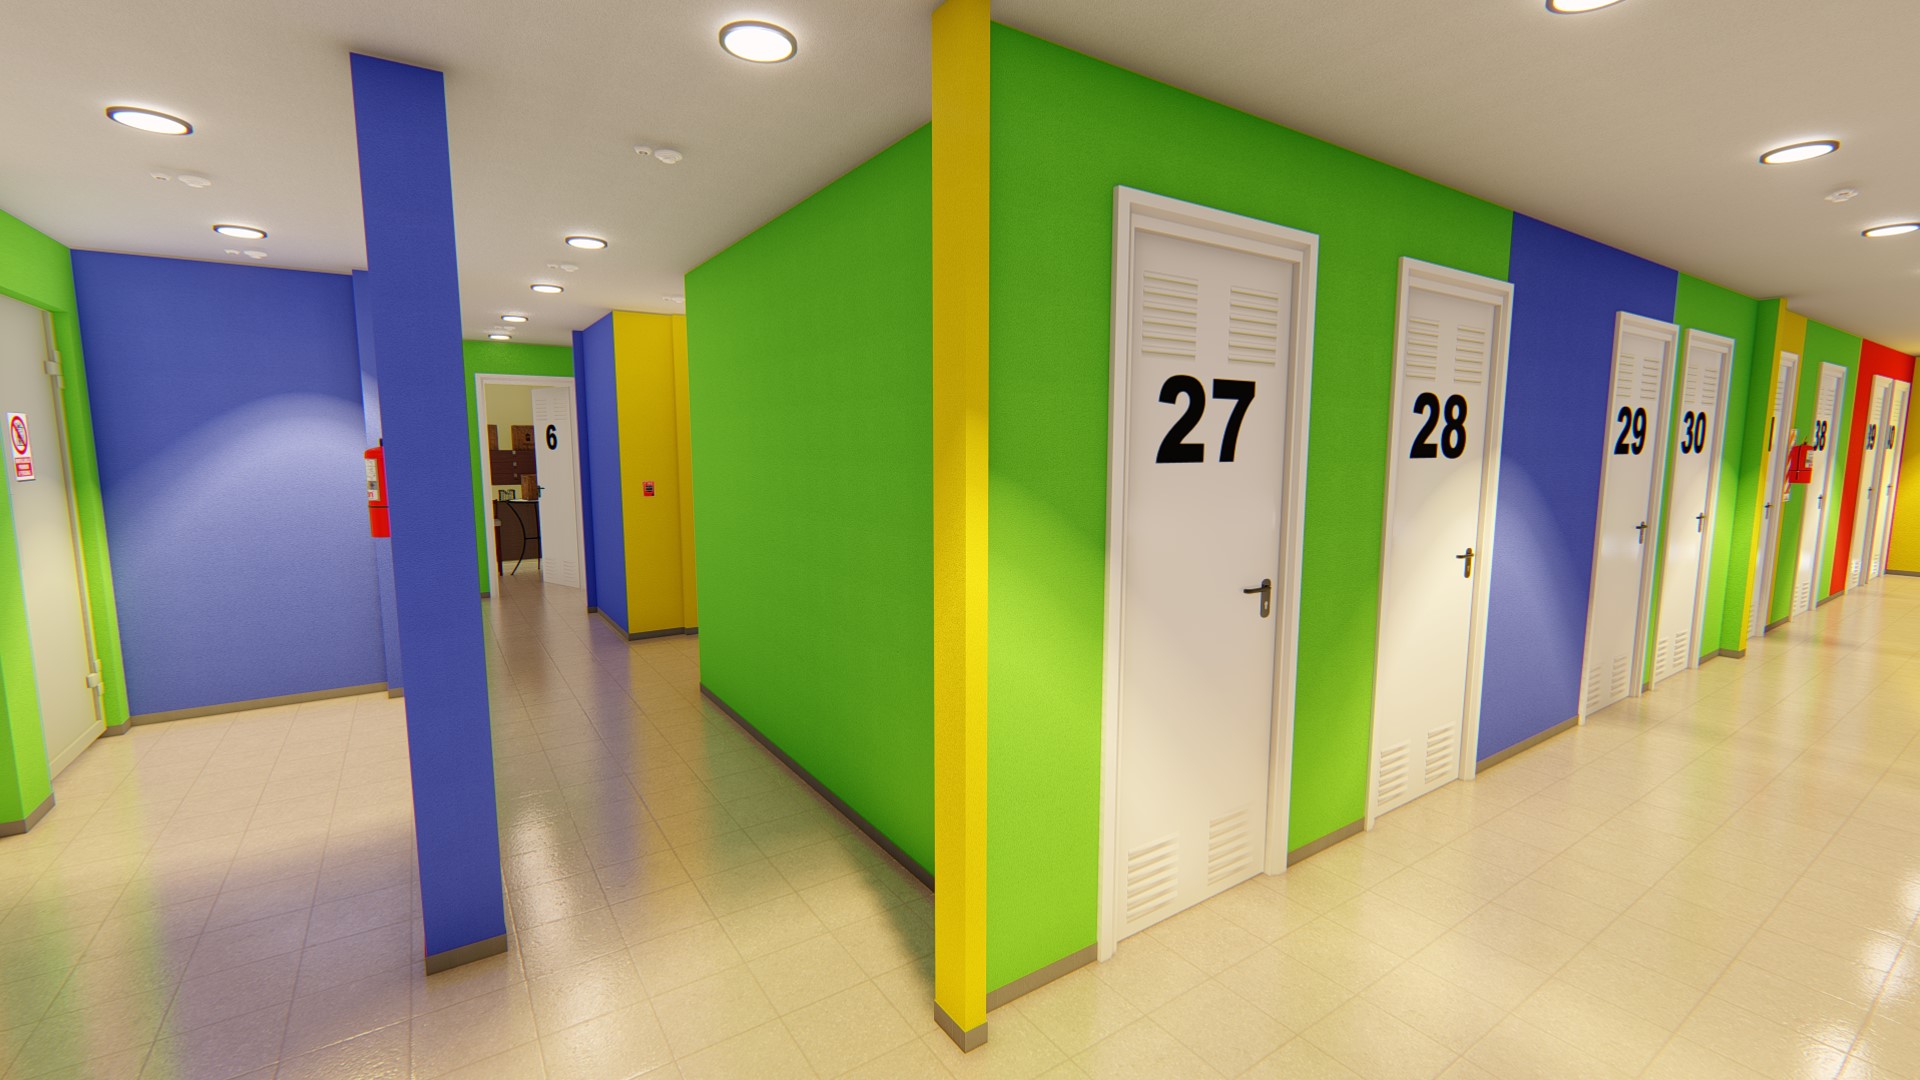 Imagen: Urbanitae
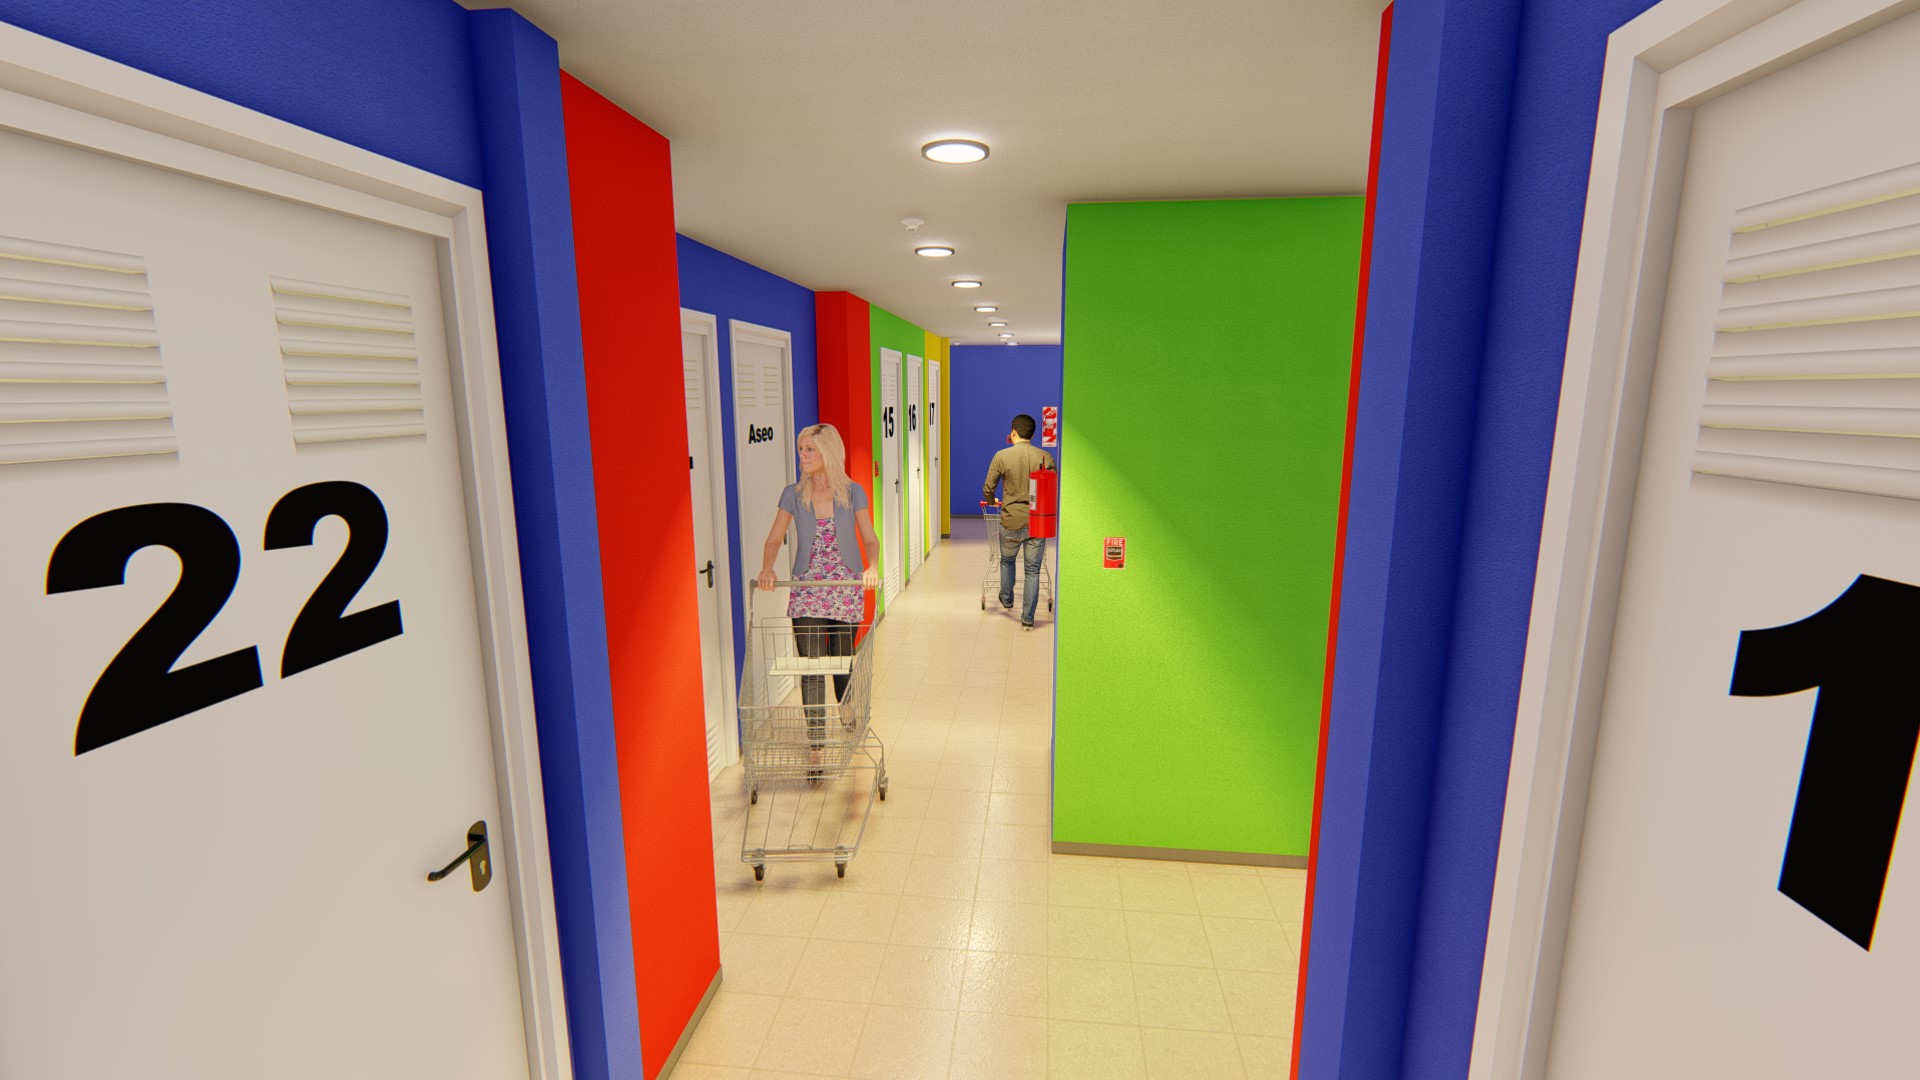 Imagen: Urbanitae
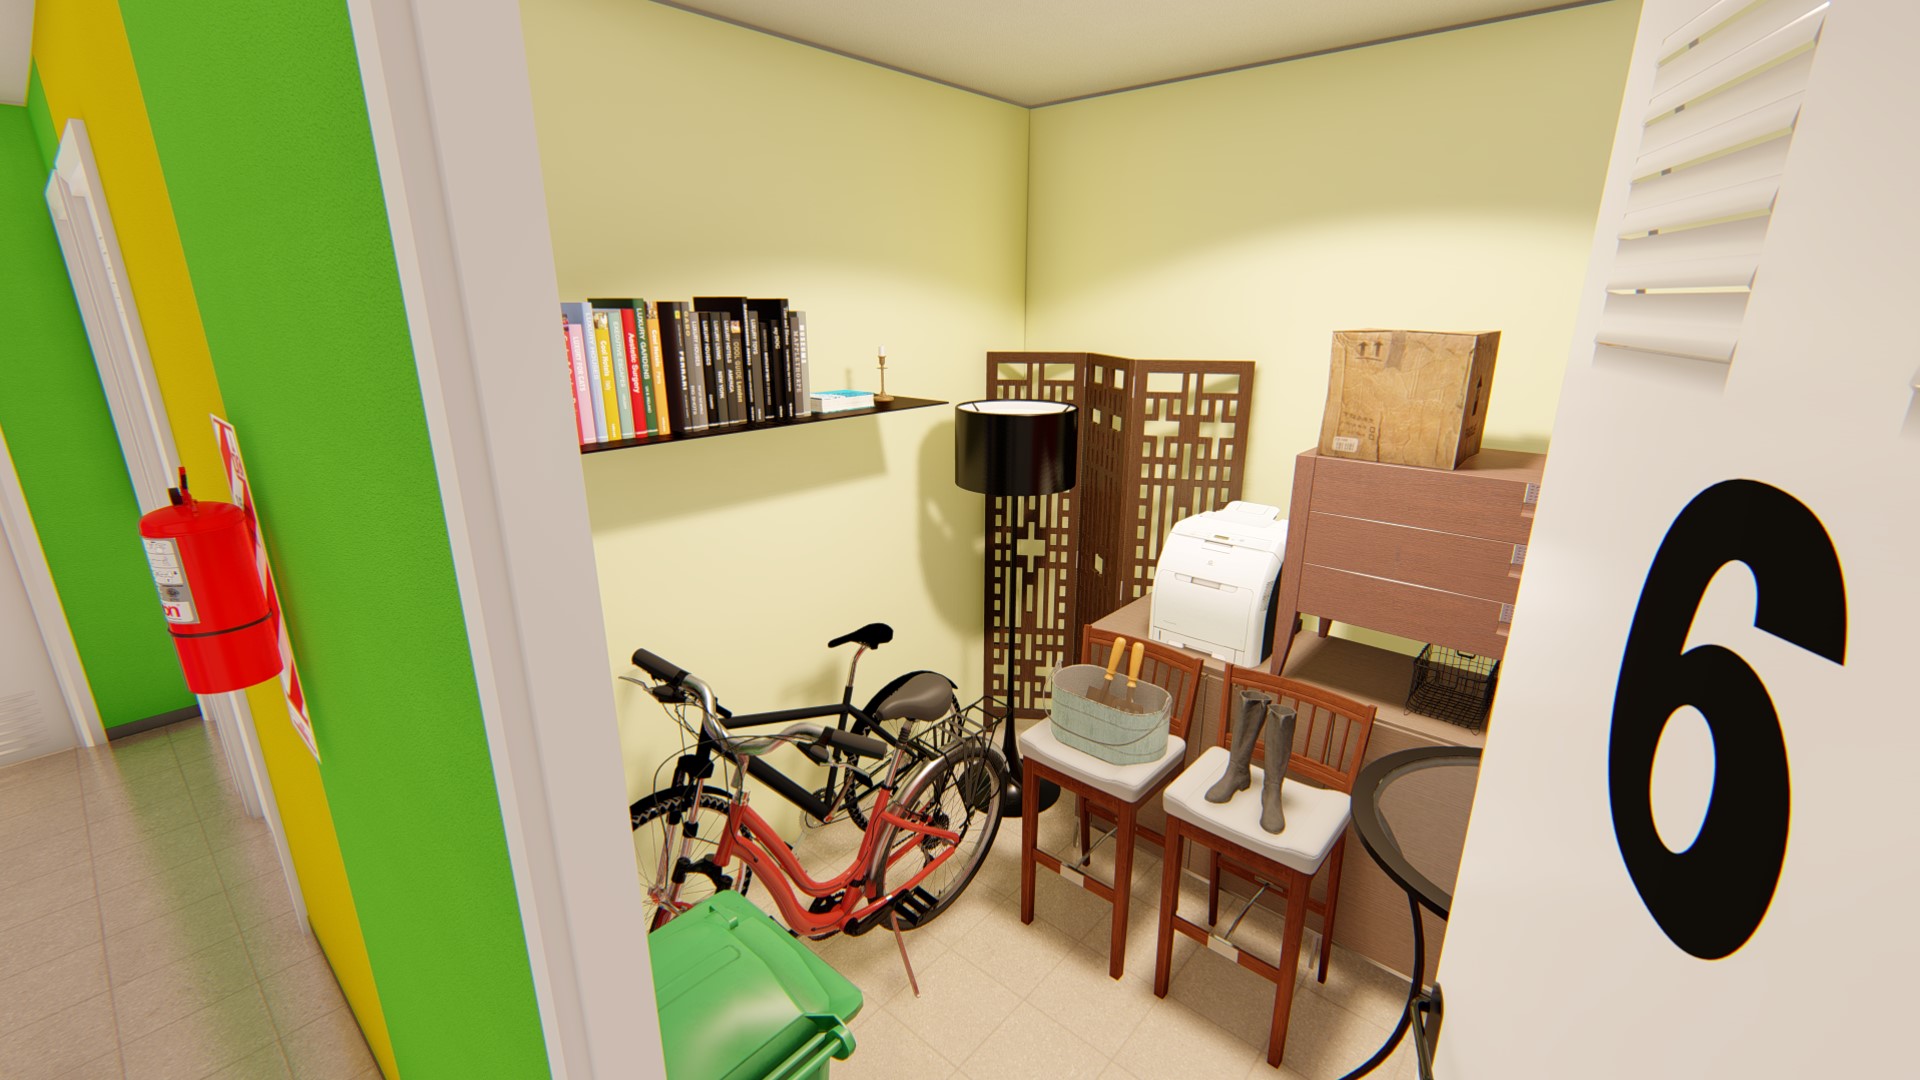 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Distrito Chamberí, Madrid»). «Distrito Chamberí» es un distrito de ese municipio según su ayuntamiento: las cifras son del municipio entero, no del distrito.
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,14 (fórmula 1.0.0). La nota de hoy es 4,22. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia una promoción de trasteros con estrategia de plusvalía: el dinero se destina a adquirir y transformar un local para convertirlo en unidades de almacenamiento, y el retorno sale de venderlas. La operación se monta como equity a través de una sociedad creada para el proyecto, en la que los inversores de la plataforma ponen la mayor parte del capital y el promotor una parte minoritaria. La plataforma es Urbanitae y el proyecto aparece como cerrado o reembolsado, es decir, el ciclo ya se ha completado. La nota global es de 2,14 sobre 10, con una confianza del 23 %, lejos del umbral del 60 % que se exige para dar un dato por asentado.
Ubicación
El proyecto se sitúa en el distrito de Chamberí, que aparece en el propio nombre con el que se publica. La documentación lo describe en una zona céntrica y muy poblada, con el barrio como mercado natural: el comprador final que señala es un residente de la zona que necesita espacio extra para guardar cosas, y contempla también a inversores que compren para alquilar. La ficha menciona un censo de población alto y muy poca oferta disponible de esta tipología en el entorno, apoyándose en testigos de venta, y las unidades tienen entrada directa desde la calle. Esas cifras no las tenemos, así que el entorno se cuenta aquí solo en términos cualitativos.
Economía
La operación es de capital: el vehículo se reparte entre los inversores de la plataforma, que aportan la mayor parte, y el promotor, que aporta una parte minoritaria con dinero propio y por tanto comparte el riesgo. El plazo de doce meses es el que resulta de nuestro cálculo a partir de sus cifras, e incluye la obra, la escrituración de las unidades y la liquidación de la sociedad. En ingresos, el plan consiste en vender las unidades terminadas: la documentación indica que la comercialización ya estaba en marcha y que había pre-reservas firmadas. No tenemos la rentabilidad anual ni las cifras de coste o de precio de venta, y el ticket mínimo tampoco lo tenemos.
Garantías y estructura
La inversión se canaliza por una sociedad creada solo para este proyecto, con una ampliación de capital en la que el promotor se queda con una participación minoritaria y los inversores de la plataforma con la mayoritaria; el promotor se encarga de la comercialización junto a una agencia del entorno. El vehículo es, por tanto, el soporte de la inversión, y el retorno depende de que las unidades se vendan. La licencia se gestiona mediante declaración responsable, sin abrir expediente ante la administración municipal, y después queda la supervisión de los trabajos ya ejecutados. La plataforma figura registrada como PSFP, condición que se apoya en el registro de la CNMV y no en una declaración de la propia plataforma sobre sí misma.
Situación comercial y salida
El dinero vuelve con la venta de las unidades y la posterior liquidación de la sociedad, no con un cupón: el inversor cobra según el resultado de esa comercialización. La documentación señala que la venta ya había empezado y que existían pre-reservas firmadas, con dos perfiles de comprador: residentes del entorno que necesitan guardar enseres e inversores que compren para alquilar. El proyecto figura como cerrado o reembolsado, así que ese recorrido ya ha terminado. La propia documentación avisa de que los plazos de una promoción se mueven en los dos sentidos y señala el riesgo de no alcanzar el ritmo de venta previsto ni los precios del plan de negocio.
Desventajas y riesgos
- Rentabilidad La rentabilidad pesa un 25 % y es la parte que más frena la nota: subnota 2,12, confianza del 20 % y banda baja. De los 2,5 puntos que puede aportar, aporta 0,53 y deja 1,97 sin sumar. No tenemos la rentabilidad anual; la documentación recoge una estimación del promotor de rentabilidad neta total, que no es lo mismo que una anual.
- Promotor El promotor pesa un 25 % y su subnota es 2,75, con una confianza del 40 %: banda baja, 0,69 puntos aportados de 2,5 y 1,81 perdidos. La documentación pone en su cuenta los riesgos de ejecución: retrasos de obra, desviaciones de costes fijos e imprevistos de construcción, y las trabas que pueden aparecer cuando el técnico municipal revisa lo construido para dar por buena la licencia.
- Licencia y preventas El mercado pesa un 20 %, con subnota 3,5 y confianza del 40 %: banda baja, aporta 0,7 de los 2,0 puntos posibles y deja 1,3 sin sumar. El propio plan reconoce el riesgo de no alcanzar el ritmo de venta previsto ni los precios del negocio, y el estudio de la zona se apoya en testigos de venta con poca oferta disponible, sin que tengamos sus cifras.
- Rentabilidad El plazo de doce meses que resulta de nuestro cálculo es una estimación, no un compromiso: la documentación avisa de que los calendarios de una promoción se mueven en los dos sentidos, y cualquier retraso de obra o de venta aleja la devolución del dinero.
Lo que no sabemos
- Garantías De las garantías no tenemos ningún dato: ni hipoteca, ni orden de prelación, ni avales, ni el rango de garantía, ni el LTV ni el LTV sobre edificio terminado. Es la dimensión que más peso tiene, un 30 %, y su ausencia deja 2,77 puntos sin aportar a la nota. Que falte no significa que el proyecto carezca de garantías: significa que no lo sabemos, y no afirmamos de quién es esa ausencia.
Conclusión
La nota queda en 2,14 sobre 10, con una confianza del 23 %, muy por debajo del umbral del 60 % que se marca para dar un dato por asentado: ninguna de las cuatro dimensiones llega a banda media y la de más peso, garantías, no tiene ningún dato. Lo que sí se sabe es una operación de equity a doce meses sobre una promoción de trasteros, ya cerrada y reembolsada, cuyo retorno dependía de vender las unidades; lo que no se sabe es con qué respaldo. Quien mire esto debería tratarlo como un caso de información incompleta, no como una valoración cerrada.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.