Análisis y valoración del proyecto Pozuelo de Alarcón| Proyecto Gestilar Estación II de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,96 /10 confianza global: 78 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Pozuelo de Alarcón, MadridModalidad Equity / plusvalíaImporte 450 000 €Plazo 33 mesesRentabilidad anual 15,88 %
Proyecto Urbanitae en Pozuelo de Alarcón, Madrid
Promoción residencial de obra nueva de 43 viviendas en Pozuelo de Alarcón, Madrid, en un edificio con dos portales, piscina, trasteros y dos plantas de garaje con 44 plazas. La operación es una coinversión en equity con el promotor Gestilar para desarrollar el proyecto, con una rentabilidad neta total estimada del 50% en 31-33 meses.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,92 con datos, en parte pesa el 25 % de la fórmula; aporta 2,23 de los 2,50 puntos que podría aportar
- Garantías 5,70 con datos, en parte pesa el 30 % de la fórmula; aporta 1,71 de los 3,00 puntos que podría aportar
- Promotor 5,30 con datos, en parte pesa el 25 % de la fórmula; aporta 1,32 de los 2,50 puntos que podría aportar
- Licencia y preventas 3,50 con datos, en parte pesa el 20 % de la fórmula; aporta 0,70 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Pozuelo de Alarcón, Madrid
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 450 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 15,88 %
- Plazo
- 33 meses
- Rentabilidad total
- 50,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 43 viviendas
- Valor objetivo de ventas
- 14 400 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- GESTILAR
- Proyectos previos del promotor
- 1 proyectos
- Capital propio del promotor
- 70,00 %
- Viviendas entregadas
- 2 000 viviendas
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
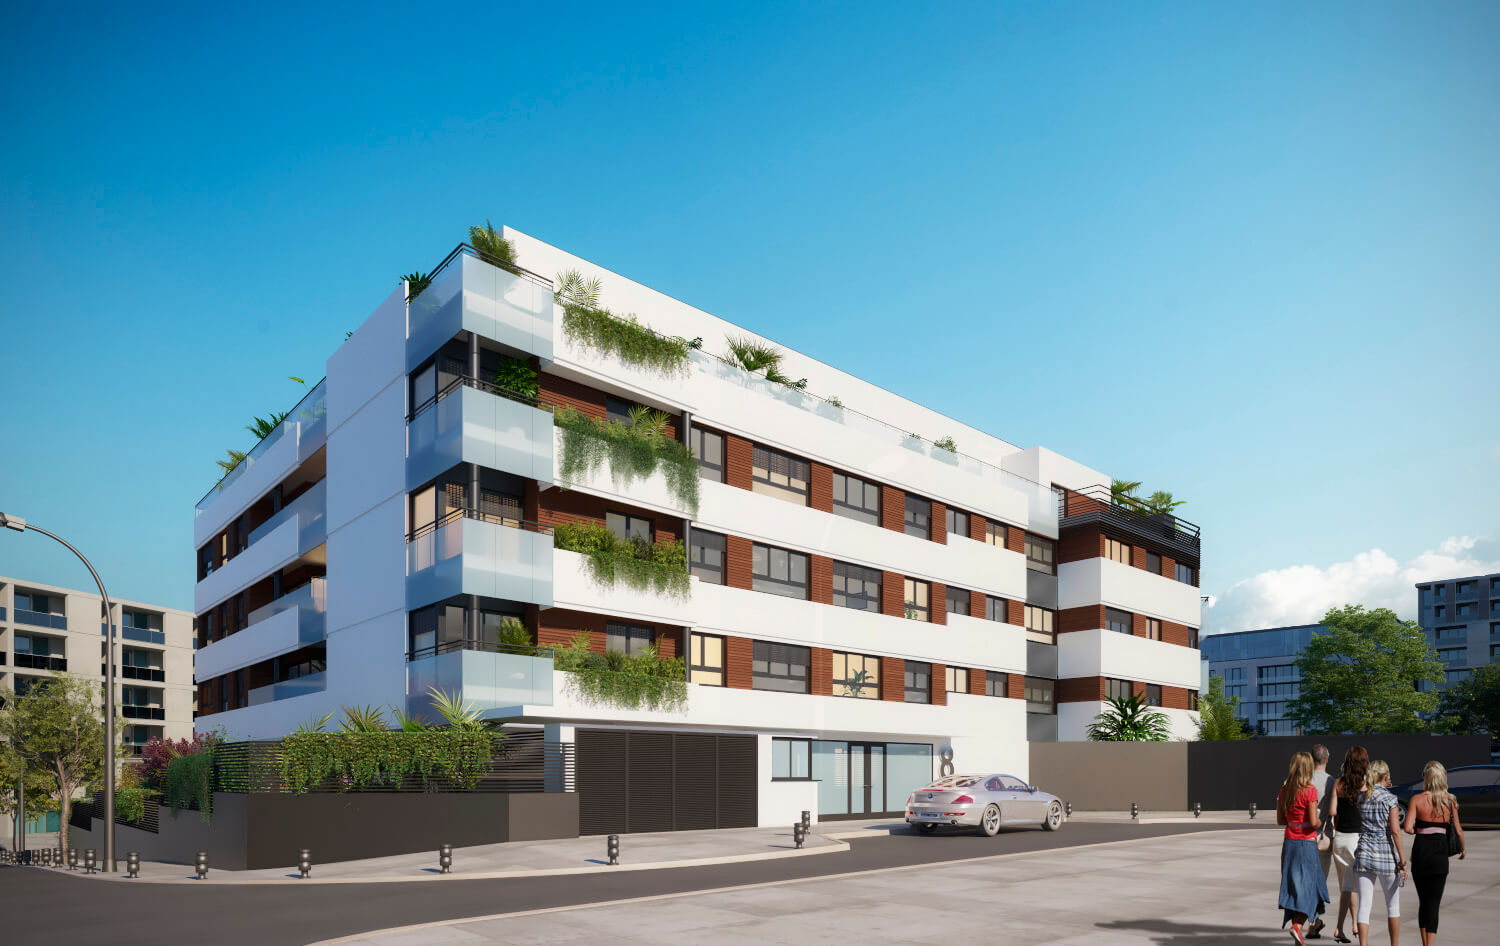 Imagen: Urbanitae
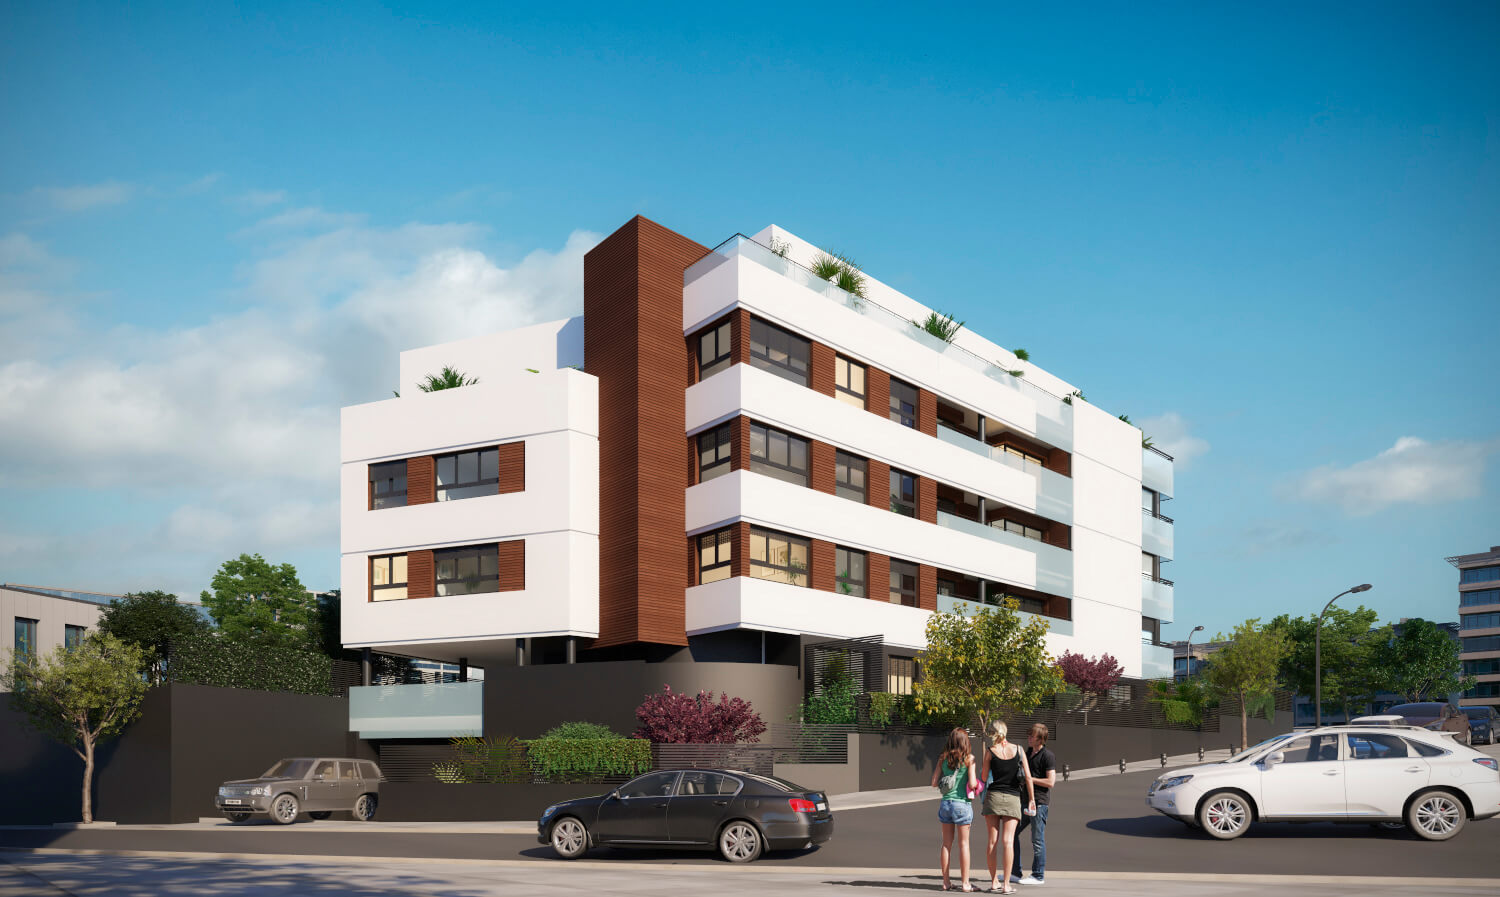 Imagen: Urbanitae
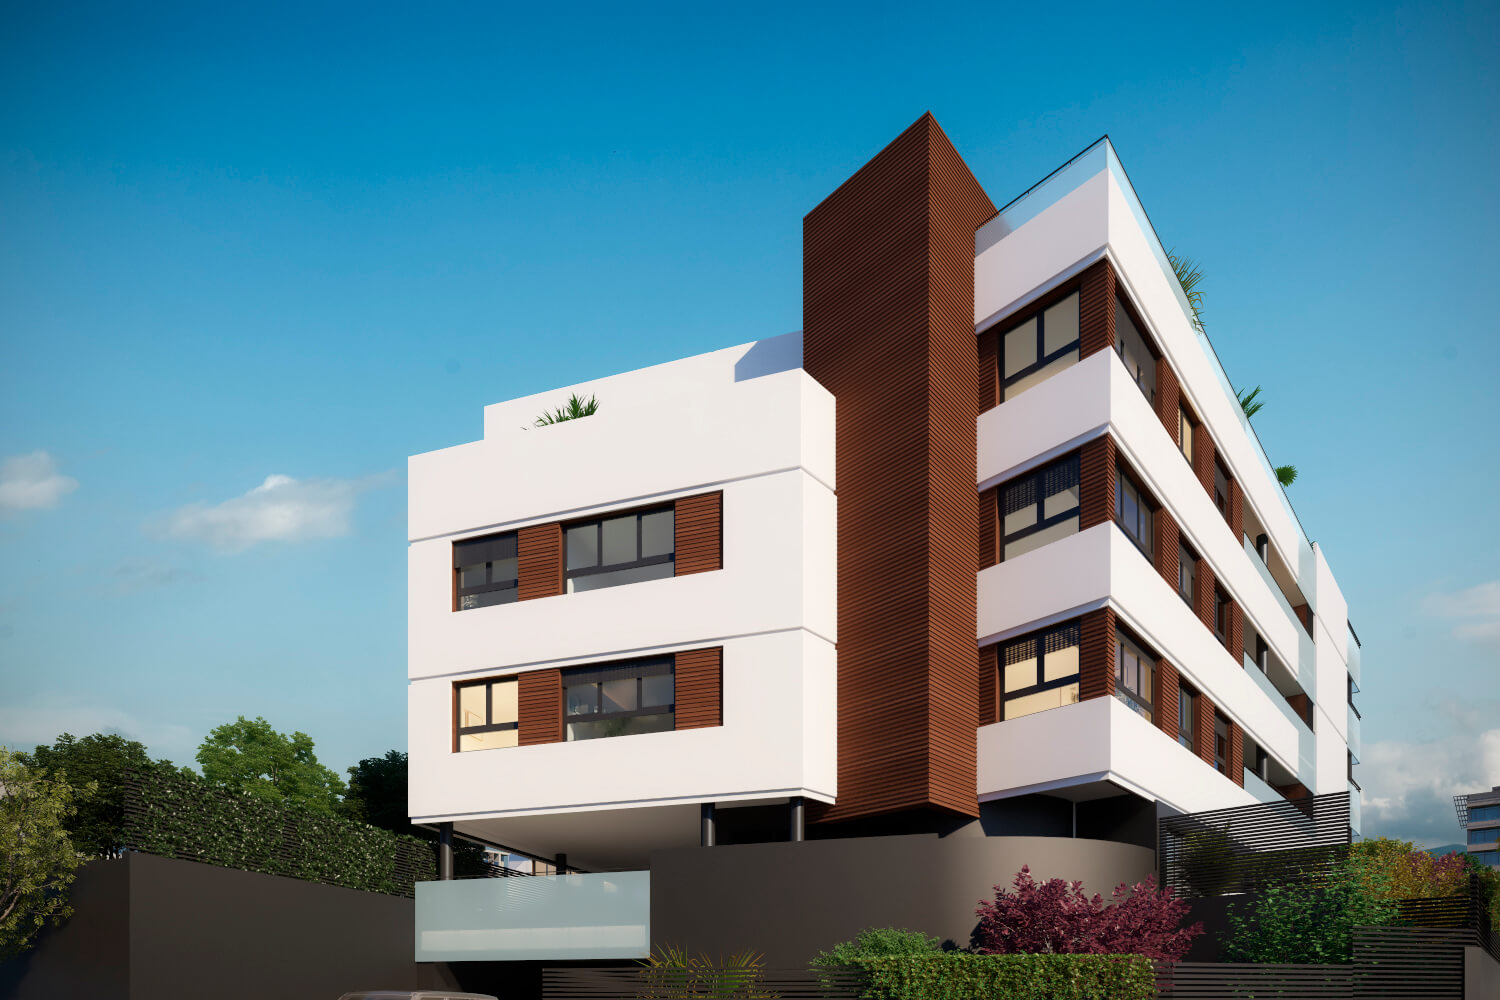 Imagen: Urbanitae
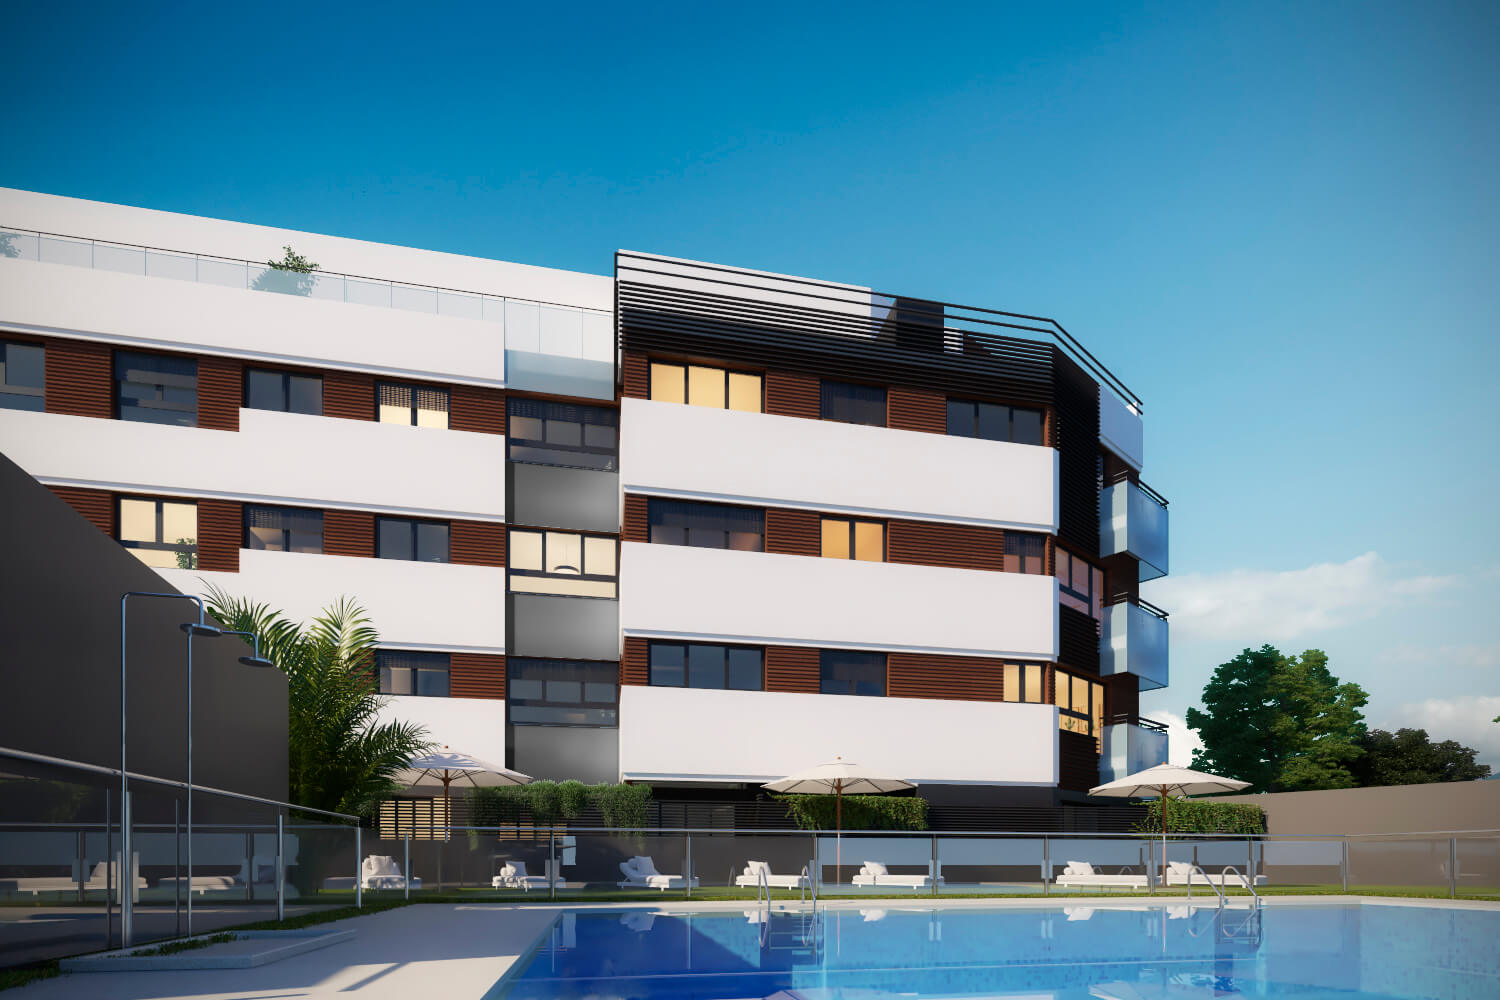 Imagen: Urbanitae
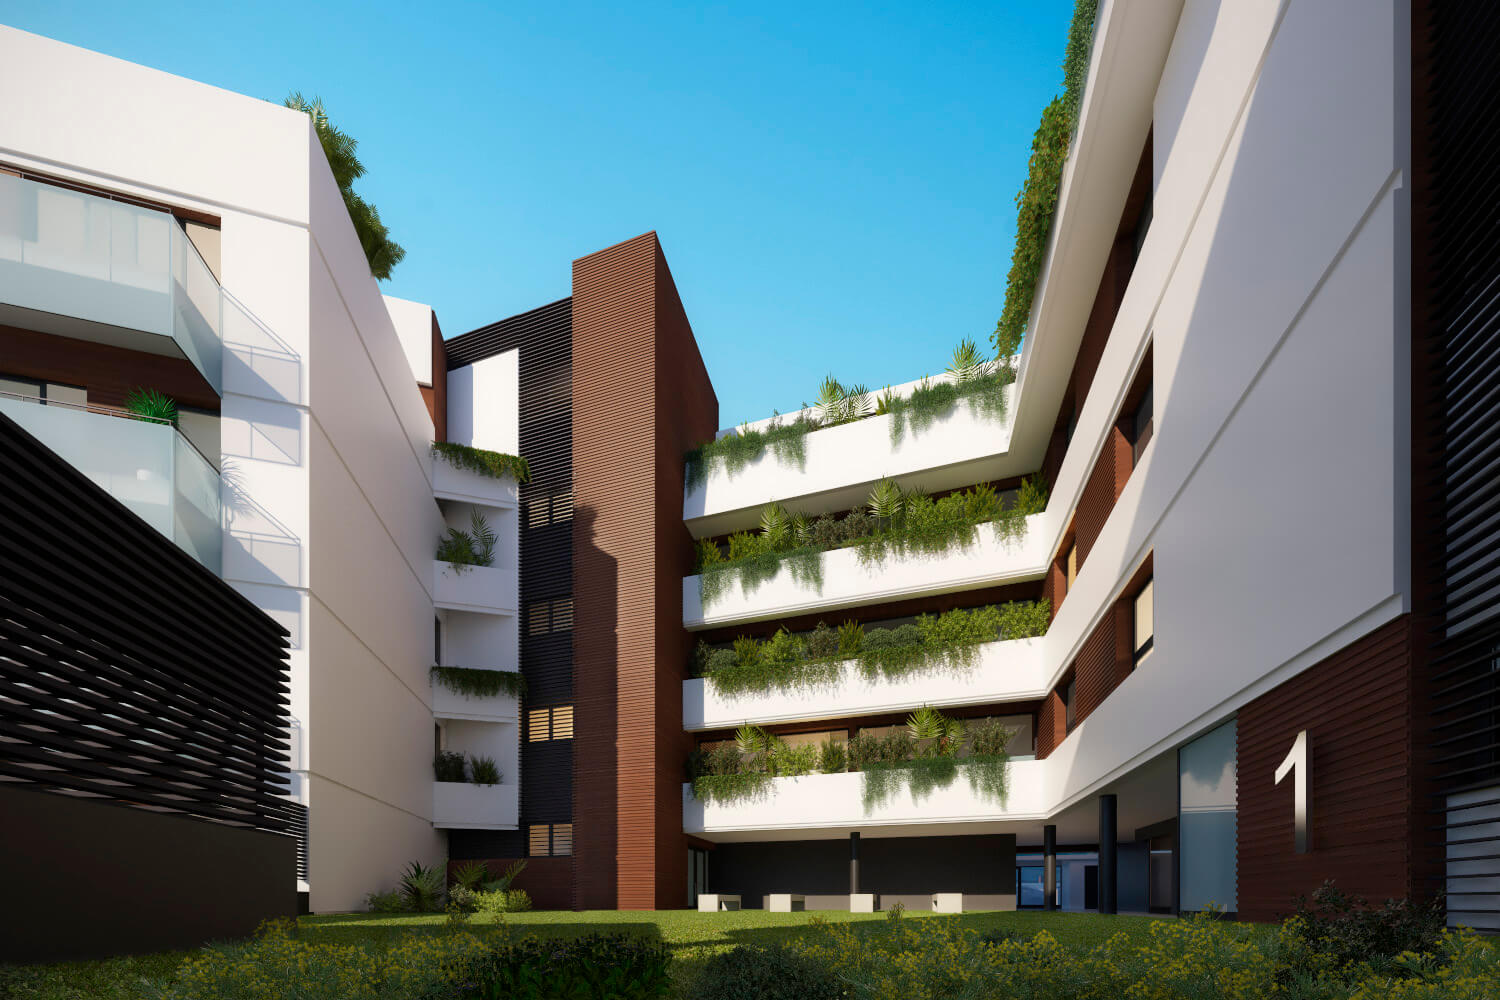 Imagen: Urbanitae
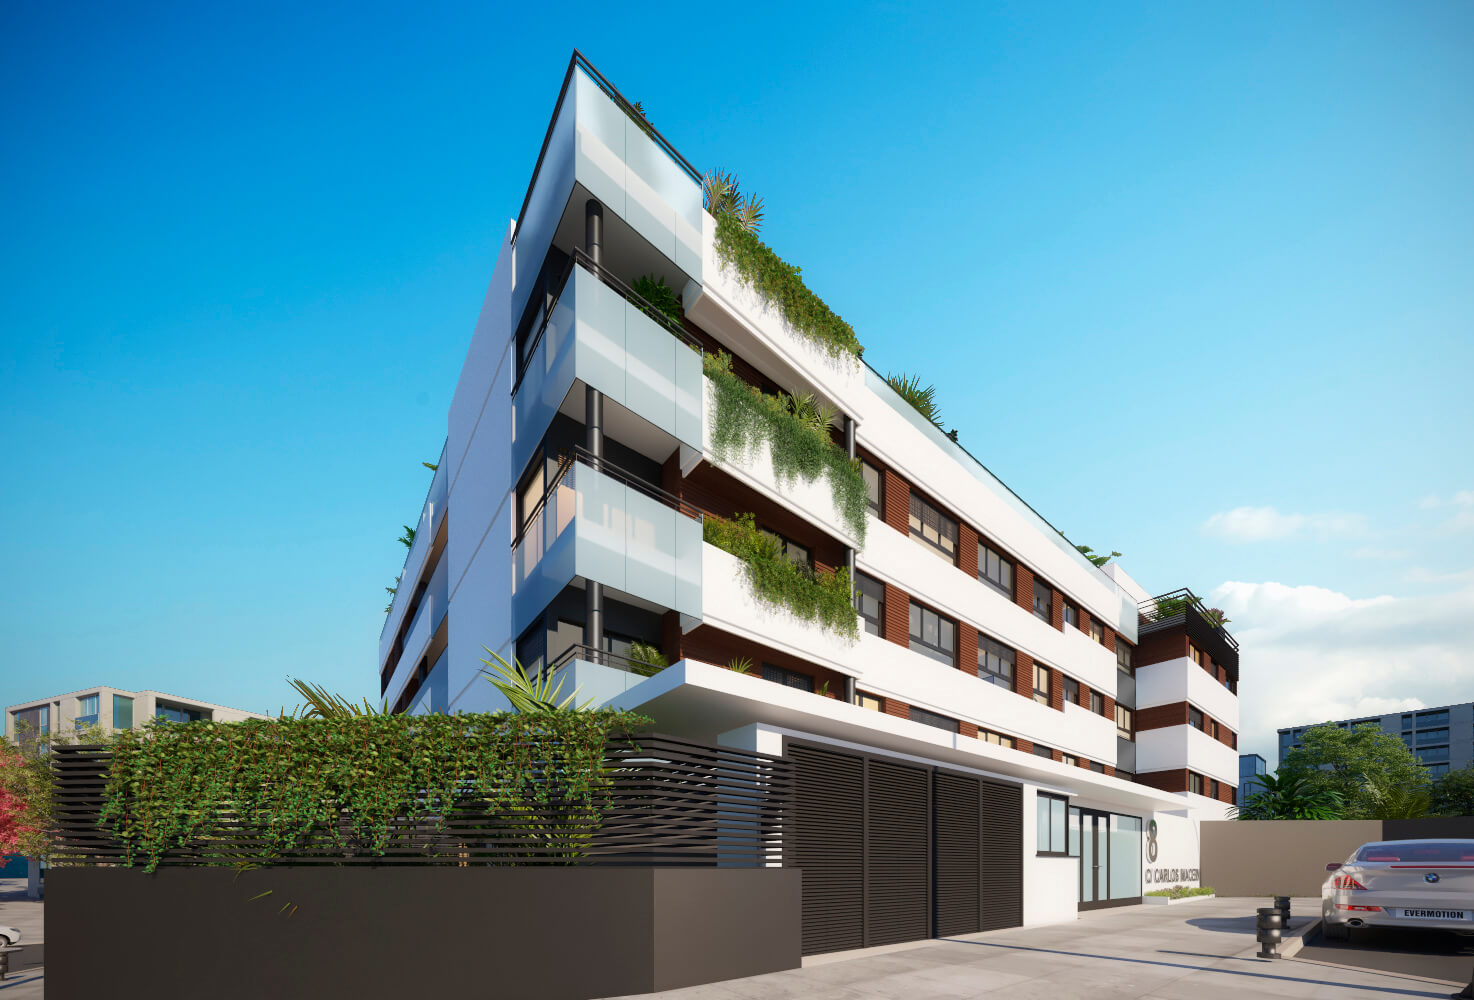 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Pozuelo de Alarcón (Madrid), código INE 28115, identificado a partir de la ubicación que publica la plataforma («Pozuelo de Alarcón, Madrid»).
- Población
- 89 770 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 30 524 € al año renta de 2023 El 100 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 206 €/m² segundo trimestre de 2026; 324 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 1 927 personas septiembre de 2026 2,1 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,96 (fórmula 1.0.0). La nota de hoy es 5,96. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Operación de coinversión en equity para desarrollar una promoción residencial de obra nueva en Pozuelo de Alarcón, liderada por el promotor Gestilar. Los inversores de Urbanitae entran mediante una ampliación de capital en una sociedad constituida para este proyecto, que a su vez participa en la sociedad promotora: no es un préstamo, sino una participación en el resultado de la promoción. El objetivo es vender las viviendas ya construidas y repartir el beneficio tras liquidar la sociedad. El plazo estimado que manejamos es de 33 meses, derivado por nosotros de otras cifras. Urbanitae figura registrada como PSFP.
Ubicación
El proyecto se sitúa en Pozuelo de Alarcón, en el área del Antiguo Matadero, a pocos metros de la estación de tren y en el centro del municipio. La documentación describe la zona como un área urbana consolidada, con un centro de carácter histórico y urbanizaciones en la periferia, y destaca su nivel de renta por habitante como el más alto del país. El planeamiento del ámbito busca transformar un espacio de carácter industrial ya degradado. La documentación menciona promociones de tipología similar en comercialización en el entorno, sin detallar precios ni comparables concretos.
Economía
El equity previsto se reparte entre el promotor, que aporta la mayor parte, una primera fase ya levantada en Urbanitae y esta ronda; los inversores de esta ronda toman una participación minoritaria en la sociedad promotora. Los ingresos dependen de la venta de las viviendas: la documentación describe un ingreso total esperado por la promoción y una rentabilidad neta estimada por el propio promotor, y ninguna de esas dos cifras consta entre los datos que manejamos. La rentabilidad anual tampoco consta. La dimensión de rentabilidad puntúa 1,65 en banda baja, con una confianza del 20 %, y aporta 0,41 de los 2,5 puntos posibles. El plazo de 33 meses lo calculamos nosotros.
Garantías y estructura
La operación se articula como equity, no como deuda: los inversores entran en el capital de una sociedad que participa en la sociedad promotora, de modo que no consta hipoteca ni orden de prelación a su favor. La documentación indica que el solar ya pertenece al promotor, adquirido con pagos aplazados, y que está prevista la entrada de una entidad bancaria para financiar la obra y parte del coste del suelo. No tenemos ningún dato sobre garantías, LTV de la primera disposición ni LTV sobre edificio terminado. La dimensión de garantías no puntúa y deja de aportar 2,77 puntos de los 3,0 posibles.
Situación comercial y salida
La comercialización de las viviendas está prevista para las próximas semanas según la documentación, aunque el promotor valora retrasar su inicio. La documentación señala que en el entorno hay promociones de tipología similar ya en comercialización con niveles altos de preventas, y que existe un estudio de mercado sobre la razonabilidad de los precios planteados. El capital se devuelve y los beneficios se reparten con la liquidación de la sociedad, una vez entregadas las viviendas; el plazo estimado es de 33 meses según nuestro cálculo. La dimensión de mercado puntúa 3,5 en banda baja con una confianza del 40 %.
Ventajas
- Promotor La operación está liderada por Gestilar, un promotor con presencia en varios mercados de la península y experiencia en la cadena del ciclo inmobiliario, según la documentación. Es la dimensión mejor valorada del análisis: subnota 6,5, banda media, y aporta 1,62 de los 2,5 puntos posibles.
- Promotor El promotor aporta la mayor parte del equity y asume la gestión, la comercialización y la construcción a través de filiales del grupo, lo que alinea su interés con el de los coinversores. Su confianza en el análisis es del 40 %, la más alta junto con la de mercado.
Desventajas y riesgos
- Rentabilidad El retorno depende de vender las viviendas a los precios y ritmos previstos. La documentación reconoce el riesgo de no alcanzar los precios del plan de negocio y de que el ritmo de ventas retrase el calendario. La dimensión de rentabilidad puntúa 1,65 en banda baja con una confianza del 20 %, y aporta 0,41 de 2,5 puntos: es uno de los dos mayores lastres de la nota.
- Licencia y preventas Los precios de venta previstos se apoyan en un estudio de mercado y en promociones comparables del entorno, pero la dimensión de mercado puntúa 3,5 en banda baja con una confianza del 40 % y deja de aportar 1,3 de los 2,0 puntos posibles. Un inversor debería mirar con detalle si esos precios se sostienen.
- Promotor La documentación advierte de que la financiación bancaria prevista puede no llegar y de que, si eso ocurre, la participación de los inversores se diluiría. La dimensión de promotor, aun siendo la mejor valorada, está en banda media con una confianza del 40 % y deja de aportar 0,88 de los 2,5 puntos posibles.
- Rentabilidad El plazo estimado de 33 meses lo derivamos nosotros de otras cifras, y la propia documentación advierte de que los plazos de una promoción pueden moverse al alza y a la baja. Un retraso en la licencia o en la construcción desplaza la devolución del capital, que no llega hasta la liquidación de la sociedad.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni rango de garantía, ni LTV de la primera disposición, ni LTV sobre edificio terminado. Esta dimensión pesa un 30 % y deja de aportar 2,77 puntos de los 3,0 posibles, la mayor pérdida del análisis. Que no tengamos el dato no significa que no exista ni que sea malo: es desconocido, y de quién es esa ausencia no lo afirmamos.
Conclusión
La nota es 2,96 sobre 10, con una confianza del 23 %, muy por debajo del umbral del 60 % que marcaría un análisis con base suficiente. Los dos frenos principales son la ausencia total de datos de garantías y una rentabilidad que puntúa en banda baja con muy poca confianza. La mejor baza es el promotor, en banda media. Se trata de una inversión en equity: quien entre asume el riesgo de la promoción, no un préstamo con garantía.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.