Análisis y valoración del proyecto Javea | Proyecto Corinthia de Urbanitae en Alicante, Comunidad Valenciana
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,62 /10 confianza global: 82 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Avenida de Augusta 16. Jávea, Alicante, Comunidad ValencianaModalidad Equity / plusvalíaImporte 635 000 €Plazo 24 mesesRentabilidad anual 16,18 %
Proyecto Urbanitae en Alicante, Comunidad Valenciana
Promoción de 12 viviendas de obra nueva en Jávea, Alicante, con 14 plazas de garaje y 12 trasteros. La inversión se realiza vía equity mediante ampliación de capital, con el promotor aportando alrededor del 20% del capital total.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,20 con datos, en parte pesa el 25 % de la fórmula; aporta 2,30 de los 2,50 puntos que podría aportar
- Garantías 5,52 con datos, en parte pesa el 30 % de la fórmula; aporta 1,66 de los 3,00 puntos que podría aportar
- Promotor 6,20 con datos, en parte pesa el 25 % de la fórmula; aporta 1,55 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,58 con datos, en parte pesa el 20 % de la fórmula; aporta 1,12 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Avenida de Augusta 16. Jávea, Alicante, Comunidad Valenciana
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 635 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 16,18 %
- Plazo
- 24 meses
- Rentabilidad total
- 35,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 12 viviendas
- Valor objetivo de ventas
- 4 580 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- White Investing
- Proyectos previos del promotor
- 14 proyectos
- Capital propio del promotor
- 20,00 %
- Viviendas entregadas
- 2 000 viviendas
- Años de experiencia
- 25 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 41,67 %
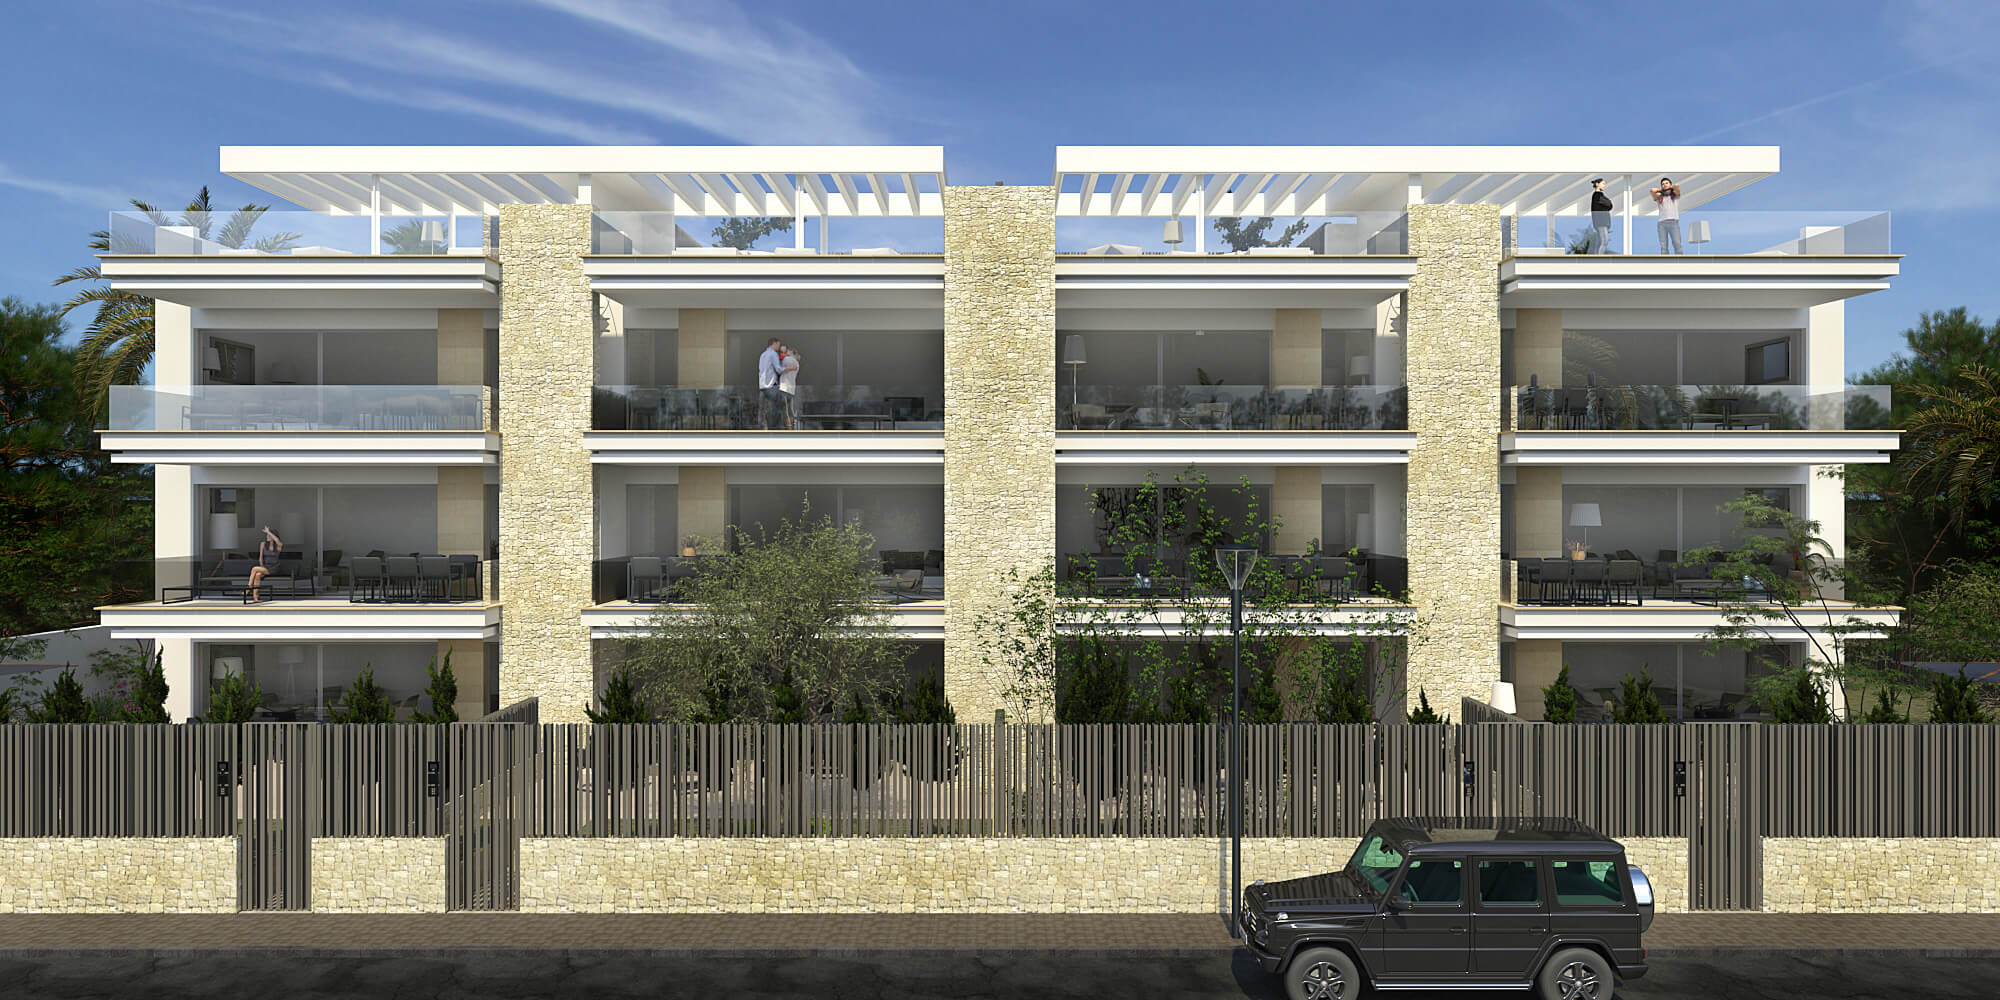 Imagen: Urbanitae
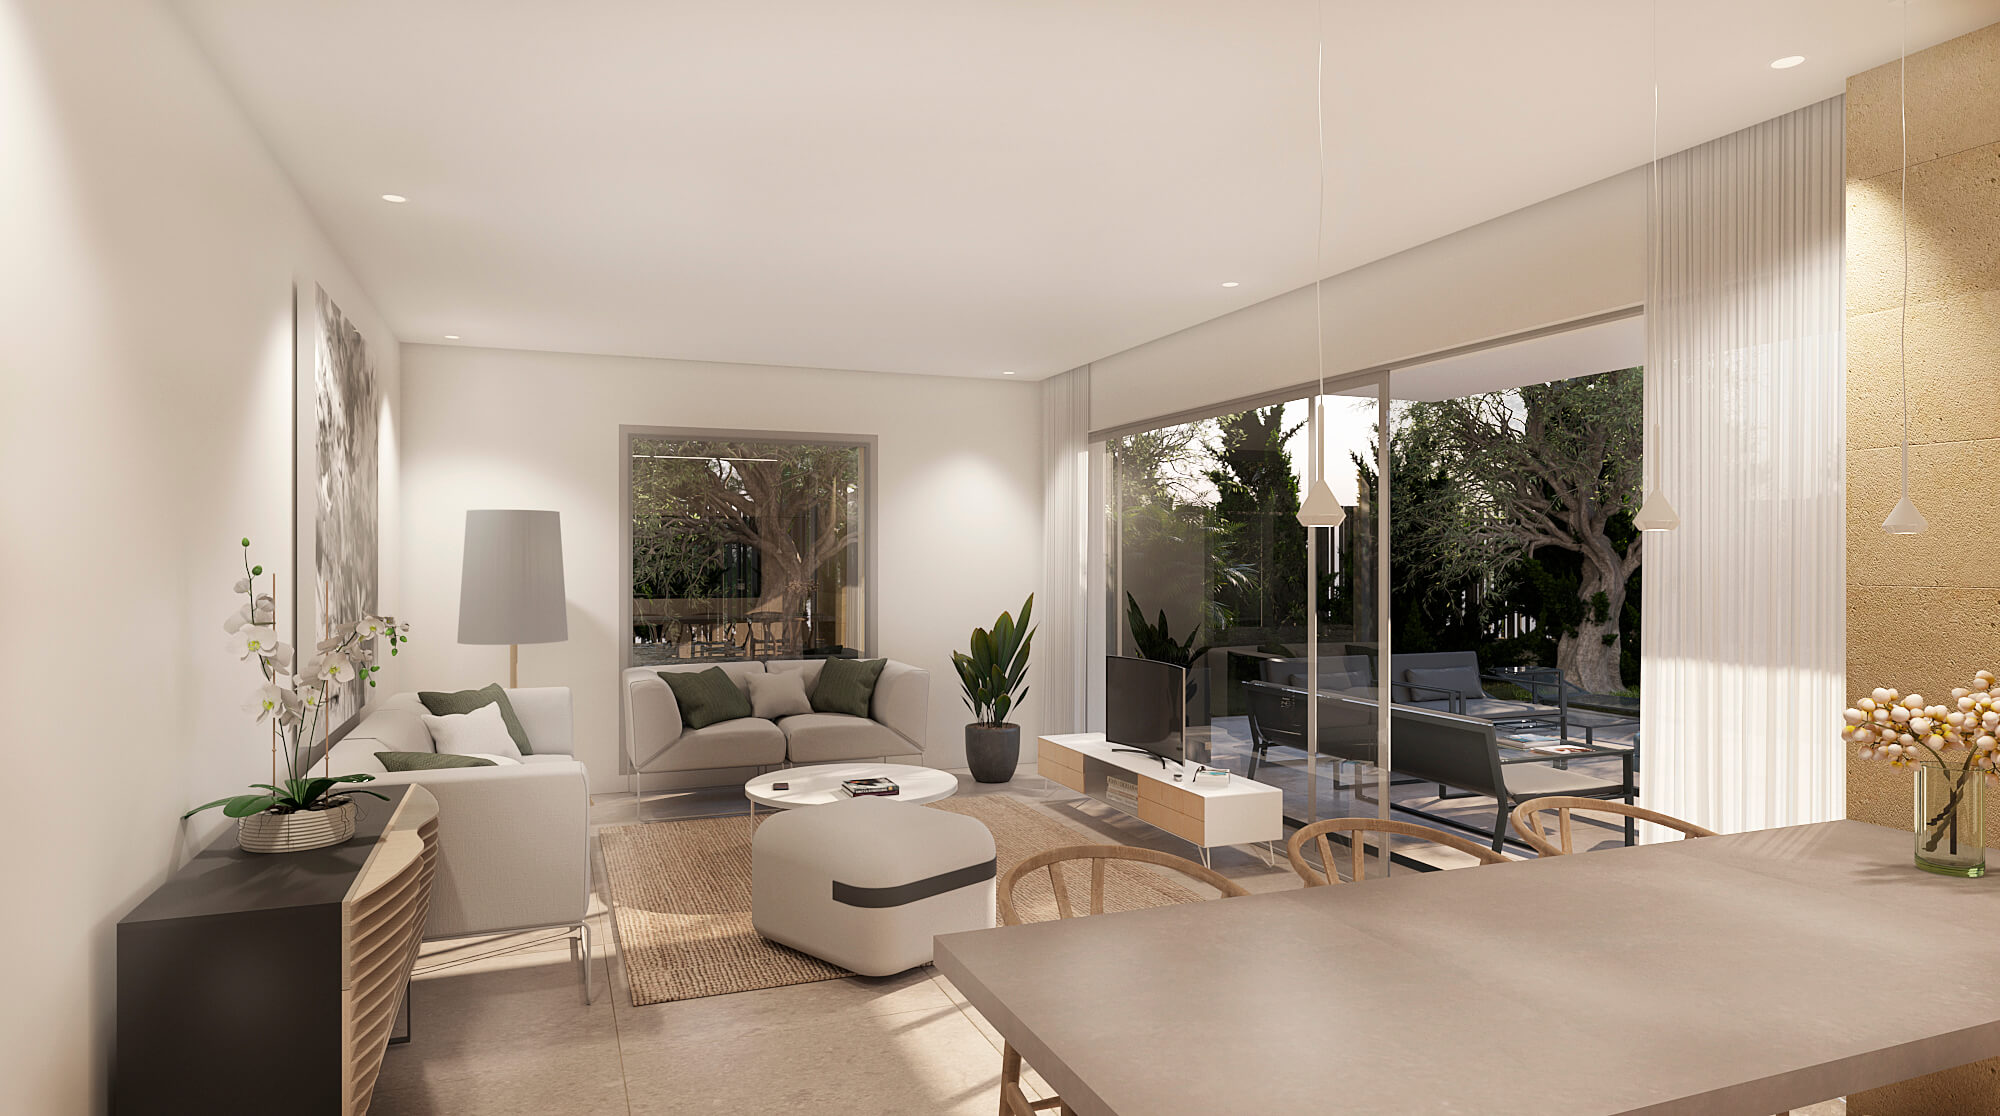 Imagen: Urbanitae
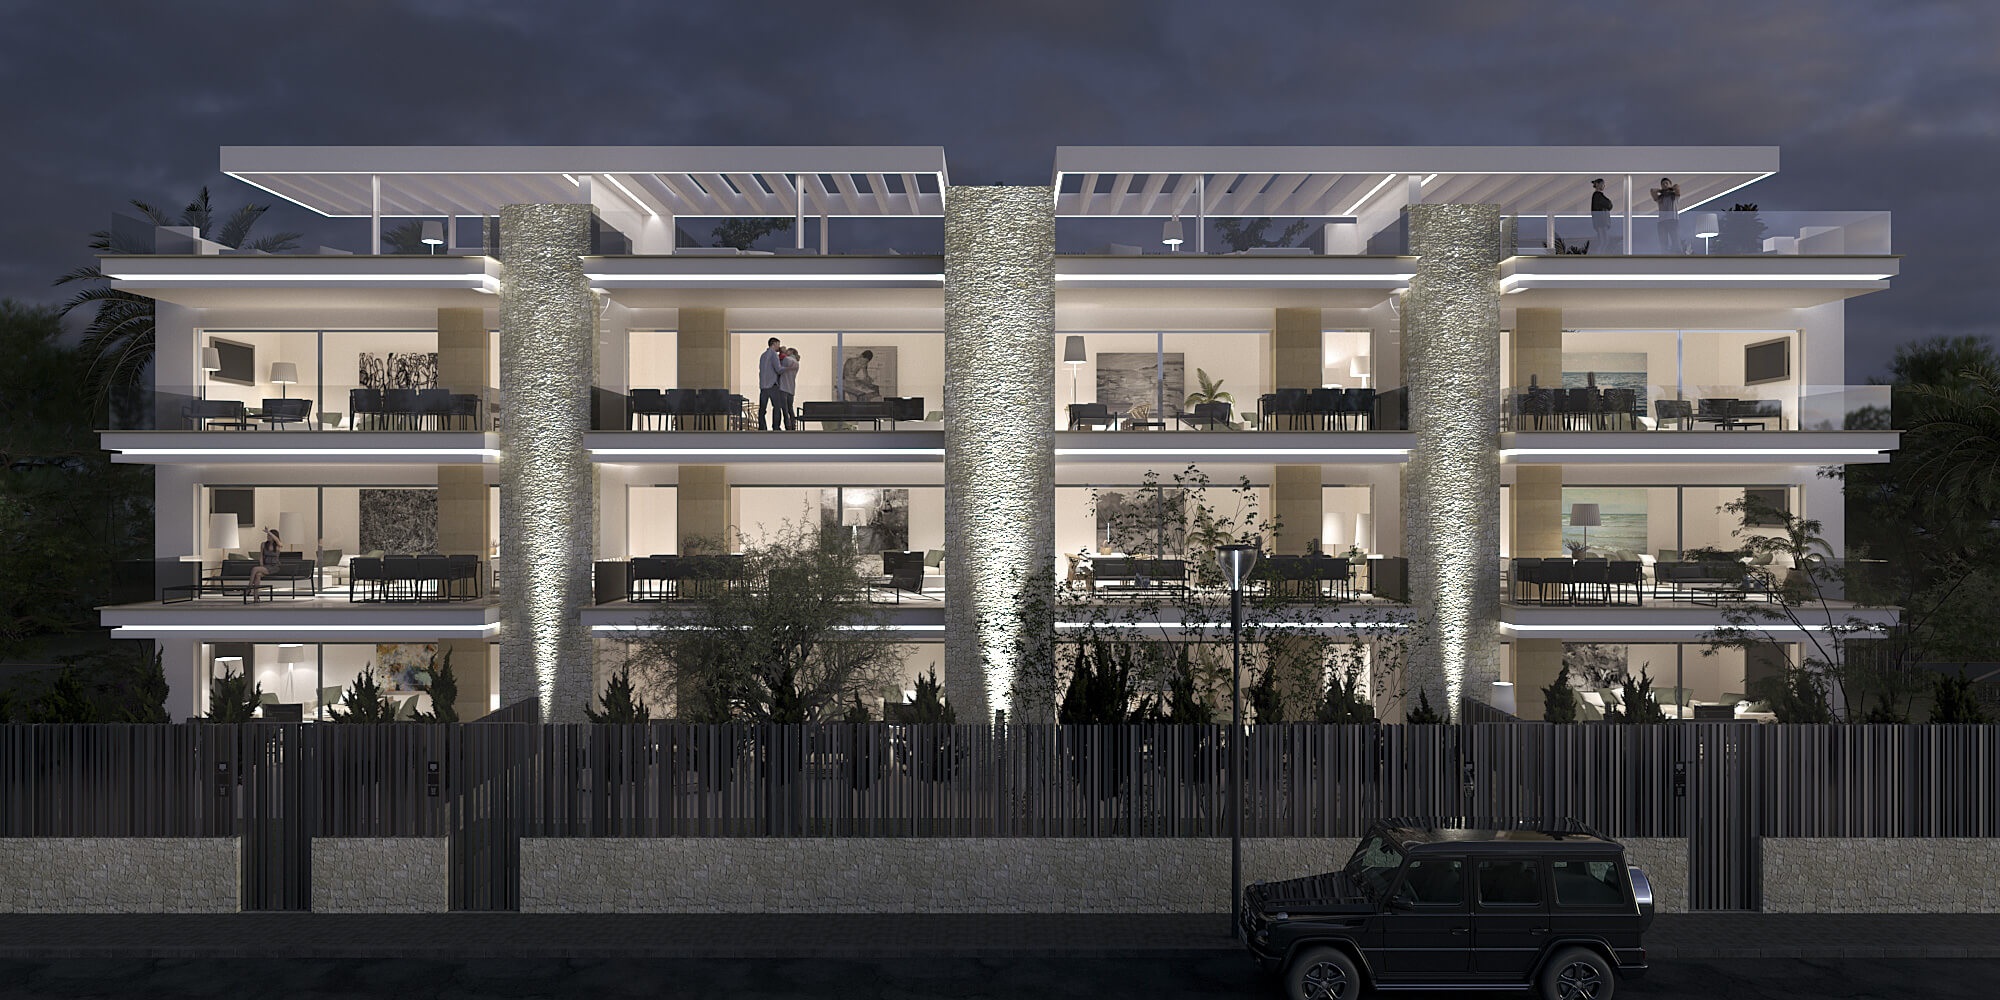 Imagen: Urbanitae
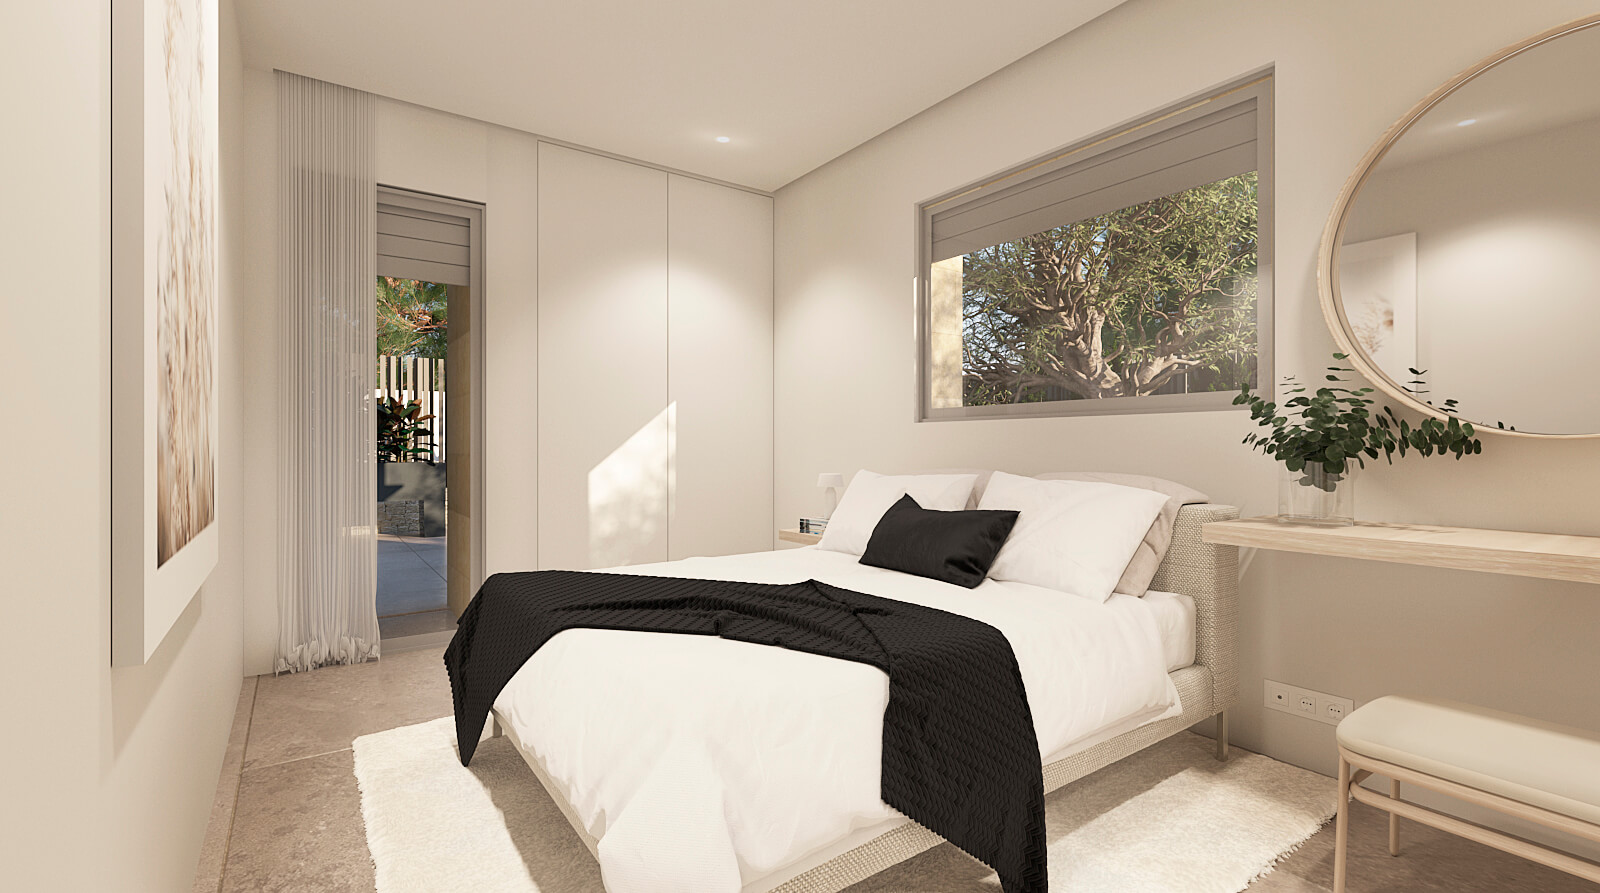 Imagen: Urbanitae
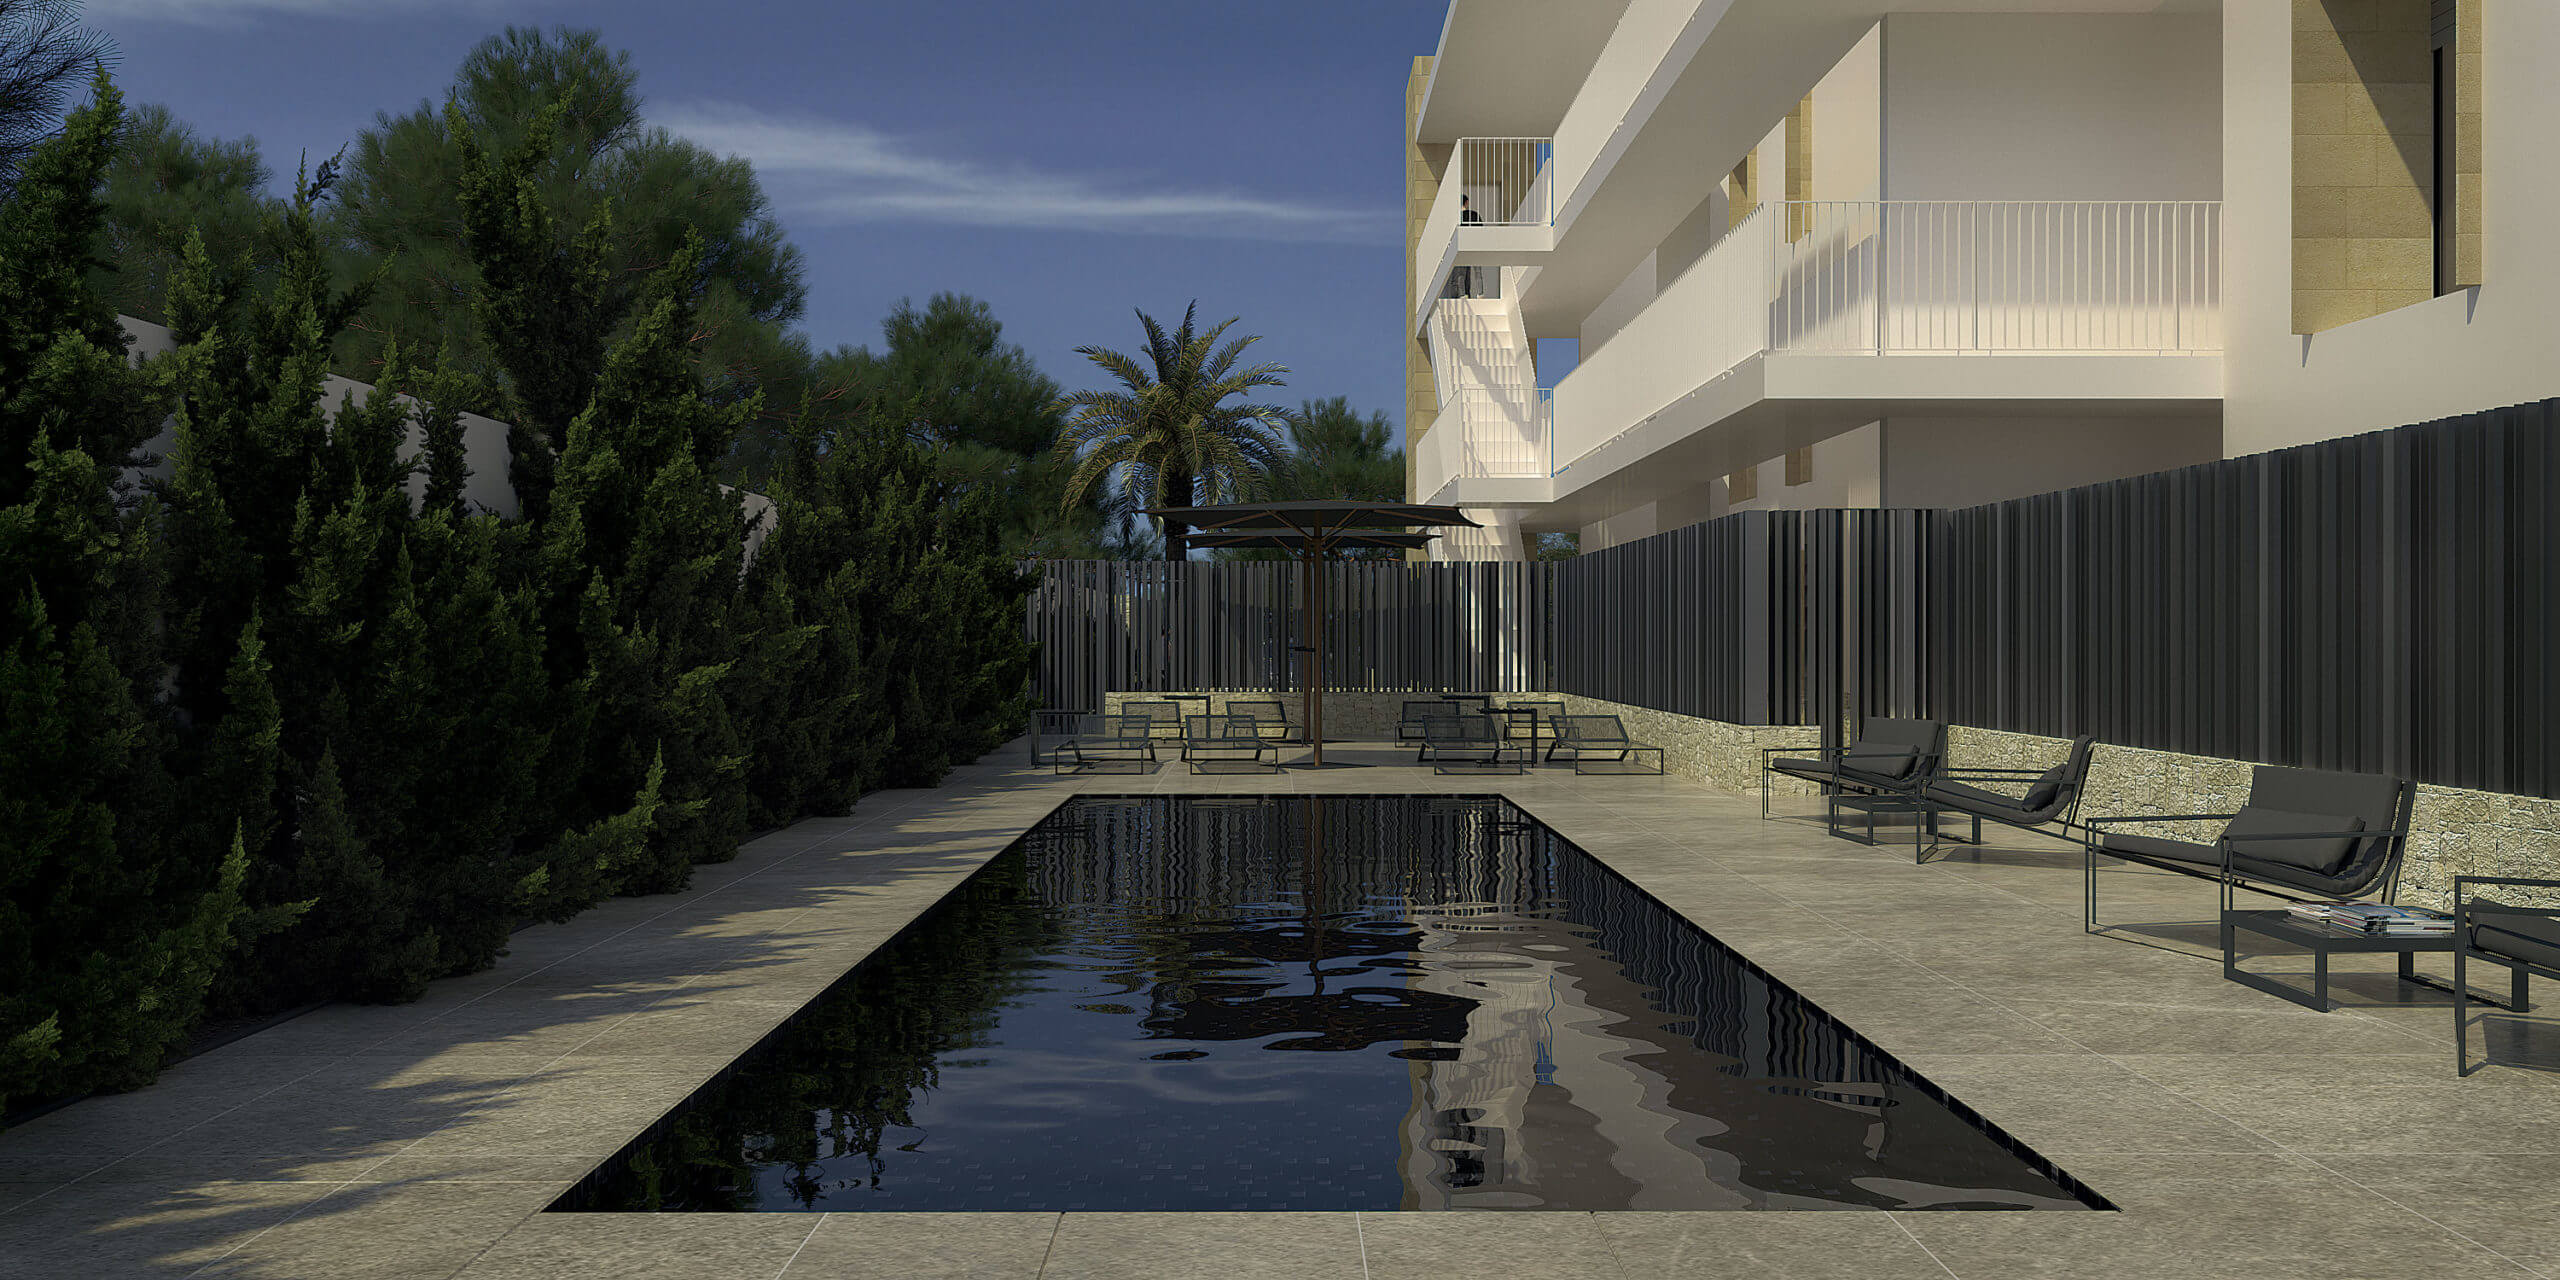 Imagen: Urbanitae
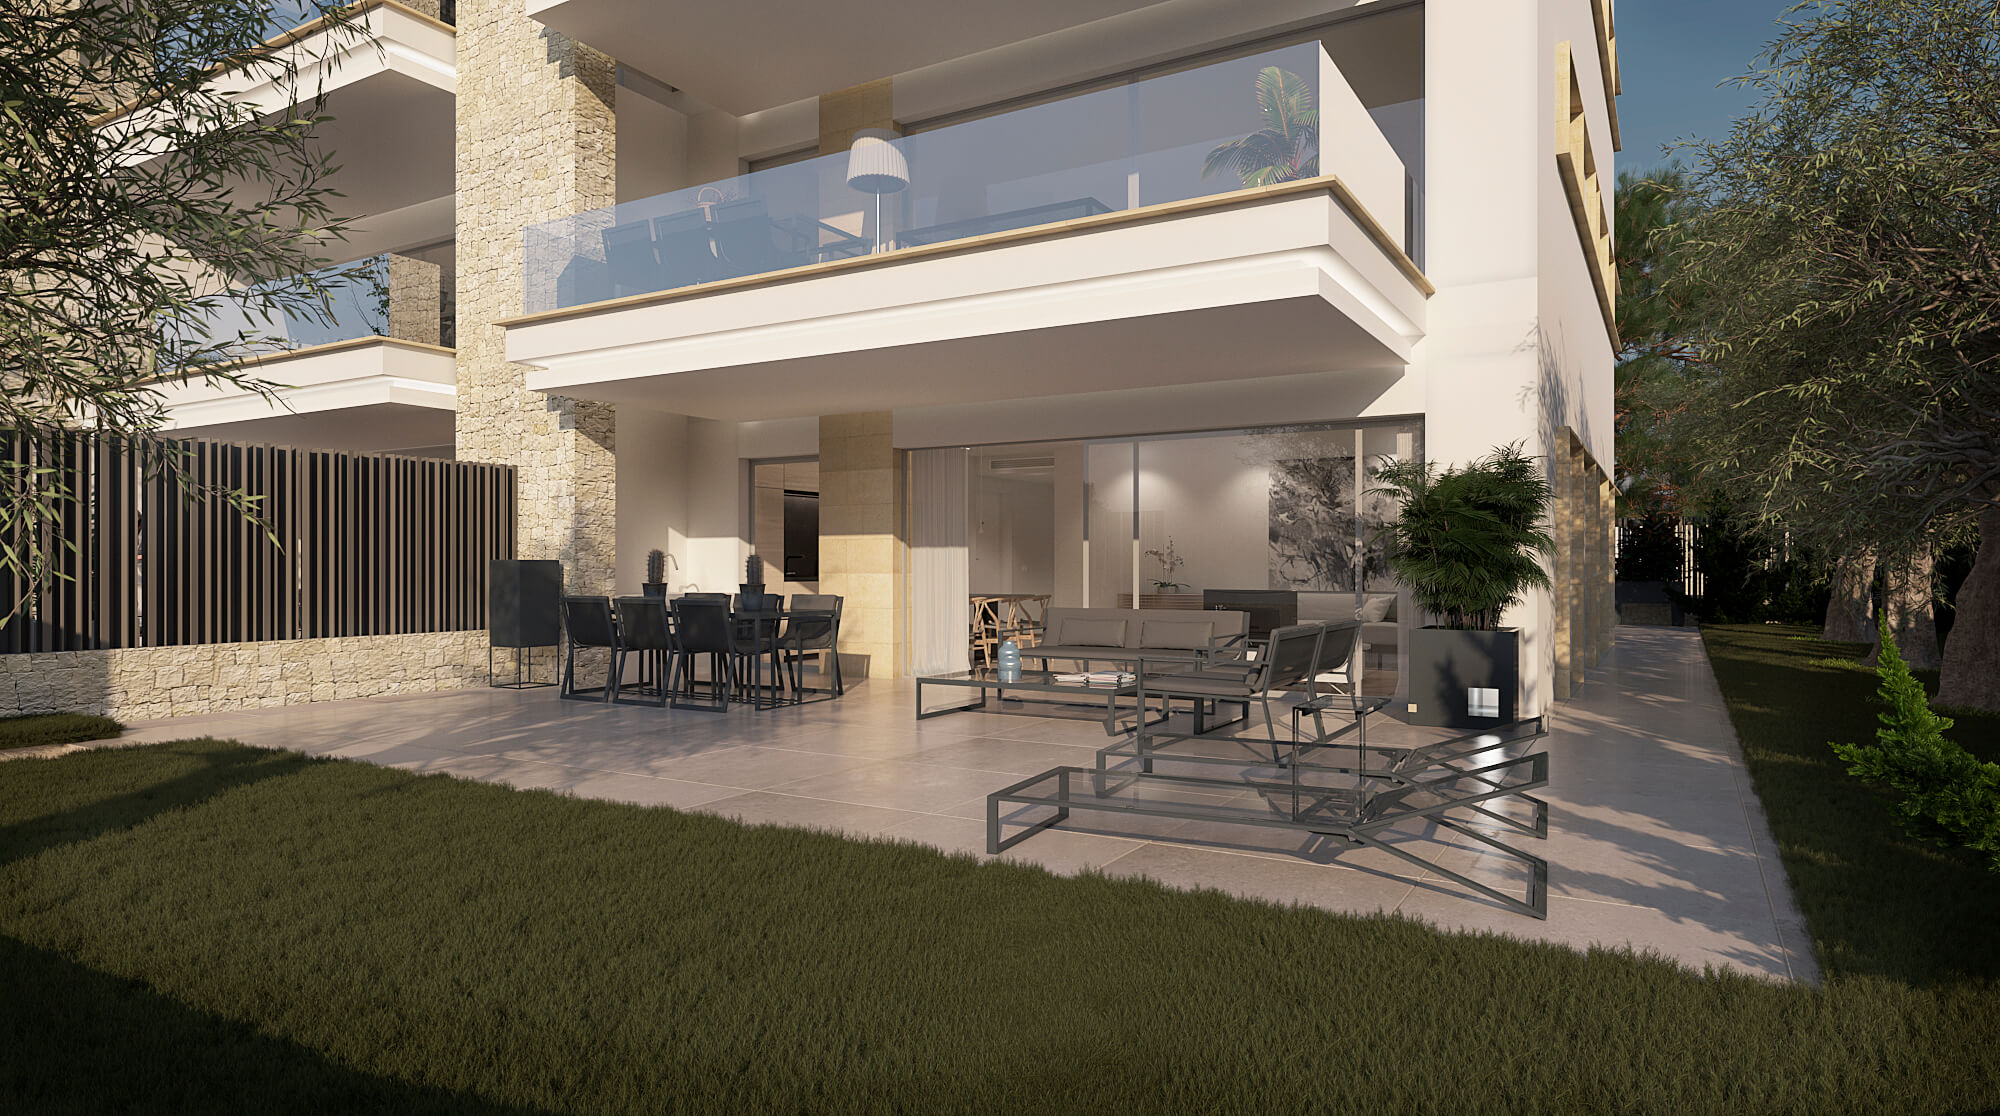 Imagen: Urbanitae
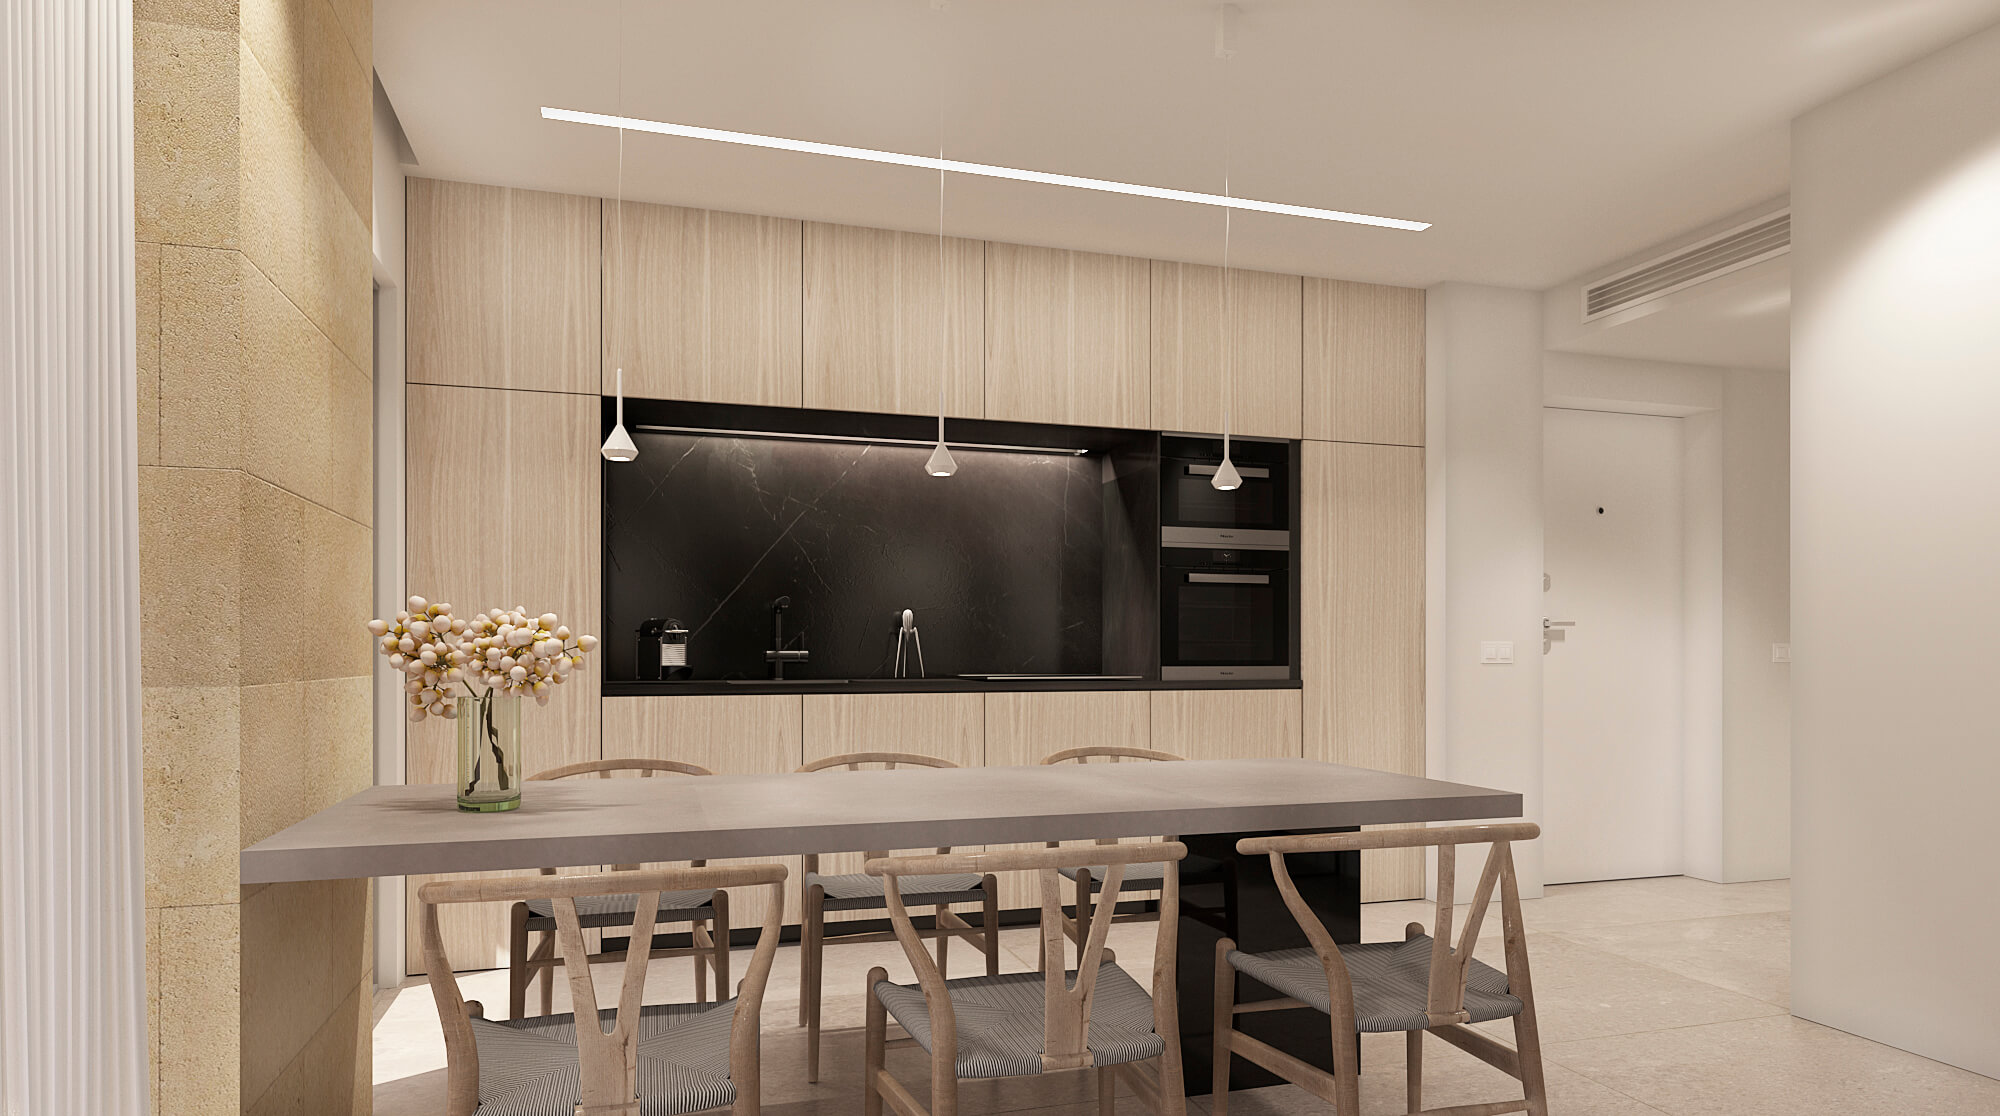 Imagen: Urbanitae
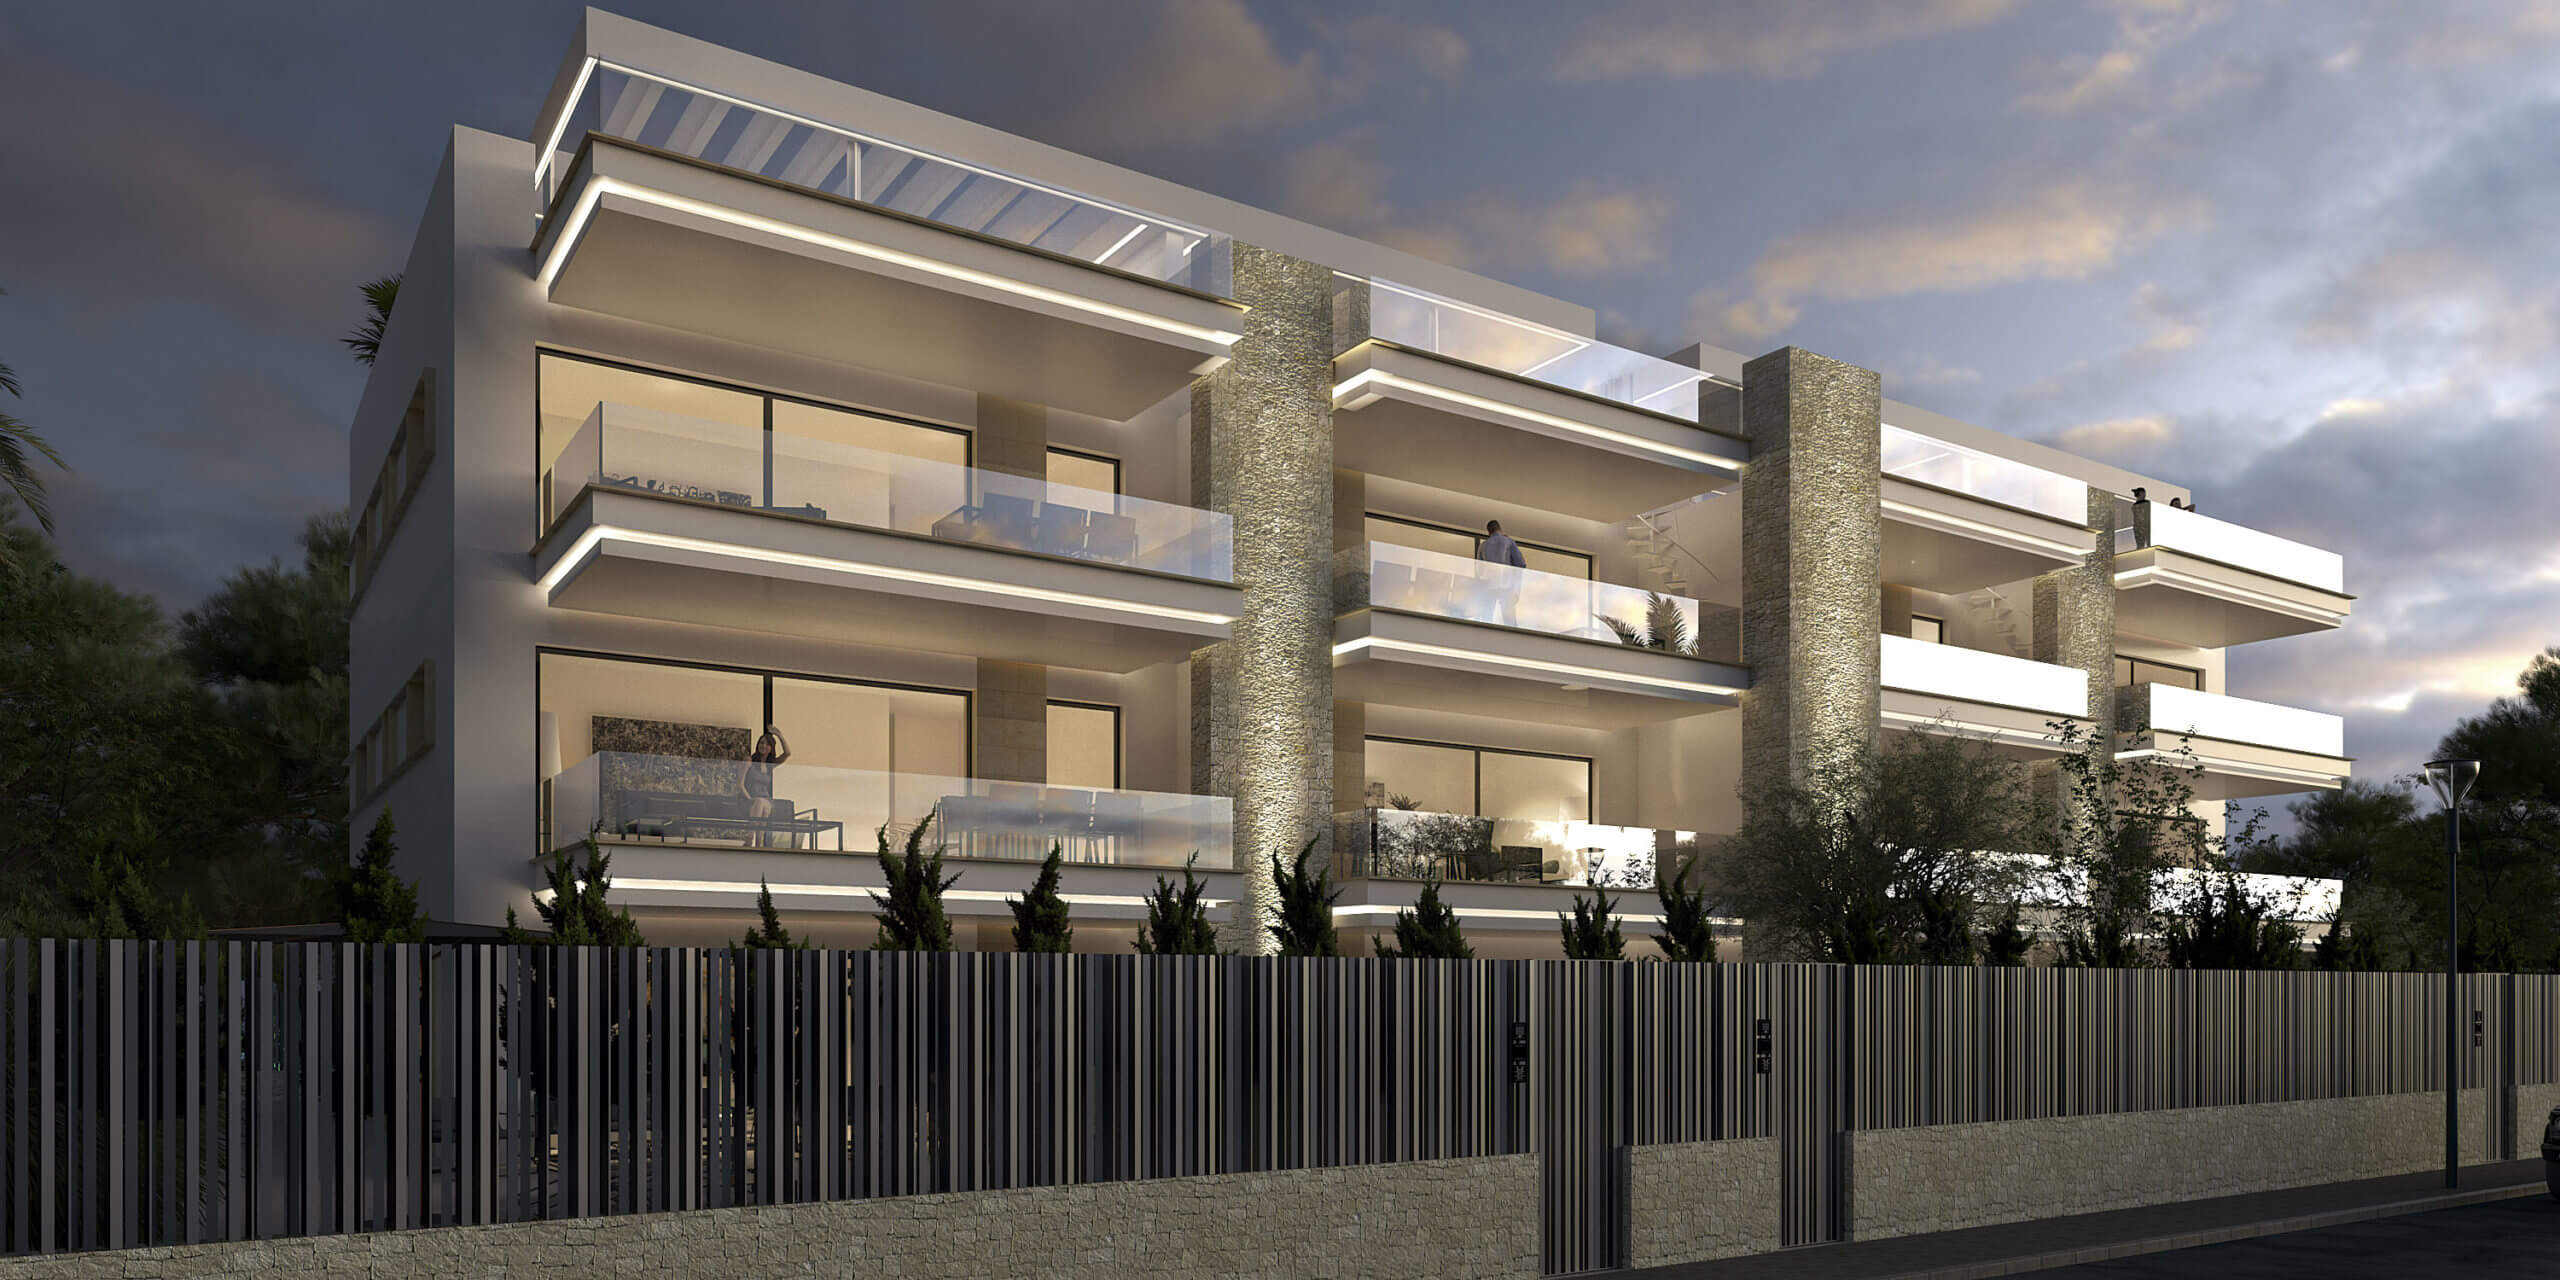 Imagen: Urbanitae
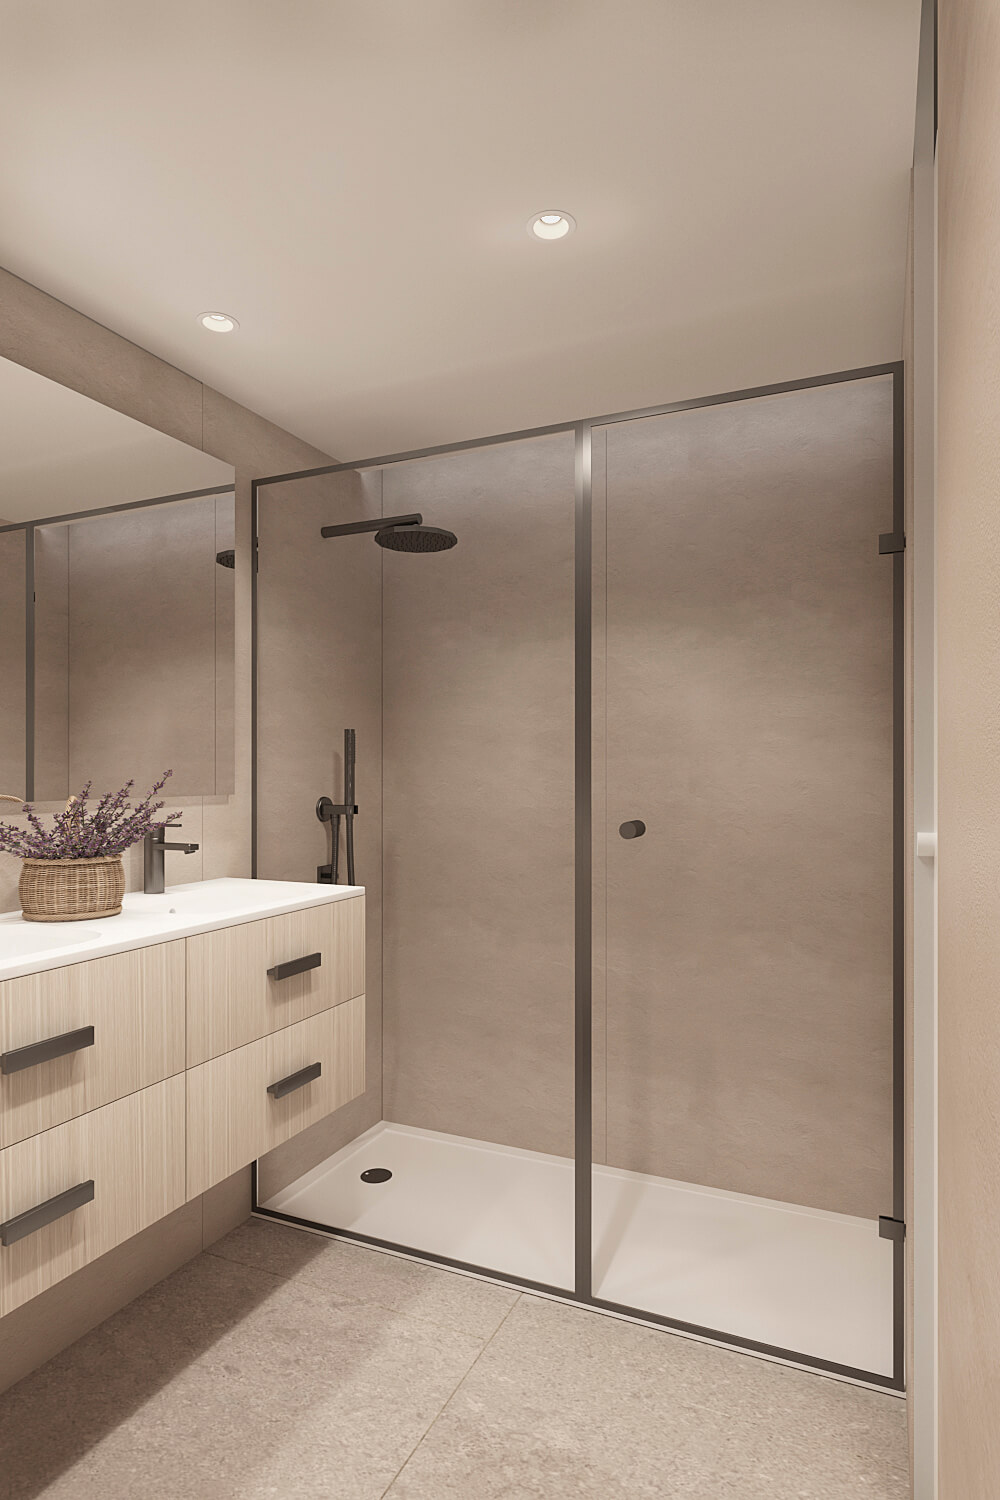 Imagen: Urbanitae
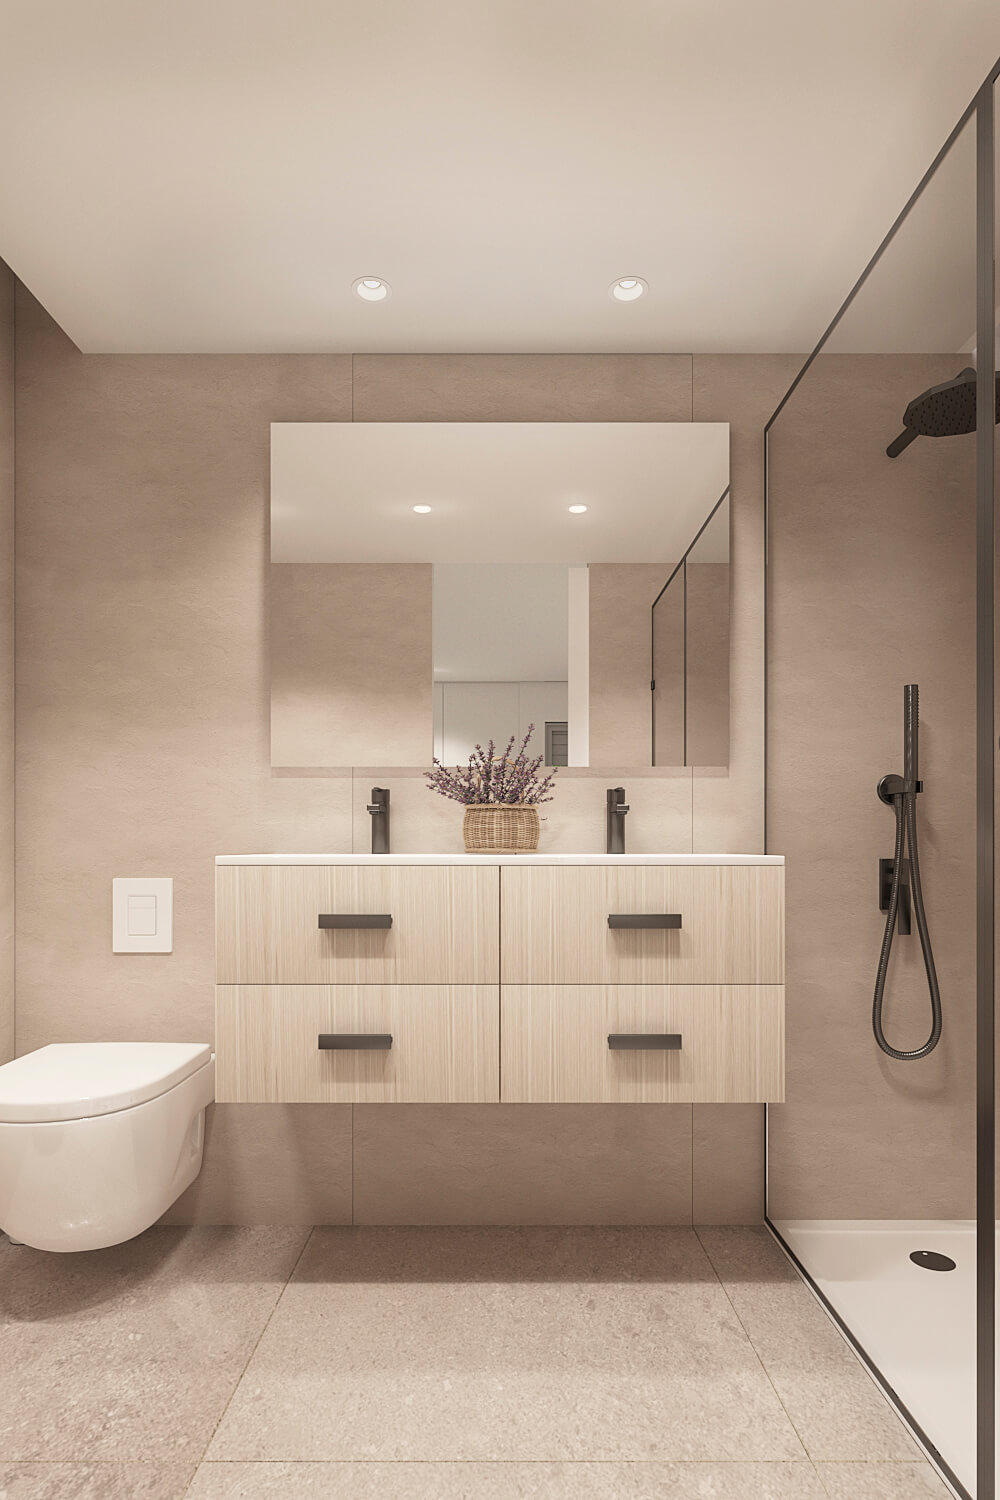 Imagen: Urbanitae
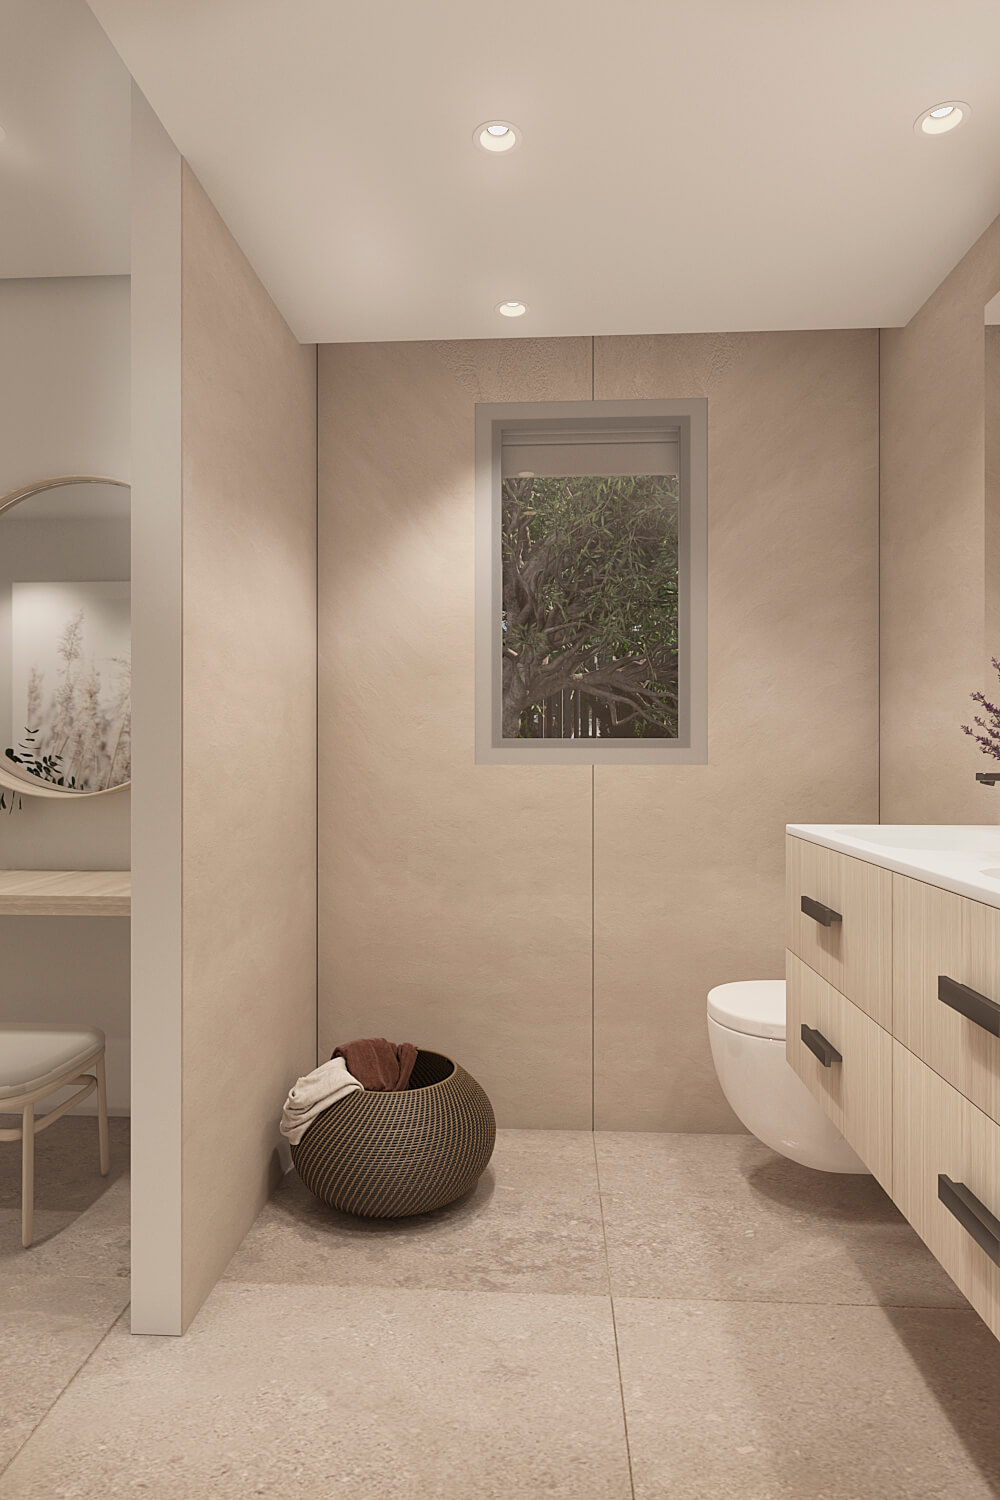 Imagen: Urbanitae
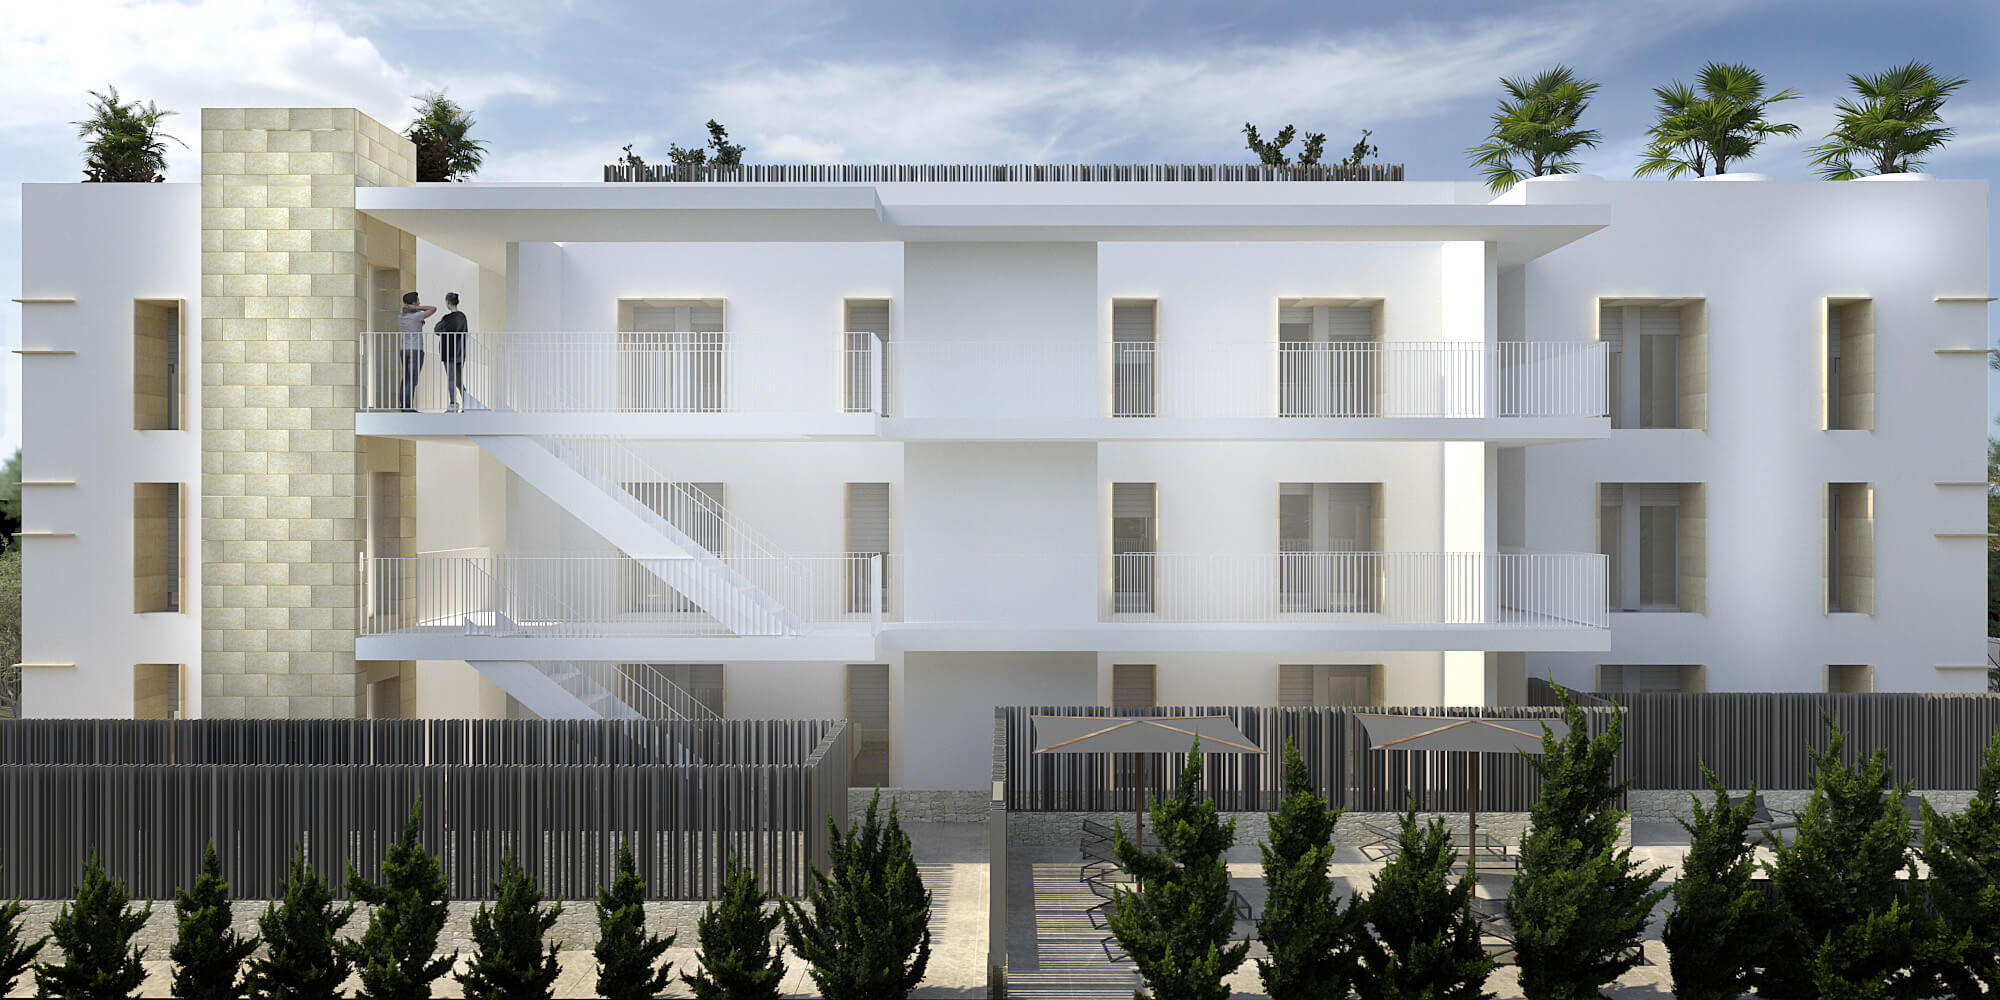 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Xàbia/Jávea (Alicante/Alacant), código INE 03082, identificado a partir de la ubicación que publica la plataforma («Avenida de Augusta 16. Jávea, Alicante, Comunidad Valenciana»).
- Población
- 30 642 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 12 533 € al año renta de 2023 El 20 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 3 507 €/m² segundo trimestre de 2026; 170 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 959 personas septiembre de 2026 3,1 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,80 (fórmula 1.0.0). La nota de hoy es 6,62. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
El proyecto financia la promoción de un edificio residencial de obra nueva de doce viviendas en Jávea, con una estrategia de plusvalía: el inversor entra en una ampliación de capital de una sociedad constituida para la operación y participa del resultado de la venta de las viviendas. La documentación indica que el objetivo de financiación se amplió sobre el inicial y que lo captado se suma a lo ya financiado manteniendo las condiciones. El promotor es una compañía inmobiliaria de la zona que también aporta capital propio y asume la gestión de la promoción. La plataforma consta como PSFP en el registro de la CNMV; ese dato es nuestro, no una declaración de la plataforma. El proyecto figura ya como cerrado y reembolsado.
Ubicación
El proyecto se sitúa en Jávea, en la costa mediterránea española, una localidad con una economía volcada en el sector servicios y con el turismo de sol y playa como actividad característica. La documentación lo ubica en una de las arterias principales de la ciudad, cerca de la primera línea de playa y no muy lejos del centro histórico. La ficha describe un único edificio con sótano para garaje y trasteros, una planta baja con viviendas de jardín privado, una planta primera y áticos dúplex, con tipologías muy parecidas entre sí. No tenemos cifras de población, renta ni precios de la zona con las que ampliar esto.
Economía
La operación es de equity. Según la documentación, el capital captado se aplica a adquirir el suelo, a los gastos jurídicos y a los costes de tramitar la licencia de obras, y el promotor participa también con capital propio junto a coinversores privados suyos. La construcción se apoyaría en financiación bancaria de una entidad, aún sin cerrar en el momento del texto. En ingresos, la documentación recoge la previsión del promotor de vender las doce viviendas y una estimación de rentabilidad neta para el inversor; no tenemos, en cambio, el dato de rentabilidad anual, ni el ticket mínimo, ni un desglose de costes, deuda y equity que permita reproducir el cálculo. En preventas, el texto habla de cinco reservas dinerarias sobre las doce viviendas, y el plazo de 24 meses que usamos lo derivamos nosotros de otras cifras suyas, no es un número que la plataforma publique.
Garantías y estructura
La documentación describe la estructura como una ampliación de capital en una sociedad constituida para el proyecto, que a su vez participa en otra sociedad encargada de desarrollar la operación. El solar se adquiriría libre de cargas y la construcción se financiaría con una entidad financiera que, según el texto, ha mostrado interés. No tenemos ningún dato de garantías: ni LTV de la primera disposición, ni LTV sobre edificio terminado, ni rango de garantía, ni avales. No hay por tanto una hipoteca, una prelación ni un aval que podamos describir, y no afirmamos de quién depende esa ausencia.
Situación comercial y salida
La documentación sitúa el proyecto con cinco reservas dinerarias sobre las doce viviendas, varias conversaciones avanzadas pendientes de formalizar y alguna unidad más bloqueada a falta de depósito. El promotor prevé vender parte de las unidades restantes antes de empezar la obra y el resto durante la construcción. La salida se articula así: comprado el solar y obtenida la licencia, se formalizan los contratos de compraventa; con las ventas se devuelve el capital, y el cierre llega con la disolución de la sociedad y el reparto de lo obtenido. El plazo que figura es de 24 meses, calculado por nosotros a partir de otras cifras, y la documentación avisa de que en una promoción los plazos pueden moverse en ambos sentidos.
Ventajas
- Promotor El promotor es la dimensión que mejor puntúa: subnota 7,5 en banda alta, con un 80 % de confianza, y aporta 1,88 puntos de los 2,5 posibles. La documentación lo respalda en parte: es una compañía inmobiliaria de la zona, con equipo gestor experimentado, que aporta capital propio y asume la gestión de la promoción.
- Promotor La documentación destaca que el promotor pone dinero propio en la operación, lo que alinea su interés con el del inversor. Es el tipo de hecho que sostiene la puntuación alta de esta dimensión.
- Licencia y preventas El mercado puntúa en banda media con subnota 6,0 y un 80 % de confianza, y aporta 1,2 puntos de los 2,0 posibles. Lo que lo sostiene es la demanda ya mostrada: reservas sobre parte de las viviendas y conversaciones avanzadas, con un estudio de mercado que la documentación dice haber hecho para contrastar los precios planteados.
- Licencia y preventas La documentación apunta que hay promociones comparables cerca y que un testigo muy próximo mantiene viviendas a la venta a precios claramente superiores a los de este proyecto, lo que respalda la posición de precio de la promoción.
Desventajas y riesgos
- Rentabilidad La rentabilidad es la dimensión más débil: subnota 2,0, en banda baja, con una confianza del 20 %, y aporta medio punto de los 2,5 posibles. No tenemos el dato de rentabilidad anual, así que la estimación que recoge la documentación no se puede contrastar contra una cifra anual.
- Licencia y preventas El mercado, aunque puntúa en banda media, deja 0,8 puntos sobre los 2,0 posibles. La documentación reconoce el riesgo de no alcanzar los ritmos de venta previstos y el de no conseguir los precios del plan de negocio, y ese ritmo de venta condiciona también la financiación bancaria.
- Rentabilidad La documentación señala entre los riesgos del proyecto el alargamiento de los plazos por retrasos de construcción y los desvíos de costes e imprevistos de obra, dos factores que golpean directamente el resultado del inversor.
- Promotor El promotor puntúa en banda alta, pero su aportación deja 0,62 puntos sobre los 2,5 posibles y la confianza se queda en el 80 %: lo que sabemos de él es favorable, no completo.
Lo que no sabemos
- Garantías No tenemos ningún dato de la dimensión de garantías: ni LTV de la primera disposición, ni LTV sobre edificio terminado, ni rango de garantía, ni avales. Entra sin datos, no aporta puntos y deja de aportar 2,77 de los 3,0 que podría llegar a aportar, sobre un peso del 30 % en la nota. No sabemos de dónde viene esa ausencia y no lo afirmamos.
Conclusión
La nota se queda en 3,8 sobre 10, con una confianza del 41 %, por debajo del umbral del 60 % que la escala marca para dar la información por suficiente, así que el resultado hay que leerlo como una foto incompleta. Lo que sostiene el número es el promotor, en banda alta con un 80 % de confianza, y un mercado en banda media; lo que lo frena es una rentabilidad en banda baja con solo un 20 % de confianza y, sobre todo, una dimensión de garantías sin ningún dato que pesa un 30 %. El proyecto aparece además como cerrado y reembolsado.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.