Análisis y valoración del proyecto Cádiz | Proyecto Pinares II de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,13 /10 confianza global: 80 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación El Puerto de Santa Maria, CádizModalidad Equity / plusvalíaImporte 602 500 €Plazo 26 mesesRentabilidad anual 17,94 %
Proyecto Urbanitae en El Puerto de Santa Maria, Cádiz
Segunda fase de una promoción de obra nueva de 16 viviendas adosadas de 3/4 dormitorios y 4 baños, con jardín privativo y aparcamiento en parcela, en El Puerto de Santa María (Cádiz). La operación se articula mediante una ampliación de capital en una sociedad del promotor, que aporta alrededor del 16% del capital total, y cuenta con 11 de las 16 viviendas reservadas.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,68 con datos, en parte pesa el 25 % de la fórmula; aporta 2,17 de los 2,50 puntos que podría aportar
- Garantías 5,44 con datos, en parte pesa el 30 % de la fórmula; aporta 1,63 de los 3,00 puntos que podría aportar
- Promotor 4,96 con datos, en parte pesa el 25 % de la fórmula; aporta 1,24 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,44 con datos, en parte pesa el 20 % de la fórmula; aporta 1,09 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- El Puerto de Santa Maria, Cádiz
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 602 500 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 17,94 %
- Plazo
- 26 meses
- Rentabilidad total
- 43,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 16 viviendas
- Valor objetivo de ventas
- 3 268 354 €
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- FENEXT
- Proyectos previos del promotor
- 2 proyectos
- Capital propio del promotor
- 16,00 %
- Capital comprometido
- 100 000 €
- Años de experiencia
- 30 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 68,75 %
 Imagen: Urbanitae
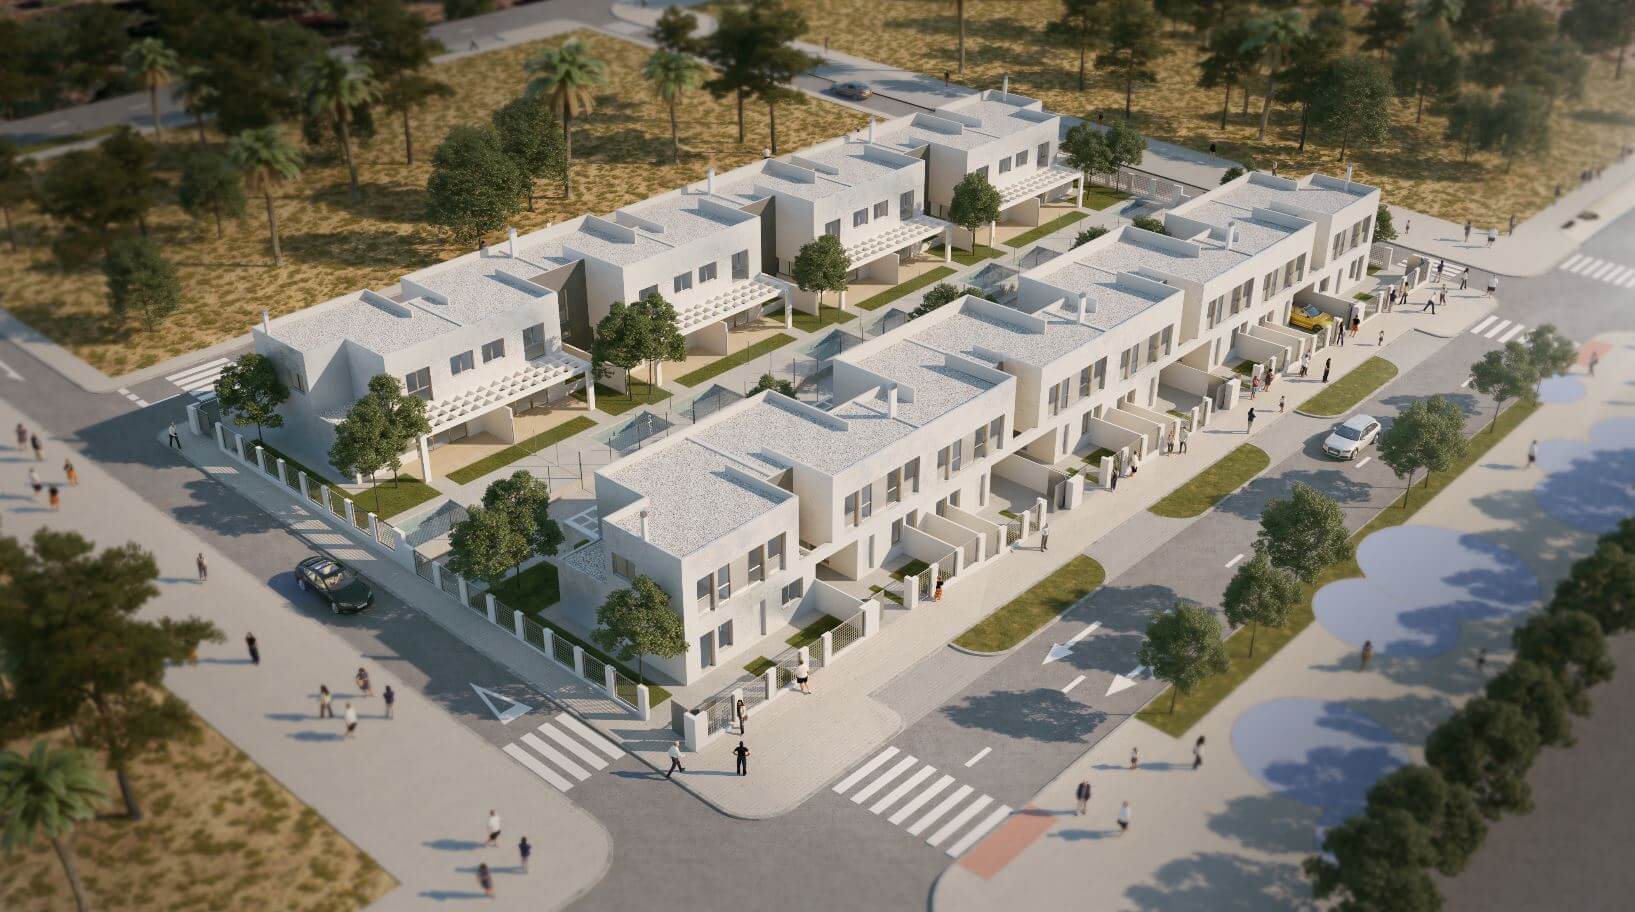 Imagen: Urbanitae
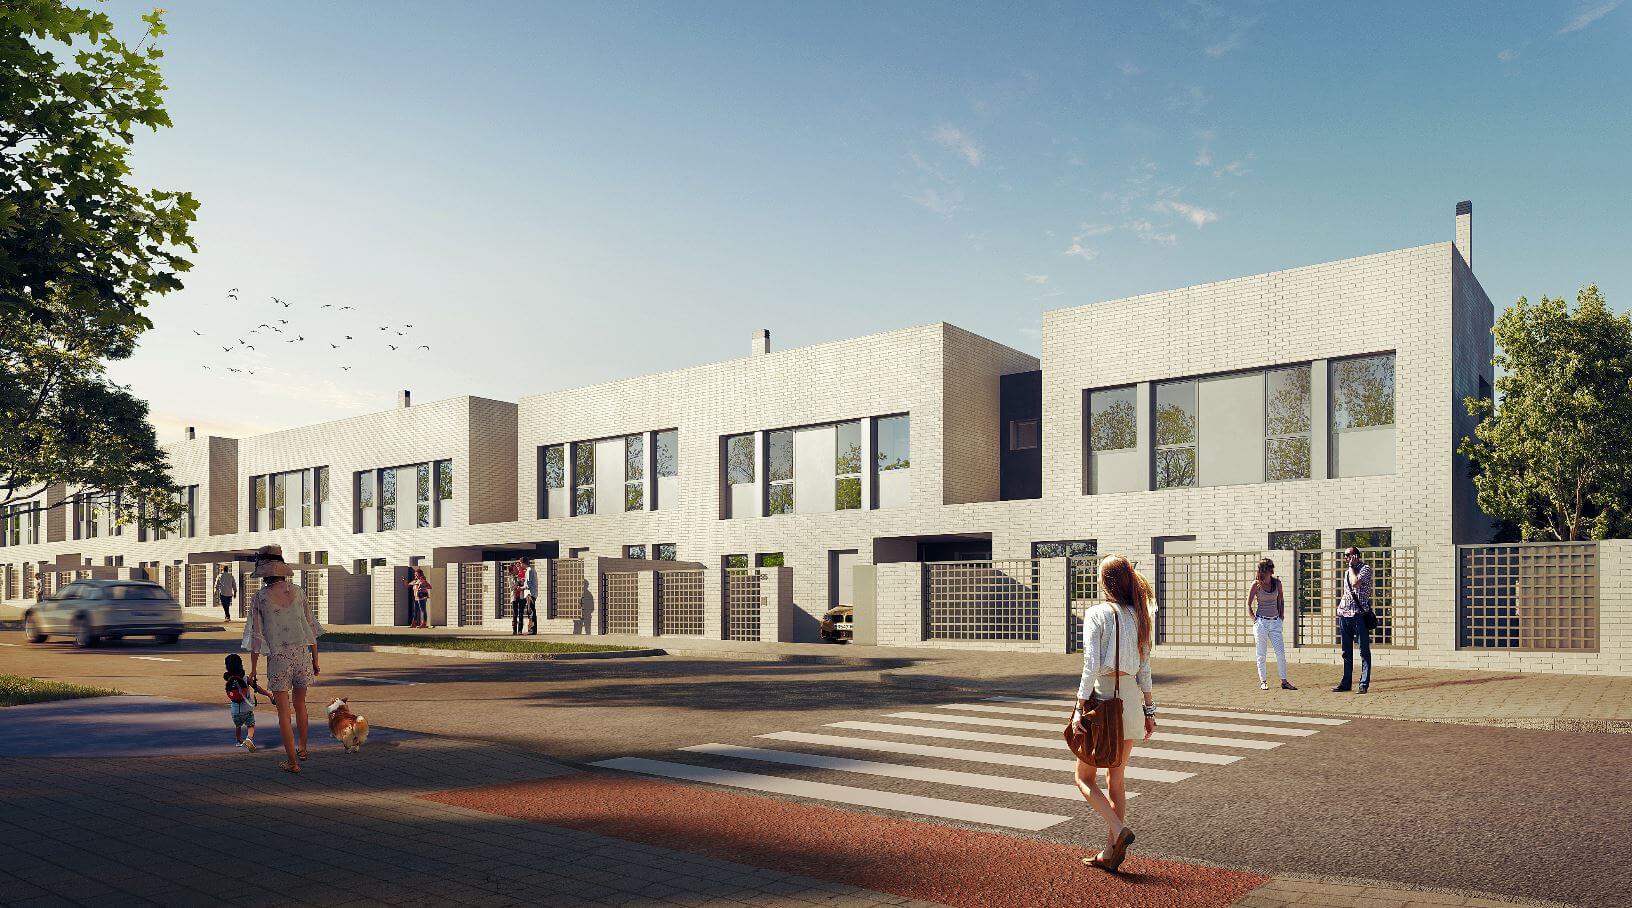 Imagen: Urbanitae
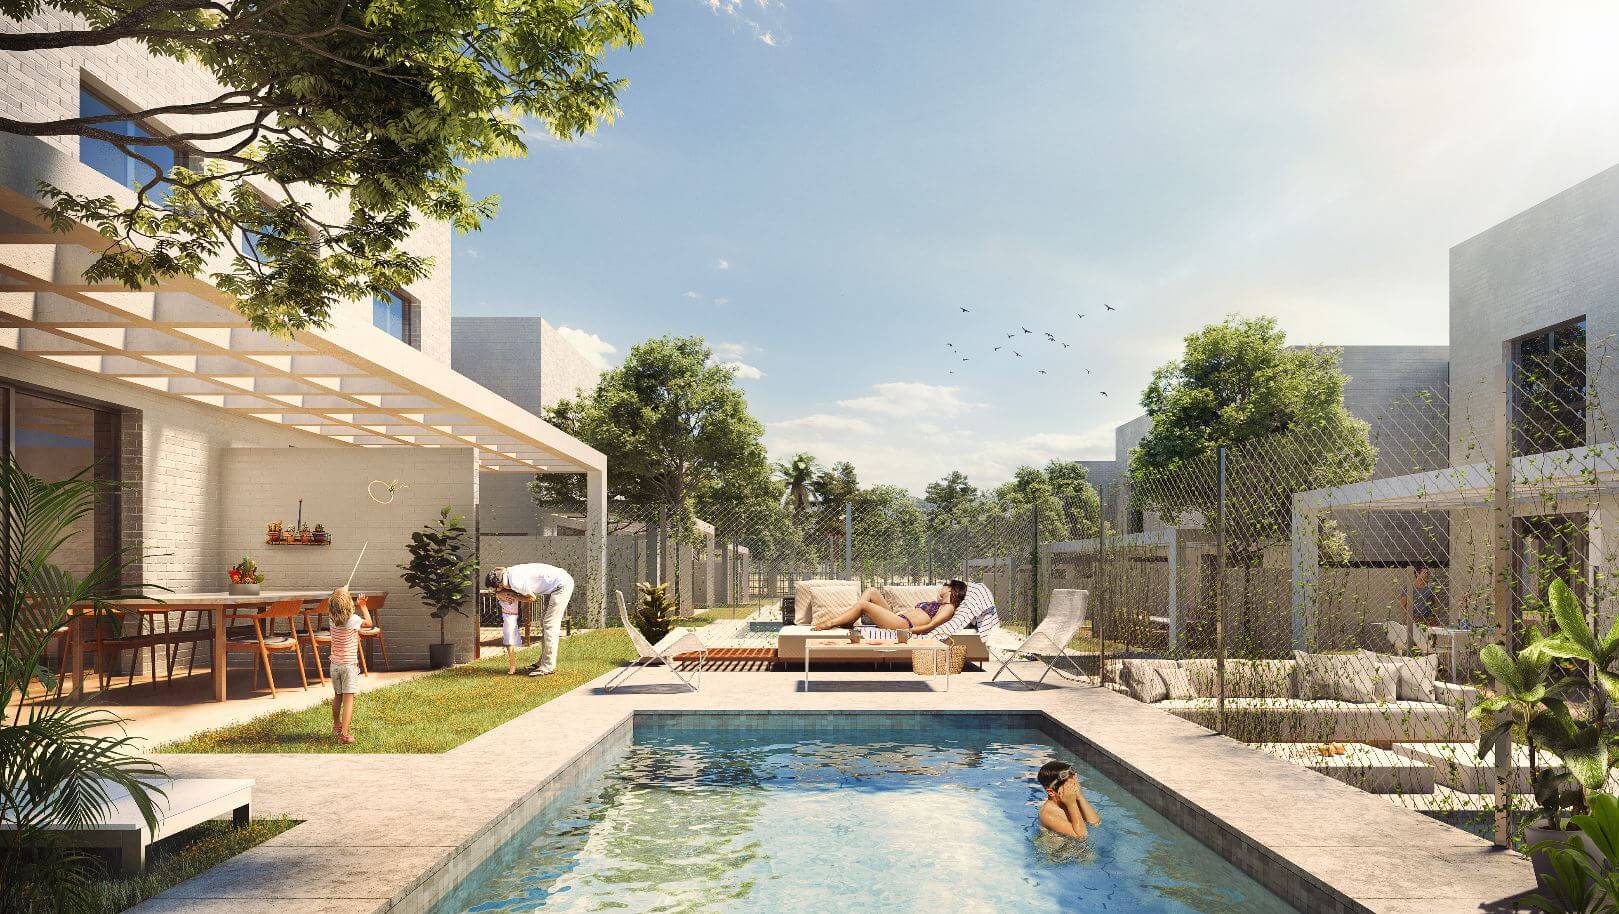 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Puerto de Santa María, El (Cádiz), código INE 11027, identificado a partir de la ubicación que publica la plataforma («El Puerto de Santa Maria, Cádiz»).
- Población
- 89 983 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 13 277 € al año renta de 2023 El 28 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 559 €/m² segundo trimestre de 2026; 336 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 6 527 personas septiembre de 2026 7,3 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,66 (fórmula 1.0.0). La nota de hoy es 6,13. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la segunda fase de una promoción de viviendas adosadas de obra nueva mediante una ampliación de capital en una sociedad constituida para el proyecto, en la que entran los inversores de Urbanitae junto con el promotor. La estrategia es de plusvalía: desarrollar y vender las viviendas. El proyecto aparece en la plataforma como cerrado o reembolsado, es decir, el ciclo ya ha terminado.
Ubicación
El proyecto se sitúa en la provincia de Cádiz, en unos terrenos junto a un pinar y con amplias zonas verdes, con acceso directo a la autopista y cerca tanto del centro urbano como de la zona de playas. La documentación describe el entorno como un área de actividad terciaria en la que pesan el turismo y los servicios. No aporta más detalle sobre el entorno ni sobre la demanda de la zona.
Economía
La operación se monta como una ampliación de capital en una sociedad ya constituida para el proyecto. El promotor y los inversores de la plataforma aportan el capital necesario para comprar los terrenos y cubrir los gastos que la entidad bancaria no financia. La documentación indica que el promotor aporta también capital propio, en el mismo acto que la ampliación, y que asume la gestión integral de la promoción. La financiación bancaria se condicionaría a la compra de los solares, a la obtención de la licencia de obra y a alcanzar un determinado nivel de ventas. Los ingresos previstos proceden de la venta de las viviendas, y la retribución del promotor incluye una comisión a éxito si la TIR neta anualizada supera un umbral, repartiéndose el exceso entre promotor e inversores. El plazo que manejamos es de 26 meses, derivado de otras cifras suyas.
Garantías y estructura
No tenemos ningún dato sobre la estructura de garantías de esta operación: ni rango hipotecario, ni prelación, ni avales. La documentación describe la entrada de los inversores mediante ampliación de capital en una sociedad del proyecto y menciona que la financiación bancaria se activaría tras la compra de los solares, la licencia y cierto nivel de ventas, pero no detalla qué respalda el retorno. La plataforma está registrada como PSFP, según la comprobación que hacemos contra el registro de la CNMV; ese estatus es de la plataforma, no una garantía de este proyecto. La dimensión de garantías pesa un 30 % y deja de aportar 2,77 puntos sobre un máximo de 3,00.
Situación comercial y salida
La documentación apoya la salida en la venta de las viviendas y en la liquidación posterior de la sociedad. Señala que una parte de la promoción ya estaba reservada antes de cerrar la financiación y que la fase anterior se vendió por completo, lo que el promotor usa como señal de demanda. El plazo que manejamos es de 26 meses, derivado de otras cifras suyas. El proyecto figura como cerrado o reembolsado, de modo que el ciclo ya concluyó. No tenemos el dato de la rentabilidad anual obtenida por el inversor.
Ventajas
- Promotor Es la dimensión mejor puntuada de las cuatro: subnota 5,0 sobre 10 y una confianza del 80 %, la única por encima del umbral del 60 % que la nota exige. Aporta 1,25 de los 2,5 puntos posibles. La banda es media, no alta: hay base para mirar al promotor con atención, pero no para darlo por resuelto.
- Promotor La documentación señala que el promotor aporta capital propio en la misma operación y que asume la gestión integral de la promoción, lo que alinea su interés con el de los inversores. No disponemos de la cifra de esa aportación.
Desventajas y riesgos
- Rentabilidad Subnota 1,92 sobre 10, banda baja y confianza del 20 %. Aporta 0,48 de los 2,5 puntos posibles y deja 2,02 sin ganar. Además no tenemos el dato de rentabilidad anual, que es la variable llamada a sostener esta dimensión.
- Licencia y preventas Subnota 3,5 sobre 10, banda baja y confianza del 40 %. Aporta 0,7 de los 2,0 puntos posibles y deja 1,3 sin ganar. La documentación apoya la demanda en el resultado de la fase anterior y en reservas ya firmadas, pero eso no basta para que la dimensión puntúe alto.
- Promotor Es la mejor dimensión, pero no llega a banda alta: subnota 5,0, banda media, y deja 1,25 de los 2,5 puntos sin ganar. Su confianza del 80 % es la única que supera el umbral del 60 %, y aun así la nota global se queda en 2,66 sobre 10 con una confianza del 33 %.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni rango hipotecario, ni prelación, ni avales. La dimensión pesa un 30 % y deja de aportar 2,77 puntos sobre un máximo de 3,00, la mayor pérdida de la nota. No afirmamos de quién es esa ausencia: puede ser que el dato no llegue a nuestro análisis, que la procedencia no conste o que exista una restricción para publicarlo.
Conclusión
La nota es 2,66 sobre 10 con una confianza del 33 %, lejos del umbral del 60 % que la propia escala exige para tomarse el resultado como firme. Lo que sostiene el poco recorrido de la nota es el promotor; lo que la hunde es una rentabilidad de banda baja y, sobre todo, una dimensión de garantías de la que no tenemos ni un dato, que pesa un 30 % y deja 2,77 puntos por el camino. El proyecto figura como cerrado o reembolsado, así que lo que aquí se lee es un análisis retrospectivo, no una oportunidad abierta.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.