Análisis y valoración del proyecto Málaga| Proyecto Finca Cortesín de Urbanitae en Casares, Malaga
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,27 /10 confianza global: 73 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Casares, MalagaModalidad Equity / plusvalíaImporte 867 000 €Plazo 28 mesesRentabilidad anual 12,26 %
Proyecto Urbanitae en Casares, Malaga
Desarrollo de una villa de lujo de obra nueva de unos 650 m² en dos plantas sobre una parcela de 1.800 m², en primera línea del campo de golf del complejo Finca Cortesín (Casares, Málaga). El proyecto, con licencia de obras y proyecto de ejecución ya elaborados, se estructura mediante una sociedad ya constituida en la que el promotor aporta el suelo, el proyecto y la licencia, y los inversores el capital restante para la construcción.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,57 con datos, en parte pesa el 25 % de la fórmula; aporta 2,14 de los 2,50 puntos que podría aportar
- Garantías 5,43 con datos, en parte pesa el 30 % de la fórmula; aporta 1,63 de los 3,00 puntos que podría aportar
- Promotor 5,60 con datos, en parte pesa el 25 % de la fórmula; aporta 1,40 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,10 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Casares, Malaga
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 867 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 12,26 %
- Plazo
- 28 meses
- Rentabilidad total
- 31,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 1 viviendas
- Valor objetivo de ventas
- 4 500 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Caledonian
- Capital propio del promotor
- 50,16 %
- Años de experiencia
- 35 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 0,00 %
 Imagen: Urbanitae
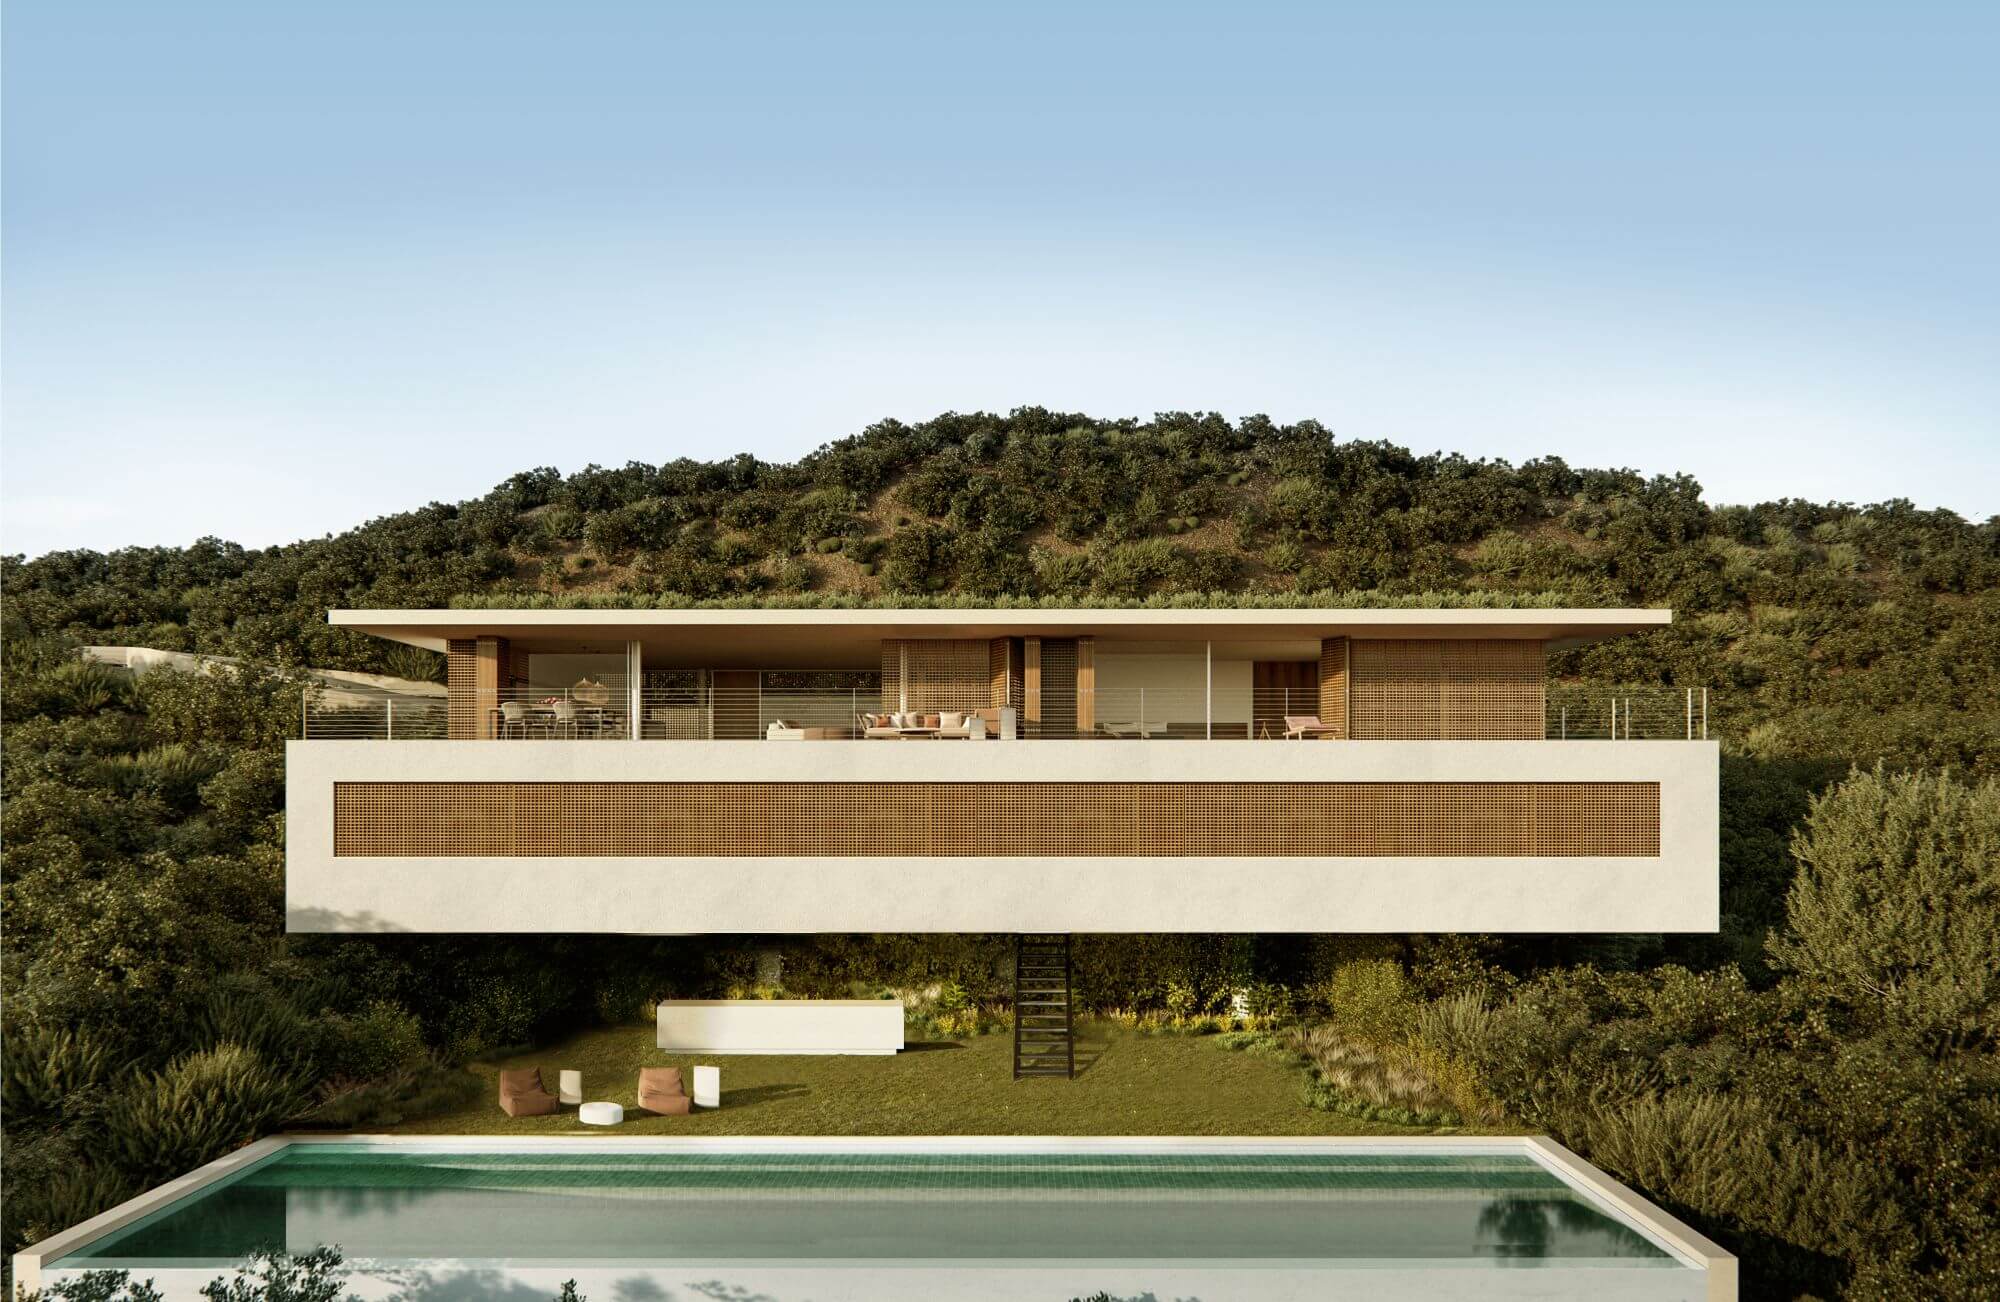 Imagen: Urbanitae
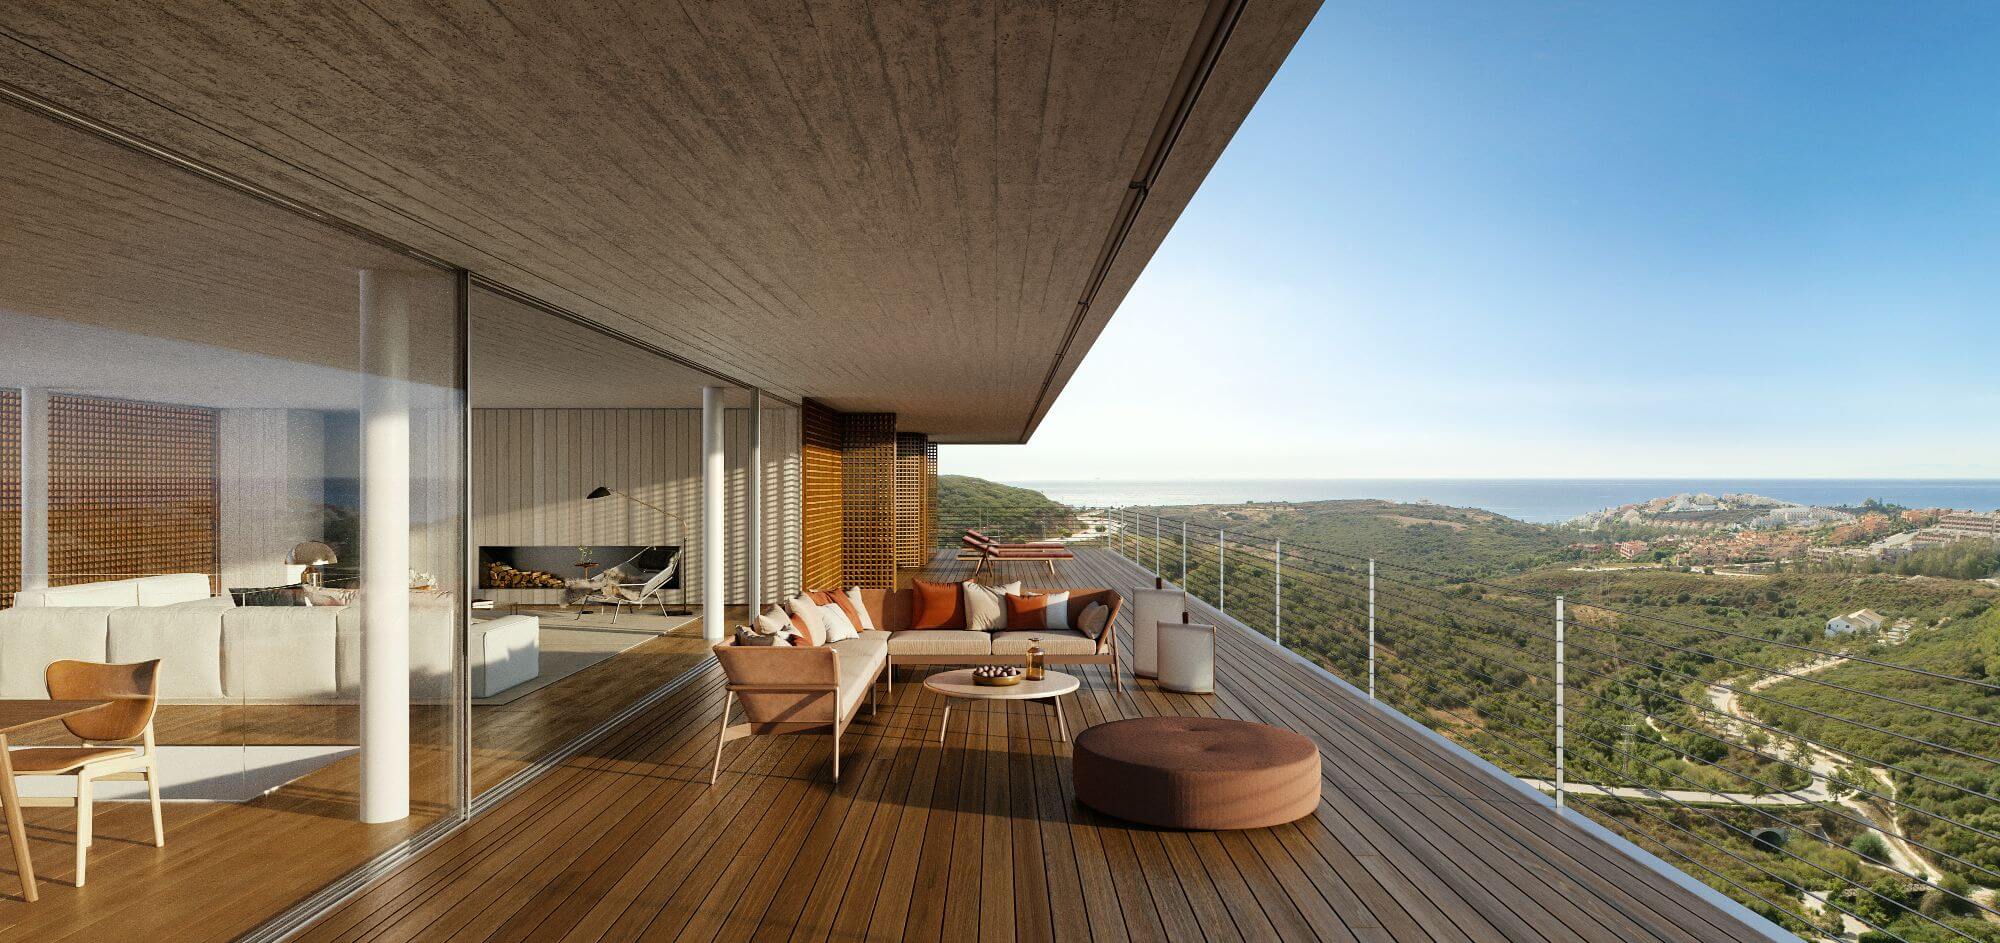 Imagen: Urbanitae
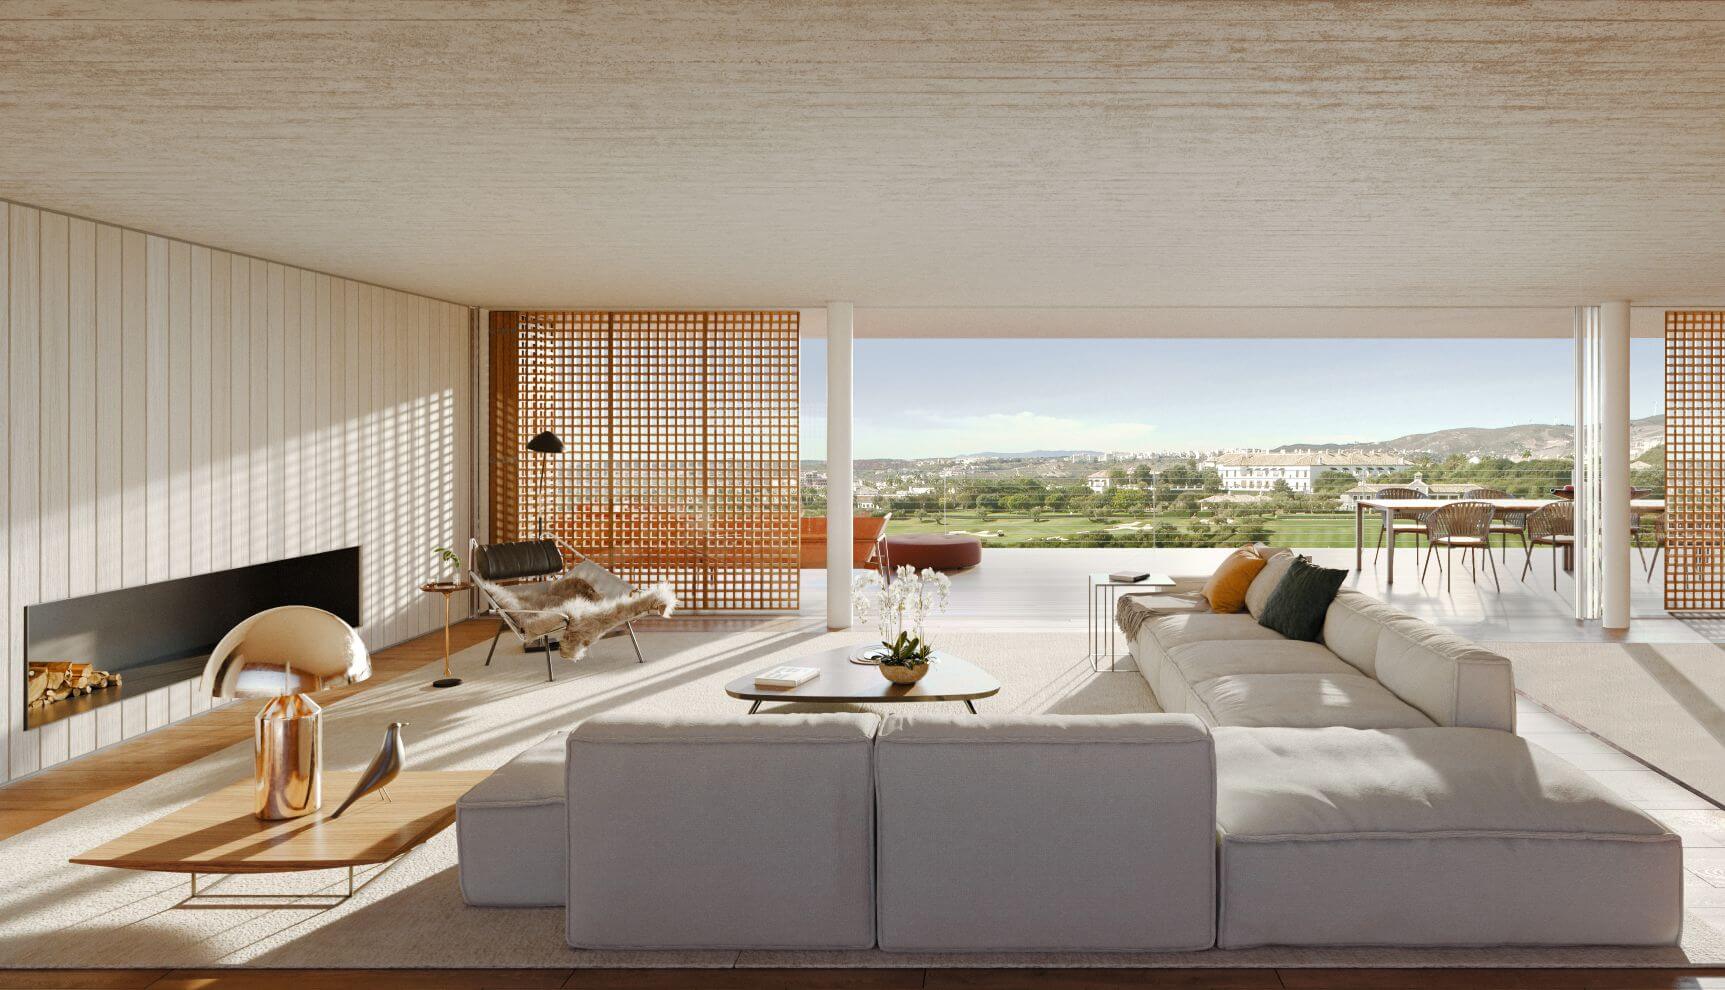 Imagen: Urbanitae
 Imagen: Urbanitae
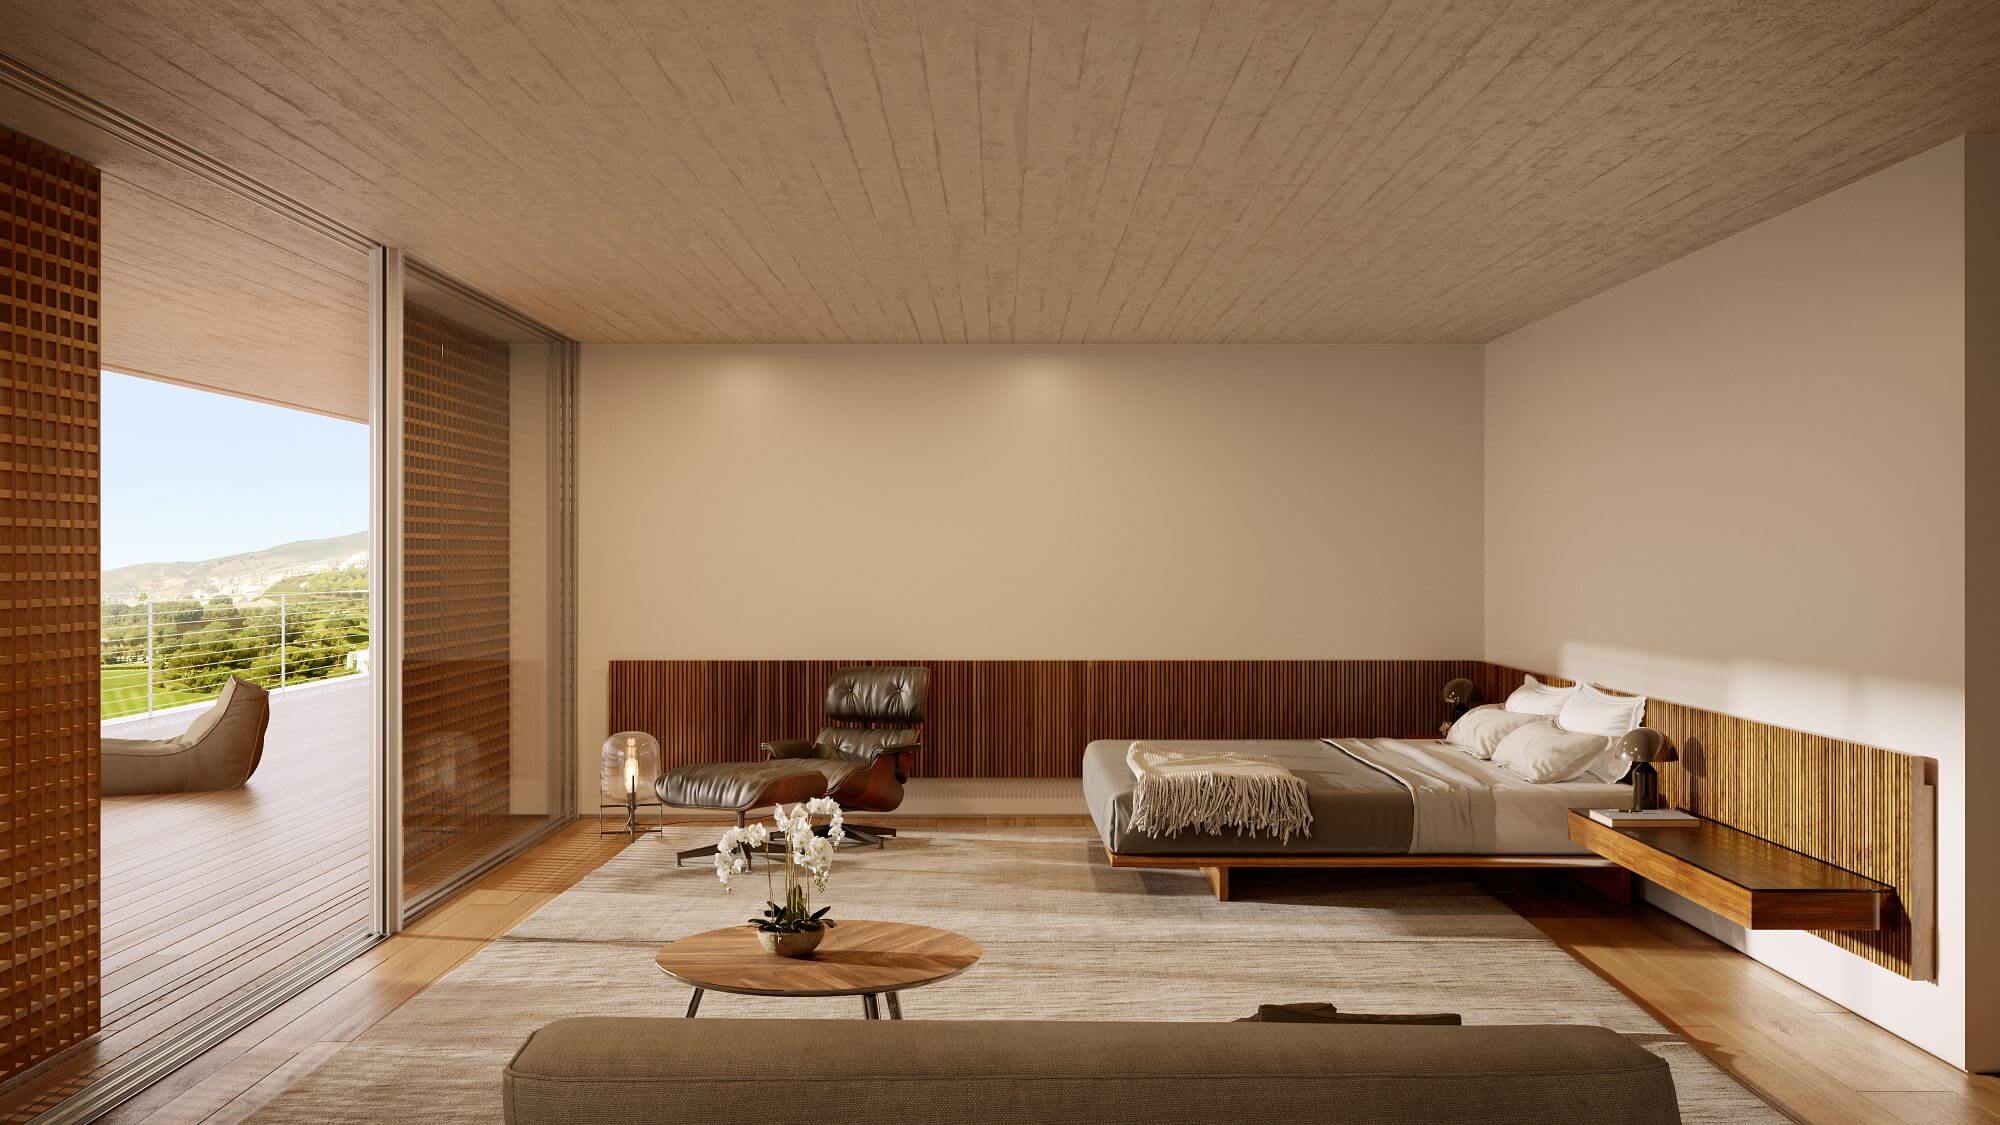 Imagen: Urbanitae
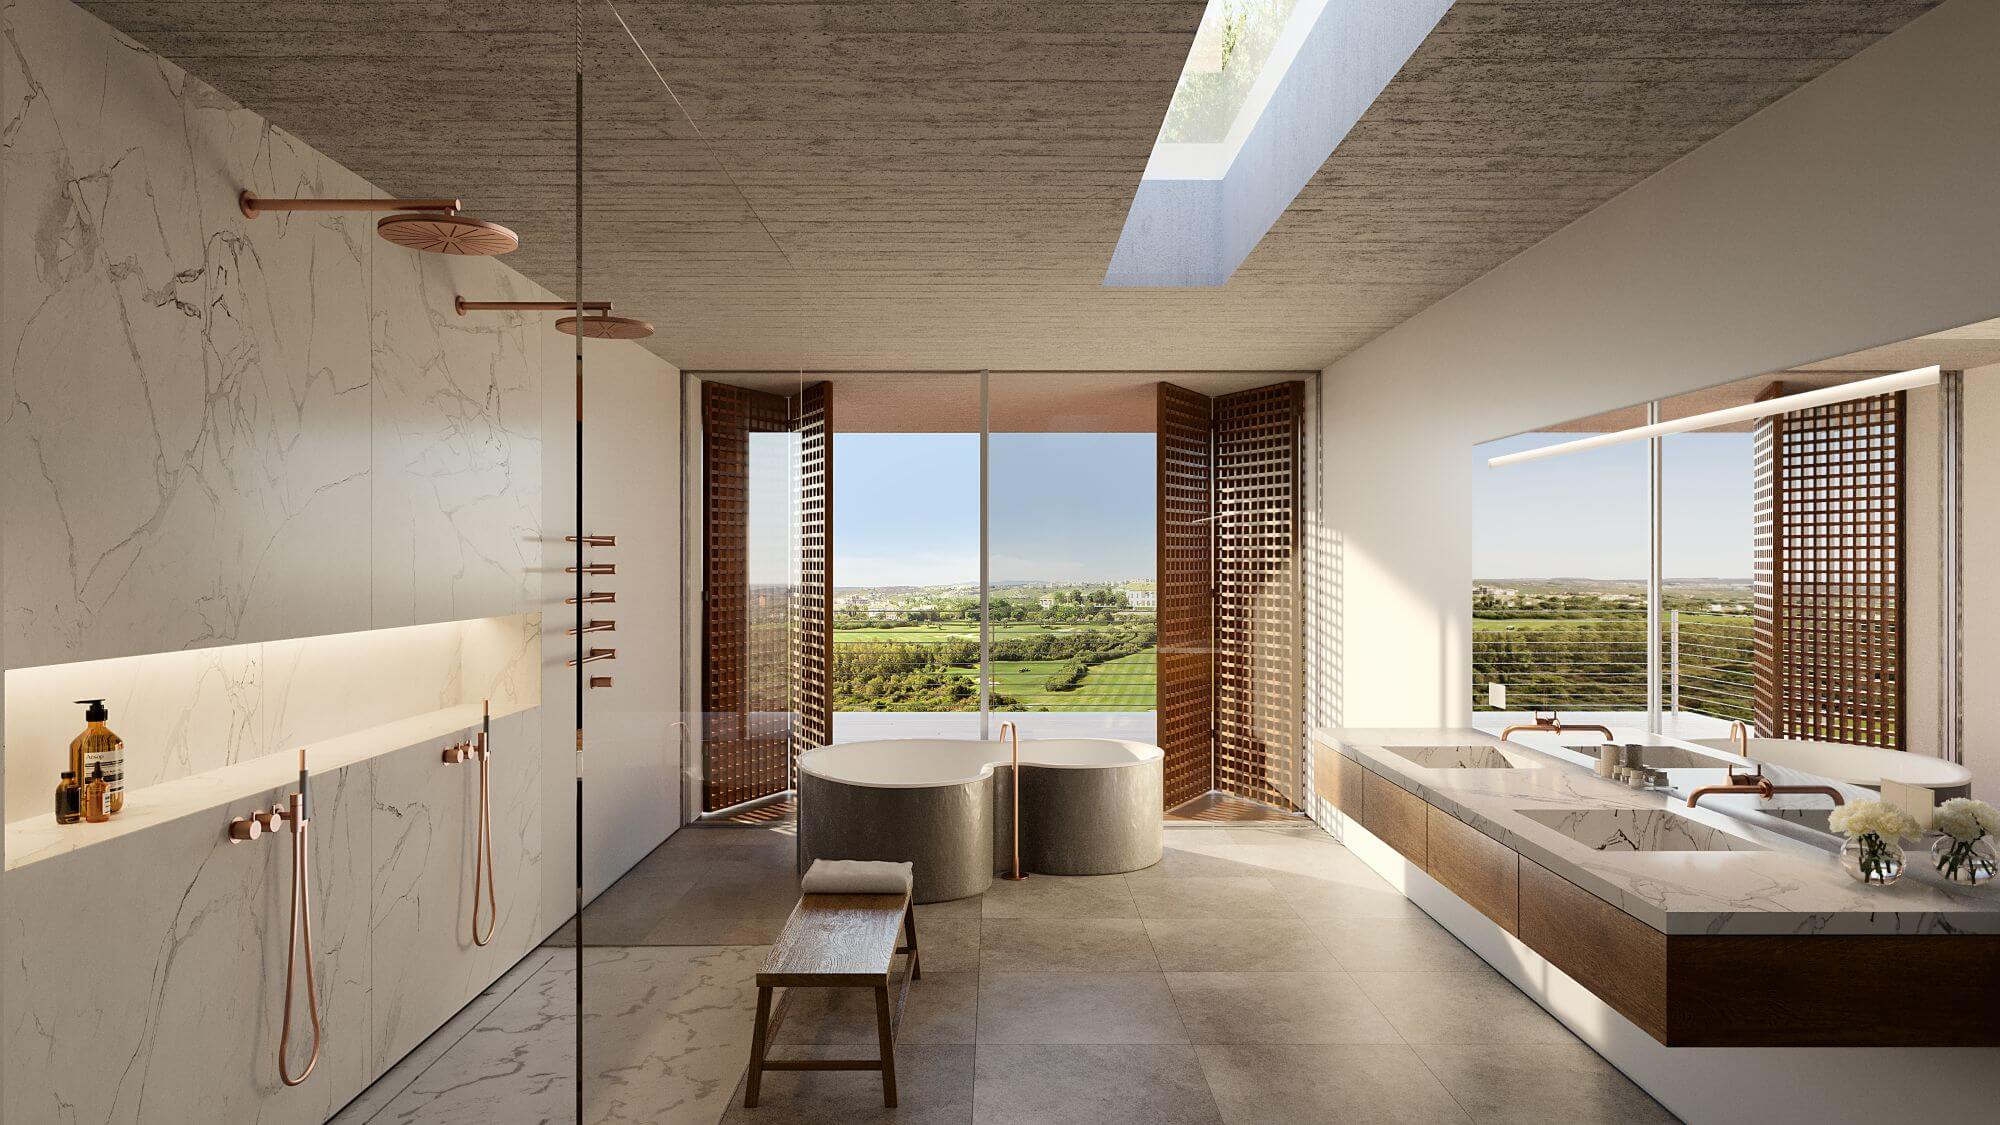 Imagen: Urbanitae
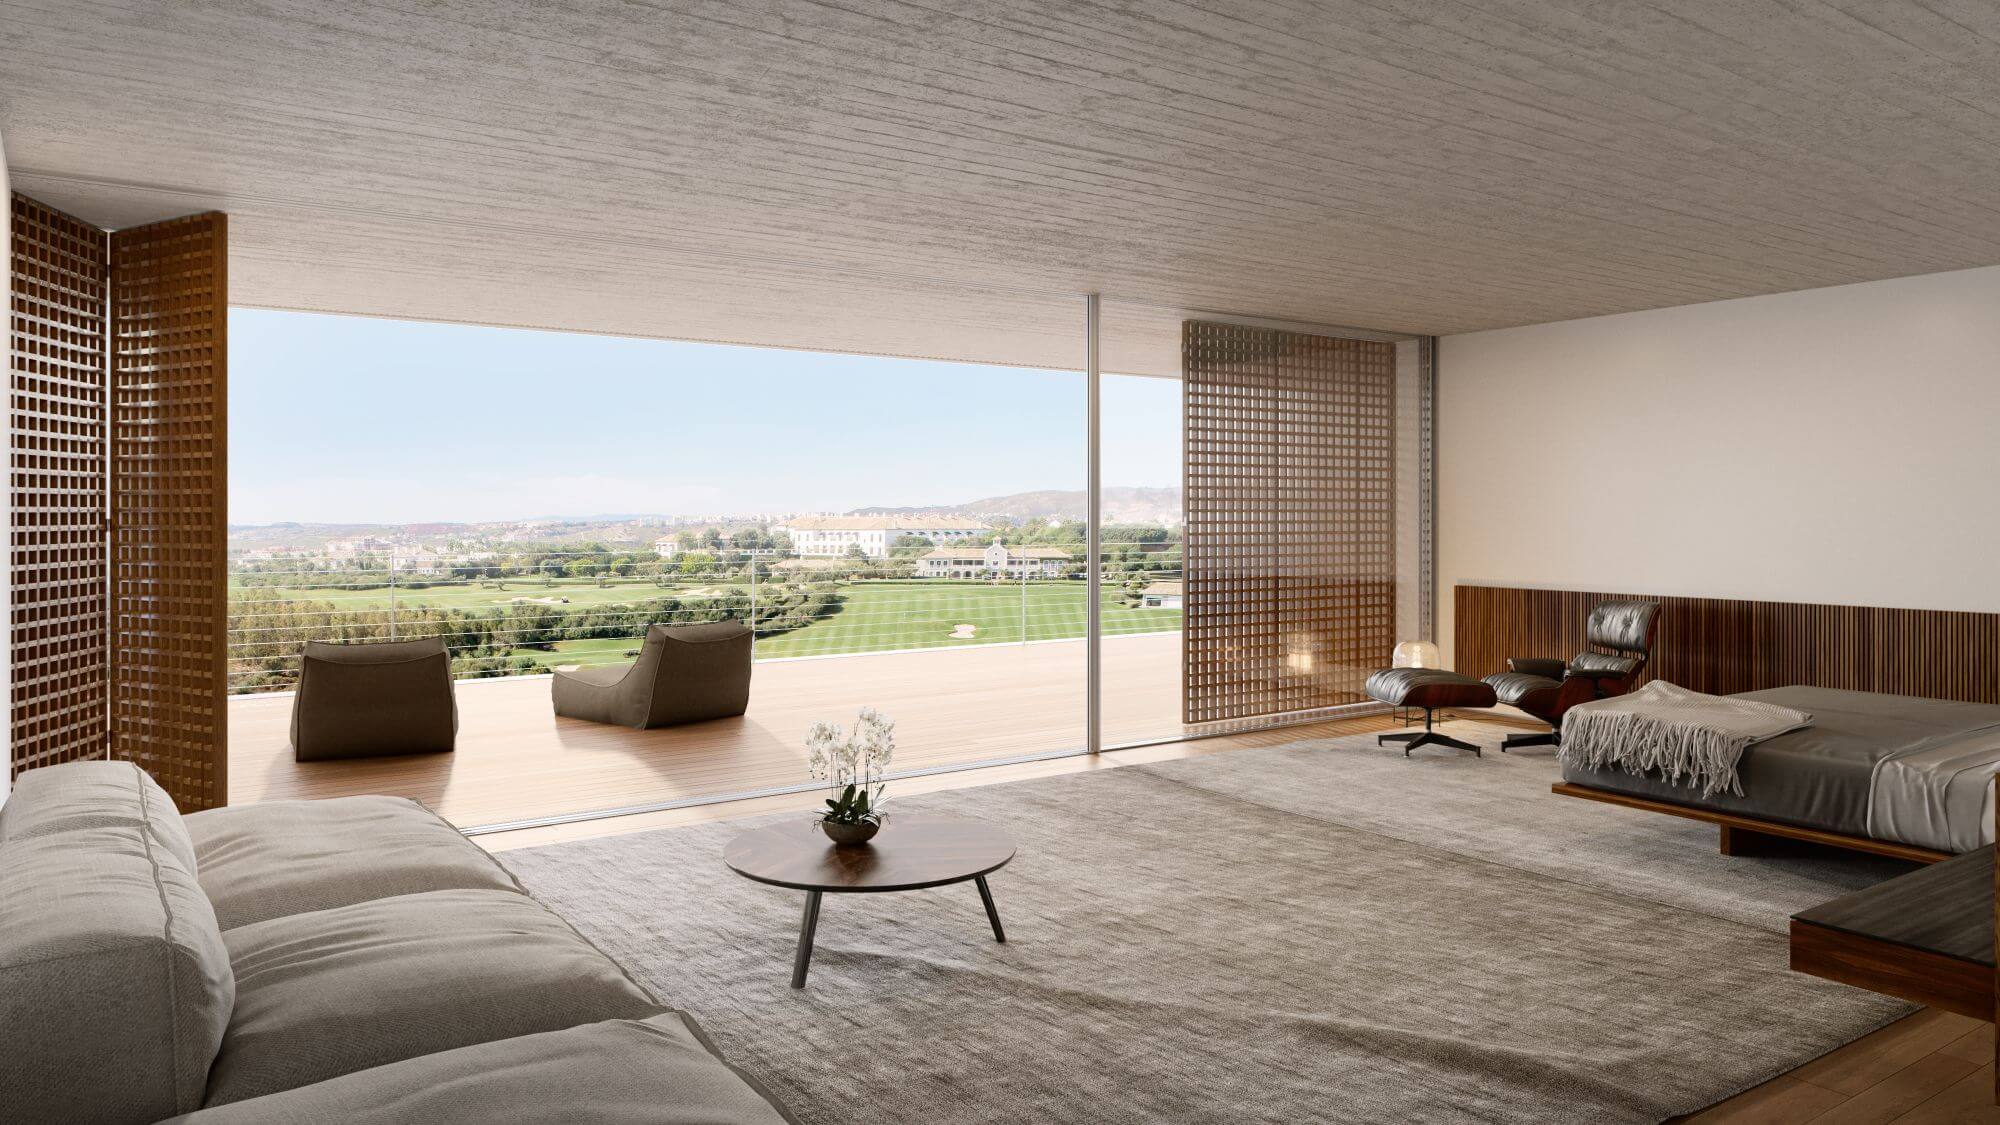 Imagen: Urbanitae
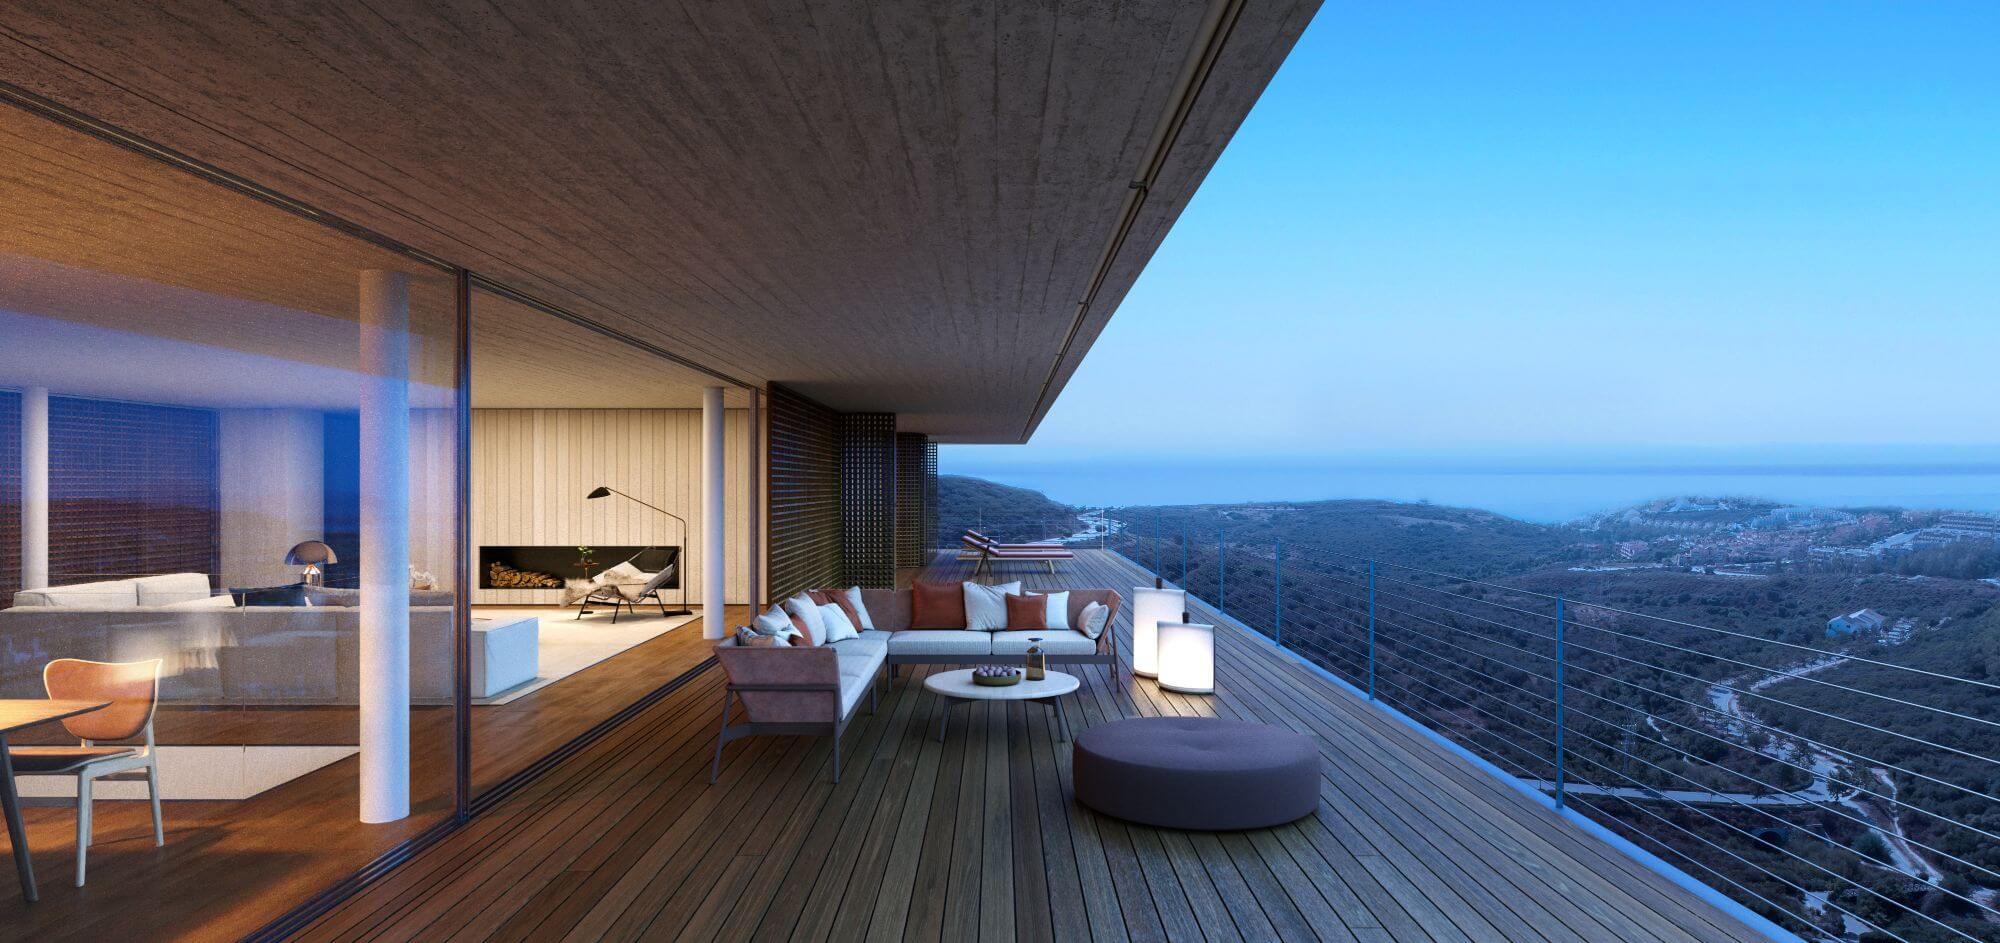 Imagen: Urbanitae
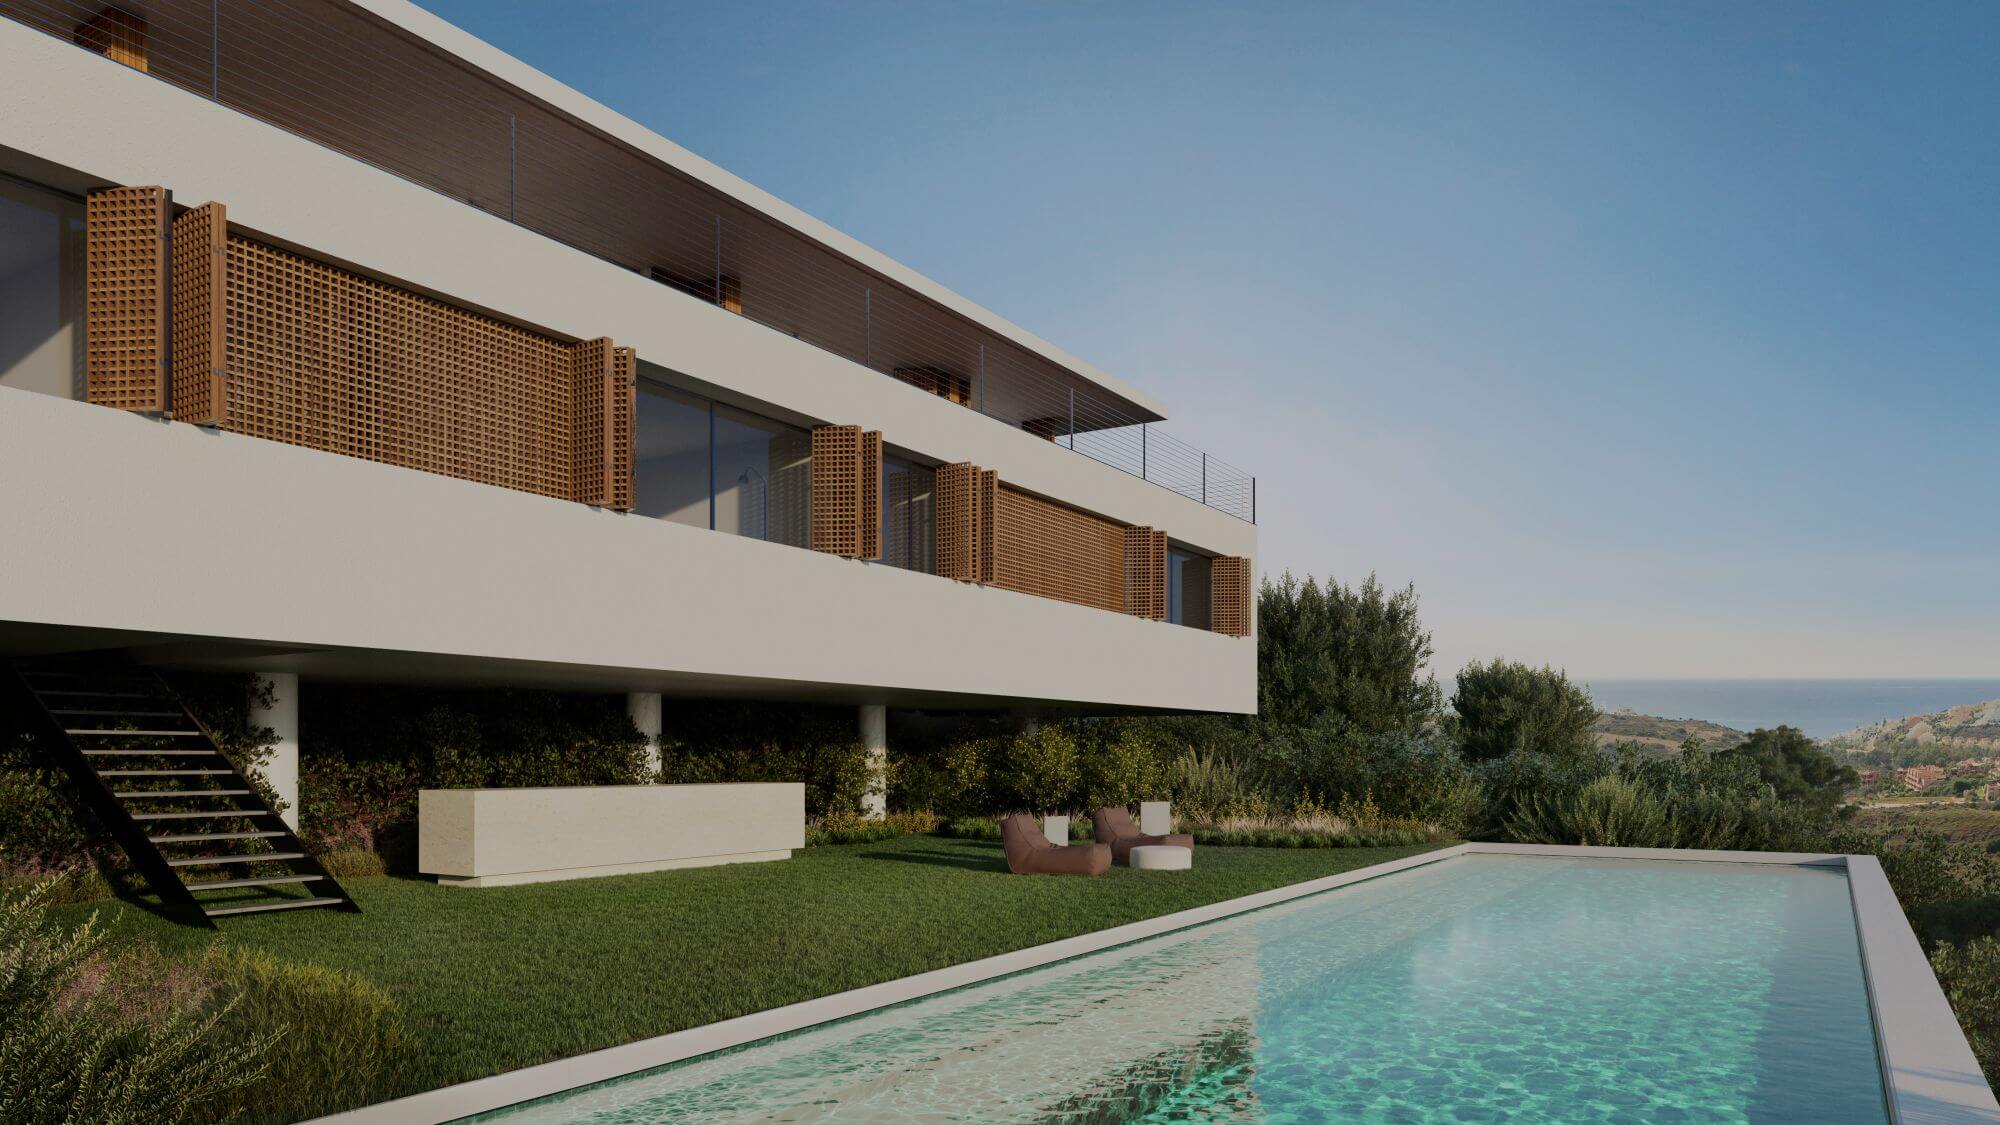 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Casares (Málaga), código INE 29041, identificado a partir de la ubicación que publica la plataforma («Casares, Malaga»).
- Población
- 9 009 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 12 763 € al año renta de 2023 El 23 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 328 personas septiembre de 2026 3,6 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,41 (fórmula 1.0.0). La nota de hoy es 6,27. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia el desarrollo de una villa de lujo dentro del complejo Finca Cortesín, en la provincia de Málaga. La operación es de equity con estrategia de plusvalía: los inversores aportan capital a una sociedad ya constituida para el proyecto, mientras el promotor aporta el suelo, el proyecto arquitectónico y la licencia de obras. La plataforma que publica la oportunidad es Urbanitae, registrada como PSFP según nuestra comprobación contra el registro de la CNMV. El proyecto figura como cerrado o reembolsado.
Ubicación
El proyecto se sitúa dentro del complejo Finca Cortesín, en la provincia de Málaga. La documentación describe el complejo como un resort de lujo con hotel, campo de golf, zona deportiva y de spa, beach club, galería comercial y residencias, y señala que su localización permite alcanzar en pocos minutos otras poblaciones de la costa y dos aeropuertos internacionales. La parcela está en primera línea del campo de golf, con orientación suroeste y vistas al mar y al hotel. La documentación no detalla más sobre el entorno inmediato.
Economía
La documentación describe una estrategia de plusvalía en la que el promotor aporta el suelo, el proyecto y la licencia, y los inversores el capital restante necesario para construir. No se prevé financiación bancaria: el desarrollo se autofinancia con la venta de la vivienda y con las cantidades a cuenta que entregue el comprador. La documentación recoge un escenario de venta y una rentabilidad neta total estimada por el promotor, pero no tenemos la cifra de rentabilidad anual. El plazo que manejamos, derivado de otras cifras, es de 28 meses. No tenemos el ticket mínimo.
Garantías y estructura
La operación se articula a través de una sociedad ya constituida para este proyecto, en la que se realiza una ampliación de capital. El suelo aportado soporta una carga hipotecaria, según la documentación, y no se prevé financiación bancaria. No tenemos datos sobre el rango de garantía, el LTV de la primera disposición ni el LTV sobre edificio terminado, de modo que no podemos describir la prelación entre acreedores ni los avales que cubren la operación. Una hipoteca sobre el suelo es una estructura, no una garantía de cobro.
Situación comercial y salida
Según la documentación, la venta de la vivienda se iniciará una vez comiencen las obras, y el promotor ha detectado demanda entre usuarios del propio complejo. El retorno para el inversor llega con la venta de la vivienda y, después, con la liquidación de la sociedad y el reparto de resultados. El proyecto figura como cerrado o reembolsado. No tenemos datos de preventas ni de cómo se cerró finalmente la operación.
Ventajas
- Promotor El promotor puntúa en banda media, con una subnota de 6,5 sobre 10 y una confianza del 40 %. Aporta 1,62 de los 2,5 puntos posibles de su dimensión. La documentación describe a un promotor con trayectoria en el sector residencial premium que aporta el suelo, el proyecto y la licencia, y que participa con capital propio en la operación.
- Licencia y preventas El mercado puntúa en banda media, con una subnota de 5,5 y una confianza del 40 %, y aporta 1,1 de los 2,0 puntos posibles. La documentación señala que se elaboró un estudio de mercado y que hay testigos de venta de la zona, y que el promotor conoce el pulso comercial del entorno por su participación previa en el complejo.
Desventajas y riesgos
- Rentabilidad La rentabilidad puntúa en banda baja: subnota de 1,83 sobre 10 y una confianza del 20 %. Aporta 0,46 de los 2,5 puntos posibles y deja 2,04 puntos sin sumar. No tenemos el dato de rentabilidad anual, y la documentación solo recoge una estimación del propio promotor.
- Rentabilidad La documentación advierte de que los plazos de una promoción pueden alargarse por retrasos en la construcción y de que los costes pueden desviarse por imprevistos, lo que afectaría a la rentabilidad esperada. También contempla el escenario de no vender la vivienda durante el primer año de obra.
- Promotor El promotor se queda en banda media y su confianza es del 40 %, lejos del umbral del 60 % que se exige para dar por bien sustentada una dimensión. Deja 0,88 puntos de su dimensión sin aportar.
- Licencia y preventas El mercado también se queda en banda media con una confianza del 40 %, por debajo del umbral del 60 %. Aporta 1,1 de los 2,0 puntos posibles y deja 0,9 sin sumar, de modo que la lectura comercial del proyecto está solo parcialmente respaldada.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni rango de garantía, ni LTV de la primera disposición, ni LTV sobre edificio terminado. Esta dimensión es la de más peso de la fórmula y deja 2,77 de los 3,0 puntos posibles sin aportar. Que falte no significa que la operación carezca de garantías, solo que no podemos decir nada sobre ellas.
Conclusión
La nota es 3,41 sobre 10 con una confianza del 23 %, muy lejos del umbral del 60 %: lo que se sabe está poco sustentado y la dimensión de más peso, la de garantías, no tiene ningún dato. El proyecto se apoya en un promotor y un mercado que puntúan en banda media, mientras la rentabilidad puntúa baja. Quien mire esta operación debería fijarse en la ausencia de datos sobre garantías y en la confianza limitada del resto.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.