Análisis y valoración del proyecto Valladolid | Proyecto Adaptis de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,01 /10 confianza global: 68 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Callejón de la Alcholera, ValladolidModalidad Equity / plusvalíaImporte 1 000 000 €Plazo 26 mesesRentabilidad anual 16,80 %
Proyecto Urbanitae en Callejón de la Alcholera, Valladolid
Promoción residencial de obra nueva de 32 viviendas, 33 plazas de garaje y 32 trasteros en el barrio La Rubia, Valladolid. La operación se articula mediante una ampliación de capital en una sociedad del promotor, con estrategia de plusvalías, plazo estimado de 24-26 meses y reparto del capital del 55% para el promotor y 45% para los inversores de Urbanitae.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,97 con datos, en parte pesa el 25 % de la fórmula; aporta 2,24 de los 2,50 puntos que podría aportar
- Garantías 5,56 con datos, en parte pesa el 30 % de la fórmula; aporta 1,67 de los 3,00 puntos que podría aportar
- Promotor 4,40 con datos, en parte pesa el 25 % de la fórmula; aporta 1,10 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,00 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Callejón de la Alcholera, Valladolid
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 16,80 %
- Plazo
- 26 meses
- Rentabilidad total
- 40,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 32 viviendas
- Valor objetivo de ventas
- 9 000 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- ADAPTIS Real Estate
- Capital propio del promotor
- 55,00 %
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 30,00 %
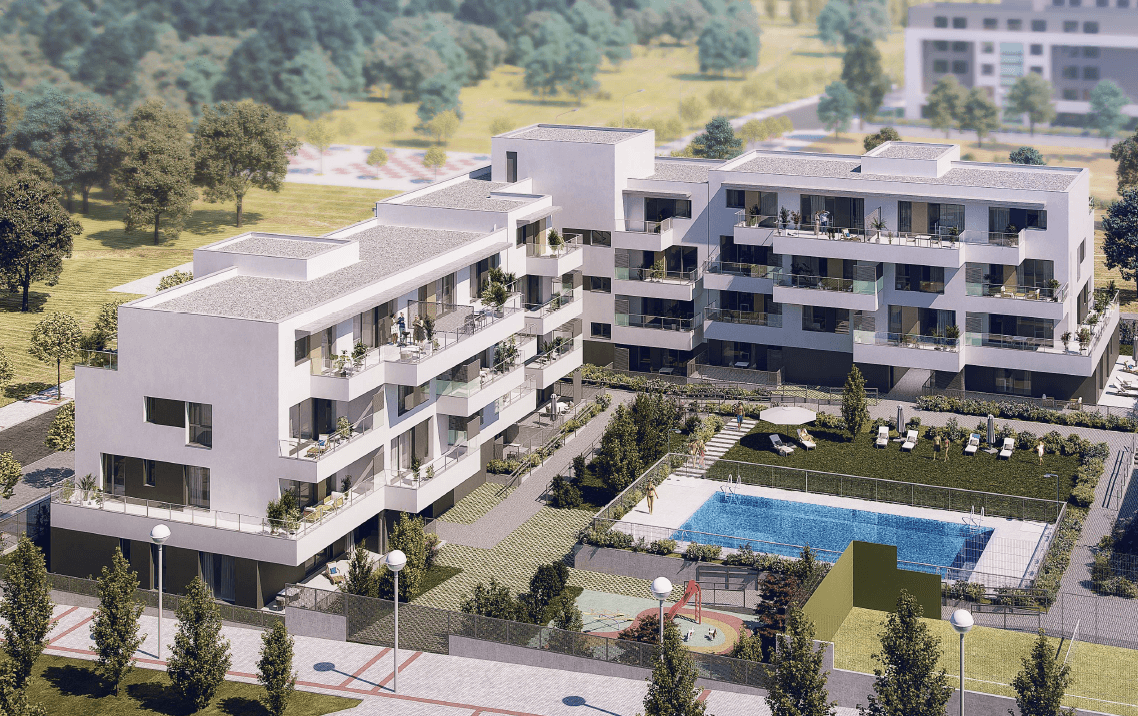 Imagen: Urbanitae
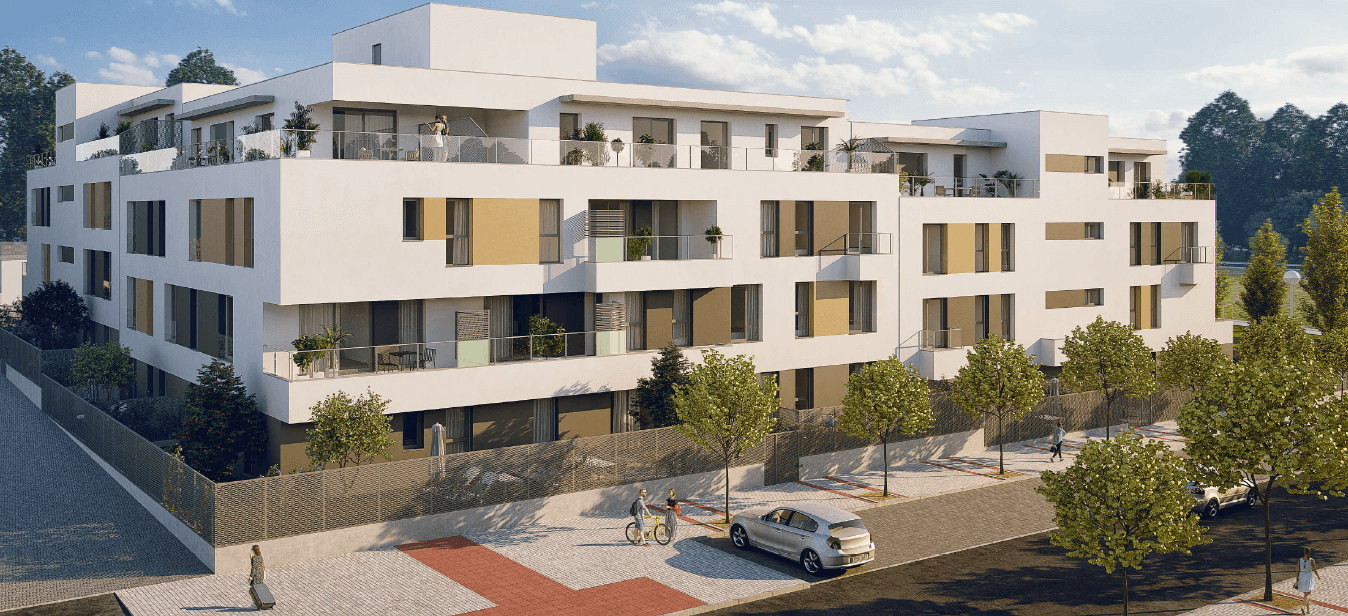 Imagen: Urbanitae
 Imagen: Urbanitae
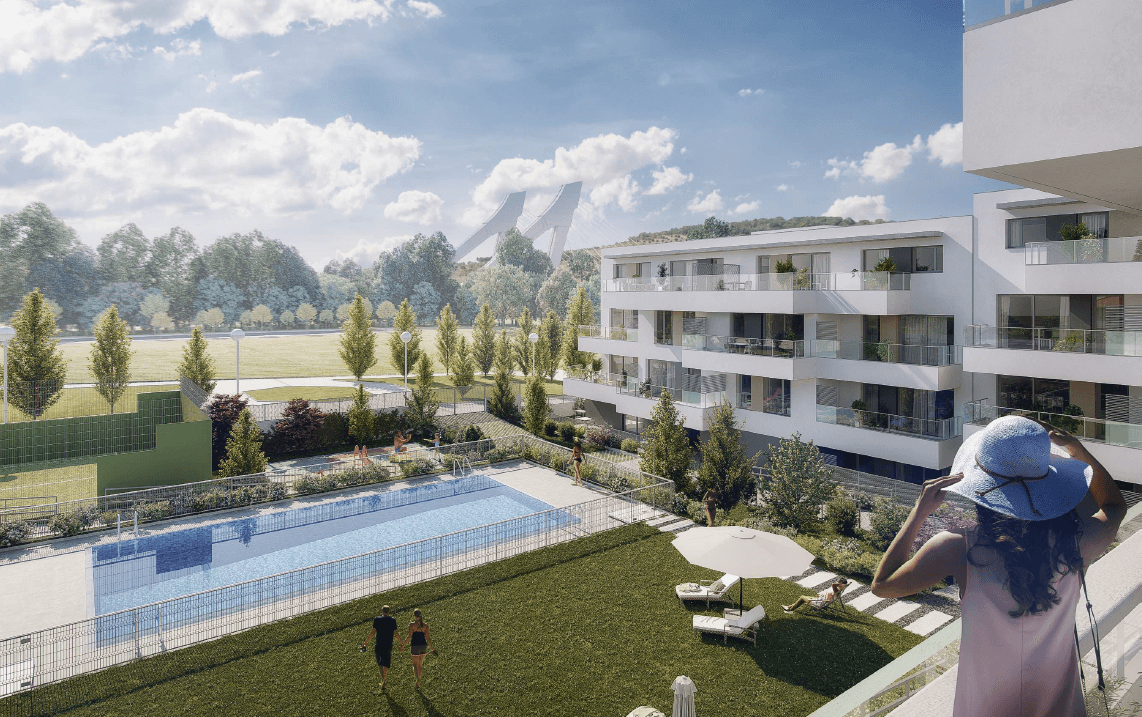 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Valladolid (Valladolid), código INE 47186, identificado a partir de la ubicación que publica la plataforma («Callejón de la Alcholera, Valladolid»).
- Población
- 302 614 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 16 356 € al año renta de 2023 El 74 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 1 947 €/m² segundo trimestre de 2026; 819 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 14 055 personas septiembre de 2026 4,6 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,33 (fórmula 1.0.0). La nota de hoy es 6,01. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de una operación de equity con estrategia de plusvalía: se financia el desarrollo de una promoción residencial en Valladolid. Los inversores de la plataforma entran en un vehículo creado para el proyecto mediante una ampliación de capital, y el promotor asume la gestión íntegra del desarrollo. La plataforma está registrada como PSFP, extremo que comprobamos nosotros contra el registro de la CNMV. El proyecto figura como cerrado y reembolsado.
Ubicación
El proyecto está en Valladolid, según recoge el propio nombre de la operación. La documentación sitúa la promoción en un barrio del sur de la ciudad, frente a un centro comercial y un puente, y describe la zona como sede administrativa de su comunidad autónoma, con conexión ferroviaria de alta velocidad con Madrid y un área de influencia amplia. Señala también que el barrio ha crecido en los últimos años con desarrollos orientados a familias de renta media-alta. No escribimos nombres de barrio, puente ni centro comercial porque no forman parte de los datos que manejamos.
Economía
Aquí los datos son escasos. No tenemos la rentabilidad anual del proyecto, ni el ticket mínimo, ni el LTV de la primera disposición, ni el LTV sobre edificio terminado, ni el rango de garantía. La plataforma describe un ingreso total por la venta de las viviendas y sus anejos y una ganancia neta estimada para el inversor, además de un reparto de capital entre el promotor y los inversores y un porcentaje de la promoción ya reservado, pero ninguna de esas cifras queda respaldada por los datos de los que disponemos, así que las contamos sin número. Lo único que podemos poner en cifras es el plazo: 26 meses, calculado por nosotros a partir de otras cifras de la operación.
Garantías y estructura
De la estructura sabemos lo que cuenta la documentación: el vehículo es una sociedad creada específicamente para este proyecto, en la que los inversores entran por ampliación de capital y el promotor mantiene la mayoría del capital. La comercialización la lleva el propio promotor con un agente de ventas de la zona y un punto de venta junto al solar. Está previsto que una entidad bancaria financie la obra con un crédito promotor, y el promotor negociaba ese crédito apoyándose en las preventas ya conseguidas. No tenemos ningún dato sobre hipotecas, prelación de créditos o avales: ni rango de garantía, ni LTV, ni LTV sobre edificio terminado.
Situación comercial y salida
La promoción salió a la venta tiempo atrás y la documentación indica que ya contaba con reservas cuando se planteó la operación; la comercialización la asume el promotor con apoyo de un agente local. La salida prevista para el inversor es la liquidación de la sociedad y el reparto de beneficios una vez construido y entregado, y la propia documentación reconoce que los ritmos de venta y los plazos pueden desviarse. En el estado que manejamos, el proyecto figura como cerrado y reembolsado, es decir, ya no está captando dinero. No tenemos la rentabilidad anual ni el plazo publicado por la plataforma; el plazo que aparece es el calculado por nosotros.
Ventajas
- Promotor La dimensión de promotor es la que más aporta de las que tienen datos: 1,62 puntos de 2,5 posibles, con una subnota de 6,5 en banda media. Su peso es del 25 % y su confianza del 40 %, por debajo del umbral del 60 % que se exige para dar un dato por firme, así que hay una aportación real pero todavía con recorrido por confirmar.
- Licencia y preventas La dimensión de mercado aporta 1,0 punto de 2,0 posibles, con una subnota de 5,0 en banda media, y es la que llega con mejor confianza: 80 %. Su peso es del 20 %. Es el dato que mejor sostiene la nota, aunque deja la mitad de su contribución máxima sin cubrir.
Desventajas y riesgos
- Rentabilidad La rentabilidad es la dimensión más floja: subnota de 1,92 en banda baja, aporta solo 0,48 puntos de 2,5 y deja 2,02 sin aportar. Su confianza es del 20 %, la más baja entre las dimensiones con datos. No tenemos la rentabilidad anual del proyecto, y su ausencia no juega a favor.
- Promotor La confianza en la dimensión de promotor es del 40 %, lejos del 60 % que se pide para dar un dato por consolidado. Su subnota de 6,5 se queda en banda media y deja 0,88 puntos de su máximo sin aportar. Lo que sabemos del promotor sostiene parte de la nota, pero no permite darlo por firme.
- Licencia y preventas El mercado aporta la mitad de lo que podría: 1,0 de 2,0 puntos, con 1,0 punto perdido. Su subnota de 5,0 es media y su peso del 20 %, de modo que su buena confianza no compensa el margen que deja sin cubrir.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías. Es la dimensión con más peso, un 30 %, y su ausencia deja 2,77 puntos sin aportar sobre un máximo de 3,0. Tampoco tenemos rango de garantía, LTV de la primera disposición ni LTV sobre edificio terminado. De quién es esa ausencia no lo afirmamos: es un hueco de información, no un juicio sobre el proyecto.
Conclusión
La nota queda en 3,33 sobre 10 con una confianza del 31 %, muy por debajo del 60 % que marcaríamos como suficiente. Lo que la sostiene son el mercado y, en menor medida, el promotor; lo que la frena es una rentabilidad en banda baja con muy poca confianza y, sobre todo, la falta total de datos de garantías, que es la dimensión de más peso. El proyecto figura como cerrado y reembolsado, así que esto es una lectura de cierre, no una oportunidad abierta.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.