Análisis y valoración del proyecto Jerez | Proyecto Plaza Norte de Urbanitae en Jerez de la Frontera, Cádiz
Urbanitae ronda cancelada
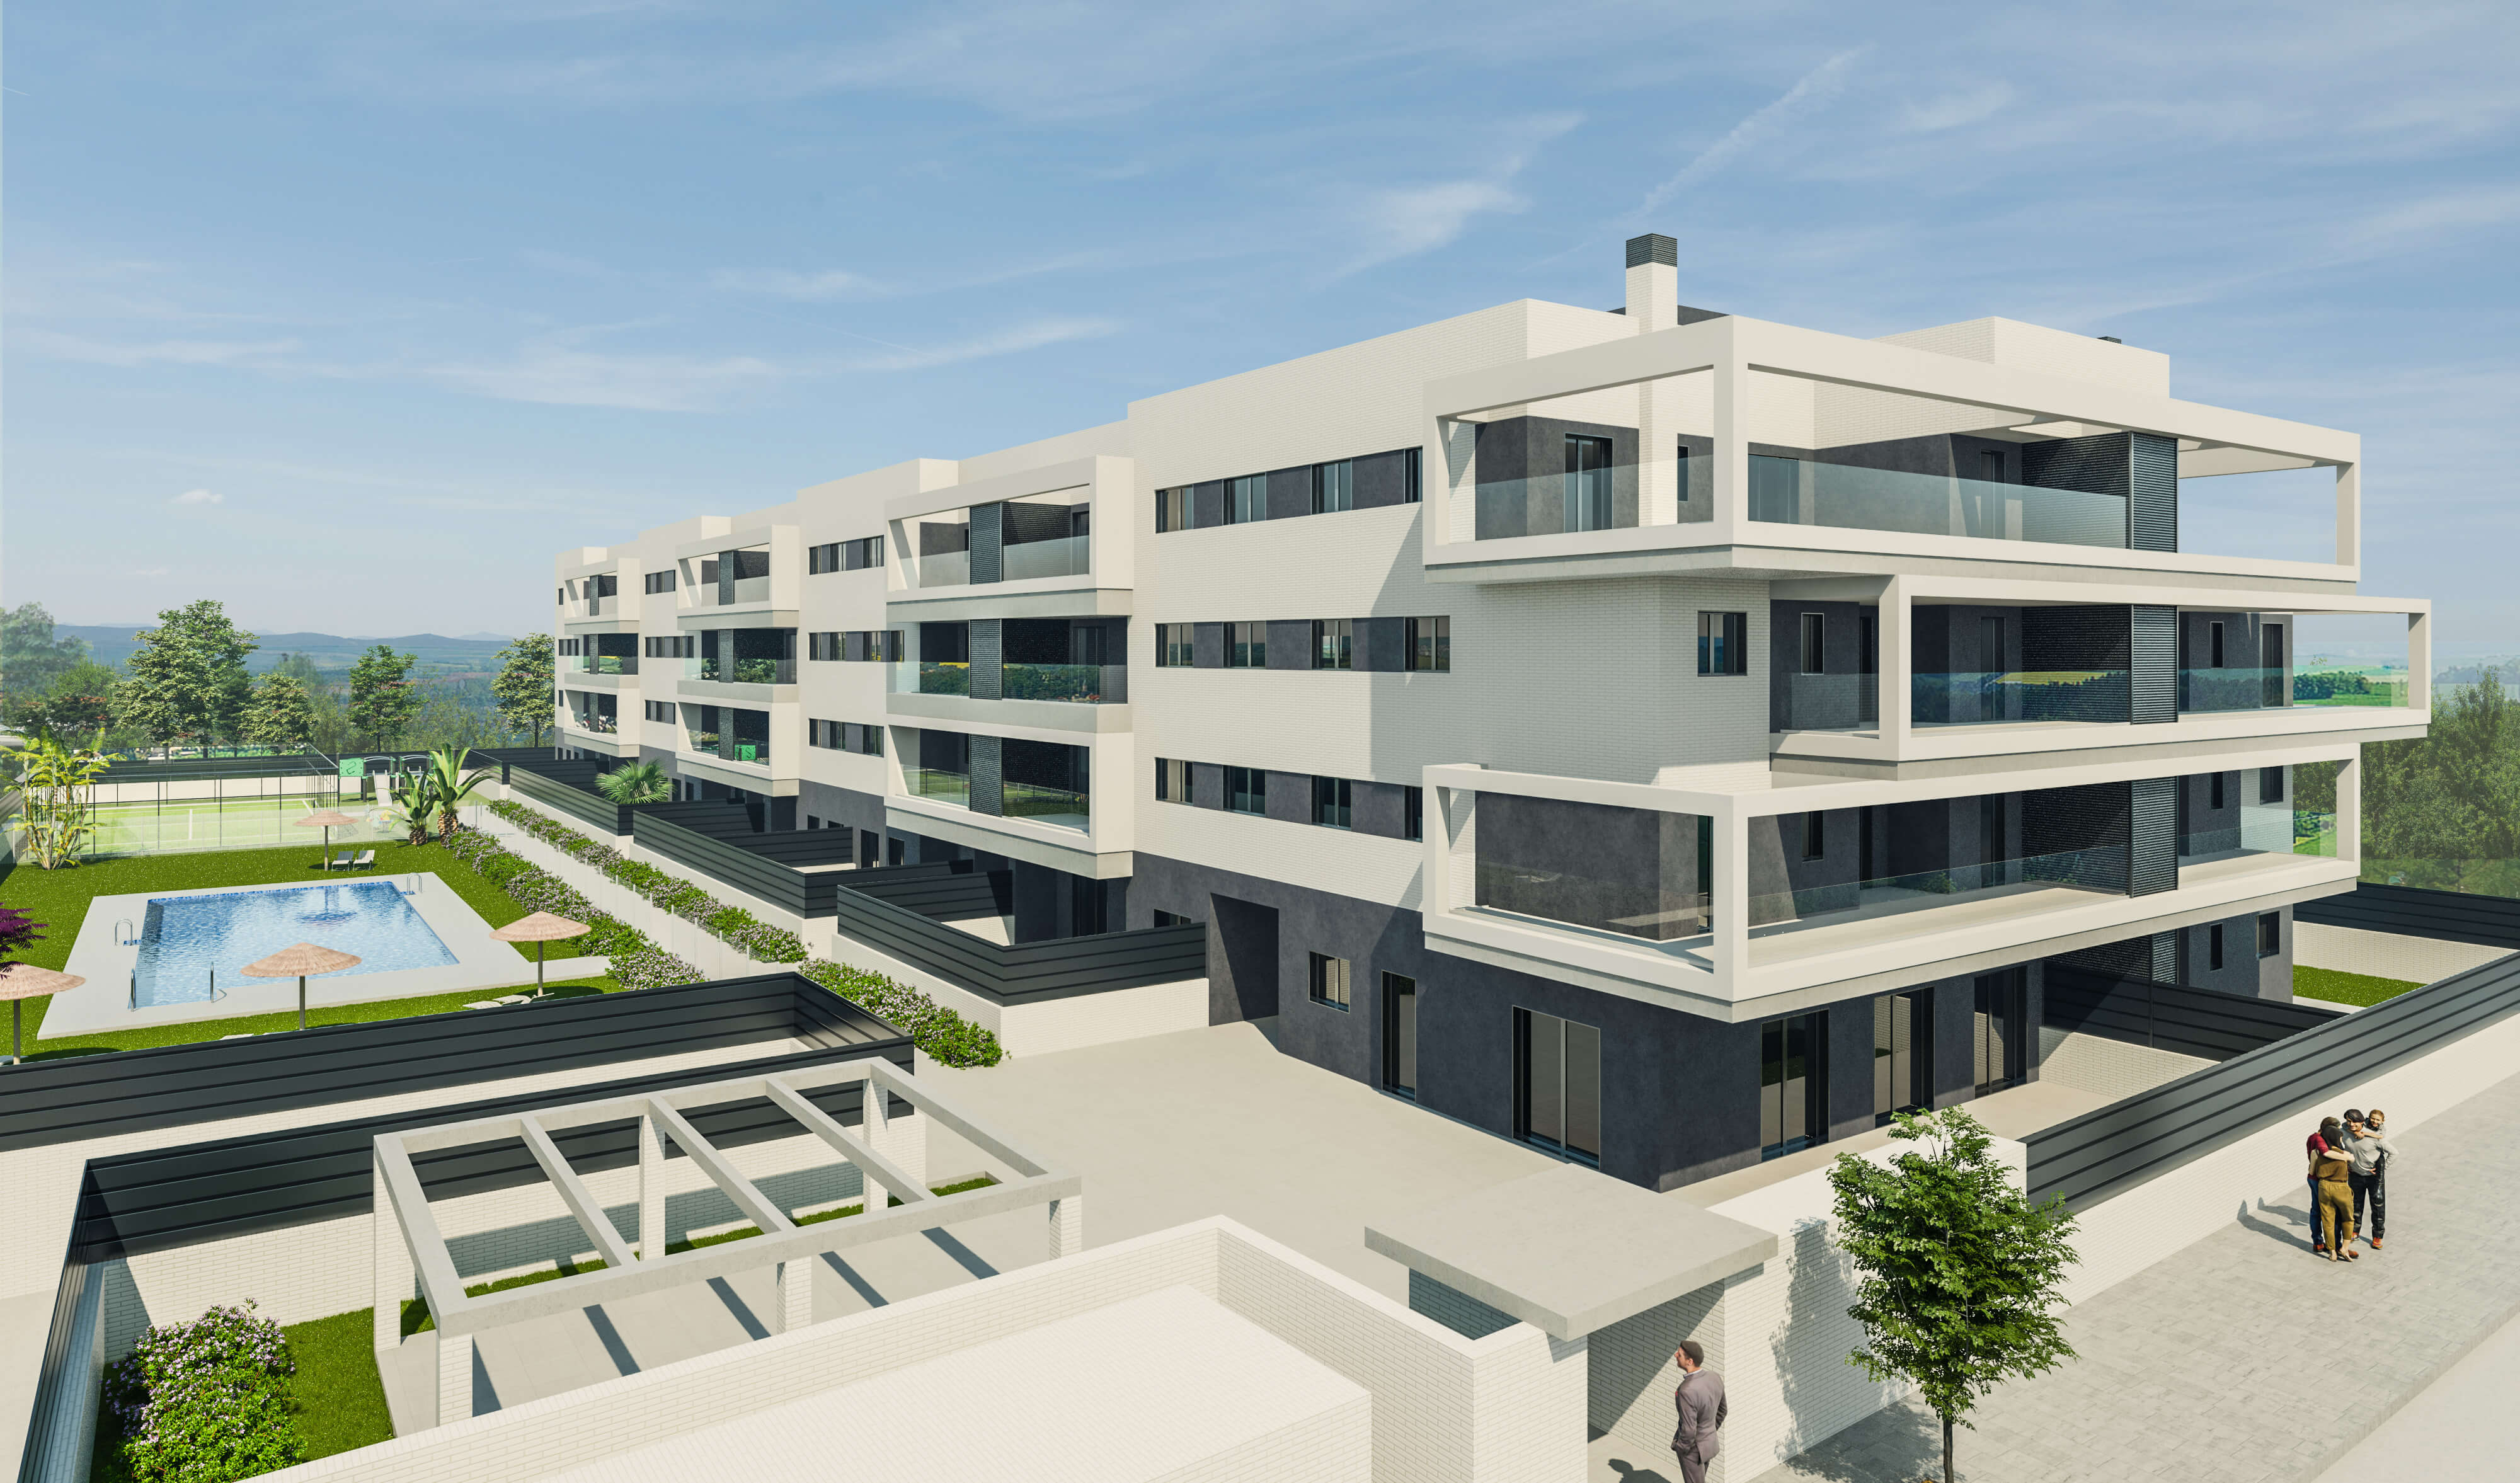 Imagen: Urbanitae
Nota: 7,44 /10 confianza global: 81 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Calle Santa Josefina, Jerez de la Frontera, CádizModalidad Equity / plusvalíaImporte 580 000 €Plazo 26 mesesRentabilidad anual 16,02 %
Proyecto Urbanitae en Jerez de la Frontera, Cádiz
Promoción de obra nueva de 55 viviendas, 62 plazas de garaje y 32 trasteros en Jerez de la Frontera (Cádiz), con la promoción ya comercializada. La operación se estructura mediante ampliación de capital en la sociedad vehículo para adquirir el suelo y desarrollar la construcción, con el promotor aportando el 52% del capital total.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,16 con datos, en parte pesa el 25 % de la fórmula; aporta 2,29 de los 2,50 puntos que podría aportar
- Garantías 5,65 con datos, en parte pesa el 30 % de la fórmula; aporta 1,70 de los 3,00 puntos que podría aportar
- Promotor 7,80 con datos, en parte pesa el 25 % de la fórmula; aporta 1,95 de los 2,50 puntos que podría aportar
- Licencia y preventas 7,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,50 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Santa Josefina, Jerez de la Frontera, Cádiz
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 580 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 16,02 %
- Plazo
- 26 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 55 viviendas
- Valor objetivo de ventas
- 9 884 563 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- Iniciativas inmobiliarias
- Proyectos previos del promotor
- 2 proyectos
- Capital propio del promotor
- 52,00 %
- Viviendas entregadas
- 12 000 viviendas
- Años de experiencia
- 50 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cancelado
- Preventas
- 100,00 %
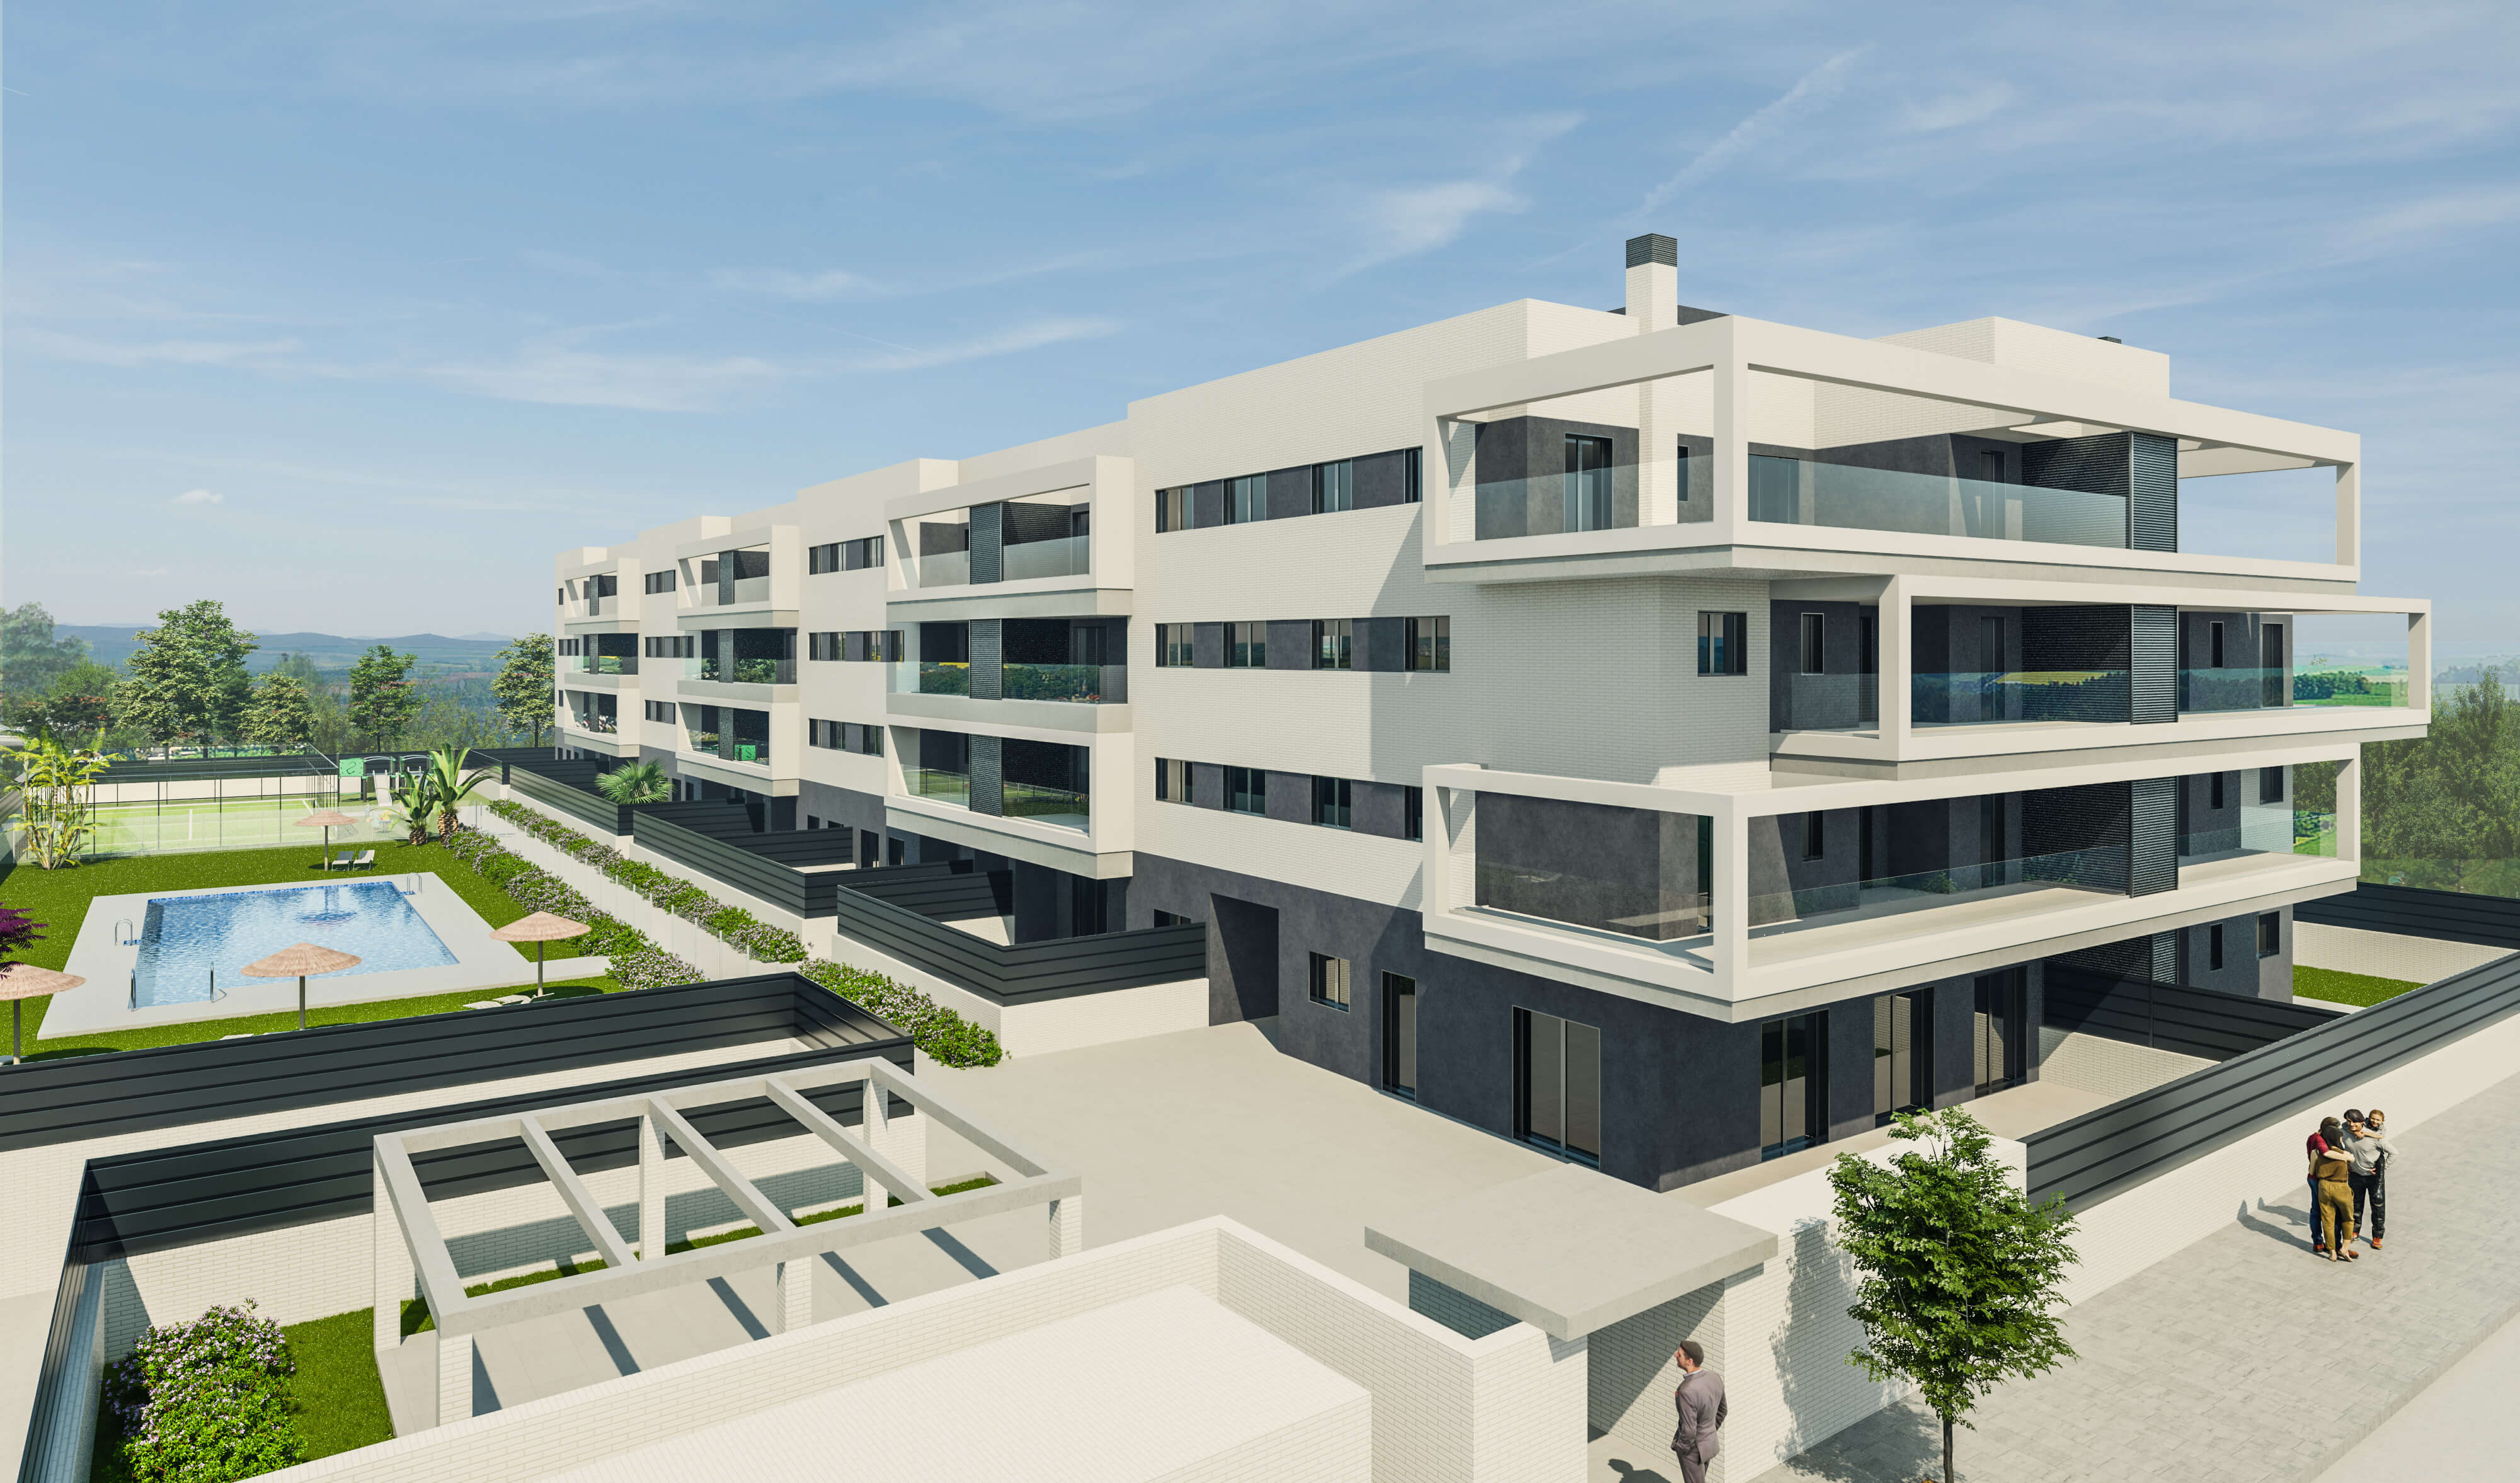 Imagen: Urbanitae
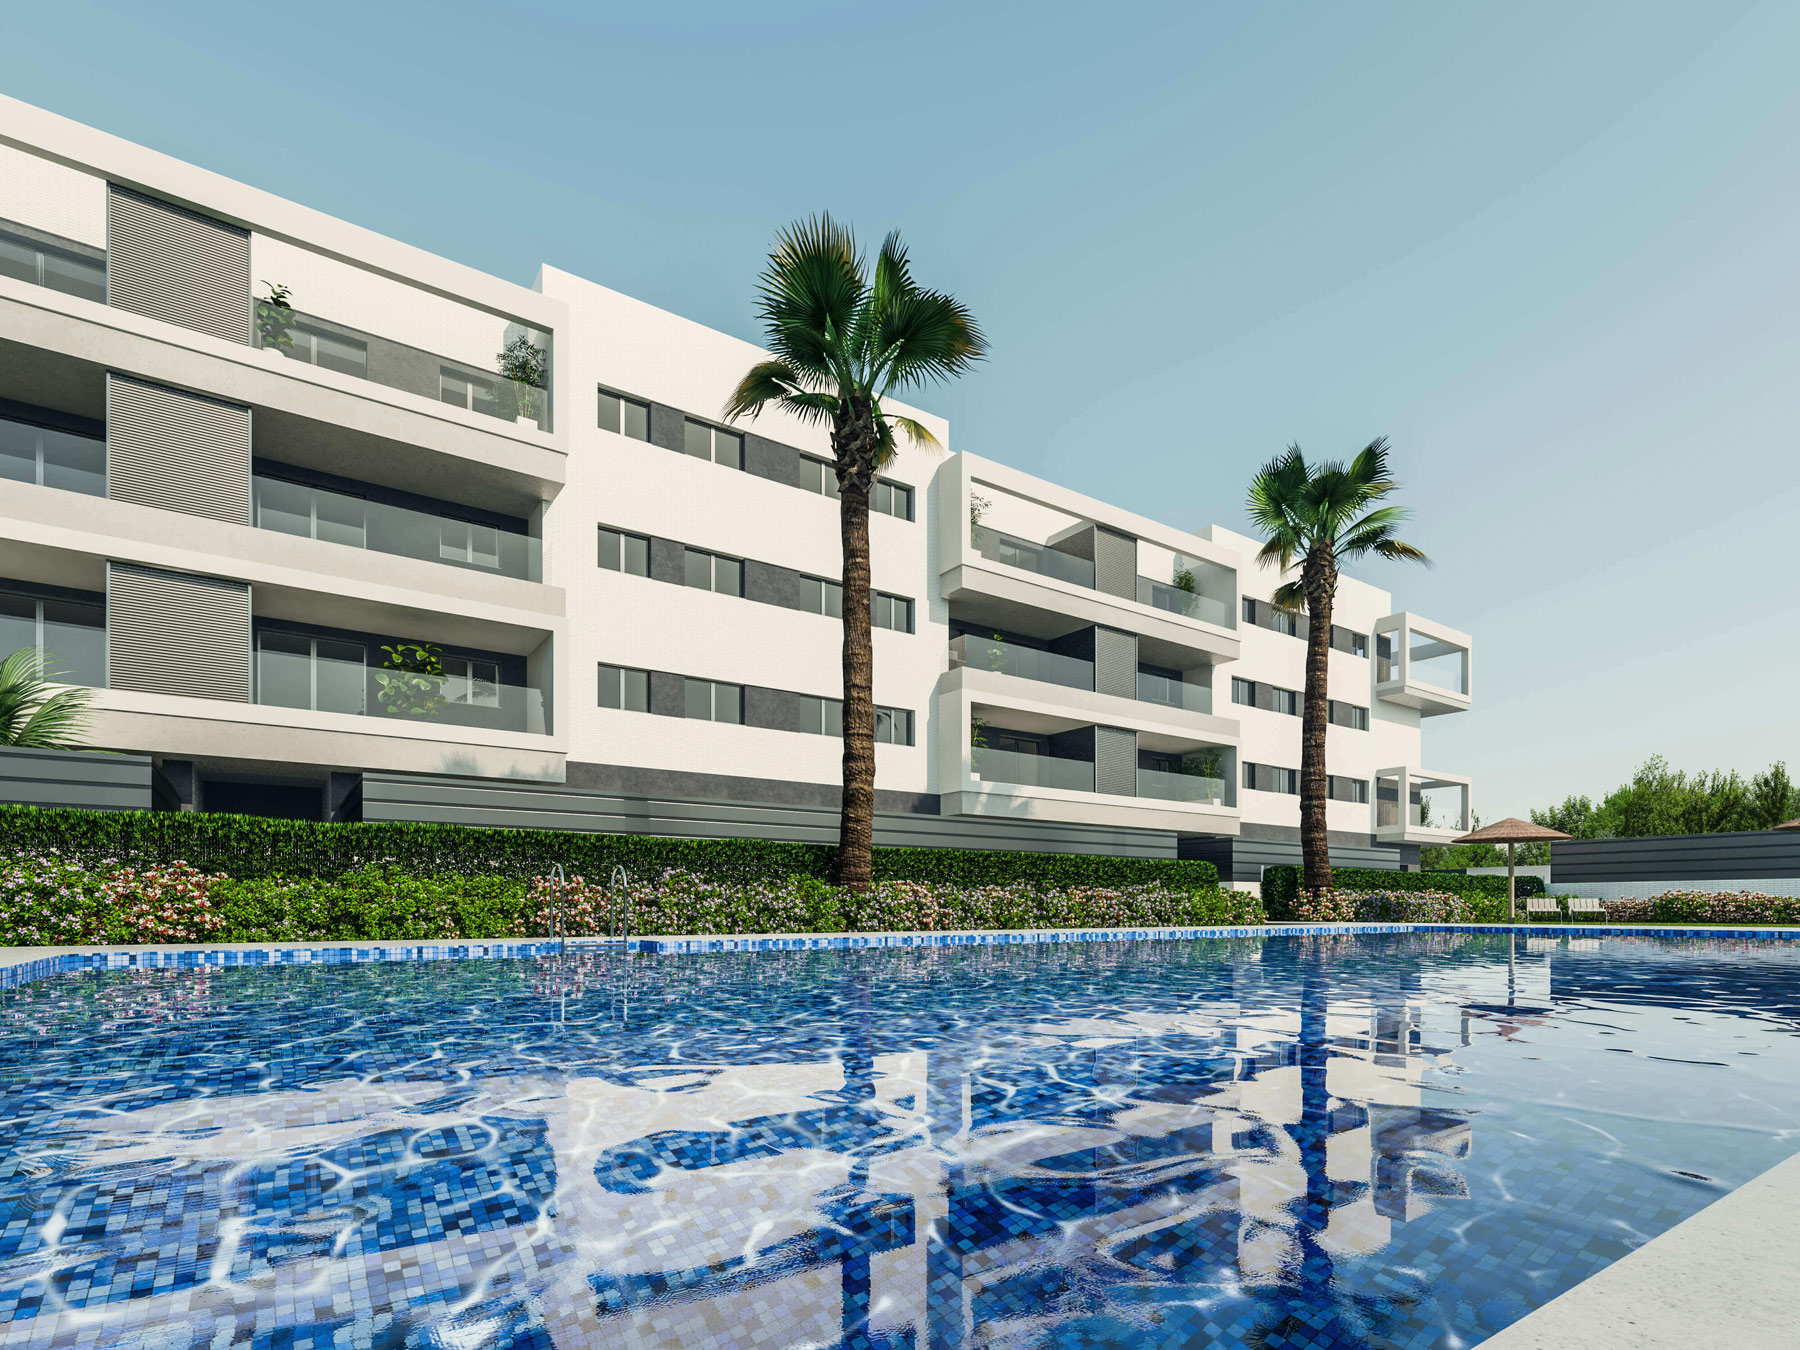 Imagen: Urbanitae
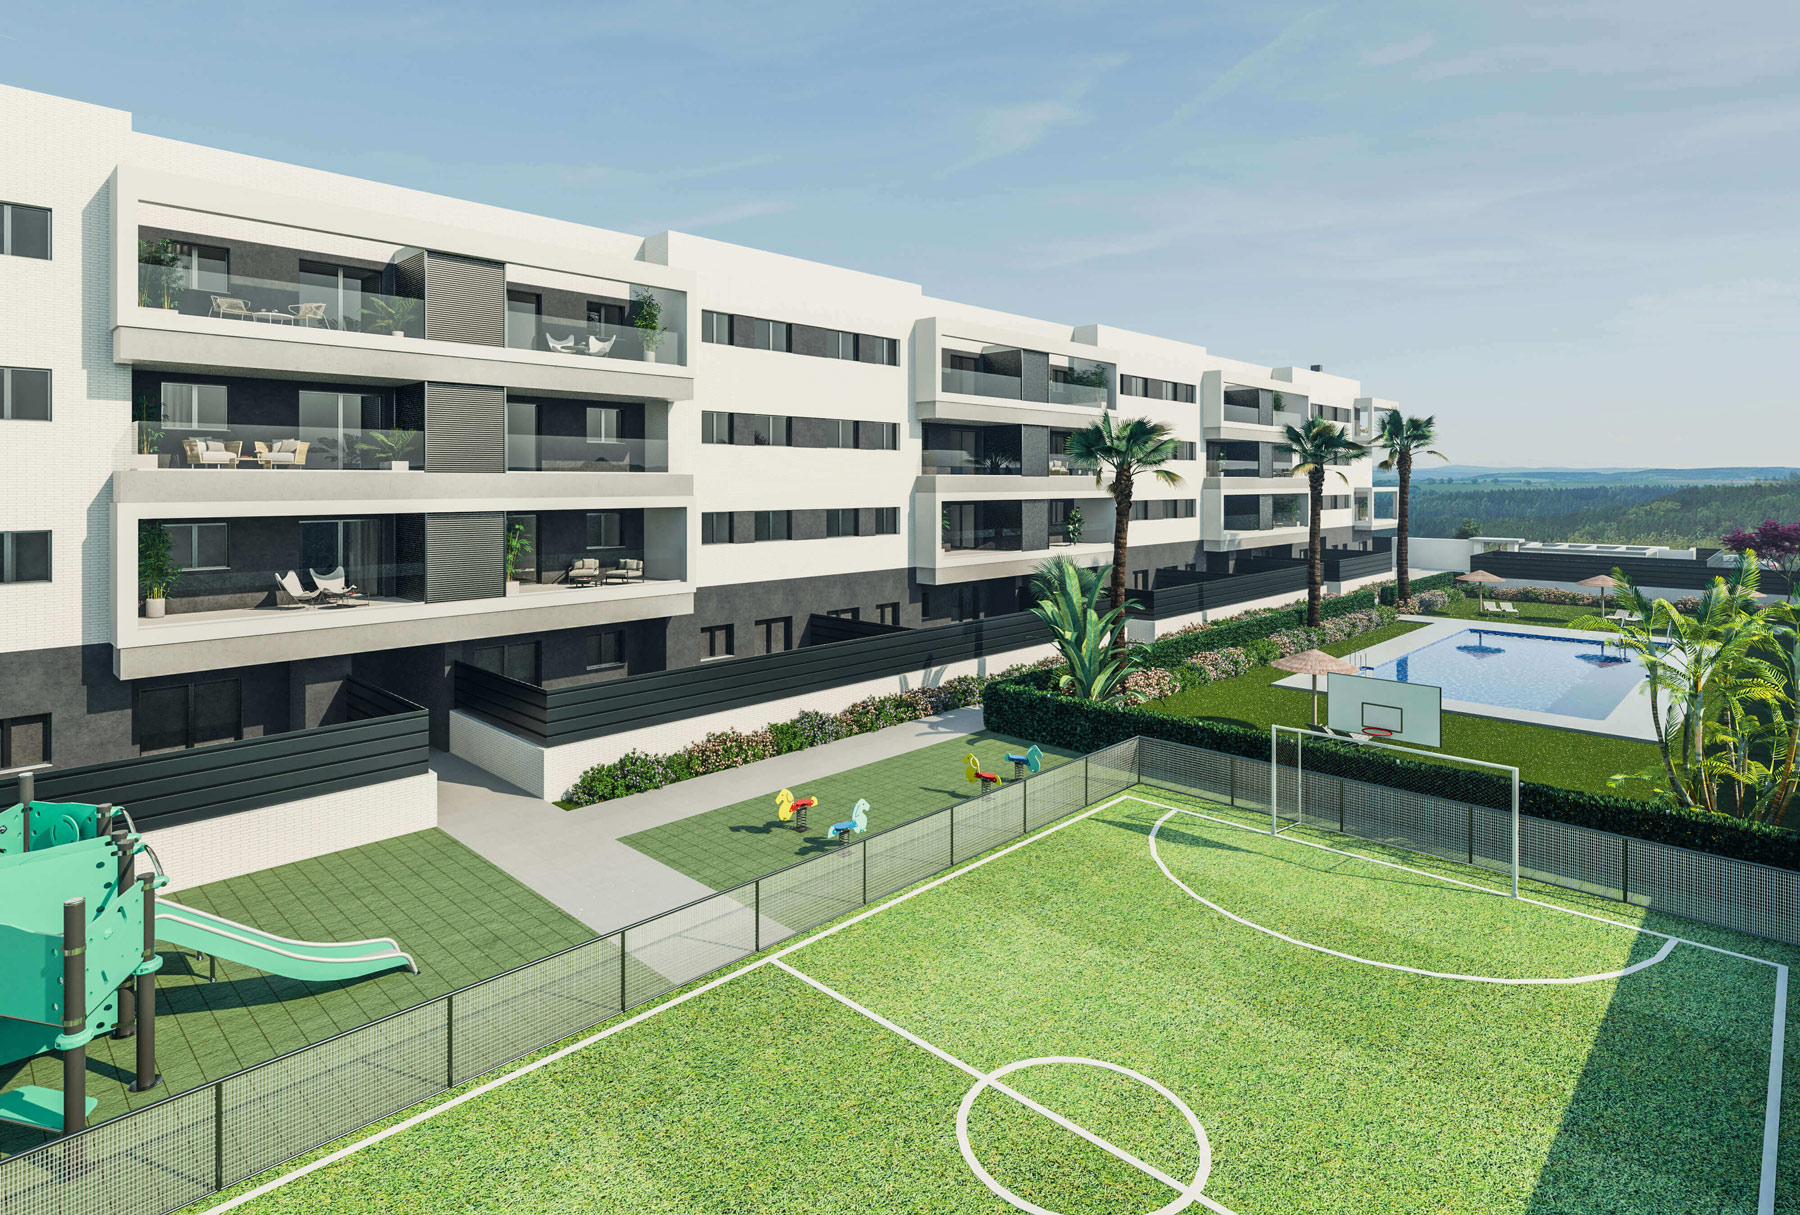 Imagen: Urbanitae
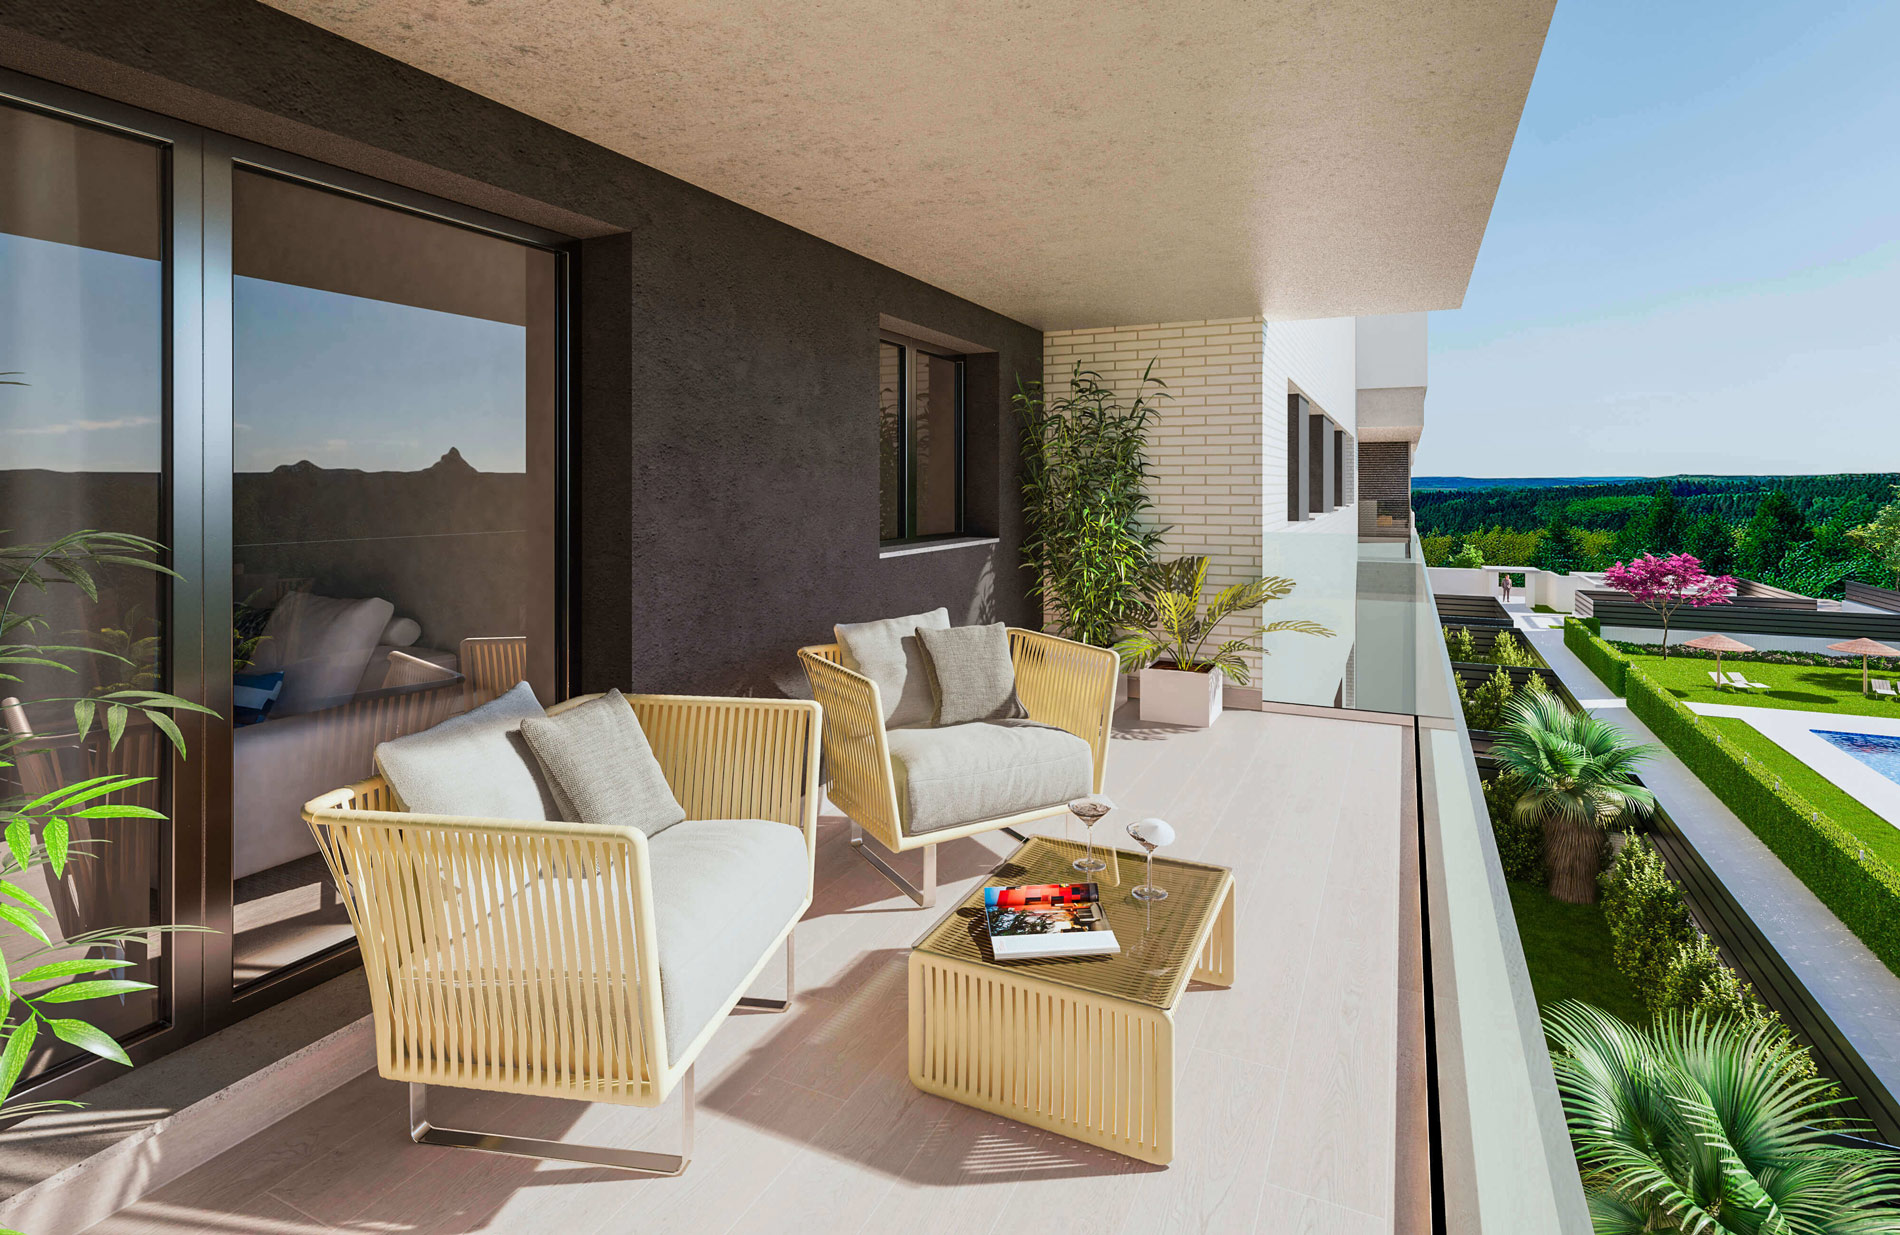 Imagen: Urbanitae
 Imagen: Urbanitae
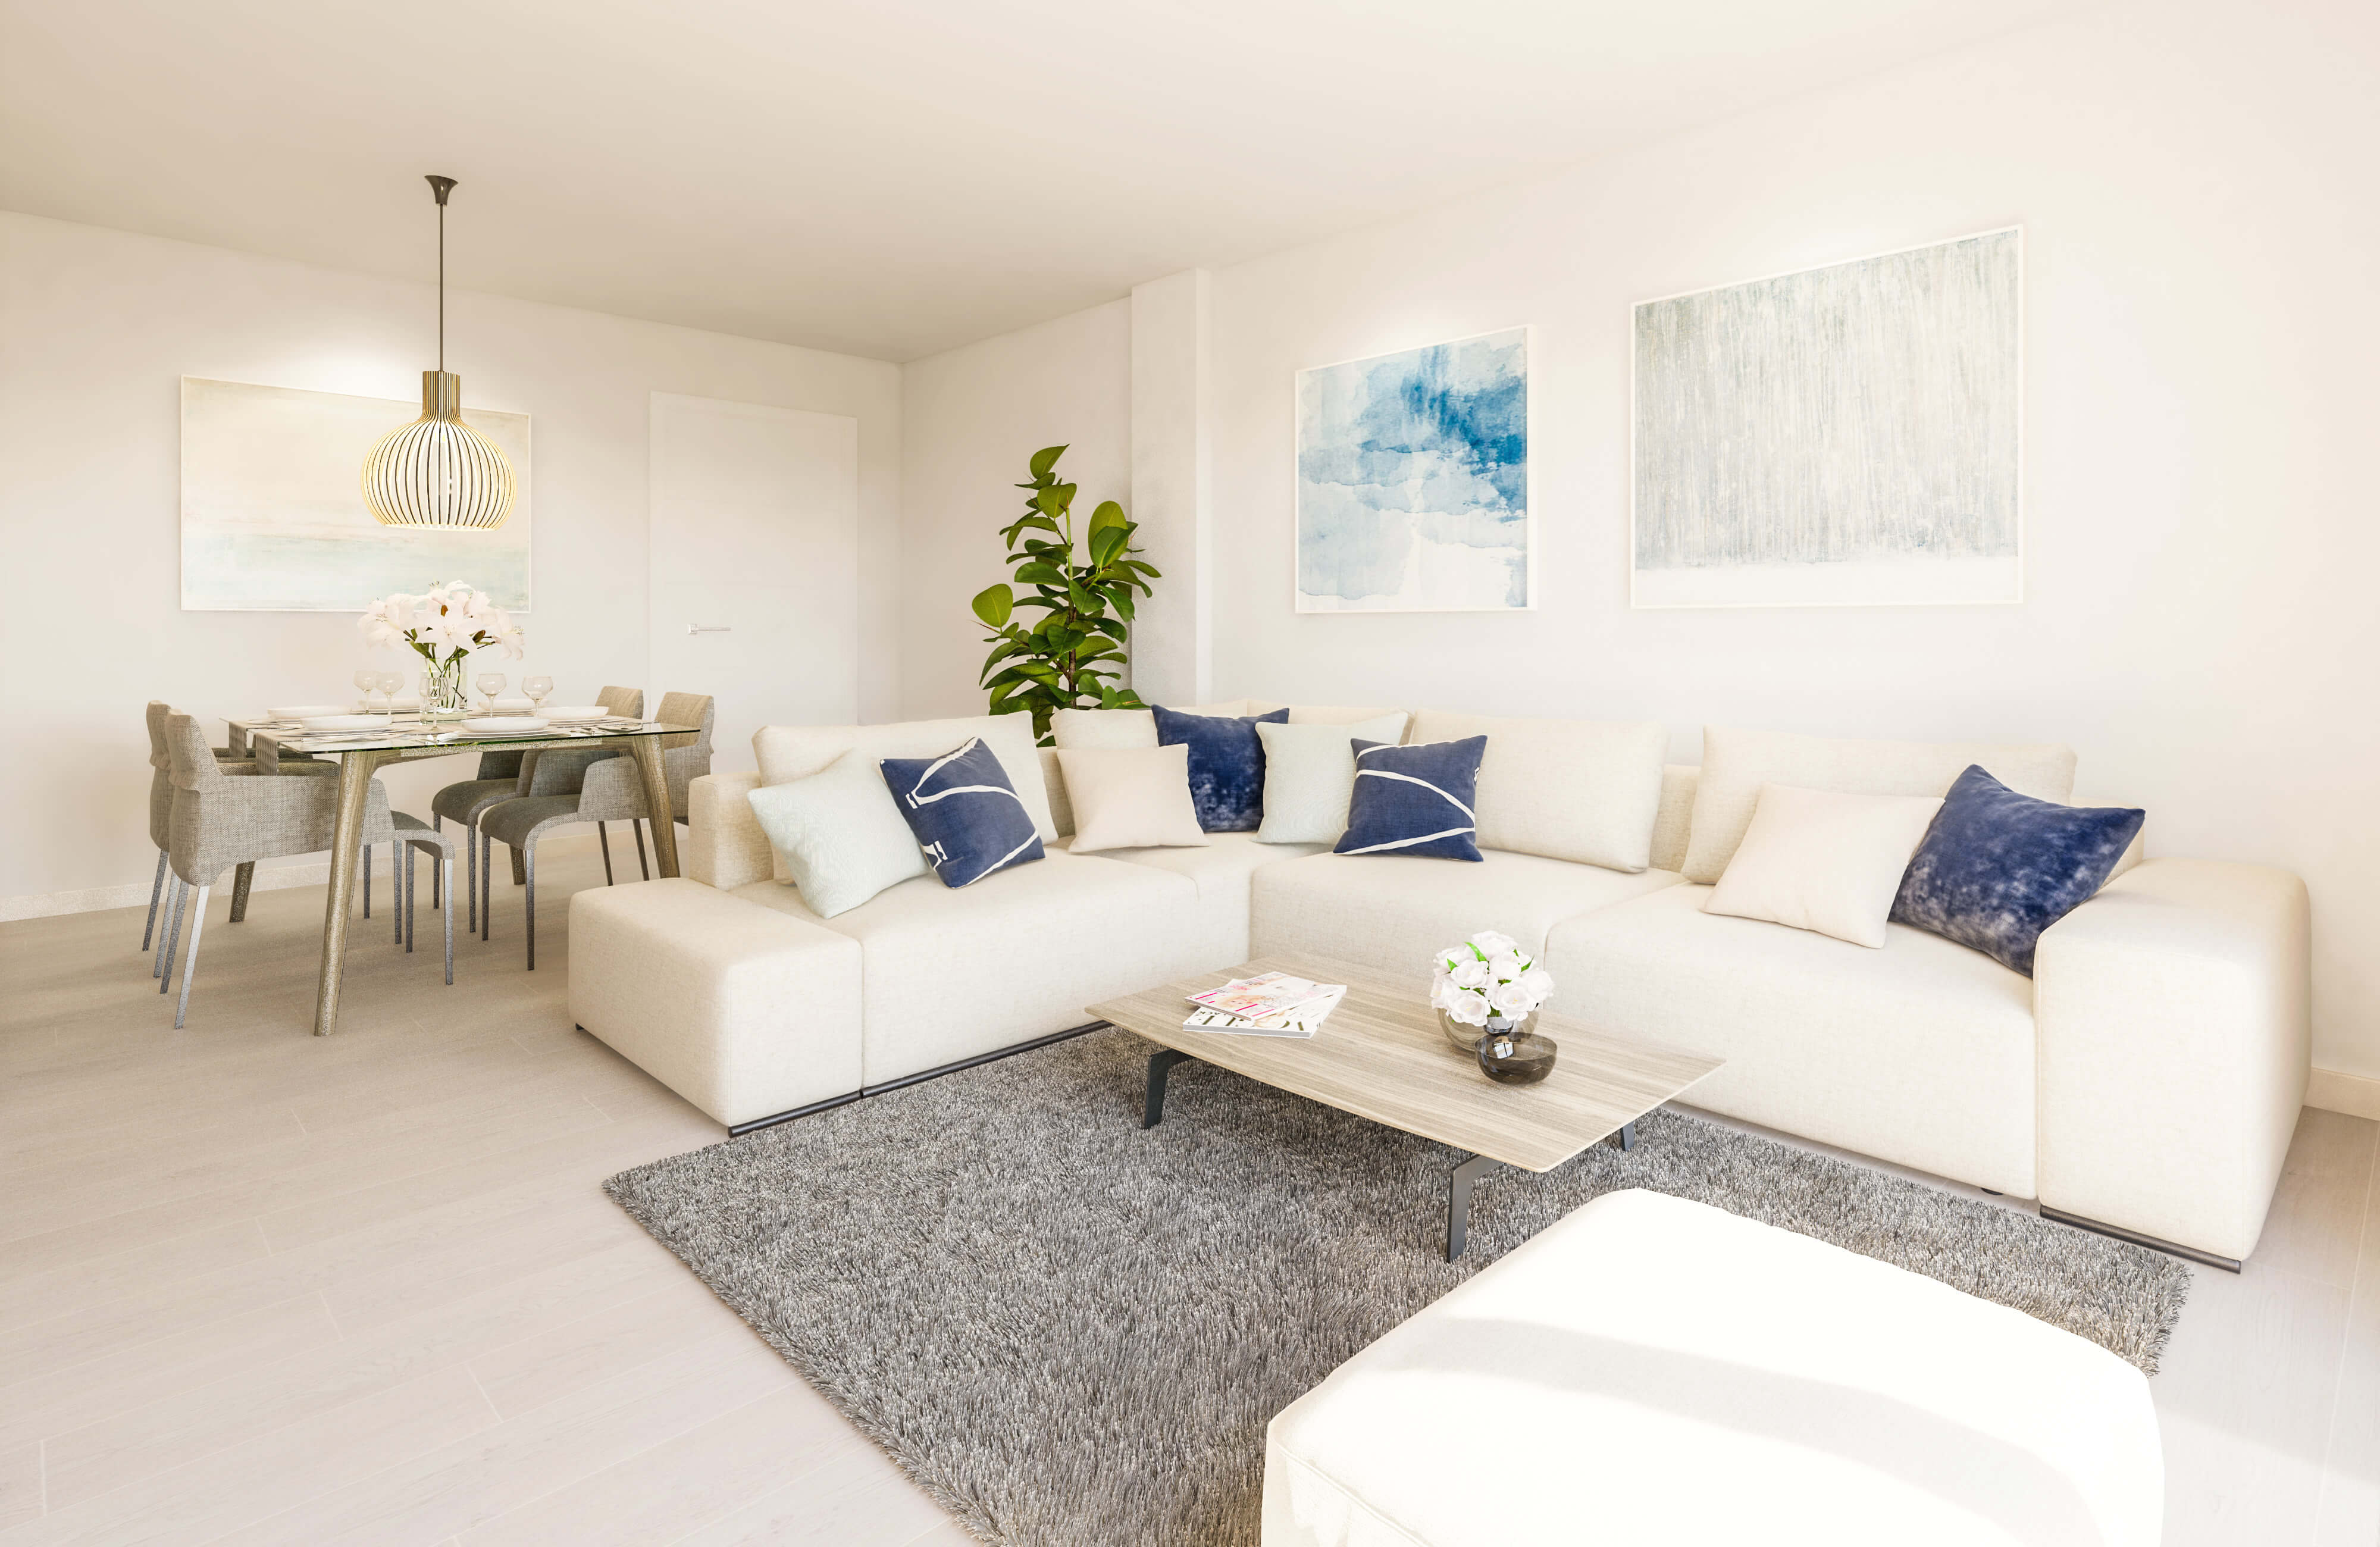 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Jerez de la Frontera (Cádiz), código INE 11020, identificado a partir de la ubicación que publica la plataforma («Calle Santa Josefina, Jerez de la Frontera, Cádiz»).
- Población
- 213 634 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 12 242 € al año renta de 2023 El 17 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 1 815 €/m² segundo trimestre de 2026; 847 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 18 282 personas septiembre de 2026 8,6 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,23 (fórmula 1.0.0). La nota de hoy es 7,44. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia una promoción de obra nueva de viviendas con garaje y trasteros en Jerez, mediante una ampliación de capital en la sociedad vehículo que desarrolla el proyecto. Los inversores de Urbanitae entran como socios junto al promotor, que además asume la gestión integral de la promoción y aporta capital propio. El dinero se destina a adquirir el suelo, que hoy es de otra sociedad del mismo grupo promotor, y la obra se apoyará después en un préstamo promotor bancario. La operación se clasifica como equity con estrategia de plusvalía. La nota es 4,23 sobre 10, con una confianza del 43 %, y el estado que consta para el proyecto es cancelado.
Ubicación
La documentación sitúa la promoción en Jerez, en una zona urbana que describe rodeada de restaurantes y con colegios, centros comerciales y supermercados en el entorno. Presenta el municipio como el más poblado de su provincia y parte de uno de los conglomerados urbanos más relevantes de su comunidad, y acompaña un listado de viviendas a la venta en la zona como referencia de mercado. No tenemos precios de la zona ni comparables cuantificados: la dimensión de mercado, que es la que mejor puntúa, se apoya en el estudio y en el conocimiento del promotor, no en cifras propias.
Economía
La estructura es de capital: los inversores de Urbanitae y el promotor aportan fondos a la sociedad vehículo mediante una ampliación, y el promotor se queda con la parte mayoritaria del capital total. Esos fondos compran el suelo, hoy propiedad de otra sociedad del grupo promotor. Para la obra está previsto un préstamo promotor bancario ya sancionado, y sobre la finca pesa una carga hipotecaria que se levantará con la primera disposición de ese préstamo. La documentación afirma que la promoción está comercializada en su totalidad y que uno de los bloques lo adquirirá el promotor para su patrimonio. El plazo que usamos, calculado por nosotros a partir de otras cifras suyas, es de 26 meses. No tenemos la rentabilidad anual: la dimensión de rentabilidad puntúa 1,92 sobre 10, con una confianza del 20 %, aporta 0,48 de los 2,5 puntos posibles y deja 2,02 puntos sin sumar.
Garantías y estructura
La garantía que declara la plataforma para este proyecto es «sin garantía real», y esa es la dimensión que peor se comporta: subnota 0,75 sobre 10, banda baja, una contribución de 0,23 sobre 3 puntos posibles y 2,77 puntos que no se suman, la mayor pérdida de toda la nota. La confianza es del 40 %. No tenemos el LTV de la primera disposición ni el LTV sobre el edificio terminado, así que no podemos decir cuánta deuda bancaria hay delante del capital del inversor. La aportación es una ampliación de capital, no un préstamo: el inversor es socio de la sociedad vehículo, no un acreedor con derecho de cobro. La plataforma consta registrada como PSFP.
Situación comercial y salida
Según la documentación, la promoción está comercializada en su totalidad y el promotor compra uno de los bloques para su patrimonio, lo que deja menos vivienda libre que colocar al final. La devolución al inversor llega por la vía de la sociedad: terminada y vendida la promoción, se liquidaría la sociedad y se repartirían los beneficios entre los socios, según los hitos que describe la ficha. El plazo que manejamos, calculado por nosotros, es de 26 meses. Sobre los rendimientos se aplicarían las retenciones fiscales que correspondan y una comisión de la entidad de pagos. El estado que consta para el proyecto es cancelado, de modo que este plan de salida hay que leerlo con esa advertencia por delante.
Ventajas
- Licencia y preventas Es la única dimensión en banda alta y con una confianza del 80 %, por encima del umbral del 60 %. Su subnota es 9,5 sobre 10 y aporta 1,9 de los 2 puntos en juego, con solo 0,1 sin sumar. La documentación sostiene que la promoción está comercializada en su totalidad, lo que reduce el riesgo comercial.
- Licencia y preventas La documentación respalda esta dimensión con un estudio sobre si los precios de venta planteados son razonables, con un listado de viviendas comparables de la zona y con la experiencia del promotor en promociones en ese entorno.
- Promotor Subnota 6,5 sobre 10, en banda media y la segunda mejor de las cuatro; aporta 1,62 de los 2,5 puntos posibles y deja 0,88 sin sumar. El promotor pone capital propio y asume la gestión integral de la promoción, lo que alinea su interés con el del inversor. Su confianza es del 40 %, por debajo del umbral, así que la lectura es limitada.
Desventajas y riesgos
- Garantías Banda baja: subnota 0,75 sobre 10, la peor de las cuatro. Aporta 0,23 de los 3 puntos posibles y deja 2,77 puntos sin sumar, la mayor pérdida de toda la nota. La garantía declarada por la plataforma es «sin garantía real» y la confianza de la dimensión es del 40 %.
- Garantías No tenemos el dato del LTV de la primera disposición ni el del LTV sobre el edificio terminado, así que no se puede saber qué proporción de deuda bancaria quedaría por delante del capital aportado por el inversor.
- Rentabilidad Banda baja: subnota 1,92 sobre 10 y la confianza más floja, del 20 %. Aporta 0,48 de los 2,5 puntos posibles y deja 2,02 puntos sin sumar. No tenemos la rentabilidad anual del proyecto, de modo que el rendimiento esperado no se puede contrastar con ninguna cifra publicada.
- Promotor Aunque su subnota es 6,5 y está en banda media, la confianza es del 40 %, por debajo del umbral del 60 %: no es base suficiente para dar por bueno el historial y la capacidad que describe la documentación.
- Licencia y preventas Puntúa alto, pero la información que la sostiene es parcial y procede del propio promotor: precios de venta, comparables y estudio de mercado no los podemos contrastar con cifras propias.
Conclusión
La nota es 4,23 sobre 10 con una confianza del 43 %, por debajo del umbral del 60 % que haría falta para leer el resultado con firmeza. Lo que sostiene la puntuación es el mercado, la única dimensión en banda alta y con confianza suficiente; lo que la hunde son las garantías y la rentabilidad, ambas en banda baja y con muy poca información detrás. El estado que consta para el proyecto es cancelado, así que este análisis describe una operación que, según los datos publicados, no sigue adelante.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.