Análisis y valoración del proyecto Barcelona | Proyecto The Haus de Urbanitae
Urbanitae ronda cancelada
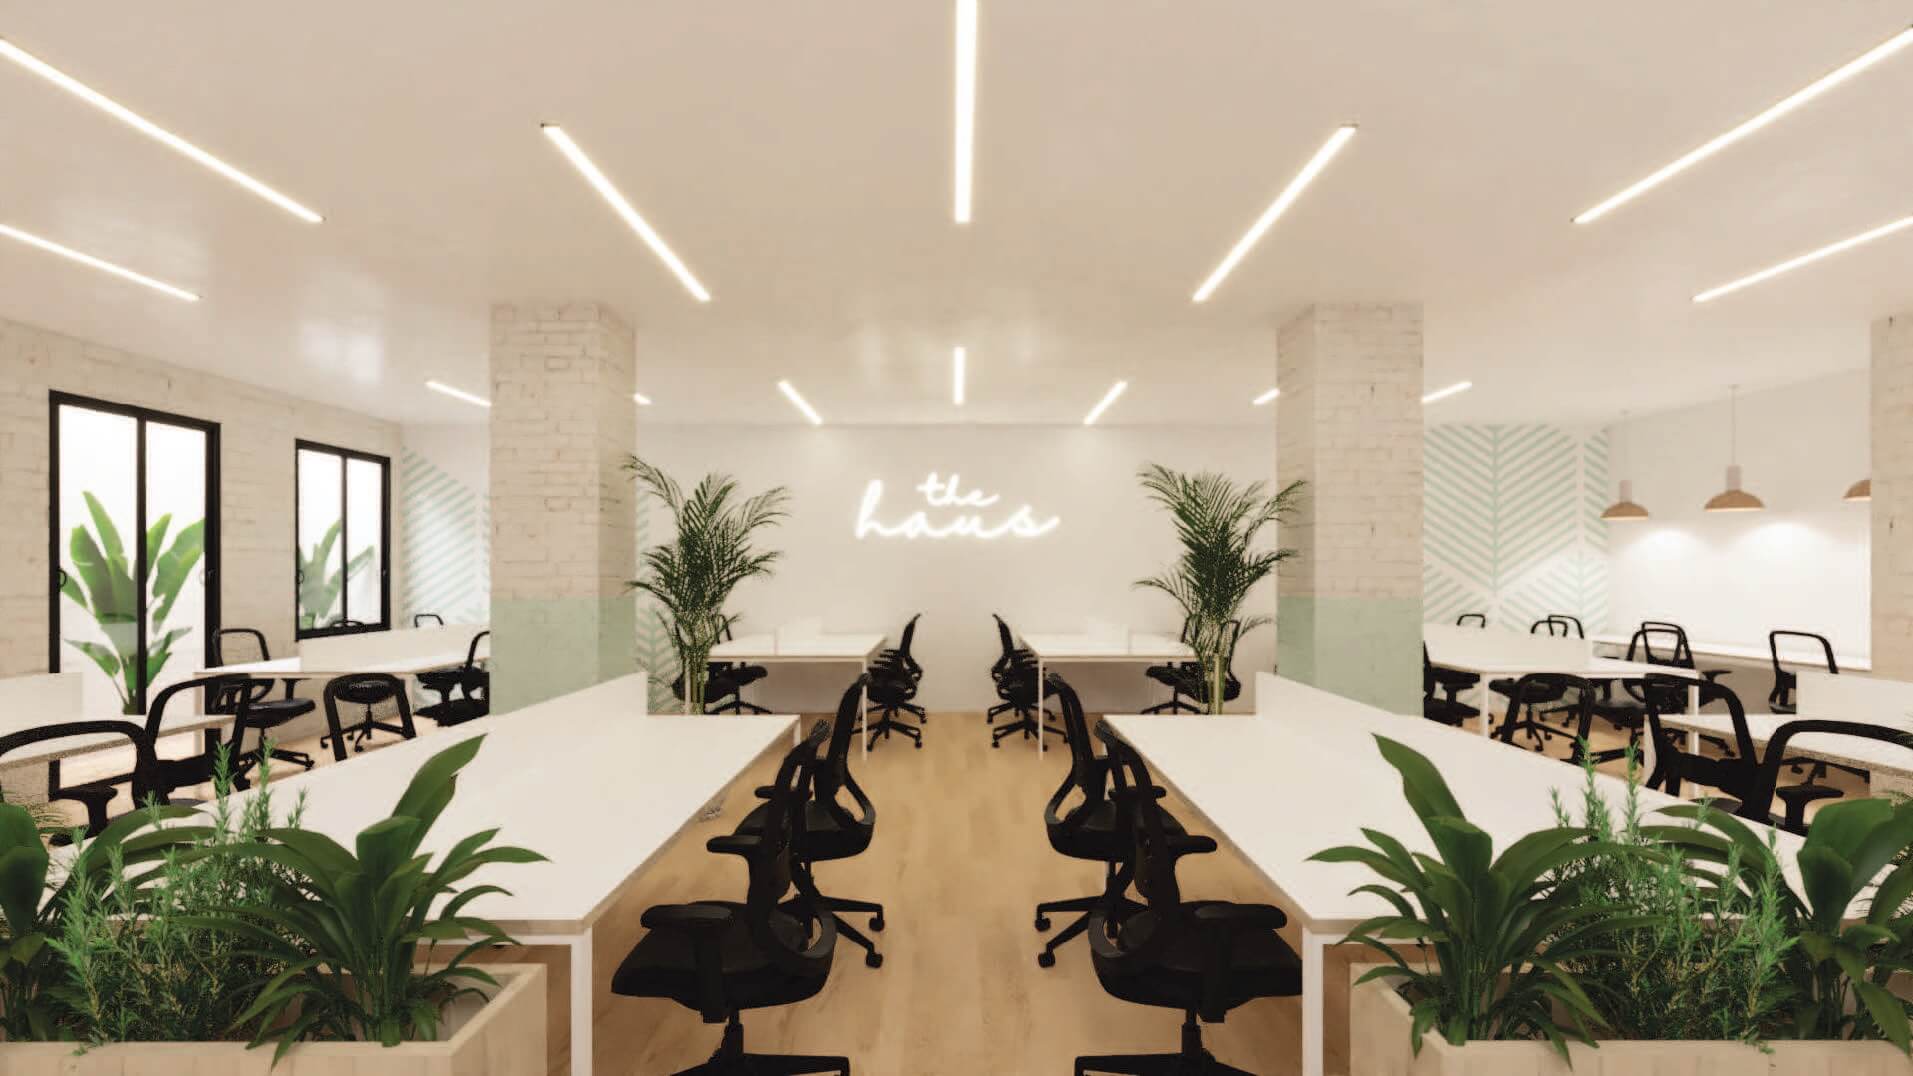 Imagen: Urbanitae
Nota: 5,47 /10 confianza global: 78 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Calle Roger de Flor 233, BarcelonaModalidad Equity / plusvalíaImporte 1 850 000 €Plazo 15 mesesRentabilidad anual 13,38 %
Proyecto Urbanitae en Calle Roger de Flor 233, Barcelona
Adquisición de un espacio de oficinas de 638 m2 en planta baja y sótano en el barrio de la Sagrada Familia (Barcelona) para su reforma, arrendamiento a PSQUARED y posterior venta a un inversor patrimonialista. La operación se estructura vía equity mediante ampliación de capital en la sociedad vehículo, con el promotor aportando cerca del 11% del capital total.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,23 con datos, en parte pesa el 25 % de la fórmula; aporta 2,31 de los 2,50 puntos que podría aportar
- Garantías 5,18 con datos, en parte pesa el 30 % de la fórmula; aporta 1,55 de los 3,00 puntos que podría aportar
- Promotor 3,65 con datos, en parte pesa el 25 % de la fórmula; aporta 0,91 de los 2,50 puntos que podría aportar
- Licencia y preventas 3,50 con datos, en parte pesa el 20 % de la fórmula; aporta 0,70 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abre
- sin dato
- Localización
- Calle Roger de Flor 233, Barcelona
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 850 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 13,38 %
- Plazo
- 15 meses
- Rentabilidad total
- 17,00 %
Características del inmueble
- Tipo de activo
- Oficinas
- Valor objetivo de ventas
- 5 817 406 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- PSQUARED
- Proyectos previos del promotor
- 1 proyectos
- Capital propio del promotor
- 11,00 %
- Años de experiencia
- 10 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cancelado
- Preventas
- 0,00 %
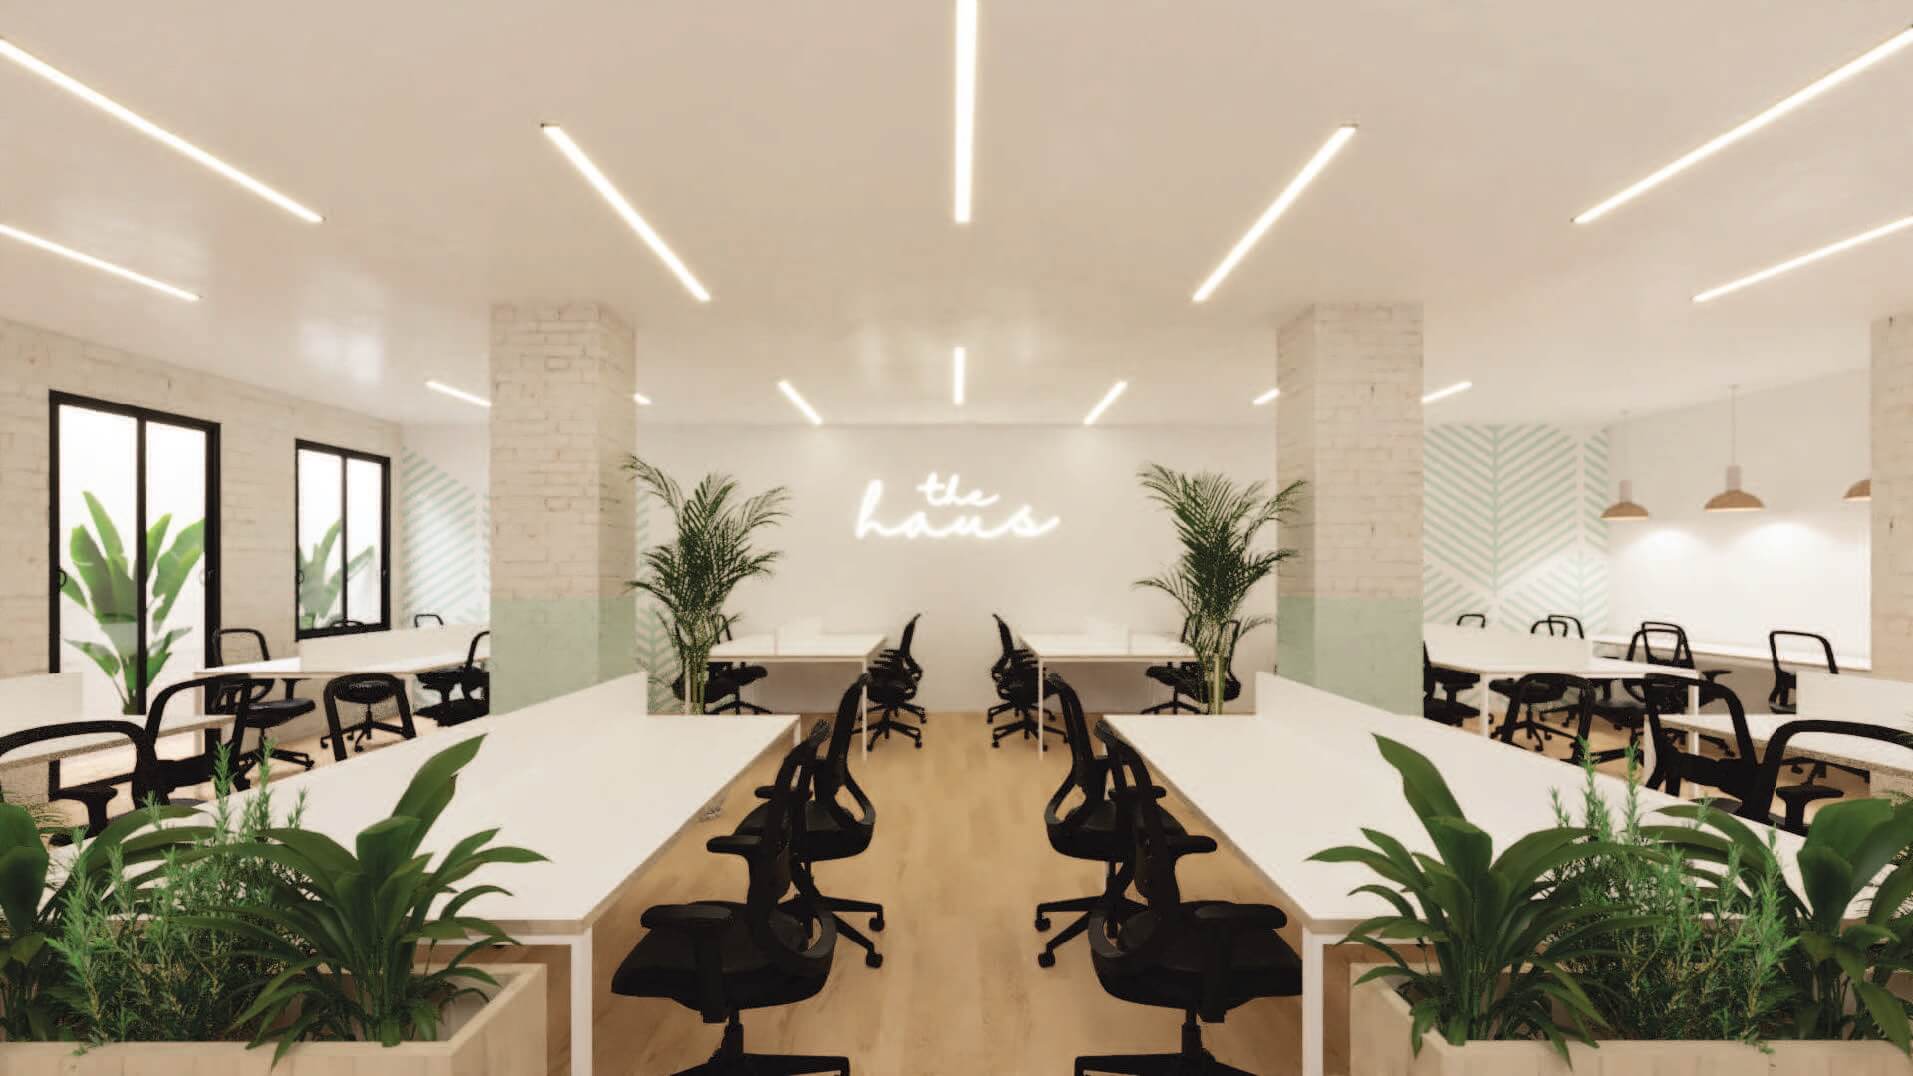 Imagen: Urbanitae
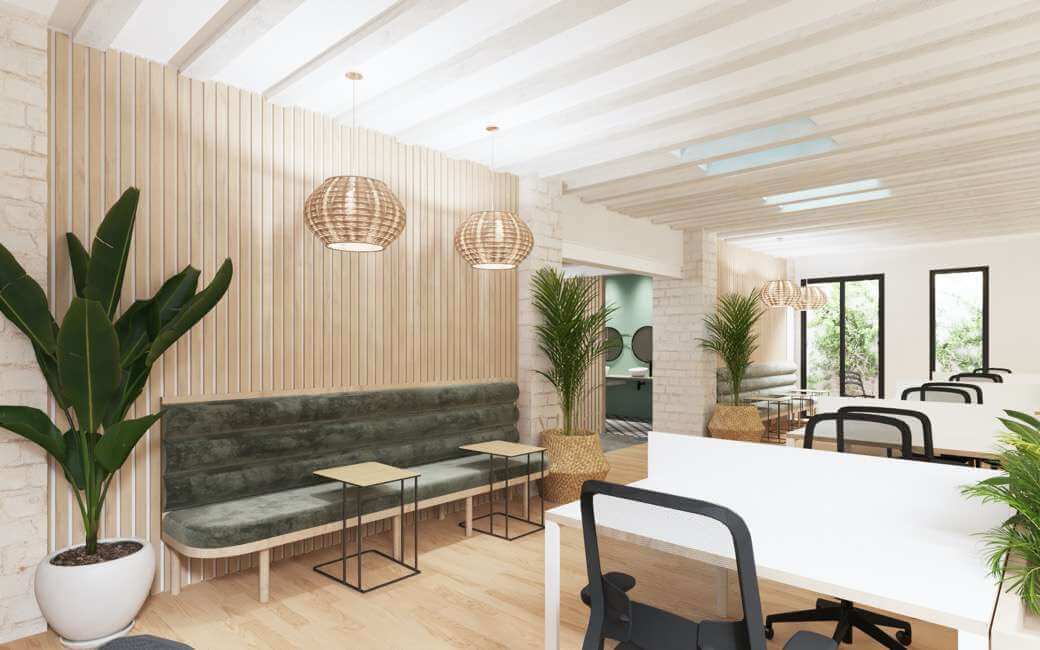 Imagen: Urbanitae
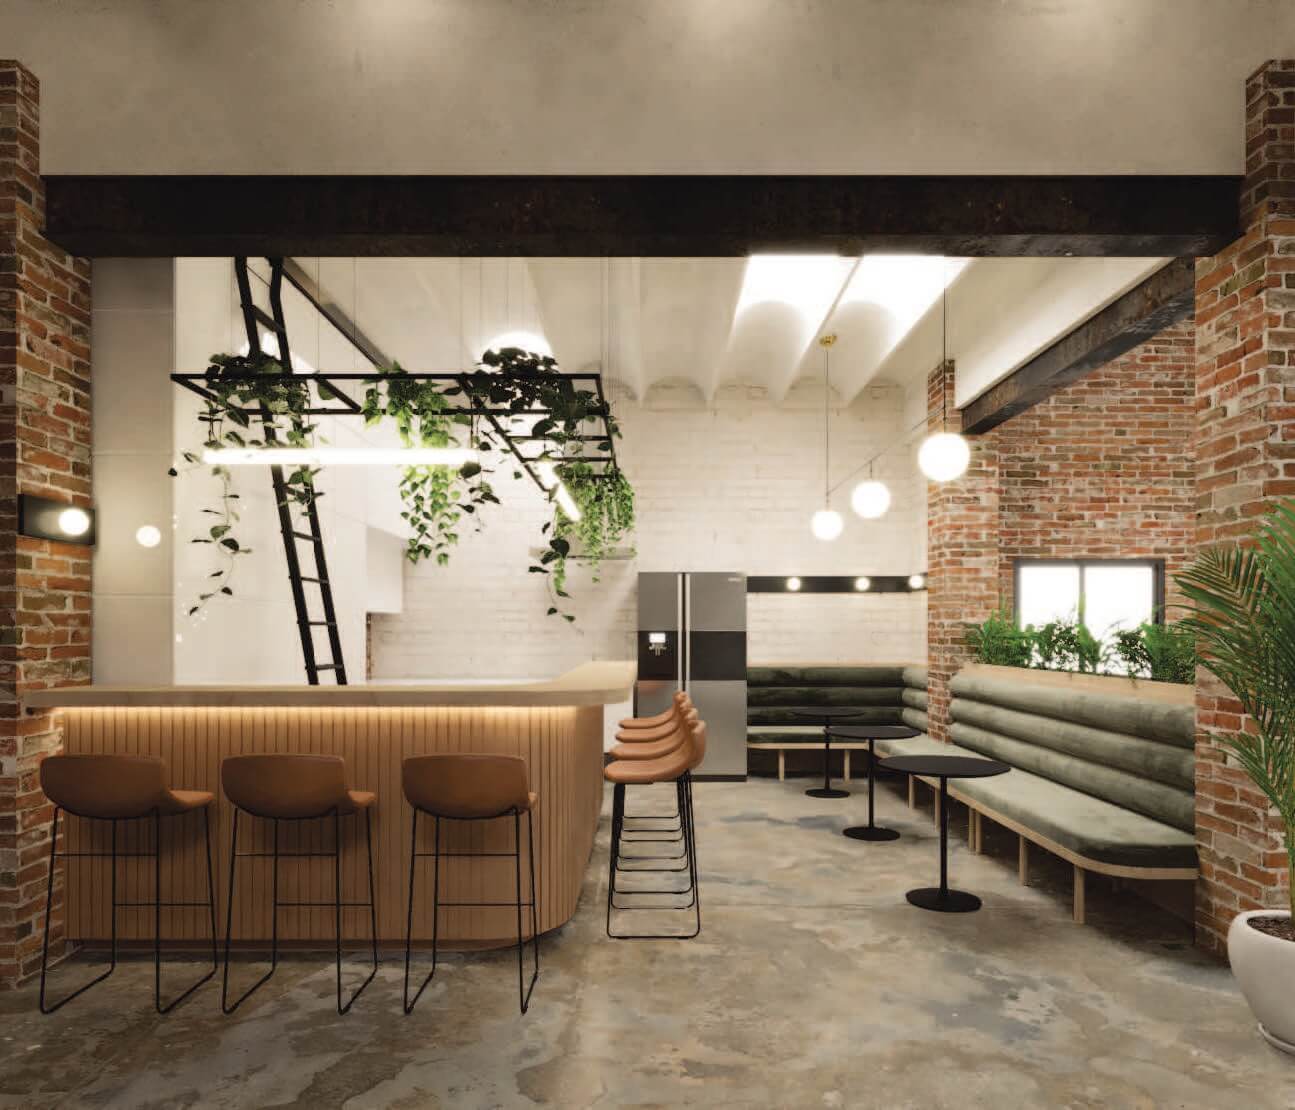 Imagen: Urbanitae
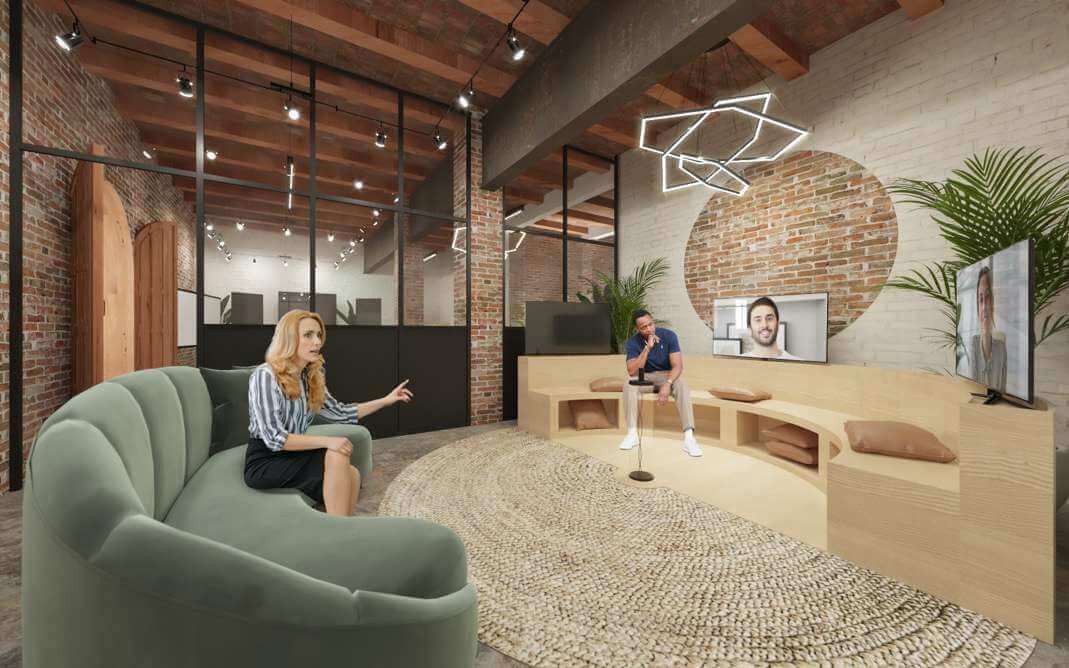 Imagen: Urbanitae
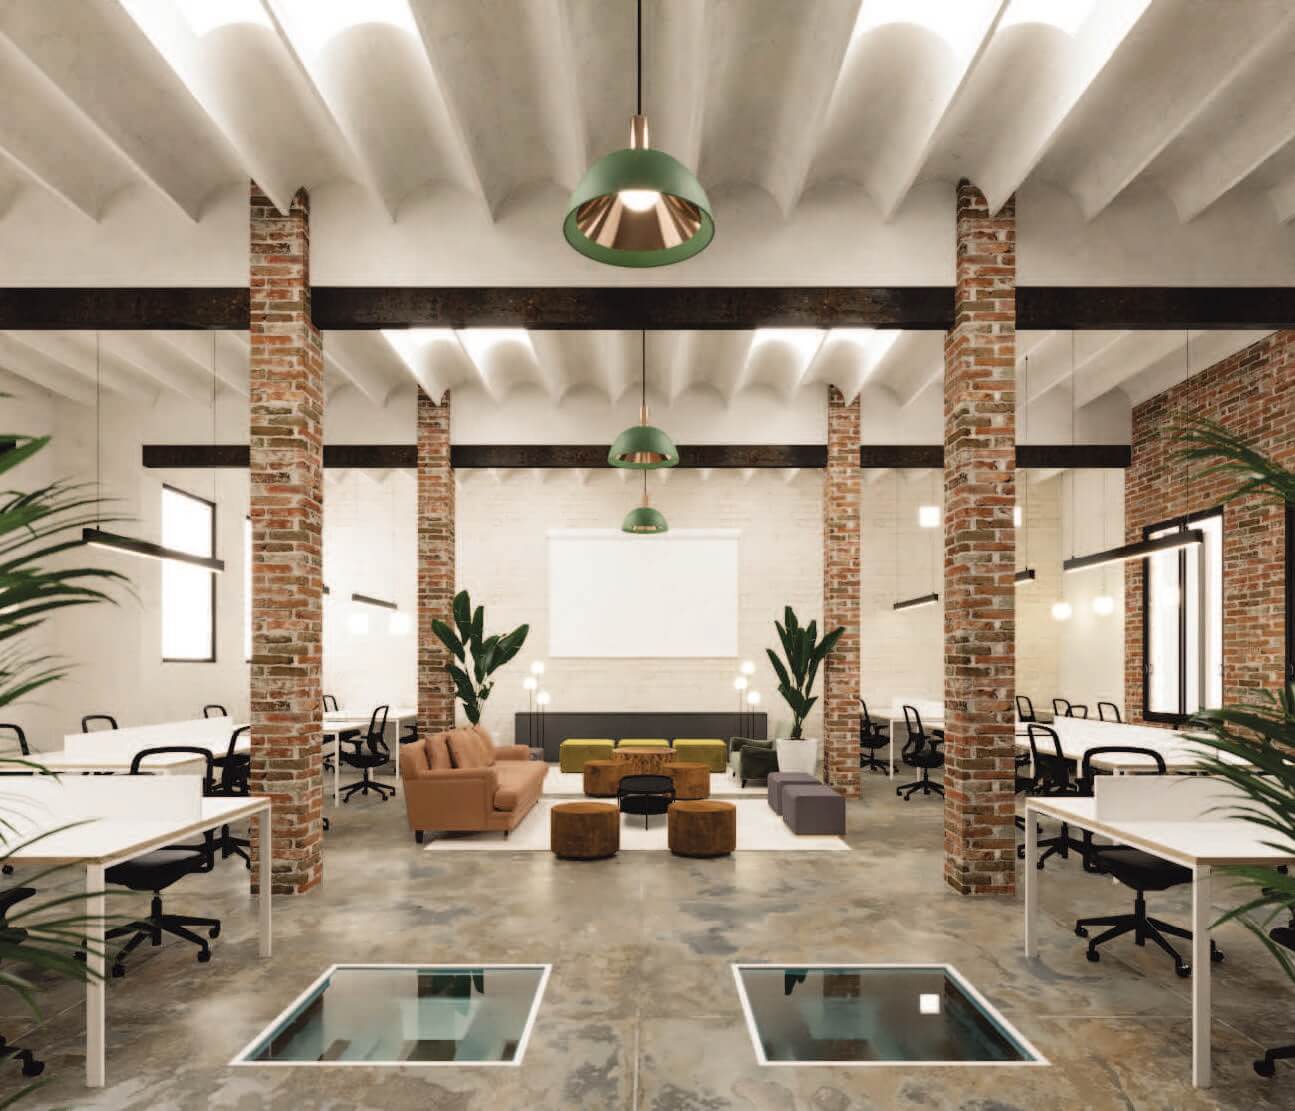 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Barcelona (Barcelona), código INE 08019, identificado a partir de la ubicación que publica la plataforma («Calle Roger de Flor 233, Barcelona»).
- Población
- 1 731 649 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 527 € al año renta de 2023 El 86 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 4 602 €/m² segundo trimestre de 2026; 5 519 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 65 991 personas septiembre de 2026 3,8 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,19 (fórmula 1.0.0). La nota de hoy es 5,47. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de una operación de equity con estrategia de plusvalía: los inversores aportan capital, mediante una ampliación de capital, a la sociedad vehículo que compra un espacio de oficinas para reformarlo, arrendarlo y venderlo después a un inversor patrimonialista. El promotor actúa como gestor integral de todas las fases y también aporta capital, y no está previsto acudir a financiación bancaria. La finca se transmitirá libre de cargas. El plazo que resulta de las cifras publicadas es de quince meses. El proyecto figura con estado cancelado, de modo que lo que sigue describe la propuesta tal como quedó planteada.
Ubicación
El proyecto se sitúa en Barcelona, en un barrio céntrico y residencial consolidado, con colegios, restaurantes y comercios alrededor y una red de transporte público amplia. La documentación lo presenta junto a zonas de gran atractivo turístico y a otros barrios de la ciudad, y señala que el distrito donde se ubica es el más poblado de Barcelona y reúne algunas de sus vías y plazas más conocidas. El espacio es un conjunto de oficinas con entrada independiente, repartido entre planta baja y sótano, dentro de un edificio de uso mixto. Del entorno, la documentación no añade nada más que lo ya descrito.
Economía
La estructura es de capital: los inversores entran mediante una ampliación de capital en la sociedad vehículo, junto al promotor, que también invierte, y no está prevista financiación bancaria. Con ese dinero se cubren la compra del activo, su reforma y los costes asociados. Los ingresos llegan del arrendamiento del espacio y, sobre todo, de su venta a un inversor patrimonialista. La documentación describe una renta escalonada que se revisa al alza cada año, pero no tenemos la cifra de rentabilidad anual del proyecto. El plazo que resulta de las cifras publicadas es de quince meses.
Garantías y estructura
La operación se articula íntegramente como capital: los inversores suscriben una ampliación de capital en la sociedad vehículo junto al promotor, y no está prevista deuda bancaria, de modo que no hay hipoteca ni orden de prelación de acreedores que describir. El promotor asume la gestión completa, incluida la reforma y la colocación del activo al inversor final. La documentación menciona un aval bancario como respaldo del contrato de arrendamiento y una carta de intenciones ya firmada para el subarriendo del espacio. La finca se transmitirá libre de cargas. Al tratarse de una inversión en capital, el cobro depende de que la venta prevista se materialice y no de una garantía de devolución. Como nota regulatoria, la plataforma figura registrada como PSFP, conforme a nuestra comprobación en el registro de la CNMV.
Situación comercial y salida
La salida prevista es la venta del espacio a un inversor patrimonialista. La documentación indica que la comercialización arranca a la vez que el proyecto y que el promotor espera cerrarla dentro de su duración; después se liquida la sociedad y se reparten los beneficios entre los inversores. El dinero vuelve, por tanto, con esa venta, no con una amortización programada ni con un cupón periódico. No tenemos cifras de renta pactada, precio de venta ni grado de avance comercial, así que no podemos medir en qué punto está la colocación del activo.
Desventajas y riesgos
- Rentabilidad Es la dimensión con menos recorrido: pesa un 25 %, aporta 0,55 puntos de los 2,5 posibles y deja 1,95 sin ganar, con una confianza del 20 %. No tenemos la cifra de rentabilidad anual, y el retorno depende de que la venta futura se cierre en las condiciones previstas, no de un rendimiento periódico.
- Promotor El promotor aporta 0,72 puntos de 2,5 y deja 1,78 sin ganar, con una confianza del 40 %. La propia documentación identifica como riesgos los retrasos en la reforma o en la venta, los desvíos en los costes fijos, la dificultad para encontrar un inversor patrimonialista y la posibilidad de tener que rebajar el precio de salida.
- Licencia y preventas El mercado aporta 0,70 puntos de 2,0 y deja 1,30 sin ganar, con una confianza del 40 %. La salida no descansa en un cupón de alquiler sostenido, sino en colocar el activo a un inversor final a un precio que permita alcanzar la rentabilidad de salida objetivo, algo que ningún dato de la operación permite hoy cuantificar.
- Rentabilidad El plazo que resulta de las cifras publicadas es de quince meses, pero la documentación advierte de que en una promoción inmobiliaria los plazos pueden moverse tanto al alza como a la baja, y ese plazo es el que determina cuánto tiempo queda el capital comprometido.
Lo que no sabemos
- Garantías La dimensión de garantías está sin ningún dato: no tenemos ninguna cifra sobre hipoteca, orden de prelación de acreedores ni avales, así que deja de aportar hasta 2,77 puntos de los 3,0 que podría sumar, con un peso del 30 % sobre el total. Que esa ausencia venga de la plataforma, del promotor o de nuestra propia toma de datos no lo afirmamos. Es una dimensión desconocida, no una dimensión mala.
Conclusión
La nota es 2,19 sobre 10 y la confianza del análisis se queda en el 23 %, muy lejos del umbral del 60 % que exigimos para dar por asentada una valoración. Ninguna de las tres dimensiones con datos alcanza la banda media y la cuarta, garantías, está directamente sin datos, de modo que no hay ningún pilar que sostenga una lectura favorable. Además, el proyecto figura como cancelado, y su retorno, en una estructura de capital sin deuda, depende de una venta futura que aún no está cuantificada.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.