Análisis y valoración del proyecto Madrid | Proyecto Sierra de Arla 7 de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,01 /10 confianza global: 73 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Sierra de Arla 7, MadridModalidad Equity / plusvalíaImporte 1 721 000 €Plazo 20 mesesRentabilidad anual 12,11 %
Proyecto Urbanitae en Sierra de Arla 7, Madrid
Promoción de obra nueva residencial de 10 viviendas de 2 y 3 dormitorios, con 10 plazas de garaje y 10 trasteros, sobre un solar en el Casco Histórico de Vallecas. La operación se estructura mediante ampliación de capital en una sociedad vehículo, sin financiación bancaria prevista, en la que el promotor actúa también como inversor.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,86 con datos, en parte pesa el 25 % de la fórmula; aporta 2,21 de los 2,50 puntos que podría aportar
- Garantías 2,89 con datos, en parte pesa el 30 % de la fórmula; aporta 0,87 de los 3,00 puntos que podría aportar
- Promotor 3,32 con datos, en parte pesa el 25 % de la fórmula; aporta 0,83 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,10 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Sierra de Arla 7, Madrid
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 721 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 12,11 %
- Plazo
- 20 meses
- Rentabilidad total
- 21,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 10 viviendas
- Valor objetivo de ventas
- 2 285 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Oxmantown Homes
- Capital propio del promotor
- 5,00 %
- Años de experiencia
- 20 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 0,00 %
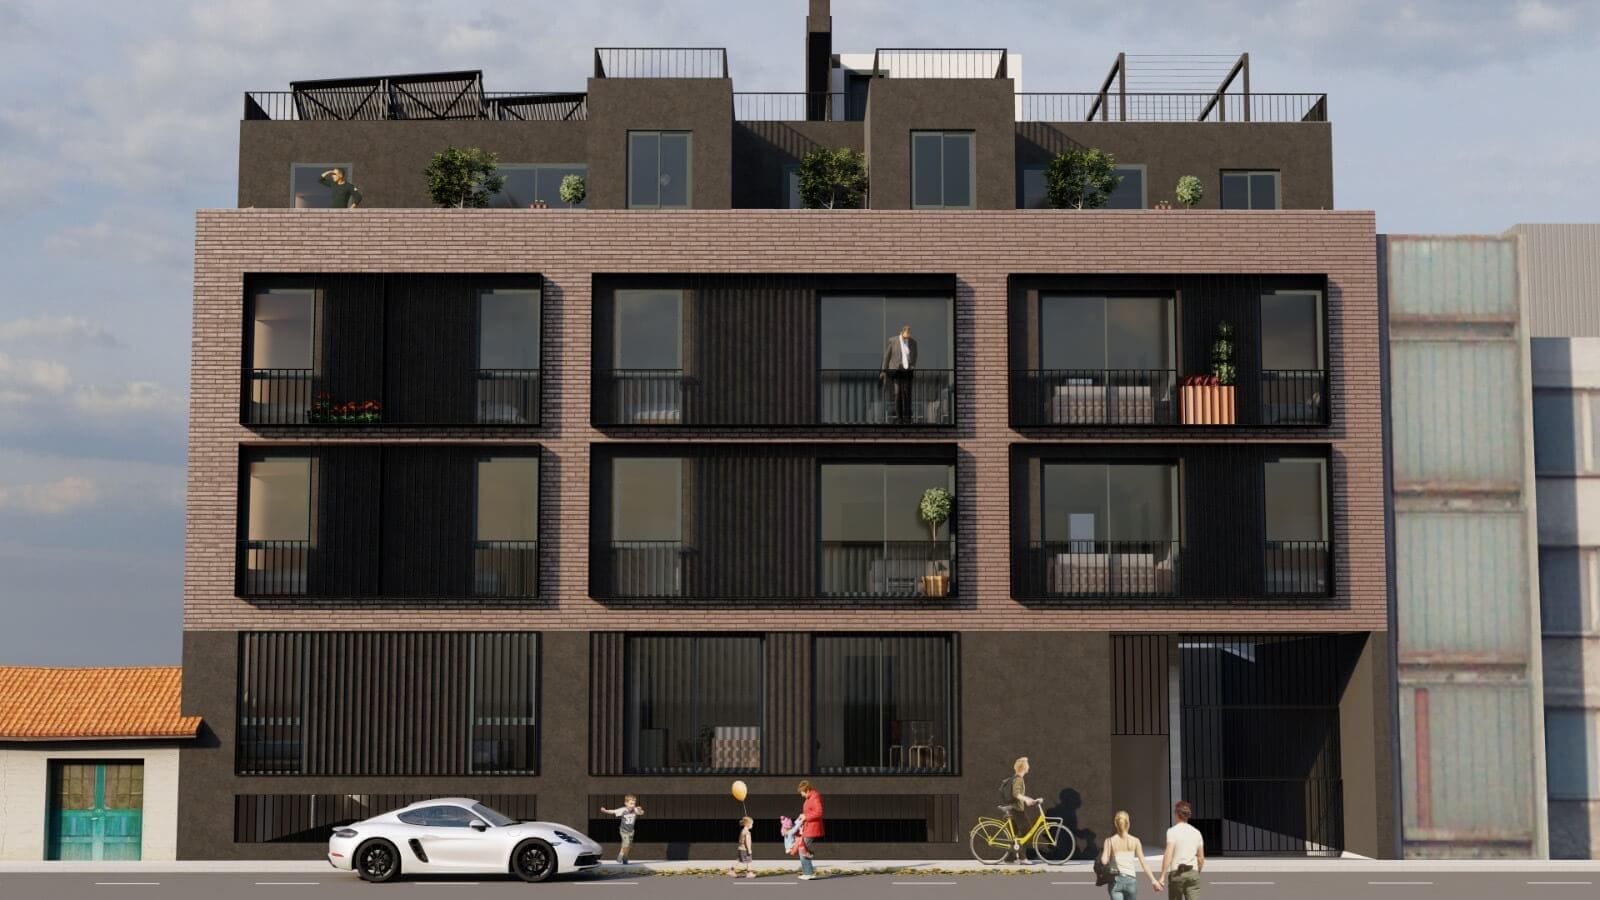 Imagen: Urbanitae
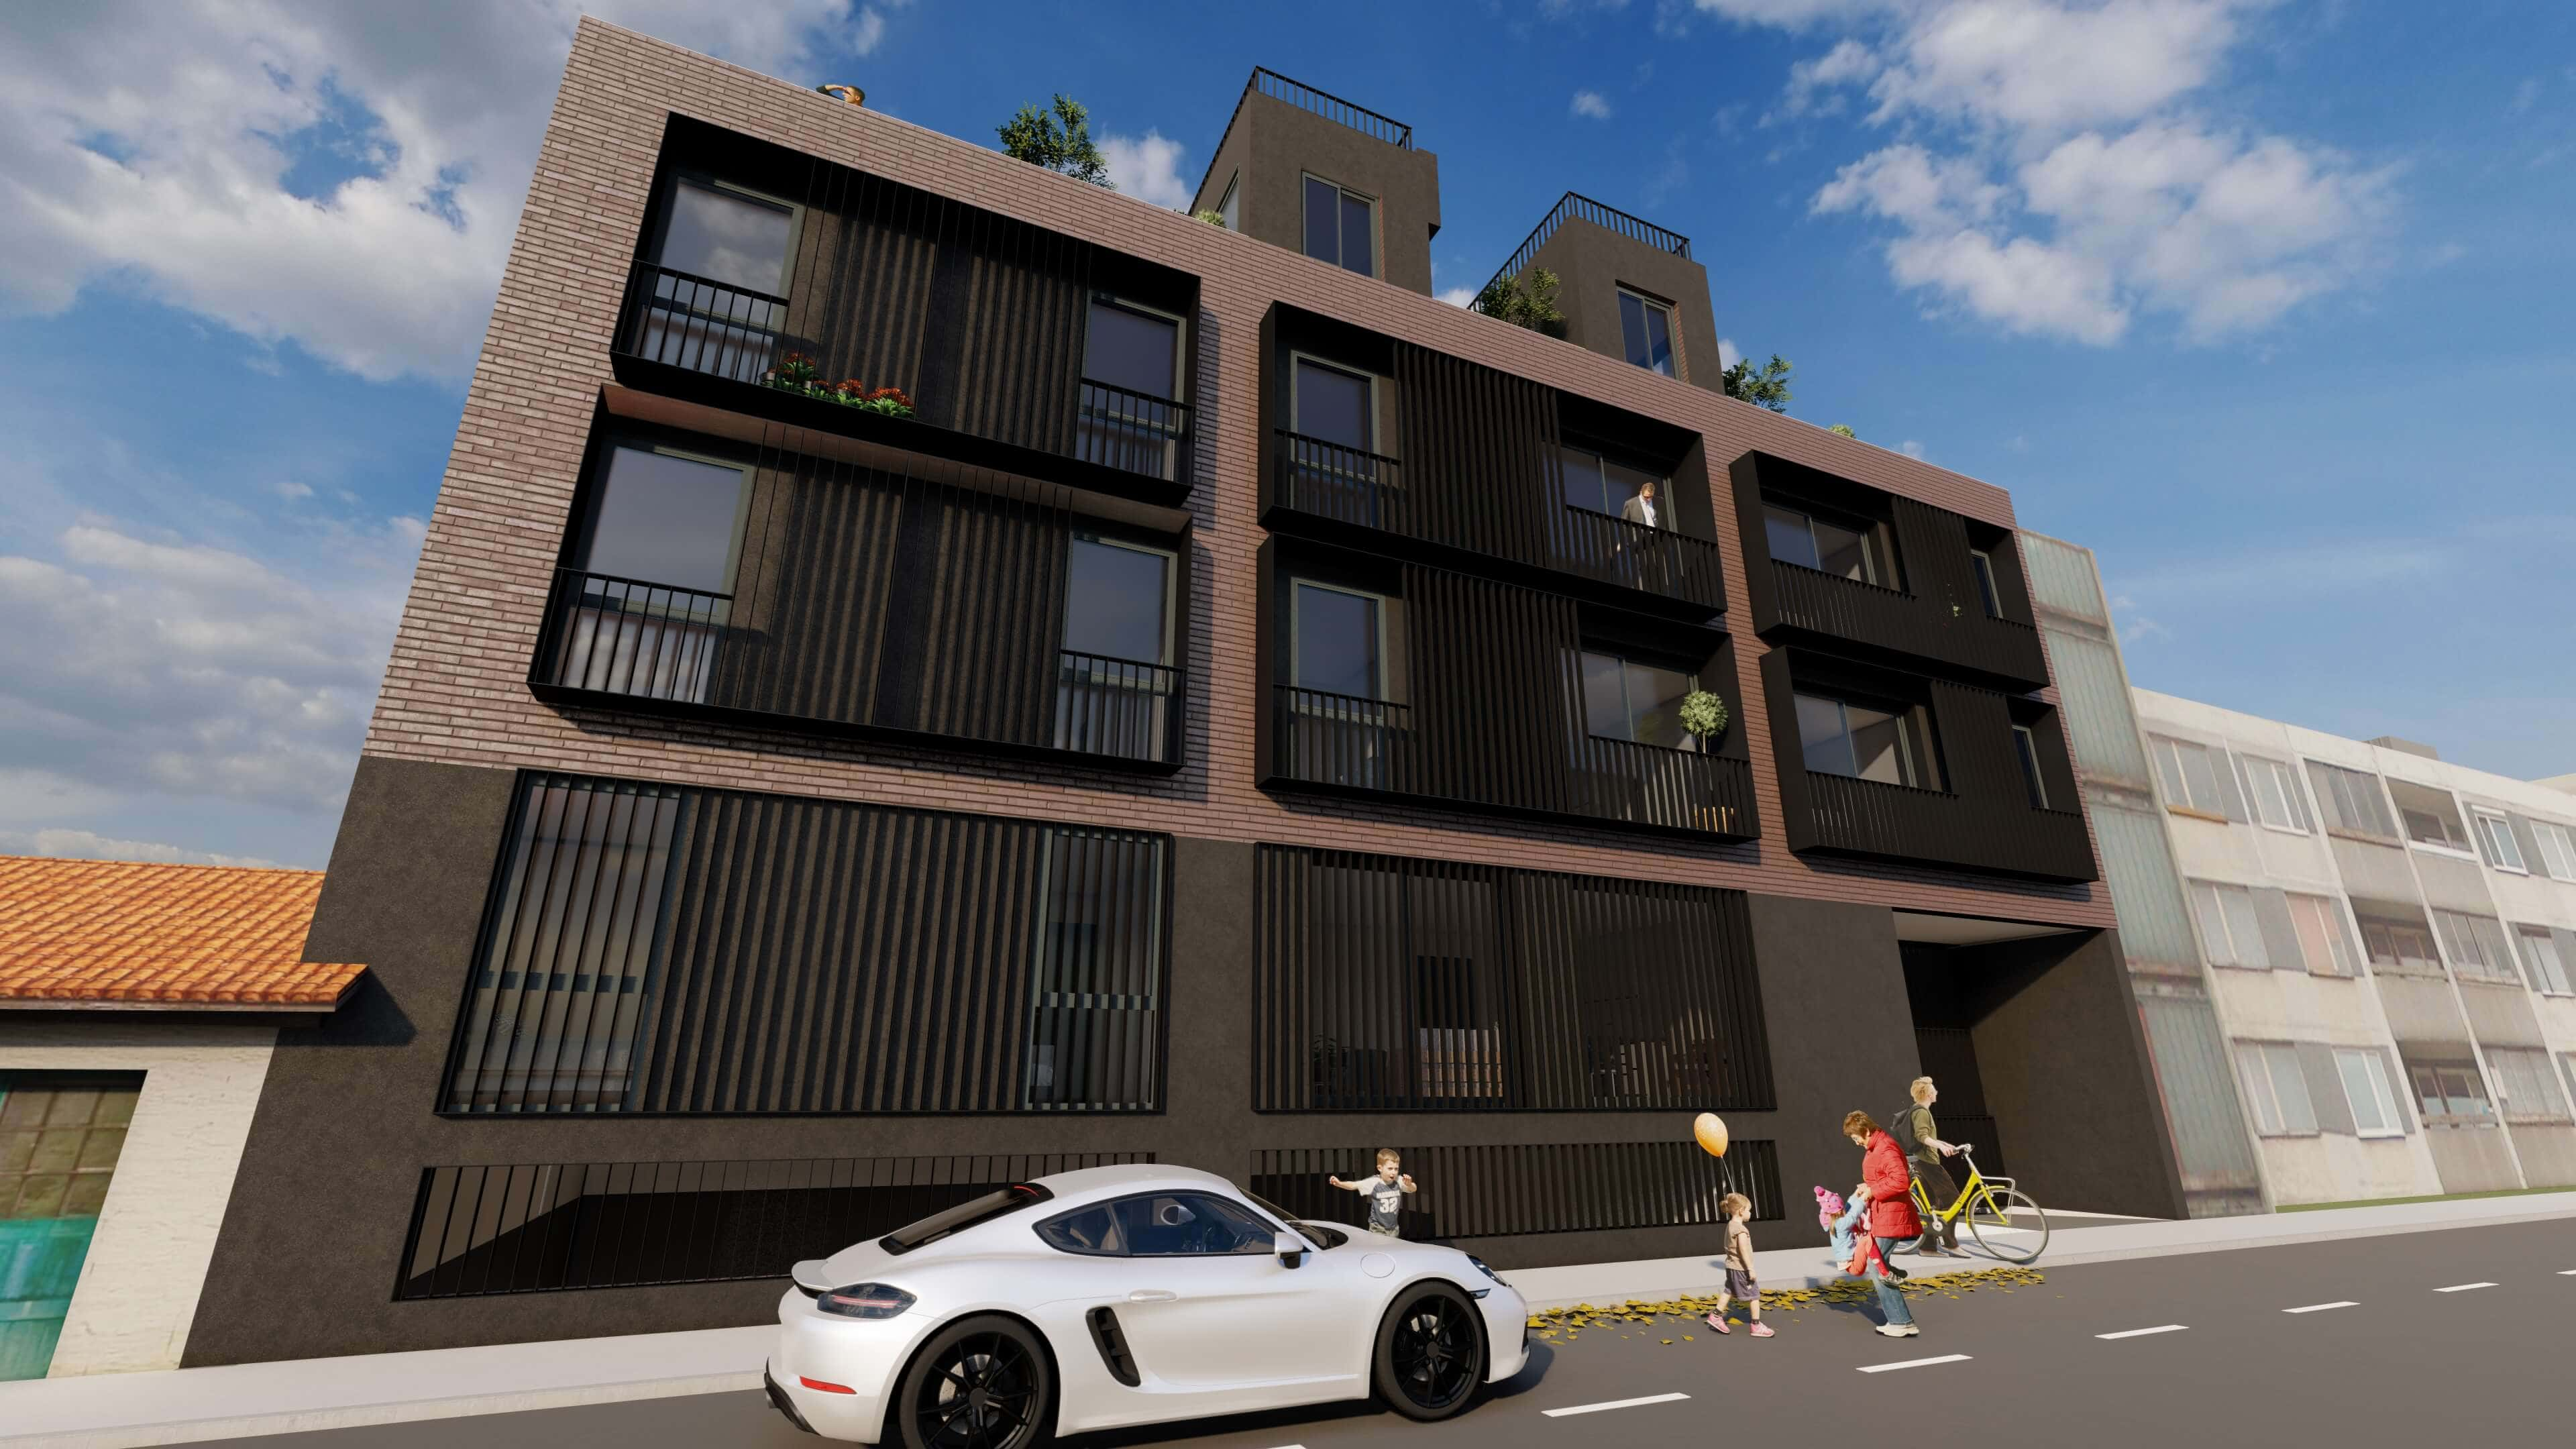 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Sierra de Arla 7, Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,40 (fórmula 1.0.0). La nota de hoy es 5,01. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia el desarrollo de un edificio de obra nueva residencial de viviendas de dos y tres dormitorios, con sus plazas de garaje y trasteros, en la calle Sierra de Arla 7, en Madrid. Los inversores entran mediante una ampliación de capital en la sociedad vehículo que adquiere el suelo y asume el desarrollo de la obra; el promotor coinvierte en esa misma sociedad y se encarga de la gestión integral, la ejecución y la comercialización. La operación se plantea sin acudir a financiación bancaria. El proyecto figura como cerrado o reembolsado.
Ubicación
El proyecto está en Madrid, en la calle Sierra de Arla 7. La documentación lo sitúa en el sureste de la ciudad, entre vías de circunvalación y junto a una autovía de acceso, y describe el entorno como el barrio más poblado de su distrito. Destaca su red de transporte público —metro, autobús y cercanías— y la conexión con el centro de la ciudad. También señala que apenas existe oferta de obra nueva comparable en la zona y remite a un listado de viviendas en venta como testigos de mercado. No tenemos más datos del entorno.
Economía
La operación se articula como una ampliación de capital: la aportación de los inversores se destina a la adquisición del suelo y a cubrir todos los gastos del proyecto, incluida la totalidad del desarrollo de la obra. La documentación no contempla acudir a financiación bancaria y señala que el promotor aporta una parte del capital total. La documentación estima un ingreso total por ventas y una rentabilidad neta para el inversor, y da un plazo estimado; el plazo que resulta de las cifras es de veinte meses. No tenemos el dato de rentabilidad anual, ni el ticket mínimo, ni el LTV.
Garantías y estructura
La estructura es de capital: los inversores y el promotor aportan fondos a la sociedad vehículo mediante ampliación de capital, y la documentación indica que la operación no contempla financiación bancaria y que las fincas están libres de cargas. Durante la construcción, el promotor podría solicitar un préstamo hipotecario para financiar la obra, lo que permitiría a los inversores recibir anticipadamente parte de su inversión; la documentación aclara que ese préstamo no está asegurado ni se ha previsto en el plan de negocio. La plataforma figura registrada como PSFP, según nuestra comprobación contra el registro de la CNMV. No tenemos datos de garantía ni de LTV, ni de primera disposición ni sobre edificio terminado.
Situación comercial y salida
La comercialización de las viviendas arranca a la vez que las obras y la gestiona el promotor. La salida prevista es la venta de la promoción, la liquidación de la sociedad y el reparto de beneficios entre los inversores. La documentación contempla además la posibilidad de que, si se obtiene un préstamo hipotecario durante la construcción, los inversores reciban anticipadamente parte de su inversión, sin que ese anticipo esté asegurado. El proyecto figura como cerrado o reembolsado. La documentación advierte de que los plazos de una promoción pueden moverse tanto al alza como a la baja.
Ventajas
- Licencia y preventas Es la dimensión mejor puntuada de las cuatro: subnota de 5,5 sobre 10 y una contribución de 1,1 sobre los 2,0 puntos que puede aportar, con un peso del 20 % en la nota. La documentación describe un estudio de mercado previo y una oferta de obra nueva comparable escasa en la zona. Su confianza es del 40 %, por debajo del umbral del 60 %, así que la lectura es limitada.
Desventajas y riesgos
- Rentabilidad La dimensión puntúa en banda baja: subnota de 2,17 sobre 10, con una confianza del 20 %. Aporta 0,54 de los 2,5 puntos posibles y deja 1,96 sin aportar. No tenemos el dato de rentabilidad anual, y la rentabilidad que recoge la documentación es una estimación del promotor, no un resultado.
- Promotor Puntúa en banda baja, con subnota de 2,12 sobre 10 y una confianza del 40 %. Aporta 0,53 de los 2,5 puntos posibles y deja 1,97 sin aportar. La documentación describe la experiencia del promotor y su coinversión en el proyecto, pero la puntuación no acompaña.
- Licencia y preventas Aunque es la mejor dimensión, su confianza es del 40 % y deja 0,9 puntos sin aportar de los 2,0 posibles. La documentación advierte de retrasos en las ventas o de la necesidad de rebajar precios para captar compradores.
Lo que no sabemos
- Garantías No tenemos ningún dato de esta dimensión: falta el rango de garantía, el LTV de primera disposición y el LTV sobre edificio terminado. Es la de mayor peso, un 30 %, y su ausencia deja 2,77 puntos de los 3,0 posibles sin aportar. No afirmamos de quién es esa ausencia.
Conclusión
La nota es 2,4 sobre 10, con una confianza del 23 %, muy por debajo del umbral del 60 % que la propia escala fija para leerla con solvencia. La dimensión de garantías, la de más peso, no tiene ningún dato, y las de rentabilidad y promotor puntúan en banda baja. Lo único que sostiene algo la nota es el mercado, y lo hace con una confianza del 40 %.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.