Análisis y valoración del proyecto Madrid | Proyecto Real de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,84 /10 confianza global: 61 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Alcalá de Henares | S. S. de los Reyes, MadridModalidad Deuda / préstamoImporte 500 000 €Plazo 10 mesesRentabilidad anual 10,00 %
Proyecto Urbanitae en Alcalá de Henares | S. S. de los Reyes, Madrid
Préstamo de 500.000 € a tipo fijo del 10% y plazo de 10 meses para financiar el desarrollo simultáneo de dos promociones: 70 trasteros en San Sebastián de los Reyes y 4 viviendas en Alcalá de Henares, ambas en plantas bajas de edificios existentes. El promotor es una sociedad vinculada a GRUPANXON, con garantía de primera promesa de hipoteca sobre los locales y 38 trasteros adicionales en Leganés.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 7,71 con datos, en parte pesa el 25 % de la fórmula; aporta 1,93 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 4,47 con datos, en parte pesa el 25 % de la fórmula; aporta 1,12 de los 2,50 puntos que podría aportar
- Licencia y preventas 7,25 con datos, en parte pesa el 20 % de la fórmula; aporta 1,45 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Alcalá de Henares | S. S. de los Reyes, Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 500 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 10,00 %
- Plazo
- 10 meses
Características del inmueble
- Tipo de activo
- Oficinas
- Viviendas
- 4 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- Grupanxon
- Proyectos previos del promotor
- 5 proyectos
- Años de experiencia
- 20 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 75,00 %
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
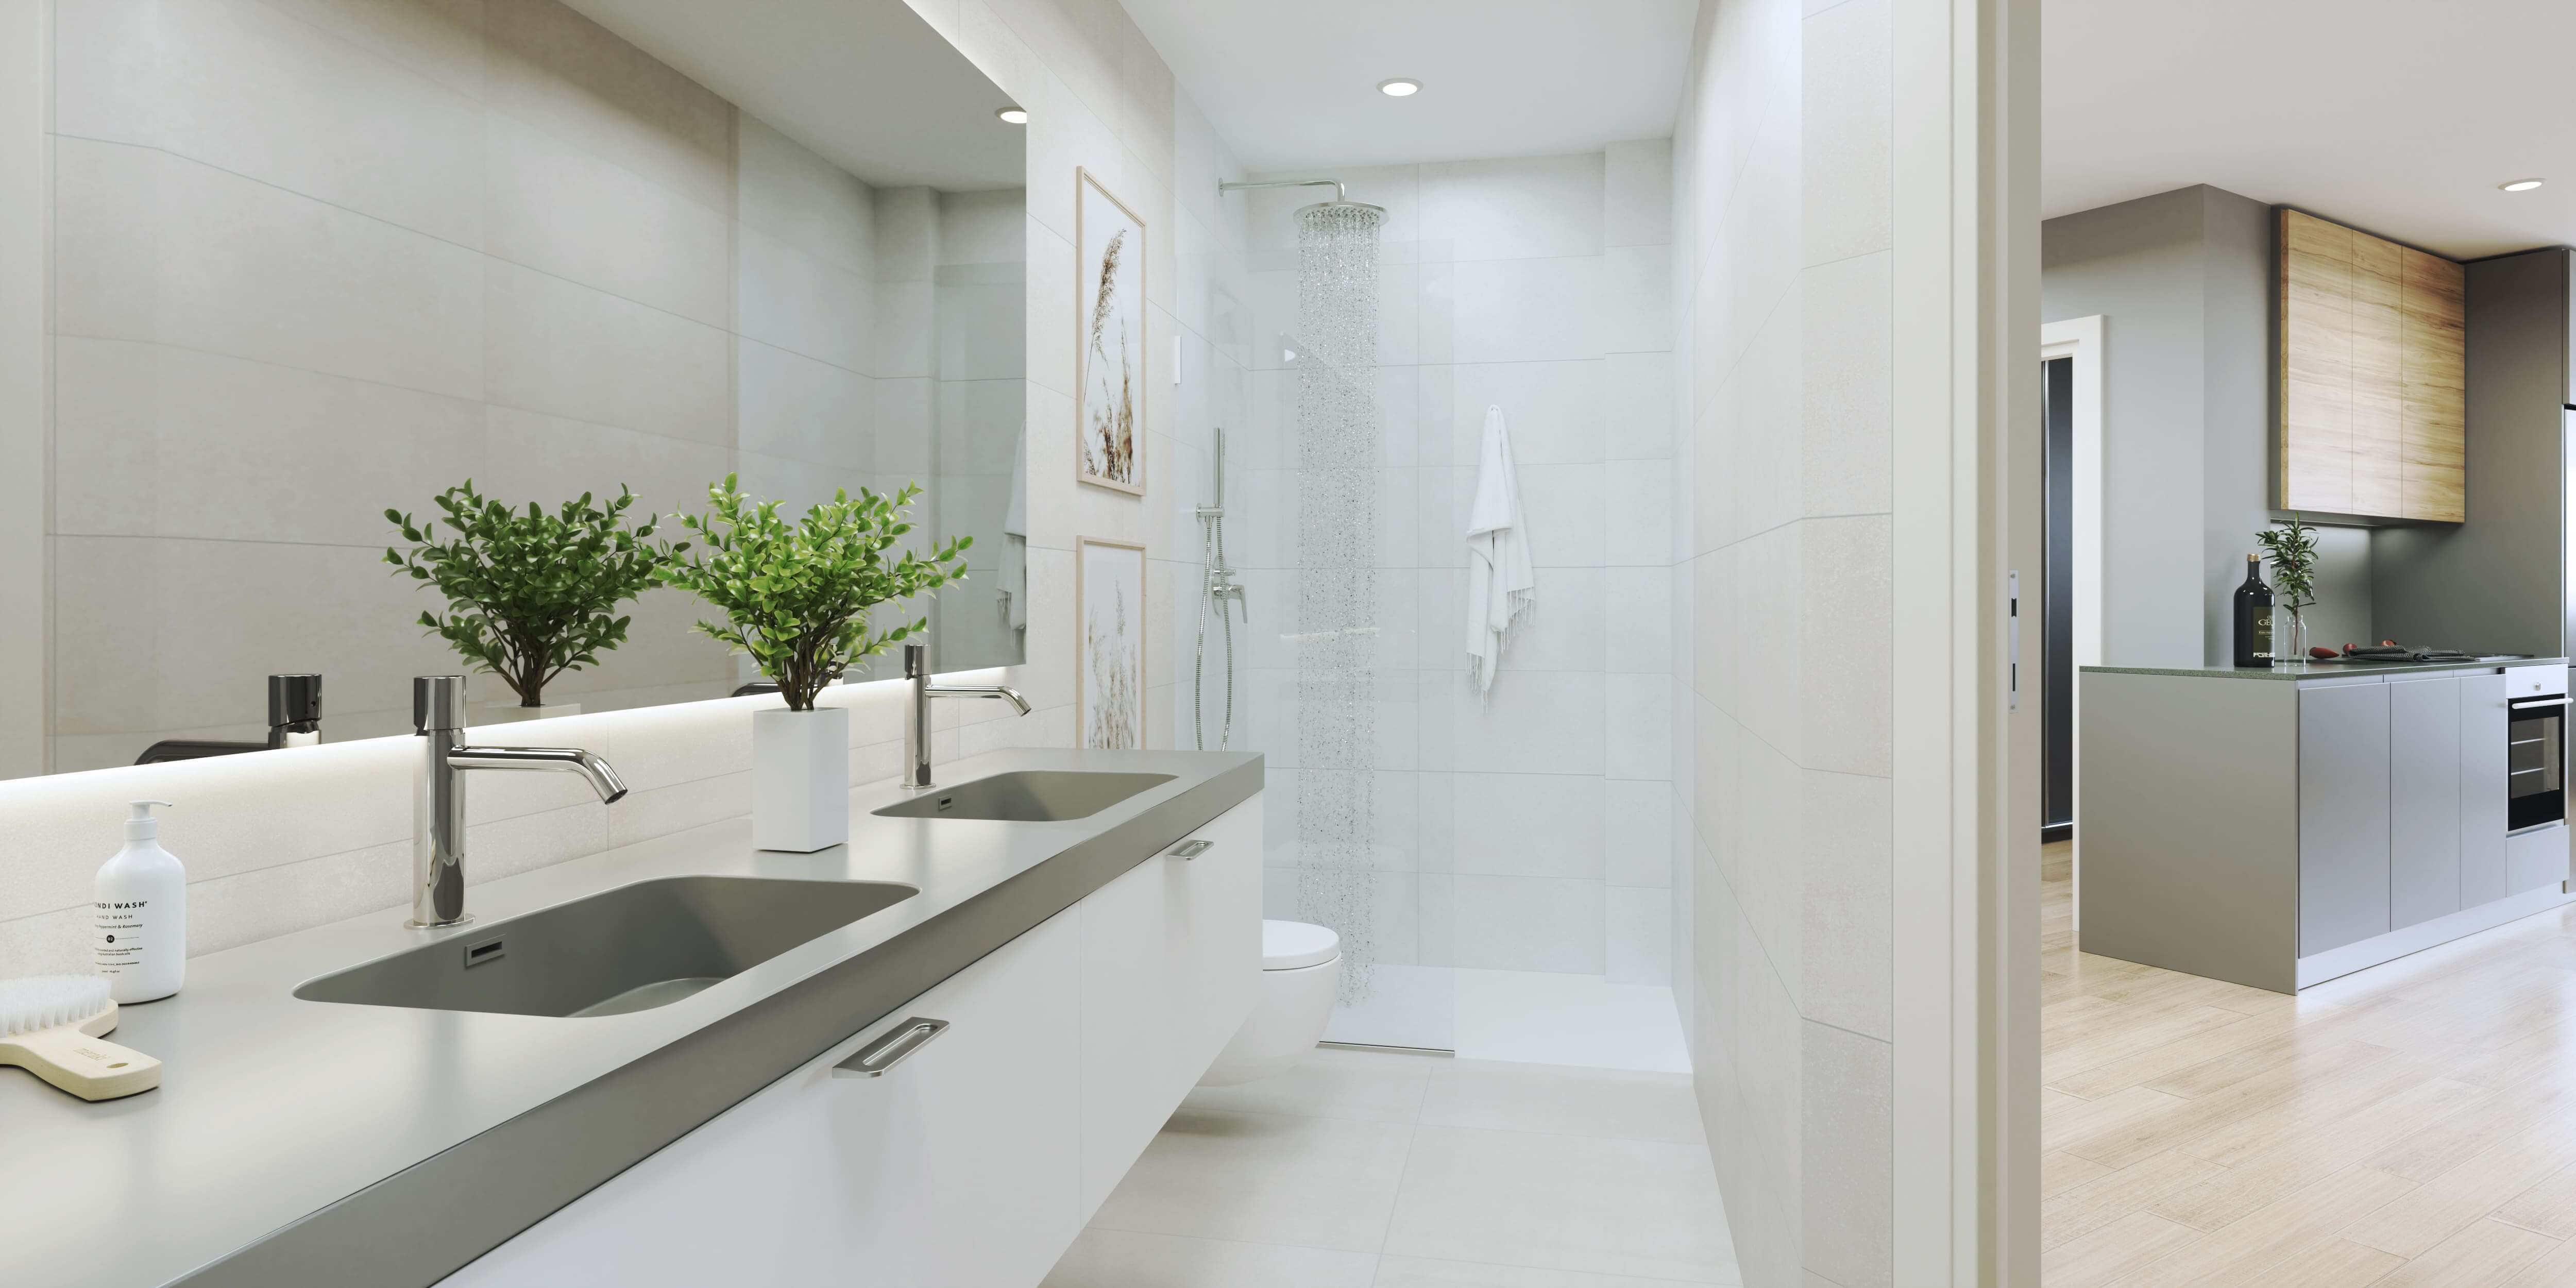 Imagen: Urbanitae
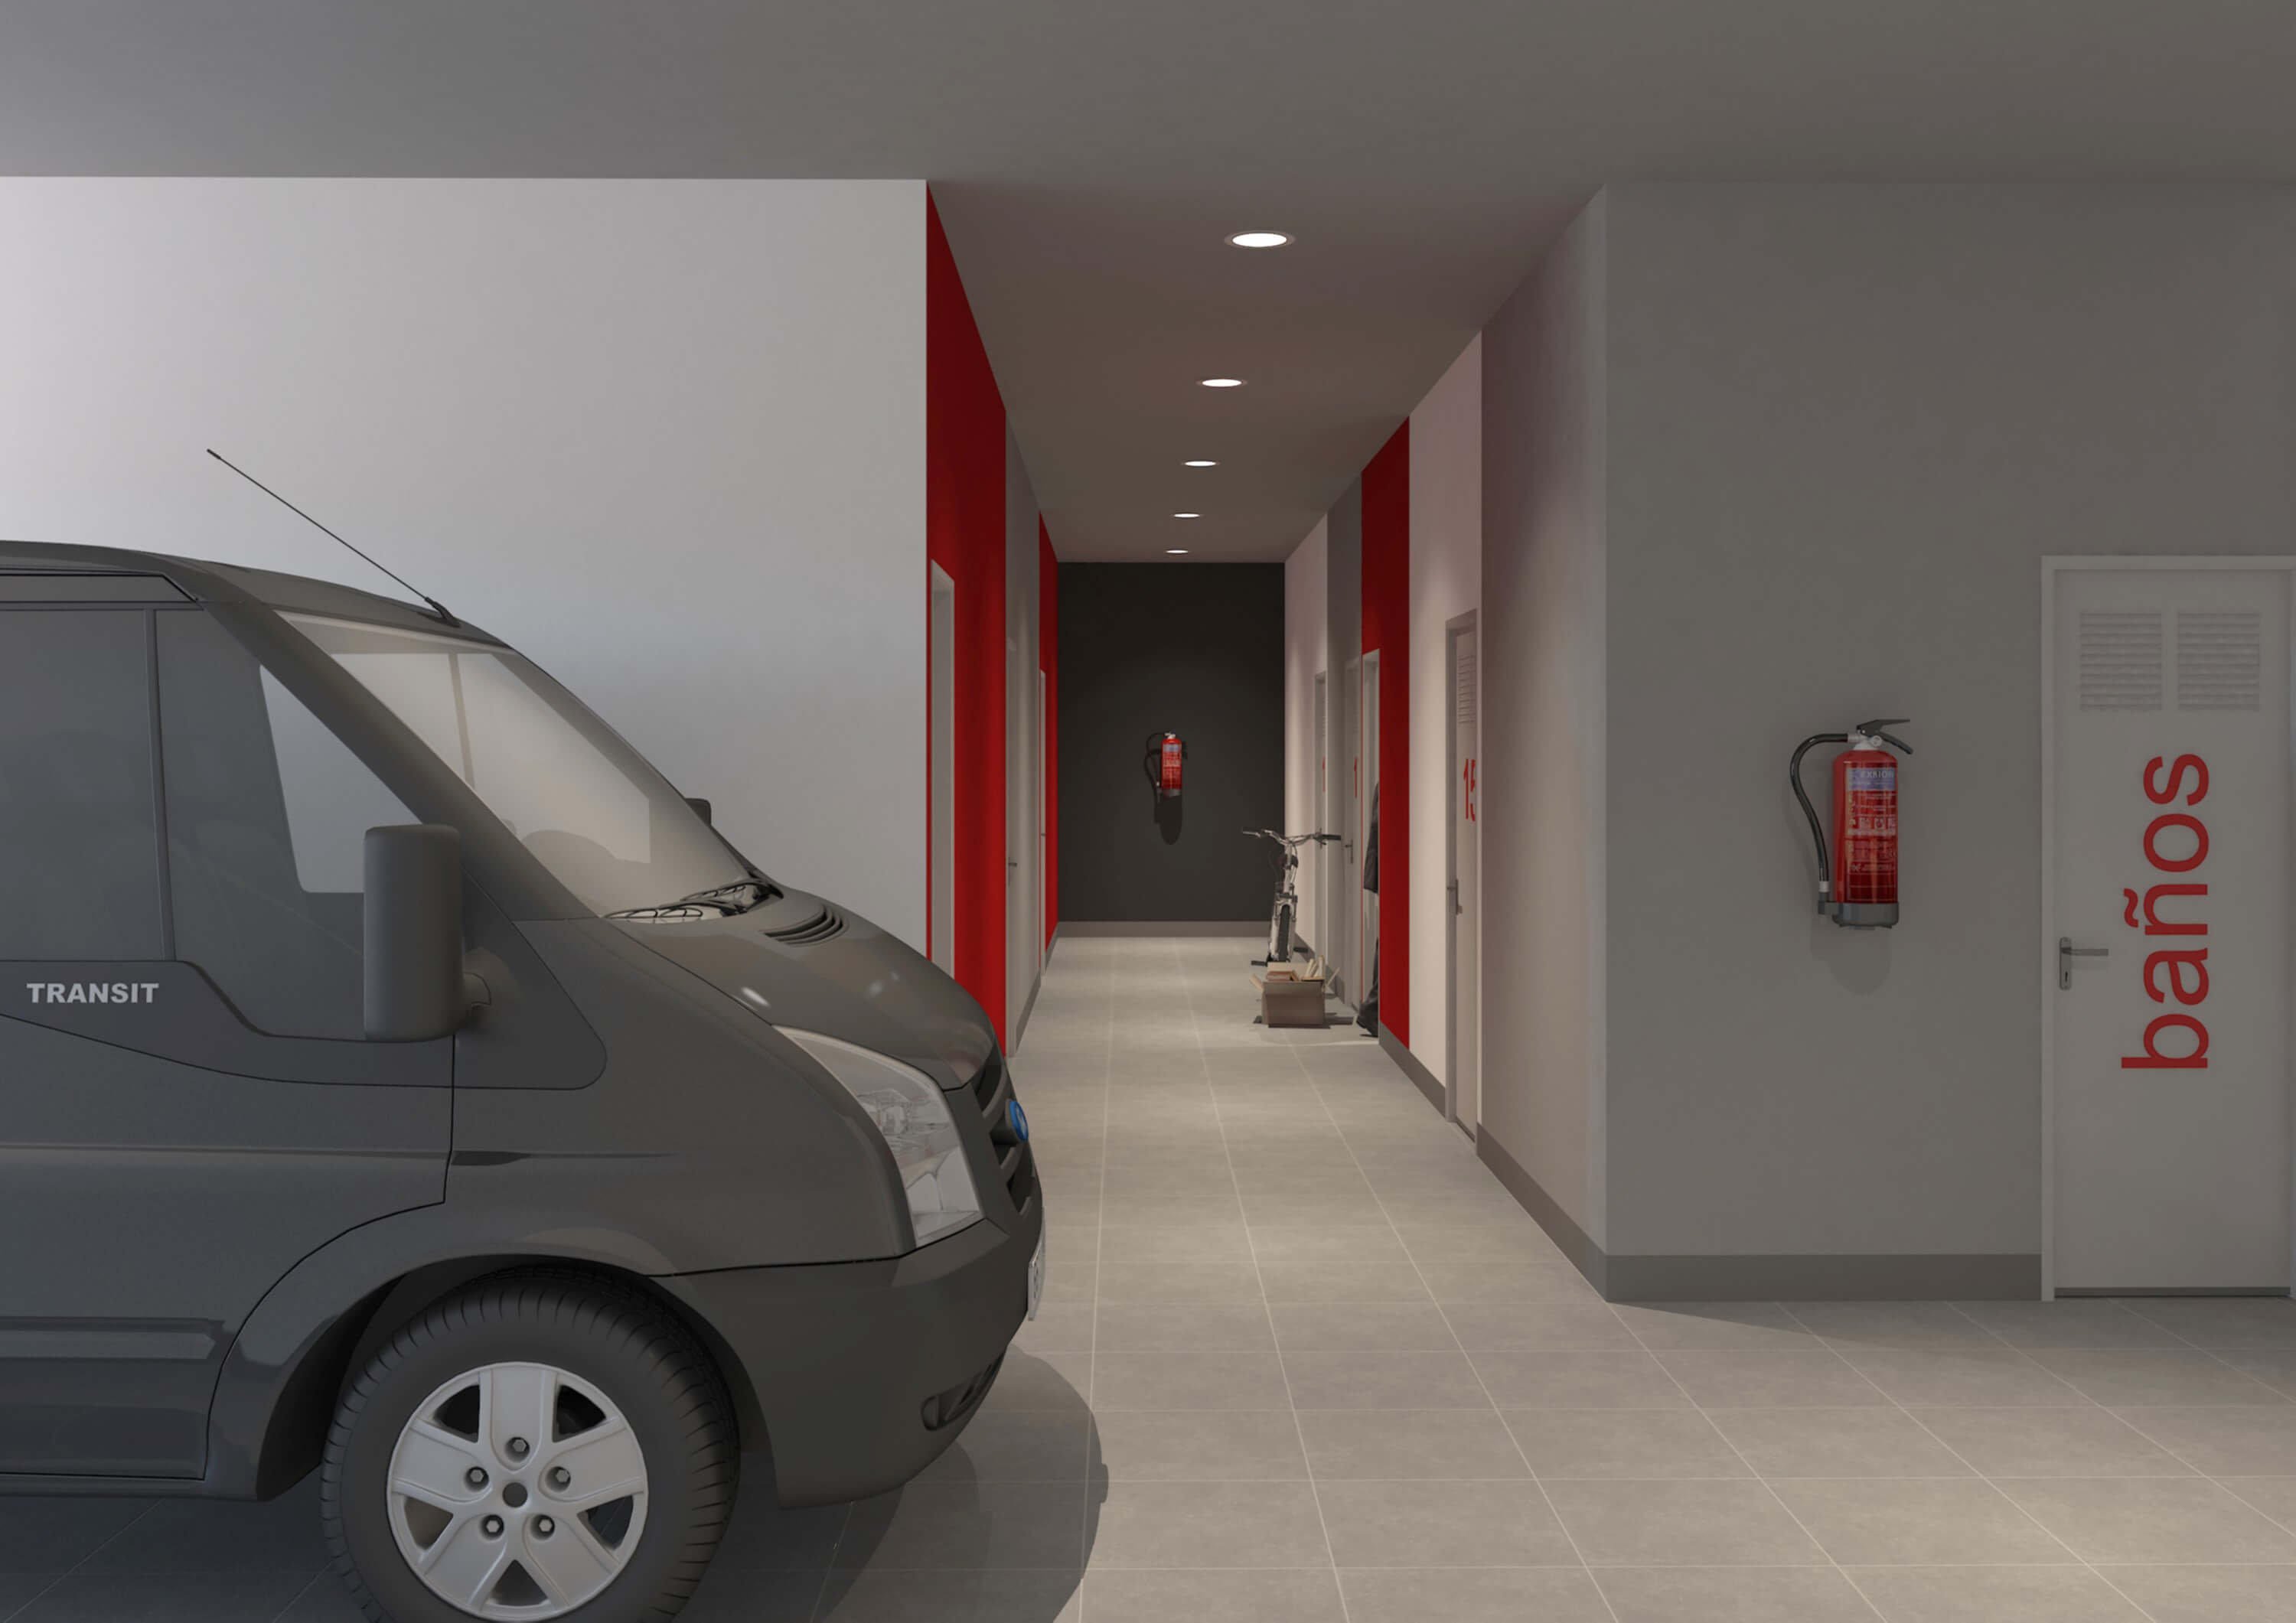 Imagen: Urbanitae
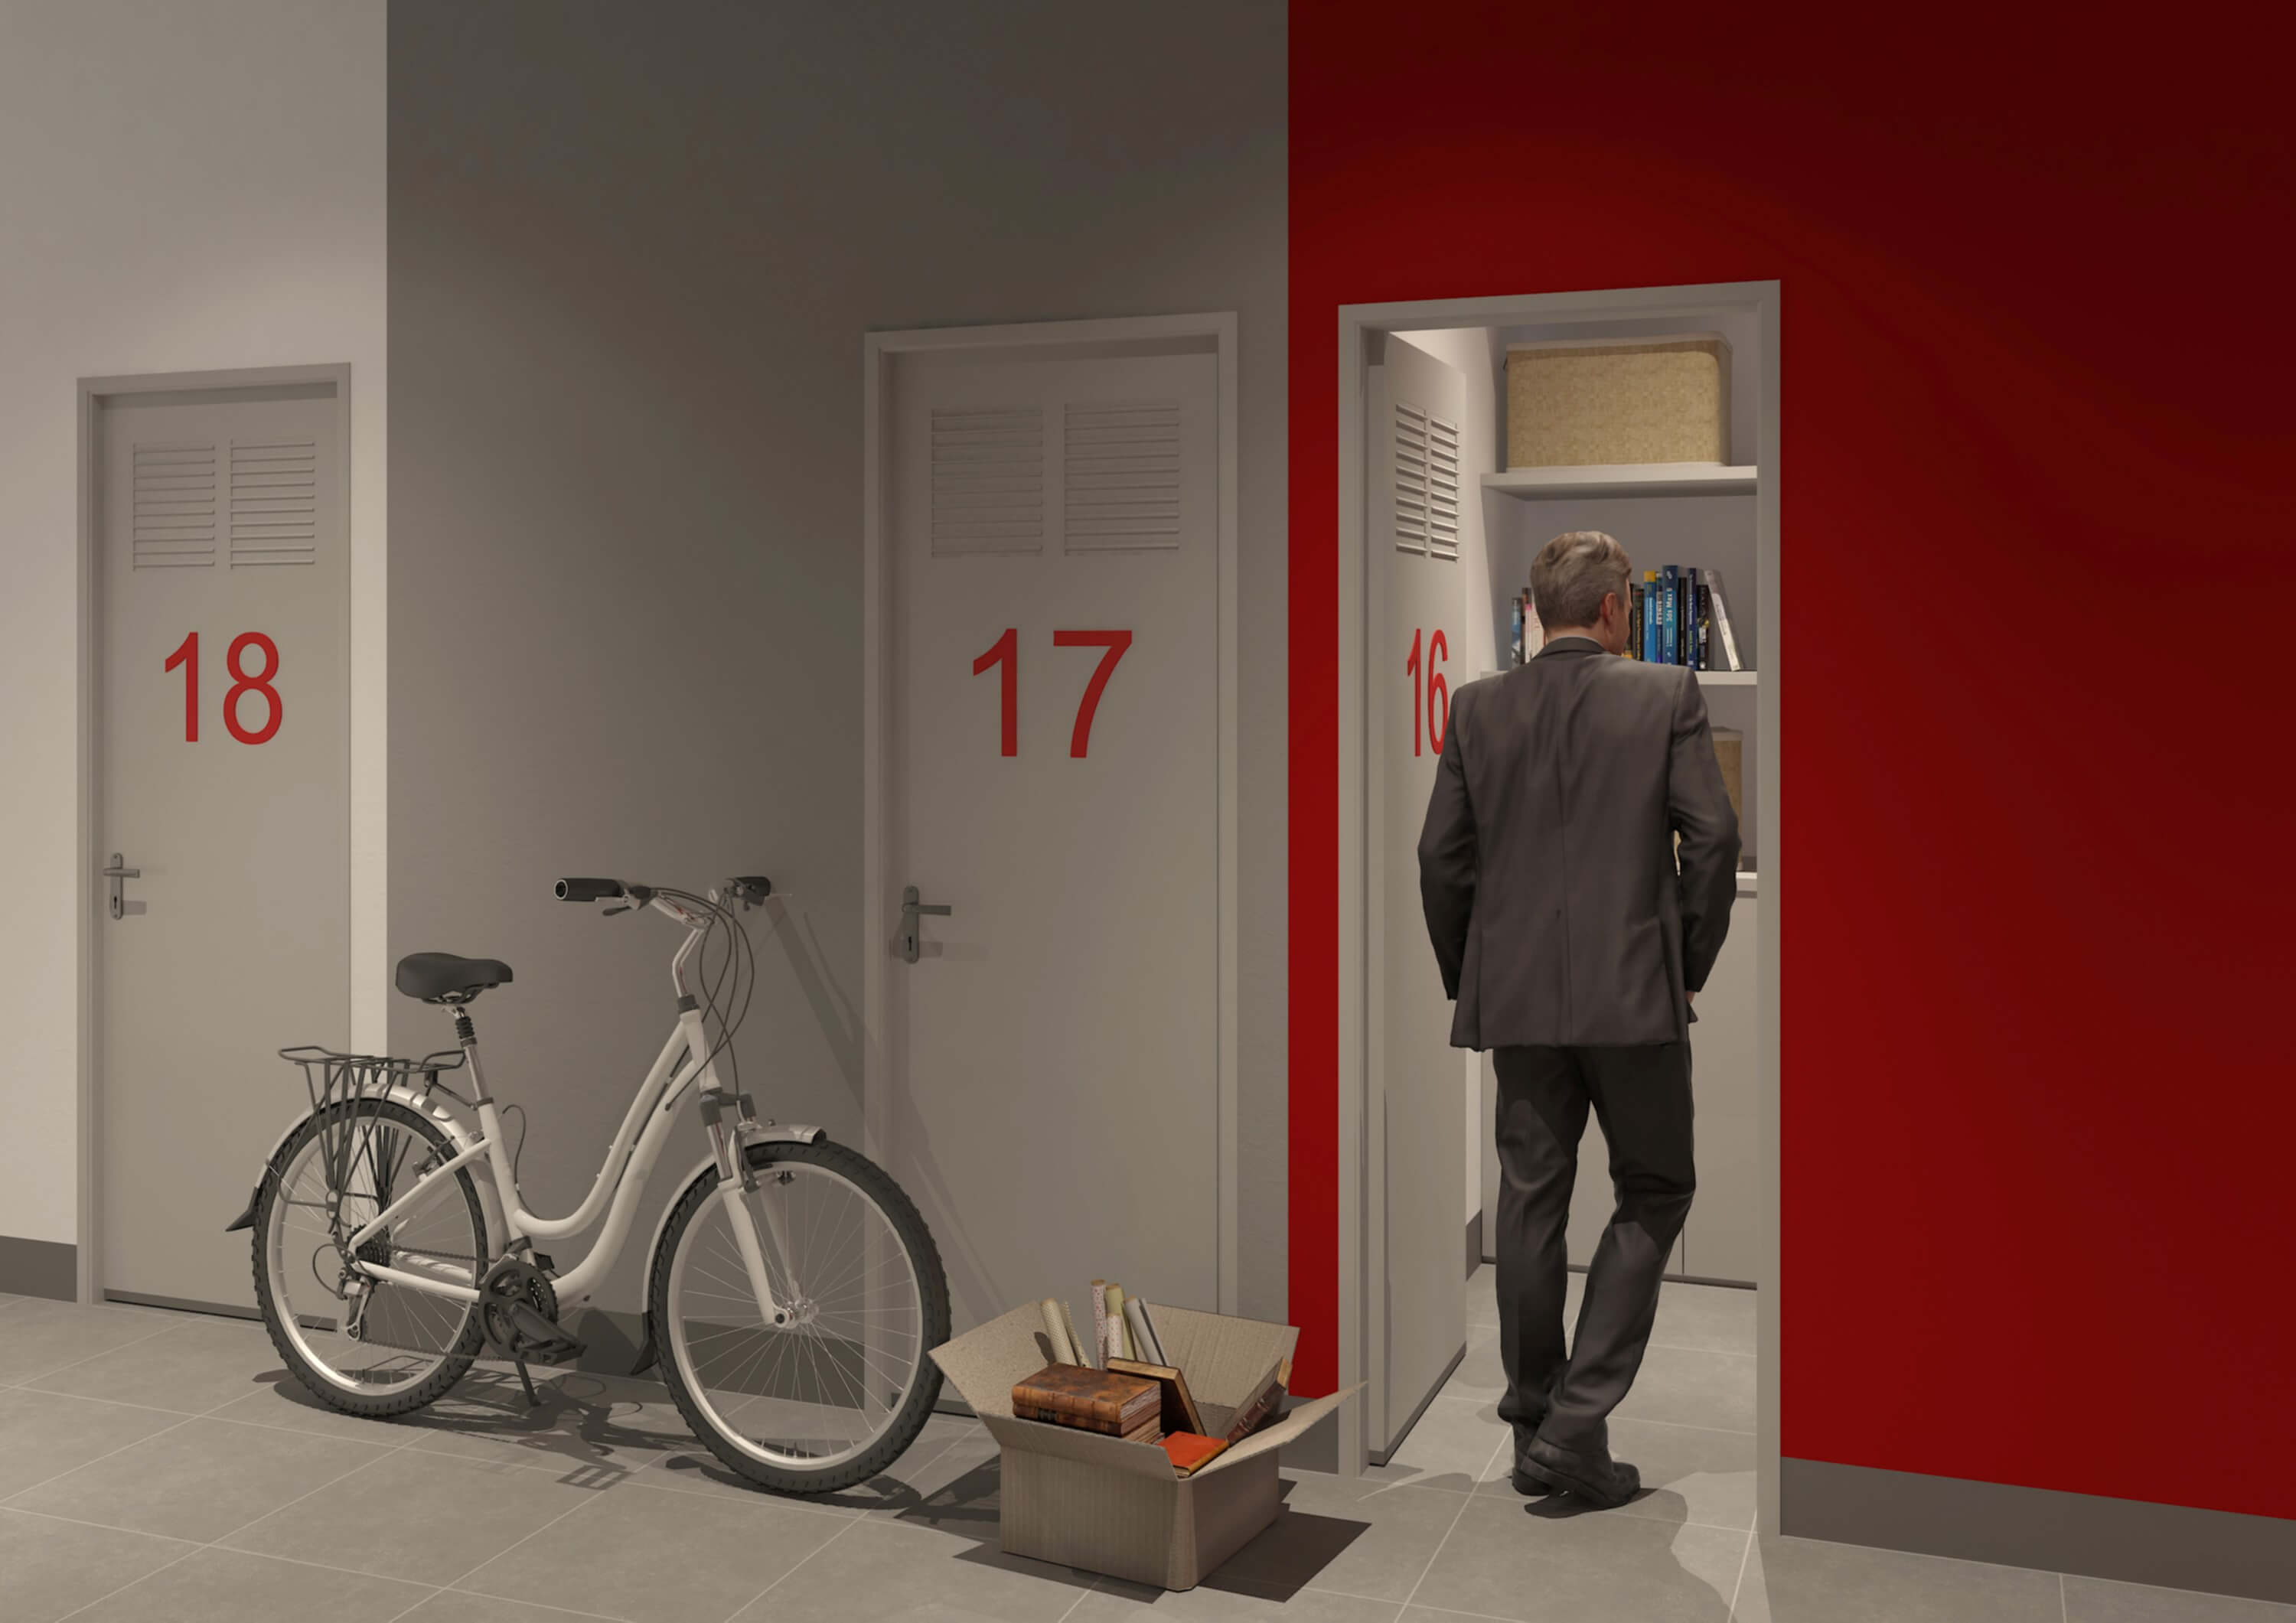 Imagen: Urbanitae
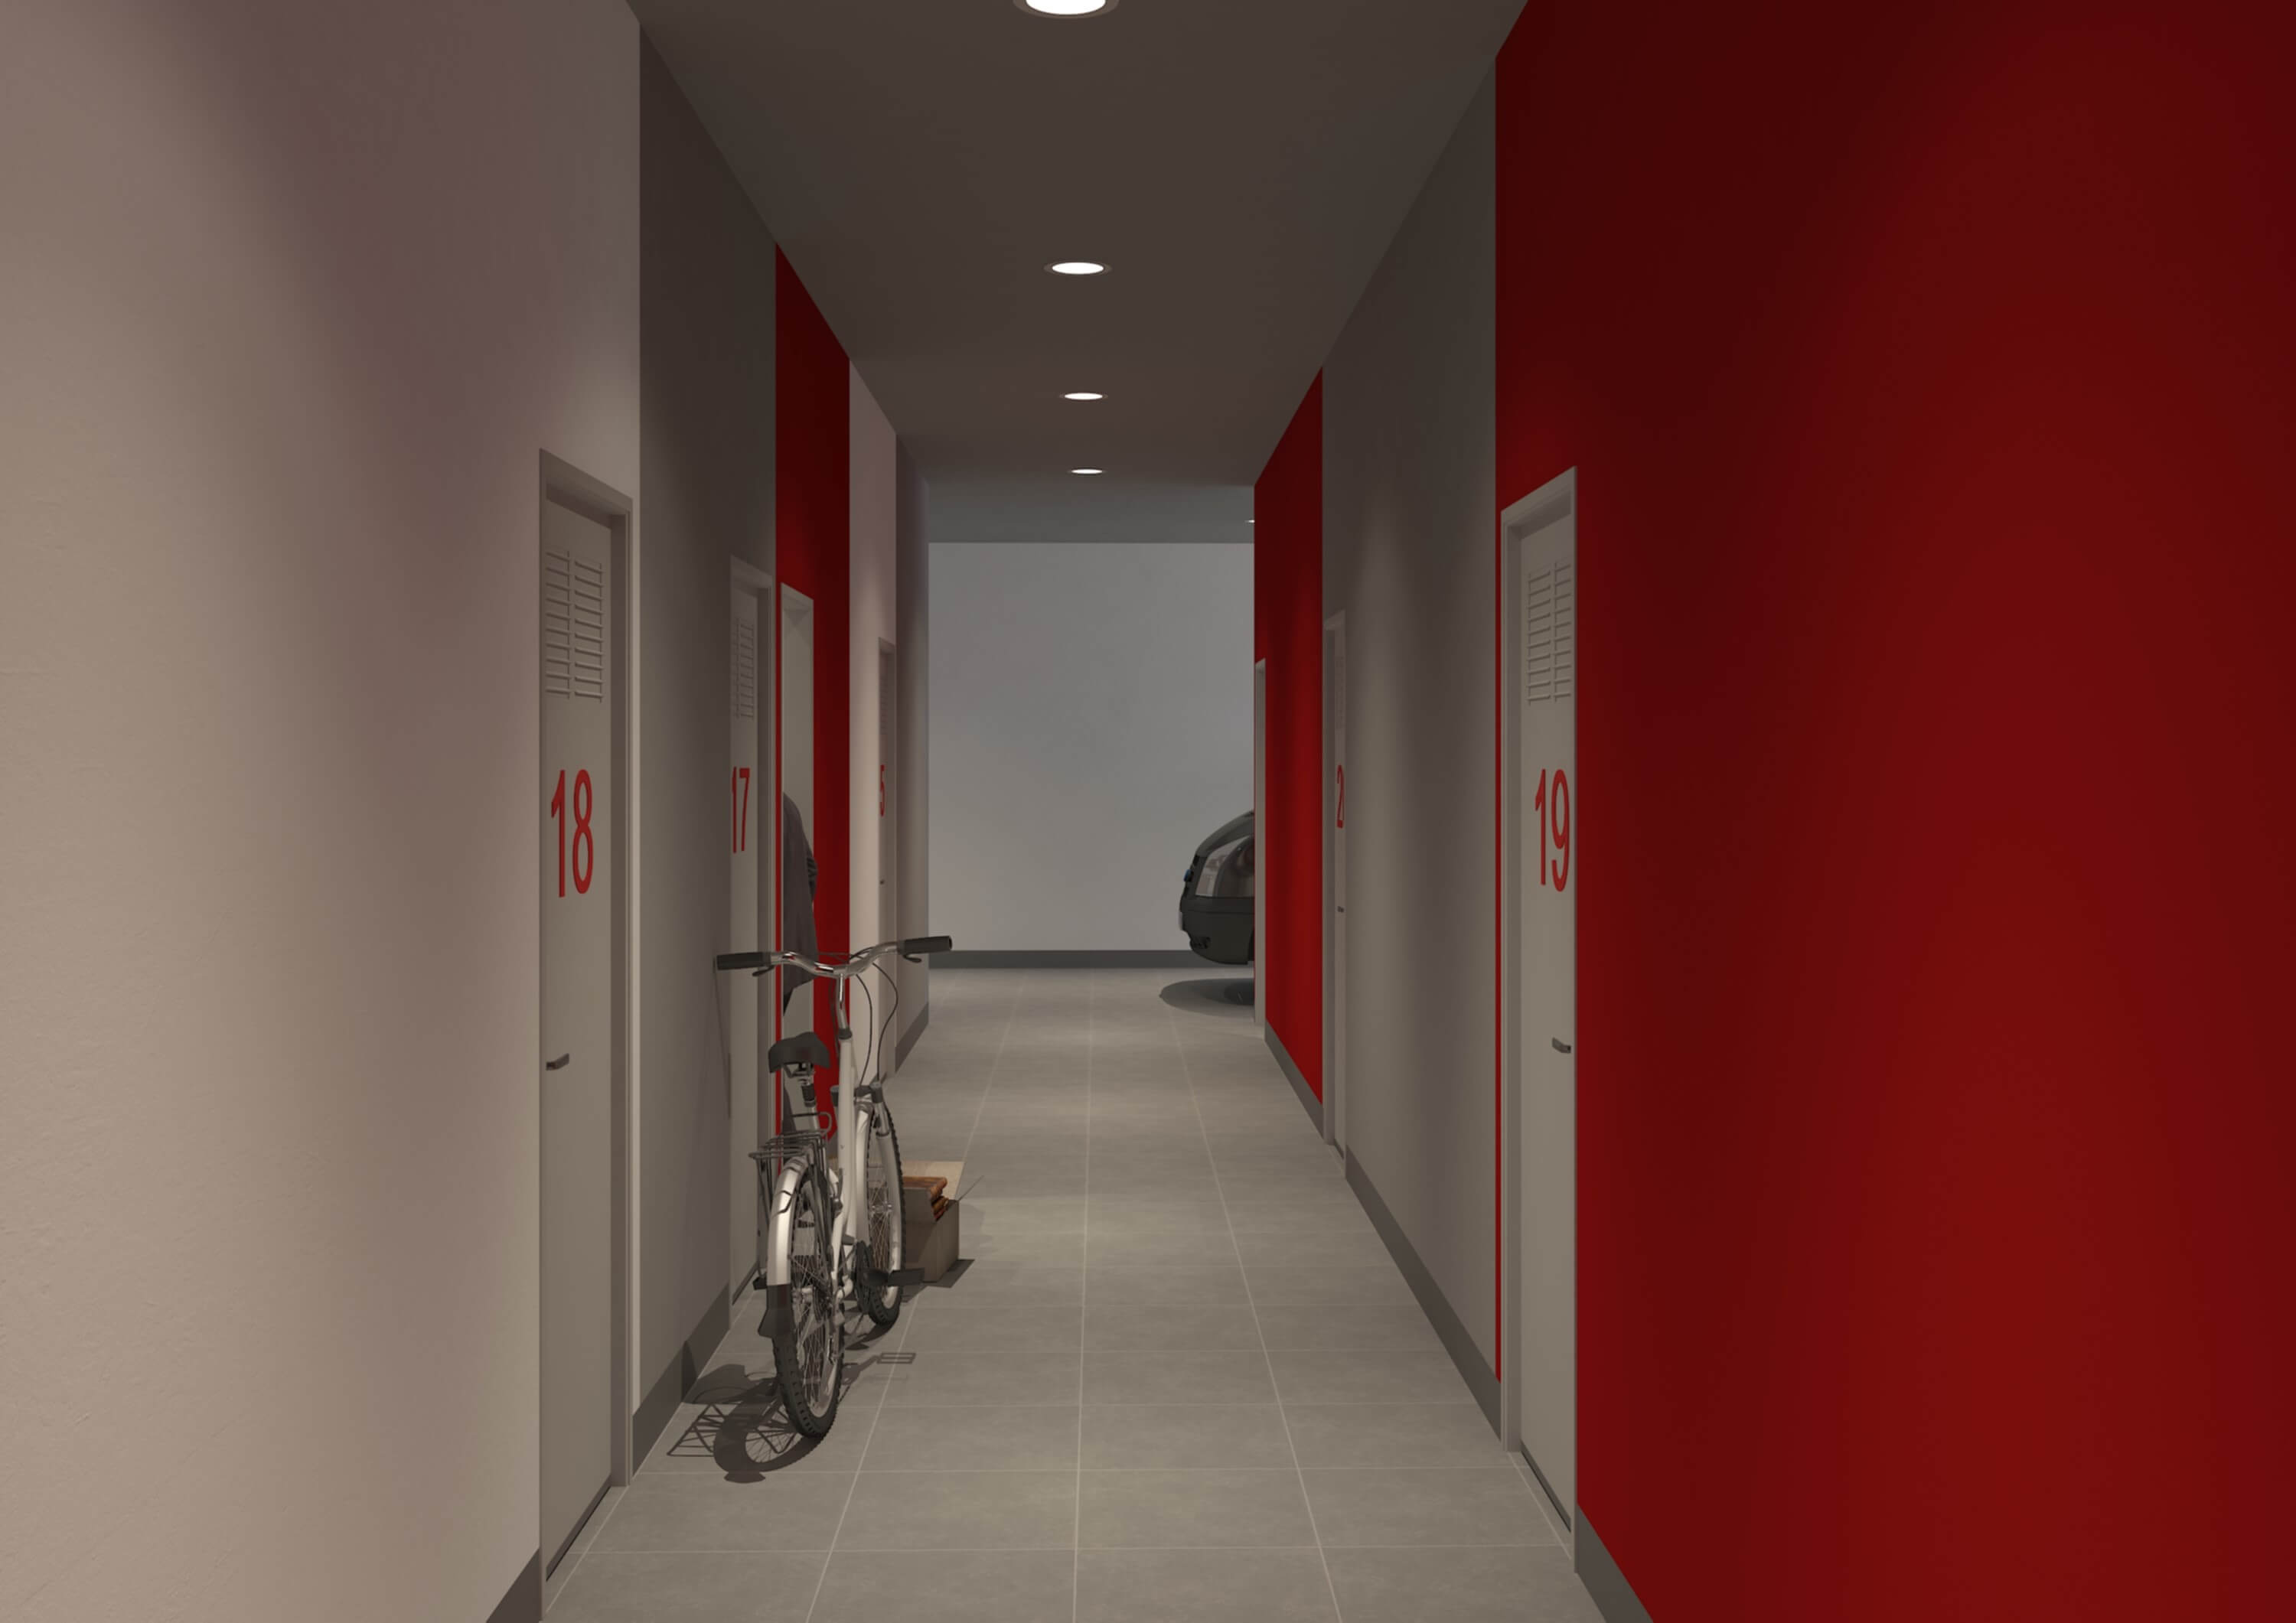 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: «Alcalá de Henares | S. S. de los Reyes» no es un municipio que reconozcamos, y «Madrid» nombra a la vez un municipio y su provincia: no podemos saber si el proyecto está en la capital. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 5,23 (fórmula 1.0.0). La nota de hoy es 5,84. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de una operación de deuda: los inversores de Urbanitae conceden un préstamo a una sociedad creada por el promotor para desarrollar dos promociones, una de trasteros y otra de viviendas, en locales en planta baja de edificios ya existentes. El préstamo es a tipo fijo y los intereses se abonan a vencimiento. La plataforma declara una rentabilidad anual del 10 % y nosotros calculamos un plazo de 10 meses. La construcción y la comercialización se atienden con recursos propios del promotor. El proyecto figura como cerrado y reembolsado.
Ubicación
El proyecto se reparte entre dos locales situados en la planta baja de dos edificios ya existentes en Madrid. Uno de ellos está en el casco histórico de su municipio, junto a una estación de metro y otra de cercanías. El otro está en el centro de otro municipio, cerca de una universidad y a poca distancia a pie de una estación de cercanías. La documentación no detalla más el entorno de ninguno de los dos. En uno de los locales hace falta un cambio de uso de comercial a residencial, que exige un acuerdo de la comunidad de propietarios y una compensación a la misma.
Economía
La deuda se articula como un préstamo a tipo fijo del 10 % anual, según lo declarado por la plataforma, con un plazo de 10 meses que resulta de nuestro cálculo y con los intereses pagaderos al vencimiento. La construcción y la comercialización de las dos promociones se atienden con recursos propios del promotor. La comercialización ya había arrancado cuando se publicó la operación, con pre-reservas firmadas en las dos promociones, y el promotor tiene previsto quedarse con parte de las viviendas en una sociedad patrimonial para alquilarlas. No tenemos el ticket mínimo ni cifras de costes o de equity.
Garantías y estructura
La estructura prevé una promesa de hipoteca de primer rango sobre los dos locales que son objeto de las promociones, según lo declarado por la plataforma, más una garantía adicional formada por trasteros en propiedad del promotor y libres de cargas. La operación se canaliza a través de una sociedad creada por el promotor solo para este proyecto. La dimensión de garantías se queda en banda media, con una subnota de 4,50 y una confianza del 40 %: aporta 1,35 de los 3,00 puntos posibles y deja 1,65 sin sumar. No tenemos el LTV de la primera disposición ni el LTV sobre edificio terminado.
Situación comercial y salida
La comercialización estaba en marcha antes del cierre, con pre-reservas firmadas tanto de trasteros como de viviendas, y el promotor se reserva parte de las viviendas para una sociedad patrimonial. La devolución del préstamo no depende de vender la totalidad de las unidades: los inversores cobran el principal y los intereses al vencimiento del préstamo, cuyo plazo calculamos en 10 meses. El proyecto aparece como cerrado y reembolsado, es decir, el ciclo ya se ha completado. La documentación señala como riesgos de salida un retraso en las ventas y no alcanzar los precios previstos.
Ventajas
- Rentabilidad Es la dimensión que sostiene la nota: subnota de 7,71 en banda alta, con una confianza del 80 %, y aporta 1,93 de los 2,50 puntos posibles. La plataforma declara una rentabilidad anual del 10 % para un préstamo a tipo fijo con intereses pagaderos al vencimiento.
- Garantías La garantía declarada es una hipoteca de primer rango sobre los propios activos de las dos promociones, reforzada con trasteros en propiedad del promotor y libres de cargas. La dimensión, aun así, se queda en banda media con una confianza del 40 %.
- Promotor El promotor es una sociedad vinculada a un grupo con trayectoria en promoción inmobiliaria y con operaciones anteriores ya financiadas en la misma plataforma. La dimensión queda en banda media, con subnota de 5,00 y confianza del 40 %.
Desventajas y riesgos
- Licencia y preventas Es la dimensión peor valorada: subnota de 3,50 en banda baja, confianza del 40 %, y solo aporta 0,70 de los 2,00 puntos posibles. Deja 1,30 sin sumar.
- Garantías La confianza en las garantías es del 40 % y faltan el LTV de la primera disposición y el LTV sobre edificio terminado. La dimensión deja 1,65 puntos sin aportar. Una hipoteca de primer rango es una estructura, no una promesa de cobro.
- Promotor La confianza en el promotor es del 40 % y su subnota de 5,00 lo deja en banda media: pierde 1,25 puntos de los 2,50 posibles.
- Rentabilidad El 10 % anual es una cifra declarada por la plataforma, no comprobada por nosotros, y la dimensión deja 0,57 puntos sin aportar pese a su banda alta.
- Licencia y preventas La documentación identifica el retraso en la venta de trasteros y viviendas, el desvío de costes fijos e imprevistos de construcción y no alcanzar los precios de venta previstos como los riesgos principales de la operación.
- Garantías Uno de los locales necesita un cambio de uso de comercial a residencial, que depende de un acuerdo de la comunidad de propietarios y de una compensación a la misma. La licencia de obras se tramita por declaración responsable, sin informe previo de la administración.
Conclusión
La nota se queda en 5,23 sobre 10, con una confianza del 50 % que no llega al umbral del 60 % que la propia escala exige para dar por buena una puntuación. Lo que la sostiene es la rentabilidad declarada; lo que la frena es un mercado en banda baja y unas garantías y un promotor con confianza del 40 %. El proyecto ya figura como cerrado y reembolsado.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.