Análisis y valoración del proyecto Ibiza | Proyecto Blue Air de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,26 /10 confianza global: 65 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Calle Gavina 2, San Antonio, IbizaModalidad Equity / plusvalíaImporte 4 000 000 €Plazo 18 mesesRentabilidad anual 19,11 %
Proyecto Urbanitae en San Antonio, Ibiza
Promoción residencial de obra nueva de 39 viviendas de 2 y 3 dormitorios distribuidas en tres plantas, con plaza de garaje y trastero, piscina comunitaria y zonas ajardinadas, en San Antonio (Ibiza). La operación se estructura como equity mediante ampliación de capital en la sociedad vehículo, destinada a cancelar las cargas del solar y a soportar los costes de ejecución de obra hasta la entrada del préstamo hipotecario promotor.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,48 con datos, en parte pesa el 25 % de la fórmula; aporta 2,12 de los 2,50 puntos que podría aportar
- Garantías 0,75 con datos, en parte pesa el 30 % de la fórmula; aporta 0,23 de los 3,00 puntos que podría aportar
- Promotor 6,03 con datos, en parte pesa el 25 % de la fórmula; aporta 1,51 de los 2,50 puntos que podría aportar
- Licencia y preventas 7,05 con datos, en parte pesa el 20 % de la fórmula; aporta 1,41 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Gavina 2, San Antonio, Ibiza
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 4 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 19,11 %
- Plazo
- 18 meses
- Rentabilidad total
- 30,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 39 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Contrucciones y Obras Dampe, S.L.
- Capital propio del promotor
- 38,00 %
- Viviendas entregadas
- 3 000 viviendas
- Años de experiencia
- 30 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 31,00 %
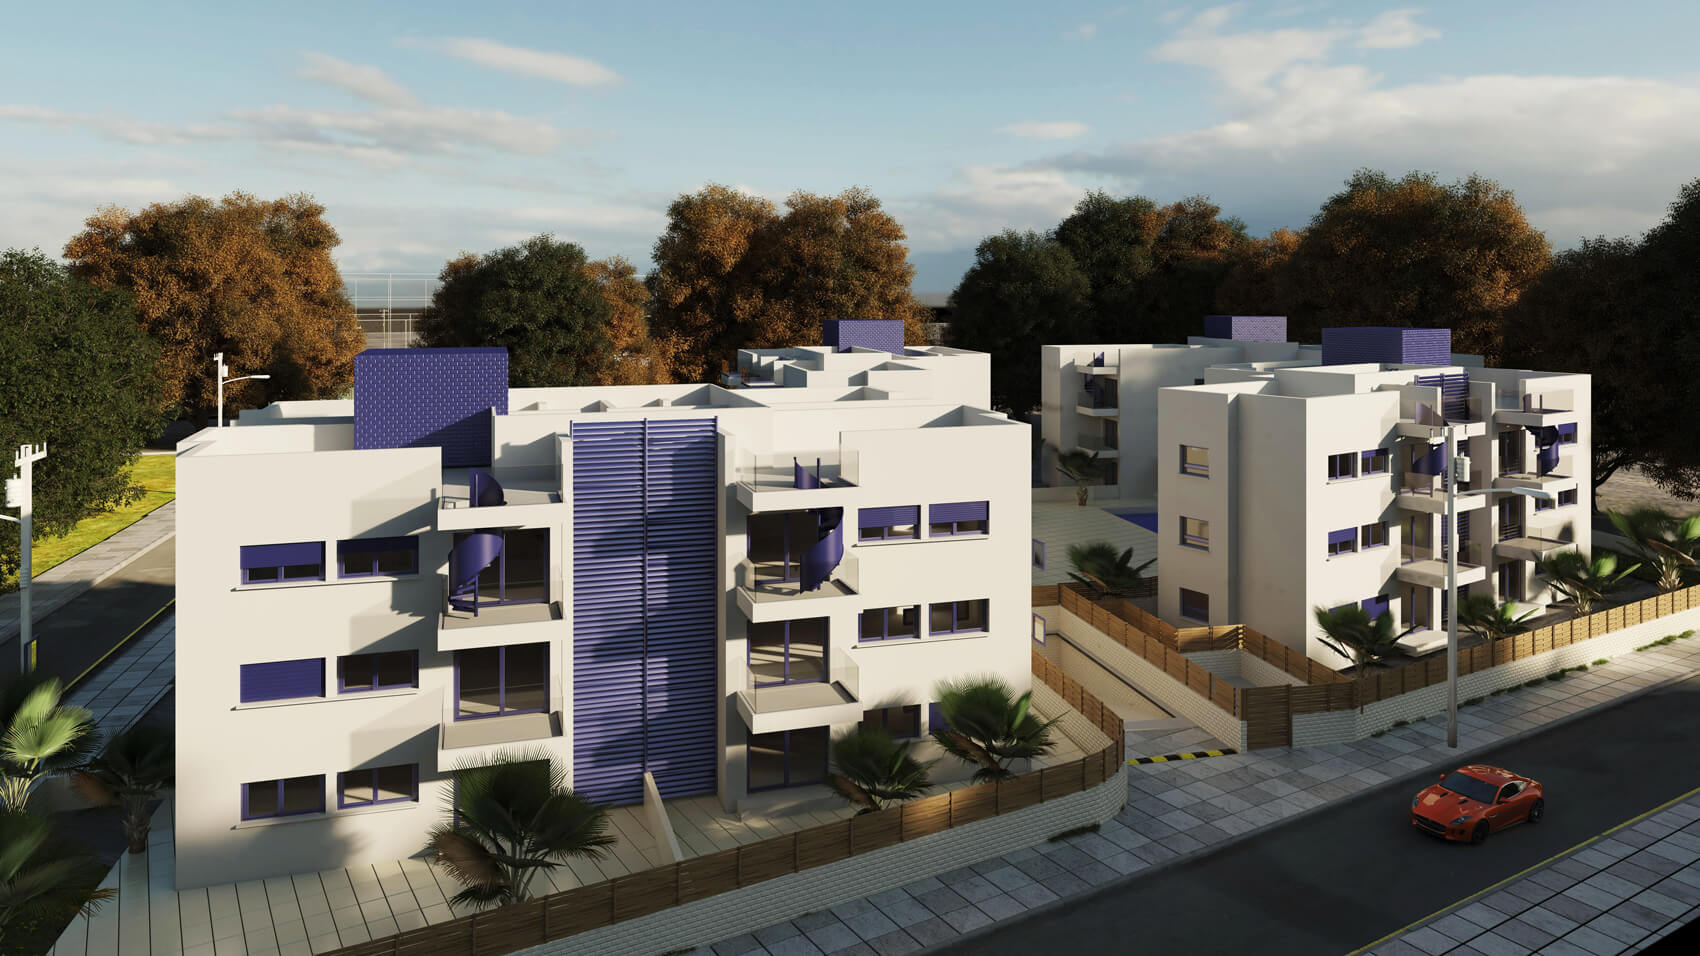 Imagen: Urbanitae
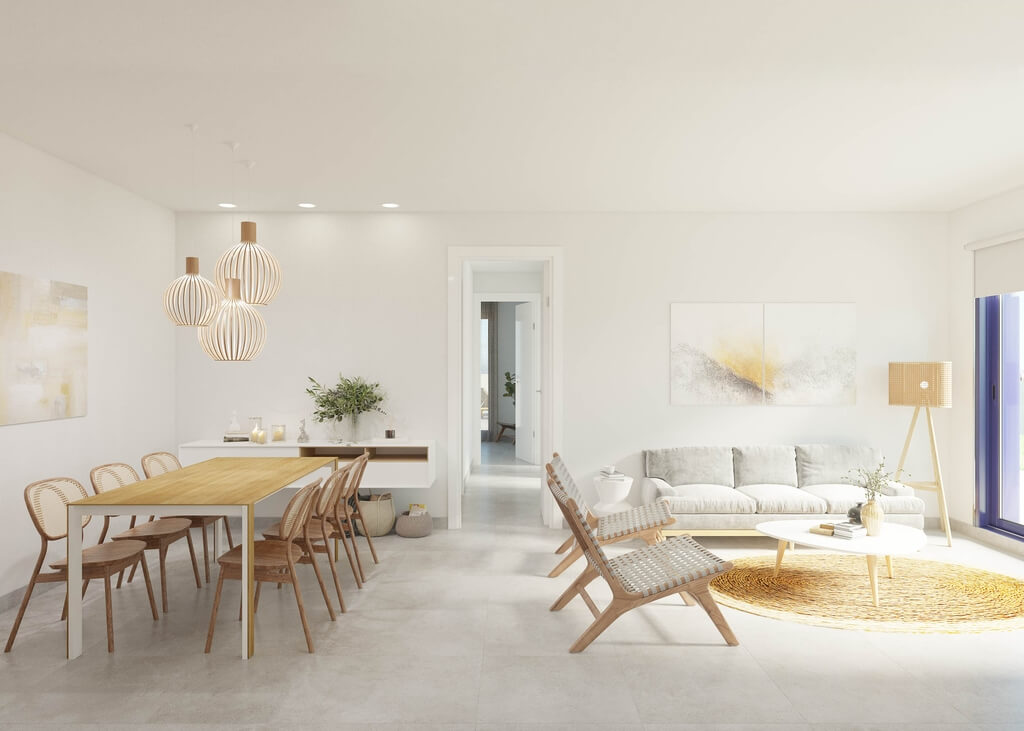 Imagen: Urbanitae
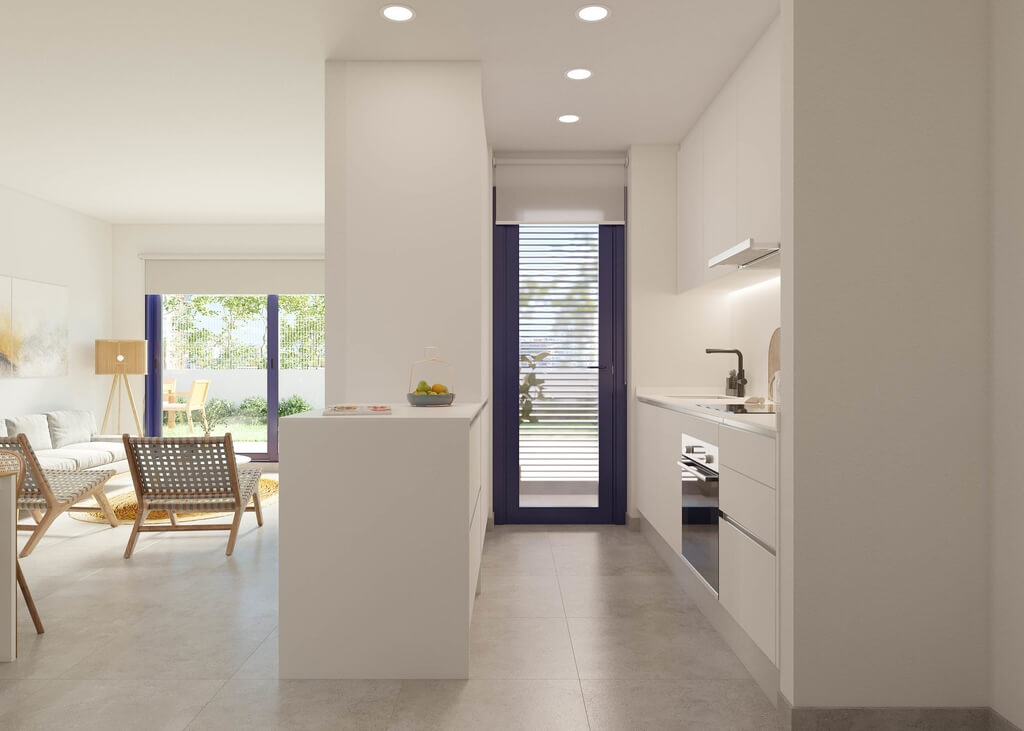 Imagen: Urbanitae
 Imagen: Urbanitae
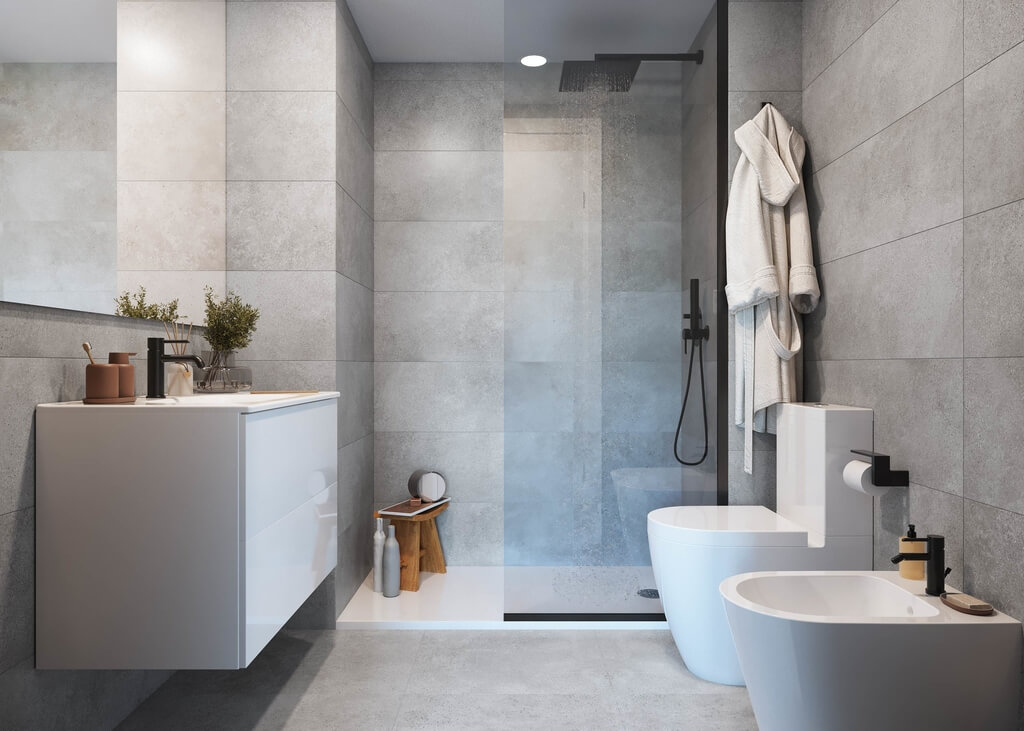 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: «San Antonio» es una localidad que existe en 19 municipios (Aller, Alquife, Breña Baja, Calp, Carpio, El, Ferrol, Gijón, Lorca, Matanza de Acentejo, La, Neda, Orotava, La, Ortigueira, Ponteceso, Pueblanueva, La, Puerto de Santa María, El, Requena, Santa Cruz de Tenerife, Silleda, Telde) y la ubicación no dice cuál. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,76 (fórmula 1.0.0). La nota de hoy es 5,26. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia el desarrollo de una promoción de vivienda de obra nueva en Ibiza mediante una alianza con el promotor. La operación se articula como equity de plusvalía: los inversores entran por ampliación de capital en la sociedad vehículo que desarrolla el proyecto, y su aportación se destina a cancelar las cargas que pesan sobre el solar y a sostener los costes de obra hasta que llegue la financiación bancaria. El promotor se encarga de la gestión, la construcción y la comercialización, y además invierte capital propio en la misma sociedad. No es deuda: el inversor no cobra un cupón, participa del resultado de la venta de las viviendas.
Ubicación
El proyecto se sitúa en Ibiza, en un municipio del oeste de la isla, en un entorno de bahía y playa. La documentación describe una promoción de obra nueva pensada para primera residencia, con zonas comunes que incluyen piscina y jardines, y conectada por vías rápidas con la capital y con el aeropuerto. También señala que el municipio es uno de los más poblados de la isla. La documentación no entra en más detalle sobre el entorno.
Economía
Las aportaciones de los inversores y del promotor van a la sociedad vehículo por ampliación de capital: una parte se destina a levantar las cargas del solar y el resto a cubrir los costes de ejecución hasta que entre el préstamo bancario, que la documentación sitúa como la siguiente pieza de financiación. El promotor aporta una parte del capital total y asume la gestión integral. La comercialización ya ha arrancado, con reservas sobre las viviendas, algunas de ellas dinerarias. El plazo que resulta de sus cifras, según nuestro cálculo, es de 18 meses. El reparto pactado da al inversor un retorno preferente en la cascada de pagos.
Garantías y estructura
Aquí no hay una garantía clásica de deuda: el inversor entra como socio de la sociedad vehículo, no como acreedor. La documentación explica que la aportación se dedica a cancelar las cargas que pesan sobre el solar, que ya es del promotor, y a sufragar la obra hasta la entrada del banco. El préstamo hipotecario promotor está previsto y en fase de negociación con entidades, y la propia documentación lo lista entre los riesgos del proyecto. En la cascada de pagos, el retorno de los inversores de la plataforma ocupa la primera posición. La plataforma está registrada como PSFP, según la comprobación que hacemos contra el registro de la CNMV.
Situación comercial y salida
La promoción ya está en comercialización: hay reservas y pre-reservas sobre las viviendas, impulsadas, según la documentación, por la escasez de oferta de primera residencia en la isla. La salida es la venta de las viviendas; después se liquida la sociedad y se reparten los beneficios entre los socios. El inversor cobra por esa cascada de pagos, con retorno preferente, y recupera capital más plusvalía según el resultado real de las ventas. El plazo estimado con el que trabajamos es de 18 meses. La documentación advierte de que en una promoción los plazos pueden moverse tanto al alza como a la baja.
Ventajas
- Licencia y preventas Es la dimensión que mejor sostiene la nota: banda alta, una subnota de 7,05 sobre 10 y una confianza del 80 %, por encima del umbral del 60 % que nos marcamos. Aporta 1,41 de los 2,00 puntos que tiene disponibles. La documentación respalda el encaje del producto: promoción orientada a primera residencia en una isla con oferta escasa y comercialización ya arrancada.
- Promotor La dimensión de promotor aporta 1,56 de los 2,50 puntos disponibles, con una subnota de 6,25. La documentación acredita experiencia previa del promotor en promociones similares en el entorno y que este compromete capital propio en el proyecto, lo que alinea intereses. La confianza es del 40 %, por debajo del umbral: sabemos algo, pero no lo bastante para darla por buena del todo.
Desventajas y riesgos
- Rentabilidad Es la dimensión más floja de las que tienen datos: banda baja, subnota de 2,25 sobre 10 y confianza del 20 %. Aporta 0,56 de los 2,50 puntos posibles y deja 1,94 sin sumar. No tenemos el dato de rentabilidad anual; lo que hay es una estimación del promotor, y la documentación admite retrasos de obra, desvíos de costes y ventas más lentas o más baratas.
- Promotor La confianza en el promotor es del 40 %, lejos del 60 % que exigimos para dar una dimensión por bien sustentada. Deja 0,94 puntos sin aportar de los 2,50 disponibles. Lo que hay apunta a experiencia y a capital propio comprometido; lo que falta es contraste suficiente sobre su desempeño en este proyecto concreto.
- Licencia y preventas El mercado puntúa en banda alta, pero su confianza del 80 % no es total: deja 0,59 puntos sin aportar de los 2,00 disponibles. La documentación apoya la demanda de primera residencia, pero la venta efectiva de las viviendas sigue pendiente y de ella depende el resultado.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni el rango de garantía, ni el LTV de la primera disposición, ni el LTV sobre el edificio terminado. Por eso esta dimensión no aporta nada y deja de sumar 2,77 de los 3,00 puntos que tiene disponibles, con un peso del 30 % sobre la nota. Que falte no la hace mala: es desconocida. Y de quién es esa ausencia no lo afirmamos.
Conclusión
Con una nota de 3,76 sobre 10 y una confianza del 31 %, el proyecto se apoya sobre todo en el mercado, única dimensión en banda alta, mientras la rentabilidad puntúa bajo y las garantías son una incógnita completa. El inversor entra como socio, con retorno preferente, en una promoción ya en obra y en comercialización, y asume el resultado real de las ventas. Lo que falta por saber pesa demasiado como para leer esta nota como una recomendación.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.