Análisis y valoración del proyecto Puerto Real | Proyecto Marina Homes de Urbanitae en Cadiz, Andalucia
Urbanitae ronda cerrada
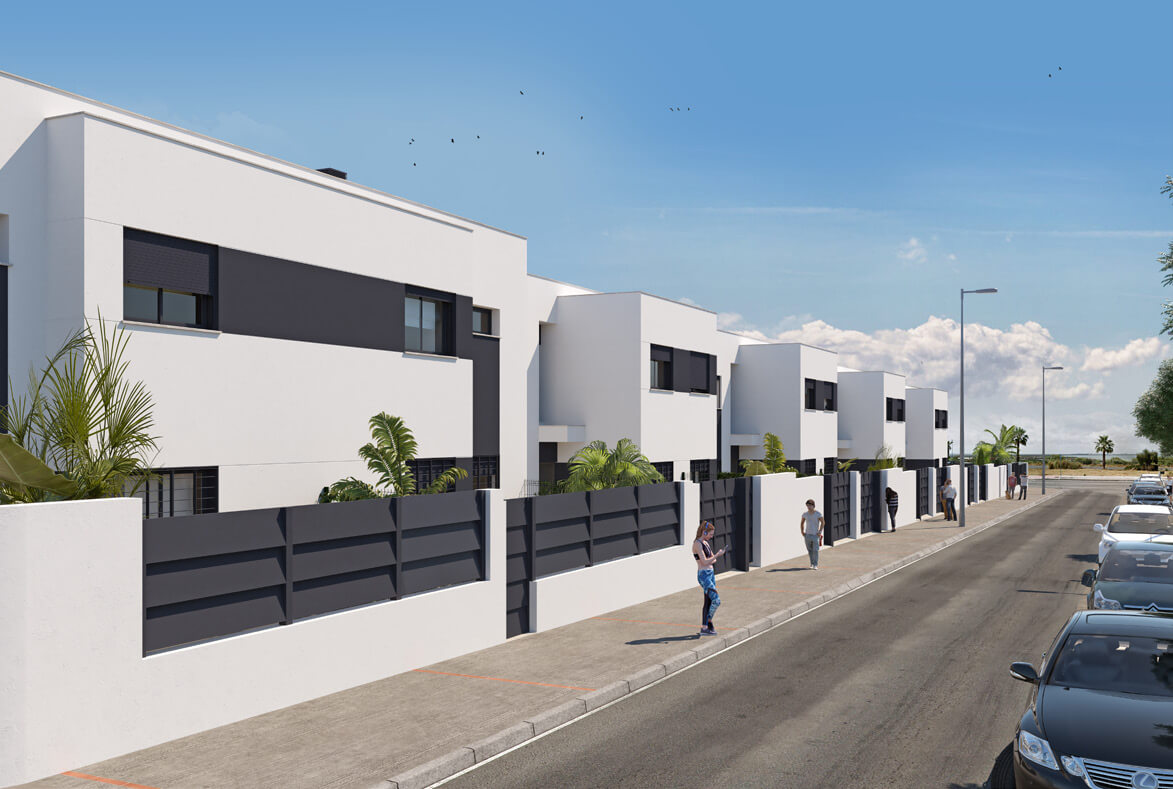 Imagen: Urbanitae
Nota: 5,05 /10 confianza global: 70 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Calle Luchadores por la Libertad, Cadiz, AndaluciaModalidad Equity / plusvalíaImporte 800 000 €Plazo 24 mesesRentabilidad anual 13,92 %
Proyecto Urbanitae en Cadiz, Andalucia
Promoción residencial de obra nueva de 20 viviendas unifamiliares adosadas de 3 y 4 dormitorios en Puerto Real (Cádiz), con garaje, zonas ajardinadas y piscina comunitaria. La operación se estructura mediante ampliación de capital en la sociedad vehículo Marina Custom Homes, S.L., con aportación del promotor y de inversores de Urbanitae, para adquirir el suelo y desarrollar la promoción.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,20 con datos, en parte pesa el 25 % de la fórmula; aporta 2,30 de los 2,50 puntos que podría aportar
- Garantías 0,75 con datos, en parte pesa el 30 % de la fórmula; aporta 0,23 de los 3,00 puntos que podría aportar
- Promotor 7,10 con datos, en parte pesa el 25 % de la fórmula; aporta 1,77 de los 2,50 puntos que podría aportar
- Licencia y preventas 3,75 con datos, en parte pesa el 20 % de la fórmula; aporta 0,75 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Luchadores por la Libertad, Cadiz, Andalucia
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 800 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 13,92 %
- Plazo
- 24 meses
- Rentabilidad total
- 30,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 20 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- Iniciativas inmobiliarias
- Proyectos previos del promotor
- 3 proyectos
- Capital propio del promotor
- 20,00 %
- Viviendas entregadas
- 12 000 viviendas
- Años de experiencia
- 50 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 35,00 %
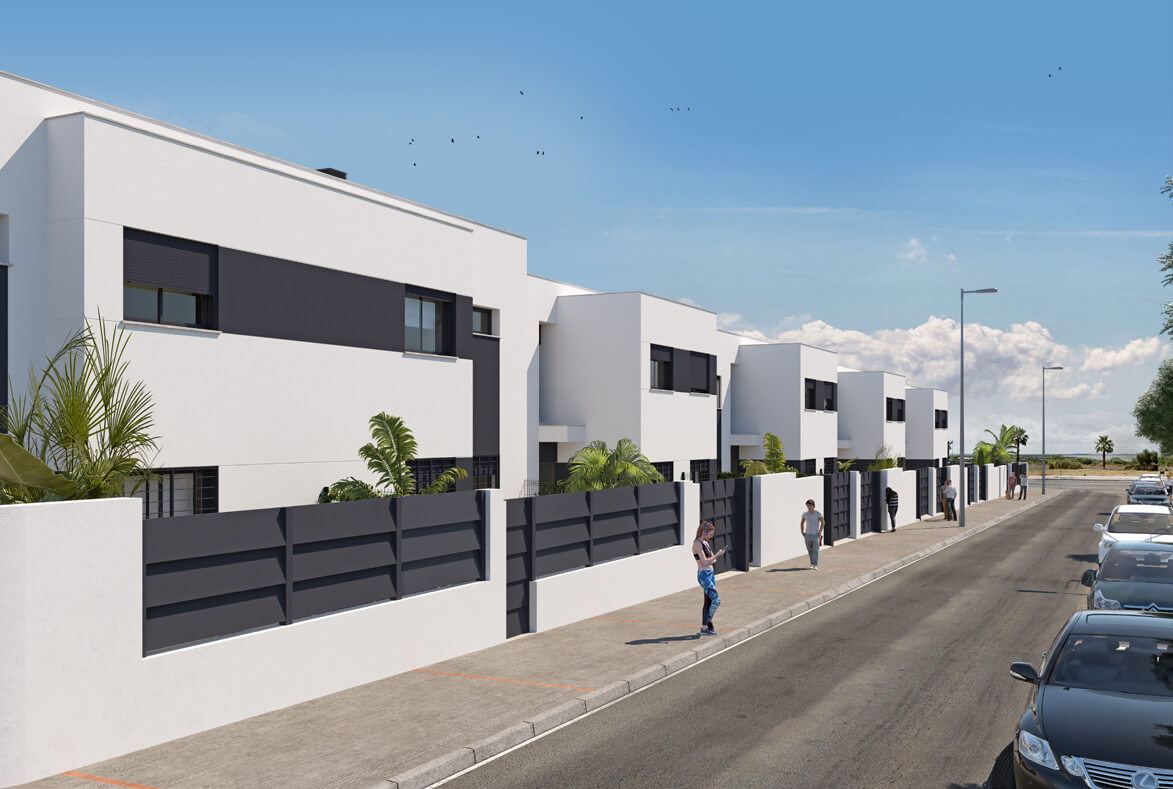 Imagen: Urbanitae
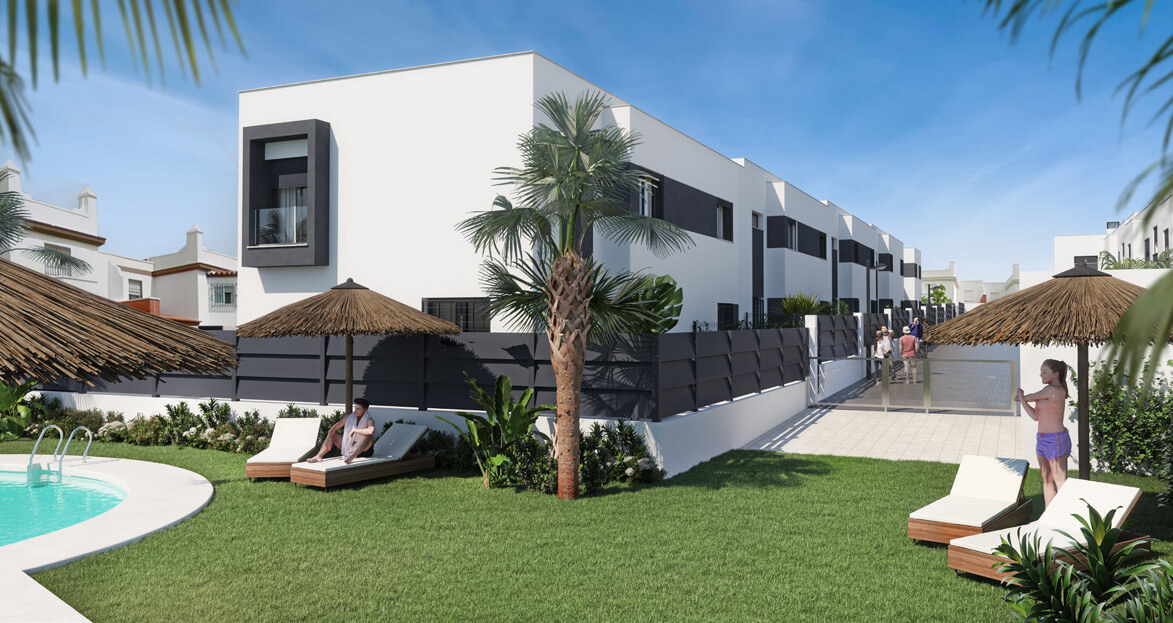 Imagen: Urbanitae
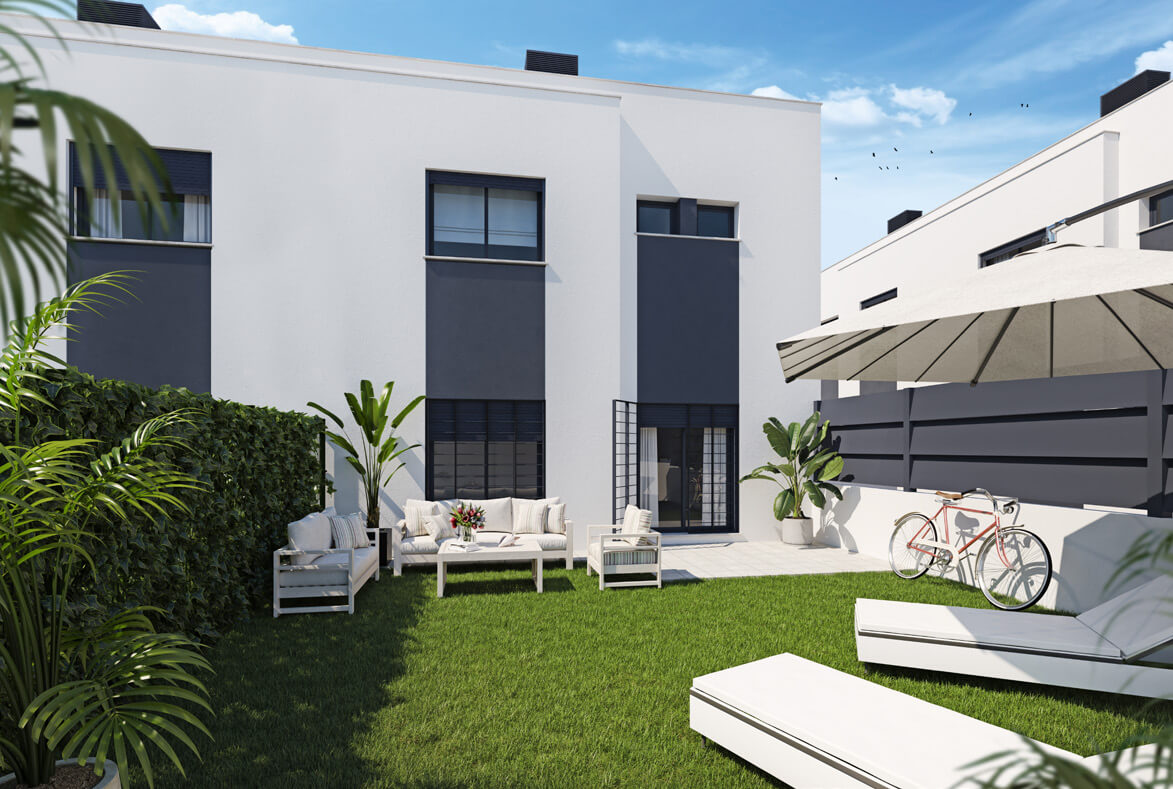 Imagen: Urbanitae
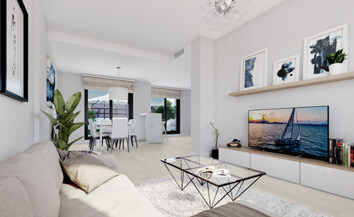 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Puerto Real (Cádiz), código INE 11028, identificado a partir de la ubicación («Calle Luchadores por la Libertad, Cadiz, Andalucia») y del título («Puerto Real | Proyecto Marina Homes») que publica la plataforma: el municipio lo nombra el título.
- Población
- 42 527 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 12 894 € al año renta de 2023 El 24 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 1 934 €/m² segundo trimestre de 2026; 142 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 3 046 personas septiembre de 2026 7,2 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,48 (fórmula 1.0.0). La nota de hoy es 5,05. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Operación de equity con estrategia de plusvalía sobre una promoción residencial de obra nueva de viviendas unifamiliares adosadas con garaje, jardines y piscina comunitaria, en Puerto Real. El capital de los inversores de Urbanitae se entrega al promotor mediante una ampliación de capital en la sociedad vehículo que desarrolla el proyecto, y se destina a comprar el suelo y a cubrir los gastos de arranque. El promotor se encarga de la gestión integral de la promoción, aporta capital propio en la misma operación y contratará la obra a un constructor externo, con un préstamo hipotecario promotor previsto para financiar la construcción. Los datos de estado sitúan el proyecto como cerrado y reembolsado.
Ubicación
El proyecto está en Puerto Real, en el centro del municipio, con vistas a la bahía y a poca distancia de la playa, un hospital universitario y un campo de golf, según la ficha. La documentación lo sitúa también cerca del ayuntamiento y de la estación de tren, y subraya que el municipio es uno de los más poblados de su provincia, con conexión por autovía con los aeropuertos de la zona y ferrocarril con los principales municipios provinciales. Es todo lo que la documentación cuenta del entorno: no añadimos nada más sobre el barrio ni sobre la demanda local.
Economía
El dinero se levanta como capital: los inversores entran en la sociedad vehículo por ampliación y el promotor aporta el suyo en la misma operación, de modo que comparte el riesgo. La sociedad vehículo prevé acudir a un préstamo hipotecario promotor para pagar la obra, cuyo presupuesto el promotor todavía estaba negociando cuando se publicó la ficha. La documentación hablaba de reservas dinerarias sobre parte de las viviendas y de un beneficio neto estimado por el promotor para el conjunto de la promoción. No tenemos la cifra de rentabilidad anual ni la del ticket mínimo, y su ausencia no puntúa a favor. El plazo que manejamos, 24 meses, es una cifra calculada por nosotros a partir de otras suyas, no un número que la plataforma publique.
Garantías y estructura
La estructura es de capital, no de deuda para el inversor: quien invierte pasa a ser socio de la sociedad vehículo mediante ampliación de capital y su posición queda por detrás de la deuda bancaria. La sociedad vehículo tiene previsto firmar un préstamo hipotecario promotor una vez obtenida la licencia de obras, y en lo que la ficha describe no hay avales ni hipoteca a favor del inversor. El promotor gestiona la promoción y contrata la obra a un tercero. La plataforma figura registrada como PSFP según el registro de la CNMV, no según una declaración suya, y su propia documentación advierte de que no es empresa de servicios de inversión ni entidad de crédito y de que no está adherida a ningún fondo de garantía.
Situación comercial y salida
Cuando se publicó la ficha, la comercialización ya había arrancado: había reservas dinerarias sobre parte de las viviendas, con contratos de compraventa que se firmarían después de concederse la licencia de obras, y el resto de las unidades las vendería el propio promotor. La salida prevista es la venta de las viviendas, la liquidación de la sociedad vehículo y el reparto del beneficio a los inversores, con un plazo estimado de 24 meses, empezando por la ampliación de capital y terminando por el reparto. Los datos de estado indican que el proyecto figura como cerrado y reembolsado, es decir, que ya recorrió ese camino.
Desventajas y riesgos
- Rentabilidad Aporta 0,5 puntos de los 2,5 posibles y se queda en banda baja, con una confianza del 20 %. No tenemos la cifra de rentabilidad anual, y el retorno que describe la ficha es una estimación del promotor, no un resultado. La propia documentación señala entre los riesgos los imprevistos de construcción y el desvío de costes fijos, que caen de lleno en esta dimensión.
- Rentabilidad El plazo de 24 meses es una cifra que calculamos nosotros a partir de otras, no un dato que la plataforma publique, y la ficha avisa de que en una promoción los plazos pueden moverse tanto al alza como a la baja. Un retraso empuja el retorno fuera del horizonte previsto.
- Promotor Puntúa 4,0 sobre 10, aporta 1,0 de 2,5 y su confianza del 40 % queda por debajo del umbral del 60 %, así que no hay base para calificarlo. La documentación reconoce posibles retrasos en la formalización de las preventas, en la firma del préstamo hipotecario y en la concesión de la licencia de obras.
- Licencia y preventas Es la dimensión con más confianza, un 80 %, pero aun así puntúa 3,75 y se queda en banda baja: aporta 0,75 puntos de 2,0. La documentación advierte de retrasos en las ventas y de la posible necesidad de rebajar precios para captar compradores.
Lo que no sabemos
- Garantías No tenemos ningún dato de la dimensión de garantías: faltan el LTV de primera disposición, el LTV sobre edificio terminado y el rango de garantía. Esa ausencia deja 2,77 puntos sin aportar de los 3,0 posibles en una dimensión que pesa un 30 % en la nota. Es una incógnita, no un defecto, y no atribuimos a nadie la falta del dato.
Conclusión
La nota se queda en 2,48 sobre 10 con una confianza del 31 %, y ninguna de las cuatro dimensiones llega a banda alta, así que no hay ventajas que listar. El mayor hueco está en garantías, la dimensión de más peso, donde no tenemos ningún dato y se quedan 2,77 puntos sin aportar. Lo demás puntúa bajo: la rentabilidad se apoya en una estimación del promotor con una confianza del 20 %, y promotor y mercado se quedan también en banda baja. Antes de decidir, conviene mirar despacio la estructura de capital, el plazo de 24 meses y los riesgos de retraso que la propia ficha reconoce.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.