Análisis y valoración del proyecto Málaga | Proyecto Lazaga Beach de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 4,85 /10 confianza global: 66 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Lazaga 11-13, Estepona, MálagaModalidad Equity / plusvalíaImporte 3 240 000 €Plazo 26 mesesRentabilidad anual 14,50 %
Proyecto Urbanitae en Estepona, Málaga
Promoción residencial de obra nueva de 40 viviendas de 1, 2 y 3 dormitorios con plaza de garaje, zonas comunes y piscina comunitaria, que incluye además 9 locales comerciales en planta baja y 60 plazas de garaje, 20 de ellas no vinculadas a las viviendas. La operación se estructura mediante ampliación de capital en la sociedad vehículo para adquirir el solar en Estepona y arrancar la obra, con el promotor aportando el 10% del capital total y previsión de acudir a préstamo hipotecario promotor para el resto de la construcción.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,28 con datos, en parte pesa el 25 % de la fórmula; aporta 2,32 de los 2,50 puntos que podría aportar
- Garantías 0,75 con datos, en parte pesa el 30 % de la fórmula; aporta 0,23 de los 3,00 puntos que podría aportar
- Promotor 4,83 con datos, en parte pesa el 25 % de la fórmula; aporta 1,21 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,10 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Lazaga 11-13, Estepona, Málaga
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 3 240 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 14,50 %
- Plazo
- 26 meses
- Rentabilidad total
- 34,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 40 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Aines Homes
- Capital propio del promotor
- 10,00 %
- Viviendas entregadas
- 12 000 viviendas
- Años de experiencia
- 15 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 0,00 %
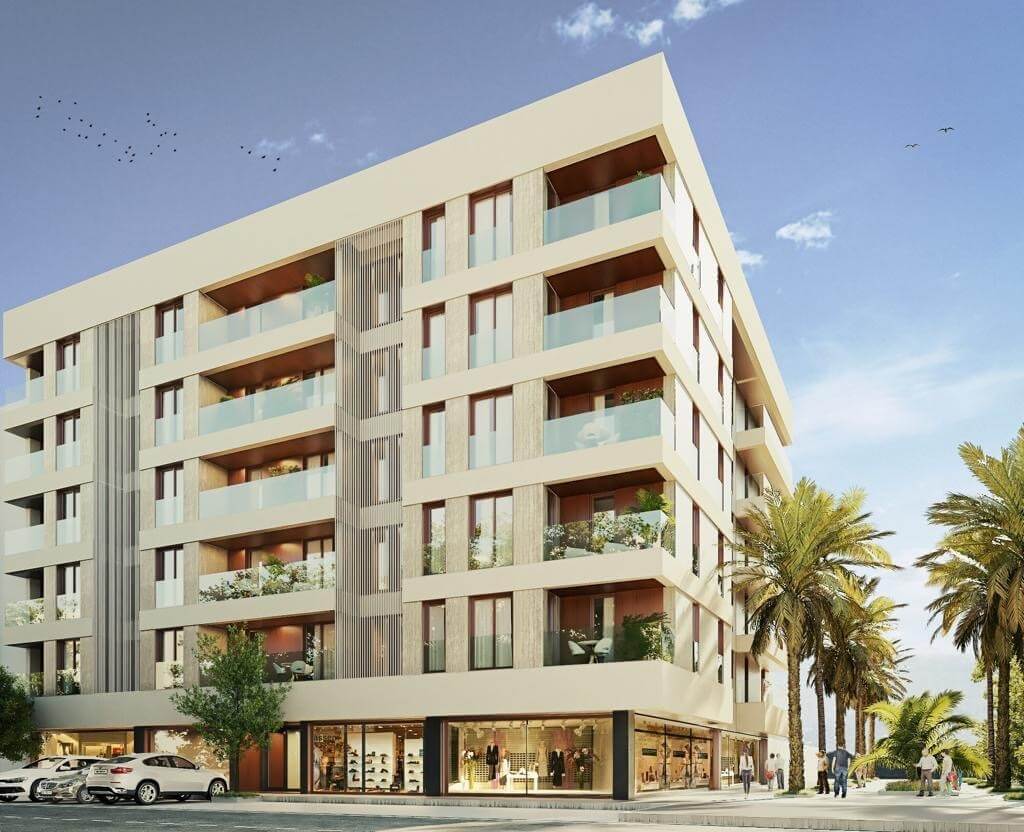 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Estepona (Málaga), código INE 29051, identificado a partir de la ubicación que publica la plataforma («Lazaga 11-13, Estepona, Málaga»).
- Población
- 79 621 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 12 741 € al año renta de 2023 El 22 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 3 518 €/m² segundo trimestre de 2026; 470 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 3 105 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,49 (fórmula 1.0.0). La nota de hoy es 4,85. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de un proyecto de promoción residencial de obra nueva en la provincia de Málaga, dentro de la clase de inversión de equity con estrategia de plusvalía. Los inversores de la plataforma aportan capital mediante una ampliación de capital en la sociedad vehículo que desarrolla la promoción, y el promotor hace lo propio y asume la gestión integral del proyecto. El dinero captado se destina a la compra del suelo y a cubrir el arranque de la obra hasta que se formalice el préstamo hipotecario promotor, que financiará el resto de la construcción. La promoción combina viviendas, locales comerciales en planta baja y plazas de garaje, y la parte bajo rasante ya está construida. El proyecto figura como cerrado y reembolsado.
Ubicación
El proyecto se sitúa en Málaga, en una zona urbana que la documentación describe como ya consolidada, con servicios y alternativas de ocio de todo tipo. La ficha lo coloca junto al puerto marítimo, a corta distancia de la playa y cerca de una de las avenidas principales del municipio, con buena comunicación con otras localidades de la provincia. No es, por tanto, una zona en desarrollo, sino un entorno urbano con servicios ya existentes. No tenemos más datos sobre el barrio, su demanda ni los precios de la zona que los que la propia documentación aporta.
Economía
La aportación de los inversores se canaliza como capital a la sociedad del proyecto y se destina a la compra del suelo y a los costes de arranque; el promotor aporta también capital propio y se queda con una parte de la inversión. El grueso de la construcción se pretende cubrir con un préstamo hipotecario promotor que todavía se negocia con entidades bancarias y que se condiciona a alcanzar un cierto volumen de preventas. La comercialización no ha arrancado, así que el proyecto no tiene preventas. El promotor espera obtener un beneficio neto con la venta de la promoción, pero no tenemos el dato de rentabilidad anual ni el del ticket mínimo. El plazo que manejamos, derivado de otras cifras, es de 26 meses.
Garantías y estructura
La operación se monta como ampliación de capital: los inversores entran en el capital de la sociedad vehículo, no como acreedores, y la sociedad prevé acudir a financiación bancaria para la obra. Esa hipoteca promotor sigue en negociación y no tenemos datos de su rango ni de su importe. No tenemos ningún dato sobre garantías, avales, prelación o cobertura: no disponemos del rango de garantía, ni del LTV de primera disposición, ni del LTV sobre edificio terminado. Sin esa información no podemos decir qué protege al inversor si el proyecto va mal. Conviene recordar que una hipoteca de primer rango es una estructura de cobro, no una promesa de recuperar el dinero.
Situación comercial y salida
La promoción no ha arrancado su comercialización y no cuenta con preventas; el promotor prevé apoyarse en agencias de la zona para vender las viviendas, los locales y las plazas de garaje no vinculadas. La venta de las unidades es la fuente de ingresos, y el retorno al inversor llega con la liquidación de la sociedad y el reparto de beneficios una vez entregadas las viviendas. La formalización del préstamo hipotecario promotor queda condicionada a que se alcance un volumen relevante de preventas, de modo que la financiación de la obra y el ritmo de ventas van ligados. El proyecto consta como cerrado y reembolsado.
Ventajas
- Licencia y preventas Es la dimensión mejor valorada del análisis: subnota 5,50 sobre 10 y una confianza del 80 %, la más alta de las que cuentan con datos. Es la única de las cuatro que se sitúa en banda media y no en banda baja.
- Licencia y preventas La documentación recoge que se ha elaborado un estudio de mercado para contrastar si los precios de venta que plantea el promotor son razonables, y que existe un listado de testigos de venta de la zona.
- Licencia y preventas Según la documentación, el promotor acredita experiencia previa en el desarrollo de promociones de características similares en el entorno donde se ubica el proyecto.
Desventajas y riesgos
- Rentabilidad Puntúa en banda baja, con subnota 1,92 y una confianza del 20 %, la más floja de las dimensiones con datos. No tenemos el dato de rentabilidad anual del proyecto, así que la estimación de rentabilidad neta que hace el promotor no se puede contrastar contra una cifra anual publicada.
- Promotor Puntúa en banda baja: subnota 2,75 con una confianza del 40 %, es decir, con bastante menos respaldo del deseable. La sociedad promotora es de creación reciente, aunque su equipo gestor acumule recorrido previo en promoción.
- Licencia y preventas La comercialización no ha empezado y el proyecto no tiene preventas. La formalización del préstamo hipotecario promotor está pendiente y condicionada a alcanzar un volumen relevante de preventas, de modo que el calendario de la obra depende del ritmo de ventas.
- Licencia y preventas La documentación apunta entre los riesgos a que las ventas se retrasen o a que haya que bajar precios para atraer compradores, y también a posibles desvíos de costes e imprevistos en la construcción.
- Licencia y preventas Aun siendo la mejor valorada, su banda es media y no alta: aporta 1,10 de los 2,00 puntos que podría aportar y deja 0,90 sin sumar a la nota.
Lo que no sabemos
- Garantías No tenemos ningún dato de esta dimensión: no disponemos del rango de garantía, ni del LTV de primera disposición, ni del LTV sobre edificio terminado. Con un 30 % del peso de la fórmula y 3,00 puntos posibles, su ausencia deja 2,77 puntos sin sumar. No sabemos de quién es esa falta de dato, así que no la calificamos ni a favor ni en contra.
Conclusión
La nota del proyecto es 2,49 sobre 10, con una confianza del 31 %, bastante por debajo del umbral del 60 % que la propia escala marca para dar por suficiente la información disponible. La dimensión de más peso, garantías, está sin datos, y la mejor valorada es mercado, en banda media. El cuadro es el de una operación de equity en promoción con información incompleta, y así conviene leerla.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.