Análisis y valoración del proyecto Menorca | Proyecto Fornells Bay de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,22 /10 confianza global: 69 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Avenida Sa Punta Gran y Calle Molí, Menorca, Islas BalearesModalidad Equity / plusvalíaImporte 1 933 000 €Plazo 30 mesesRentabilidad anual 16,17 %
Proyecto Urbanitae en Menorca, Islas Baleares
Promoción residencial de obra nueva de 23 viviendas unifamiliares de 3 dormitorios en Fornells, Menorca, con piscina comunitaria y zonas comunes ajardinadas. La operación se estructura vía ampliación de capital en la sociedad vehículo Residencial Bay, S.L., con el promotor aportando el 20% del capital total.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,96 con datos, en parte pesa el 25 % de la fórmula; aporta 2,24 de los 2,50 puntos que podría aportar
- Garantías 3,62 con datos, en parte pesa el 30 % de la fórmula; aporta 1,09 de los 3,00 puntos que podría aportar
- Promotor 3,40 con datos, en parte pesa el 25 % de la fórmula; aporta 0,85 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,20 con datos, en parte pesa el 20 % de la fórmula; aporta 1,04 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Avenida Sa Punta Gran y Calle Molí, Menorca, Islas Baleares
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 933 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 16,17 %
- Plazo
- 30 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 23 viviendas
- Valor objetivo de ventas
- 12 500 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- Fornells Bay
- Capital propio del promotor
- 20,00 %
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 11 400 969 €
- Margen de seguridad de la venta
- 8,79 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 34,00 %
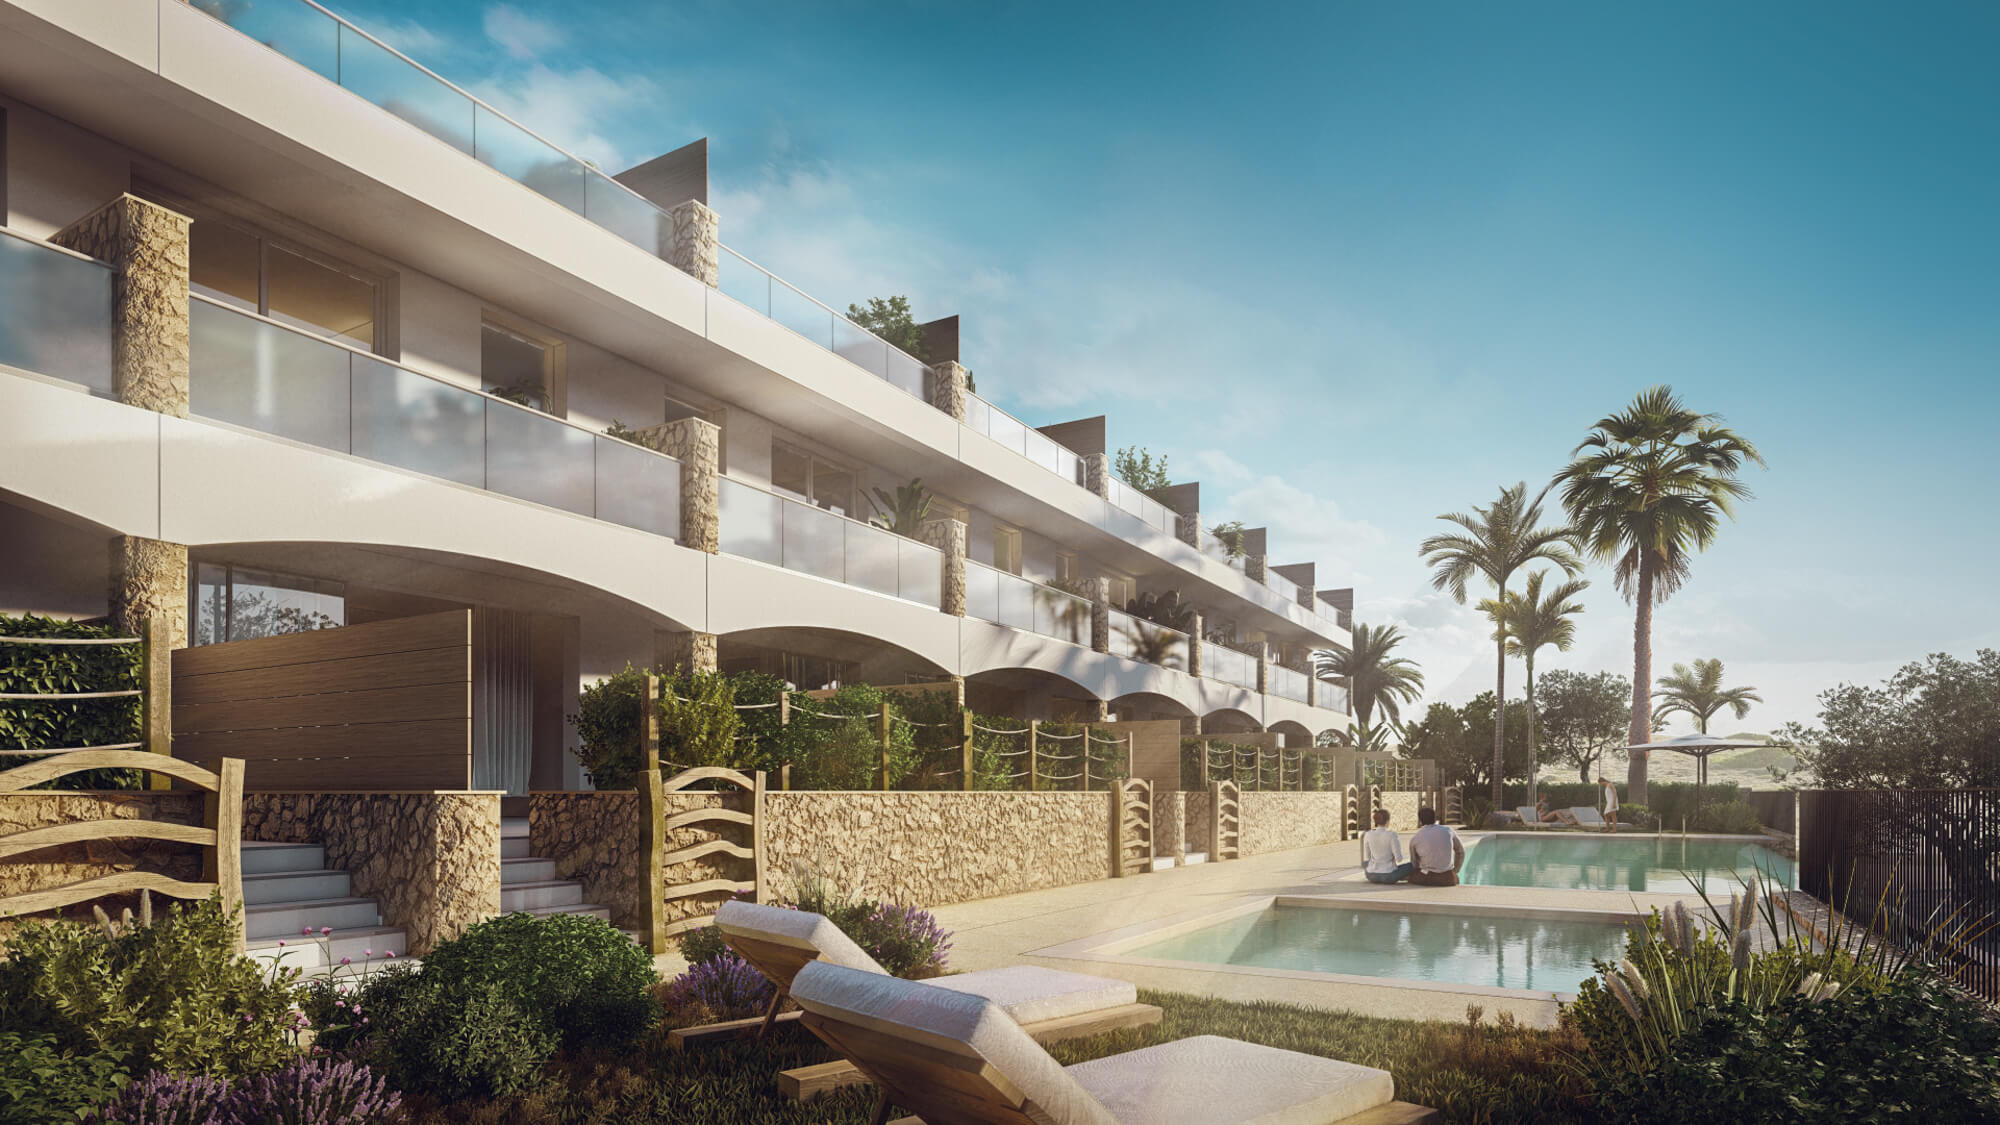 Imagen: Urbanitae
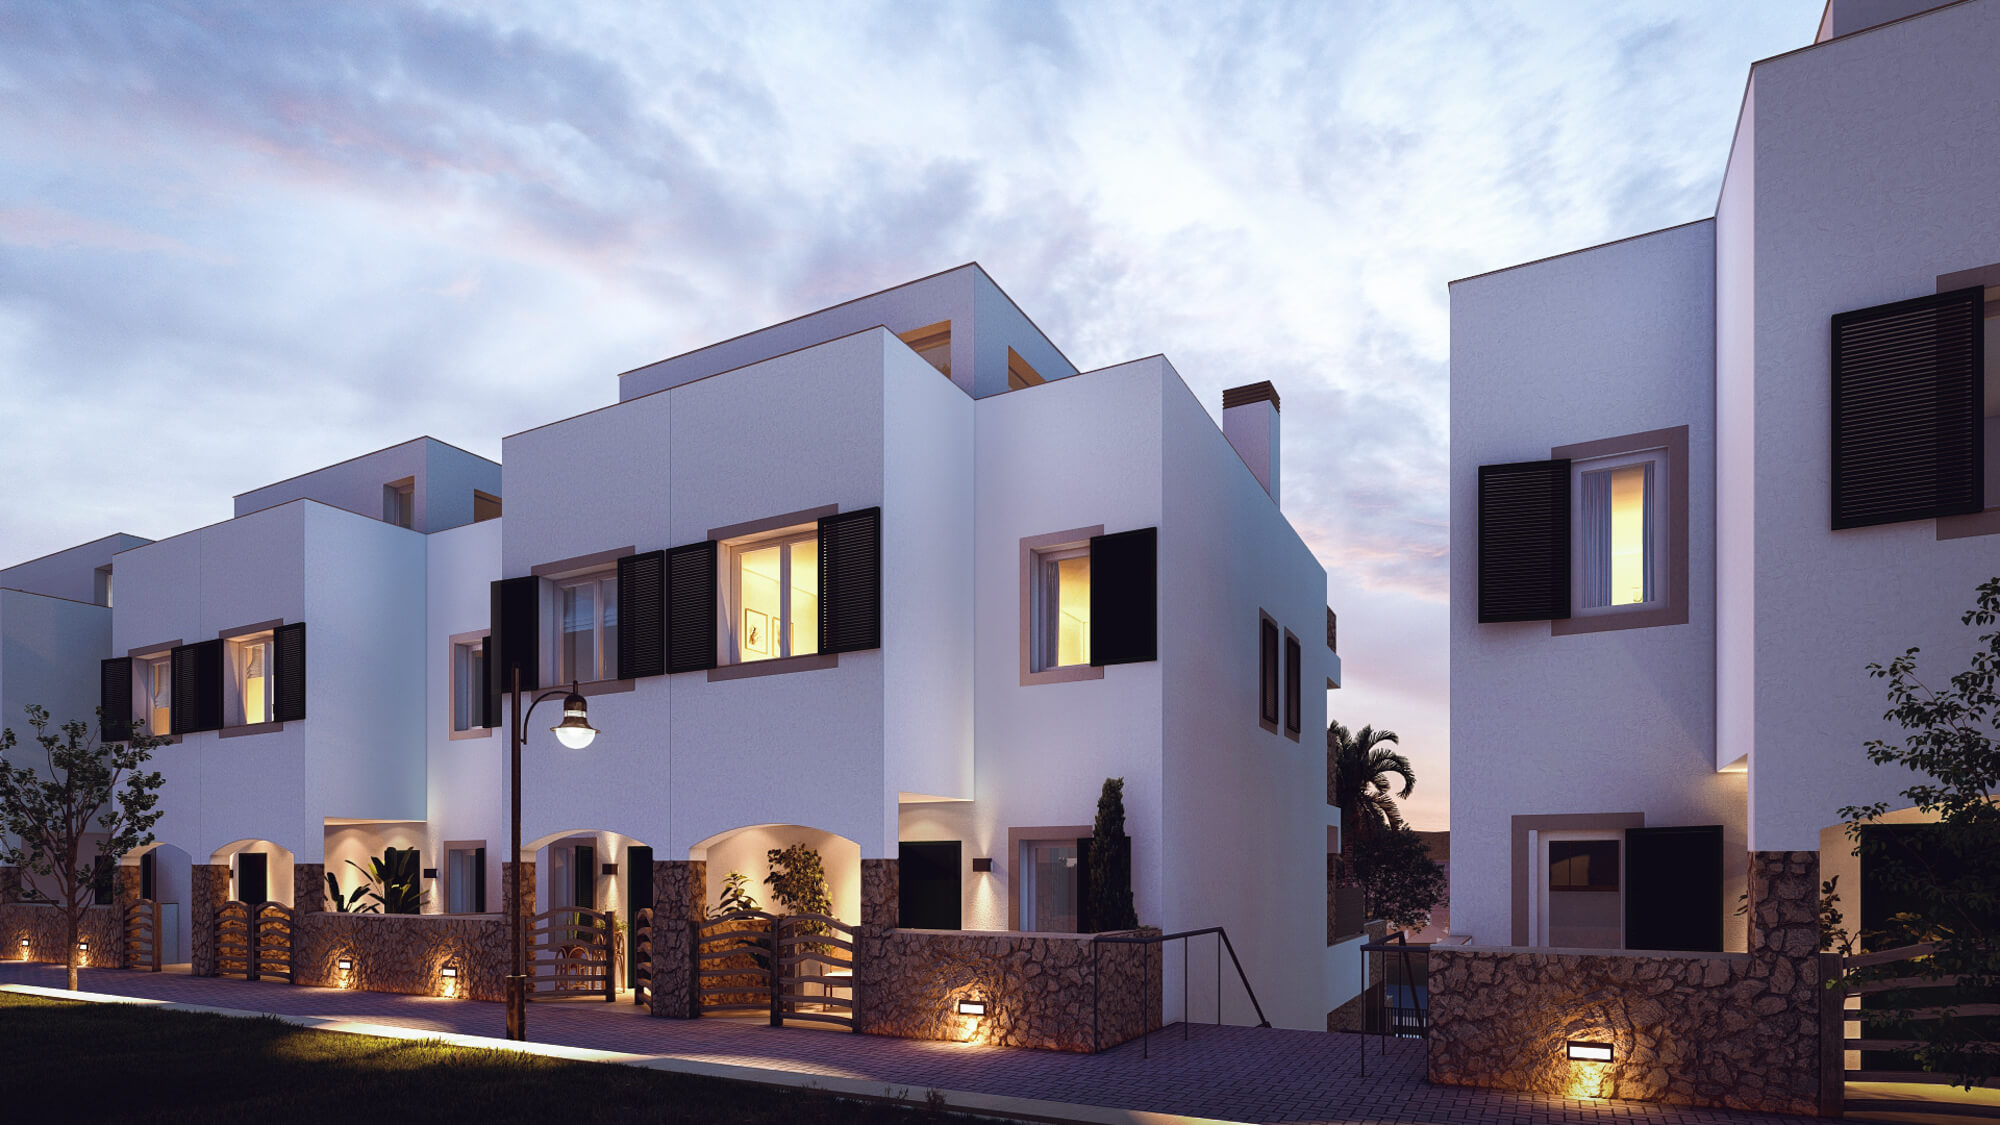 Imagen: Urbanitae
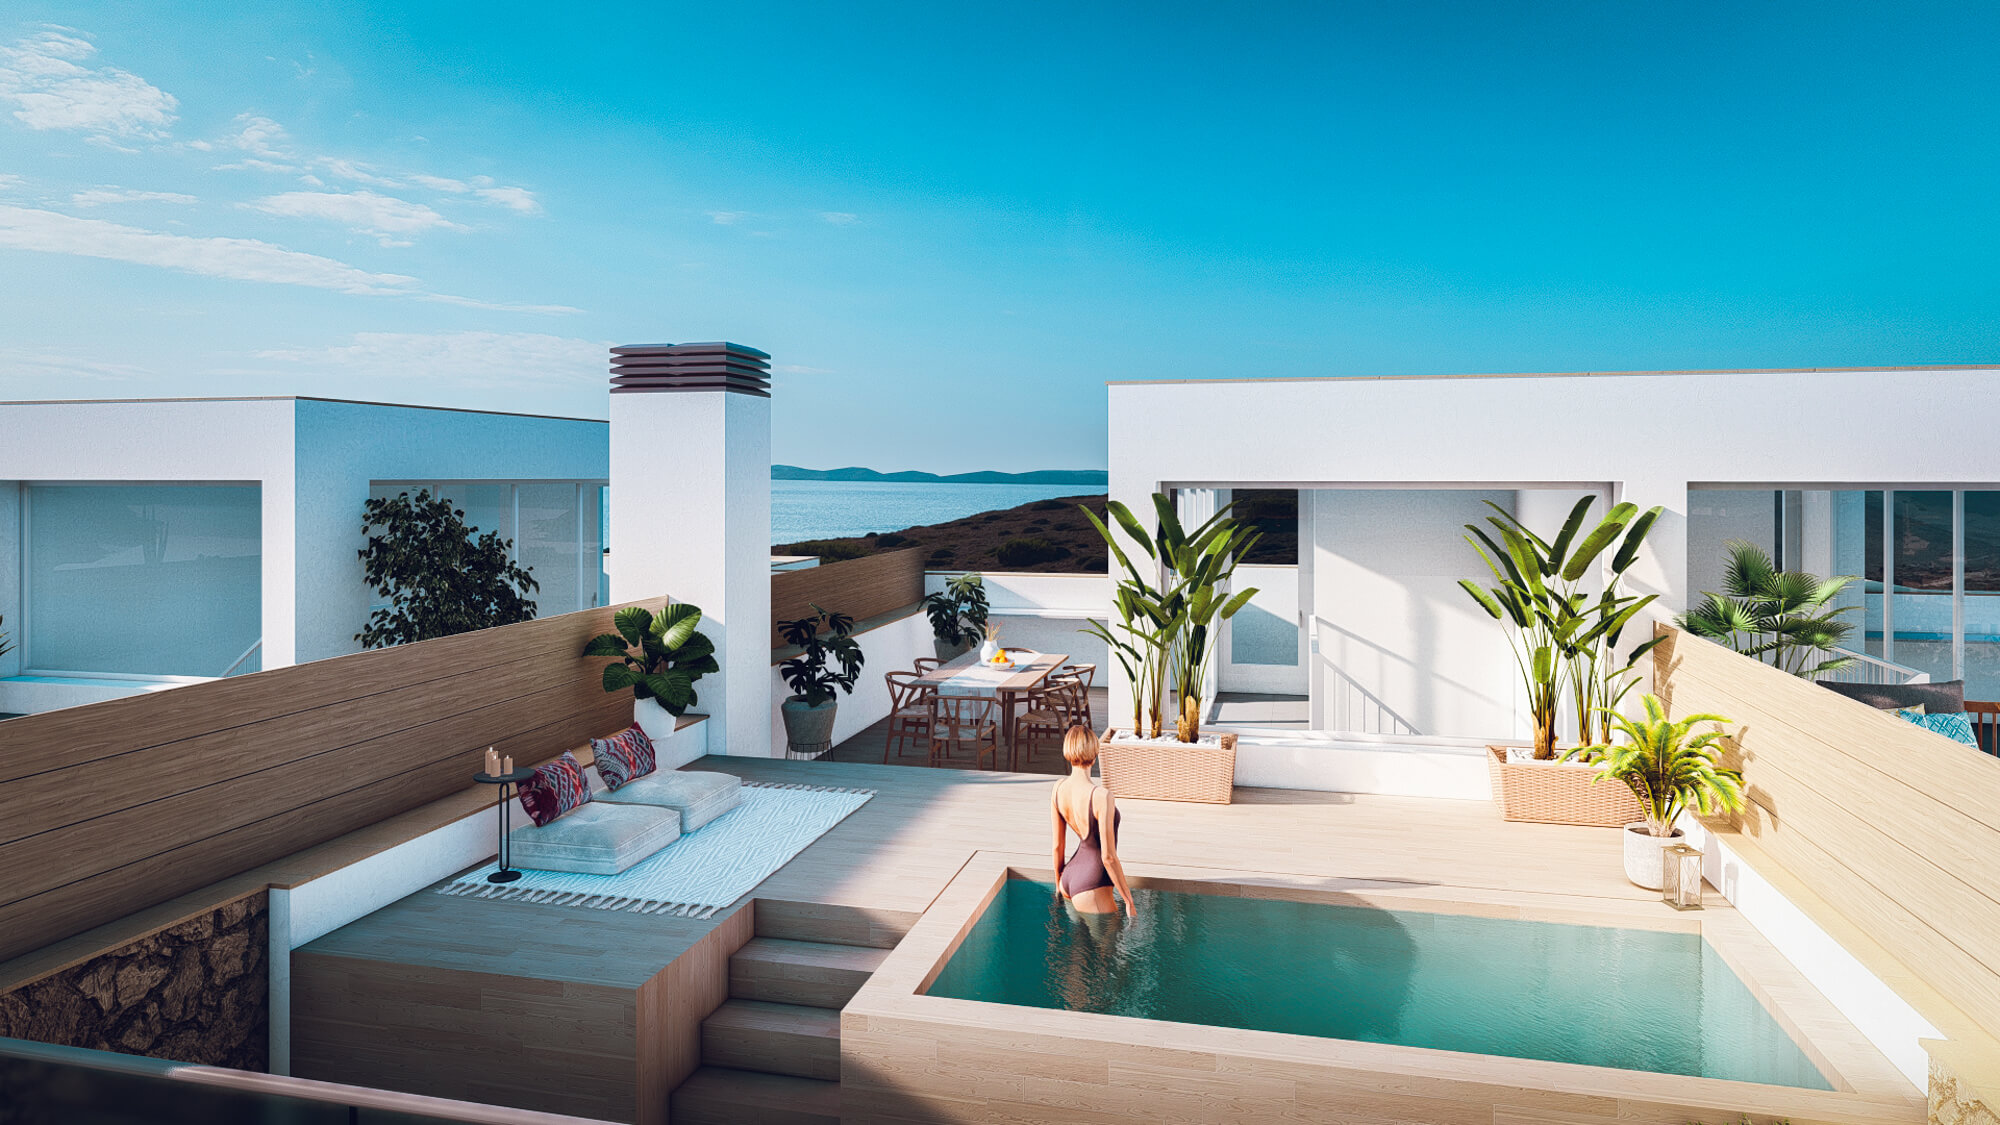 Imagen: Urbanitae
 Imagen: Urbanitae
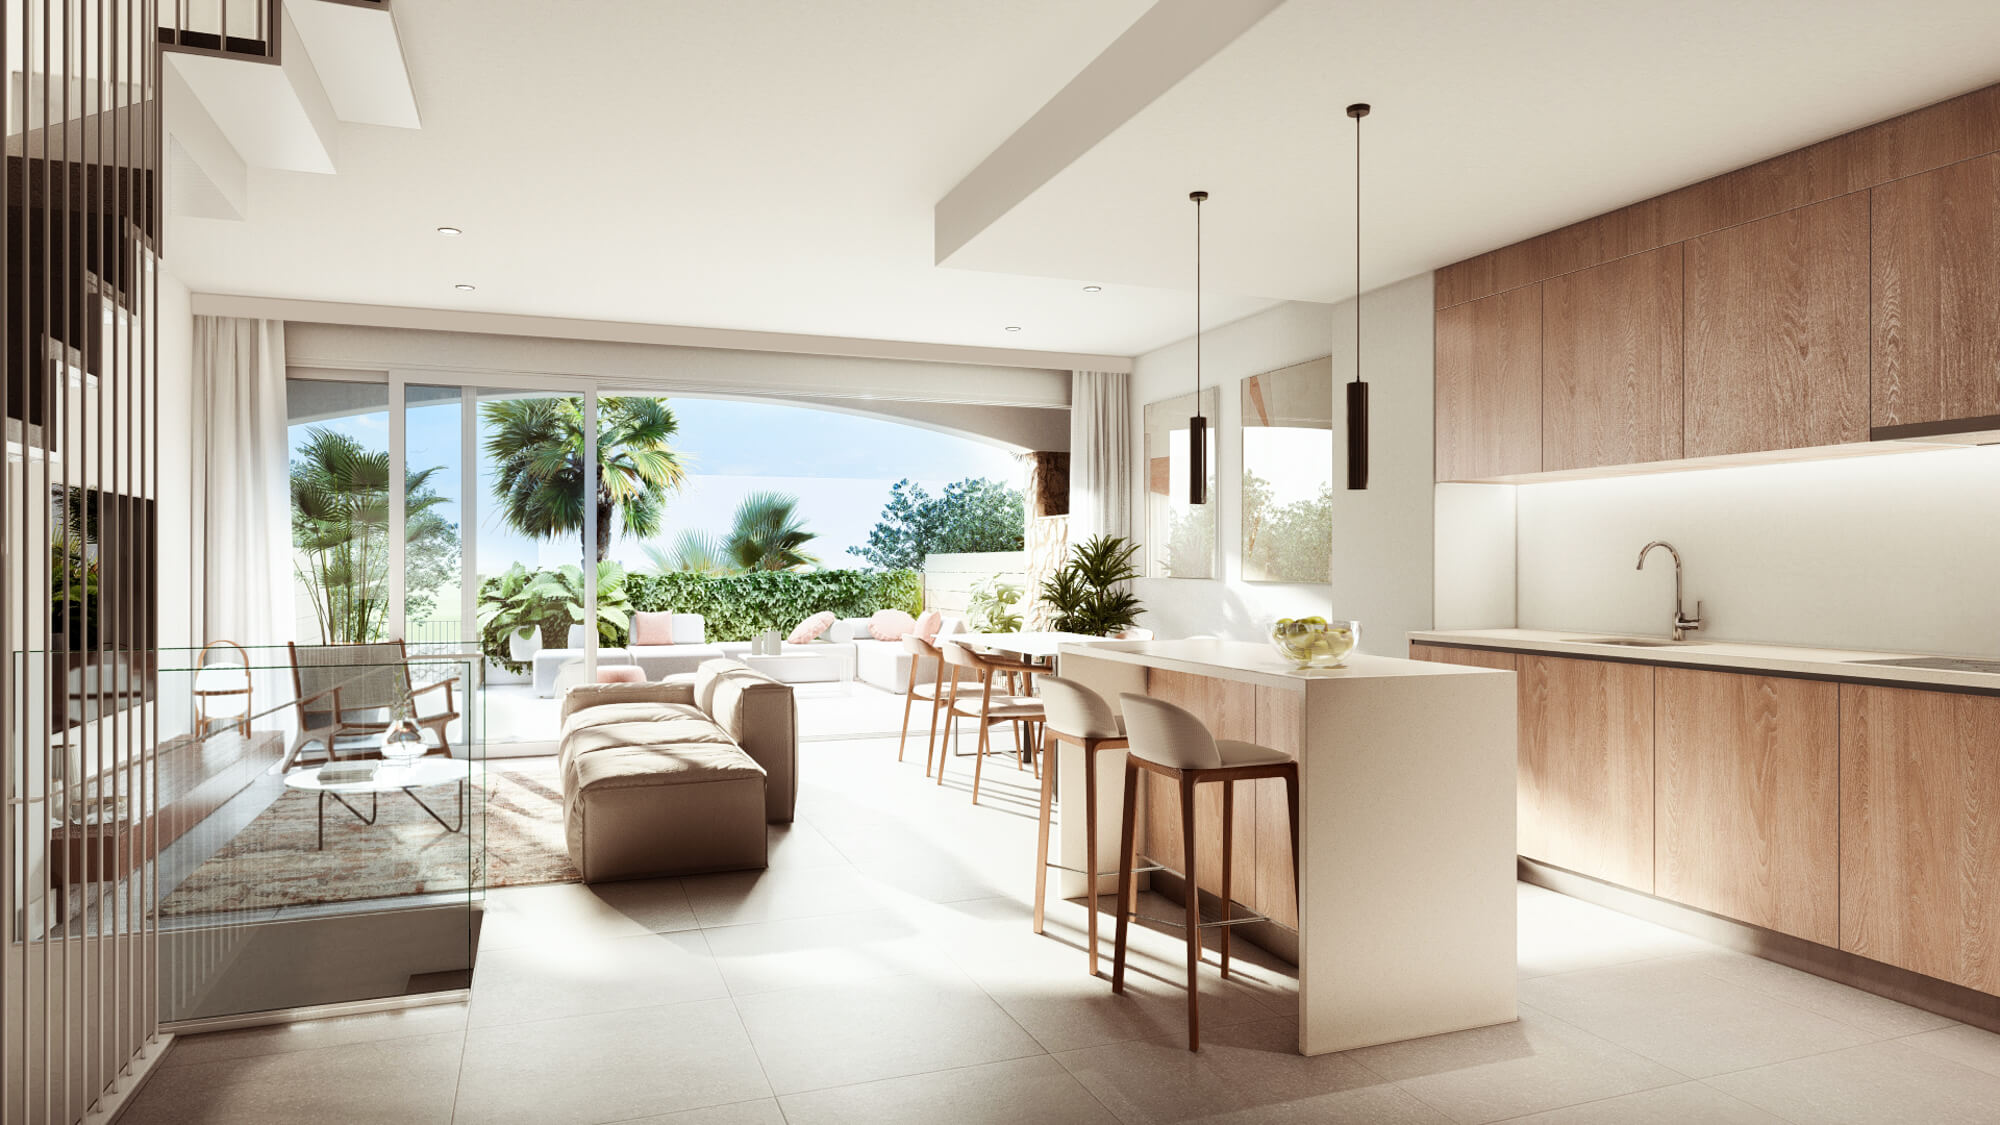 Imagen: Urbanitae
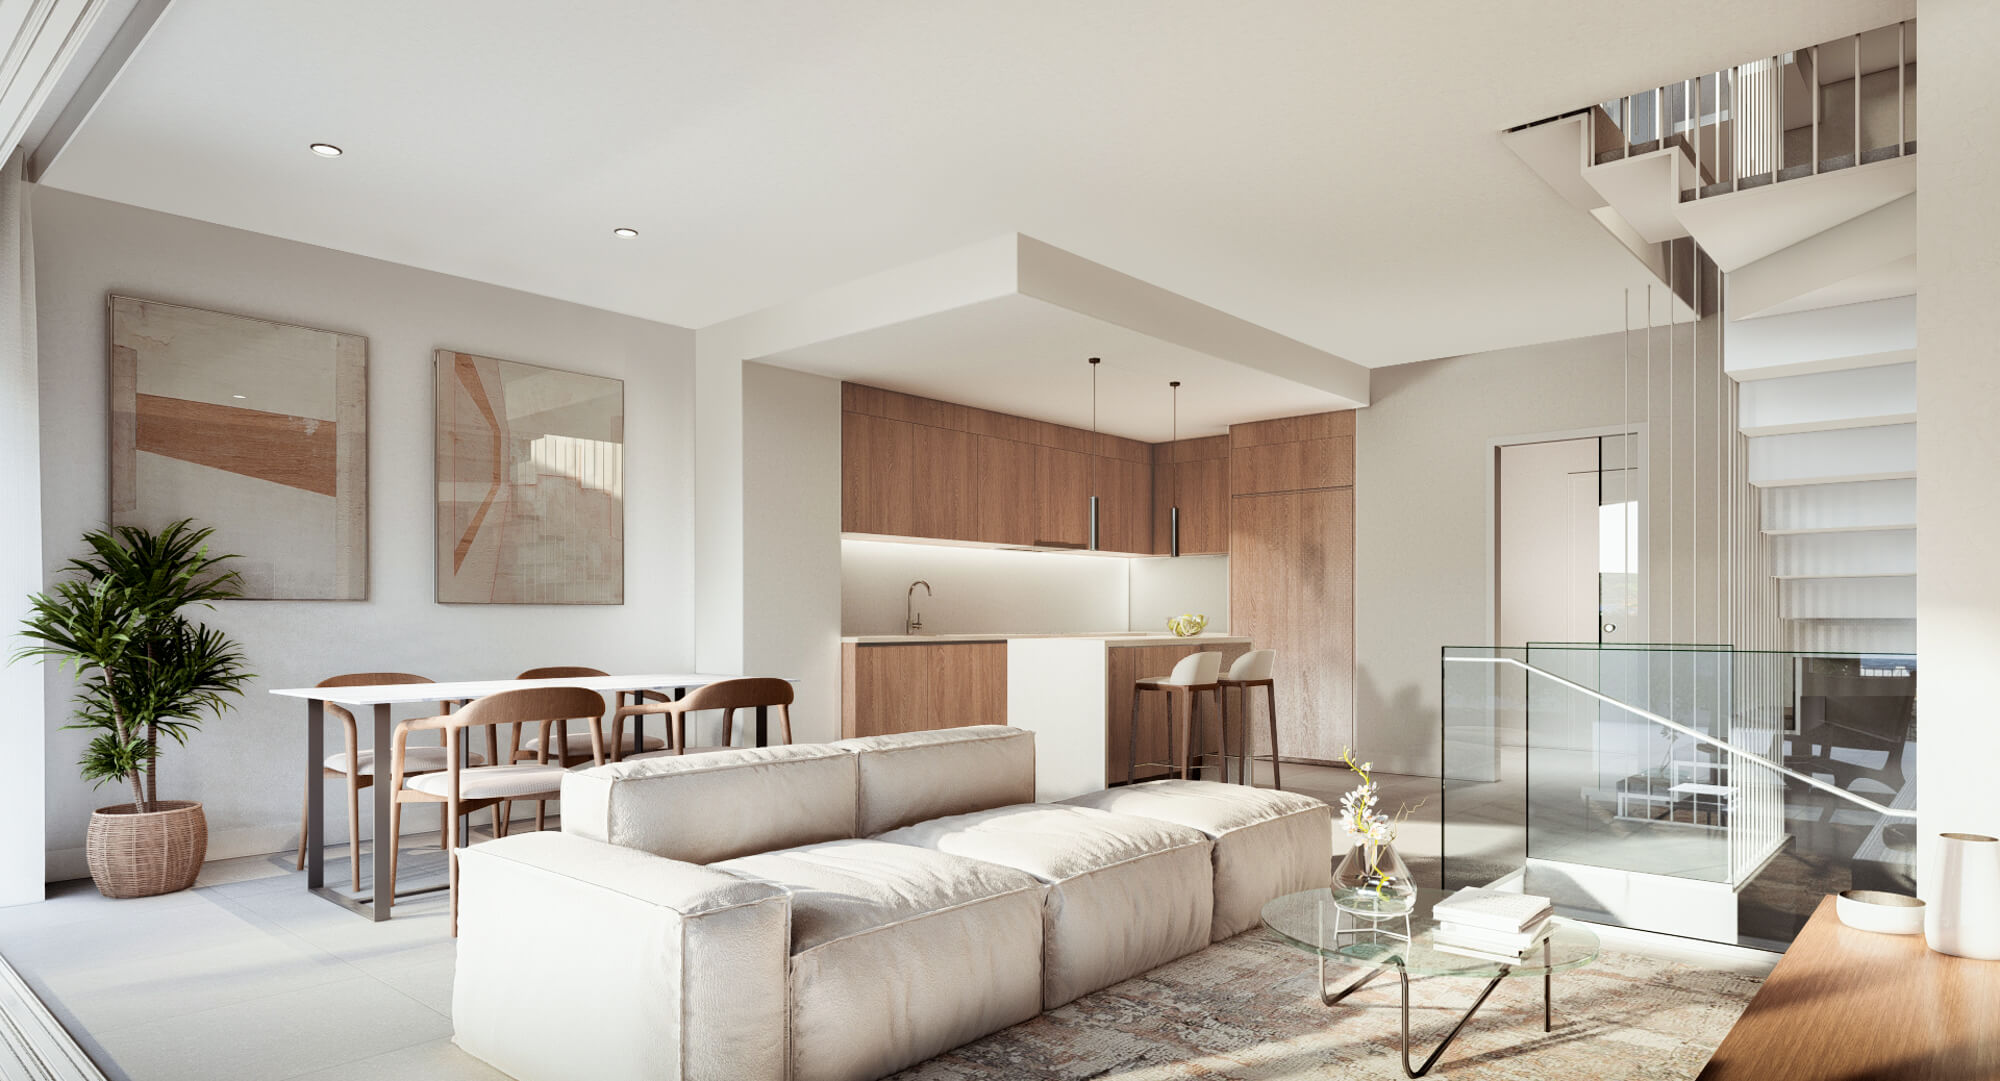 Imagen: Urbanitae
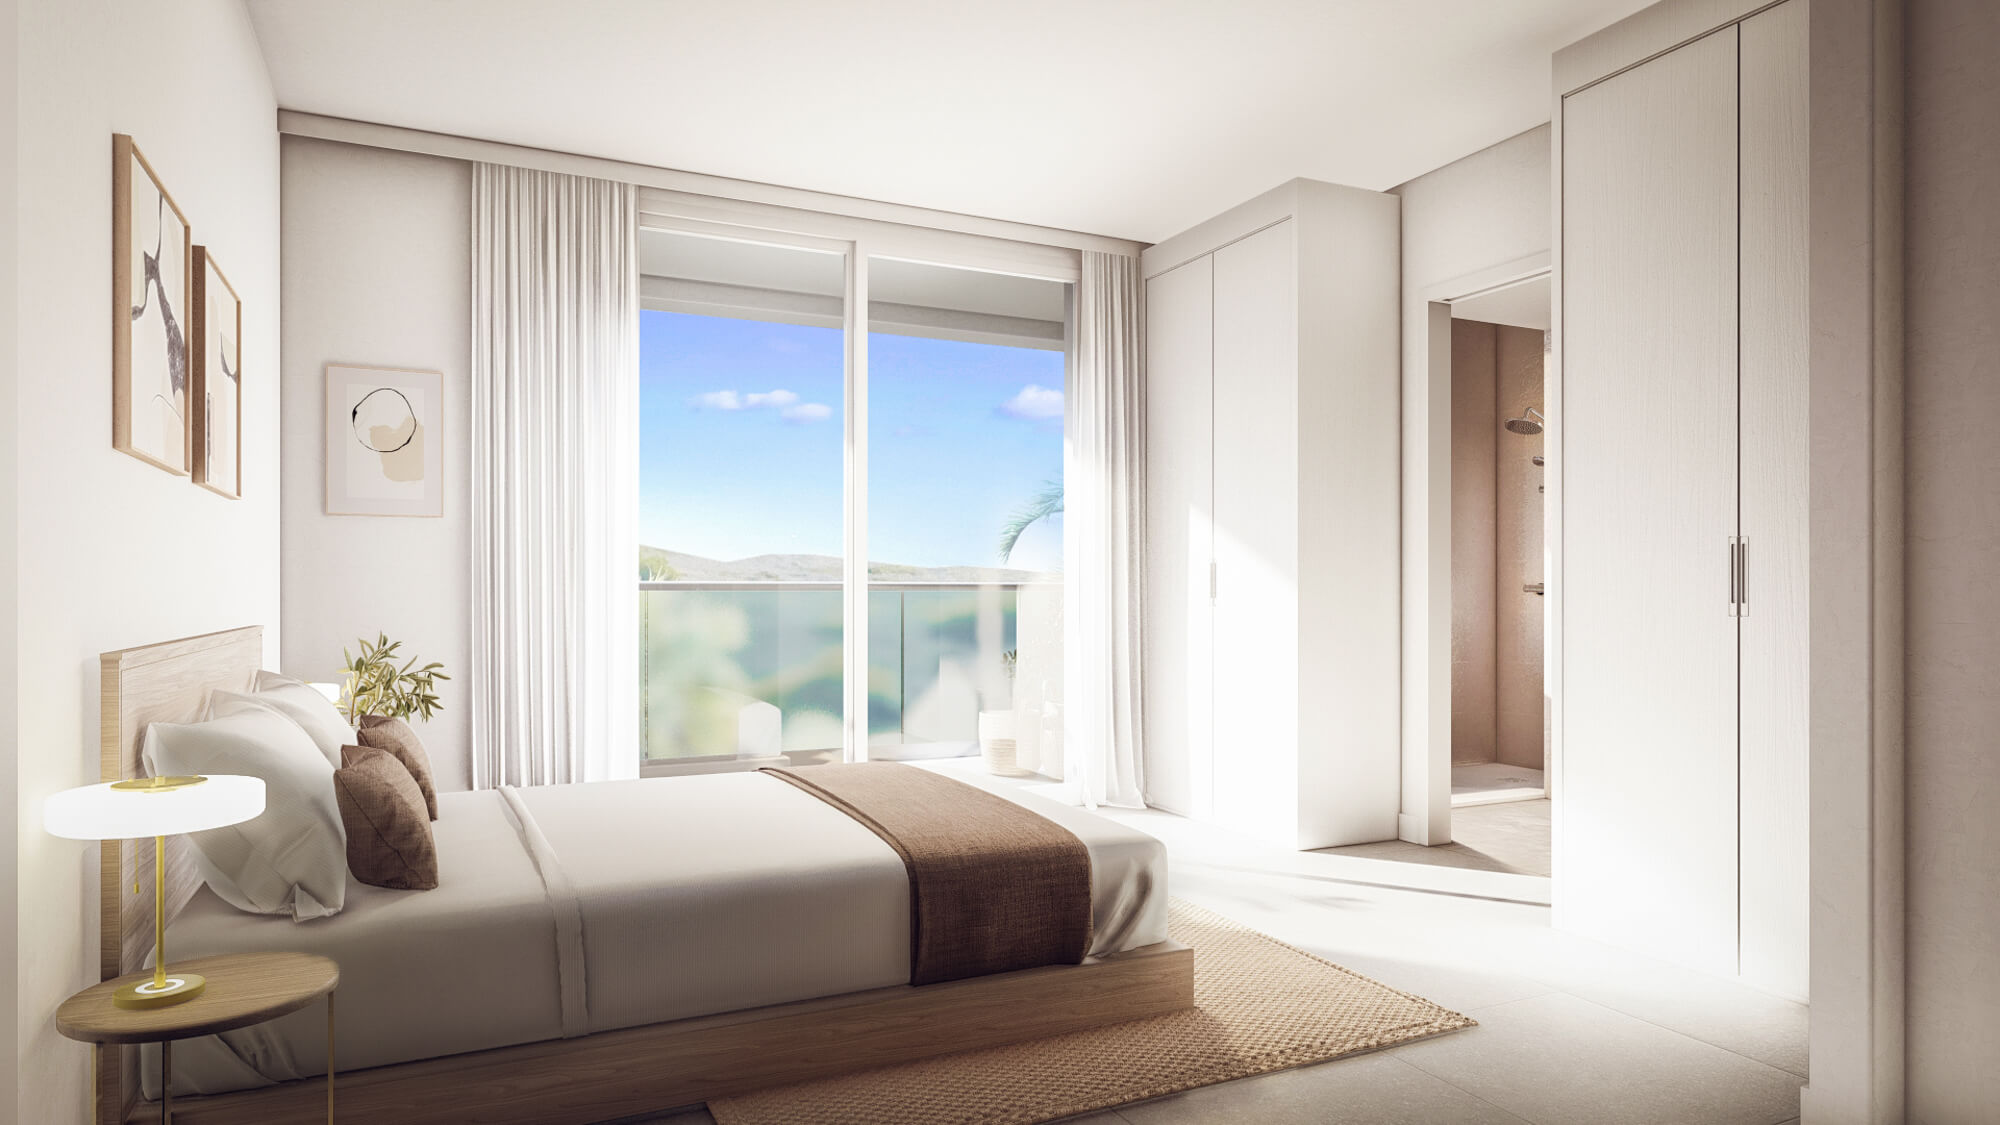 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: la ubicación no nombra ningún municipio que reconozcamos en la relación oficial del INE. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,70 (fórmula 1.0.0). La nota de hoy es 5,22. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia el desarrollo de una promoción de vivienda nueva de tipo unifamiliar en Fornells, en Menorca, según la ficha que publica la plataforma. Los inversores de Urbanitae entran vía ampliación de capital en la sociedad vehículo que desarrolla el proyecto, junto con el promotor, que también aporta capital propio y asume la gestión integral. La estrategia es de plusvalía: se adquiere el suelo, se construye y se vende, y el retorno llega con la liquidación de la sociedad al final del proyecto. El plazo estimado que manejamos es de 30 meses, calculado a partir de otras cifras del proyecto.
Ubicación
El proyecto se sitúa en Fornells, en Menorca, en una zona residencial consolidada que la documentación describe con servicios y opciones de ocio propias del entorno mediterráneo. La ficha reparte la promoción entre varias calles del núcleo y la sitúa a corta distancia del puerto. La documentación ubica la localidad en la costa norte de la isla, con conexión por carretera con los principales núcleos y con el aeropuerto, y menciona el número de habitantes del municipio. Es contexto que aporta la propia plataforma.
Economía
La documentación plantea tres escenarios. En el favorable, los ingresos previstos por ventas superan a los costes totales de ejecución. En el moderado, los ingresos bajan respecto a ese caso. En el desfavorable se combinan un encarecimiento de la obra y una rebaja de los precios de venta hasta arrojar resultado negativo, con pérdida parcial del capital aportado. La rentabilidad se define como ingresos menos costes partido por el equity total, y el promotor aporta una parte del capital total junto a los inversores de la plataforma. No tenemos el importe de ingresos, costes ni equity, ni el de la rentabilidad anual, así que no los ciframos.
Garantías y estructura
La operación se articula como una ampliación de capital: el promotor y los inversores de la plataforma aportan capital a la sociedad vehículo que desarrolla la promoción. Esa sociedad tiene previsto acudir a financiación bancaria para la obra mediante un préstamo hipotecario promotor, y la documentación señala que existe una carta de interés firmada con una entidad para formalizarlo. Los fondos que aportan los inversores se destinan a adquirir el suelo y a cubrir los costes de arranque hasta que se cierre esa hipoteca. El dinero entra como equity, no como deuda, y la plataforma está registrada como PSFP, extremo que comprobamos contra el registro de la CNMV; ese registro no supone que el proyecto haya sido autorizado ni supervisado.
Situación comercial y salida
La documentación indica que una parte de las viviendas de la promoción ya cuenta con reservas dinerarias, y que para el resto la sociedad vehículo se apoyará en agencias de comercialización de ámbito estatal. El suelo está amarrado con un contrato de arras y el proyecto básico está visado, con la solicitud de licencia presentada; la plataforma espera obtenerla y arrancar la obra. El dinero del inversor vuelve con la liquidación de la sociedad y el reparto de beneficios al final del proyecto. El plazo estimado es de 30 meses según nuestro cálculo, y la propia documentación advierte de que en una promoción los plazos pueden moverse tanto al alza como a la baja.
Ventajas
- Licencia y preventas La dimensión de mercado es la mejor situada del análisis: banda media, con un 80 % de confianza y una subnota de 5,2 sobre 10, la única por encima del aprobado. Aporta 1,04 de los 2 puntos que tiene en juego.
- Licencia y preventas La plataforma respalda los precios de venta previstos con un estudio de mercado y un informe de valoración de una sociedad de tasación, además de la experiencia del promotor en promociones de características similares en el entorno. Es el punto que mejor sostiene la nota.
Desventajas y riesgos
- Rentabilidad La rentabilidad puntúa en banda baja, con una subnota de 1,75 sobre 10 y solo un 20 % de confianza. No tenemos el dato de rentabilidad anual, así que la dimensión aporta 0,44 de los 2,5 puntos que tiene en juego y deja 2,06 puntos por el camino.
- Promotor El promotor queda en banda baja pese a una subnota de 4,0 sobre 10: la confianza es del 40 %, por debajo del umbral del 60 %, y solo aporta 1,0 de los 2,5 puntos disponibles. La documentación le atribuye experiencia y capital propio invertido, pero eso no eleva la confianza.
- Rentabilidad La documentación contempla un escenario desfavorable con pérdida parcial del capital aportado y advierte de que las previsiones son estimaciones sujetas a variaciones económicas. La estructura es equity puro: no hay garantía de recuperar lo invertido si la promoción no se vende al precio previsto.
- Promotor Los riesgos que la propia documentación enumera apuntan a la ejecución: retrasos en la obra, demoras en la licencia, en las preventas o en el cierre del préstamo hipotecario, desvíos de costes y posibles rebajas de precio para captar compradores. Todos dependen de la capacidad de gestión del promotor.
- Licencia y preventas Aun siendo la mejor dimensión, el mercado pierde 0,96 de los 2 puntos que tiene en juego y su subnota se queda en 5,2 sobre 10. Los precios de venta previstos son una estimación del promotor contrastada por terceros, no la constatación de ventas ya cerradas.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni el rango, ni el LTV de la primera disposición, ni el LTV sobre edificio terminado. Es la dimensión de mayor peso, un 30 %, y su ausencia deja 2,77 puntos sin aportar. De quién es esa ausencia no lo afirmamos.
Conclusión
La nota del proyecto es de 2,7 sobre 10, con una confianza del 31 %, muy por debajo del umbral del 60 % que exigimos para darla por bien asentada. La dimensión de mercado es lo mejor que tiene, mientras que rentabilidad y promotor puntúan en banda baja y garantías es una incógnita completa. Es una inversión de equity en una promoción inmobiliaria: se puede perder parte o todo el capital.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.