Análisis y valoración del proyecto Sabadell | Proyecto Mia Urban de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,28 /10 confianza global: 78 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Calle Sallarès i Marra 12, Sabadell, CataluñaModalidad Equity / plusvalíaImporte 1 360 000 €Plazo 28 mesesRentabilidad anual 13,20 %
Proyecto Urbanitae en Sabadell, Cataluña
Promoción residencial de obra nueva en el centro de Sabadell, compuesta por 24 viviendas de 1, 2 y 3 dormitorios, algunas dúplex, con plaza de garaje incluida. La operación se estructura mediante ampliación de capital en la sociedad vehículo, con una aportación de los inversores de 1.360.000 euros, y la licencia de obras está solicitada.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,83 con datos, en parte pesa el 25 % de la fórmula; aporta 2,21 de los 2,50 puntos que podría aportar
- Garantías 3,57 con datos, en parte pesa el 30 % de la fórmula; aporta 1,07 de los 3,00 puntos que podría aportar
- Promotor 5,22 con datos, en parte pesa el 25 % de la fórmula; aporta 1,30 de los 2,50 puntos que podría aportar
- Licencia y preventas 3,50 con datos, en parte pesa el 20 % de la fórmula; aporta 0,70 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Sallarès i Marra 12, Sabadell, Cataluña
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 360 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 13,20 %
- Plazo
- 28 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 24 viviendas
- Valor objetivo de ventas
- 5 808 550 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- Mia Domo
- Proyectos previos del promotor
- 10000 proyectos
- Capital propio del promotor
- 15,00 %
- Años de experiencia
- 20 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 5 271 477 €
- Margen de seguridad de la venta
- 9,24 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 0,00 %
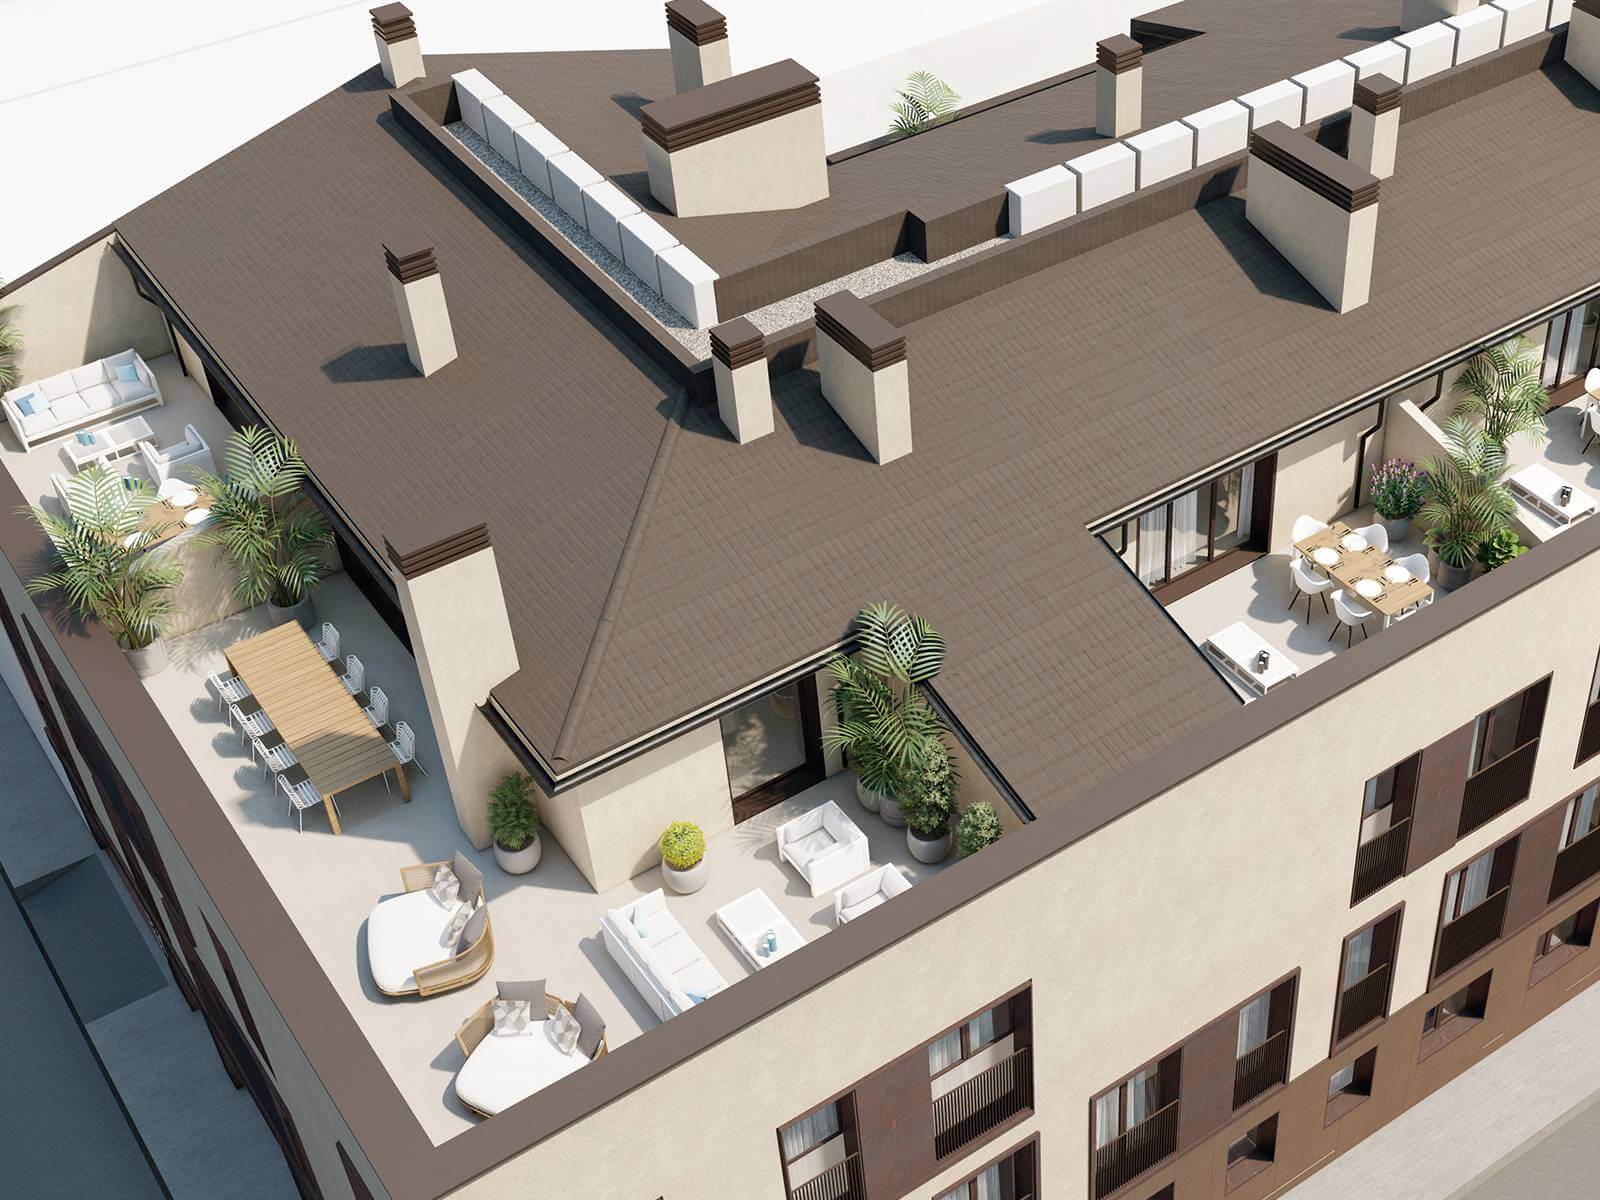 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Sabadell (Barcelona), código INE 08187, identificado a partir de la ubicación que publica la plataforma («Calle Sallarès i Marra 12, Sabadell, Cataluña»).
- Población
- 225 368 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 15 637 € al año renta de 2023 El 63 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 397 €/m² segundo trimestre de 2026; 1 095 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 10 866 personas septiembre de 2026 4,8 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,10 (fórmula 1.0.0). La nota de hoy es 5,28. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia el desarrollo de una promoción residencial de obra nueva en el centro de Sabadell, con viviendas de varias tipologías, incluidas dúplex, y con plaza de garaje en cada una. La operación se articula como equity con estrategia de plusvalía: el capital entra en la sociedad vehículo que desarrolla el proyecto mediante una ampliación, y el promotor aporta también dinero propio además de asumir la gestión integral de la promoción. La sociedad tiene previsto acudir después a financiación bancaria para ejecutar la obra. La plataforma que publica el proyecto consta como PSFP en el registro de la CNMV, y el proyecto figura ya como cerrado y reembolsado.
Ubicación
El proyecto se sitúa en el centro de Sabadell, en un entorno residencial ya consolidado, con servicios y alternativas de ocio de todo tipo. La ficha lo emplaza a muy corta distancia de los ejes comerciales principales de la ciudad y del casco antiguo, y a pocos minutos andando del ayuntamiento. El municipio se comunica con Barcelona y con las principales localidades de la provincia mediante autovía. La documentación sitúa a Sabadell entre los municipios más poblados de Cataluña. Más allá de esto no tenemos datos del entorno ni del mercado de la zona: lo que la ficha cuenta del barrio se limita a su carácter consolidado y a su cercanía a los principales polos de la ciudad.
Economía
El proyecto se plantea con tres escenarios económicos. El favorable recoge las estimaciones del promotor sobre ingresos por ventas y costes de ejecución, contrastadas con una tasación independiente. El moderado incorpora una desviación al alza de los costes de construcción. El desfavorable suma a ese encarecimiento de la obra una rebaja de los precios de venta suficiente para arrojar un resultado negativo y una pérdida parcial del capital aportado. La documentación recuerda que en proyectos de equity no se comunica la rentabilidad estimada. La aportación de los inversores se destina a comprar el suelo y a cubrir los costes de arranque hasta que se concede el préstamo promotor. Nuestro cálculo del plazo a partir de sus cifras da 28 meses. No tenemos el dato de rentabilidad anual ni el ticket mínimo, y tampoco el importe de la deuda prevista.
Garantías y estructura
La estructura es de capital. La aportación de los inversores entra en la sociedad vehículo por ampliación de capital, y el promotor pone también recursos propios y se encarga de la gestión integral de la promoción. Está previsto que la sociedad acuda a un préstamo hipotecario promotor para financiar la obra, y que el dinero de los inversores cubra la compra del suelo y el arranque hasta que ese préstamo llegue. Con la propiedad del suelo hay un acuerdo en exclusiva con arras, y la documentación lo describe como libre de cargas. Entre los riesgos declarados figura que el banco no subrogue el préstamo a algunos compradores por insolvencia sobrevenida. No contamos con el LTV de la primera disposición, ni con el LTV sobre edificio terminado (HET), ni con el rango de garantía: la protección de la estructura no se puede valorar con cifras.
Situación comercial y salida
Cuando se publicó la ficha, la campaña de comercialización todavía no había arrancado y no había viviendas reservadas. El promotor había hecho una precomercialización entre su propia base de compradores para la tipología más pequeña, y esperaba convertir ese interés en reservas tras el lanzamiento oficial. La documentación señala que esa tipología escasea en la zona de influencia y que atrae tanto al usuario final como a quien compra para poner la vivienda en alquiler. La salida prevista pasa por vender las viviendas, liquidar la sociedad y repartir los beneficios a los inversores, con hitos que van de la ampliación de capital y la compra del suelo hasta la entrega y el reparto. El proyecto figura ahora como cerrado y reembolsado. Los riesgos declarados incluyen retrasos en las ventas y la necesidad de rebajar precios.
Ventajas
- Promotor Es la dimensión que más aporta a la nota: 1,72 puntos de los 2,5 en juego, con una confianza del 80 % y una subnota de 6,88, la mejor de las cuatro. El promotor pone capital propio además de encargarse de la gestión, lo que alinea su interés con el de los inversores, y su equipo gestor acumula una trayectoria dilatada en promoción inmobiliaria.
- Promotor La plataforma y este promotor ya habían coincidido antes en otro proyecto, y la ejecución de la obra se apoya en una constructora que trabaja con él en exclusiva y que acumula recorrido en edificación pública, privada y reformas.
Desventajas y riesgos
- Rentabilidad La rentabilidad es la dimensión peor situada de las que puntúan: subnota de 1,83 sobre 10, banda baja y una confianza del 20 %. Aporta 0,46 puntos de los 2,5 disponibles y deja de aportar 2,04. Además no tenemos el dato de rentabilidad anual, así que el atractivo económico no se puede sostener con cifras.
- Rentabilidad Los escenarios que publica la documentación contemplan desviaciones al alza de los costes de construcción y, en el más adverso, una caída de los precios de venta que llevaría a un resultado negativo con pérdida parcial del capital aportado.
- Rentabilidad El plazo que derivamos de sus cifras es de 28 meses, y la propia documentación advierte de que en una promoción inmobiliaria los plazos pueden moverse tanto al alza como a la baja.
- Licencia y preventas El mercado puntúa en banda baja, con una subnota de 3,5 y una confianza del 80 %. Aporta 0,7 puntos de los 2,0 que tenía en juego y deja de aportar 1,3, la mayor parte de lo que esa dimensión podía dar.
- Licencia y preventas Cuando se publicó la ficha no había viviendas reservadas y la campaña de comercialización estaba por empezar. La documentación reconoce el riesgo de retrasos en las ventas o de tener que rebajar precios para captar compradores.
- Promotor El promotor es lo que más sostiene la nota, pero se queda en banda media: 1,72 puntos de 2,5, con 0,78 puntos que no llega a aportar.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni el LTV de la primera disposición, ni el LTV sobre edificio terminado (HET), ni el rango de garantía, ni la prelación o el aval con que cuenta la operación. Esa falta deja de aportar 2,77 puntos de los 3,0 que la dimensión tiene en juego, el peso mayor de la fórmula, un 30 %. No la calificamos ni bien ni mal, y no afirmamos a quién corresponde esa ausencia.
Conclusión
La nota del proyecto es 3,1 sobre 10, con una confianza del 41 % que se queda por debajo del 60 % que la escala marca como umbral. Lo que sostiene esa nota es sobre todo el promotor; lo que la frena es una rentabilidad en banda baja y con muy poca confianza, y un mercado también en banda baja; y lo que no podemos evaluar en absoluto son las garantías, la dimensión de más peso. El proyecto figura como cerrado y reembolsado.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.