Análisis y valoración del proyecto Madrid | Proyecto General Cabrera de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 4,63 /10 confianza global: 60 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Calle General Cabrera 21, MadridModalidad Equity / plusvalíaImporte 750 000 €Plazo 24 mesesRentabilidad anual 13,41 %
Proyecto Urbanitae en Calle General Cabrera 21, Madrid
Adquisición y transformación de un local de oficinas de 263 m² en 6 apartamentos de uso turístico en el barrio de Tetuán, Madrid. El proyecto incluye la reforma, el arrendamiento a un gestor durante diez años y la posterior venta del activo arrendado a un inversor patrimonialista.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,05 con datos, en parte pesa el 25 % de la fórmula; aporta 2,26 de los 2,50 puntos que podría aportar
- Garantías 2,50 con datos, en parte pesa el 30 % de la fórmula; aporta 0,75 de los 3,00 puntos que podría aportar
- Promotor 3,68 con datos, en parte pesa el 25 % de la fórmula; aporta 0,92 de los 2,50 puntos que podría aportar
- Licencia y preventas 3,50 con datos, en parte pesa el 20 % de la fórmula; aporta 0,70 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle General Cabrera 21, Madrid
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 750 000 €
- Ticket mínimo
- sin dato
- Ticket máximo
- 5 000 €
Rentabilidad y plazo
- Rentabilidad anual
- 13,41 %
- Plazo
- 24 meses
Características del inmueble
- Tipo de activo
- Oficinas
- Viviendas
- 6 viviendas
- Valor objetivo de ventas
- 1 155 600 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- Holdensland
- Capital propio del promotor
- 15,00 %
- Años de experiencia
- 15 años
Garantías
- Garantía
- Aval
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 900 837 €
- Margen de seguridad de la venta
- 22,04 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 0,00 %
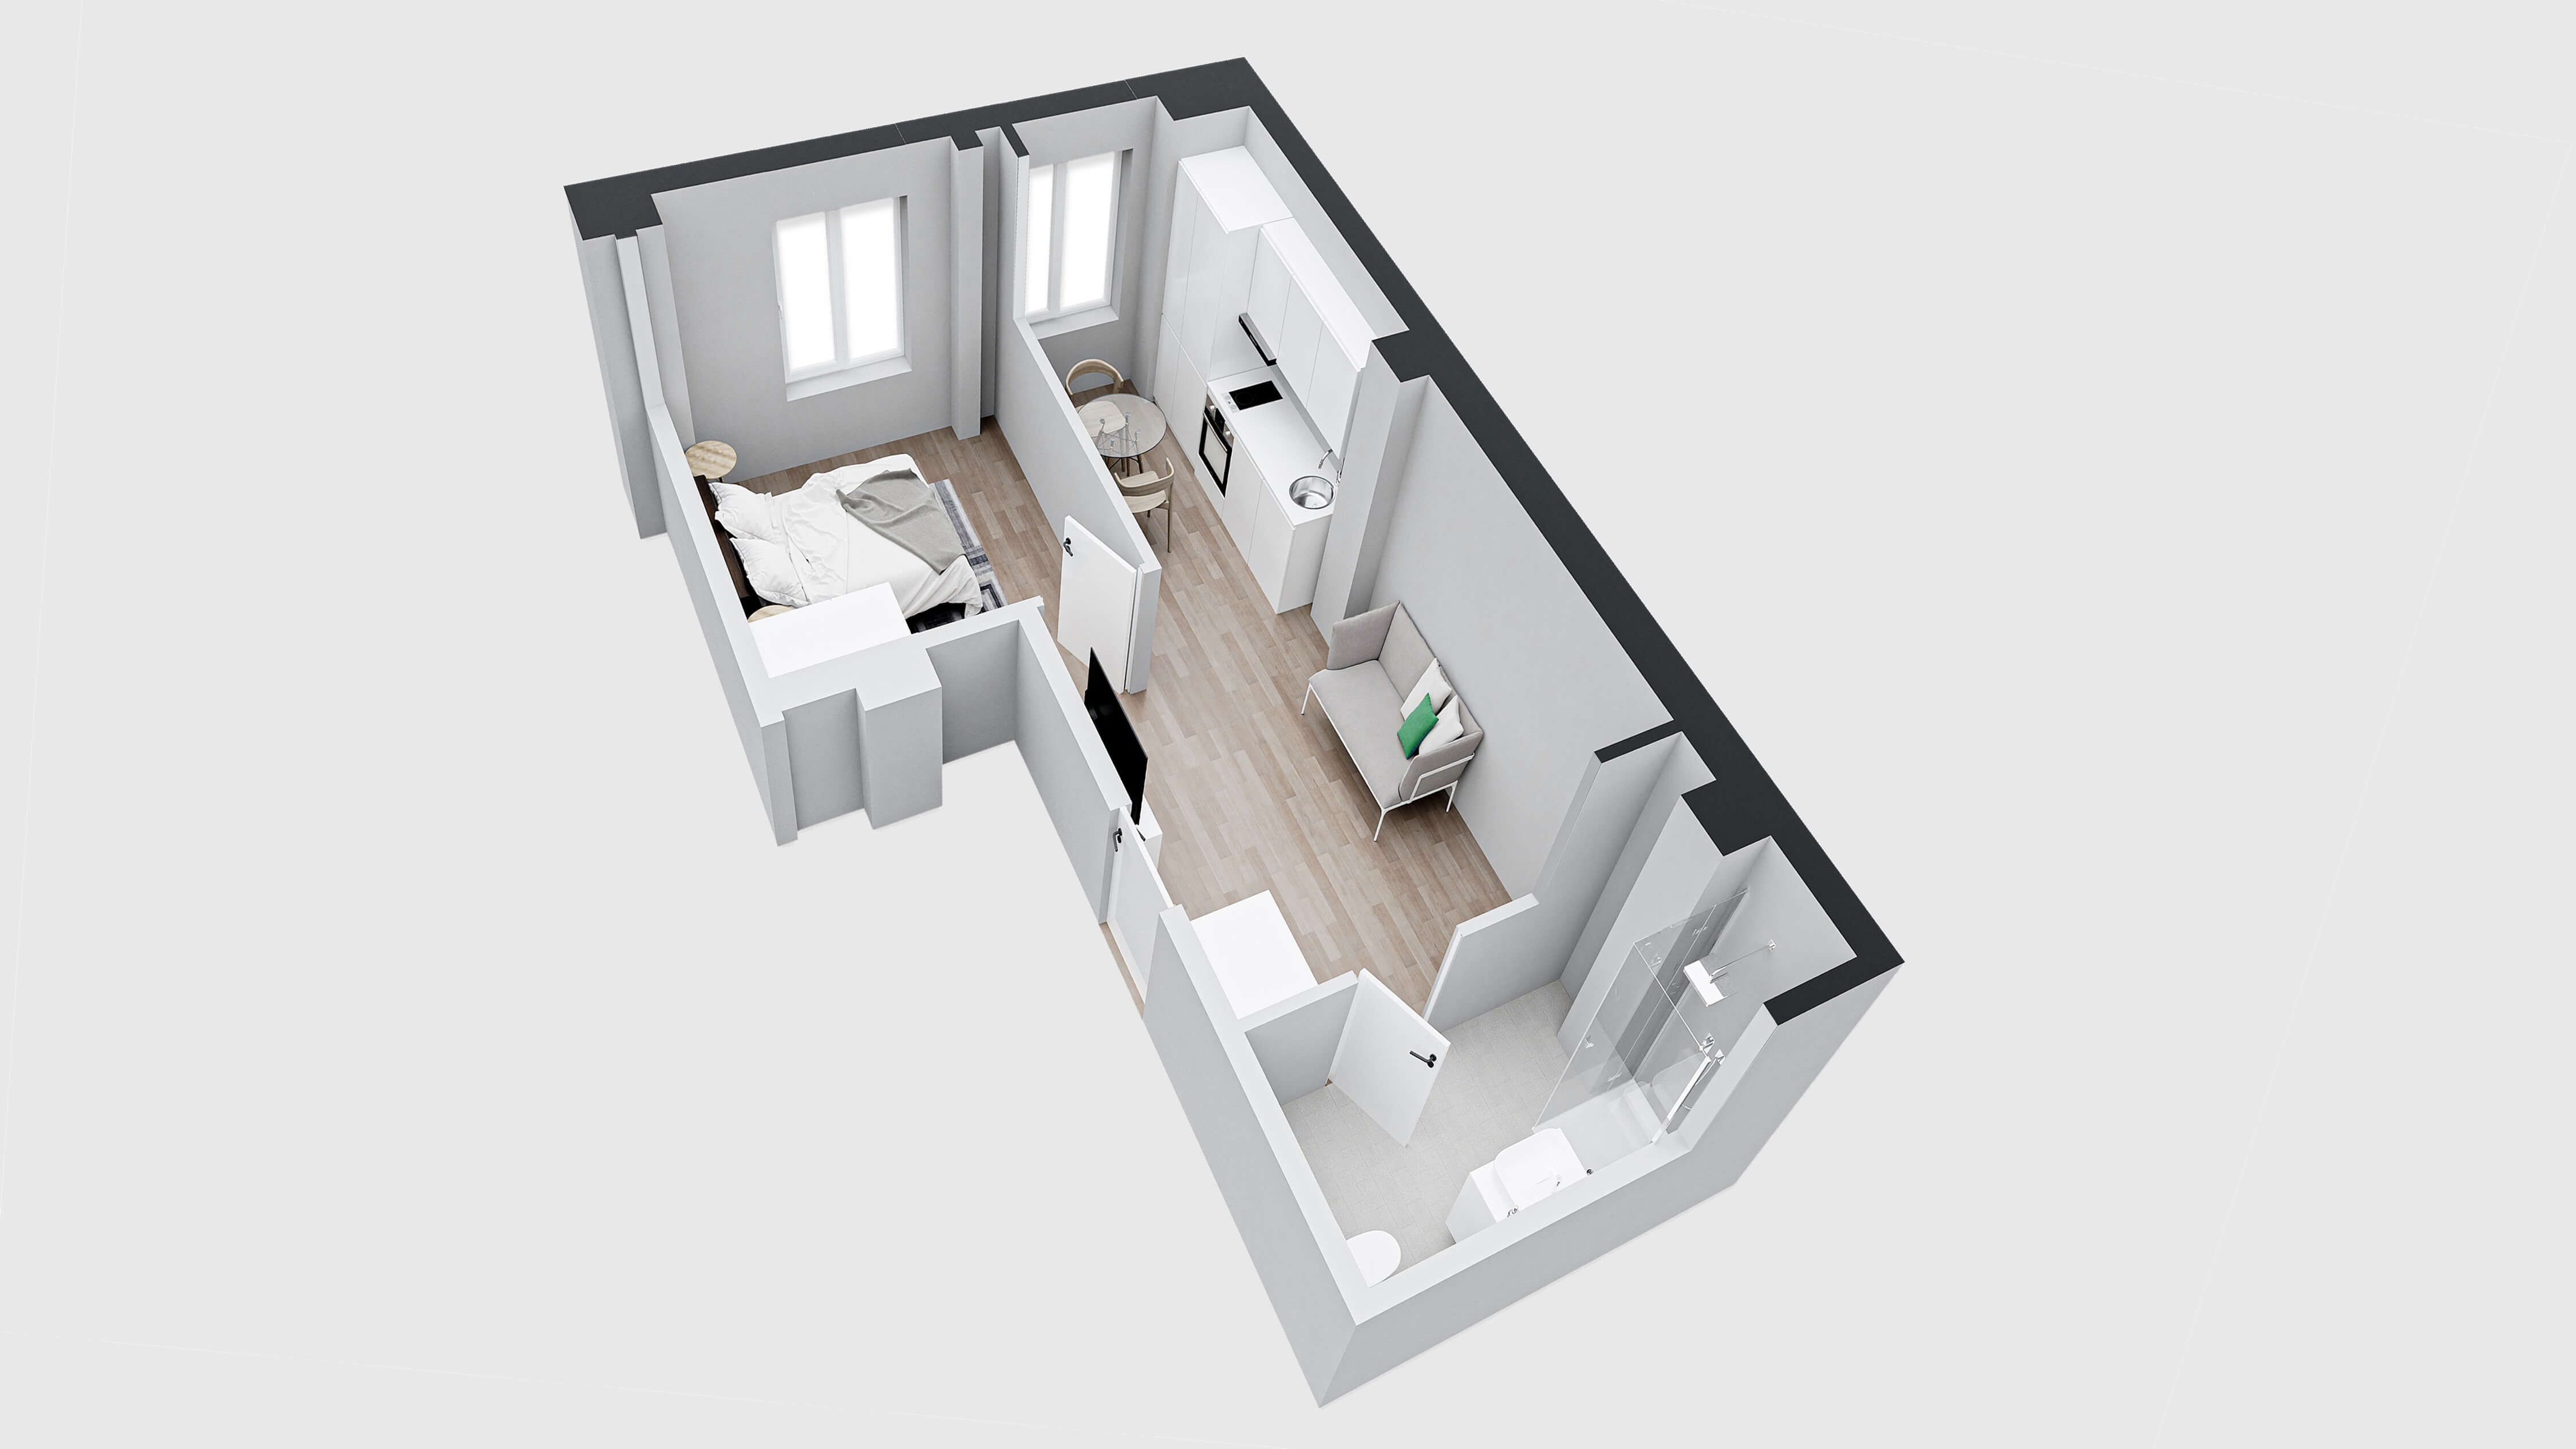 Imagen: Urbanitae
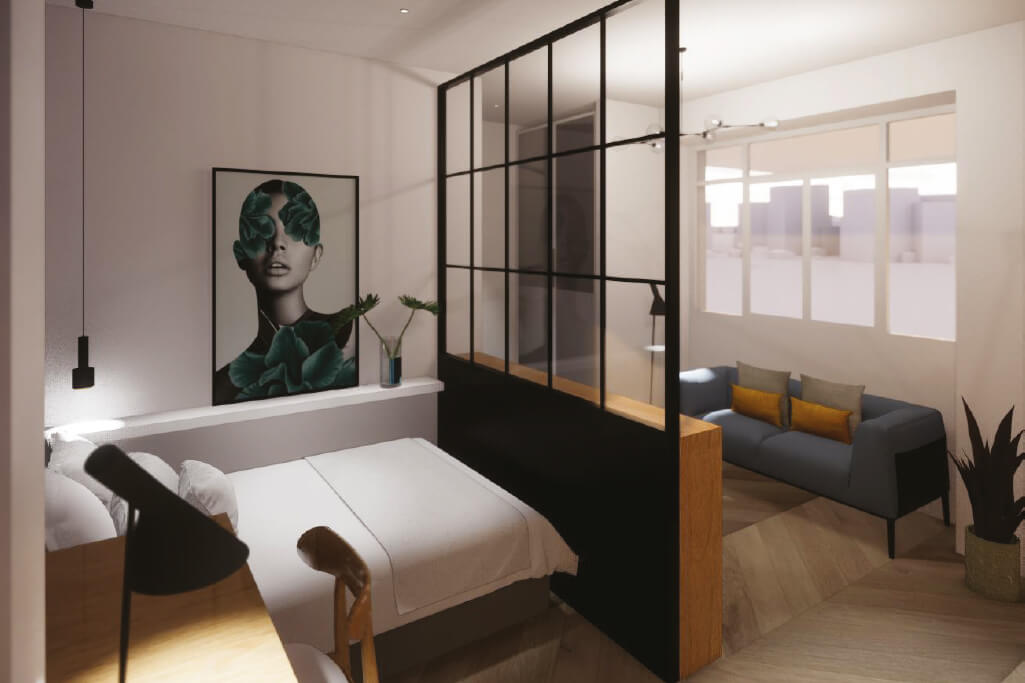 Imagen: Urbanitae
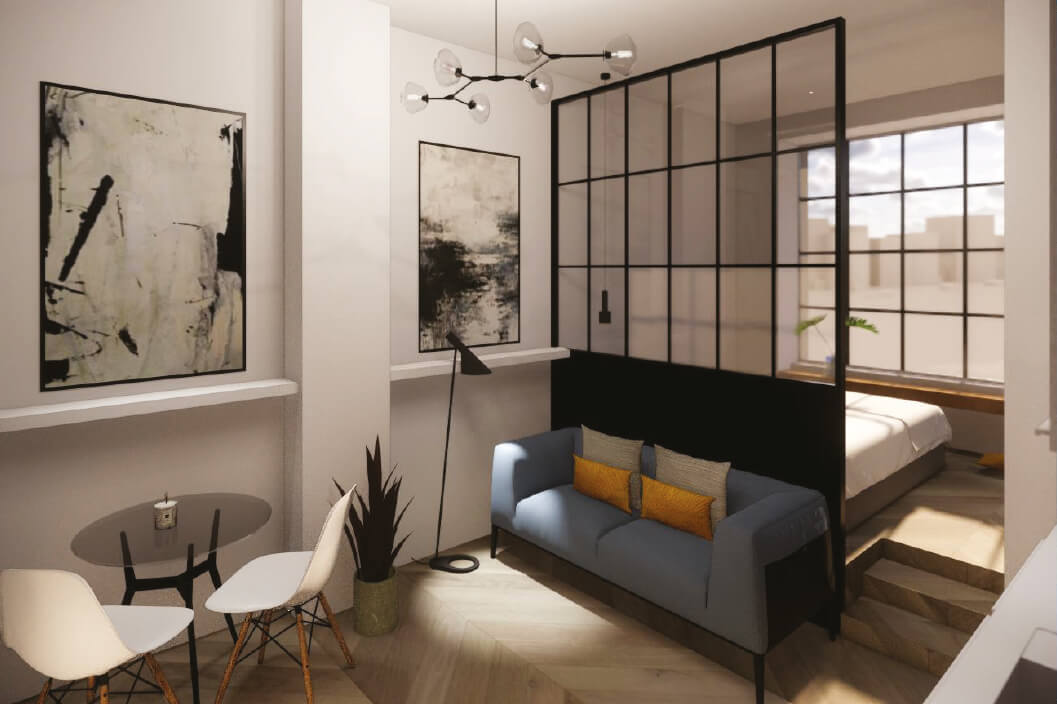 Imagen: Urbanitae
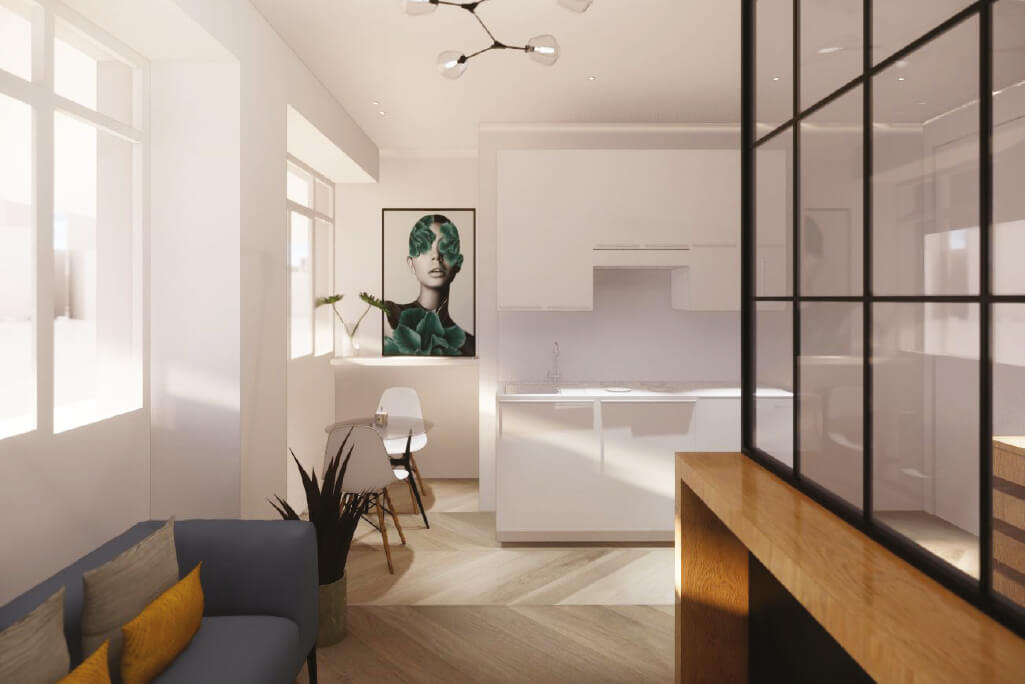 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Calle General Cabrera 21, Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,79 (fórmula 1.0.0). La nota de hoy es 4,63. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la compra de un local de oficinas en Madrid para transformarlo en apartamentos de uso turístico, alquilarlos a un gestor especializado y vender después el activo ya arrendado a un inversor patrimonialista. La operación se monta como equity: los inversores entran en la sociedad vehículo del proyecto mediante una ampliación de capital y el promotor aporta también recursos propios. No está previsto acudir a financiación bancaria. La ficha la publica la plataforma Urbanitae y el proyecto figura como cerrado o reembolsado.
Ubicación
El proyecto se sitúa en Madrid, en un local con entrada independiente dentro de un edificio de uso mixto y repartido entre planta baja y sótano. La documentación lo describe en una zona residencial consolidada, rodeada de colegios, restaurantes y comercios, y bien servida por transporte público, con varias estaciones de metro y líneas de autobús cerca. Menciona también la proximidad a un gran estadio y a otros atractivos turísticos de la ciudad, y la presencia de grandes cadenas comerciales en el entorno. Es lo que la ficha detalla sobre la localización, sin más precisiones.
Economía
La documentación plantea un escenario base, o favorable, con estimaciones de ingresos y gastos que la plataforma dice haber verificado y que respalda con un informe de valoración externo. Añade dos escenarios de sensibilidad: uno moderado, con una rebaja del precio de venta del activo ya alquilado, y otro desfavorable, con costes de obra al alza y precios de venta a la baja hasta arrojar una pérdida parcial del capital aportado. La estructura es íntegramente equity, sin deuda bancaria prevista, con promotor e inversores aportando capital a la sociedad vehículo; el promotor pone además una parte del capital total. No tenemos la rentabilidad anual ni el ticket mínimo, y esa falta de dato no juega a favor de la nota.
Garantías y estructura
Aquí no hay hipoteca que describir: la operación se financia solo con capital, sin deuda bancaria, de modo que no existe un tramo senior ni una prelación de créditos sobre el activo que podamos ordenar. La garantía que la plataforma declara es un aval, asociado al contrato de arrendamiento con el gestor, por un importe equivalente a varias mensualidades de renta. No tenemos el LTV de la primera disposición ni el LTV sobre el edificio terminado, así que no podemos juzgar el apalancamiento ni el margen sobre el valor. La dimensión de garantías puntúa 2,5 sobre 10, con una confianza del 40 %. La plataforma advierte además que no es empresa de servicios de inversión ni entidad de crédito y que no está adherida a fondos de garantía de inversiones o de depósitos.
Situación comercial y salida
La salida prevista es la venta del activo ya reformado y arrendado a un inversor patrimonialista, dentro de un plazo que calculamos en veinticuatro meses a partir de otras cifras del proyecto y no de un número que la plataforma publique. Antes de esa venta, el local se transforma en apartamentos turísticos que se alquilan a un gestor con un contrato de larga duración y un tramo de obligado cumplimiento; ese gestor los subarrienda por su cuenta a turistas y a estancias medias y largas, y la renta se revisa cada año al alza con un índice de precios. Mientras tanto, los inversores pueden recibir un reparto periódico derivado del arrendamiento hasta que se venda el activo. La comercialización al inversor final arranca a la vez que el proyecto. La operación figura como cerrada o reembolsada.
Desventajas y riesgos
- Rentabilidad Es la dimensión que peor puntúa: subnota 2,0 sobre 10 y una confianza del 20 %. No tenemos la rentabilidad anual declarada, así que la valoración apenas puede apoyarse en lo que sí consta. Deja de aportar dos de los dos puntos y medio que podría sumar.
- Garantías Subnota 2,5 sobre 10 y confianza del 40 %. La garantía declarada es un aval, pero sin el LTV de la primera disposición ni el LTV sobre el edificio terminado no podemos situar el apalancamiento ni el margen sobre el valor del activo. Se quedan sin aportar 2,25 de los tres puntos posibles.
- Promotor Subnota 3,38 sobre 10 y confianza del 40 %. La documentación presenta al promotor como gestor integral del proyecto, con recorrido en reformas de características parecidas, y señala que invierte capital propio, lo que alinea intereses; aun así la dimensión se queda en banda baja y no llega a aportar 1,66 de los 2,5 puntos disponibles.
- Licencia y preventas Es la dimensión mejor situada, con 3,5 sobre 10, pero sigue en banda baja. La documentación se apoya en un estudio de mercado propio y en un informe de valoración externo para justificar los precios; no tenemos datos nuestros de mercado. Deja de aportar 1,3 de los dos puntos posibles.
- Rentabilidad La propia ficha enumera riesgos de ejecución: retrasos en la reforma o en la venta, desvíos de costes, dificultad para encontrar al inversor patrimonialista y la posibilidad de tener que rebajar el precio final. En el escenario desfavorable se contempla perder parte del capital aportado.
Conclusión
La nota final es 2,79 sobre 10, con una confianza del 35 %, por debajo del umbral del 60 % que usamos para considerar una valoración asentada. Las cuatro dimensiones quedan en banda baja y ninguna aporta su máximo, de modo que el resultado describe una oportunidad con poco recorrido acreditado más que un problema puntual. La plataforma figura registrada como PSFP y el proyecto consta como cerrado o reembolsado.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.