Análisis y valoración del proyecto La Moraleja | Proyecto Casa de la Cascada de Urbanitae en Calle Camino de la Fuente, Madrid
Urbanitae ronda cerrada datos inferidos
 Imagen: Urbanitae
Nota: 6,16 /10 confianza global: 52 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Calle Camino de la Fuente, MadridModalidad Deuda / préstamoImporte 3 000 000 €Plazo 24 mesesRentabilidad anual 8,50 %
Proyecto Urbanitae en Calle Camino de la Fuente, Madrid
Préstamo de 3.000.000 € a tipo fijo del 8,50% anual para financiar la cancelación de cargas existentes y parte de la construcción de una vivienda unifamiliar de lujo de 2.800 m² sobre una parcela de 10.318 m² en La Moraleja, Alcobendas (Madrid). La obra está iniciada con un grado de avance del 60%, el plazo del préstamo es de 24 meses y la garantía es una hipoteca de primer rango sobre la finca.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 6,50 con datos, en parte pesa el 25 % de la fórmula; aporta 1,62 de los 2,50 puntos que podría aportar
- Garantías 6,56 con datos, en parte pesa el 30 % de la fórmula; aporta 1,97 de los 3,00 puntos que podría aportar
- Promotor 3,07 con datos, en parte pesa el 25 % de la fórmula; aporta 0,77 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Camino de la Fuente, Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 3 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 8,50 %
- Plazo
- 24 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 1 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- HITA & PARTNERS
- Años de experiencia
- 20 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 40,00 %
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- sin dato
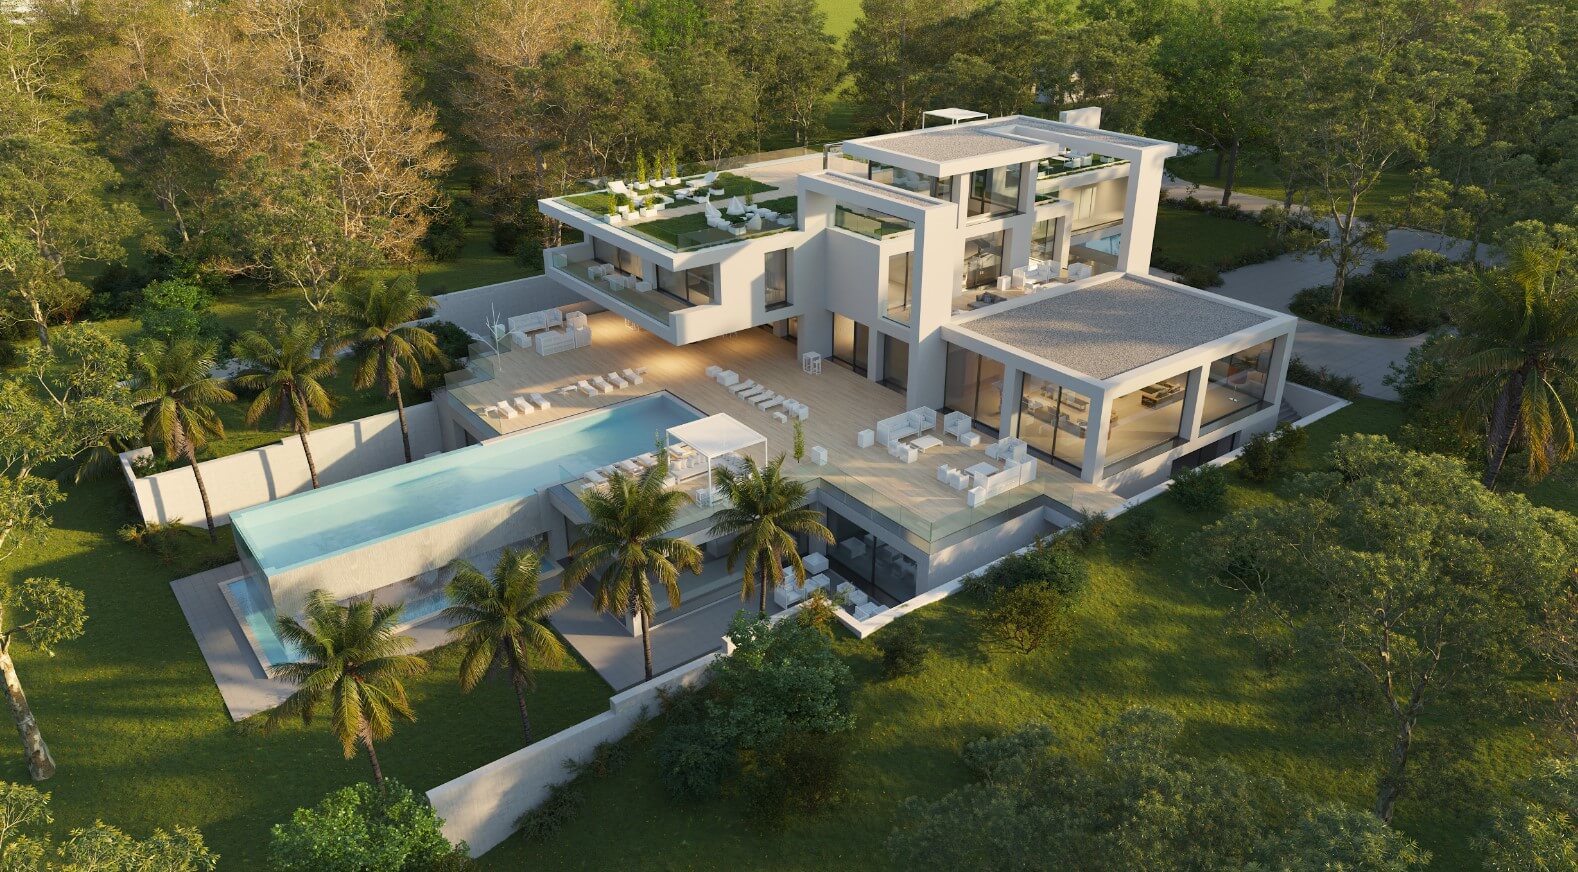 Imagen: Urbanitae
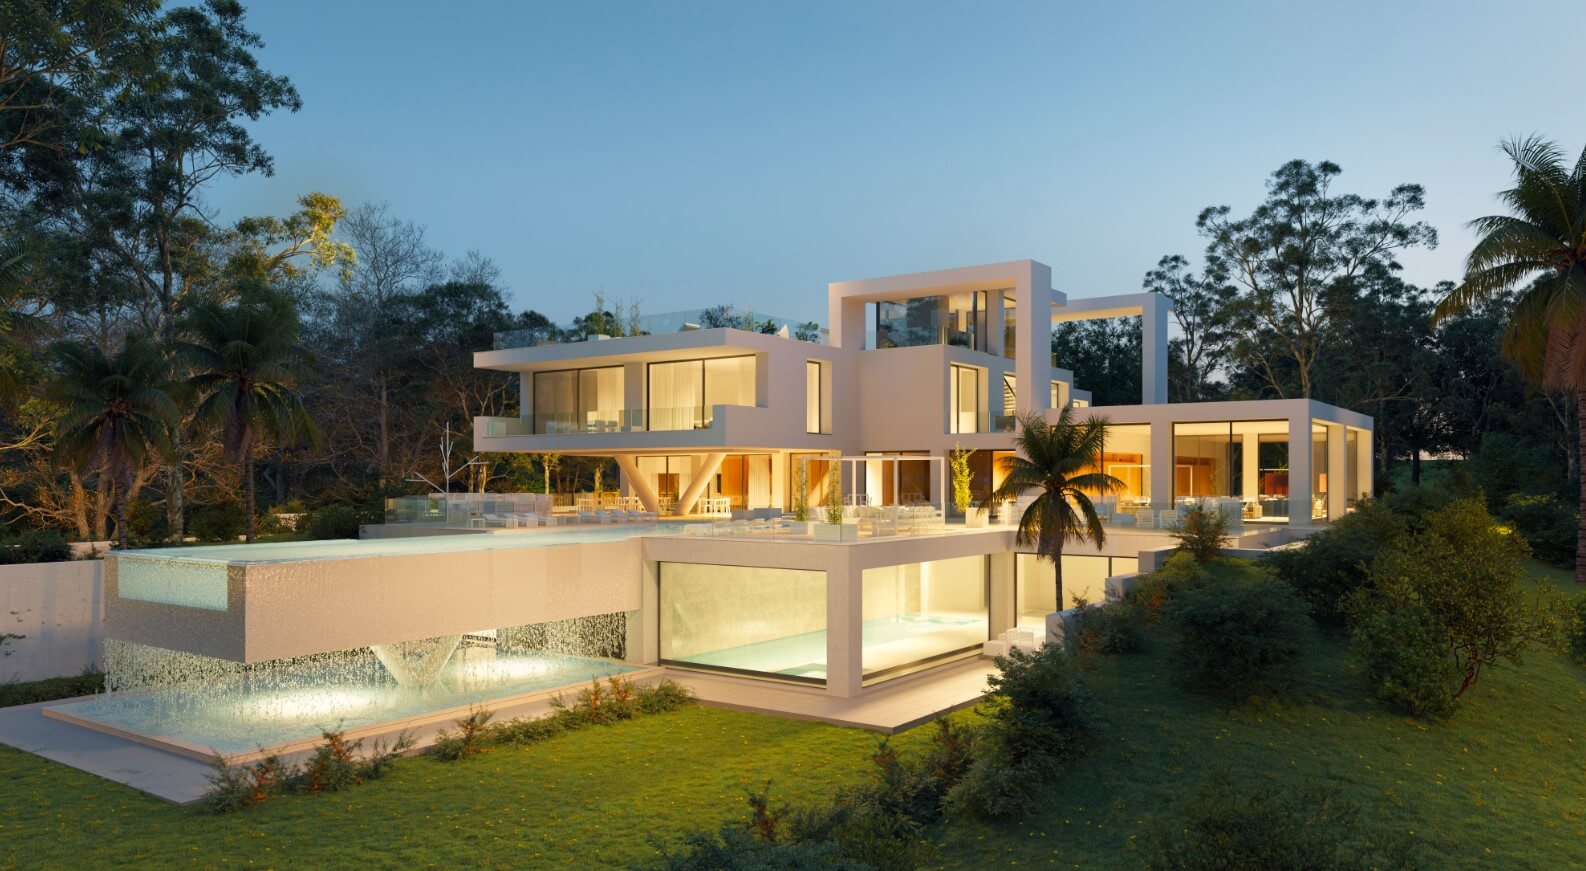 Imagen: Urbanitae
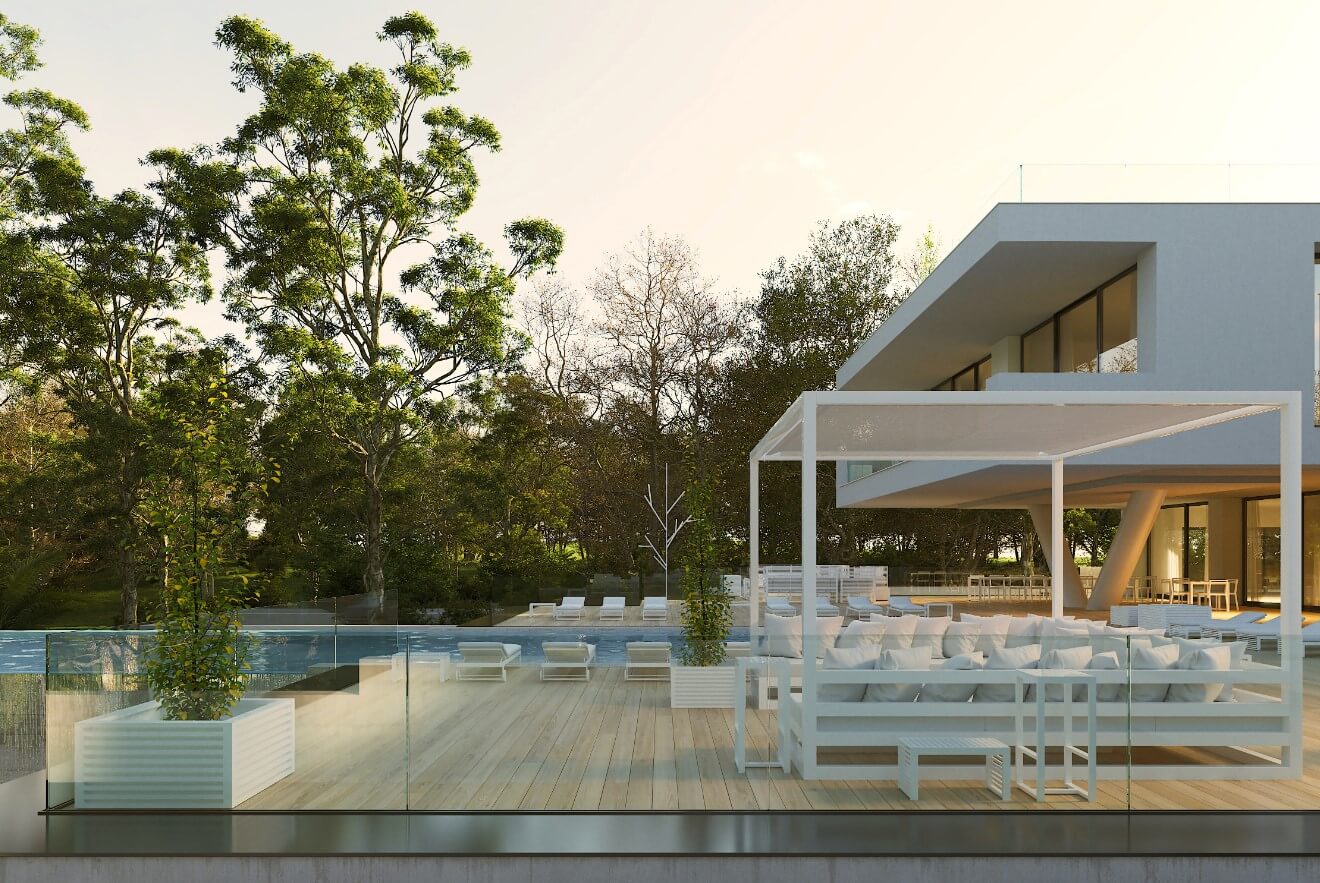 Imagen: Urbanitae
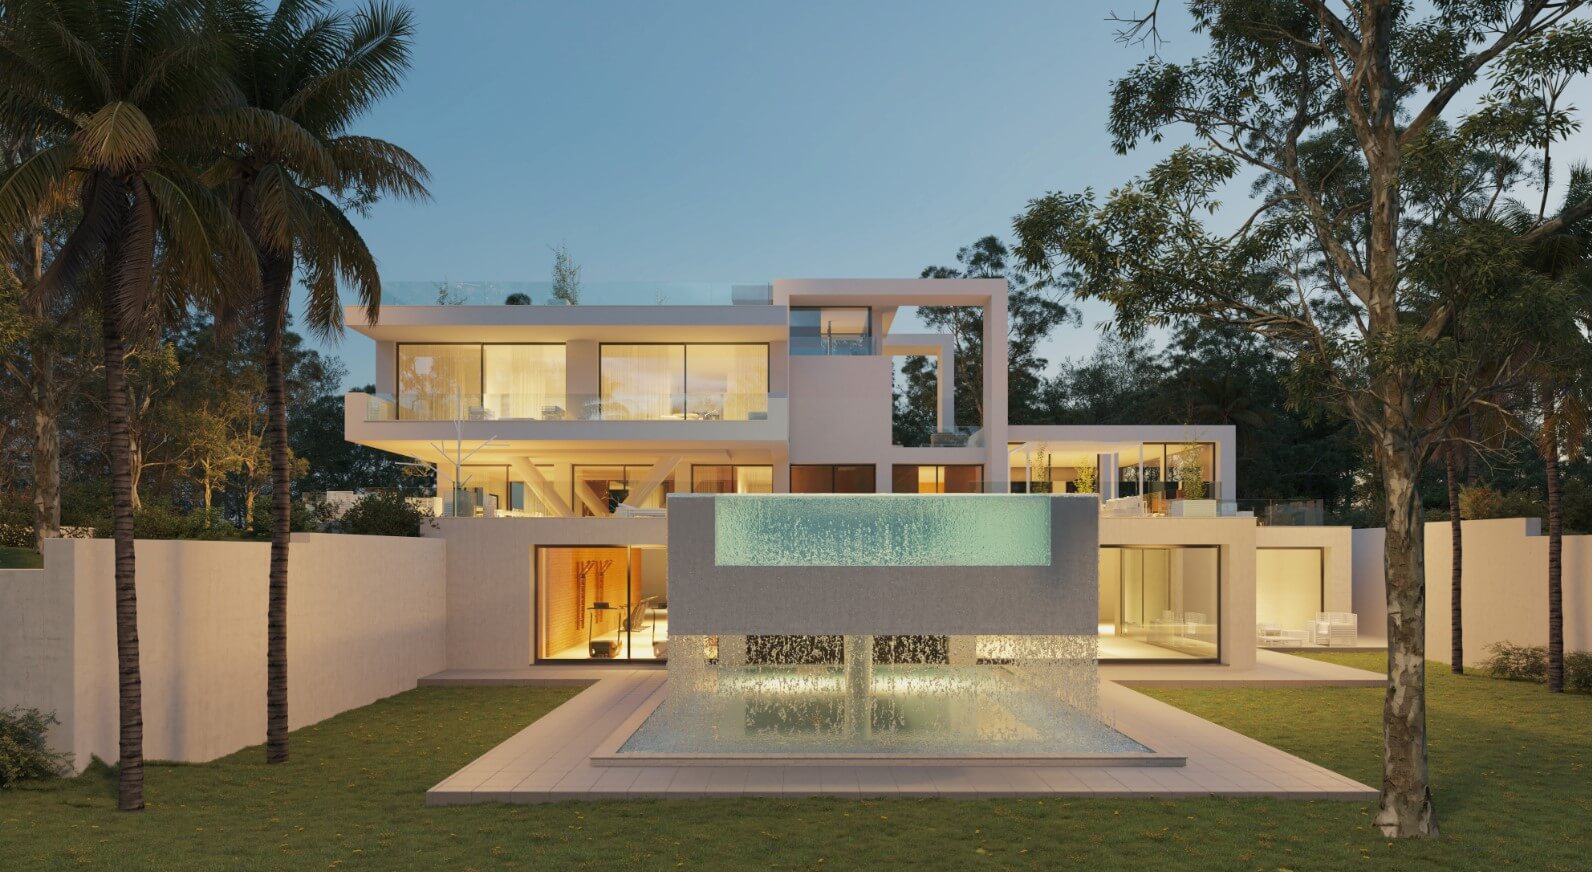 Imagen: Urbanitae
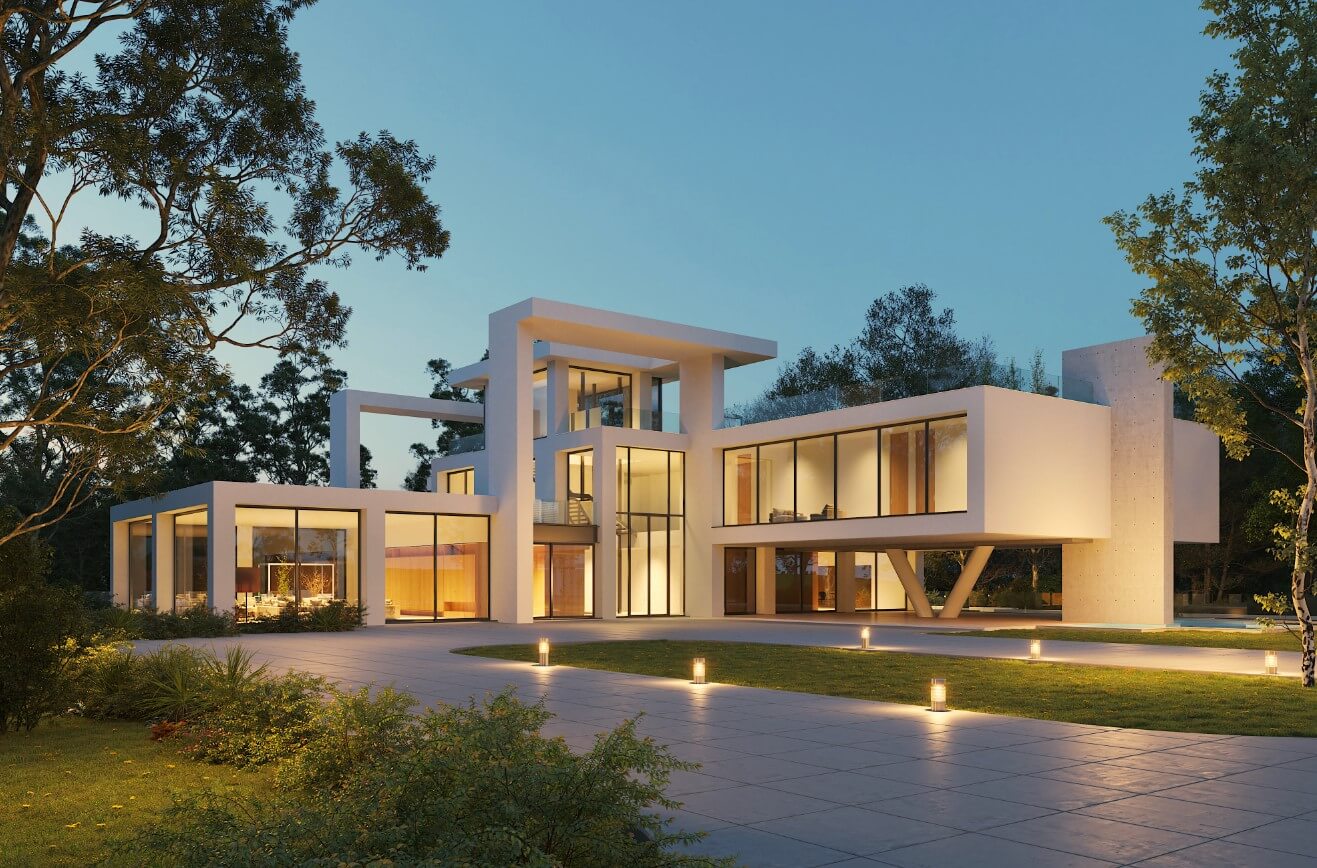 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
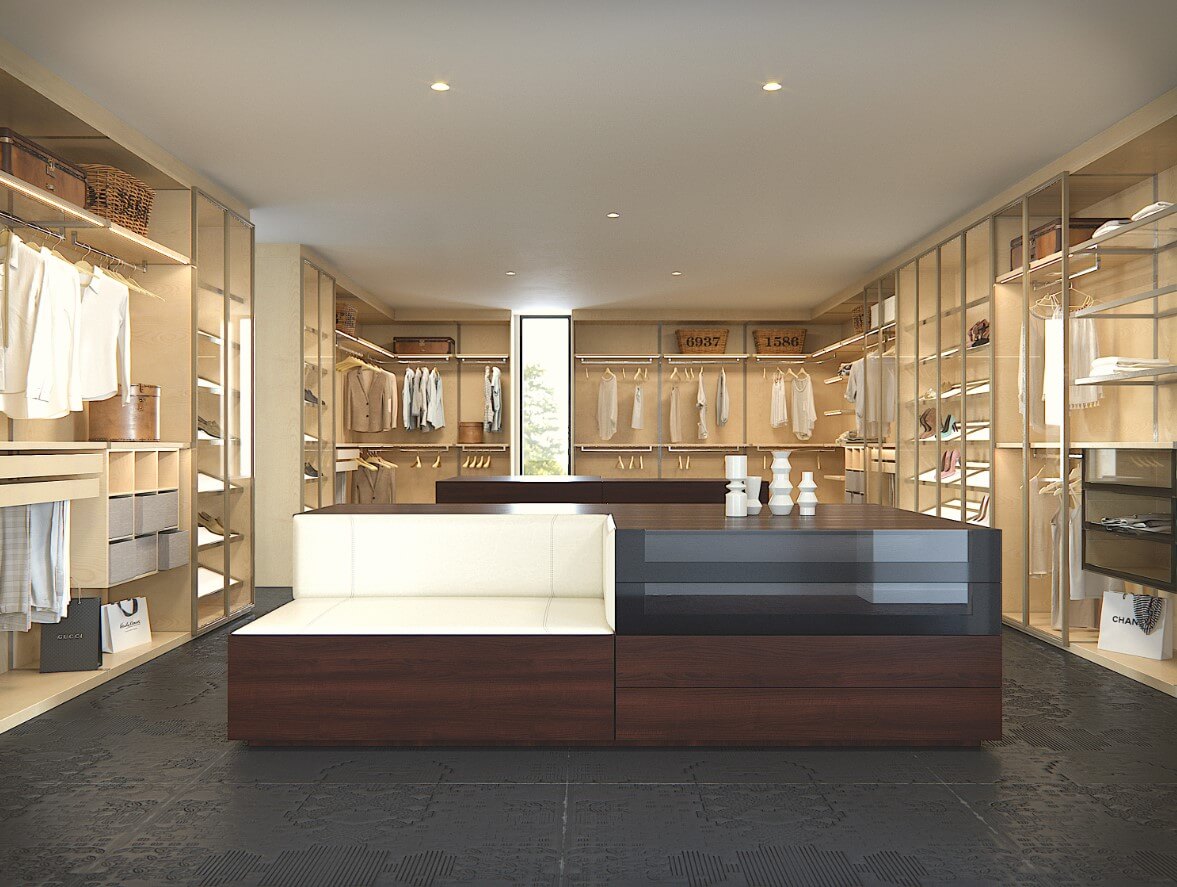 Imagen: Urbanitae
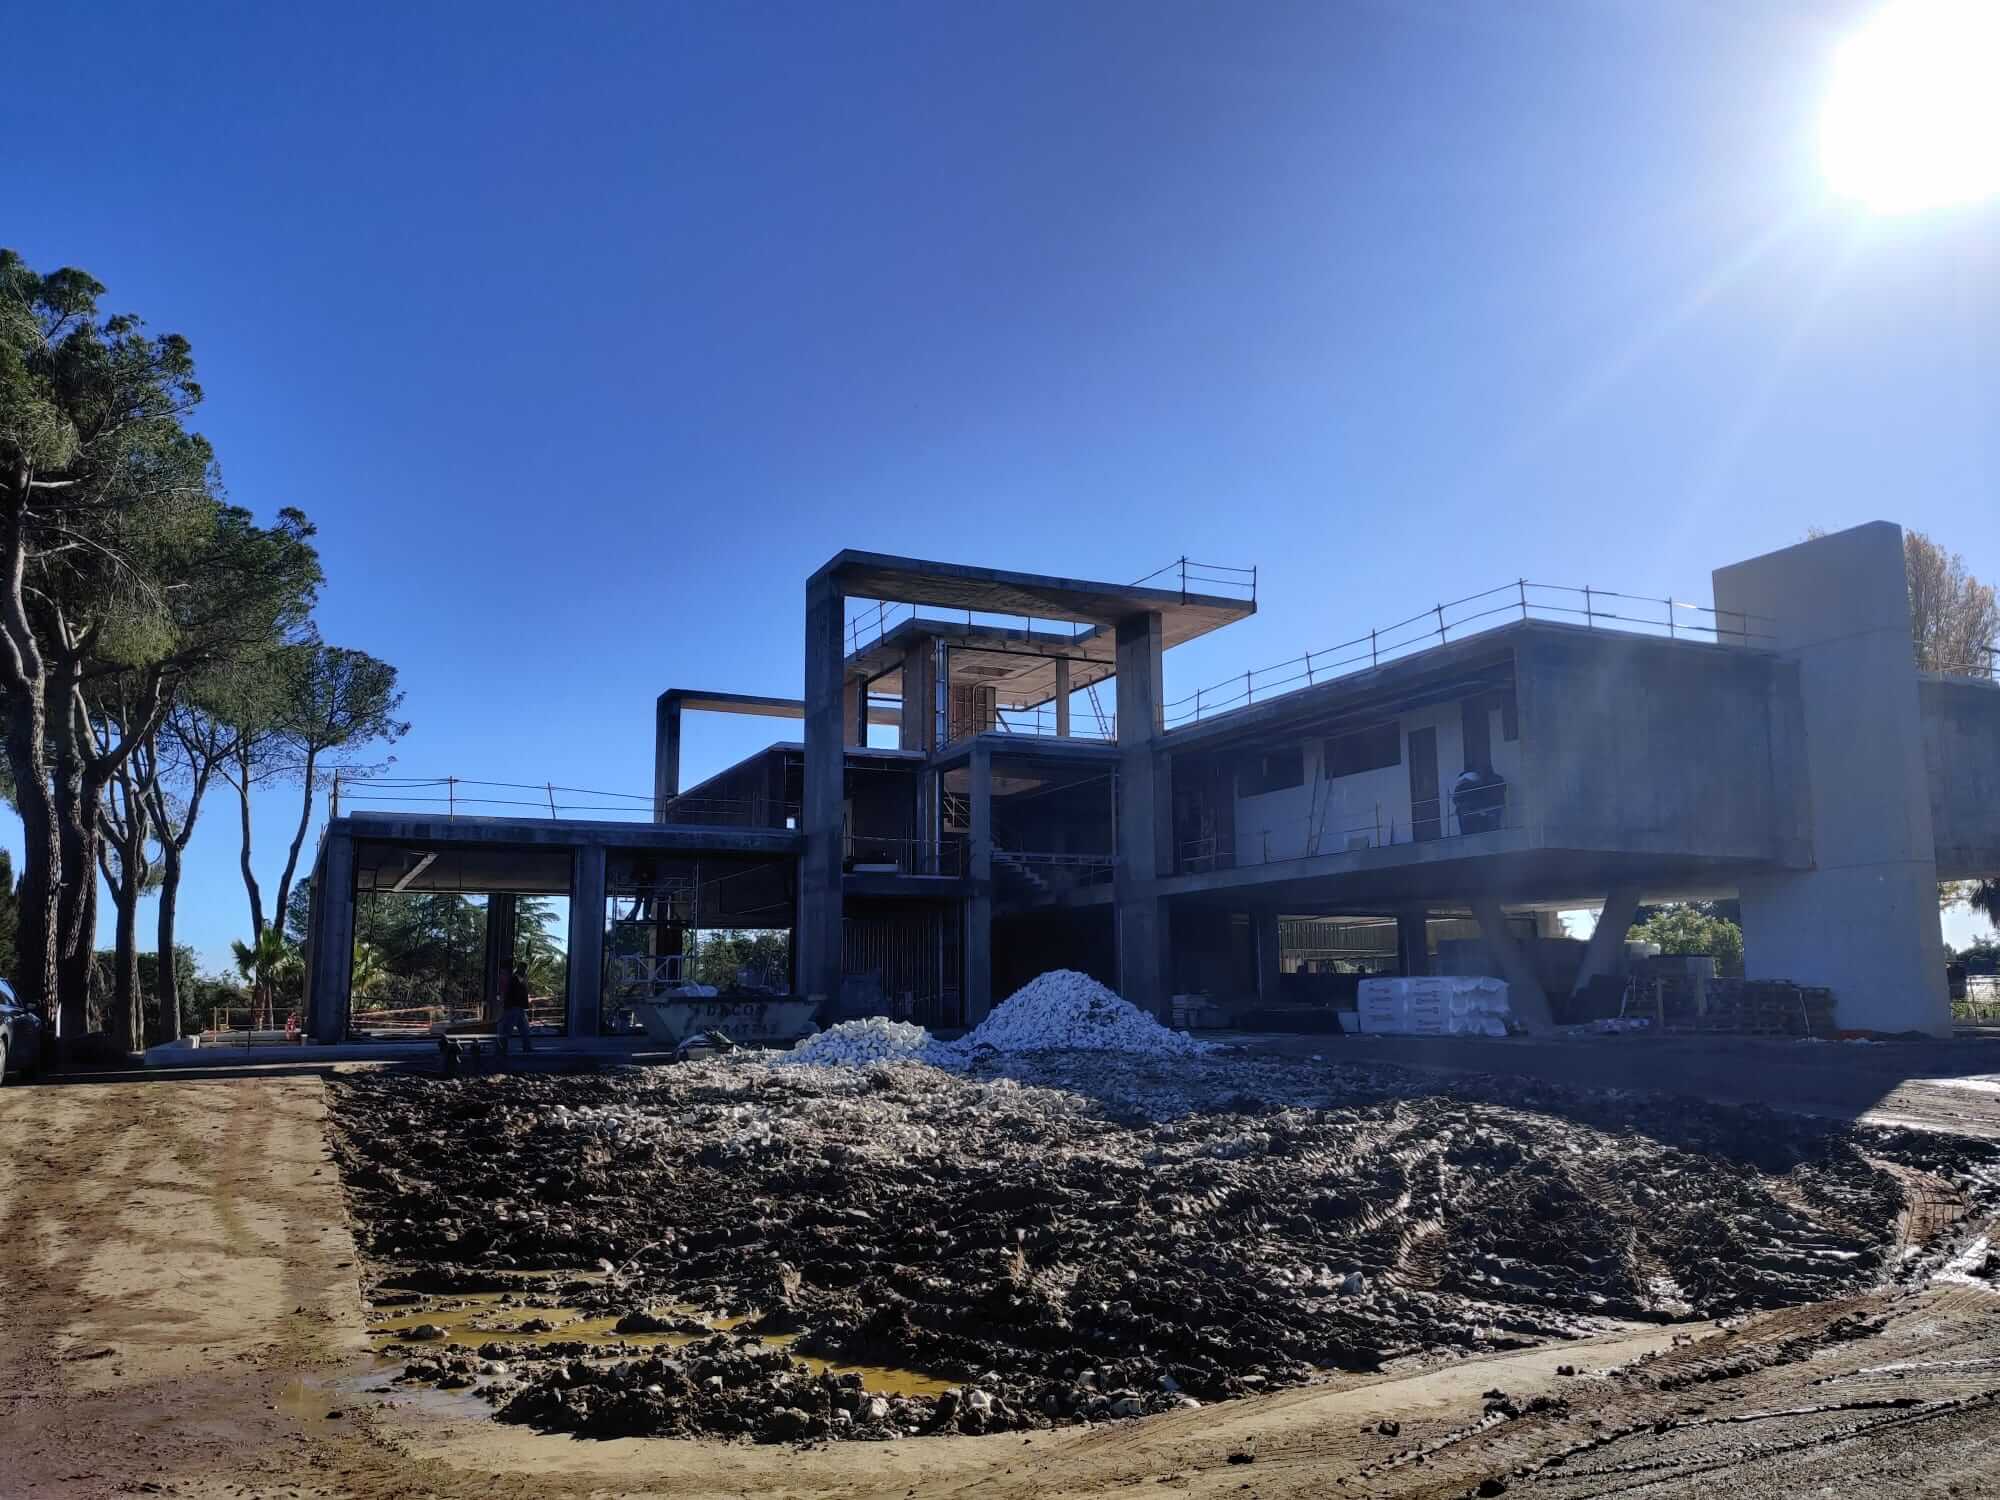 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Calle Camino de la Fuente, Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 5,69 (fórmula 1.0.0). La nota de hoy es 6,16. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de un préstamo a tipo fijo que los inversores de la plataforma concedieron a la sociedad que desarrolla una vivienda de lujo en La Moraleja. El dinero se destinó a cancelar las cargas que pesaban sobre la finca y a financiar parte de los costes de construcción. La operación figura como cerrada y reembolsada, lo que indica que el préstamo ya se devolvió. La plataforma declara un tipo del 8,50 % anual, y el plazo, que calculamos nosotros a partir de otras cifras suyas, es de 24 meses. La plataforma está registrada como PSFP, algo que comprobamos contra el registro de la CNMV.
Ubicación
El proyecto se sitúa en La Moraleja, una urbanización residencial de lujo en el noreste del área metropolitana. La documentación la describe como una zona de renta elevada y con poca oferta de obra nueva, en un entorno tranquilo y con mucho verde y a la vez próximo al centro urbano. La ficha menciona que se hizo un estudio de mercado para comprobar si el precio de venta planteado era razonable, y remite a un listado de viviendas comparables a la venta en la zona. No se detallan allí precios ni ritmos de absorción.
Economía
La plataforma declara una rentabilidad anual del 8,50 % para el inversor y un LTV del 40 % sobre la primera disposición. El plazo, que calculamos nosotros a partir de otras cifras suyas, es de 24 meses. Según la documentación, los intereses se abonan al vencimiento, aunque el promotor preveía cancelar antes. No tenemos el ticket mínimo de entrada, ni el LTV sobre el edificio terminado, ni datos de equity o de coste total de la obra. Sobre preventas, la documentación solo indica que la vivienda estaba anunciada en portales inmobiliarios relevantes y que había interés de compradores potenciales, sin ninguna cifra.
Garantías y estructura
La estructura es deuda: los inversores de la plataforma prestan a la sociedad del proyecto, y el contrato recoge una hipoteca de primer rango sobre la finca registral que compone el proyecto, canalizada a través de un agente de garantías. La plataforma declara que el principal del préstamo equivale a cerca del 40 % del valor de tasación del momento de entrada. La dimensión de garantías puntúa 8,62 sobre diez, en banda alta, pero con una confianza del 60 %, justo en el umbral, así que hay partes de la estructura que no damos por bien conocidas. Falta el LTV sobre el edificio terminado, que sería la referencia de cuánto margen queda una vez acabada la obra. Una hipoteca de primer rango ordena la prelación de cobro; no asegura que el préstamo se cobre.
Situación comercial y salida
La documentación indica que la vivienda estaba anunciada en portales inmobiliarios relevantes y que existía interés de compradores potenciales, sin aportar cifras de visitas ni de reservas. La devolución dependía de que la obra terminase y la vivienda se vendiera; el promotor preveía cancelar el préstamo y sus intereses antes del vencimiento de los 24 meses, y para el tramo final de la obra contaba con un acuerdo de financiación alternativa. La operación figura ahora como cerrada y reembolsada, lo que apunta a que ese recorrido ya se completó. No tenemos datos del precio de venta alcanzado ni del plazo real de comercialización.
Ventajas
- Garantías La operación se montó con una hipoteca de primer rango sobre la finca del proyecto, canalizada por un agente de garantías, y con un LTV declarado por la plataforma del 40 % sobre la primera disposición. La dimensión de garantías puntúa 8,62 sobre diez y cae en banda alta, con una contribución de 2,59 puntos sobre 3.
- Rentabilidad La plataforma declara un 8,50 % anual de rentabilidad para el inversor, a tipo fijo y con intereses que se abonan al vencimiento. La dimensión de rentabilidad puntúa 6,5 sobre diez, en banda media, y aporta 1,62 puntos sobre 2,5 posibles.
Desventajas y riesgos
- Licencia y preventas La dimensión de mercado puntúa 5,5 sobre diez, en banda media, y su confianza es del 40 %. La documentación reconoce el riesgo de no alcanzar los ritmos de venta previstos y de que un retraso en la comercialización demore la devolución. Aporta 1,1 puntos de los 2,0 posibles y deja 0,9 por el camino.
- Rentabilidad La rentabilidad puntúa 6,5 sobre diez, en banda media, y deja 0,88 puntos sin aportar. Los intereses se abonaban al vencimiento, de modo que el cobro dependía de que el promotor cancelara o devolviera en plazo. Tampoco tenemos el ticket mínimo de entrada, así que no sabemos a partir de qué importe se podía participar.
- Garantías Las garantías caen en banda alta, pero su confianza es del 60 %, justo en el umbral, y falta el LTV sobre el edificio terminado: sabemos cuánto pesa el préstamo sobre la tasación de entrada, no cuánto pesaría una vez acabada la obra. Una hipoteca de primer rango ordena quién cobra antes, no garantiza que se cobre.
Lo que no sabemos
- Promotor De la dimensión de promotor no tenemos ningún dato: ni su trayectoria, ni su capacidad, ni su historial de pago. Esa ausencia deja 2,12 puntos sin aportar sobre los 2,5 posibles. No afirmamos de quién es esa ausencia: puede que el dato no haya llegado a nuestro alcance o que su procedencia no conste. Lo tratamos como desconocido, no como defecto.
Conclusión
La nota final es de 5,69 sobre diez, con una confianza del 46 %, por debajo del umbral del 60 % que manejamos. Lo que la sostiene son las garantías, en banda alta, y un 8,50 % anual declarado en una rentabilidad de banda media; lo que la frena es un mercado con poca confianza y una dimensión de promotor sin ningún dato. La operación figura como cerrada y reembolsada, así que lo que se evalúa aquí es cómo se montó, no lo que queda por delante.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.