Análisis y valoración del proyecto Burgos | Proyecto Bulevar Oeste de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,27 /10 confianza global: 83 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Calle San Zoles, Burgos, Castilla y LeónModalidad Equity / plusvalíaImporte 970 000 €Plazo 24 mesesRentabilidad anual 14,71 %
Proyecto Urbanitae en Burgos, Castilla y León
Compra de suelo y promoción de obra nueva de 19 viviendas de 2, 3 y 4 dormitorios y un local comercial destinado a gimnasio comunitario en el barrio de San Pedro y San Felices, Burgos. Las viviendas incluyen trastero y plaza de garaje, con superficie media de 112 m² y precio medio de venta en torno a 261.000 €.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,42 con datos, en parte pesa el 25 % de la fórmula; aporta 2,35 de los 2,50 puntos que podría aportar
- Garantías 3,54 con datos, en parte pesa el 30 % de la fórmula; aporta 1,06 de los 3,00 puntos que podría aportar
- Promotor 7,35 con datos, en parte pesa el 25 % de la fórmula; aporta 1,84 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,10 con datos, en parte pesa el 20 % de la fórmula; aporta 1,02 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle San Zoles, Burgos, Castilla y León
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 970 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 14,71 %
- Plazo
- 24 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 19 viviendas
- Valor objetivo de ventas
- 5 013 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- Mountain View Real Estate
- Proyectos previos del promotor
- 51 proyectos
- Capital propio del promotor
- 15,00 %
- Viviendas entregadas
- 30 000 viviendas
- Años de experiencia
- 40 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 4 652 346 €
- Margen de seguridad de la venta
- 7,19 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 32,00 %
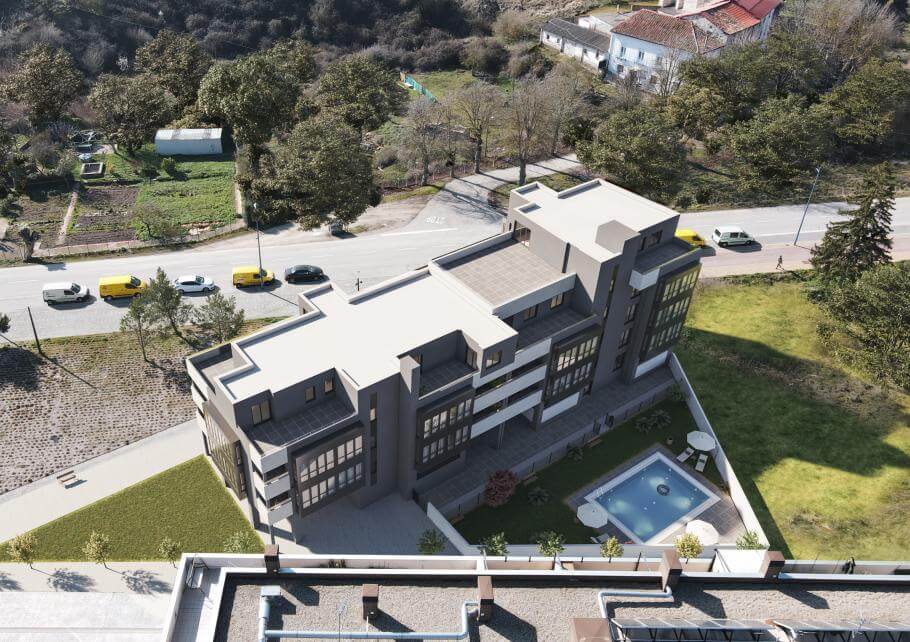 Imagen: Urbanitae
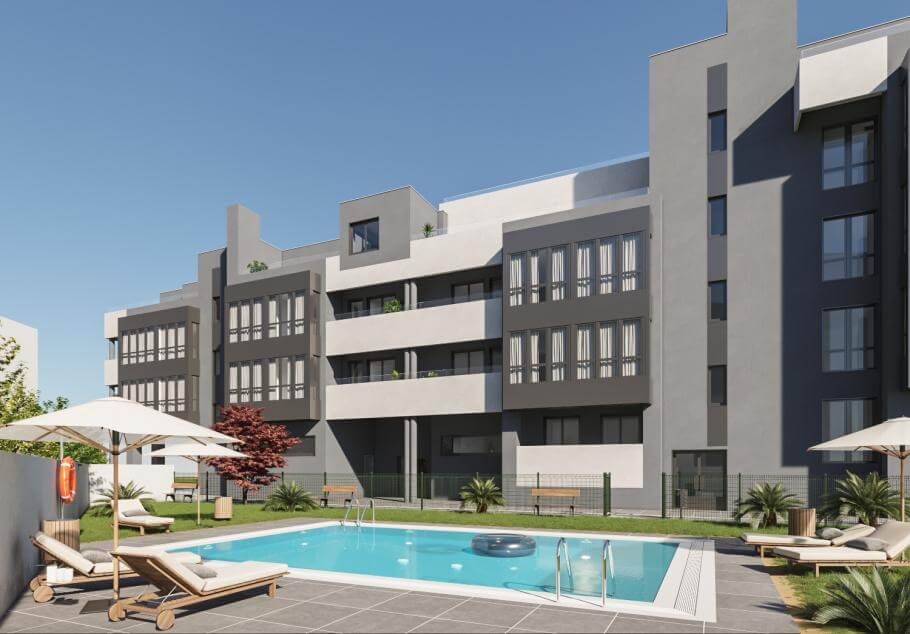 Imagen: Urbanitae
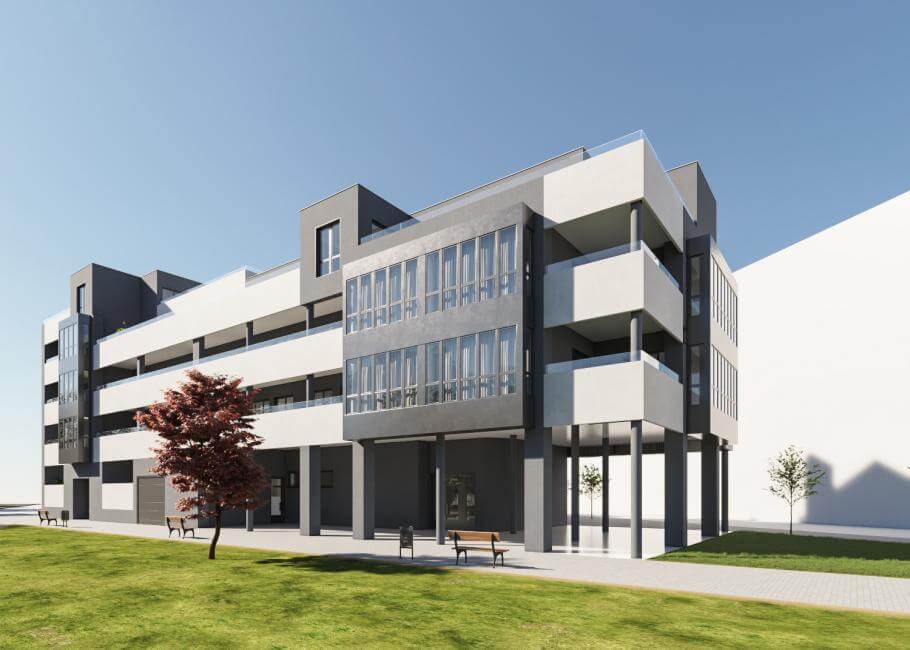 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Burgos (Burgos), código INE 09059, identificado a partir de la ubicación que publica la plataforma («Calle San Zoles, Burgos, Castilla y León»).
- Población
- 177 402 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 16 707 € al año renta de 2023 El 76 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 060 €/m² segundo trimestre de 2026; 451 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 6 670 personas septiembre de 2026 3,8 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,46 (fórmula 1.0.0). La nota de hoy es 6,27. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de una operación de equity con estrategia de plusvalía: el inversor entra en el capital de la sociedad vehículo que compra el suelo y promueve un complejo residencial de obra nueva, con viviendas y un local comercial que se destinaría a gimnasio comunitario. La aportación de los inversores se canaliza mediante una ampliación de capital en esa sociedad, y el promotor asume la gestión integral de la promoción. El proyecto figura como cerrado y reembolsado.
Ubicación
El proyecto se sitúa en Burgos, en el suroeste de la ciudad, sobre terrenos que quedaron libres tras el desmantelamiento de una antigua estación de ferrocarril. La documentación describe la zona como el principal ámbito de expansión residencial de la ciudad, próxima al casco histórico, y señala que allí se concentran buena parte de los nuevos desarrollos residenciales. Añade que el activo cuenta con acceso rodado directo desde una de las vías principales de la ciudad y con varias paradas de autobús a pocos metros.
Economía
La documentación plantea tres escenarios. El favorable recoge las estimaciones del promotor, contrastadas con un informe de valoración; el moderado incorpora un encarecimiento de la construcción; y el desfavorable combina ese encarecimiento con una rebaja de los precios de venta hasta arrojar un resultado negativo, con pérdida parcial del capital. No disponemos de las cifras de ingresos, costes, equity ni deuda, ni del importe del ticket mínimo. El promotor aporta capital propio a la operación y la sociedad vehículo prevé acudir a financiación bancaria. La documentación indica que parte de las viviendas contaba con reservas dinerarias. El plazo que resulta de nuestro cálculo es de veinticuatro meses.
Garantías y estructura
La operación se articula como una ampliación de capital: los inversores aportan capital a la sociedad vehículo que desarrolla la promoción. Esa sociedad tiene previsto acudir a financiación bancaria mediante un préstamo hipotecario promotor para ejecutar la obra. El promotor asume la gestión integral del proyecto y participa como inversor con capital propio. La plataforma está registrada como PSFP conforme al registro de la CNMV. Sobre la prelación y los avales no tenemos datos.
Situación comercial y salida
La documentación señala que parte de las viviendas ya contaba con reservas dinerarias y que la formalización de los contratos de compraventa se haría en paralelo a la concesión de la licencia de obras. La salida prevista pasa por completar la construcción, entregar las viviendas y liquidar la sociedad vehículo para repartir los beneficios entre los inversores. El plazo que resulta de nuestro cálculo es de veinticuatro meses, y la propia documentación advierte de que en una promoción inmobiliaria los plazos pueden moverse tanto al alza como a la baja.
Ventajas
- Promotor El promotor acumula una trayectoria dilatada en promoción residencial y acredita experiencia en desarrollos similares en el entorno. La documentación subraya además que aporta capital propio al proyecto, lo que alinea su interés con el del inversor. La dimensión de promotor puntúa 6,88, en banda media, con una confianza del 80 %.
- Licencia y preventas La promoción se ubica en lo que la documentación describe como el principal ámbito de expansión residencial de la ciudad, con obra nueva concentrada en la zona. Se han elaborado un estudio de mercado y un informe de valoración para contrastar los precios de venta previstos. La dimensión de mercado puntúa 5,10, en banda media, con una confianza del 80 %.
Desventajas y riesgos
- Rentabilidad La rentabilidad es la dimensión peor situada: subnota 2,00, banda baja y una confianza del 20 %, la más floja del análisis. No tenemos el dato de la rentabilidad anual, y el escenario desfavorable que recoge la documentación contempla un resultado negativo con pérdida parcial del capital aportado.
- Rentabilidad El plazo de veinticuatro meses es un cálculo nuestro a partir de las cifras publicadas, no un dato declarado por la plataforma. La documentación advierte de que los plazos de una promoción pueden moverse tanto al alza como a la baja, y un retraso incide directamente en el retorno anual.
- Promotor En el momento de la documentación la constructora aún no estaba seleccionada y la licencia de obras seguía pendiente de un último informe. La dimensión de promotor, aun siendo la mejor valorada, se queda en banda media con 6,88 y aporta 1,72 de los 2,50 puntos que tiene como máximo.
- Licencia y preventas La propia documentación reconoce el riesgo de retrasos en las ventas o de tener que rebajar precios para captar compradores. La dimensión de mercado puntúa 5,10, en banda media, y aporta 1,02 de los 2,00 puntos que tiene como máximo.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: faltan el rango de garantía, el LTV de la primera disposición y el LTV sobre edificio terminado. Esa ausencia deja de aportar 2,77 puntos de los 3,00 que la dimensión tiene como máximo, la mayor pérdida del análisis. No afirmamos de quién es esa ausencia.
Conclusión
La nota se queda en 3,46 sobre diez, con una confianza del 41 %, por debajo del umbral de confianza del 60 %. Lo mejor valorado es el promotor, en banda media; lo peor, la rentabilidad, en banda baja y con muy poca confianza; y las garantías son una incógnita que resta 2,77 puntos. El proyecto figura como cerrado y reembolsado.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.