Análisis y valoración del proyecto Valladolid | Proyecto Laderas de Parquesol de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,16 /10 confianza global: 78 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Calle Ciudad de la Habana, 143E, Valladolid, Castilla y LeónModalidad Equity / plusvalíaImporte 850 000 €Plazo 32 mesesRentabilidad anual 13,61 %
Proyecto Urbanitae en Valladolid, Castilla y León
Promoción residencial de obra nueva en Valladolid con 28 viviendas: 6 unifamiliares de 4 dormitorios y 22 plurifamiliares de 2 y 3 dormitorios, todas con plaza de garaje y trastero. La operación se estructura mediante ampliación de capital en la sociedad vehículo, con una aportación de 850.000 euros de los inversores de Urbanitae y licencia de obras concedida en mayo de 2022.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,79 con datos, en parte pesa el 25 % de la fórmula; aporta 2,20 de los 2,50 puntos que podría aportar
- Garantías 3,63 con datos, en parte pesa el 30 % de la fórmula; aporta 1,09 de los 3,00 puntos que podría aportar
- Promotor 5,65 con datos, en parte pesa el 25 % de la fórmula; aporta 1,41 de los 2,50 puntos que podría aportar
- Licencia y preventas 7,30 con datos, en parte pesa el 20 % de la fórmula; aporta 1,46 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Ciudad de la Habana, 143E, Valladolid, Castilla y León
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 850 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 13,61 %
- Plazo
- 32 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 28 viviendas
- Valor objetivo de ventas
- 9 147 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- CAVIDEL
- Capital propio del promotor
- 25,00 %
- Viviendas entregadas
- 2 000 viviendas
- Años de experiencia
- 60 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 8 457 870 €
- Margen de seguridad de la venta
- 7,53 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 36,00 %
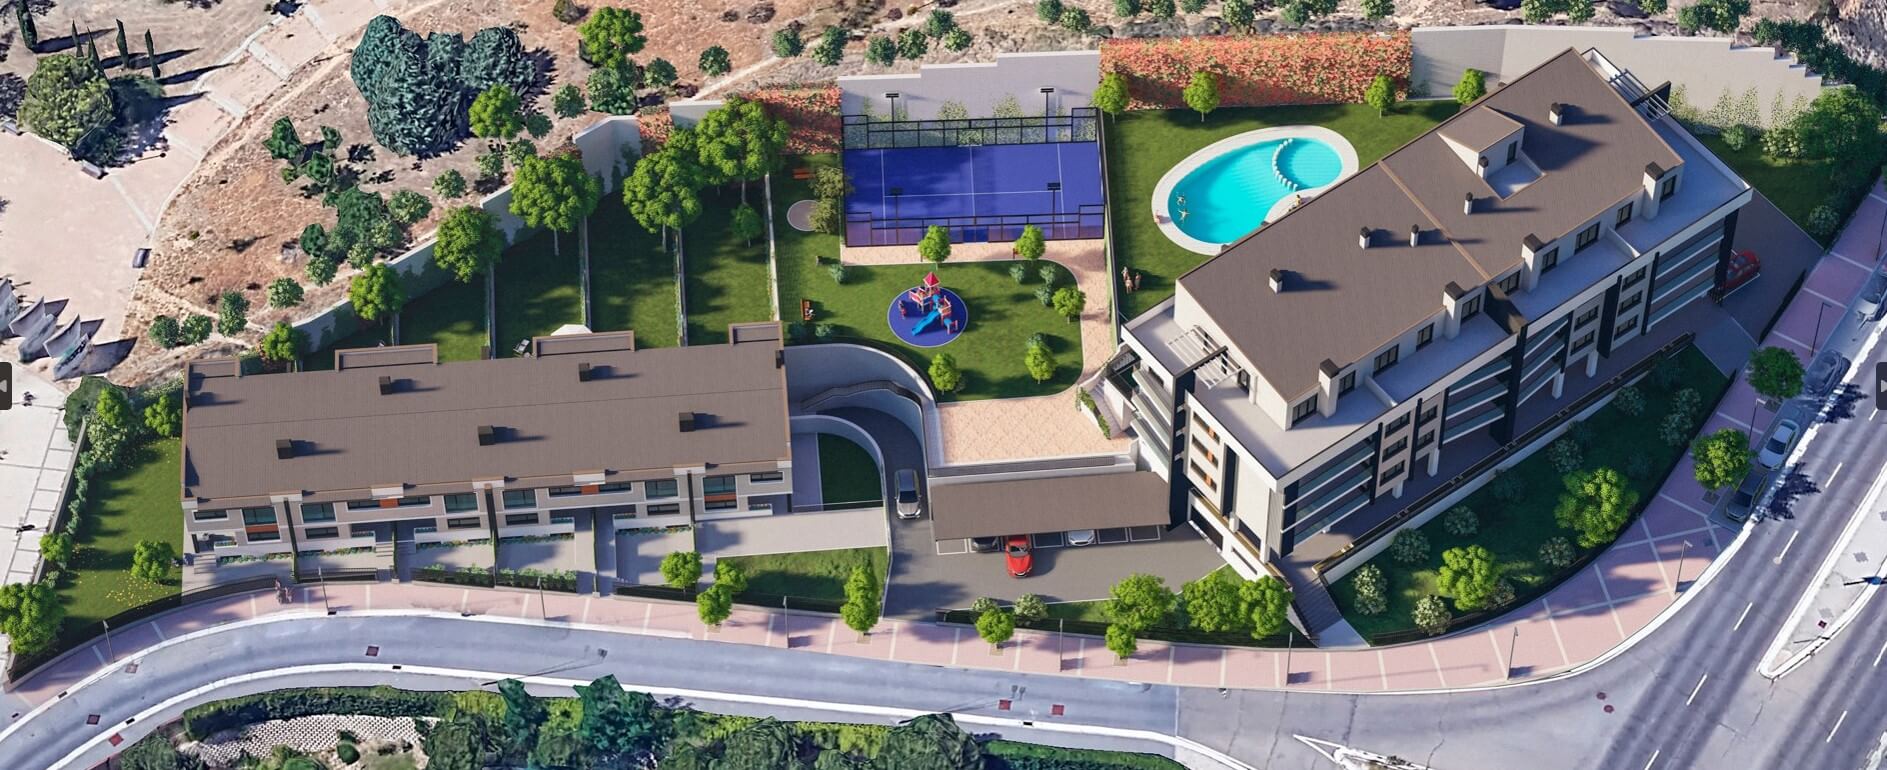 Imagen: Urbanitae
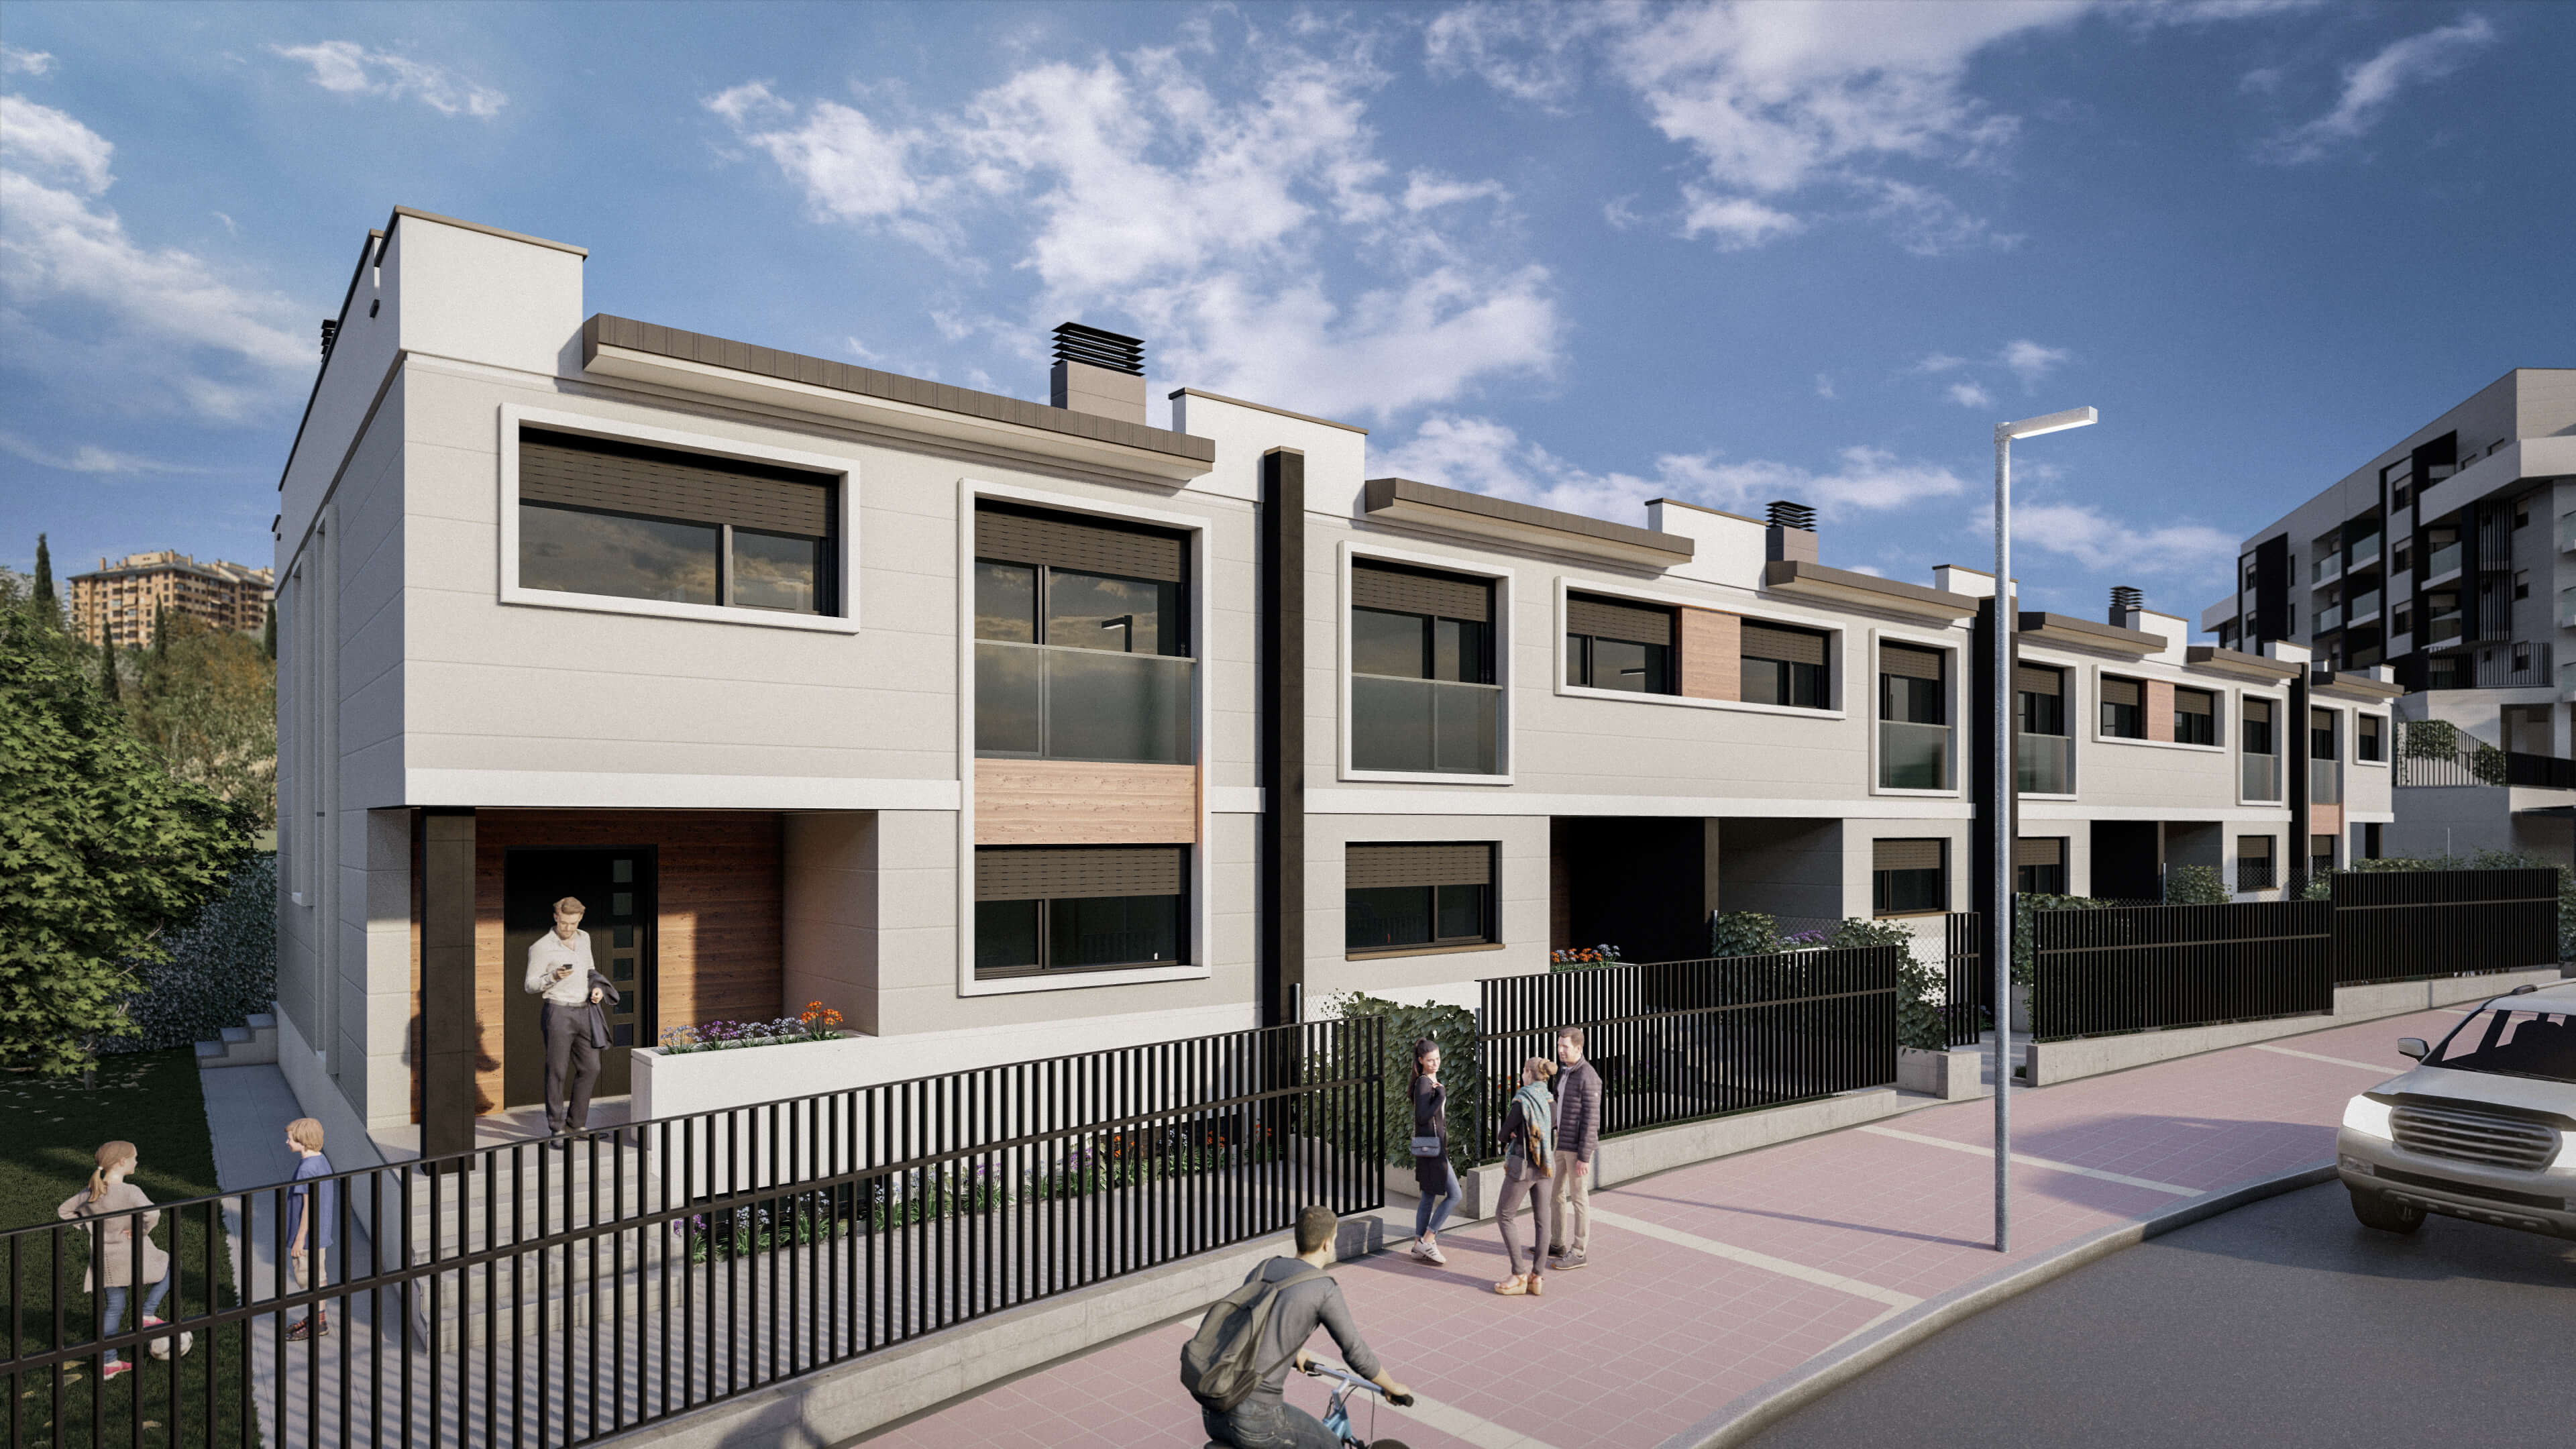 Imagen: Urbanitae
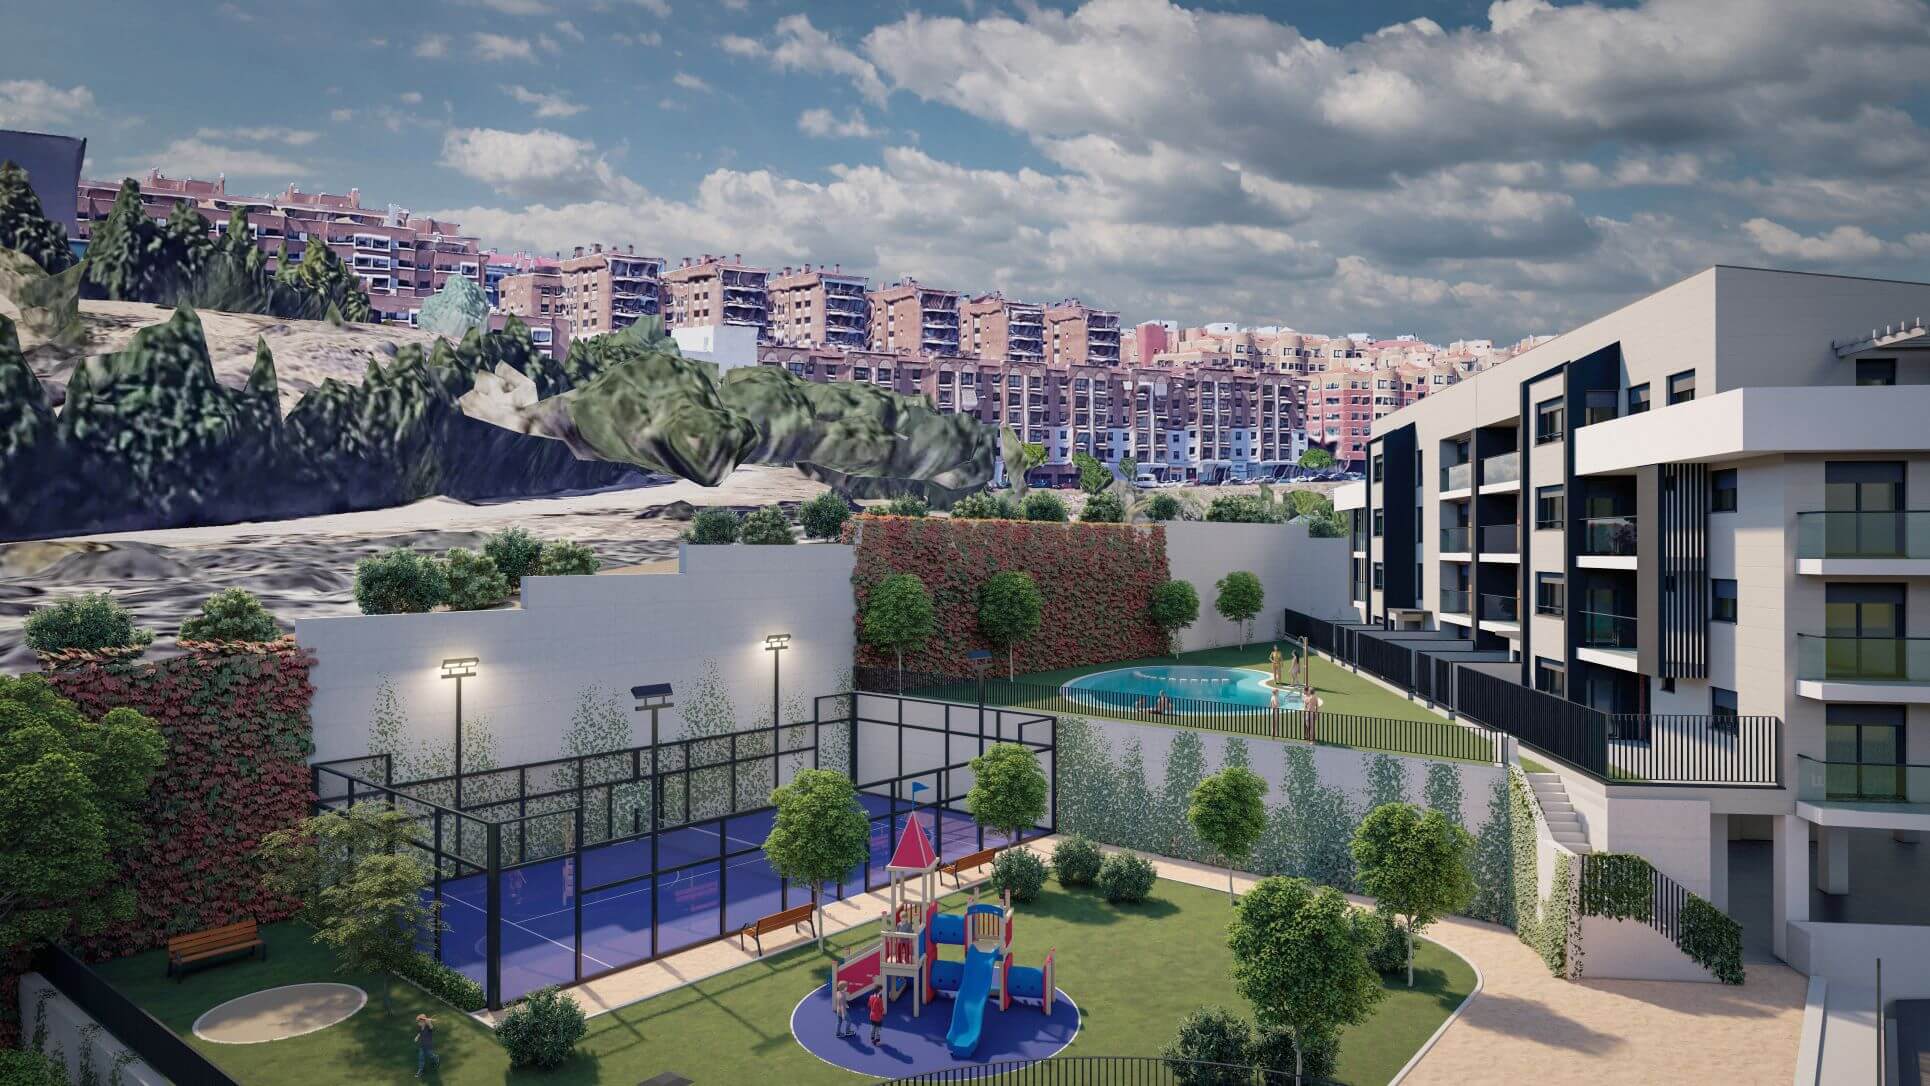 Imagen: Urbanitae
 Imagen: Urbanitae
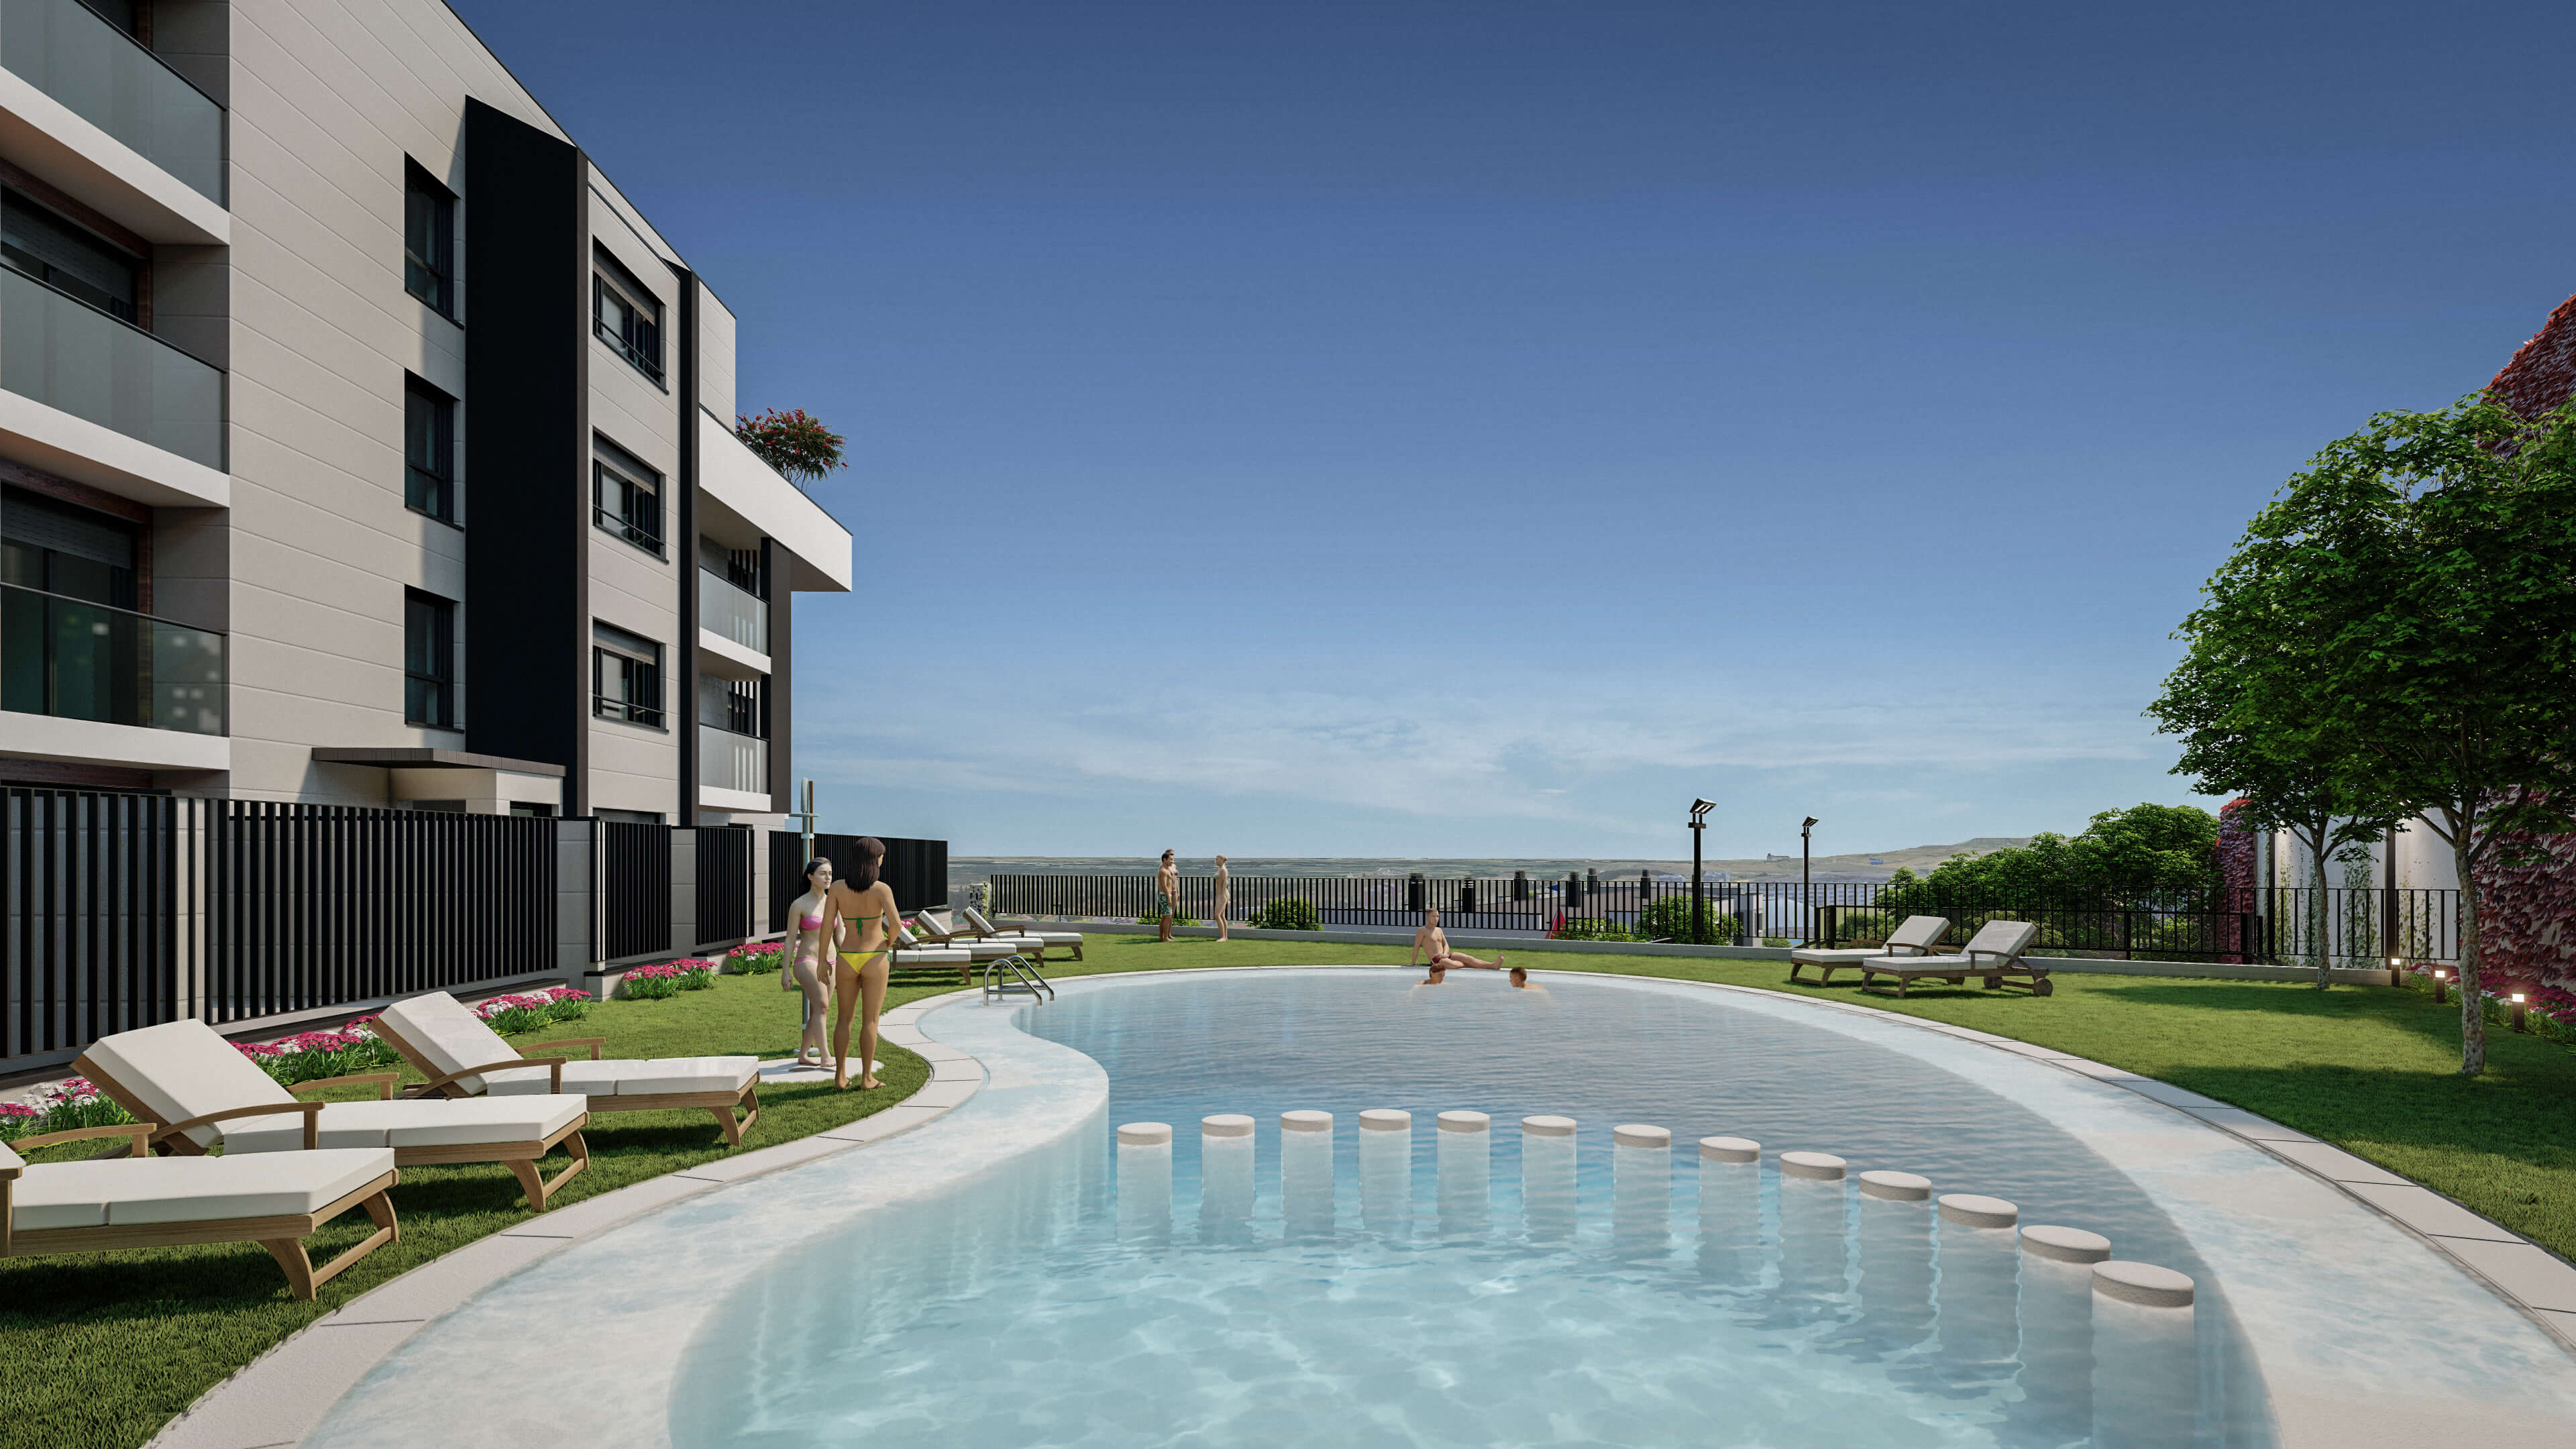 Imagen: Urbanitae
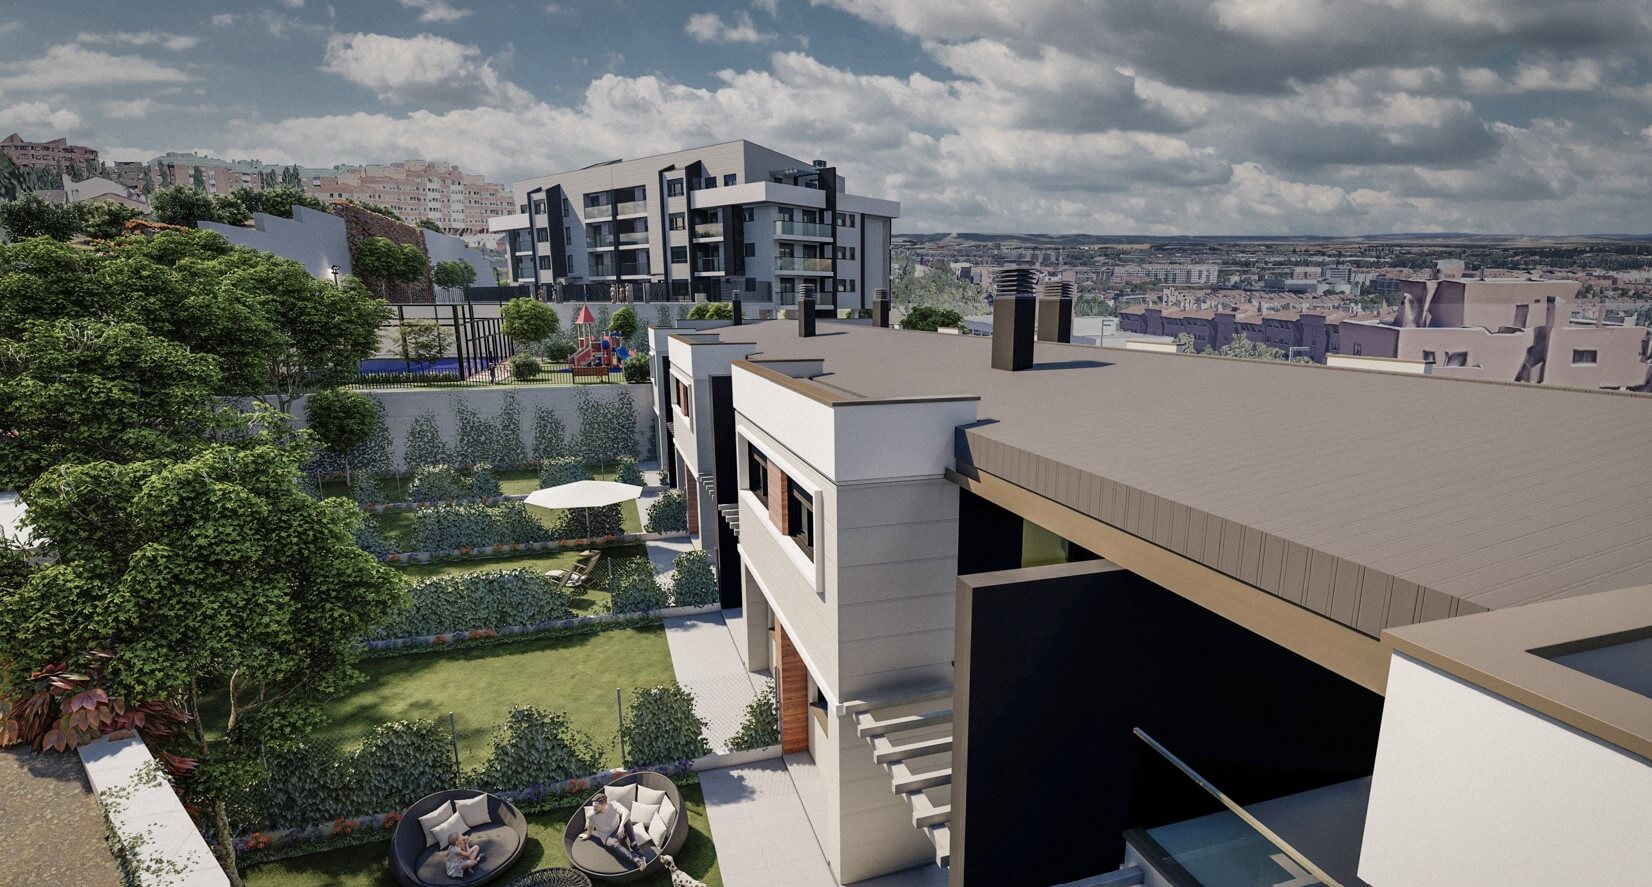 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
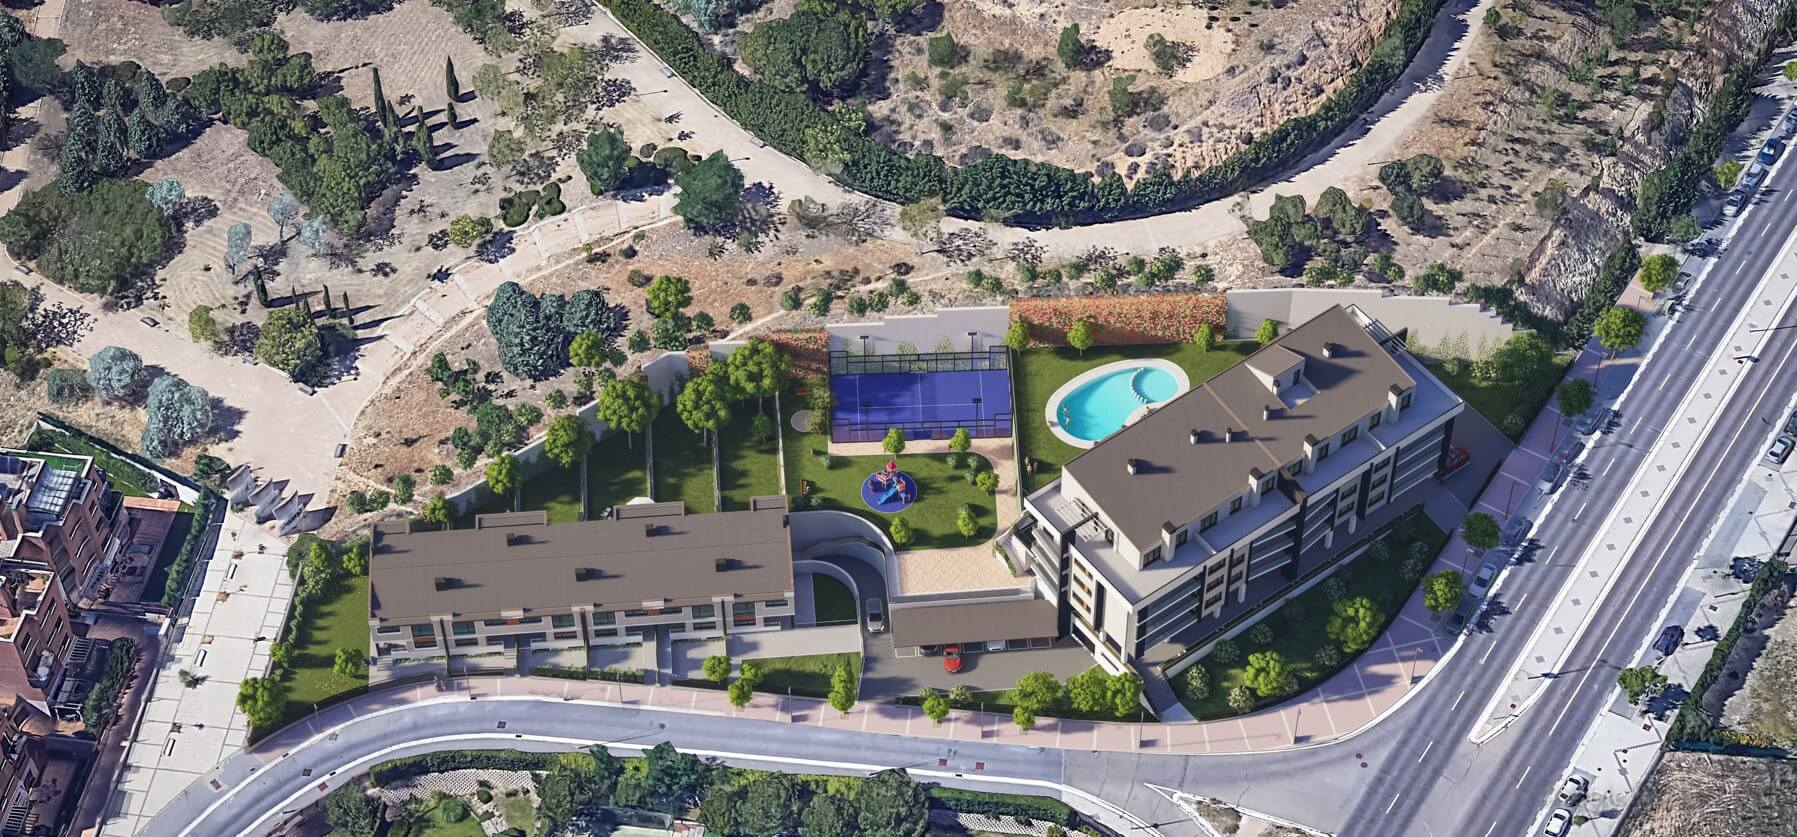 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Valladolid (Valladolid), código INE 47186, identificado a partir de la ubicación que publica la plataforma («Calle Ciudad de la Habana, 143E, Valladolid, Castilla y León»).
- Población
- 302 614 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 16 356 € al año renta de 2023 El 74 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 1 947 €/m² segundo trimestre de 2026; 819 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 14 055 personas septiembre de 2026 4,6 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,73 (fórmula 1.0.0). La nota de hoy es 6,16. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Operación de equity con estrategia de plusvalía sobre una promoción residencial de obra nueva en Valladolid, con viviendas unifamiliares y plurifamiliares. El inversor entra como socio: su aportación se destina a una ampliación de capital de la sociedad vehículo que desarrolla el proyecto, no a deuda. El promotor gestiona la promoción, construye a través de su propia constructora y participa con capital propio junto a otro socio. La sociedad vehículo tiene previsto acudir además a un préstamo hipotecario promotor para financiar la obra. La plataforma que publica el proyecto está registrada como PSFP; ese extremo no procede de una declaración suya, sino de una comprobación contra el registro de la CNMV. El plazo que resulta de las cifras publicadas es de 32 meses, calculado por nosotros.
Ubicación
La promoción se sitúa en Valladolid. La documentación la ubica en una zona de expansión residencial, con todo tipo de servicios y opciones de ocio, y describe la ciudad como una de las principales de su comunidad autónoma, sede de las instituciones autonómicas y bien conectada con el resto de la región por una extensa red de autovías. No contamos con cifras de precios de la zona, de demanda ni de absorción que podamos usar. La lectura de mercado se apoya en el estudio y el informe de valoración que la documentación menciona, no en datos de entorno que hayamos podido contrastar.
Economía
La documentación publica tres escenarios. El favorable recoge las estimaciones de ingresos y costes del promotor, contrastadas con un informe de valoración; el moderado aplica una rebaja de los precios de venta; y el desfavorable combina un encarecimiento de la construcción con otra rebaja de precios hasta dar pérdidas y una pérdida parcial del capital aportado. Los importes concretos de ingresos, costes, equity y deuda no están entre los datos disponibles, así que no podemos reproducirlos. La aportación del inversor va a capital de la sociedad vehículo, que además prevé financiación bancaria. En comercialización, la documentación declara reservas sobre una parte de las viviendas, más que en el momento de grabar el vídeo del proyecto.
Garantías y estructura
La operación se articula como una ampliación de capital: el inversor pasa a ser socio de la sociedad vehículo que desarrolla la promoción, no acreedor. La documentación no describe avales ni garantías sobre esa aportación. La sociedad vehículo tiene previsto contratar un préstamo hipotecario promotor para financiar la obra, de forma que la posición del inversor queda por detrás de esa deuda en el orden de cobro. El suelo está en propiedad del promotor, libre de cargas, y con la licencia de obras ya concedida. La construcción la ejecuta la constructora del propio promotor, con un presupuesto que, según la documentación, no se espera que varíe.
Situación comercial y salida
La documentación declara reservas dinerarias sobre una parte de las viviendas de la promoción, más unidades que en el momento de grabar el vídeo del proyecto. El dinero vuelve al inversor por la vía de la venta de las viviendas y la posterior liquidación de la sociedad vehículo, con reparto de los beneficios. El calendario publicado encadena la ampliación de capital, la obtención del préstamo promotor y el inicio de la obra, el fin de la construcción con entrega de las viviendas y, después, la liquidación de la sociedad. El plazo que resulta de las cifras publicadas es de 32 meses, calculado por nosotros. La propia documentación advierte de que en una promoción inmobiliaria los plazos pueden moverse tanto al alza como a la baja.
Ventajas
- Licencia y preventas La dimensión de mercado es la mejor situada: subnota 7,3 sobre 10, banda alta y una confianza del 80 %, la única por encima del umbral del 60 % que la nota exige. Aporta 1,46 de los 2,0 puntos posibles.
- Licencia y preventas La documentación respalda esa lectura con un estudio de mercado y un informe de valoración de una sociedad tasadora inscrita en el registro oficial de entidades especializadas en tasación, además de la experiencia del promotor en promociones similares en el entorno.
- Promotor El promotor aporta 1,62 de los 2,50 puntos posibles, con una subnota de 6,5 sobre 10 en banda media. La documentación destaca que aporta capital propio, que el suelo es suyo y está libre de cargas con la licencia de obras ya concedida, y que ya ha trabajado antes con la plataforma.
Desventajas y riesgos
- Rentabilidad La rentabilidad es la dimensión peor parada: subnota 1,68 sobre 10, banda baja y una confianza del 20 %. Aporta 0,42 de los 2,50 puntos posibles y deja 2,08 puntos sin sumar.
- Rentabilidad No tenemos el dato de rentabilidad anual del proyecto, y la documentación recuerda que el criterio del supervisor impide a las plataformas comunicar la rentabilidad estimada en proyectos de equity. Los escenarios publicados contemplan rebajas de precios y encarecimientos de obra que pueden llevar a pérdidas.
- Rentabilidad La propia documentación enumera riesgos: retrasos en las preventas y en la obtención del préstamo hipotecario promotor, desvíos en los costes de construcción, retrasos en las ventas con necesidad de rebajar precios y negativa del banco a subrogar el préstamo a algunos compradores.
- Promotor La confianza en la dimensión de promotor es del 40 %, por debajo del umbral del 60 % que la nota considera suficiente, y deja 0,88 puntos sin aportar. Lo que sabemos del promotor procede de lo que la plataforma declara y de la documentación del proyecto.
- Licencia y preventas La dimensión de mercado, aun siendo la mejor situada, deja 0,54 puntos sin aportar sobre su máximo y su confianza es del 80 %, no total.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni el LTV de la primera disposición, ni el LTV sobre edificio terminado, ni el rango de garantía. Por eso la dimensión queda sin subnota y deja de aportar 2,77 puntos sobre los 3,0 posibles. Que falte este dato no significa que el proyecto carezca de garantías ni que sean malas: es una incógnita, y no afirmamos de quién es la ausencia.
Conclusión
La nota se queda en 3,73 sobre 10 con una confianza del 31 %, muy por debajo del umbral del 60 % que la propia escala exige para dar por suficiente lo que se sabe. Lo que sostiene el resultado es el mercado, en banda alta y con una confianza del 80 %; lo que lo frena es una rentabilidad en banda baja y, sobre todo, una dimensión de garantías sin ningún dato, que deja 2,77 puntos sin aportar. Es una operación de equity en la que el inversor entra como socio, por detrás de la deuda bancaria prevista, y con una parte relevante de la información sin cubrir.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.