Análisis y valoración del proyecto Córdoba | Proyecto Huerta de Santa Isabel de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 4,77 /10 confianza global: 80 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Huerta de Santa Isabel, Córdoba, AndalucíaModalidad Equity / plusvalíaImporte 2 000 000 €Plazo 38 mesesRentabilidad anual 15,25 %
Proyecto Urbanitae en Córdoba, Andalucía
Promoción residencial de obra nueva de 70 viviendas de 2, 3 y 4 dormitorios en Huerta de Santa Isabel, Córdoba, con 105 plazas de garaje y 70 trasteros. La operación se estructura mediante ampliación de capital en la sociedad vehículo, con una aportación de 2.000.000 euros por los inversores de Urbanitae y el promotor aportando en torno al 10% del capital total.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,91 con datos, en parte pesa el 25 % de la fórmula; aporta 2,23 de los 2,50 puntos que podría aportar
- Garantías 3,73 con datos, en parte pesa el 30 % de la fórmula; aporta 1,12 de los 3,00 puntos que podría aportar
- Promotor 4,10 con datos, en parte pesa el 25 % de la fórmula; aporta 1,02 de los 2,50 puntos que podría aportar
- Licencia y preventas 2,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,40 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Huerta de Santa Isabel, Córdoba, Andalucía
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 2 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 15,25 %
- Plazo
- 38 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 70 viviendas
- Valor objetivo de ventas
- 17 205 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- Gestilar
- Proyectos previos del promotor
- 2 proyectos
- Capital propio del promotor
- 10,00 %
- Viviendas entregadas
- 2 000 viviendas
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 15 302 784 €
- Margen de seguridad de la venta
- 11,05 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
 Imagen: Urbanitae
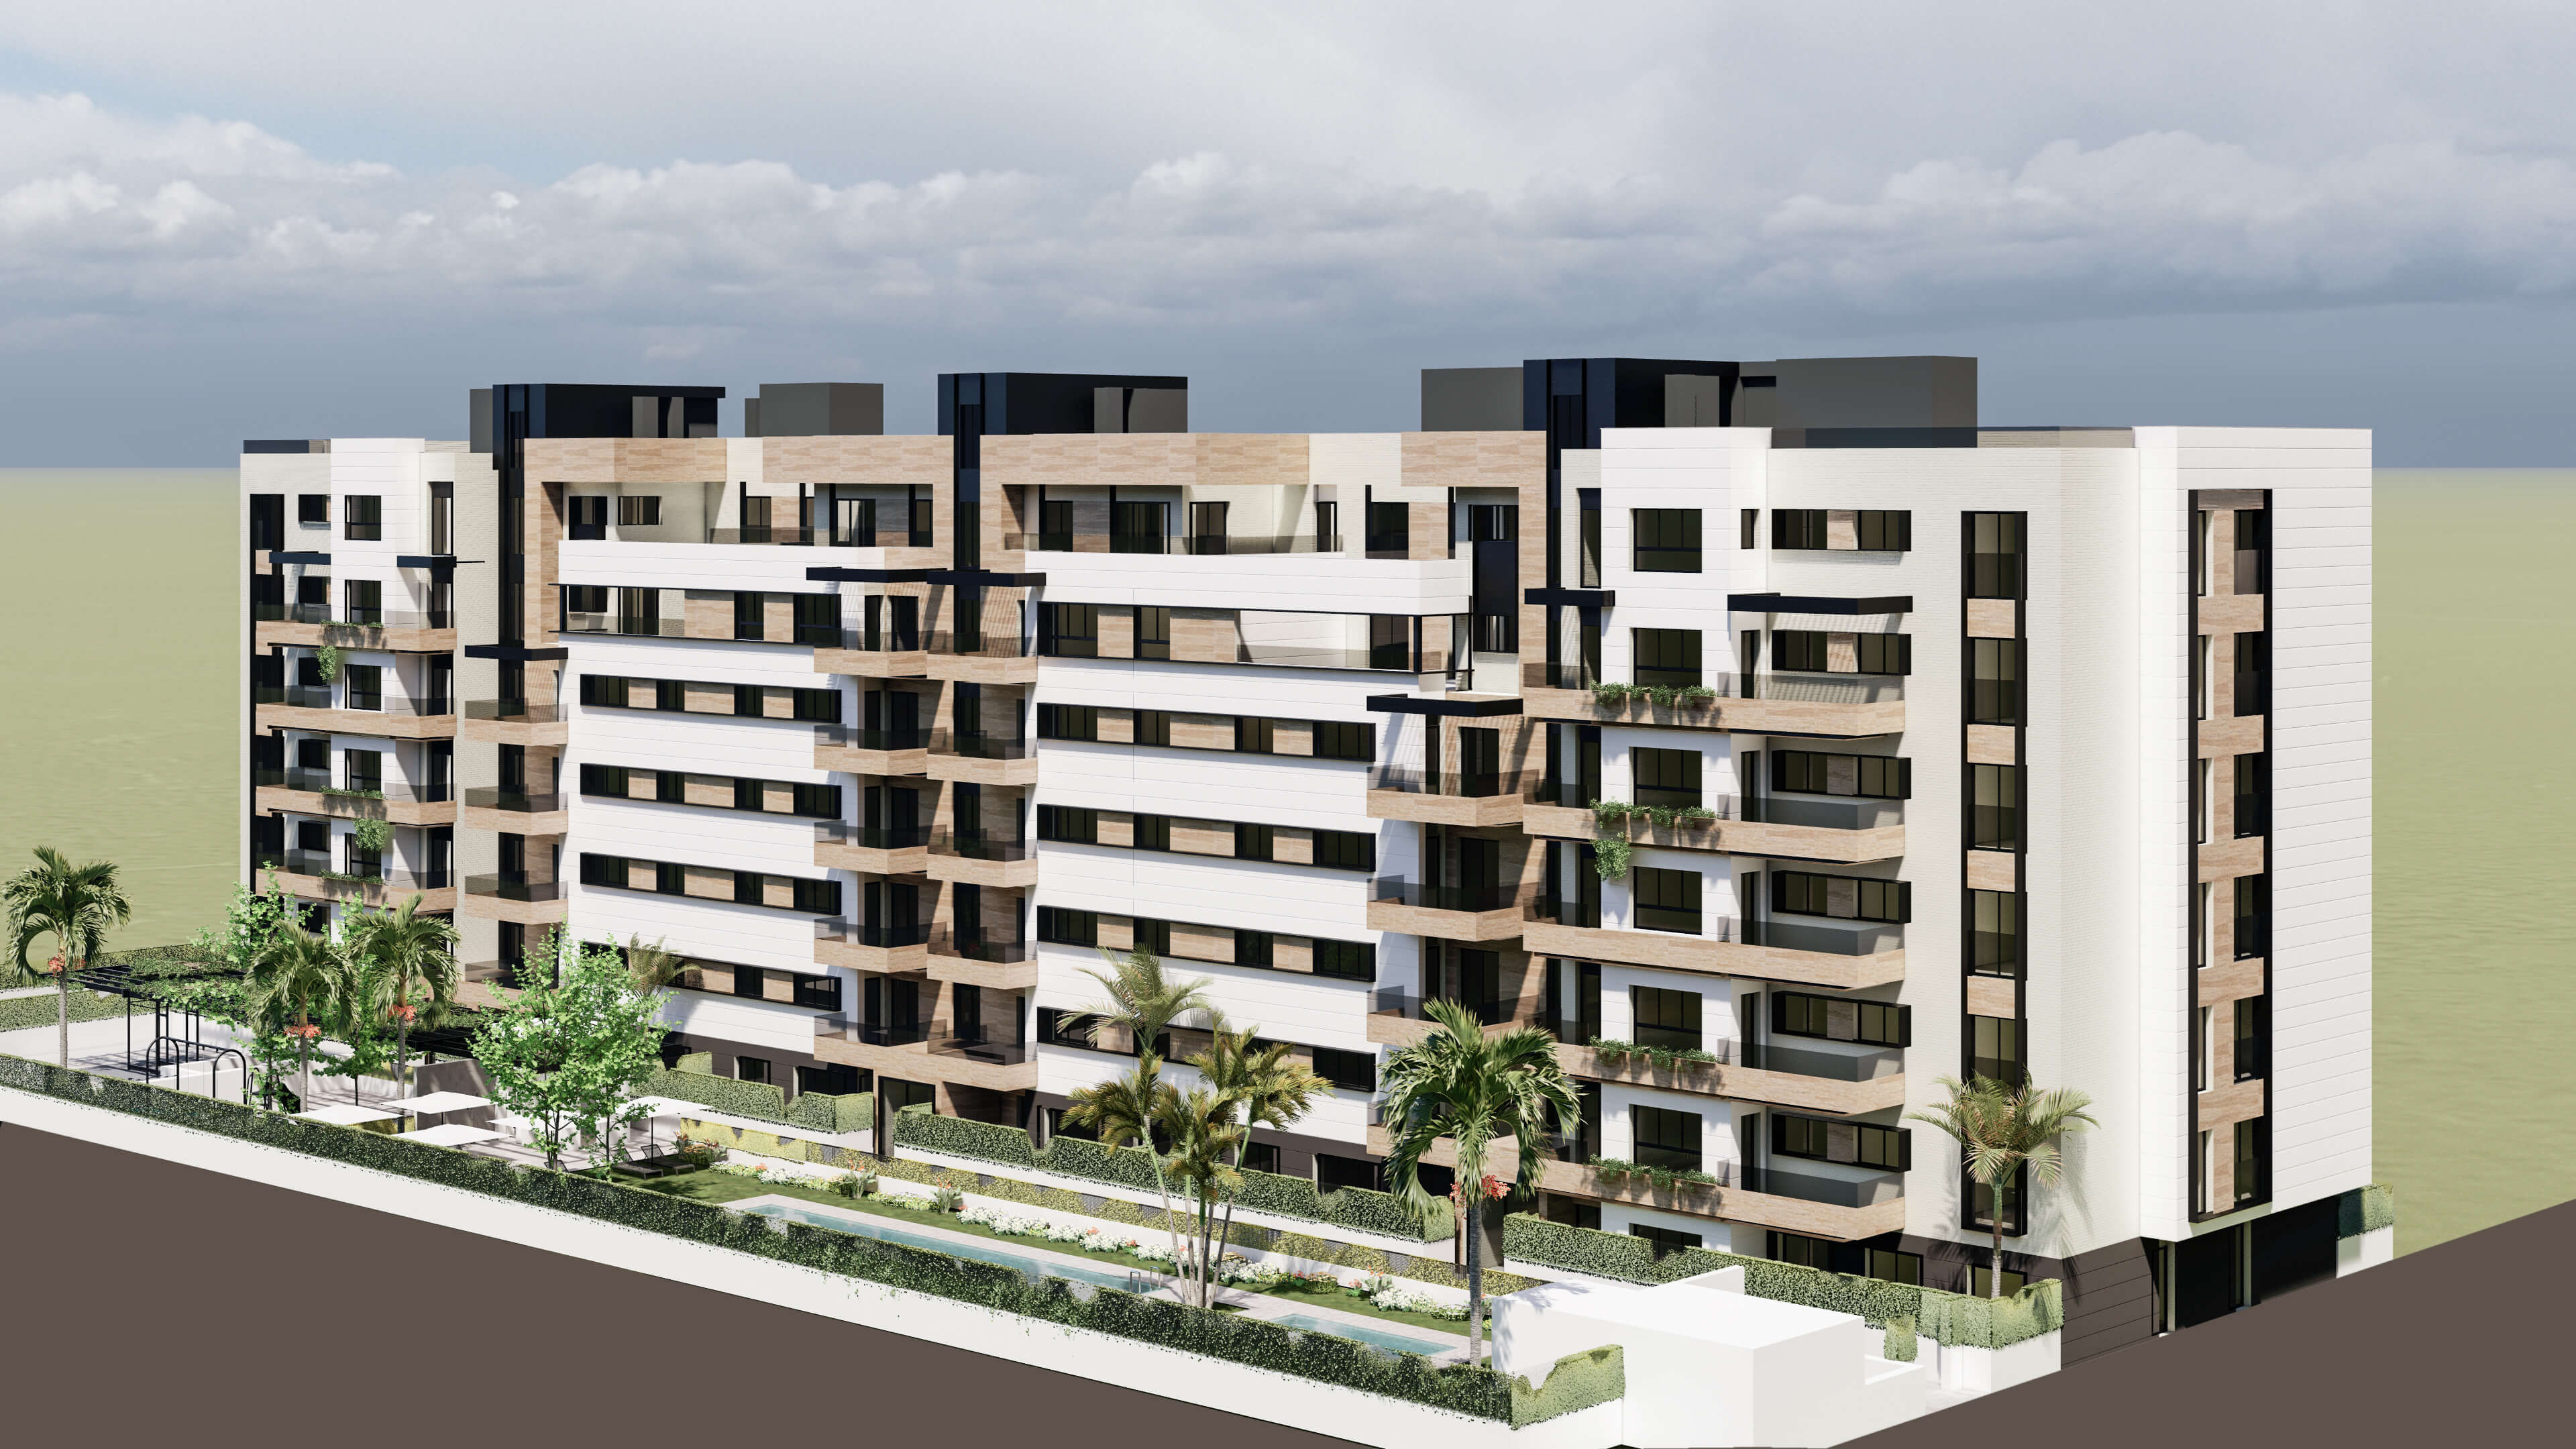 Imagen: Urbanitae
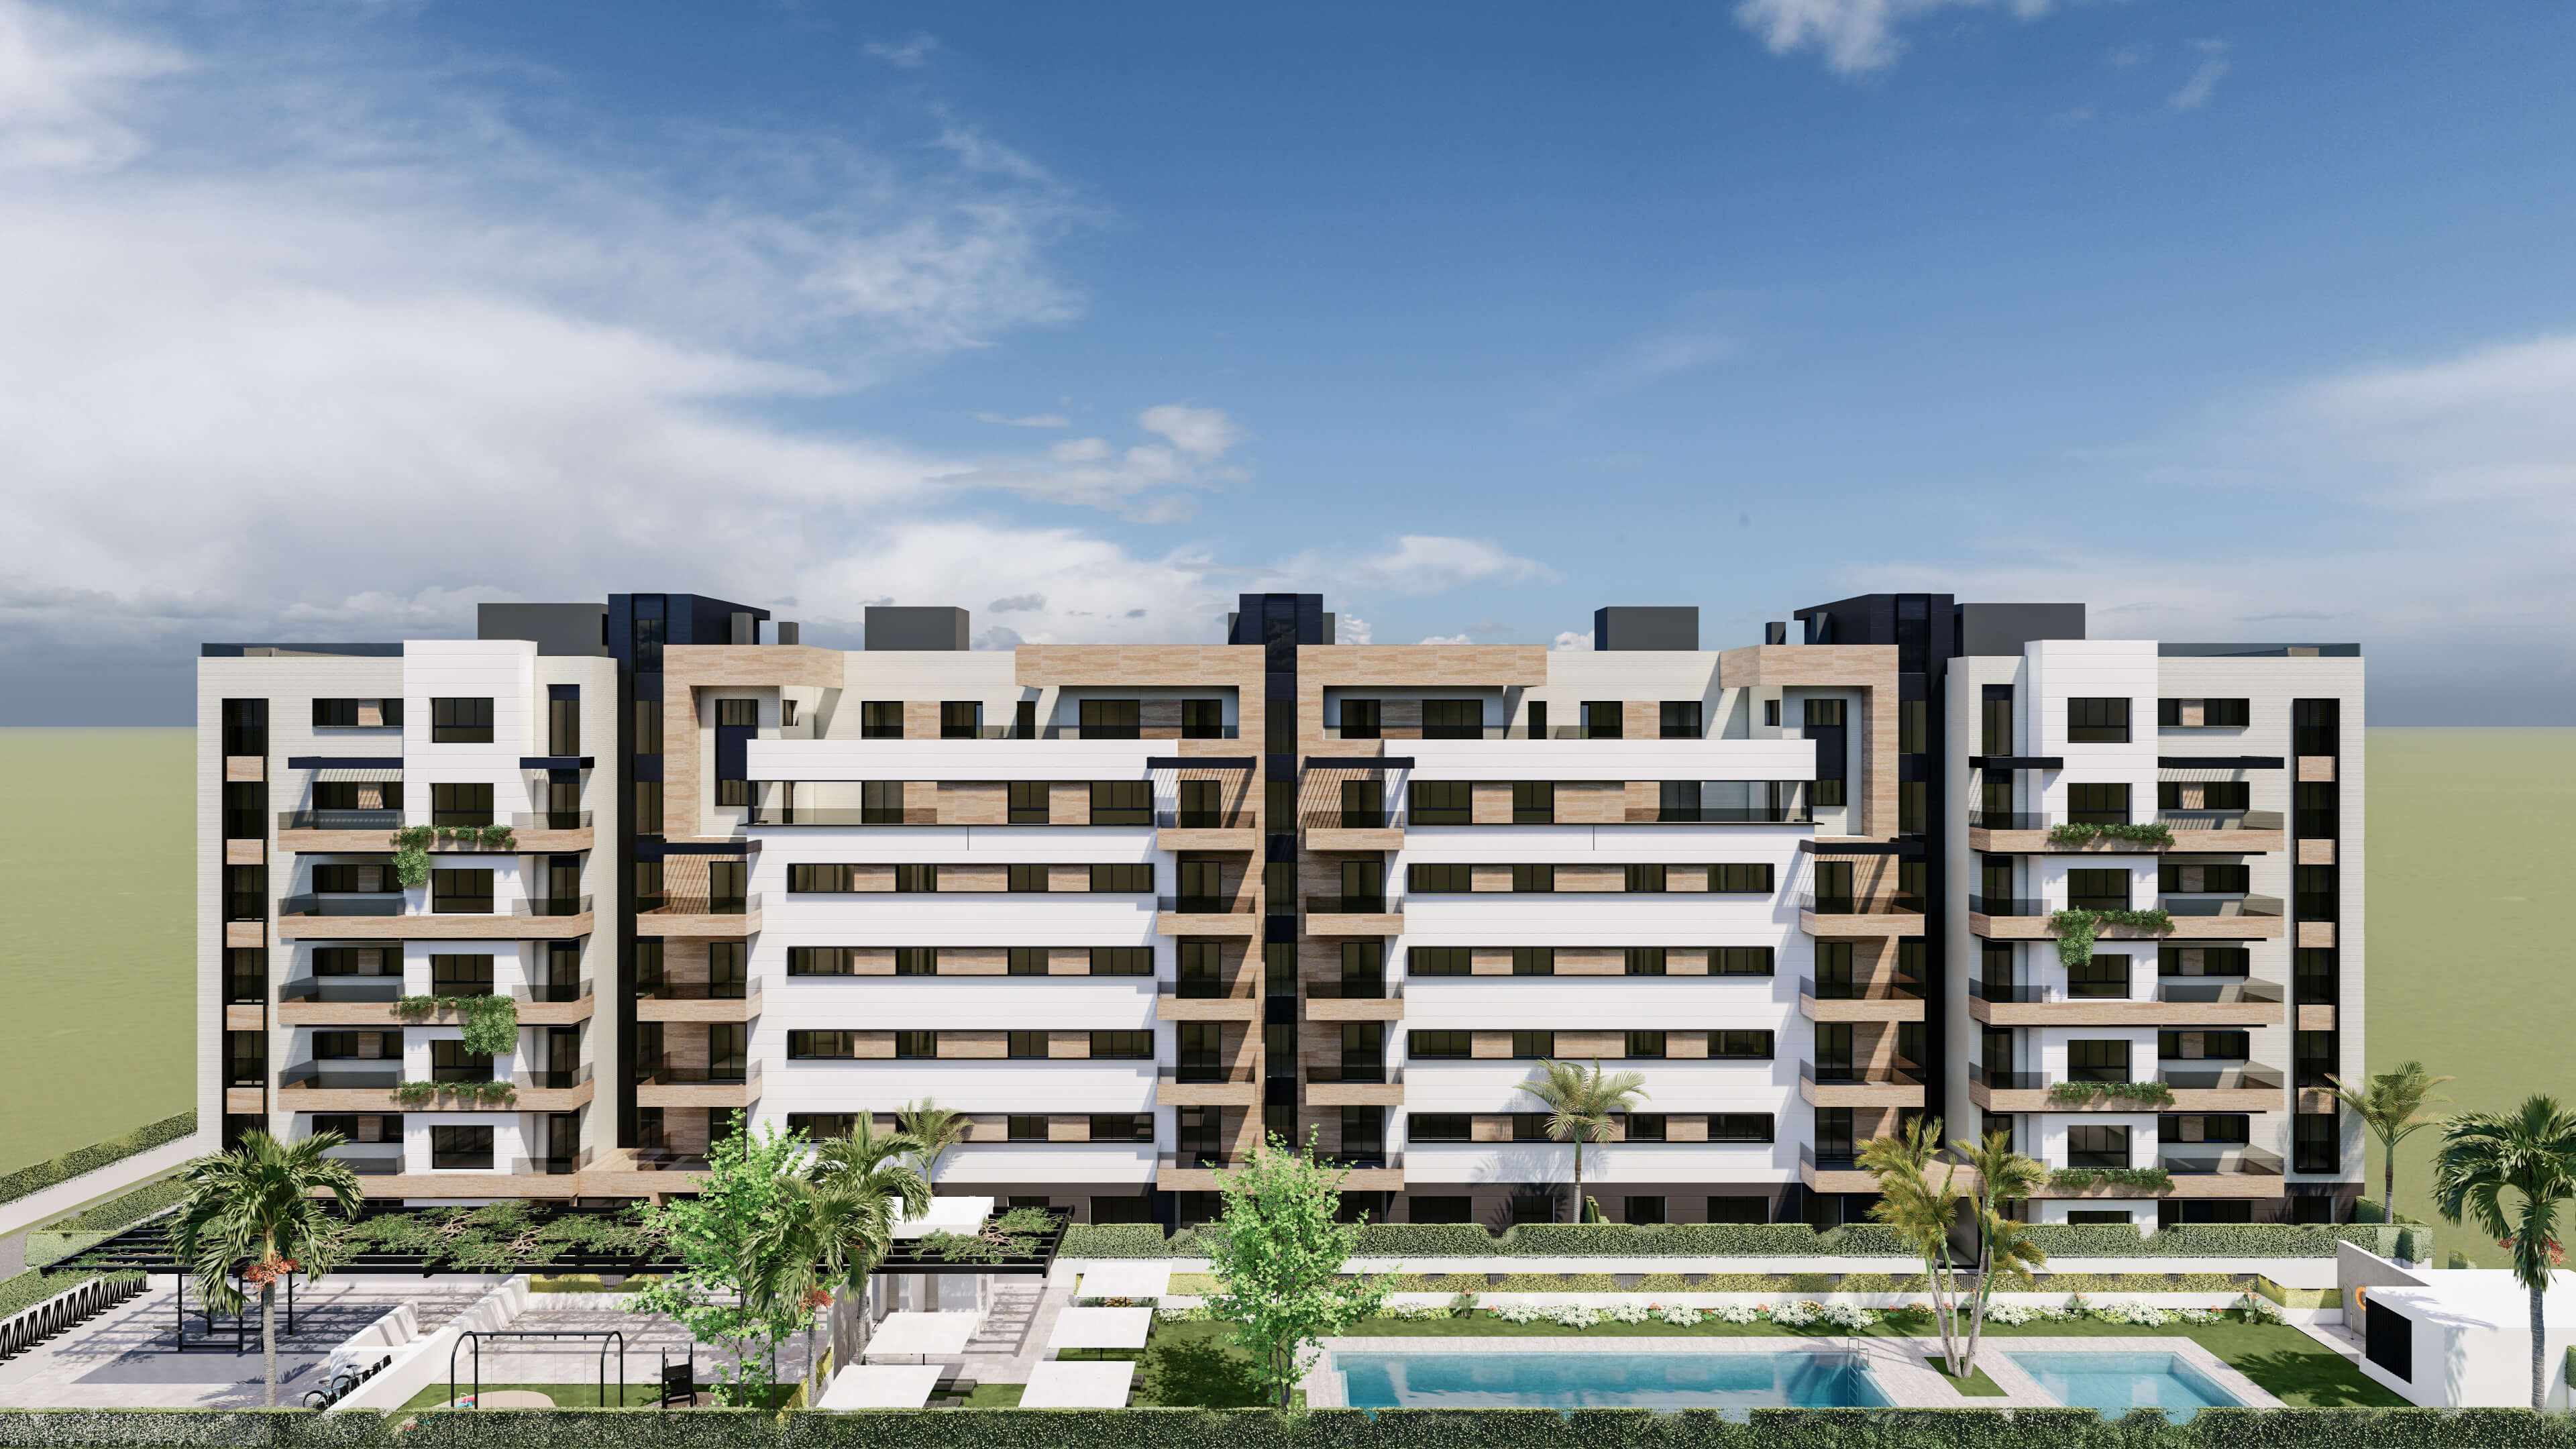 Imagen: Urbanitae
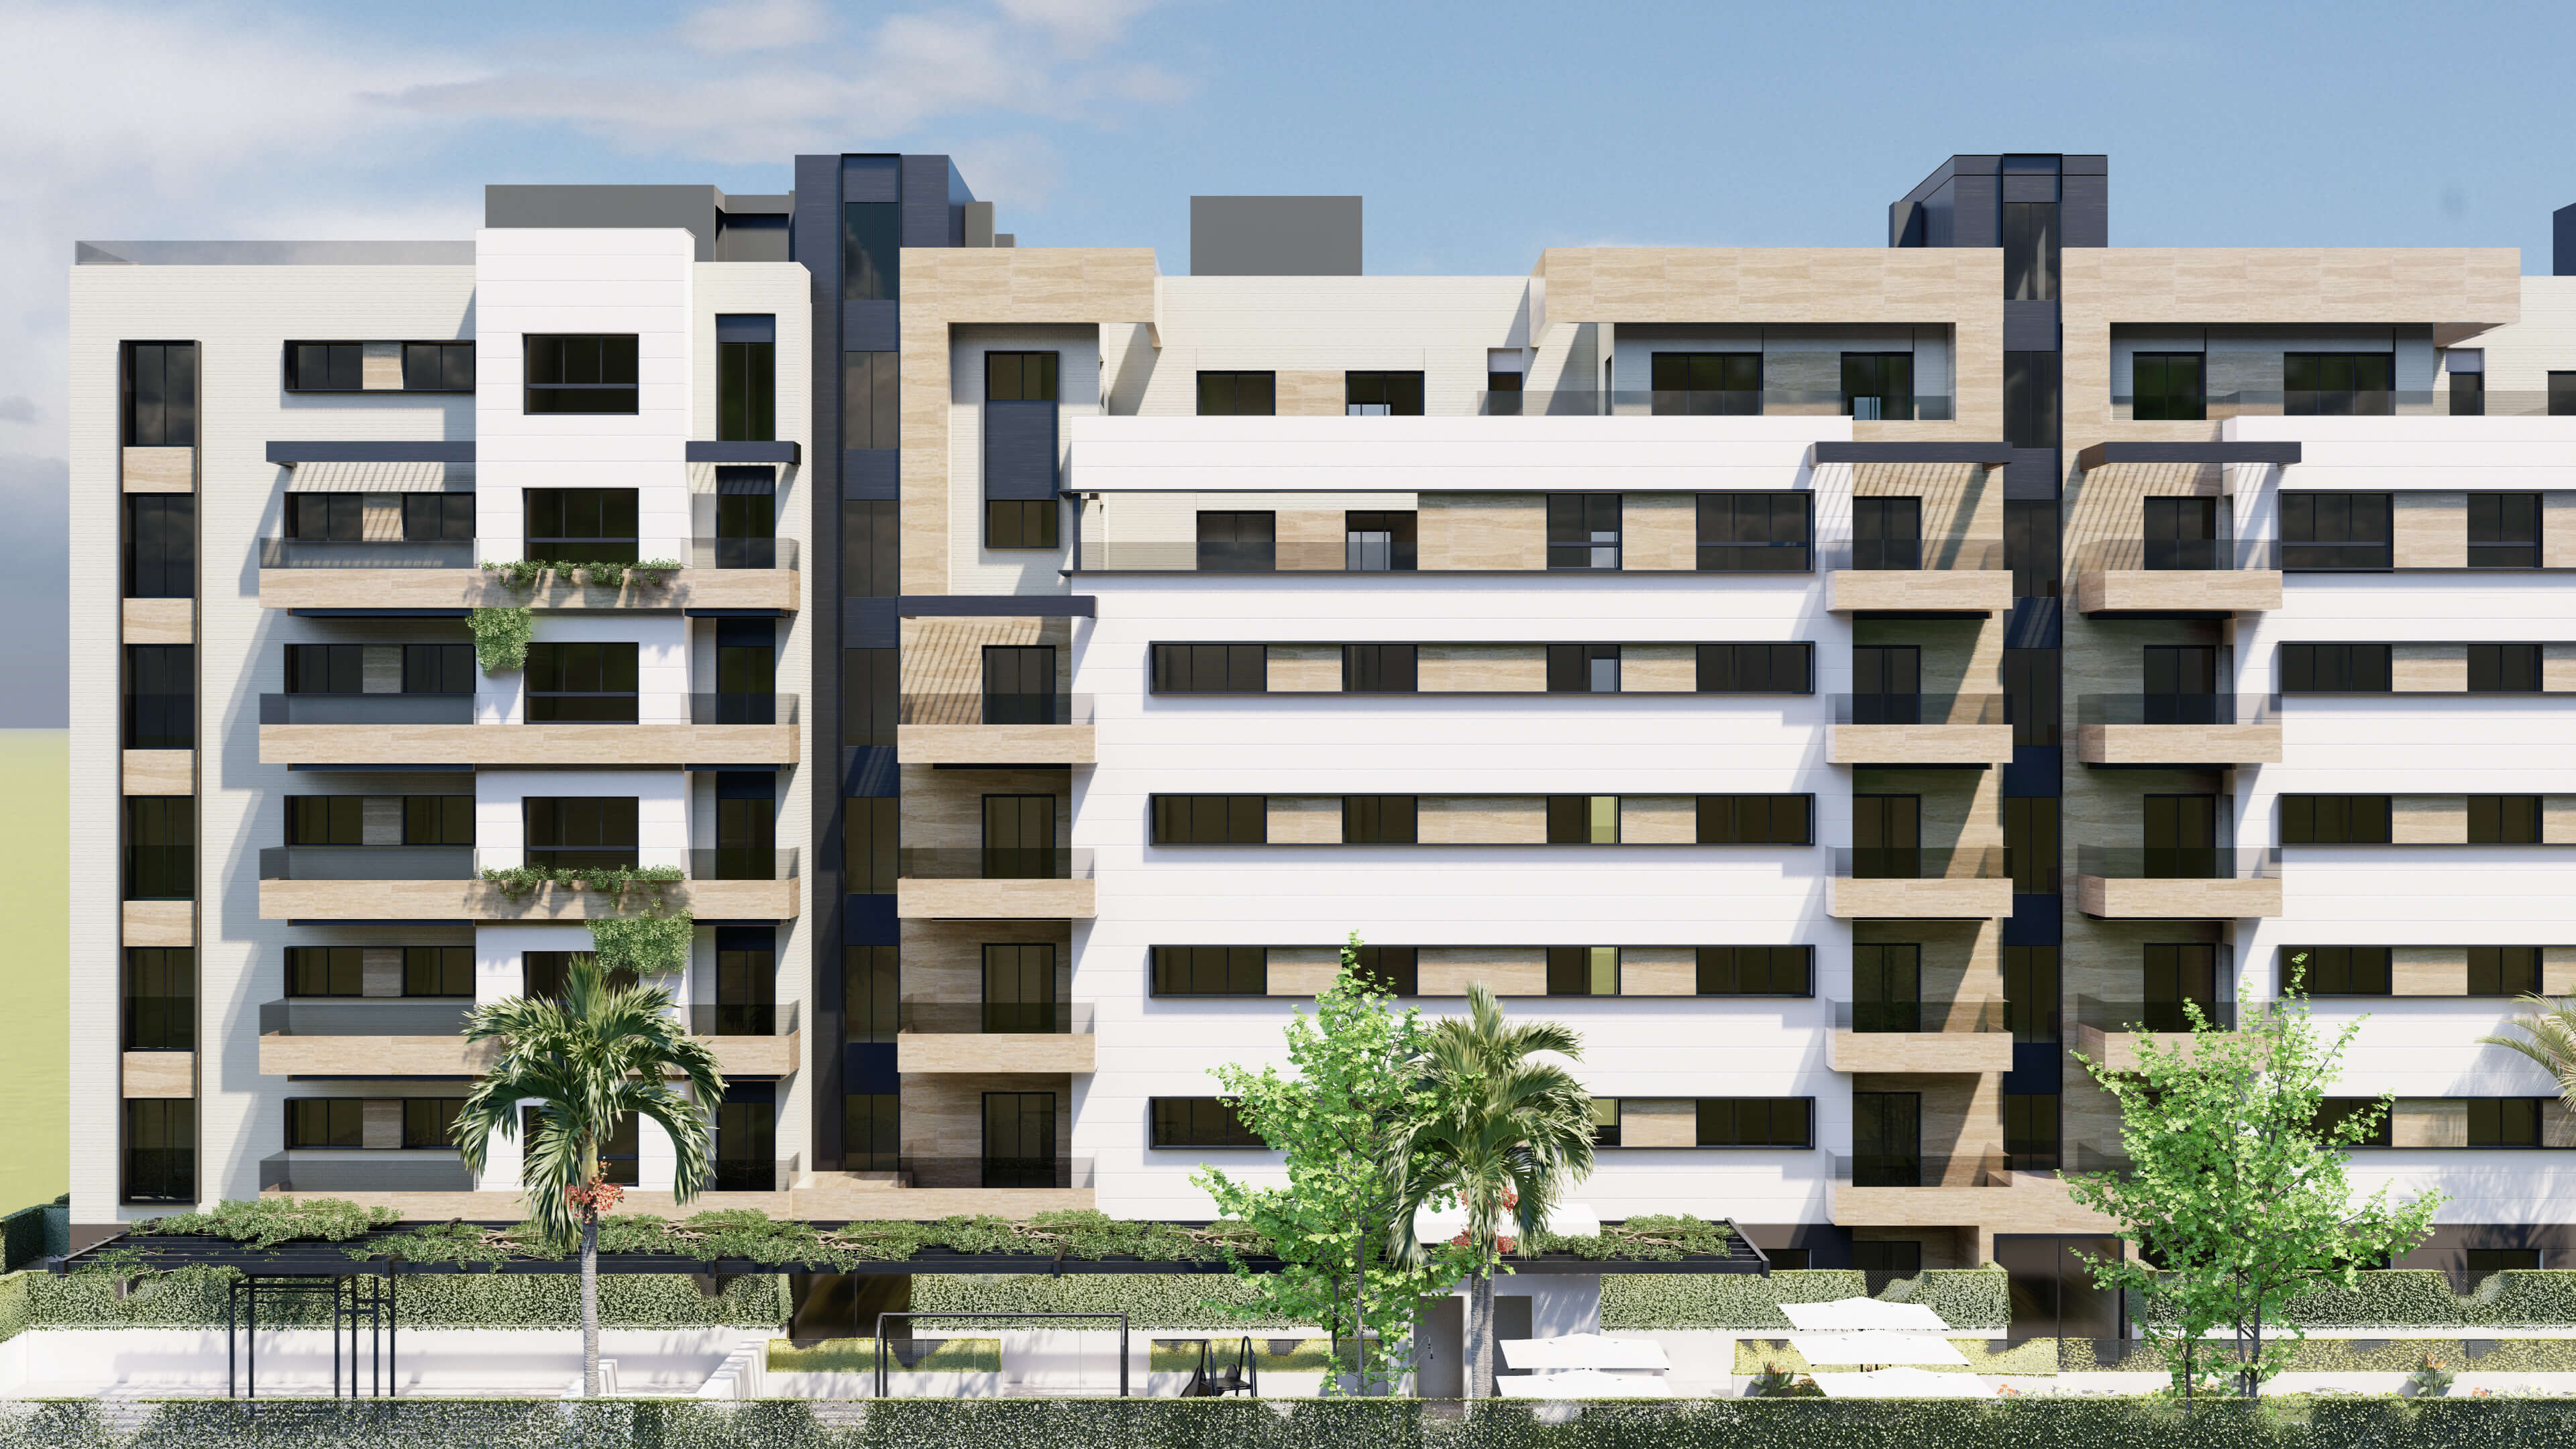 Imagen: Urbanitae
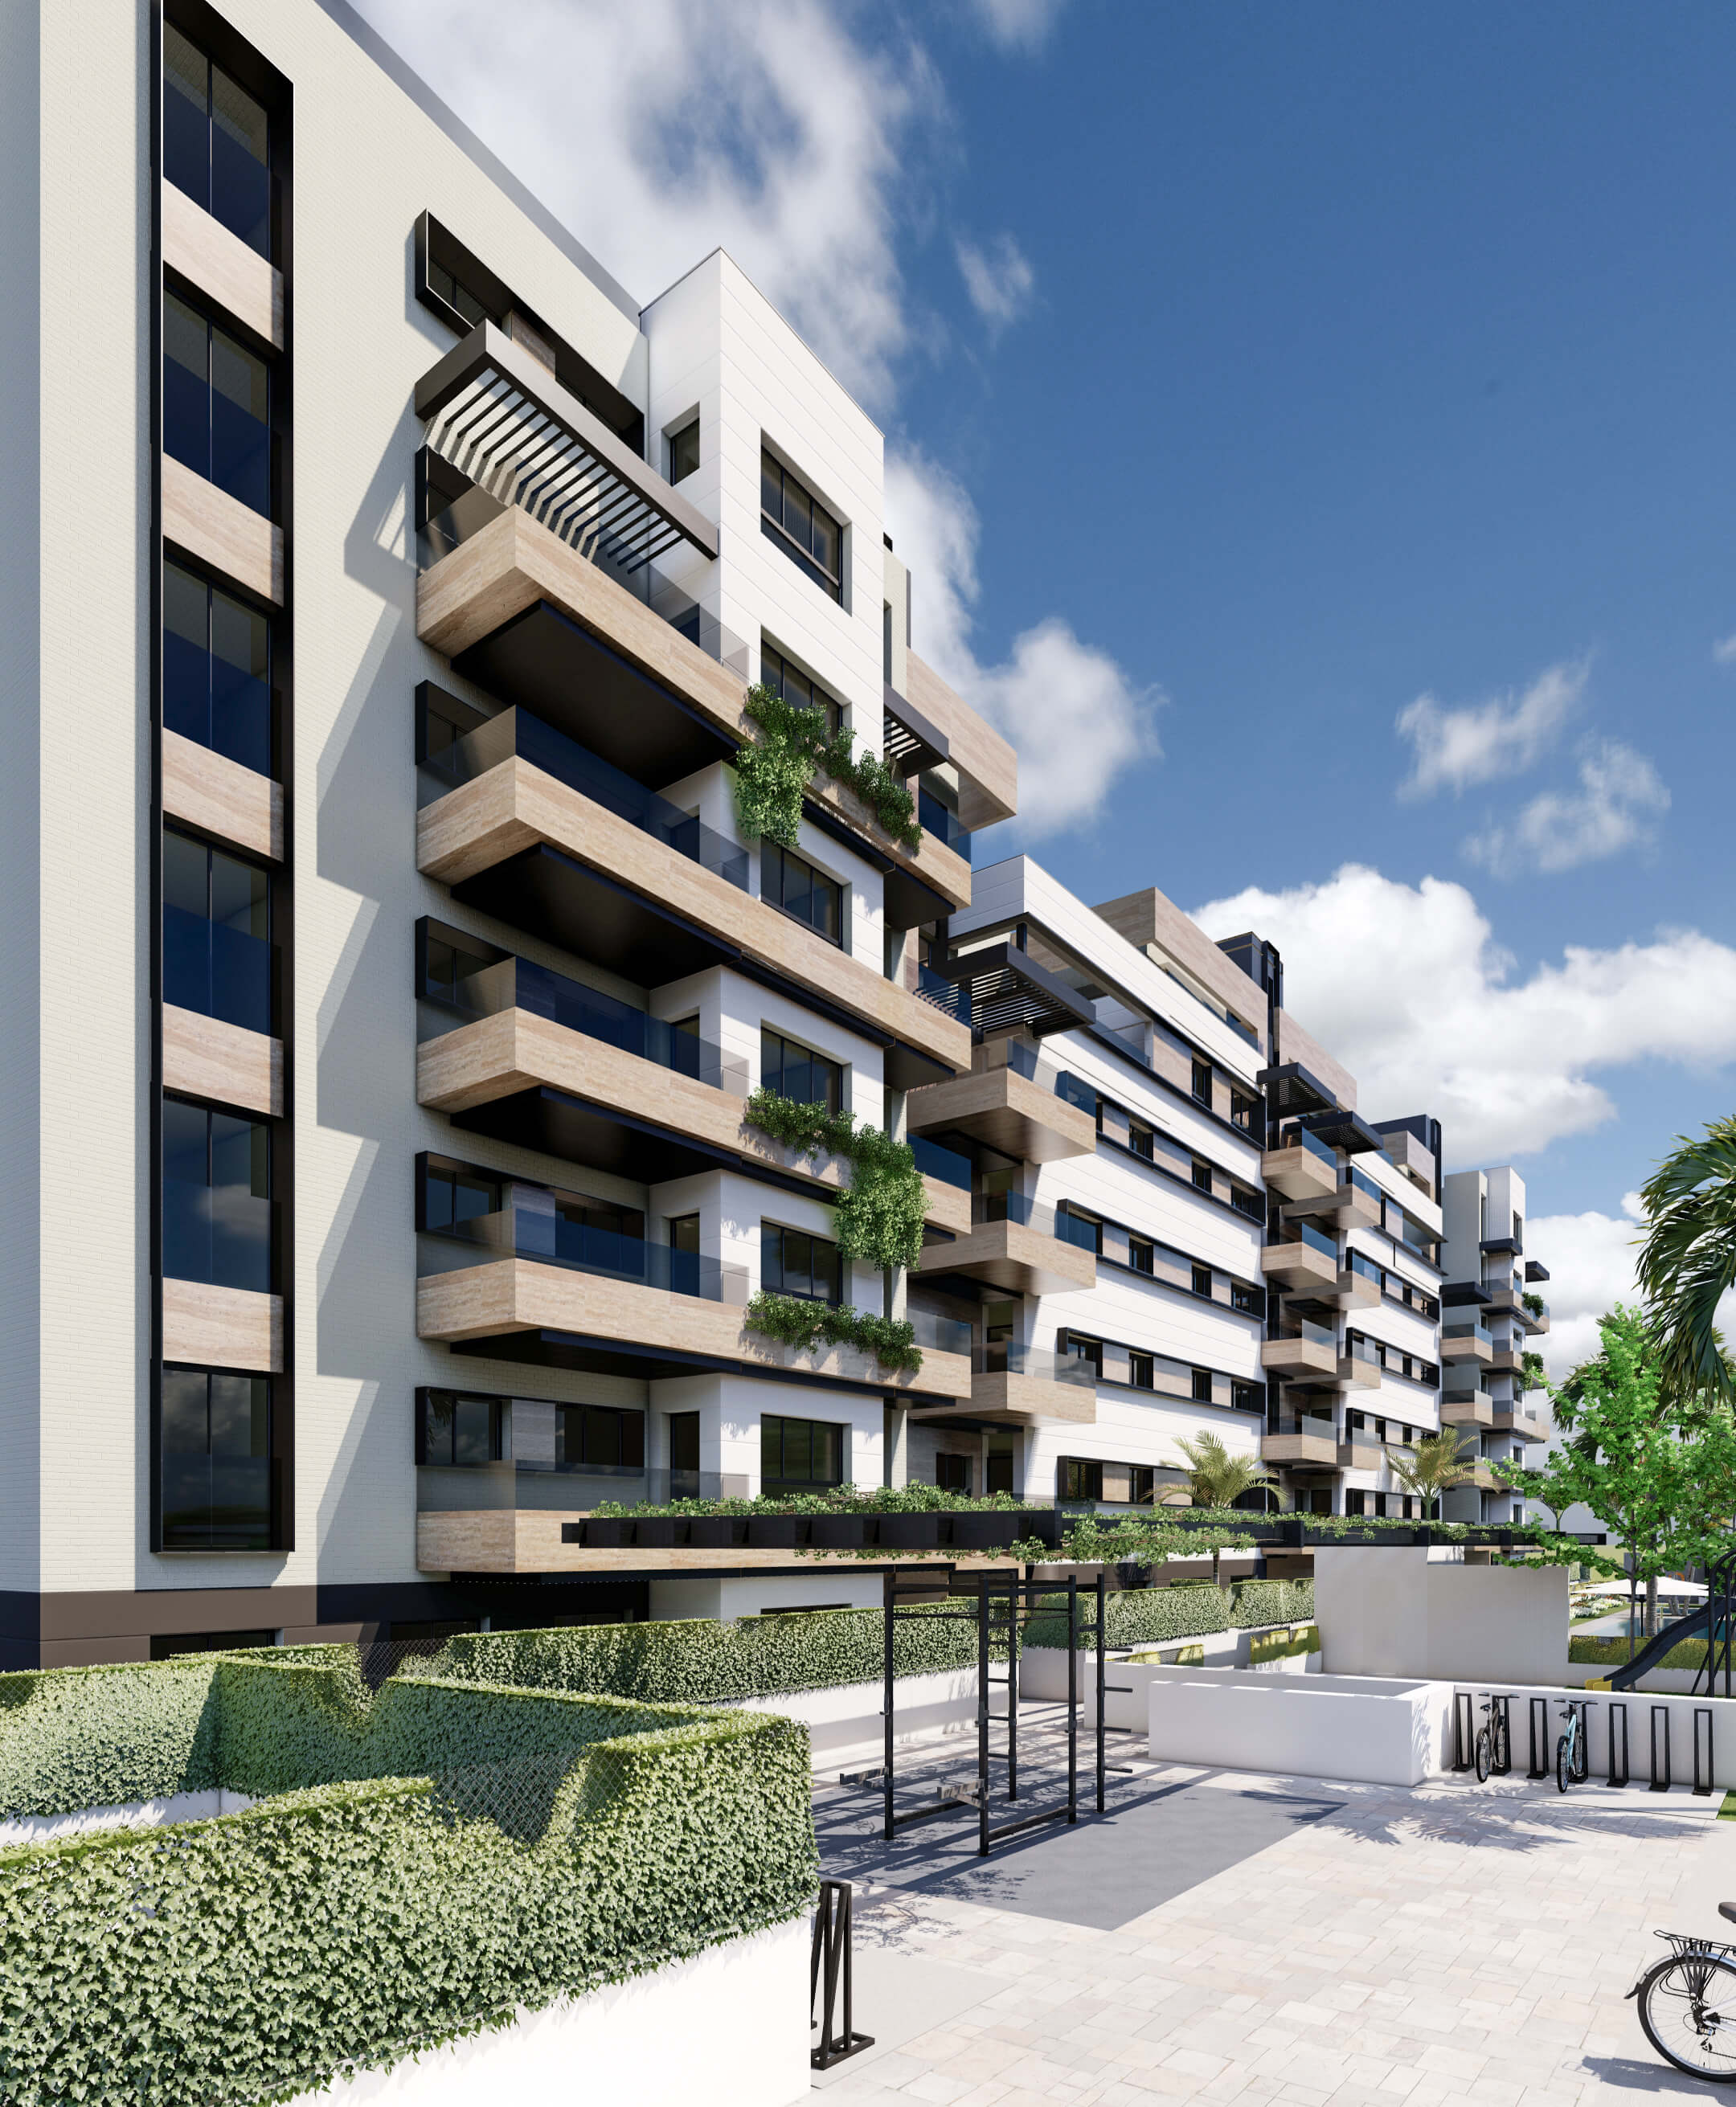 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: «Huerta de Santa Isabel» no es un municipio que reconozcamos, y «Córdoba» nombra a la vez un municipio y su provincia: no podemos saber si el proyecto está en la capital. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 1,98 (fórmula 1.0.0). La nota de hoy es 4,77. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia el desarrollo de una promoción residencial de obra nueva en Córdoba, en el barrio Huerta de Santa Isabel, con viviendas de varios dormitorios, garajes y trasteros, y zonas comunes. La operación es de equity y plusvalía: los inversores de la plataforma Urbanitae entran en el capital de la sociedad vehículo que desarrolla el proyecto mediante una ampliación de capital, junto con el promotor, que también aporta capital propio. El dinero de los inversores se destina a cubrir la adquisición del suelo y el arranque del proyecto hasta que se conceda el préstamo promotor. La sociedad vehículo tiene previsto acudir después a financiación bancaria para ejecutar la obra.
Ubicación
El proyecto está en Córdoba, en el barrio Huerta de Santa Isabel, en la zona noroeste de la ciudad, un sector que la documentación describe como área de desarrollo. La promoción se sitúa junto a una expansión residencial ya consolidada y a pocos minutos en coche de la estación de ferrocarril de alta velocidad y del aeropuerto. La documentación señala que el entorno se verá impulsado por la construcción de una base logística militar, con una inversión pública relevante y creación de empleo. Es lo que la documentación cuenta del entorno.
Economía
La documentación publica tres escenarios. El favorable recoge las estimaciones de ingresos y gastos del promotor, contrastadas con un informe de valoración independiente. El moderado sube los costes de construcción y eleva el coste total. El desfavorable combina más coste de obra y precios de venta más bajos, y arroja un resultado negativo con pérdida parcial del capital aportado. La rentabilidad se define como ingresos previstos menos costes estimados, dividido entre el capital total. No tenemos la cifra de rentabilidad anual ni el ticket mínimo. El plazo que calculamos a partir de otras cifras suyas es de 38 meses.
Garantías y estructura
La operación se articula como capital, no como deuda: el inversor entra en el capital de la sociedad vehículo mediante una ampliación de capital, de modo que su retorno depende del resultado del proyecto y no de un cupón. Al entrar como capital, su aportación queda por detrás de la deuda bancaria que financie la obra. La sociedad vehículo tiene previsto contratar un préstamo hipotecario promotor para ejecutar la construcción, que el promotor está negociando con varias entidades. El solar se adquirirá libre de cargas. La plataforma está registrada como PSFP, según la comprobación que hicimos contra el registro de la CNMV.
Situación comercial y salida
El promotor empezará a comercializar cuando tenga la versión definitiva del proyecto básico, y espera reunir reservas y preventas suficientes para que le concedan el préstamo promotor en cuanto obtenga la licencia. La secuencia que describe la documentación es: ampliación de capital y compra del suelo, licencia e inicio de la obra, fin de la construcción y entrega de las viviendas, y liquidación de la sociedad con reparto de beneficios a los inversores. El plazo que calculamos a partir de otras cifras suyas es de 38 meses. La documentación advierte de que los plazos pueden moverse tanto al alza como a la baja.
Desventajas y riesgos
- Rentabilidad La rentabilidad anual no está disponible, así que el retorno esperado no se puede contrastar con ninguna cifra. La dimensión se queda en una subnota de 1,47 sobre diez, con una confianza del 20 %, y deja de aportar 2,13 de los 2,5 puntos máximos. El retorno depende de que los ingresos superen a los costes, y la documentación plantea un escenario con pérdida parcial del capital.
- Rentabilidad El plazo que calculamos a partir de otras cifras suyas es de 38 meses, y la documentación advierte de que en una promoción los plazos pueden moverse al alza y a la baja. Un retraso en la licencia, en las preventas o en el préstamo promotor alarga la inmovilización del capital.
- Rentabilidad La aportación va a capital, no a deuda: no hay cupón ni fecha de devolución pactada, y el retorno depende de que la promoción se venda y se liquide la sociedad.
- Promotor La dimensión de promotor se queda en una subnota de 2,75 sobre diez, con una confianza del 40 %, y deja de aportar 1,81 de los 2,5 puntos máximos. La documentación describe su trayectoria y su presencia en varias zonas, pero no tenemos cifras que permitan comprobar su solvencia ni cómo se ha comportado en proyectos anteriores.
- Licencia y preventas La dimensión de mercado se queda en una subnota de 3,5 sobre diez, con una confianza del 40 %, y deja de aportar 1,3 de los 2 puntos máximos. Los precios de venta son una estimación del promotor, contrastada con un informe de valoración, y la documentación admite el riesgo de retrasos en las ventas o de tener que bajar precios para captar compradores.
Lo que no sabemos
- Garantías De la dimensión de garantías no tenemos ningún dato: ni el rango de garantía, ni el LTV de la primera disposición, ni el LTV sobre el edificio terminado. Pesa un 30 % de la nota y deja de aportar 2,77 puntos, la mayor pérdida de las cuatro dimensiones. No es un defecto del proyecto: es un desconocido. De quién es esa ausencia no lo afirmamos.
Conclusión
La nota se queda en 1,98 sobre 10, con una confianza del 23 % frente a un umbral del 60 %: el propio resultado avisa de que se apoya en muy poca información. Las tres dimensiones con datos puntúan en banda baja y la de garantías no tiene ninguno, así que no hay ningún punto que sostenga la nota. Quien mire este proyecto debería tener claro que el retorno no está cuantificado y que la estructura de garantías es una incógnita.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.