Análisis y valoración del proyecto Madrid | Proyecto Torres del Mediterráneo de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,55 /10 confianza global: 78 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Calle Abtao 25, MadridModalidad Equity / plusvalíaImporte 3 200 000 €Plazo 26 mesesRentabilidad anual 11,49 %
Proyecto Urbanitae en Calle Abtao 25, Madrid
Promoción de un garaje comunitario de obra nueva con 218 plazas de aparcamiento distribuidas en 4 plantas en Calle Abtao 25, Madrid. Incluye preinstalación de puntos de carga para vehículos eléctricos y arcenes de almacenamiento; el promotor es una sociedad vinculada a GRUPANXON y la operación se estructura mediante ampliación de capital.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,43 con datos, en parte pesa el 25 % de la fórmula; aporta 2,11 de los 2,50 puntos que podría aportar
- Garantías 3,28 con datos, en parte pesa el 30 % de la fórmula; aporta 0,98 de los 3,00 puntos que podría aportar
- Promotor 4,92 con datos, en parte pesa el 25 % de la fórmula; aporta 1,23 de los 2,50 puntos que podría aportar
- Licencia y preventas 6,12 con datos, en parte pesa el 20 % de la fórmula; aporta 1,22 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Abtao 25, Madrid
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 3 200 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 11,49 %
- Plazo
- 26 meses
Características del inmueble
- Tipo de activo
- Oficinas
- Valor objetivo de ventas
- 6 088 740 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Grupanxon
- Proyectos previos del promotor
- 8 proyectos
- Capital propio del promotor
- 9,00 %
- Años de experiencia
- 20 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 5 157 851 €
- Margen de seguridad de la venta
- 15,28 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 12,40 %
 Imagen: Urbanitae
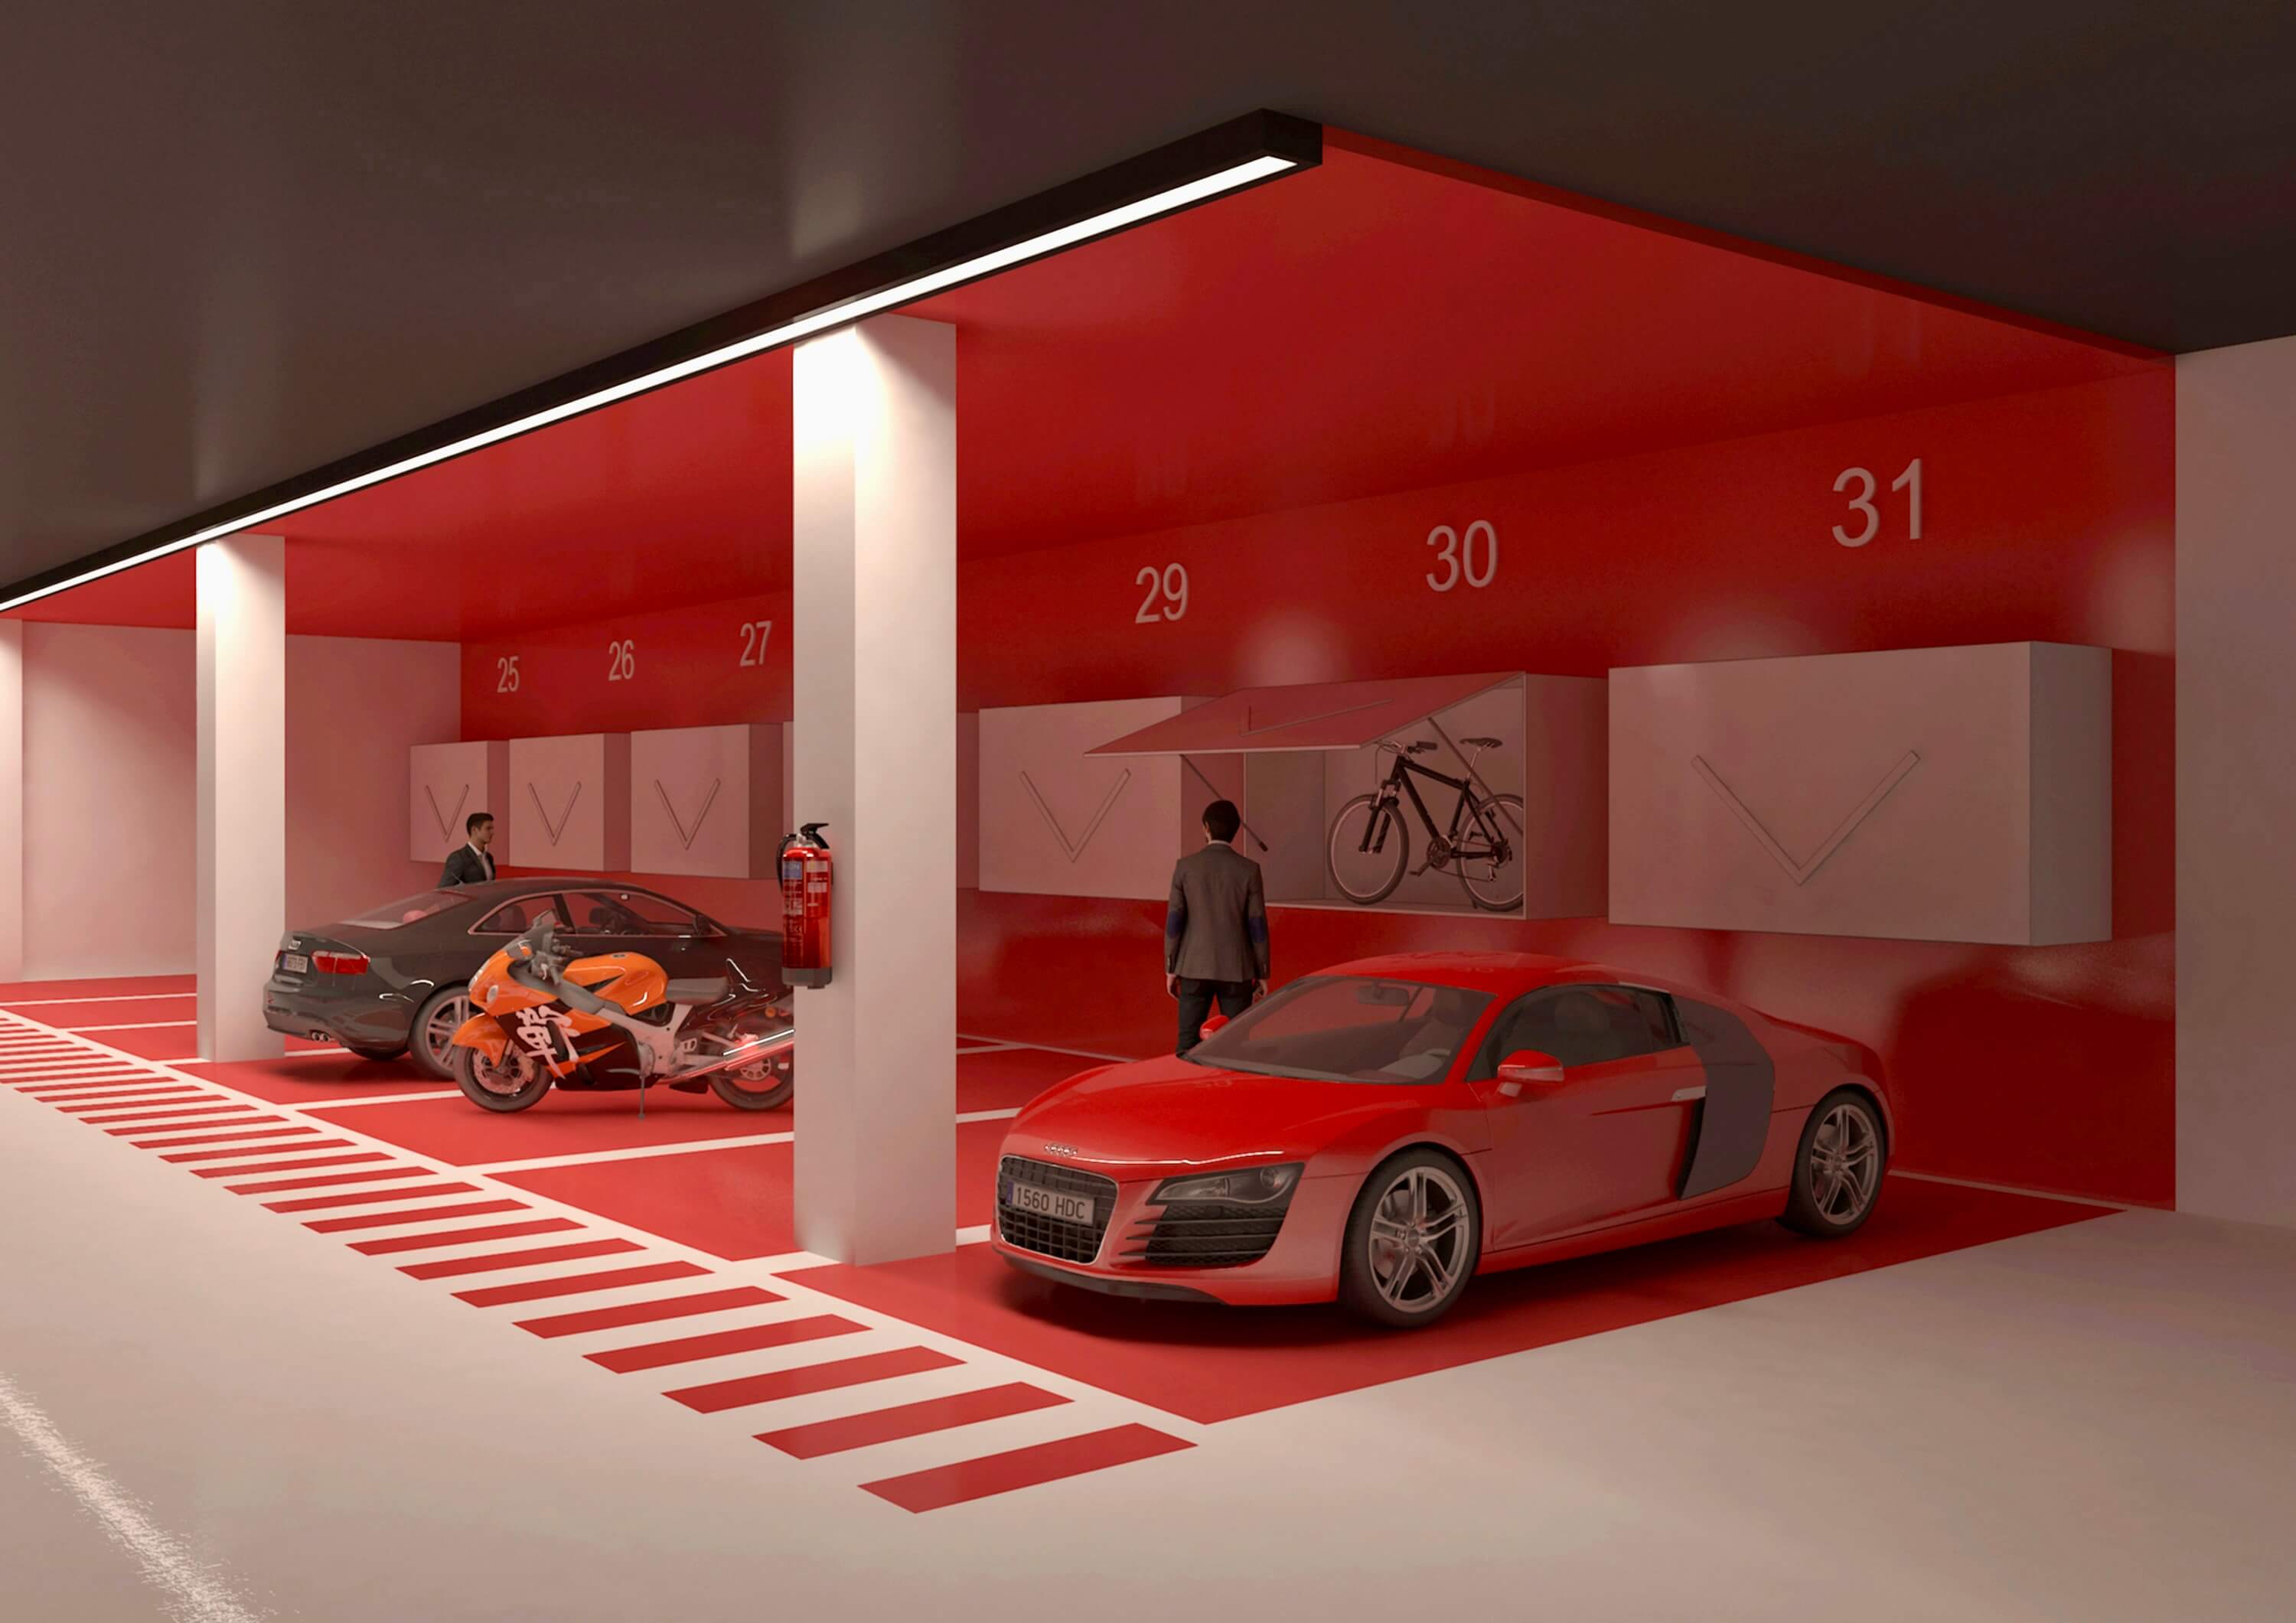 Imagen: Urbanitae
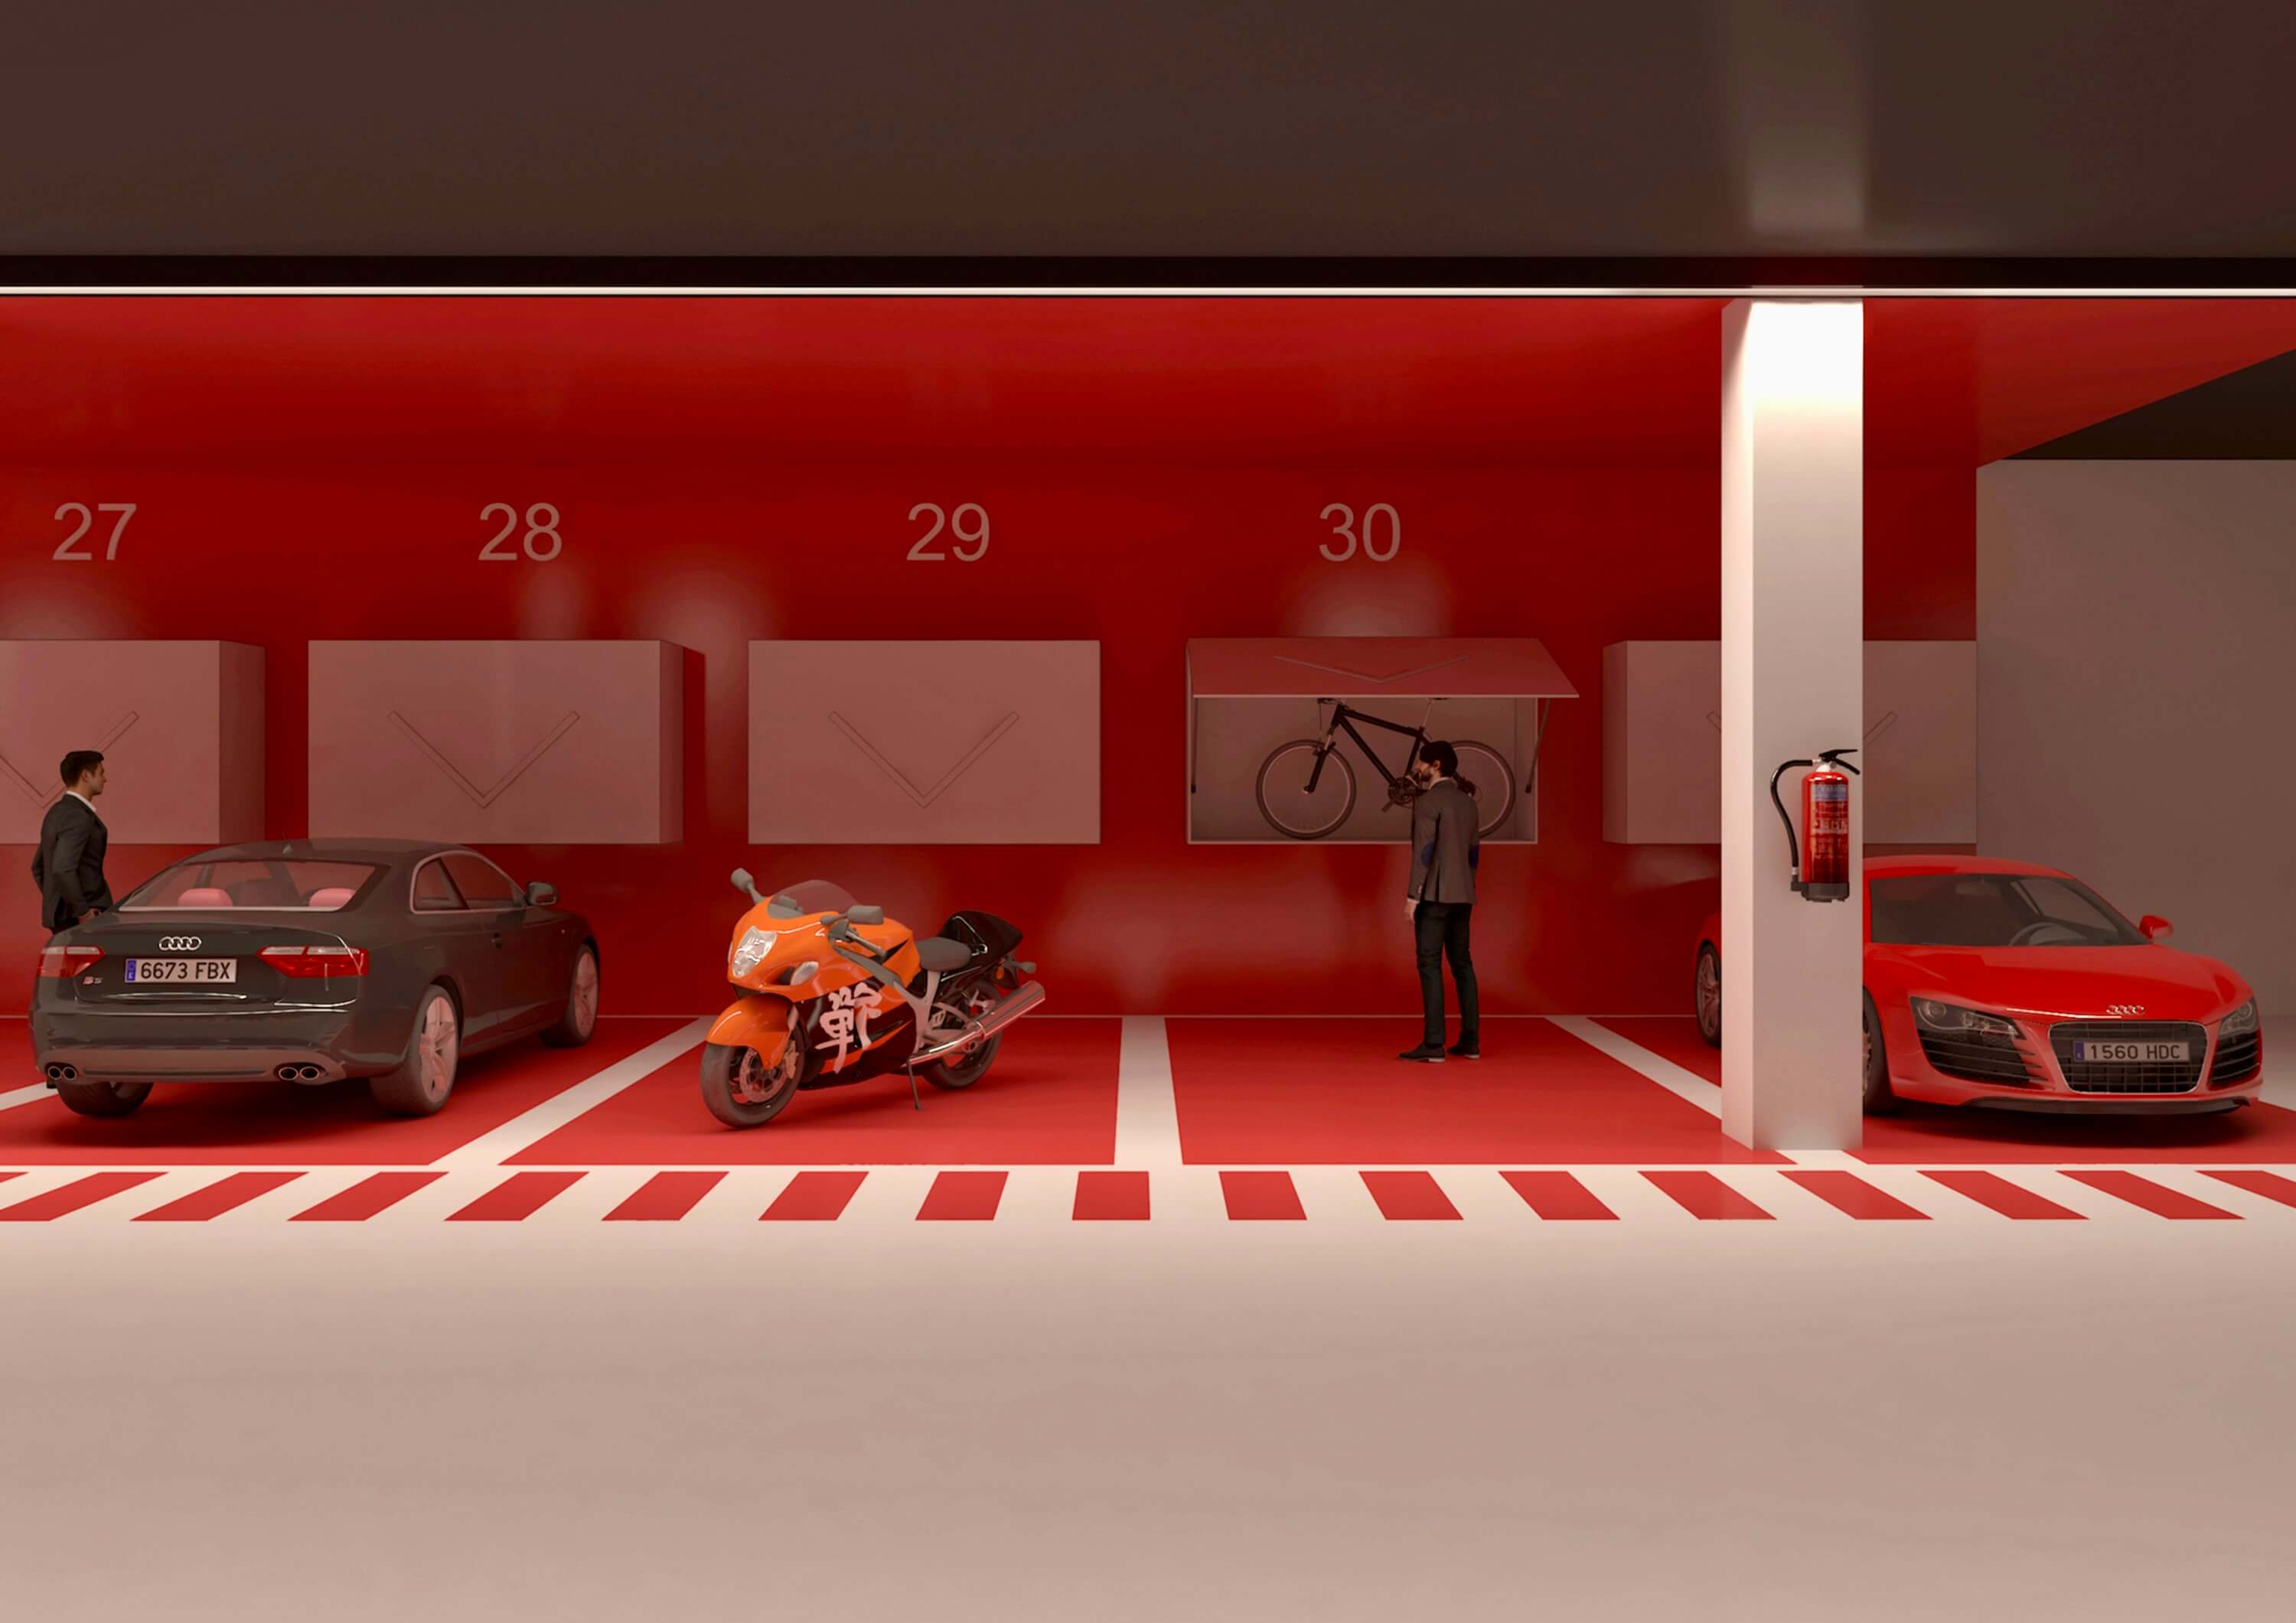 Imagen: Urbanitae
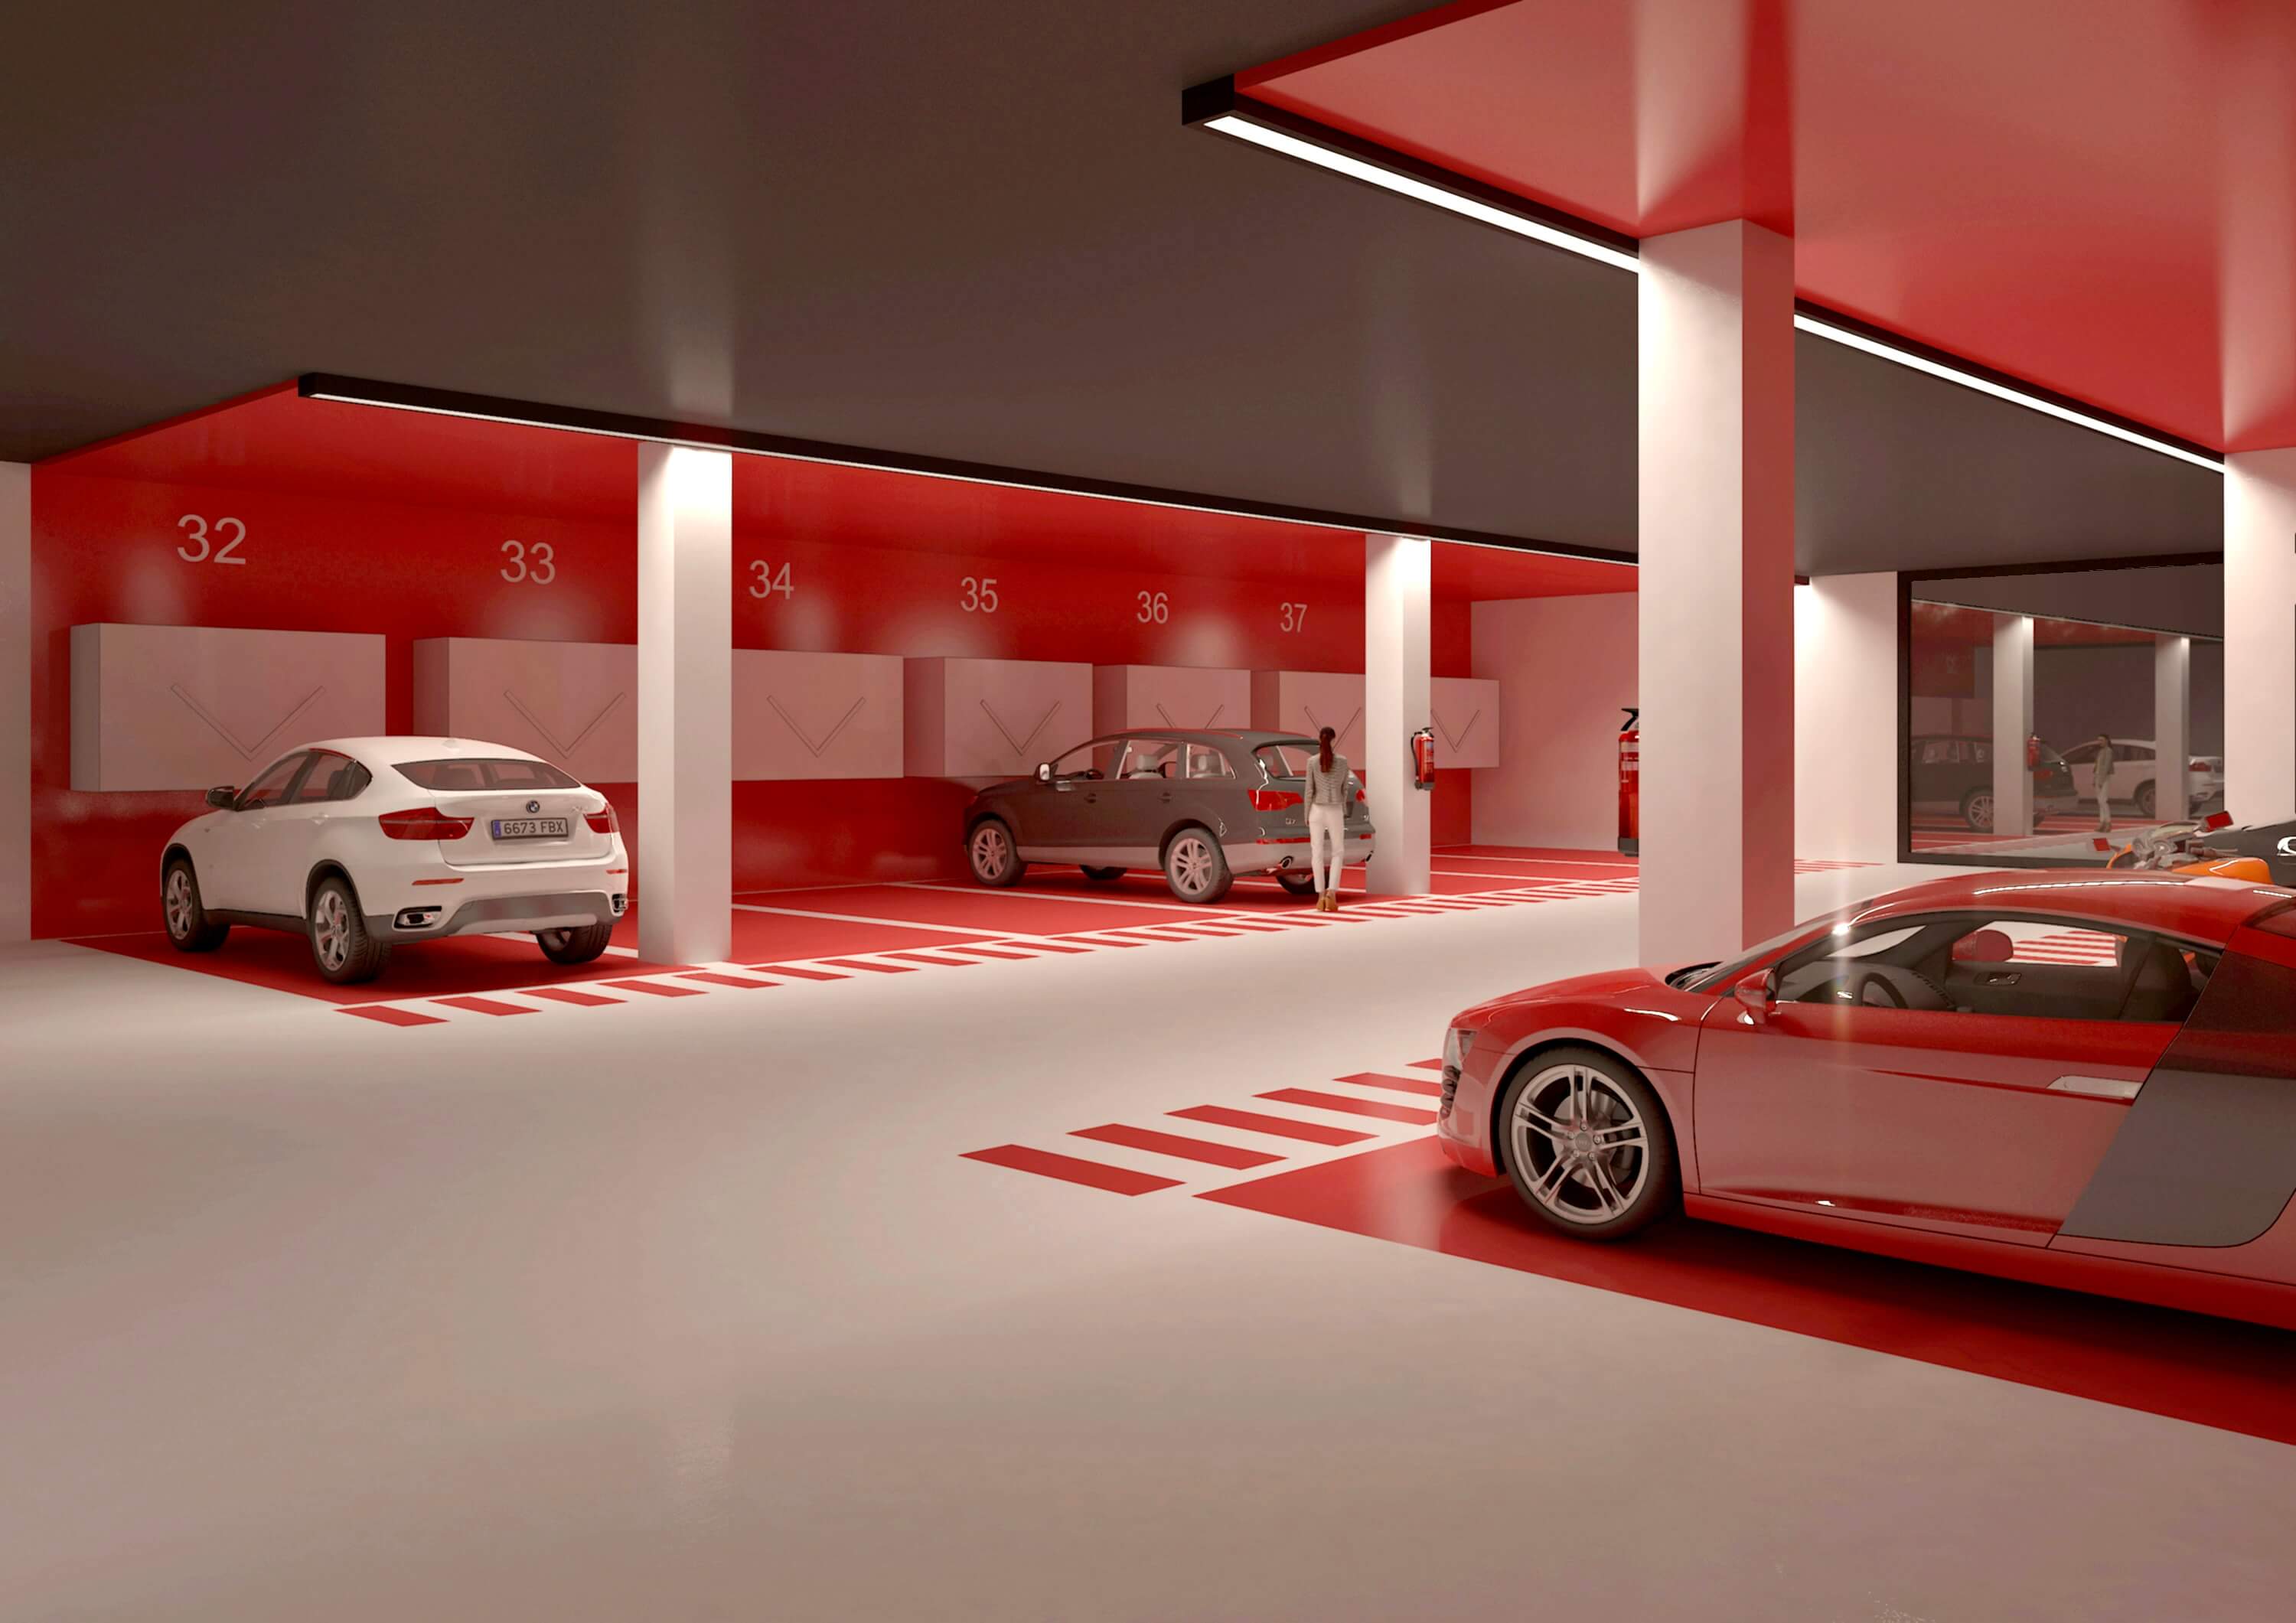 Imagen: Urbanitae
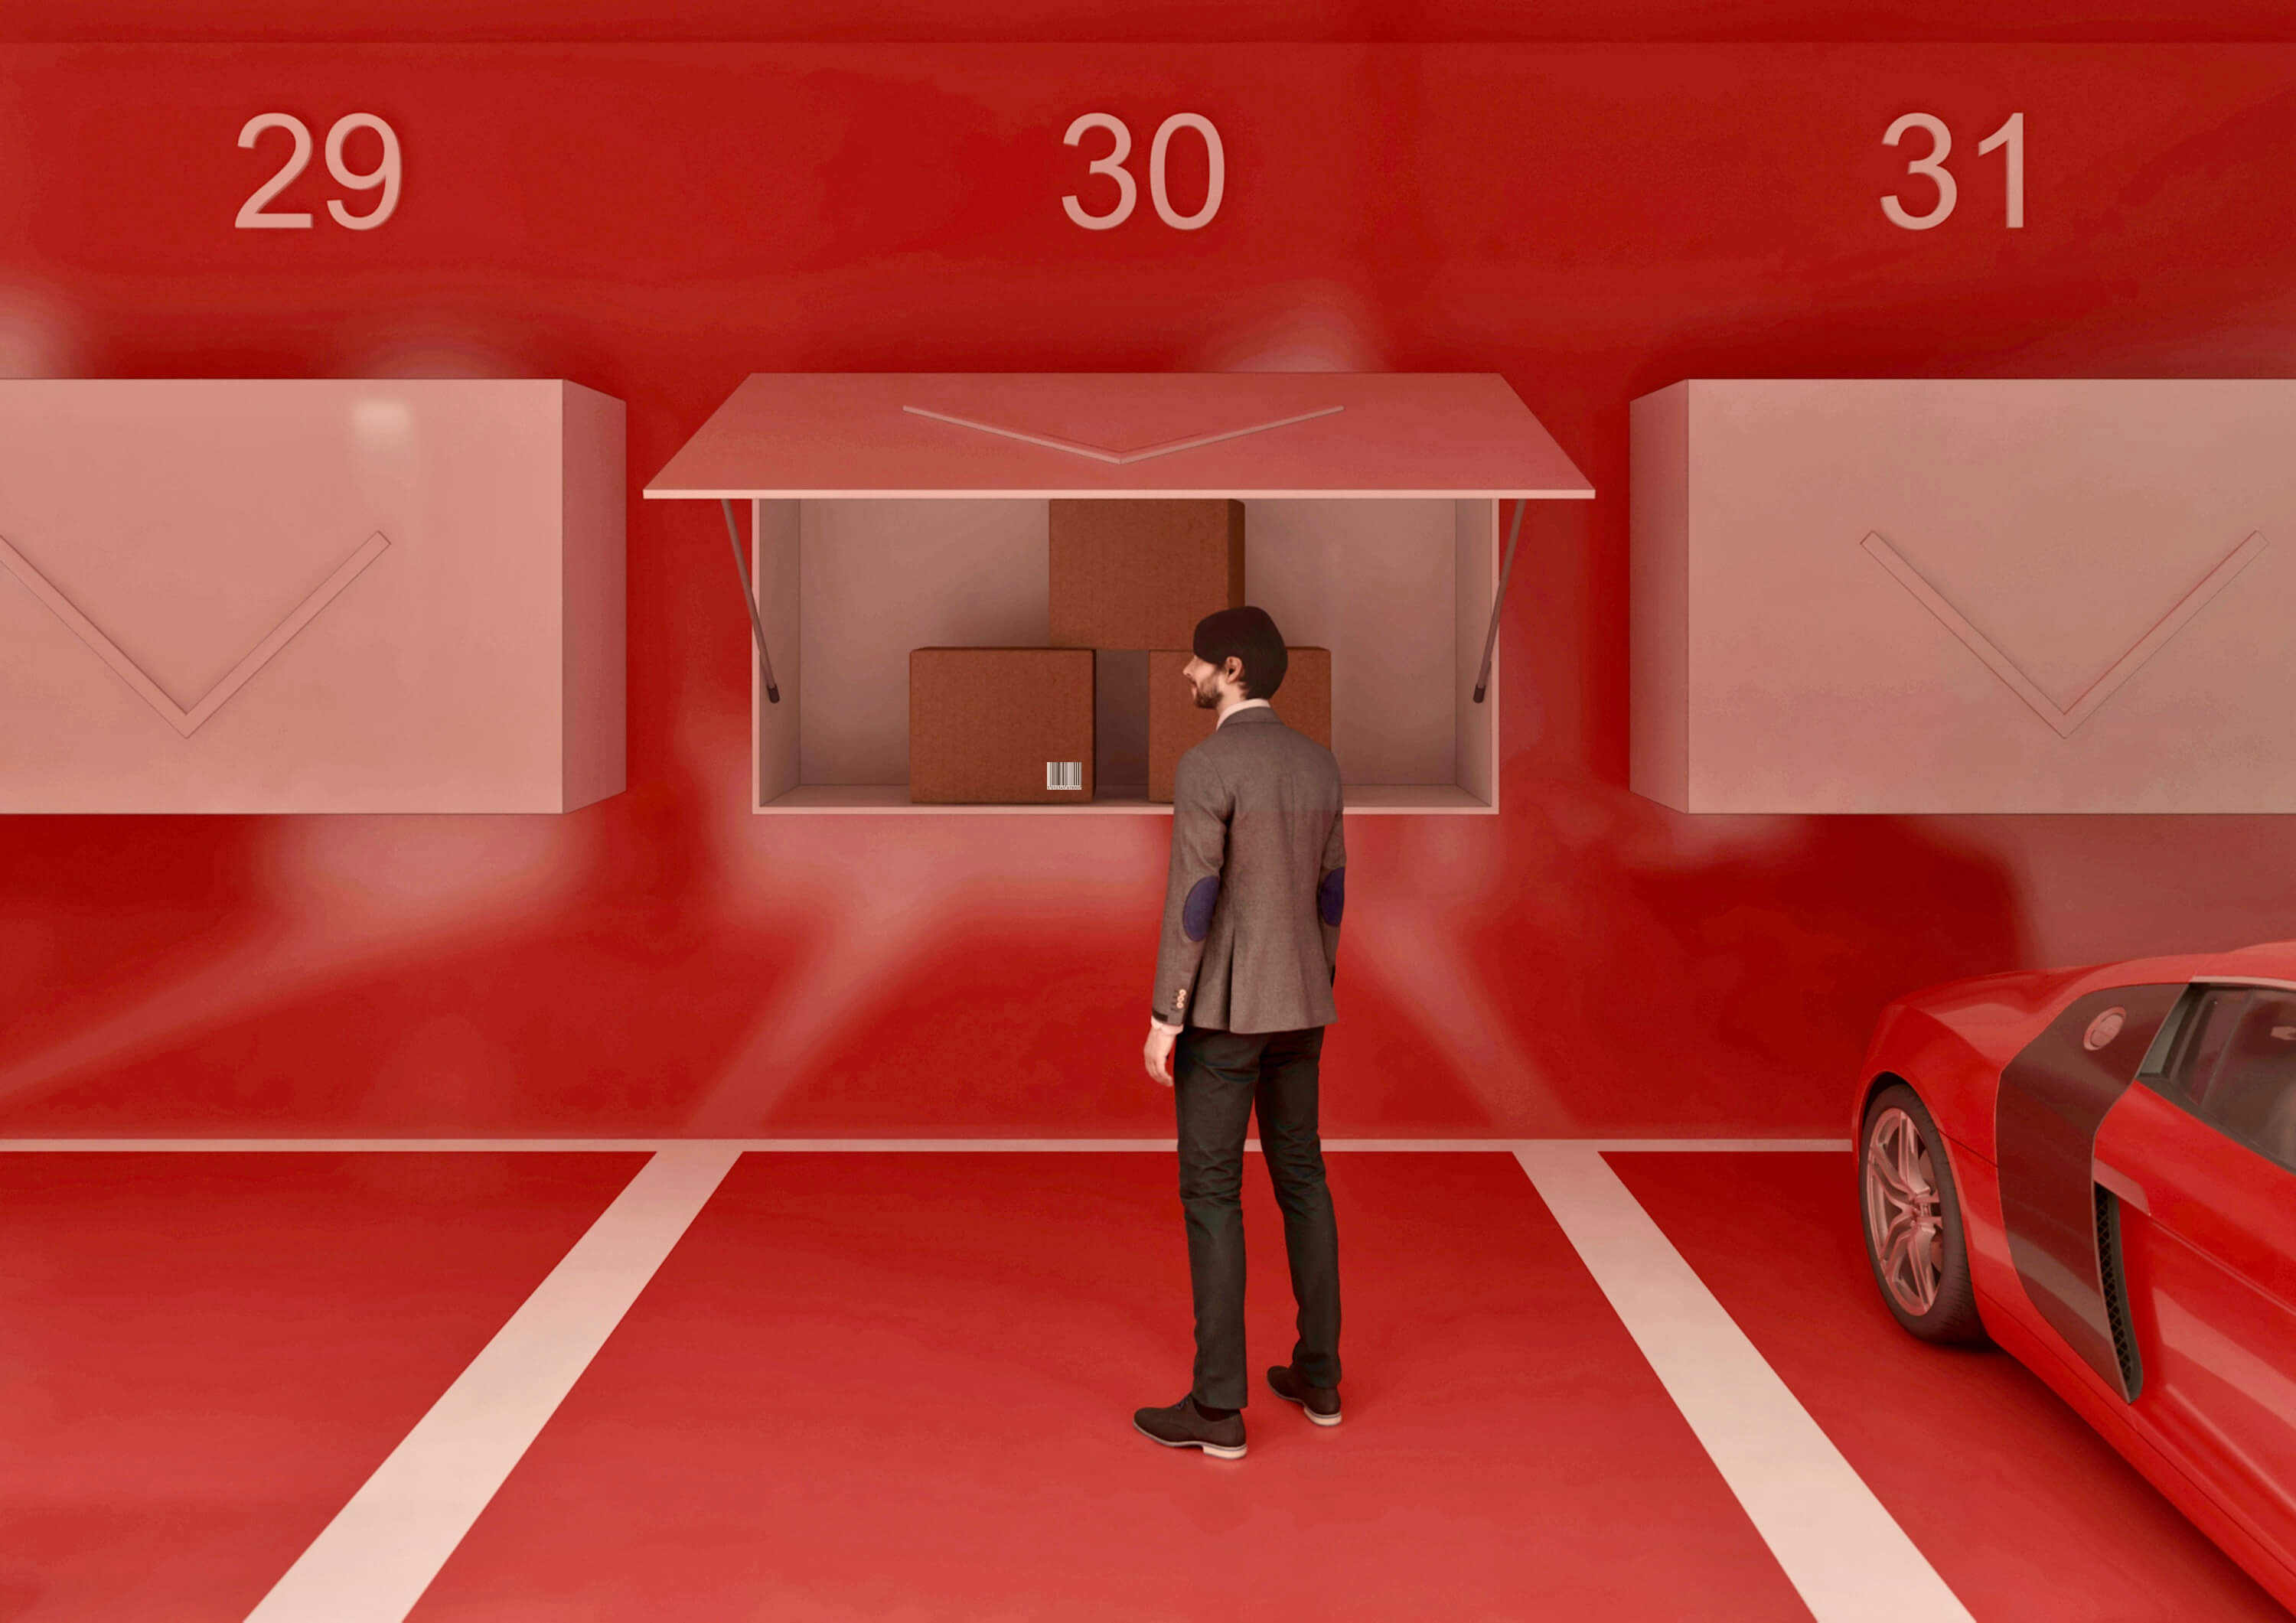 Imagen: Urbanitae
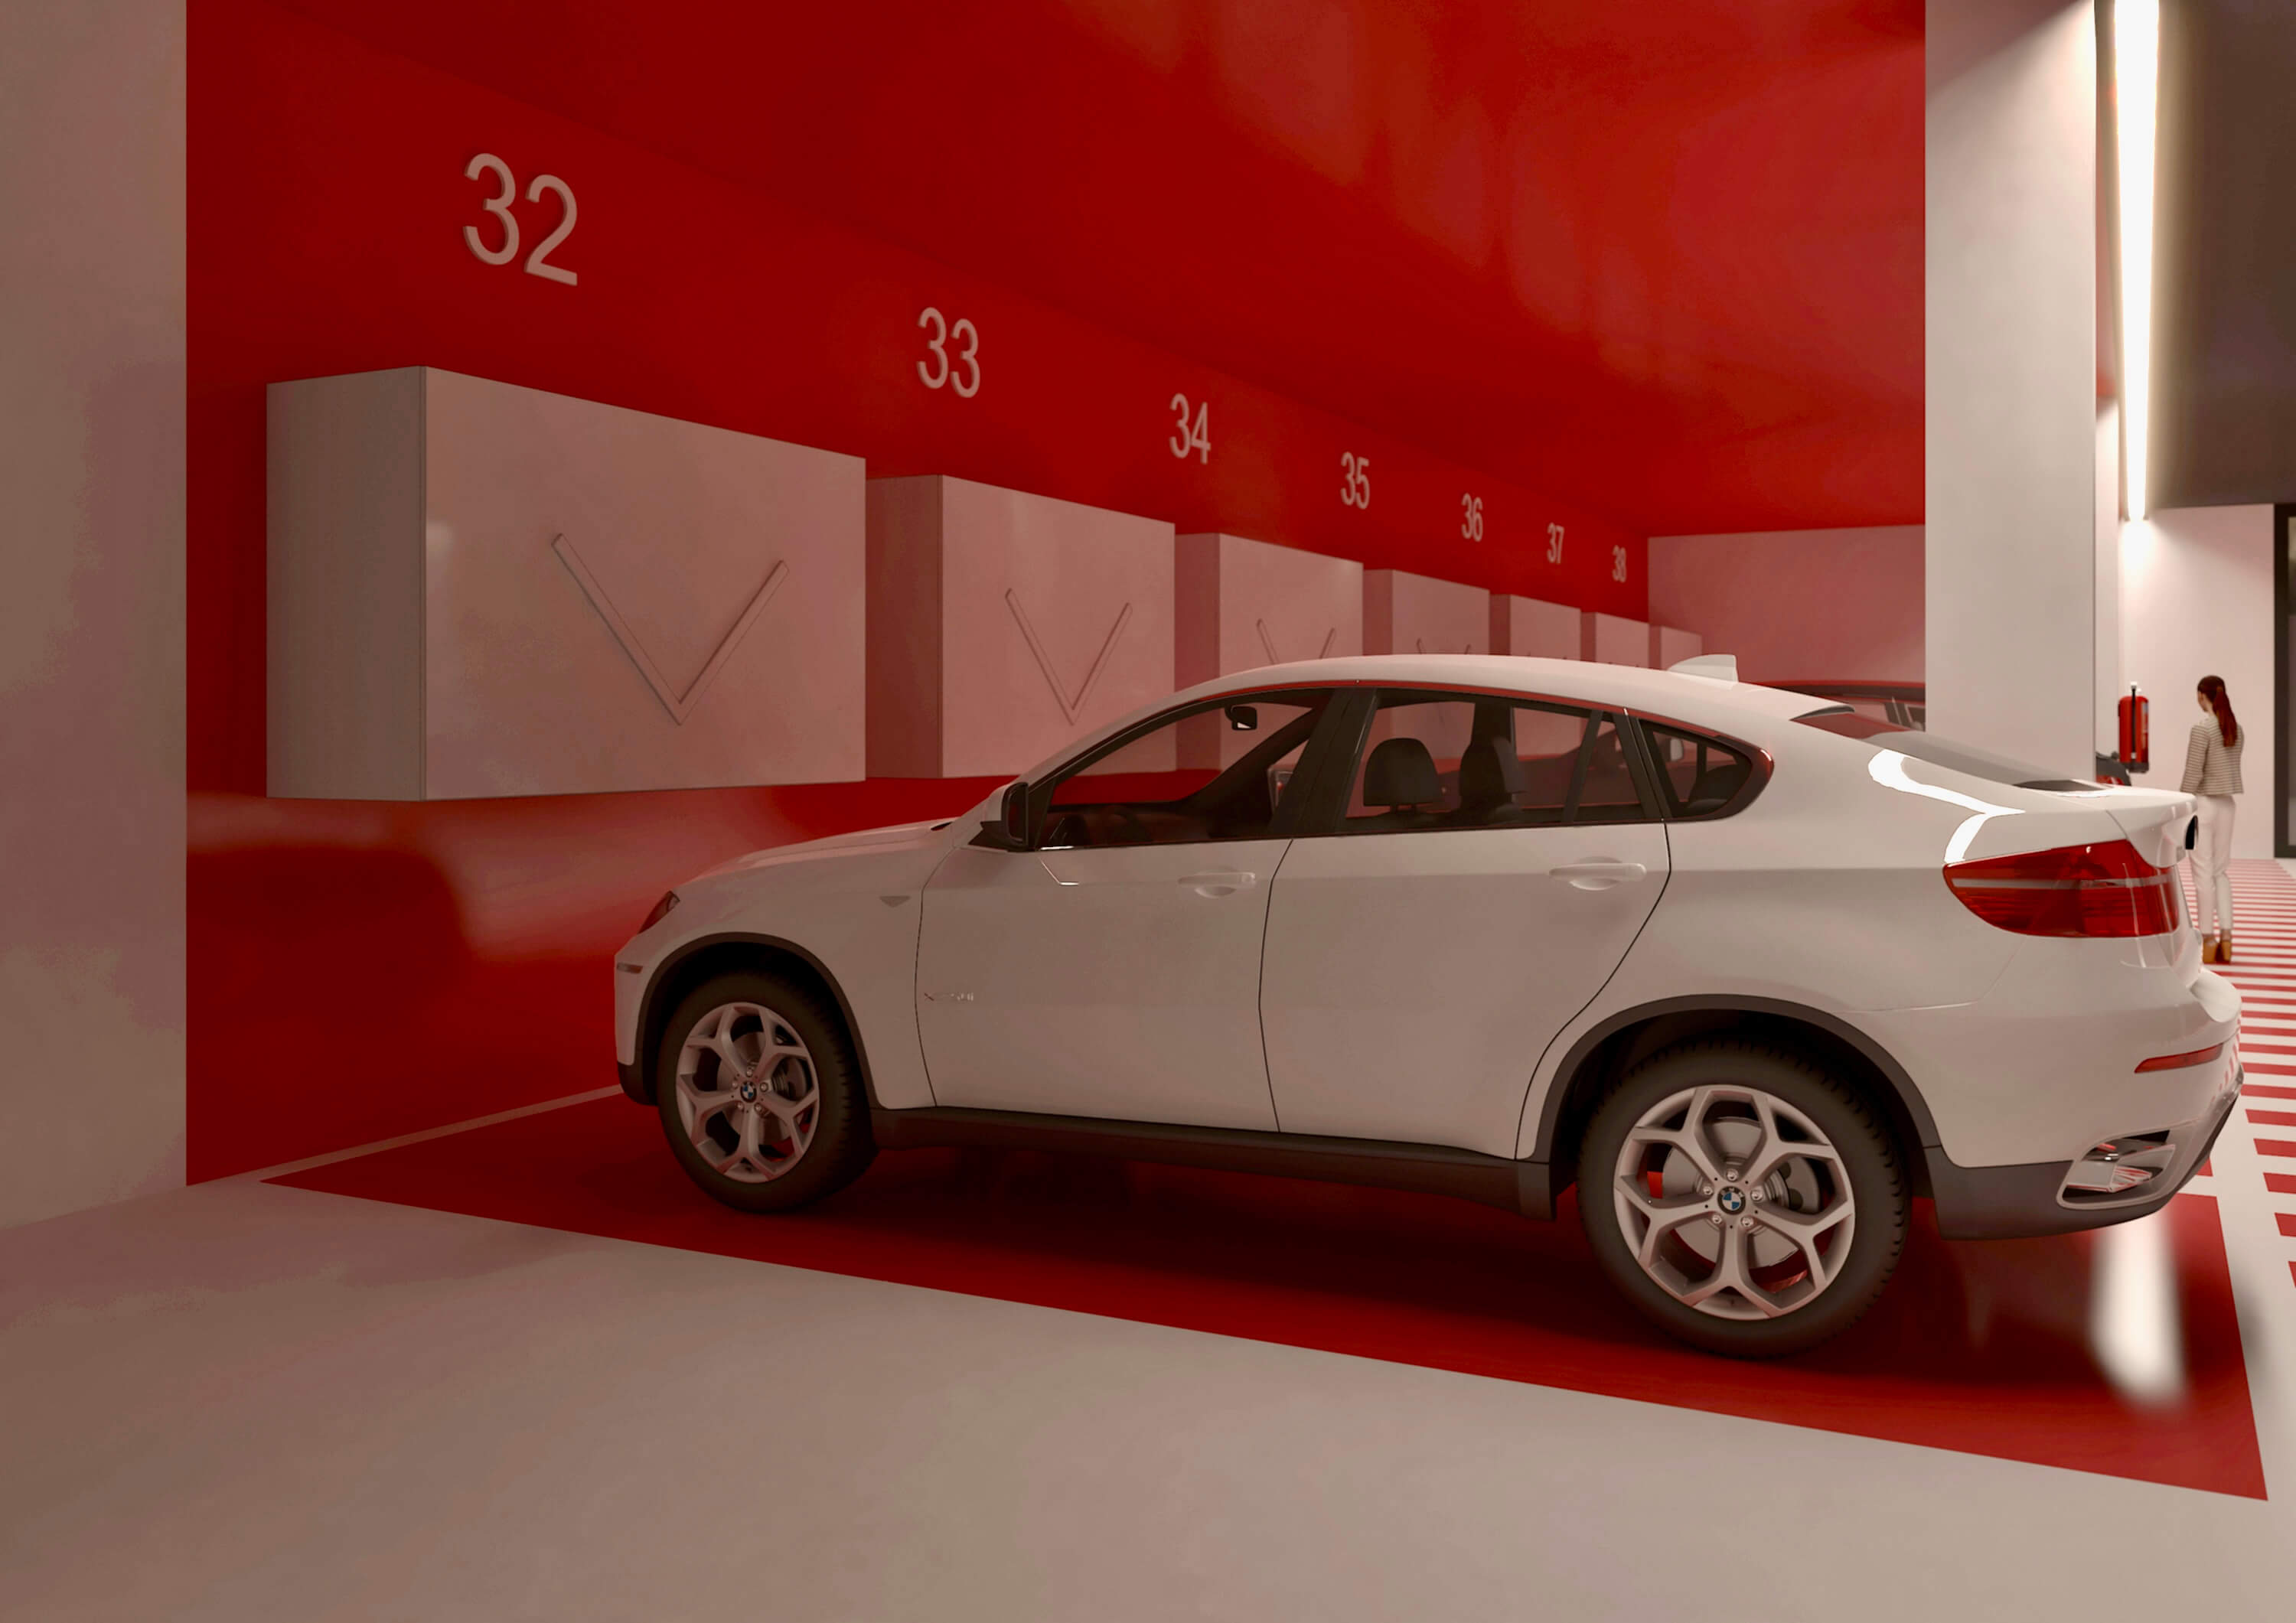 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Calle Abtao 25, Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,33 (fórmula 1.0.0). La nota de hoy es 5,55. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
El proyecto que se publica como «Madrid | Proyecto Torres del Mediterráneo» es una operación de equity con estrategia de plusvalía, distribuida por Urbanitae, plataforma registrada como PSFP según la comprobación que hacemos contra el registro de la CNMV. Lo que se financia es el desarrollo de una promoción de obra nueva formada por plazas de aparcamiento repartidas en varias plantas, con preinstalación de puntos de recarga para vehículo eléctrico y un espacio de almacenamiento en altura. El dinero de los inversores entra en la sociedad vehículo mediante una ampliación de capital y se destina a adquirir el suelo y a cubrir los costes de desarrollo. El promotor aporta capital propio, gestiona la promoción y no está previsto que la sociedad acuda a financiación bancaria. La licencia de obras ya está concedida.
Ubicación
La promoción se levanta en Madrid. La documentación la sitúa en una zona residencial consolidada, con servicios de todo tipo y buenas comunicaciones, a corta distancia de un gran parque urbano y con acceso cómodo tanto a la principal estación ferroviaria de la ciudad como a una de sus vías de circunvalación más importantes y a varias estaciones de metro. La plataforma describe el entorno como una de las zonas con más actividad comercial de la capital, y remite a un listado de plazas de garaje en venta en la zona y a un informe de valoración elaborado por una sociedad de tasación inscrita en el registro del Banco de España. No tenemos más información sobre el entorno que la que resume la propia documentación del proyecto.
Economía
Toda la operación se articula con capital. Los inversores y el promotor aportan fondos a la sociedad vehículo a través de una ampliación de capital, y no está previsto que esta acuda a deuda bancaria para ejecutar la obra; los recursos se aplican a la compra del solar y a los costes de desarrollo. La documentación publica tres escenarios: uno base con las estimaciones del promotor contrastadas por la plataforma y por un informe de valoración externo, otro que añade un sobrecoste de construcción sobre esas estimaciones, y un tercero que combina ese sobrecoste con una rebaja de los precios de venta y arroja un resultado negativo, con pérdida parcial del capital aportado. Existen unidades pre-reservadas, pero la comercialización no arrancará hasta que empiecen las obras. El plazo que resulta de nuestro cálculo es de 26 meses. El dato de rentabilidad anual no lo tenemos.
Garantías y estructura
La estructura es de capital, sin capa de deuda. La sociedad vehículo recibe las aportaciones de los inversores y del promotor mediante ampliación de capital, y la obra se financia así, sin préstamo bancario previsto. Eso implica que no hay una hipoteca sobre el activo ni un orden de prelación entre acreedores que describir: quien pone el dinero es accionista y asume el resultado de la promoción, no un acreedor con derecho preferente de cobro. La sociedad fue constituida por la plataforma y después transmitida al promotor conforme al artículo 63 de la ley 5/2015. El promotor participa además como inversor, con capital propio. No tenemos datos sobre avales ni sobre los niveles de LTV del proyecto, de modo que la parte de garantías de esta operación queda fuera de lo que podemos describir.
Situación comercial y salida
El promotor tiene unidades pre-reservadas, pero no abrirá la comercialización hasta que las obras hayan comenzado, así que la venta efectiva todavía no ha arrancado y el grueso de los ingresos depende de cómo evolucione la demanda durante la ejecución. La devolución al inversor no llega por intereses ni por cuotas: se construye, se entregan las plazas, se liquida la sociedad y se reparten los beneficios entre los accionistas, que es donde se materializa la plusvalía. El plazo que resulta de nuestro cálculo es de 26 meses, y la propia documentación advierte de que en una promoción inmobiliaria los plazos pueden moverse tanto al alza como a la baja. La rentabilidad final es la diferencia entre ingresos y costes; si los precios caen, esa diferencia puede reducirse o ser negativa.
Ventajas
- Promotor Es la dimensión mejor situada de las cuatro: subnota 6,12, banda media y una confianza del 80 %, la más alta del análisis. La documentación describe a un promotor con experiencia previa en promoción, constructora propia, operaciones anteriores con la misma plataforma y capital propio comprometido, lo que alinea su interés con el del inversor. Aporta 1,53 de los 2,5 puntos posibles.
- Licencia y preventas La dimensión de mercado queda en banda media, con subnota 5,5 y un 40 % de confianza. Los precios de venta previstos encajan con los de la zona, según la documentación, que se apoya en un informe de tasación externo y en el análisis de la propia plataforma, y en un entorno con poca oferta de esta tipología. Contribuye con 1,1 de los 2 puntos posibles.
Desventajas y riesgos
- Rentabilidad Es la dimensión que más resta: banda baja, subnota 1,92, una contribución de 0,48 sobre 2,5 puntos posibles y 2,02 puntos que no llegan a la nota. La confianza es del 20 %, la más baja entre las dimensiones con datos. Tampoco tenemos el dato de rentabilidad anual, así que no hay cifra publicada con la que contrastar el retorno previsto.
- Rentabilidad El escenario que la documentación llama desfavorable contempla un resultado negativo y una pérdida parcial del capital aportado. No hay deuda bancaria con la que cubrirse antes: el inversor entra como accionista y absorbe el resultado de la promoción en primera línea.
- Licencia y preventas La confianza de esta dimensión es del 40 %, por debajo del umbral del 60 % que manejamos, y deja 0,9 puntos sin aportar. La salida depende de vender las plazas a los precios previstos: la documentación reconoce el riesgo de retrasos en las ventas y de tener que rebajar precios para captar compradores.
- Promotor Aunque es la dimensión con más confianza, se queda en banda media y deja 0,97 puntos sin aportar. La valoración se apoya en información parcial sobre el promotor y su historial previo, y esta dimensión pesa un 25 % en la nota.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni el rango de garantía, ni el LTV de la primera disposición, ni el LTV sobre el edificio terminado. Es la dimensión de más peso, un 30 % de la nota, y su ausencia deja de aportar 2,77 puntos sobre 3. No es que sea mala: es desconocida. Tampoco afirmamos a quién corresponde esa falta de información.
Conclusión
La nota es 3,33 sobre 10 con una confianza del 33 %, lejos del umbral del 60 % que exigimos para dar un análisis por asentado. Promotor y mercado quedan en banda media, la rentabilidad puntúa bajo y con muy poca confianza, y la garantía, que es la dimensión de más peso, no tenemos con qué evaluarla. Es una inversión de capital en una promoción de plazas de garaje sin deuda bancaria, cuyo retorno depende de que las plazas se vendan a los precios previstos dentro del plazo.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.