Análisis y valoración del proyecto Ibiza | Proyecto Residencial Labritja de Urbanitae en San Juan Bautista, Islas Baleares
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,47 /10 confianza global: 83 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Mossen Vicent Ferrer 6, San Juan Bautista, Islas BalearesModalidad Equity / plusvalíaImporte 1 645 500 €Plazo 26 mesesRentabilidad anual 14,90 %
Proyecto Urbanitae en San Juan Bautista, Islas Baleares
Promoción residencial de obra nueva de 19 viviendas de 2 y 3 dormitorios en San Juan Bautista (Ibiza), con 22 plazas de garaje y 19 trasteros. La operación se estructura como equity mediante ampliación de capital, con una aportación de los inversores de Urbanitae de 1.645.500 euros y licencia de obras concedida.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,39 con datos, en parte pesa el 25 % de la fórmula; aporta 2,35 de los 2,50 puntos que podría aportar
- Garantías 3,57 con datos, en parte pesa el 30 % de la fórmula; aporta 1,07 de los 3,00 puntos que podría aportar
- Promotor 5,69 con datos, en parte pesa el 25 % de la fórmula; aporta 1,42 de los 2,50 puntos que podría aportar
- Licencia y preventas 8,15 con datos, en parte pesa el 20 % de la fórmula; aporta 1,63 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Mossen Vicent Ferrer 6, San Juan Bautista, Islas Baleares
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 645 500 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 14,90 %
- Plazo
- 26 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 19 viviendas
- Valor objetivo de ventas
- 8 910 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- RTV Grupo Inmobiliario
- Proyectos previos del promotor
- 22 proyectos
- Capital propio del promotor
- 18,00 %
- Viviendas entregadas
- 400 viviendas
- Años de experiencia
- 20 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 8 207 584 €
- Margen de seguridad de la venta
- 7,88 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 53,00 %
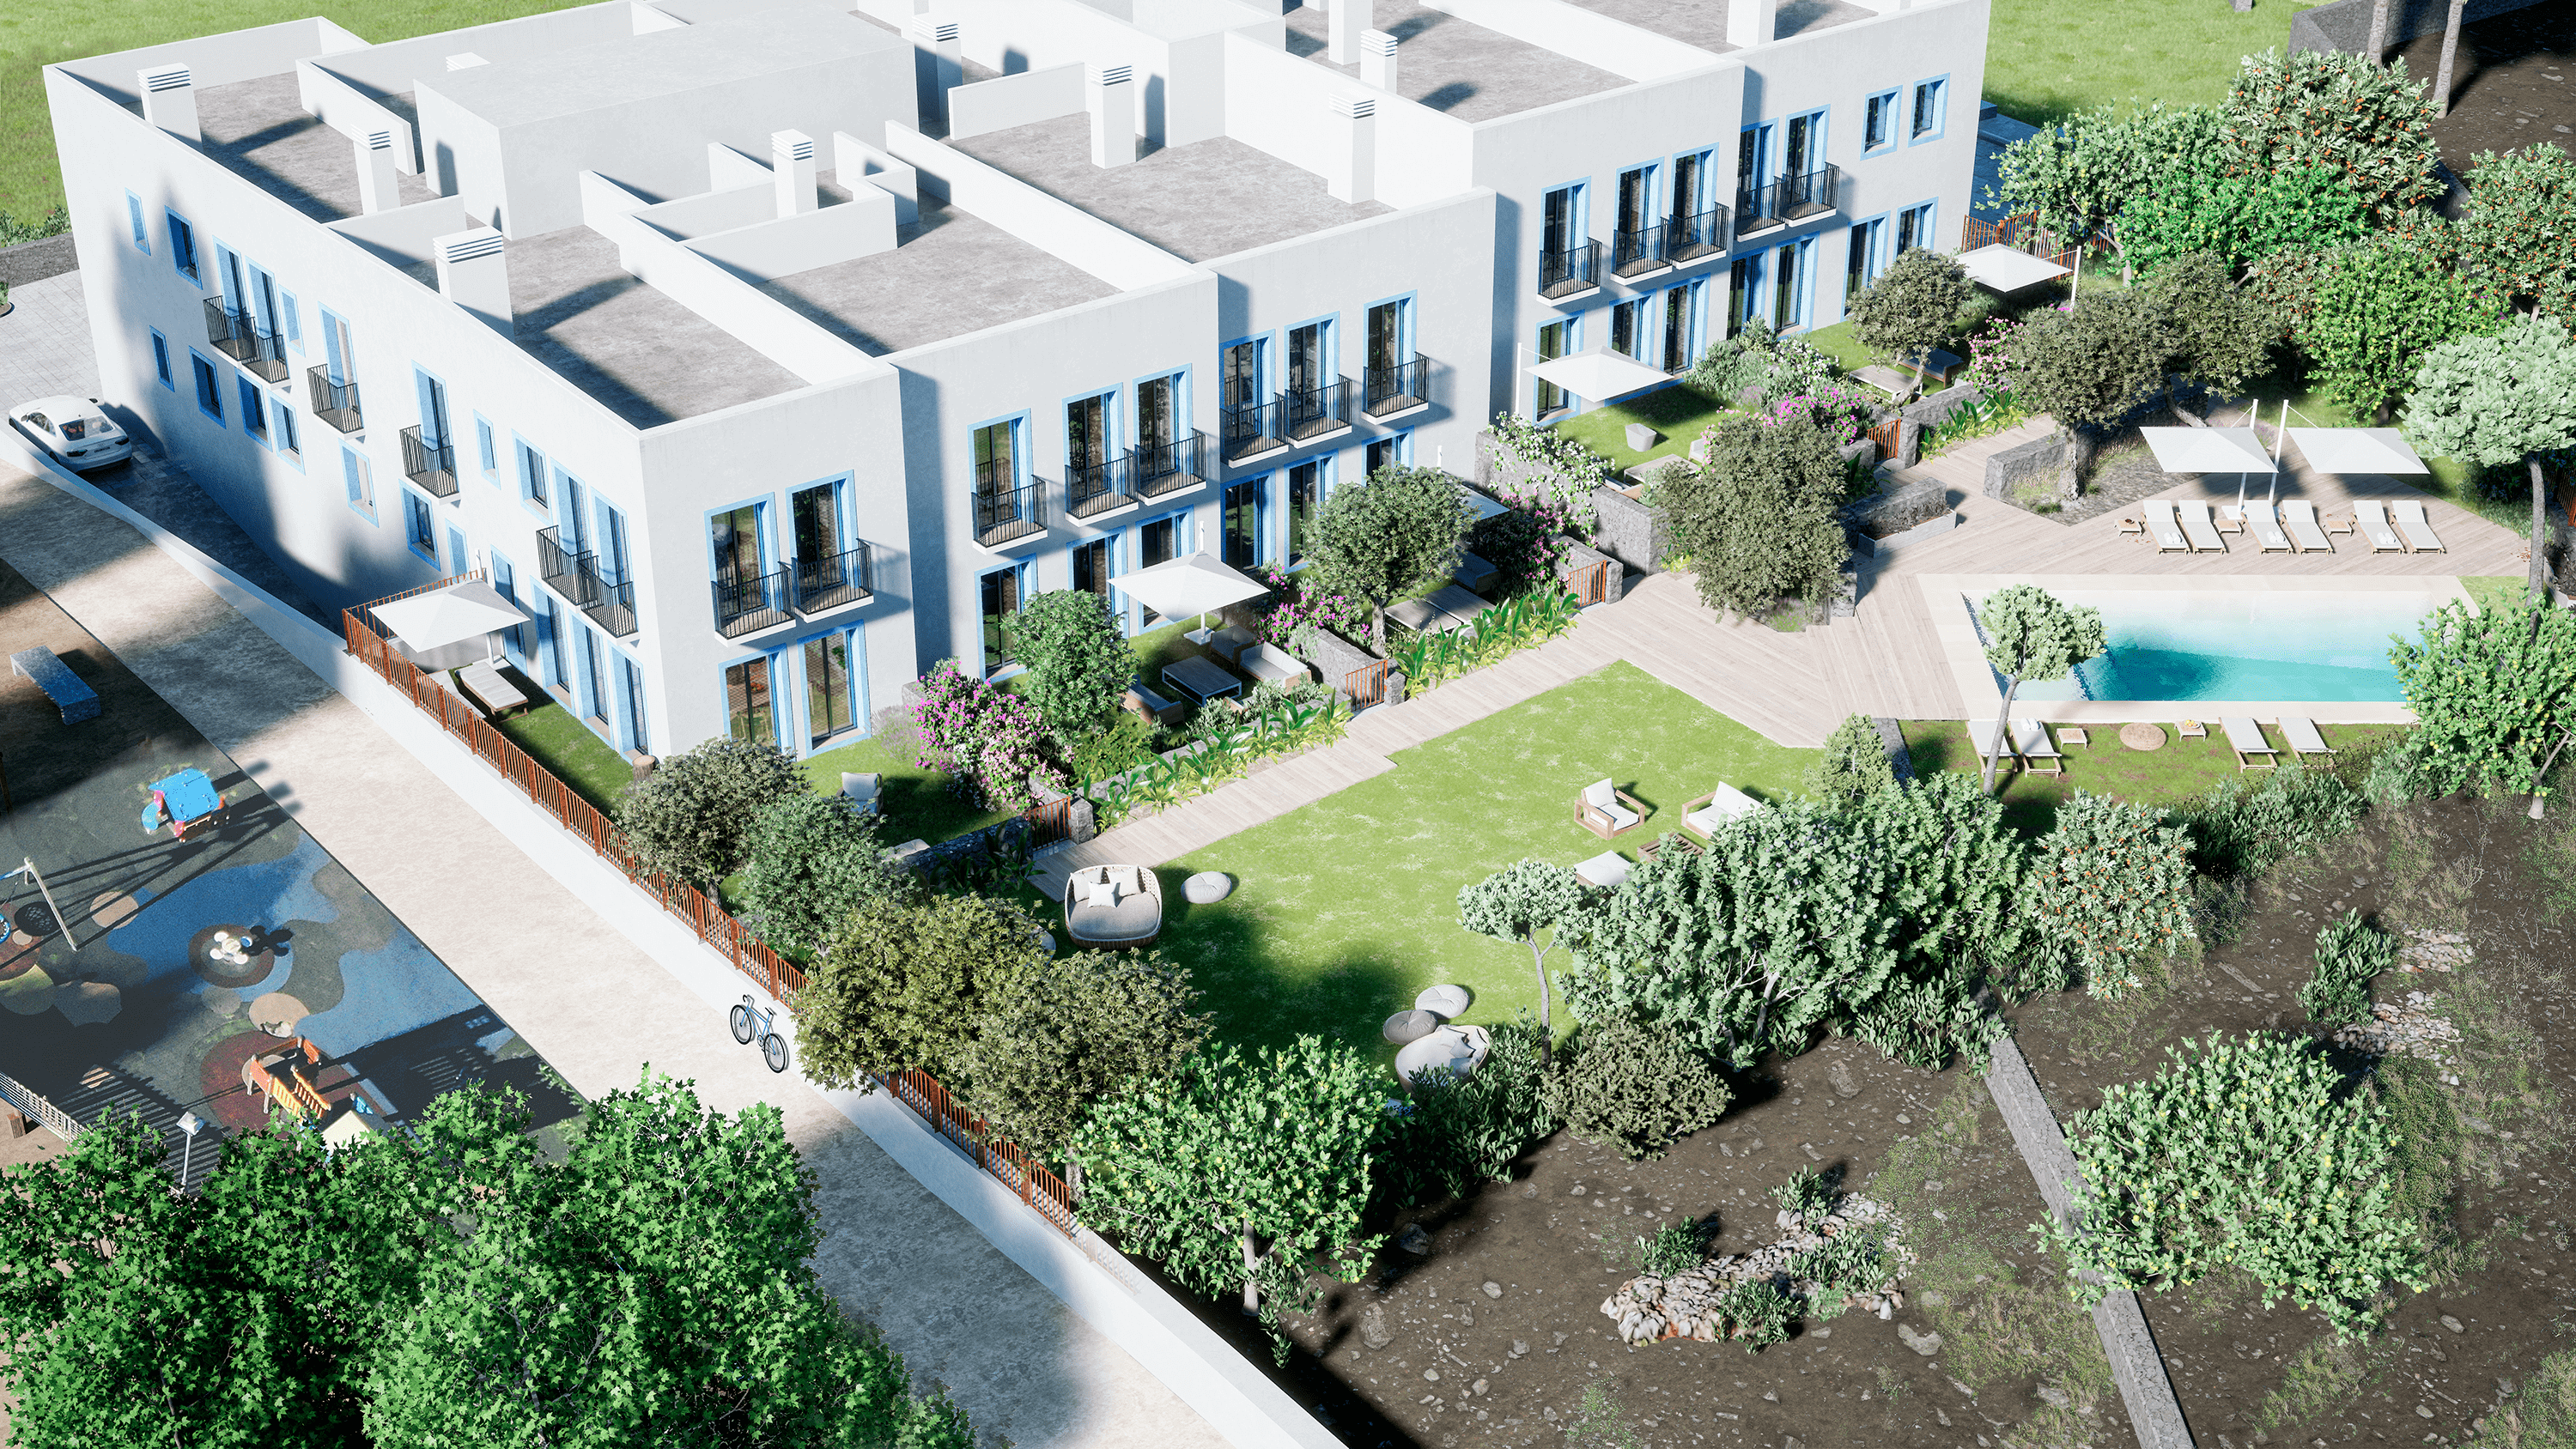 Imagen: Urbanitae
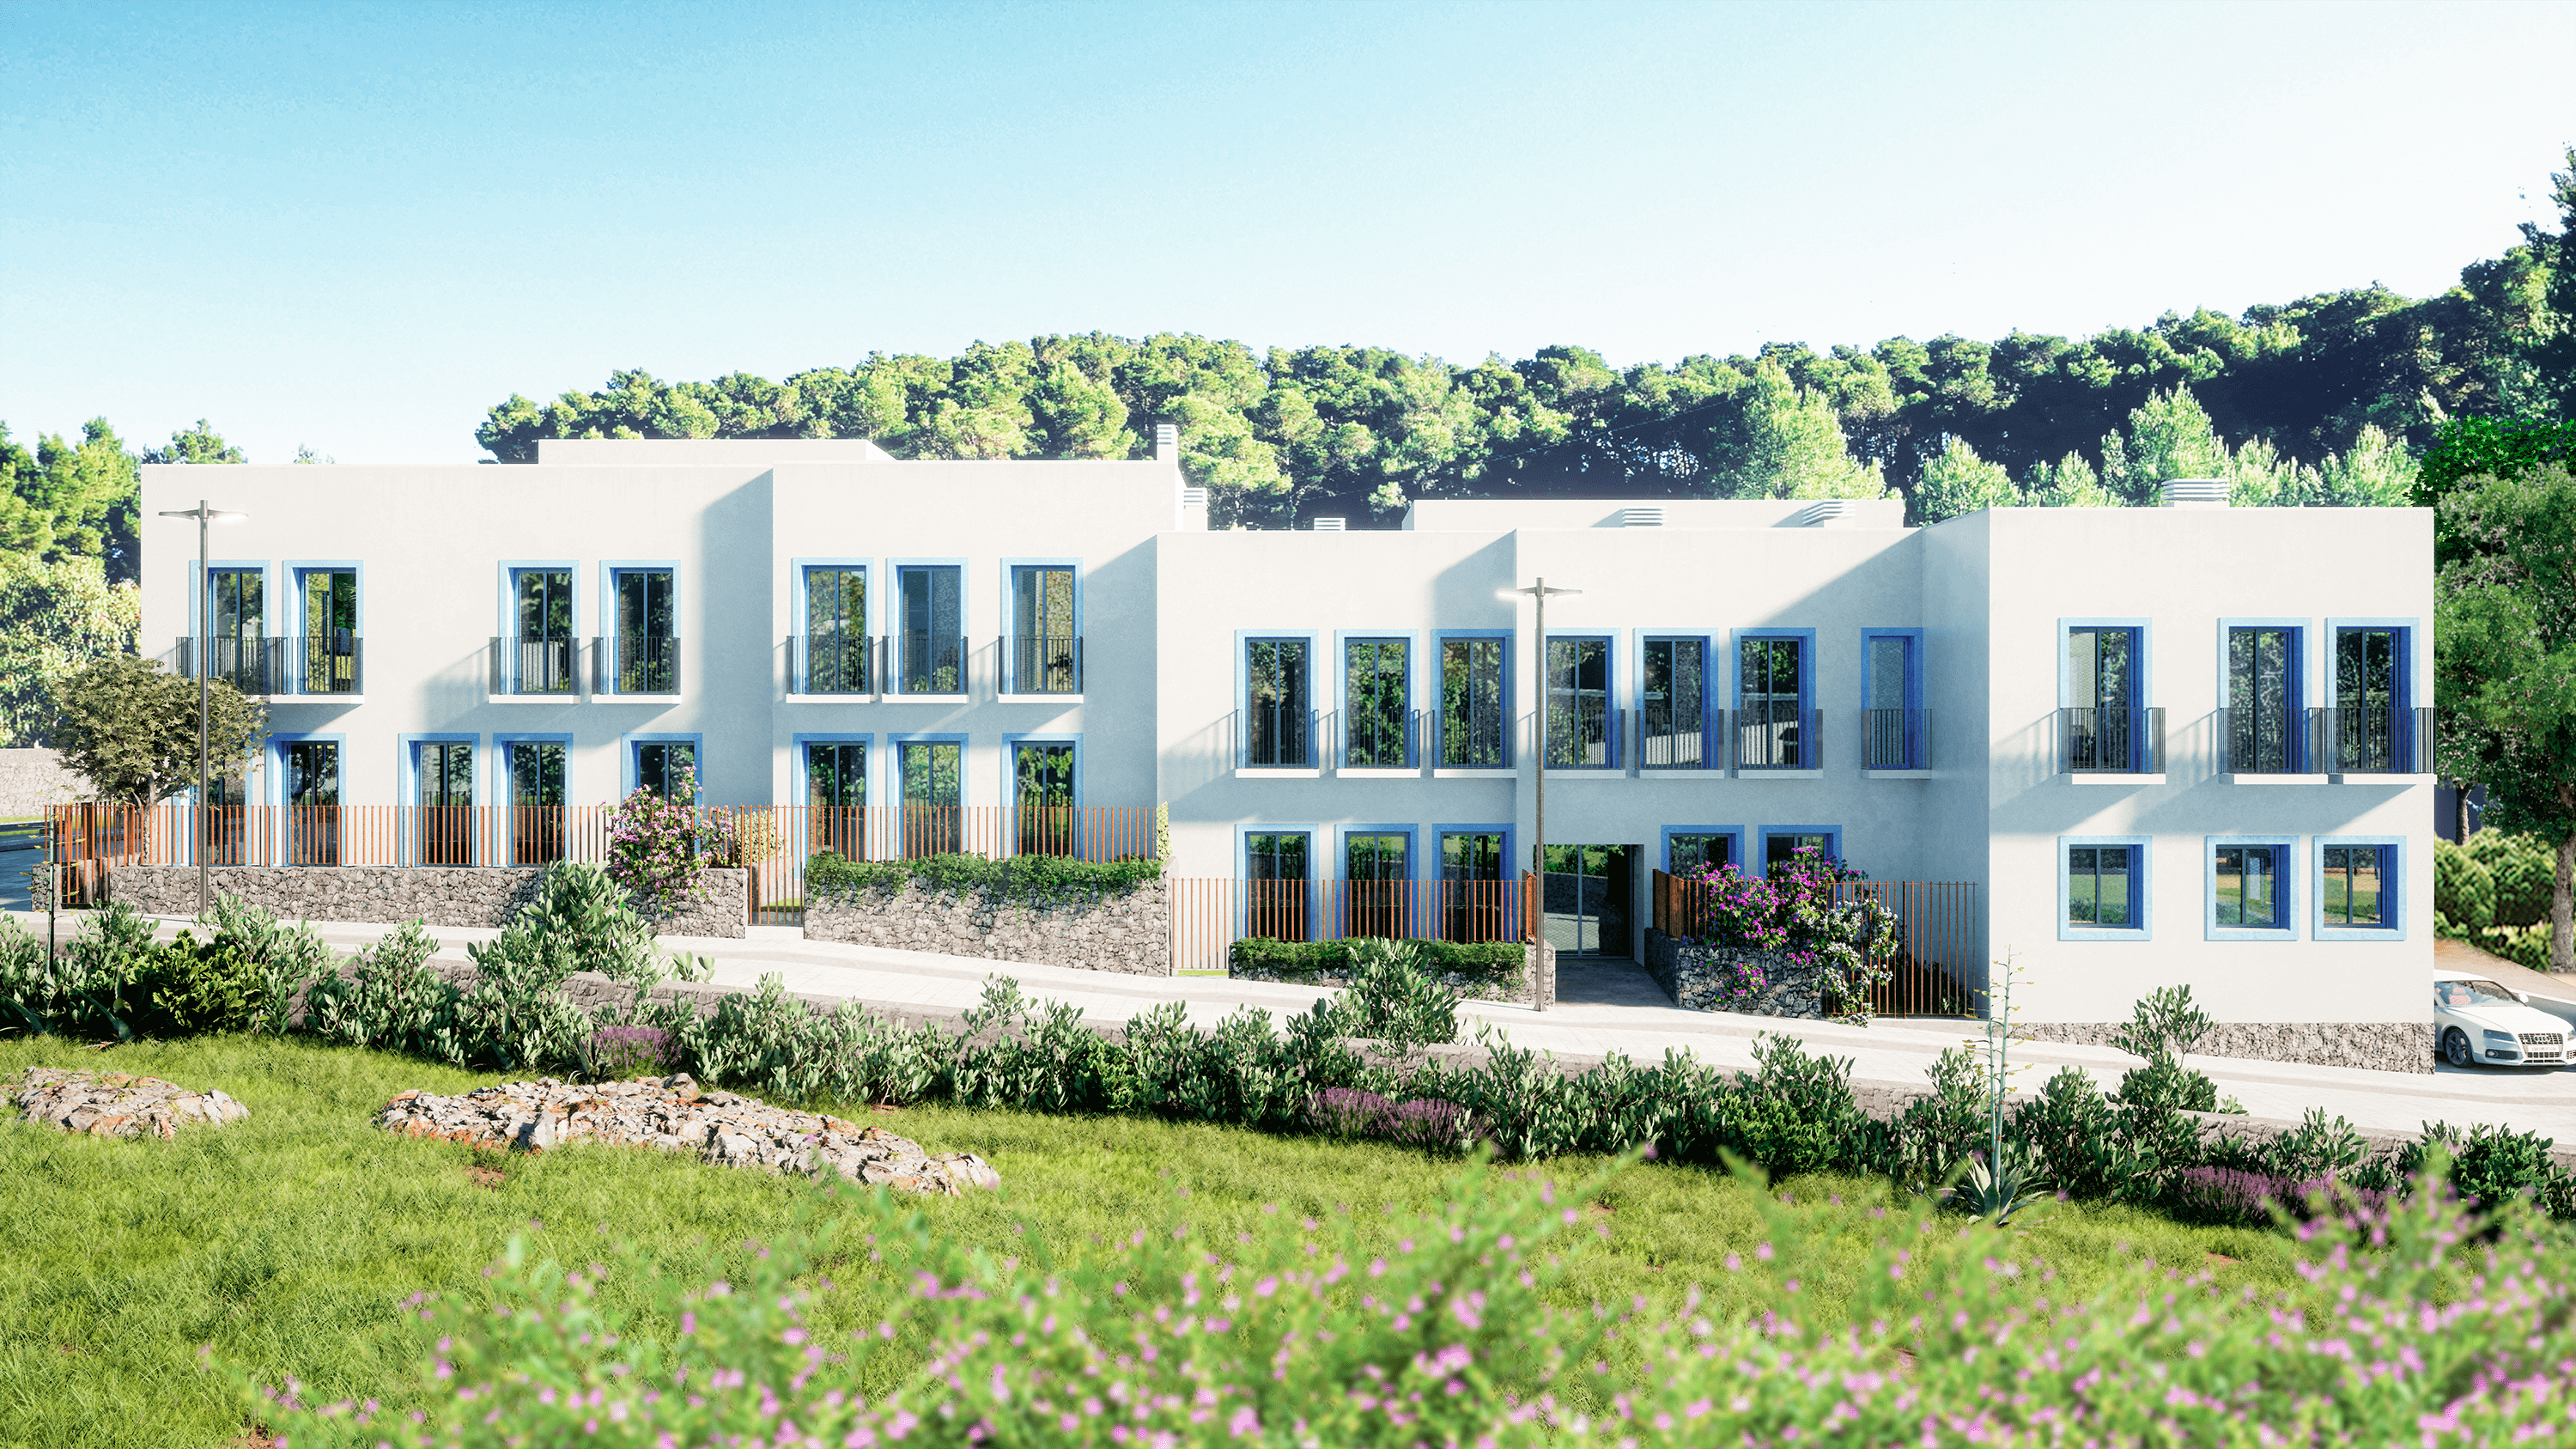 Imagen: Urbanitae
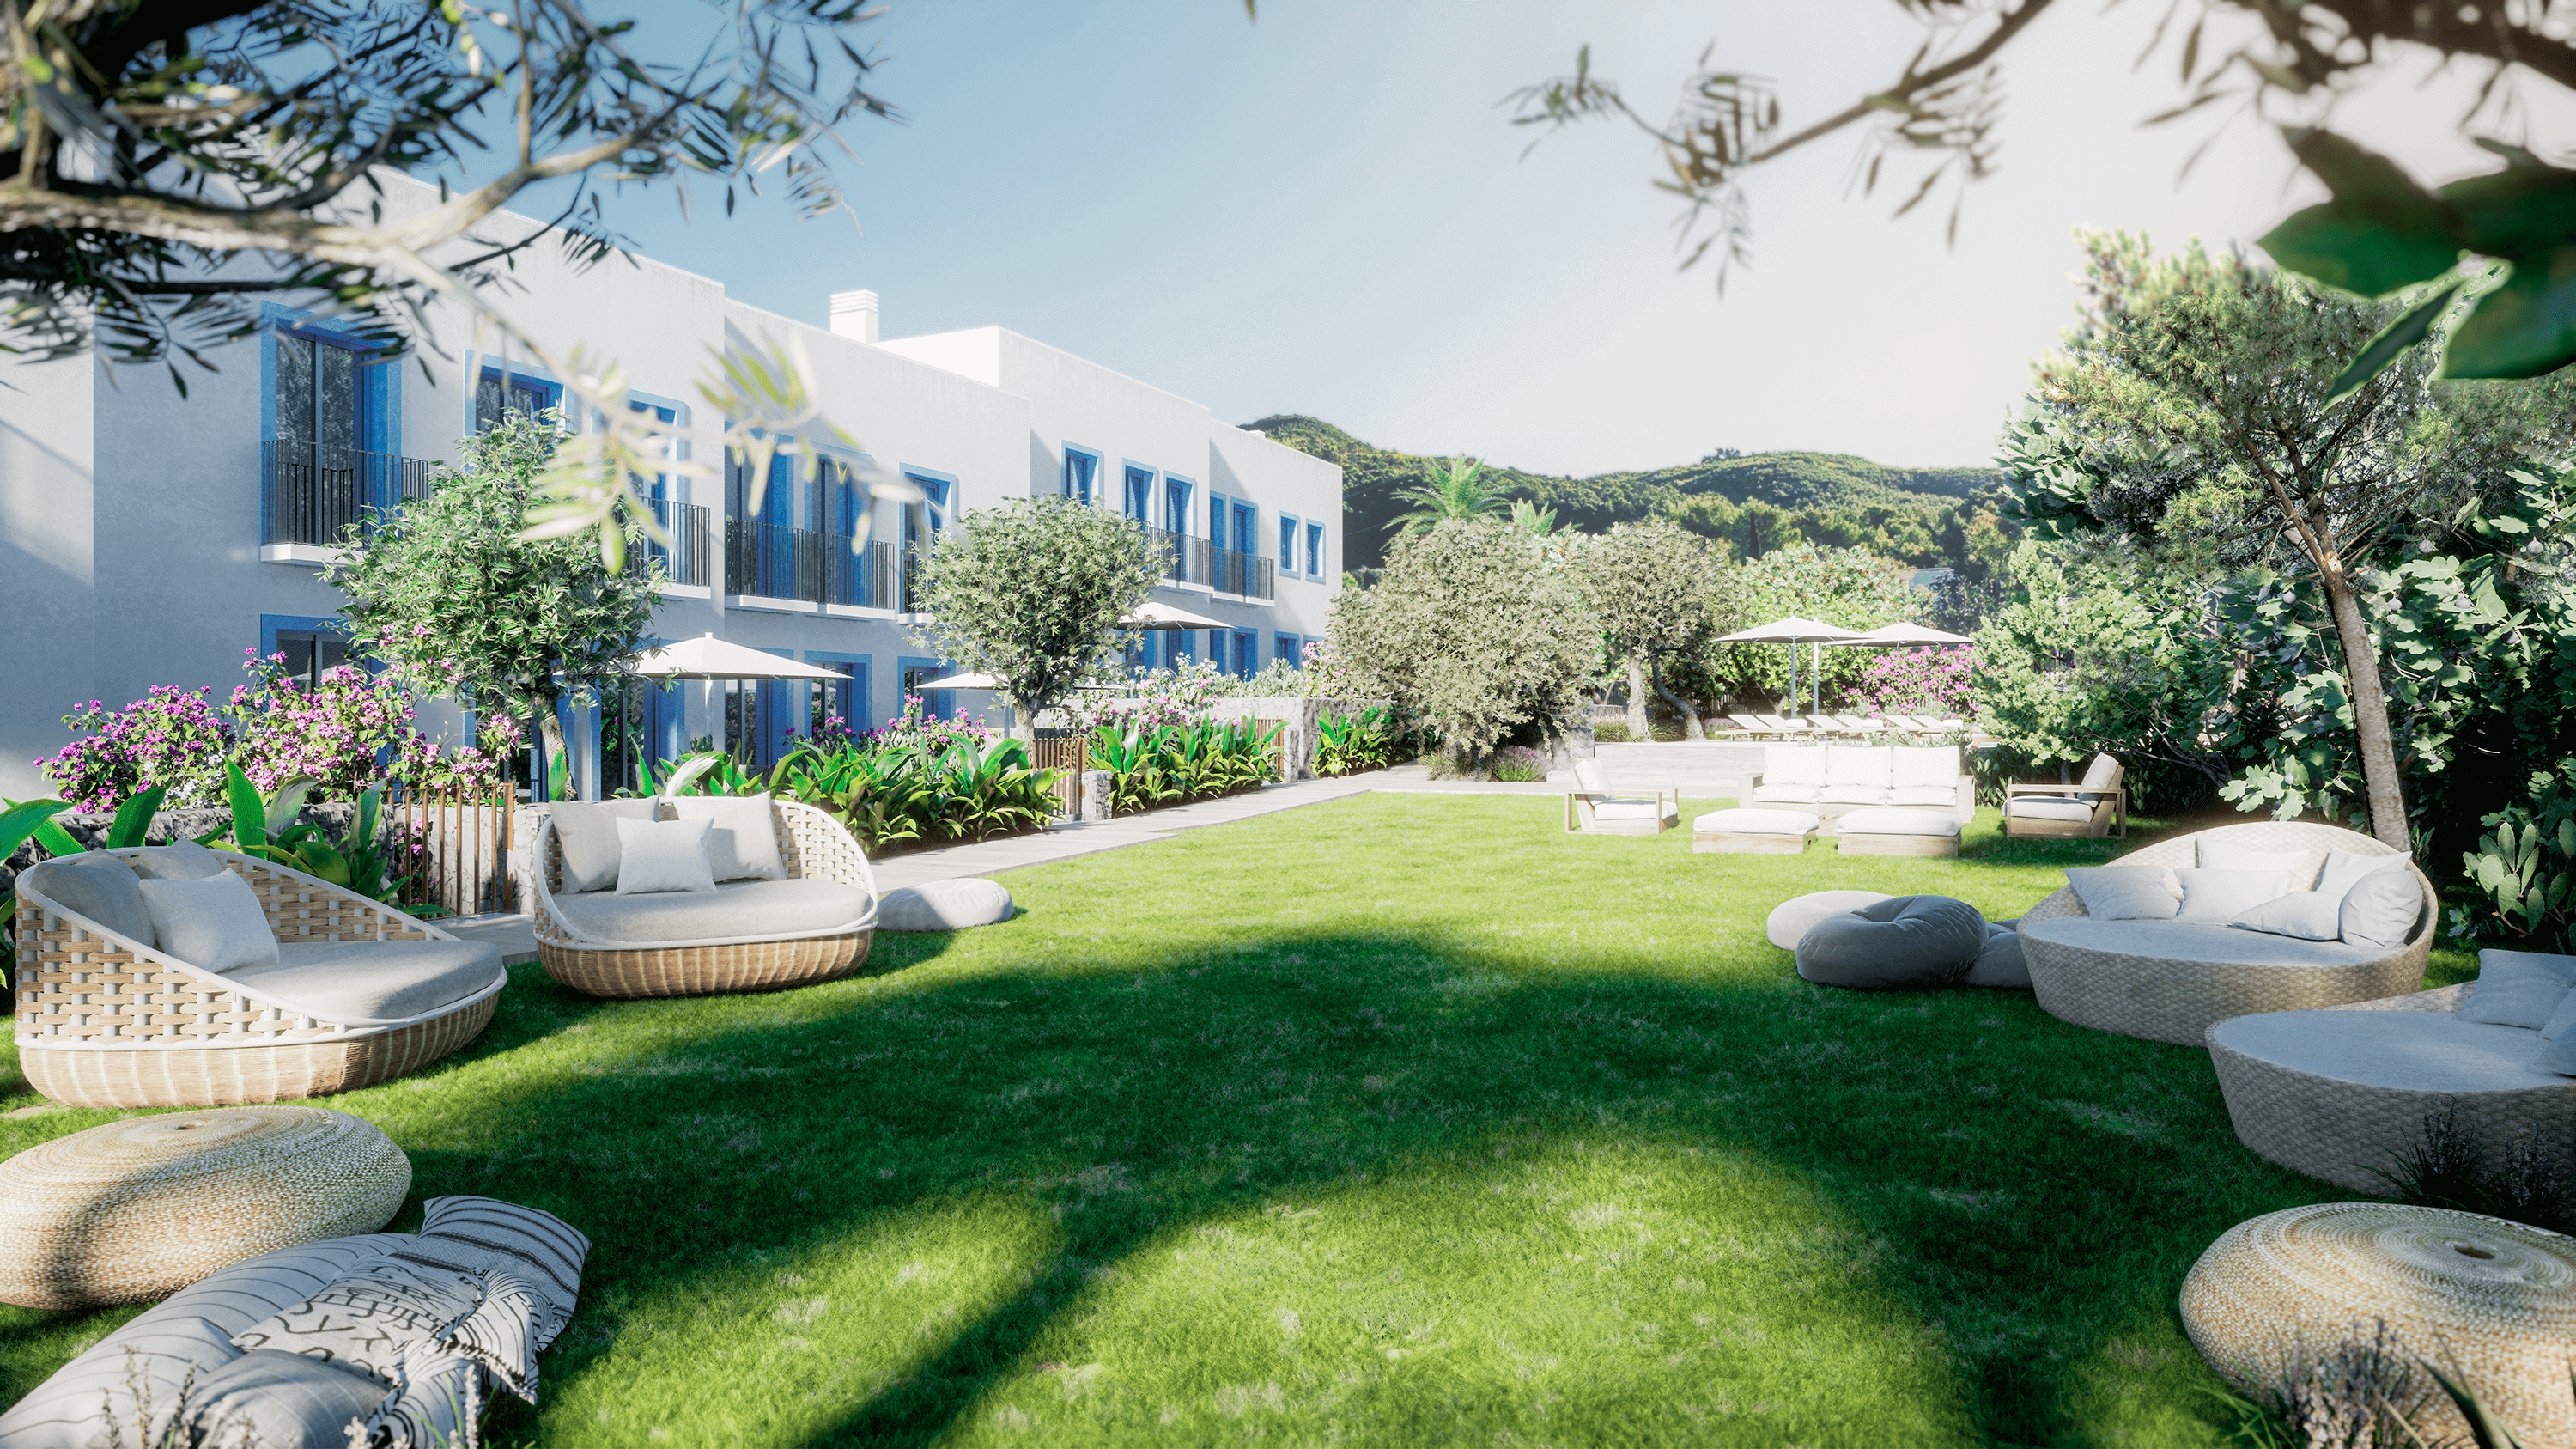 Imagen: Urbanitae
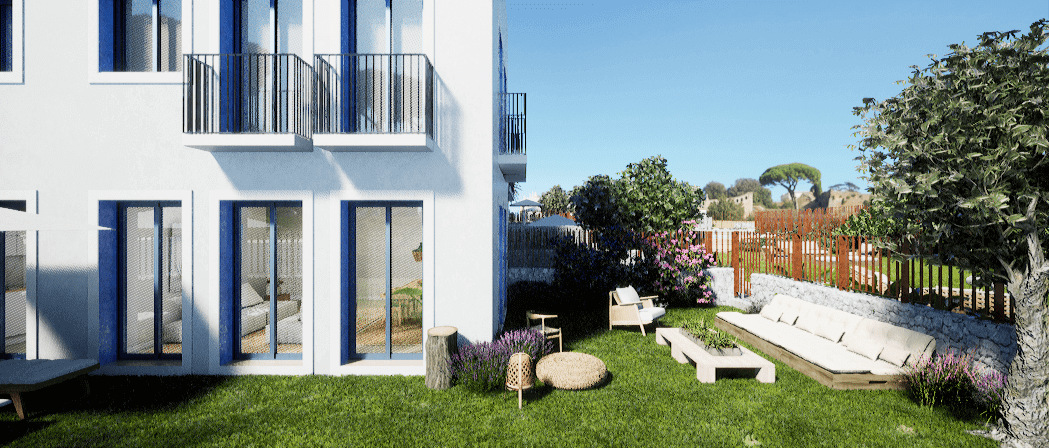 Imagen: Urbanitae
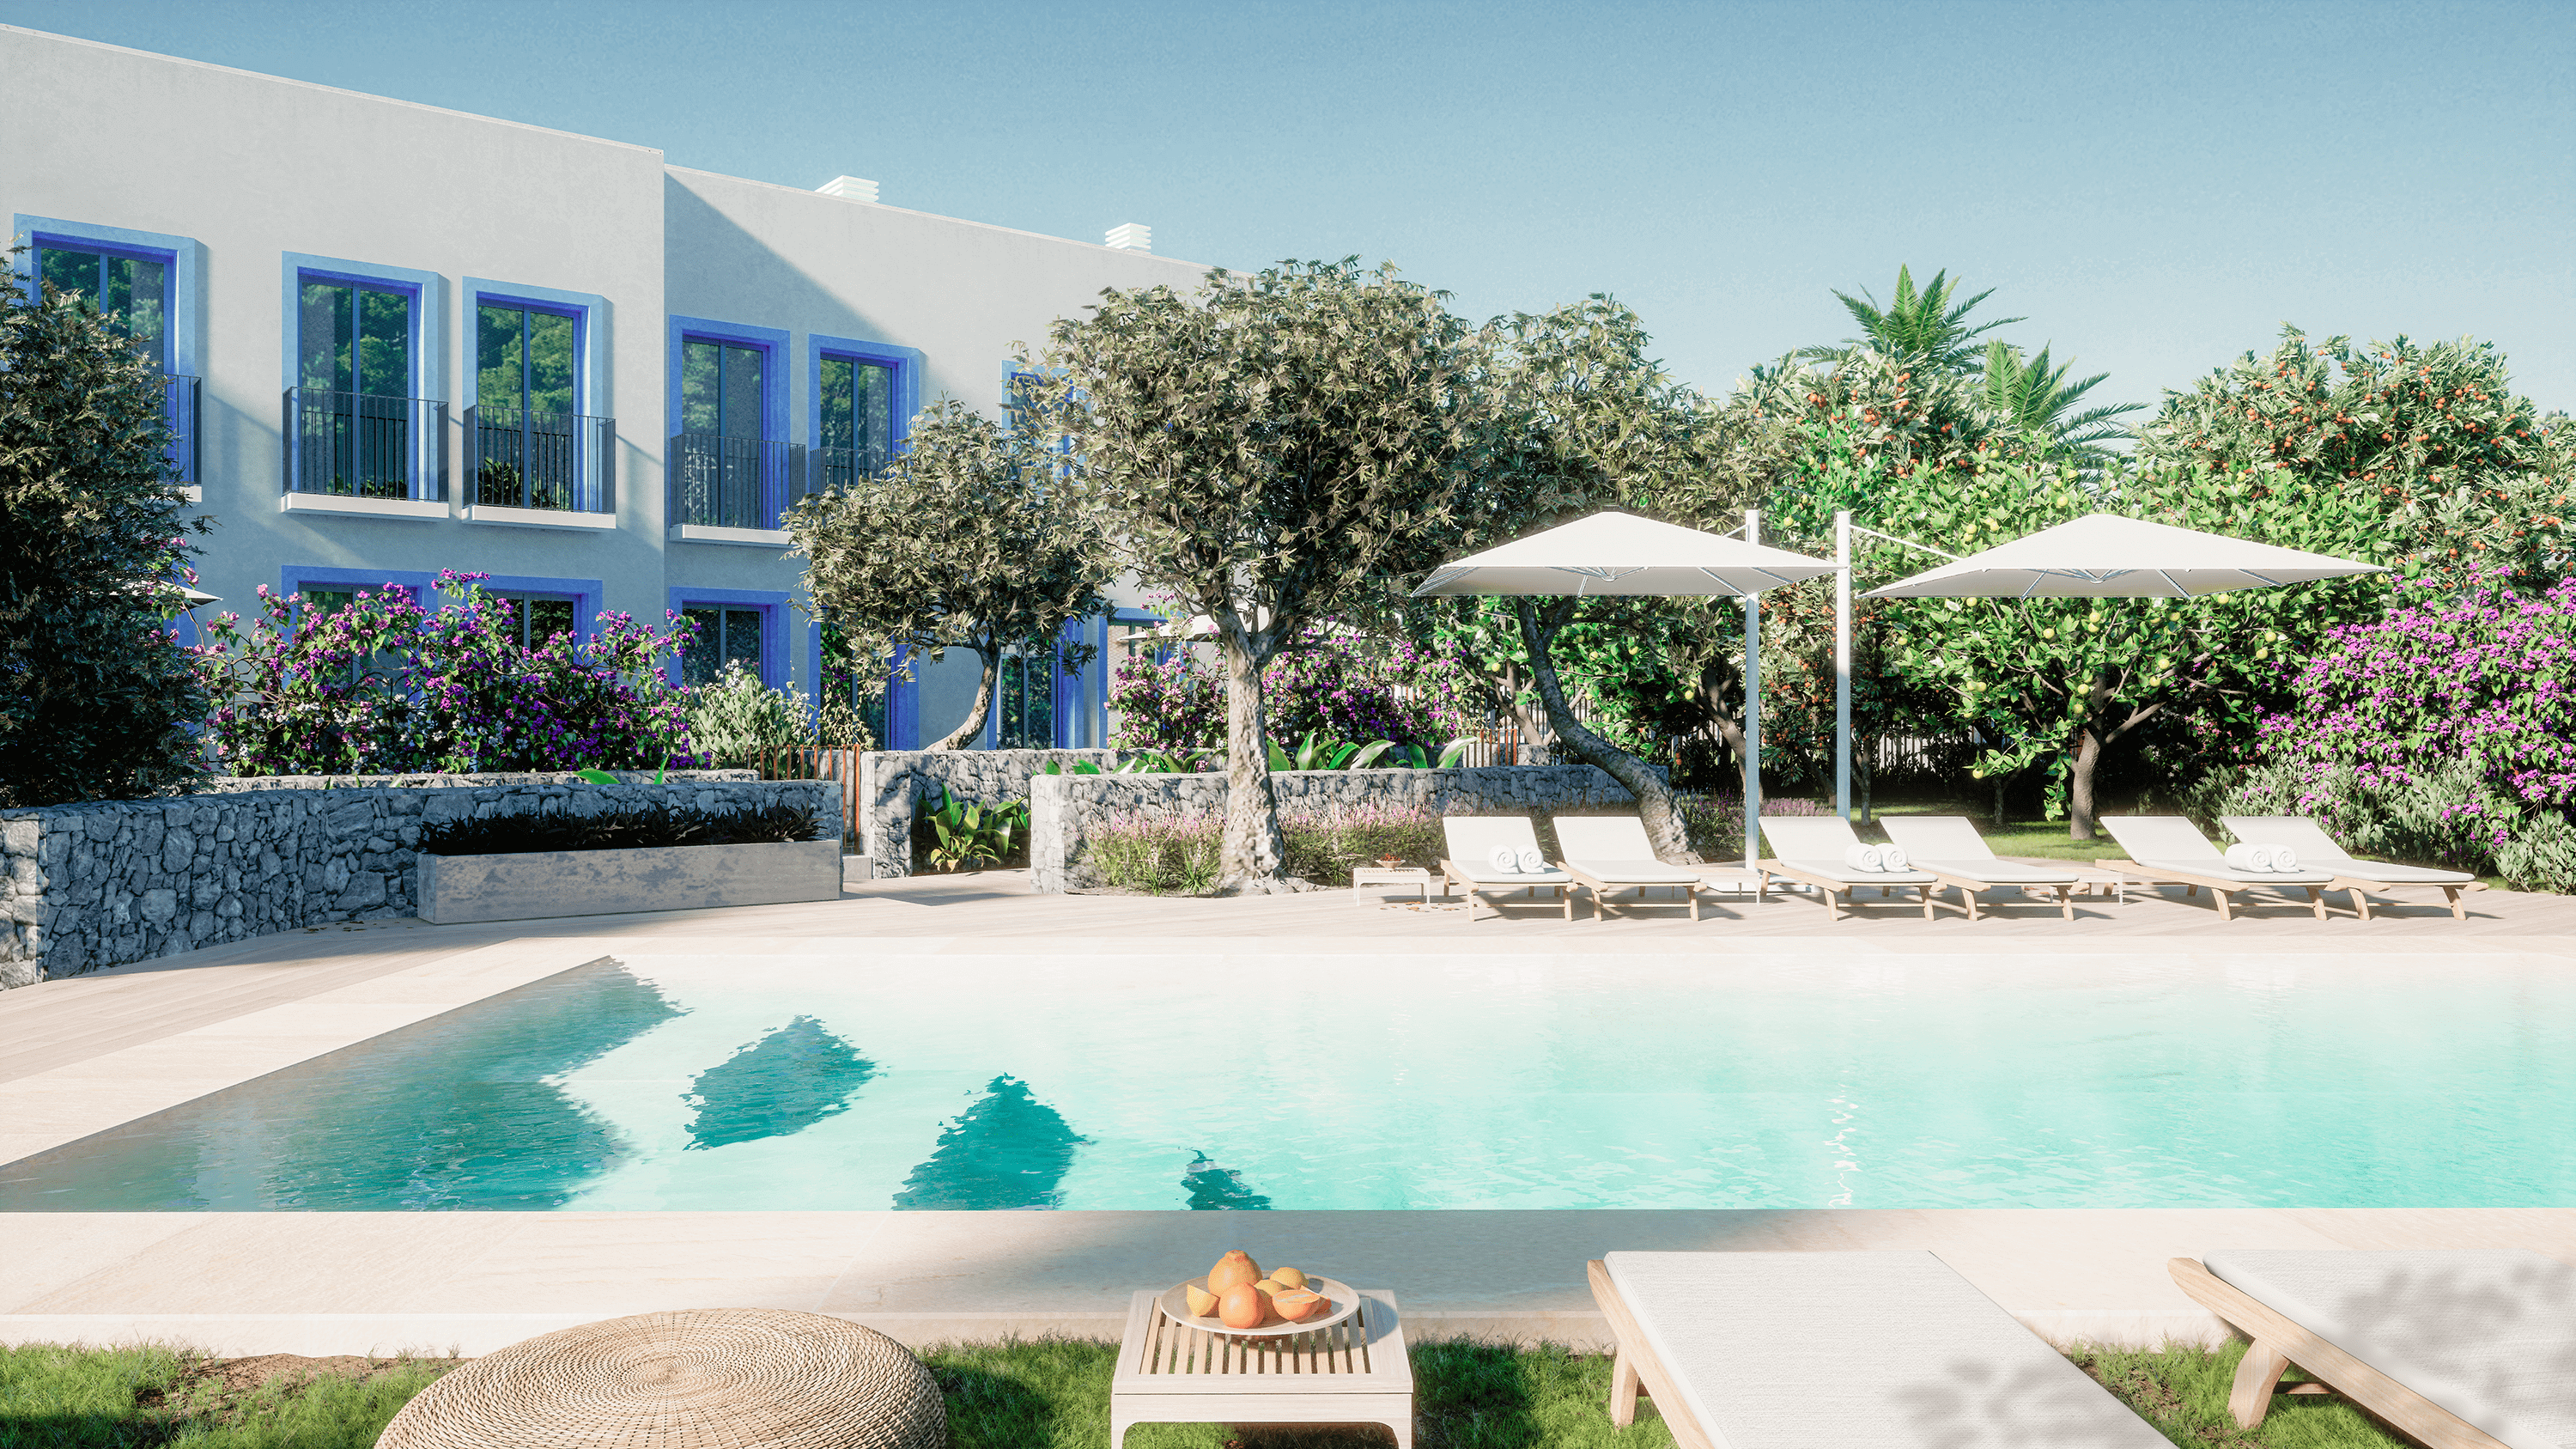 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Sant Joan de Labritja (Balears, Illes), código INE 07050, identificado a partir de la ubicación que publica la plataforma («Mossen Vicent Ferrer 6, San Juan Bautista, Islas Baleares»).
- Población
- 7 046 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 16 031 € al año renta de 2023 El 68 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 82 personas septiembre de 2026 1,2 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,15 (fórmula 1.0.0). La nota de hoy es 6,47. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia el desarrollo de una promoción residencial de obra nueva. El proyecto, cuyo nombre lo sitúa en Ibiza, está en curso y se estructura como equity: el dinero de los inversores de la plataforma entra vía ampliación de capital en una sociedad vehículo, que a su vez amplía capital en la sociedad que promueve el proyecto. La aportación se destina a cubrir los costes de adquisición del suelo y el arranque del proyecto hasta que se conceda el préstamo promotor. La promotora participa también con capital propio en la operación.
Ubicación
El nombre del proyecto lo sitúa en Ibiza. La documentación describe la promoción dentro del núcleo de un municipio rural, a escasa distancia del ayuntamiento y de la iglesia del pueblo, en una zona que conserva un carácter rural y con proximidad a calas. Enumera servicios en el entorno como colegio, supermercado y centro médico. El mismo texto sitúa el pueblo principal de la isla y el aeropuerto a un trayecto corto en coche, con conexión por autovía. No añadimos ningún dato de mercado local que no esté en la documentación.
Economía
La operación es de equity y plusvalía. La documentación publica tres escenarios: el favorable, con las estimaciones de ingresos y gastos del promotor; el moderado, con una desviación al alza de los costes de construcción; y el desfavorable, que combina ese aumento de costes con una rebaja de los precios de venta y arrojaría un resultado negativo, con pérdida parcial del capital aportado. La plataforma señala que la normativa del supervisor le impide comunicar la rentabilidad estimada en proyectos de equity, y explica que esa rentabilidad resultaría de restar los costes a los ingresos y dividir entre el capital total. No disponemos del dato de rentabilidad anual. El plazo que resulta de nuestro cálculo es de 26 meses.
Garantías y estructura
Los inversores aportan capital, no deuda: la entrada se hace mediante ampliación de capital en la sociedad vehículo, que después amplía capital en la sociedad promotora. El solar se aseguró con un contrato de arras en exclusiva y se entregará libre de cargas. La sociedad vehículo tiene previsto acudir a un préstamo hipotecario promotor para financiar la obra, que a fecha de la documentación todavía se estaba negociando con varias entidades. Está prevista una línea de avales y la subrogación de los compradores en el préstamo. Según nuestra comprobación contra el registro de la CNMV, la plataforma está registrada como PSFP.
Situación comercial y salida
Parte de las viviendas ya cuenta con reservas dinerarias, y la documentación indica que se han mantenido tras revisar al alza los precios de venta por la evolución de los costes de construcción, con adendas firmadas. El resto de la promoción se comercializa con el apoyo de una agencia local. La formalización de los contratos de compraventa llegará después de que se aprueben el préstamo promotor y la línea de avales. La devolución al inversor depende de la venta de las viviendas y de la liquidación de la sociedad al final del proyecto: es una aportación de capital, sin un derecho de cobro garantizado.
Ventajas
- Promotor La dimensión de promotor puntúa 7,25 sobre 10, entra en banda alta y su confianza es del 80 %. Aporta 1,81 de los 2,5 puntos posibles, la mayor contribución de las cuatro dimensiones. La documentación respalda ese perfil con la trayectoria de la promotora en promoción residencial y con el hecho de que aporta capital propio a la operación, lo que alinea su interés con el del inversor.
- Licencia y preventas La dimensión de mercado obtiene la subnota más alta, 8,15 sobre 10, con banda alta y una confianza del 80 %. Aporta 1,63 de los 2,0 puntos posibles y apenas deja 0,37 sin sumar. La documentación apoya los precios de venta planteados en un estudio de mercado y en un informe de valoración externo.
Desventajas y riesgos
- Rentabilidad La dimensión de rentabilidad se queda en una subnota de 1,92 sobre 10, en banda baja, con una confianza del 20 % y una contribución de solo 0,48 sobre los 2,5 puntos posibles. Es la que más lastra la nota global. Además, no hay dato publicado de rentabilidad anual.
- Promotor Aun estando en banda alta, esta dimensión deja 0,69 puntos de los 2,5 posibles sin aportar, y su estado es «con datos, en parte»: hay algo que queda fuera de lo que podemos leer.
- Licencia y preventas La dimensión de mercado deja 0,37 puntos de los 2,0 posibles sin aportar y su estado también es parcial, así que su lectura no es completa.
Lo que no sabemos
- Garantías No tenemos dato alguno de garantías: faltan el rango de garantía, el LTV de la primera disposición y el LTV sobre el edificio terminado. La dimensión pesa el 30 % de la nota y queda sin puntuar, dejando de aportar 2,77 de los 3,0 puntos posibles. No afirmamos de quién es esa ausencia: puede no llegar a nosotros, puede faltar la procedencia o puede haber un límite a su publicación.
Conclusión
La nota global queda en 4,15 sobre 10, con una confianza del 41 %, por debajo del 60 % que la propia escala marca como umbral. Sostienen el resultado dos dimensiones de banda alta, promotor y mercado, ambas con confianza del 80 %; lo frenan una rentabilidad de banda baja y con muy poca confianza y, sobre todo, una dimensión entera de garantías que no tiene datos y que por sí sola pesa el 30 % de la nota.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.