Análisis y valoración del proyecto Vizcaya | Proyecto Residencial Elizoste de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,96 /10 confianza global: 82 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Olaburu 15, Yurreta, VizcayaModalidad Equity / plusvalíaImporte 2 000 000 €Plazo 34 mesesRentabilidad anual 17,92 %
Proyecto Urbanitae en Yurreta, Vizcaya
Promoción residencial de obra nueva de 60 viviendas de 2 y 3 dormitorios en Yurreta (Vizcaya), con plaza de garaje y trastero. La operación se estructura mediante ampliación de capital para adquirir el suelo y arrancar el proyecto, con reservas en 42 de las 60 viviendas, y el promotor negocia un préstamo hipotecario promotor para financiar la obra.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,38 con datos, en parte pesa el 25 % de la fórmula; aporta 2,10 de los 2,50 puntos que podría aportar
- Garantías 3,65 con datos, en parte pesa el 30 % de la fórmula; aporta 1,09 de los 3,00 puntos que podría aportar
- Promotor 5,48 con datos, en parte pesa el 25 % de la fórmula; aporta 1,37 de los 2,50 puntos que podría aportar
- Licencia y preventas 7,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,40 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Olaburu 15, Yurreta, Vizcaya
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 2 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 17,92 %
- Plazo
- 34 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 60 viviendas
- Valor objetivo de ventas
- 16 000 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- Mia Domo
- Proyectos previos del promotor
- 3 proyectos
- Capital propio del promotor
- 5,00 %
- Viviendas entregadas
- 10 000 viviendas
- Años de experiencia
- 20 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 14 560 321 €
- Margen de seguridad de la venta
- 8,99 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 70,00 %
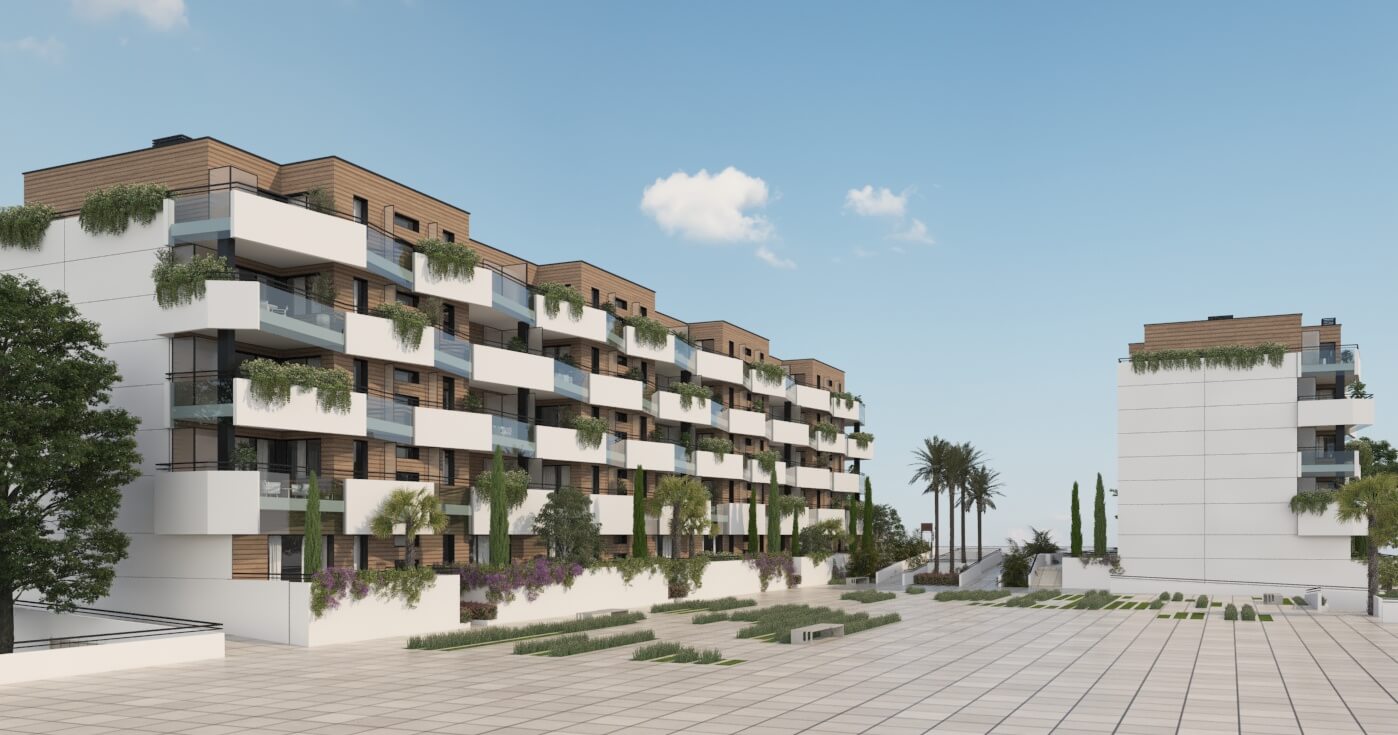 Imagen: Urbanitae
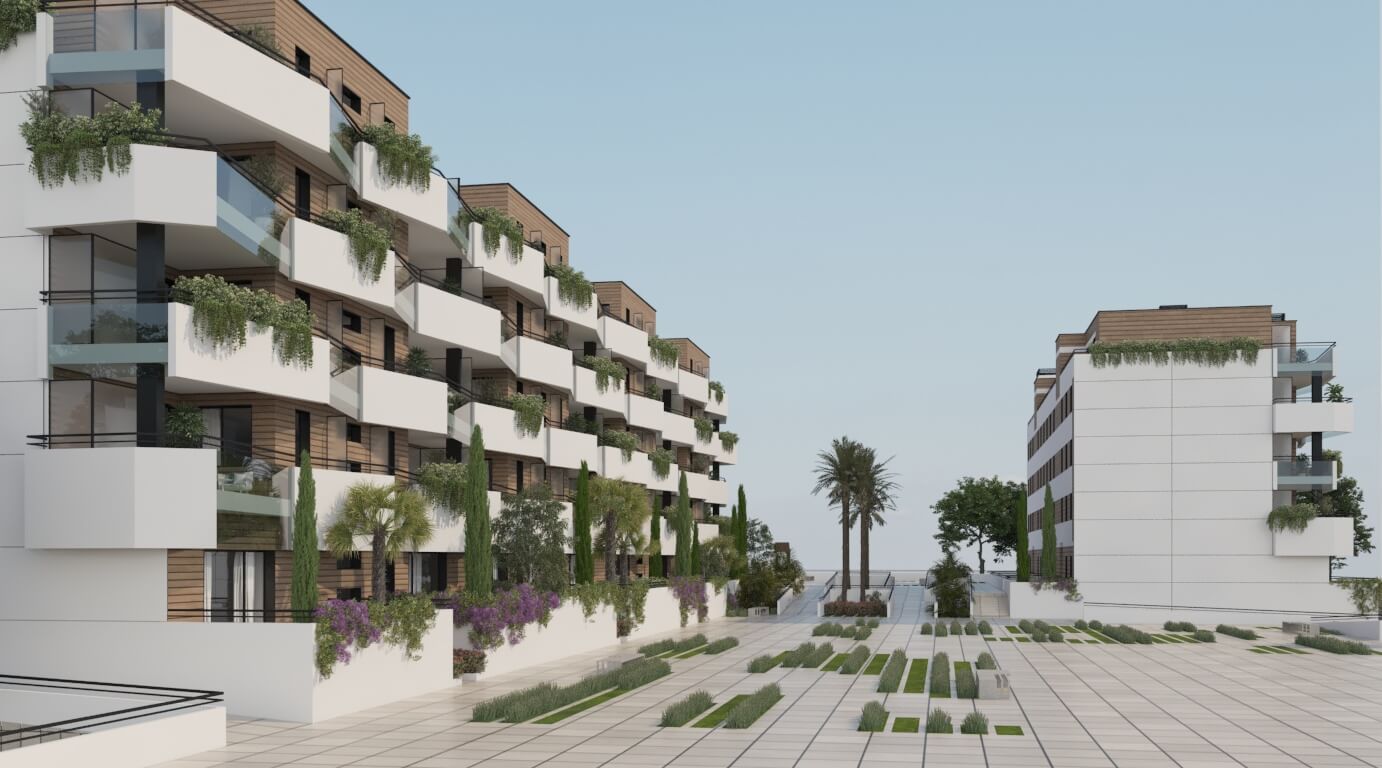 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Iurreta (Bizkaia), código INE 48910, identificado a partir de la ubicación que publica la plataforma («Olaburu 15, Yurreta, Vizcaya»).
- Población
- 3 897 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 17 279 € al año renta de 2023 El 80 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 189 personas septiembre de 2026 4,8 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,12 (fórmula 1.0.0). La nota de hoy es 5,96. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se capta capital para levantar una promoción de vivienda nueva en Vizcaya. El inversor entra mediante una ampliación de capital en una sociedad vehículo que agrupa los fondos aportados, y esa sociedad amplía capital después en la sociedad que promueve las obras. El dinero se aplica a comprar el suelo y a arrancar la operación hasta que se cierre el préstamo hipotecario promotor que sufragará la construcción, crédito que el promotor aún negocia con entidades bancarias. Es una operación de equity: el retorno no está pactado de antemano, sale del resultado de la promoción cuando se venden las viviendas. La plataforma que la publica está registrada como PSFP, un extremo que comprobamos nosotros en el registro de la CNMV y que no es una declaración suya.
Ubicación
El proyecto se sitúa en Vizcaya, en una zona residencial ya consolidada, con zonas deportivas, servicios y opciones de ocio alrededor; la ficha indica que la parcela está en suelo urbano, cerca del centro administrativo del municipio. El municipio es pequeño y se encuentra a poca distancia en coche de una capital de provincia, con conexión por autopista con el resto del territorio. La documentación no da precios de la zona: remite a un estudio de mercado propio y a un informe de valoración externo. La parcela tuvo antes un uso industrial y figura en el inventario de suelos con actividad potencialmente contaminante, algo que condiciona la licencia.
Economía
No tenemos cifras de ingresos, de costes ni del importe que aportan los inversores, así que aquí solo cabe describir cómo está montada la operación. Los fondos captados van a la sociedad vehículo y de ahí, por ampliación de capital, a la sociedad promotora; con ese dinero se paga el suelo y el arranque, y la construcción se cubrirá con un préstamo hipotecario promotor todavía sin firmar. El promotor y los coinversores que le acompañan ponen capital propio. La plataforma publica escenarios de resultado —favorable, moderado y desfavorable— y avisa de que son estimaciones sujetas a variaciones; el desfavorable contempla sobrecostes de obra y una caída de los precios de venta con resultado negativo y pérdida parcial del capital. La rentabilidad anual no la tenemos: en equity el criterio supervisor impide comunicar una rentabilidad estimada. La dimensión de rentabilidad puntúa 1,61 sobre 10, con una confianza del 20 %, y solo aporta 0,4 de los 2,5 puntos posibles.
Garantías y estructura
La operación se monta íntegramente por capital: los inversores entran en una sociedad vehículo mediante ampliación de capital y esa sociedad amplía capital después en la sociedad que promueve las obras. No hay en la estructura descrita ningún aval, seguro o garantía a favor del inversor, ni una hipoteca sobre el proyecto en este momento: el crédito hipotecario promotor está en negociación con varias entidades. Cuando se formalice, será una carga sobre la promoción y, en caso de liquidación, se cobraría antes que el capital. El calendario está condicionado: la parcela arrastra un uso industrial previo y necesita una declaración de calidad del suelo emitida por el órgano ambiental autonómico, que a su vez condiciona la licencia de obra.
Situación comercial y salida
Una parte muy amplia de las viviendas está reservada con dinero, según la documentación, y las escrituras se firmarán cuando llegue la licencia de obras; para las que quedan, el promotor se apoyará en agencias de comercialización locales. El inversor no cobra cupones ni intereses: al final se liquida la sociedad y se reparten los beneficios, si los hay, entre los accionistas. El plazo que calculamos nosotros, a partir de las cifras que maneja la plataforma, es de 34 meses, y la propia documentación avisa de que en una promoción los plazos se mueven tanto al alza como a la baja. La devolución depende, por tanto, de que se venda y de cuándo, no de un calendario fijo.
Ventajas
- Licencia y preventas El mercado es la dimensión que mejor puntúa: 7,0 sobre 10, en banda alta y con una confianza del 80 %, y de ahí salen 1,4 de los 2,0 puntos que reparte. La sostienen un estudio de mercado, un informe de valoración externo y un precio del suelo acordado muy por debajo de la valoración foral mínima.
- Licencia y preventas La promoción se levanta en una zona residencial consolidada, con equipamientos deportivos y servicios ya existentes y buena comunicación por autopista con el resto de la provincia, lo que la documentación presenta como base de la demanda.
- Promotor El promotor puntúa 4,38 sobre 10, en banda media, con una confianza del 80 %, y aporta 1,09 de los 2,5 puntos de su dimensión. Su equipo acumula una trayectoria larga en promoción residencial y ya ha financiado otras promociones con la misma plataforma.
- Promotor El promotor pone capital propio en la operación, lo que alinea su interés con el del inversor, y la constructora trabaja en exclusiva con él, con el presupuesto de obra ya negociado.
Desventajas y riesgos
- Rentabilidad La rentabilidad puntúa 1,61 sobre 10, en banda baja y con una confianza del 20 %, la más floja de las cuatro: aporta 0,4 de los 2,5 puntos posibles y deja 2,1 por el camino. No tenemos la cifra de rentabilidad anual, y en equity el criterio supervisor impide comunicar una rentabilidad estimada.
- Rentabilidad El escenario desfavorable que publica la plataforma contempla sobrecostes de construcción y una bajada de los precios de venta suficientes para dar resultado negativo, con pérdida parcial del capital aportado.
- Promotor La dimensión de promotor se queda en banda media, 4,38 sobre 10, y deja 1,41 puntos sin aportar. La documentación admite retrasos en la comunicación sobre la calidad del suelo, que condiciona la licencia de obra, y en el cierre del préstamo hipotecario promotor.
- Promotor Entre los riesgos declarados están el desvío de los costes fijos y los imprevistos de construcción, y la negativa del banco a subrogar el préstamo promotor a compradores que caigan en insolvencia sobrevenida.
- Licencia y preventas El mercado, aun siendo la dimensión más alta, deja 0,6 puntos sin aportar. La propia ficha señala como riesgo los retrasos en las ventas y la necesidad de rebajar precios para captar compradores.
Lo que no sabemos
- Garantías La dimensión de garantías está sin ningún dato: no tenemos la garantía ofrecida al inversor, ni el LTV de la primera disposición, ni el LTV sobre edificio terminado. Deja de aportar 2,77 puntos de los 3,0 que reparte, la mayor pérdida de las cuatro dimensiones. Es un dato que falta, no un defecto del proyecto, y no afirmamos de quién es esa ausencia.
Conclusión
La nota final es 3,12 sobre 10, con una confianza del 41 %, por debajo del umbral del 60 % que la propia escala marca para dar por buena una puntuación. Lo que sostiene el análisis es el mercado, en banda alta con 7,0, y de lejos el promotor, en banda media con 4,38; la rentabilidad apenas aporta y las garantías no tienen dato. Es una operación de equity en la que el capital puede perderse en parte si el escenario se tuerce, y la cifra de retorno no está publicada.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.