Análisis y valoración del proyecto Madrid | Supermercado Getafe de Urbanitae
Urbanitae ronda cerrada sin datos
 Imagen: Urbanitae
Nota: 2,66 /10 confianza global: 51 % nota calculada el 2026-11-15
Nota orientativa: faltan datos clave (la licencia y las preventas); a lo que falta se le imputa el peor valor conocido.
Plataforma UrbanitaeUbicación Avenida de Portugal, 7, Getafe, MadridModalidad Rentas / alquilerImporte 630 000 €Rentabilidad anual 5,00 %
Proyecto Urbanitae en Getafe, Madrid
Adquisición de un local comercial de 407 m² de superficie bruta alquilable en planta baja, situado en la Avenida de Portugal, 7, en el barrio de El Bercial (Getafe, Madrid). El local está alquilado a la cadena de supermercados Dia con un contrato de 20 años de duración. La operación se instrumenta mediante una ampliación de capital en la que los inversores de Urbanitae aportan 630.000 €.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 2,00 con datos, en parte pesa el 25 % de la fórmula; aporta 0,50 de los 2,50 puntos que podría aportar
- Garantías 2,71 con datos, en parte pesa el 30 % de la fórmula; aporta 0,81 de los 3,00 puntos que podría aportar
- Promotor 3,80 con datos, en parte pesa el 25 % de la fórmula; aporta 0,95 de los 2,50 puntos que podría aportar
- Licencia y preventas — sin datos — resta hasta 1,60 puntos a la nota; no es un juicio sobre esta dimensión pesa el 20 % de la fórmula; sin preventas publicadas: en rentas, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Avenida de Portugal, 7, Getafe, Madrid
- Modalidad
- Rentas / alquiler
- Importe objetivo
- 630 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 5,00 %
- Plazo
- sin dato
Características del inmueble
- Tipo de activo
- Oficinas
- Valor objetivo de ventas
- 855 884 €
Promotor
- Promotor
- Rubica Real Estate
- Años de experiencia
- 50 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 698 621 €
- Margen de seguridad de la venta
- 18,37 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
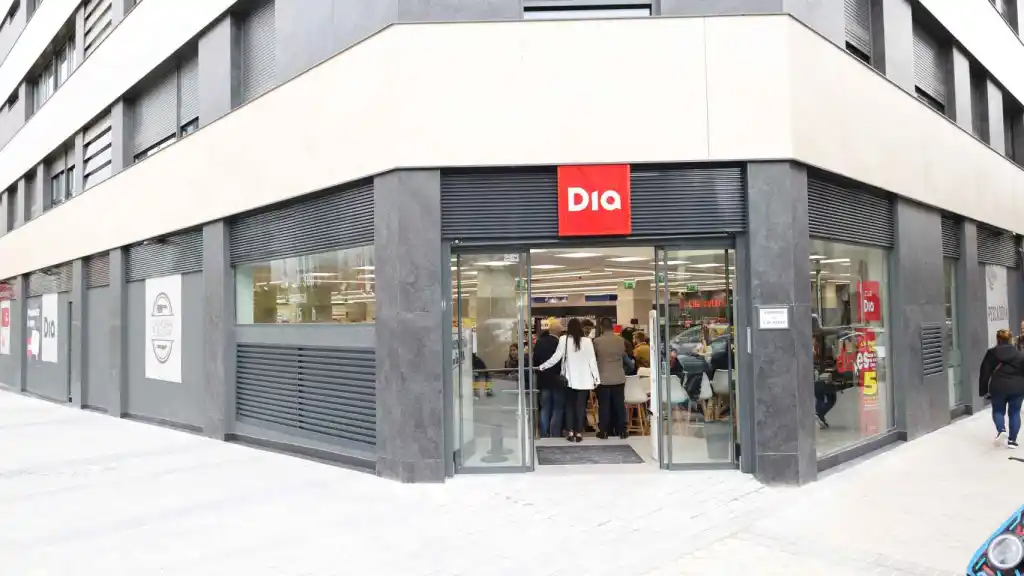 Imagen: Urbanitae
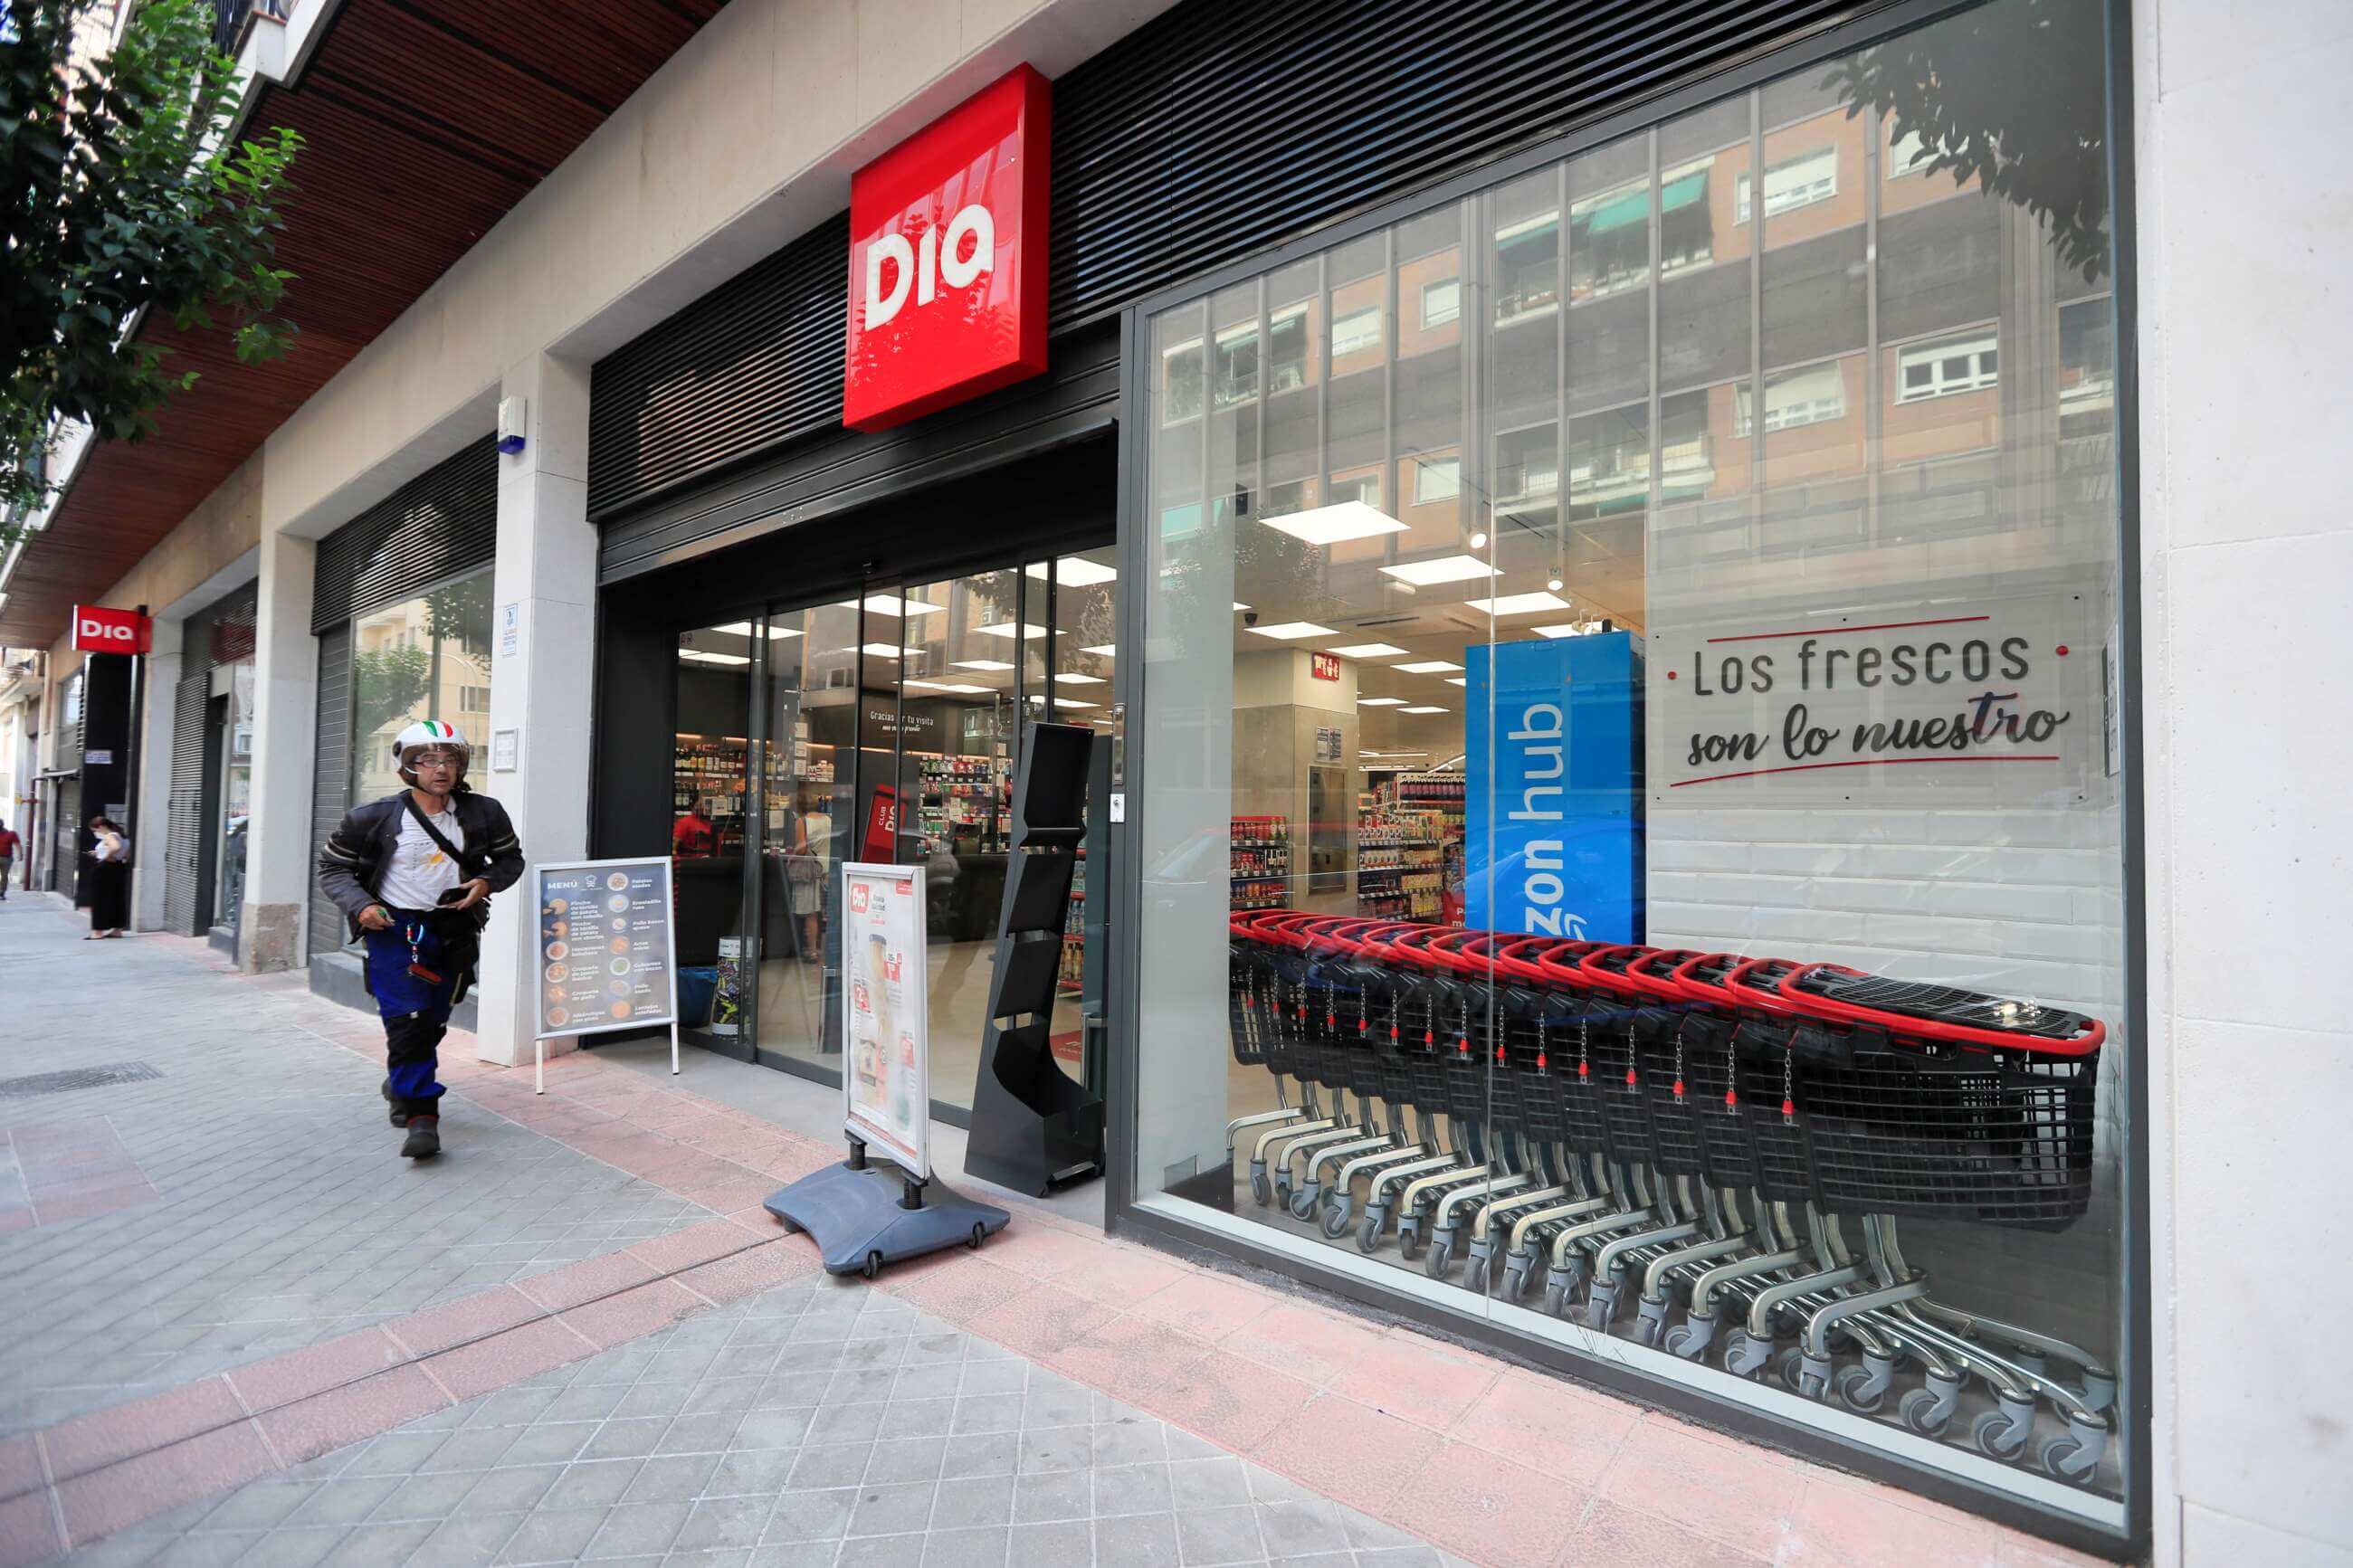 Imagen: Urbanitae
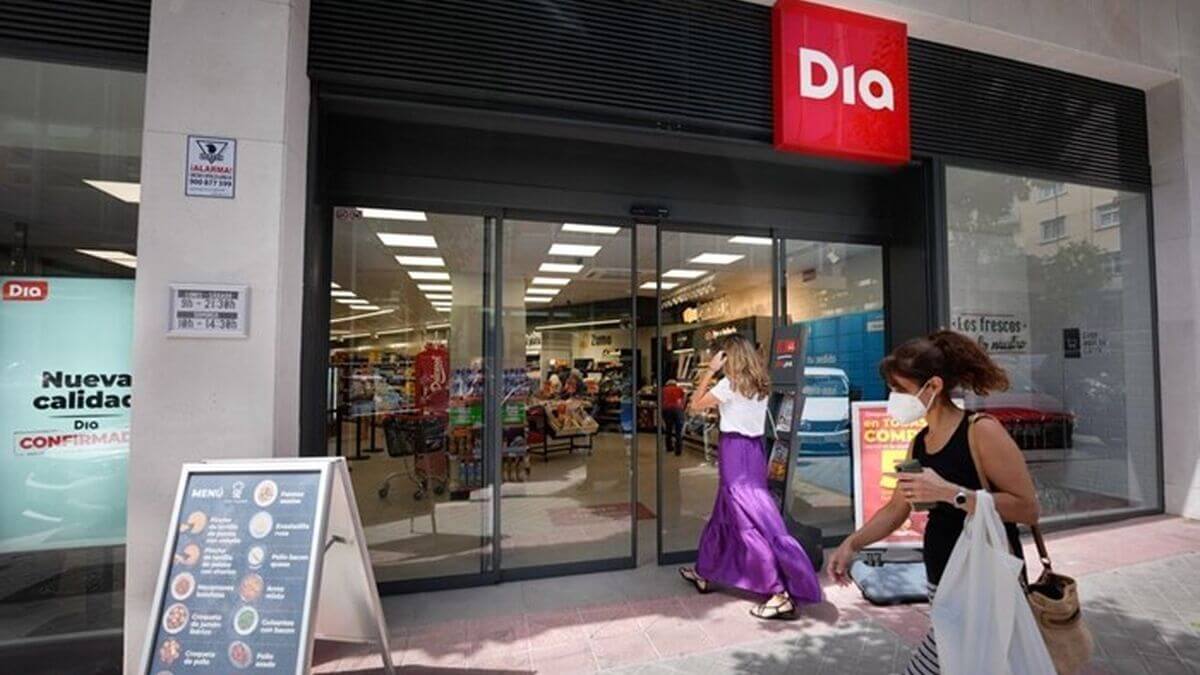 Imagen: Urbanitae
 Imagen: Urbanitae
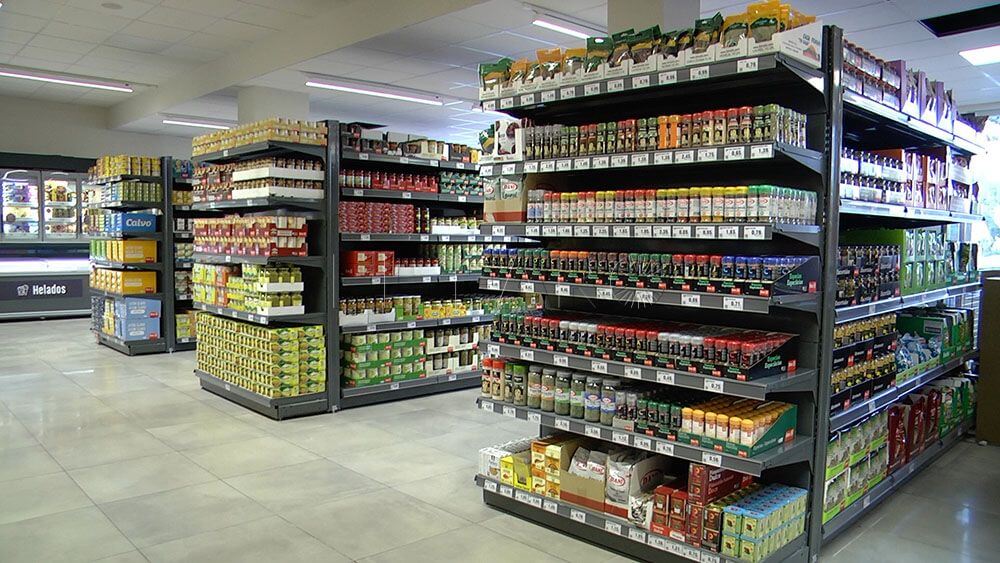 Imagen: Urbanitae
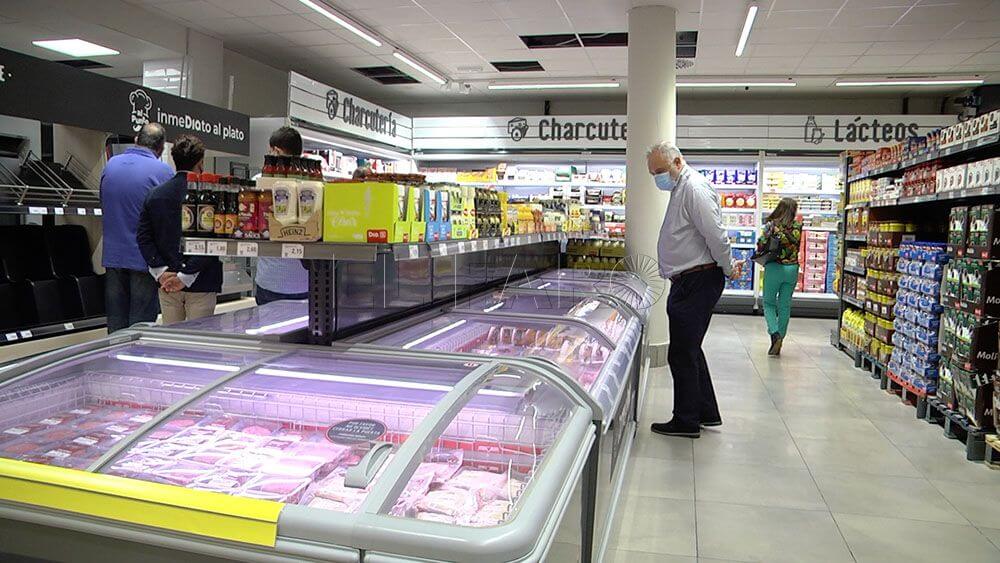 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Getafe (Madrid), código INE 28065, identificado a partir de la ubicación que publica la plataforma («Avenida de Portugal, 7, Getafe, Madrid»).
- Población
- 193 238 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 15 867 € al año renta de 2023 El 66 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 3 272 €/m² segundo trimestre de 2026; 453 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 8 456 personas septiembre de 2026 4,4 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 1,12 (fórmula 1.0.0). La nota de hoy es 2,66. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
La plataforma publica una operación de rentas sobre un local comercial ya alquilado a una cadena de supermercados. El dinero de los inversores se aporta mediante una ampliación de capital a la sociedad vehículo con la que se adquiere el inmueble y se cubren los gastos ligados a la operación. La gestión corresponde a un gestor inmobiliario especializado en locales comerciales, y la plataforma actúa como canal de captación. El proyecto figura como en curso y su clase es rentas o alquiler. Nuestra nota global para esta operación es 1,12 sobre 10, con una confianza declarada del 0 %.
Ubicación
El local está en Getafe, dentro de la Comunidad de Madrid. La documentación lo sitúa a pie de calle, en la planta baja de un edificio, en la zona comercial de un barrio residencial consolidado y con servicios y ocio alrededor. Añade que el municipio se comunica por autovías y por la red de metro y cercanías, que en él se ubican empresas multinacionales y una universidad de referencia, y que el local está en el centro del barrio. Sostiene también que en la zona hay poca competencia cercana para un supermercado de este tamaño.
Economía
Los ingresos del proyecto dependen de la renta que paga la cadena arrendataria del local. La plataforma describe la operación como una ampliación de capital en la que los inversores aportan el capital, y afirma que no hay financiación bancaria prevista para la compra del inmueble, de modo que la estructura se apoya solo en recursos propios. También publica tres escenarios —favorable, moderado y desfavorable— con previsiones de ingresos totales y de costes totales para la inversión. No tenemos las cifras de rentabilidad anual, plazo, ticket mínimo ni LTV del proyecto, y la nota global es 1,12 sobre 10.
Garantías y estructura
La estructura descrita es una ampliación de capital: el inversor entra en el capital de la sociedad vehículo y no como acreedor de ella. La plataforma indica que no está prevista financiación bancaria para adquirir el local, así que no hay hipoteca ni rango hipotecario que ordenen quién cobra antes. La estructura que describe no incluye avales ni garantías adicionales sobre la aportación de los inversores, y el cobro depende de la renta y de la venta futura del inmueble. La plataforma figura como PSFP registrado, según la comprobación que hacemos contra el registro de la CNMV: es una condición regulatoria y no añade cobertura al dinero aportado.
Situación comercial y salida
Según la plataforma, la cadena de supermercados ya viene pagando la renta, tiene firmado un contrato de arrendamiento de larga duración con un tramo de cumplimiento obligatorio y está reformando el local. El calendario que publica contempla pagos trimestrales al inversor a partir de los primeros meses de la inversión. La desinversión del inmueble y la liquidación de la sociedad están previstas al final del plan de negocio, con una ventana anticipada si las condiciones de mercado acompañan. La propia documentación advierte de que una bajada de renta pactada, la salida del inquilino o un mal precio de venta reducirían lo recuperado.
Lo que no sabemos
- Rentabilidad No tenemos ningún dato de rentabilidad anual de este proyecto. Esa ausencia deja sin aportar 2,38 puntos de un máximo de 2,50 en una dimensión que pesa una cuarta parte de la nota. No afirmamos de quién es la ausencia: puede ser que el dato no llegue a nuestro conocimiento, que no conste su procedencia o que no se haya hecho público.
- Garantías No tenemos ningún dato sobre garantías. La dimensión deja de aportar 2,77 puntos sobre un máximo de 3,00, y es la que más peso tiene en la fórmula, un 30 %. No calificamos esa falta ni a favor ni en contra, y no afirmamos de quién depende: simplemente no disponemos de ella.
- Promotor No tenemos ningún dato sobre el promotor ni sobre su historial. La ausencia deja de aportar 2,12 puntos sobre un máximo de 2,50, con un peso de una cuarta parte en la nota. No sabemos si la falta es nuestra, de la documentación o de quién la aporta, y por eso no la interpretamos en ningún sentido.
- Licencia y preventas No tenemos ningún dato de mercado. Esta dimensión deja sin aportar 1,60 puntos sobre un máximo de 2,00 y pesa un 20 % de la nota. No sabemos a quién corresponde esa ausencia ni qué valor habría alcanzado la dimensión, así que no la presentamos como un defecto del proyecto.
Conclusión
La nota global se queda en 1,12 sobre 10 y la confianza con la que la damos es del 0 %: ninguna de las cuatro dimensiones que la componen tiene un solo dato. Lo que puede leerse viene de lo que la plataforma cuenta del proyecto, no de una evaluación nuestra. El inversor debería decidir sabiendo que aquí no hay nada medido, solo descrito, y que las garantías, la rentabilidad, el promotor y el mercado están sin valorar.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.