Análisis y valoración del proyecto Tarragona | Proyecto Cunit II de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,55 /10 confianza global: 60 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Calle Bergada 12-18 y Rosa Sensat 67-71, Cunit, TarragonaModalidad Deuda / préstamoImporte 800 000 €Plazo 15 mesesRentabilidad anual 8,50 %
Proyecto Urbanitae en Cunit, Tarragona
Préstamo a tipo fijo de 800.000 € destinado a financiar la construcción de una promoción de 7 viviendas unifamiliares adosadas en Cunit (Tarragona). La operación se garantiza con hipoteca de primer rango sobre las siete fincas registrales del proyecto y con garantía personal solidaria del promotor, con un plazo de 15 meses.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 6,69 con datos, en parte pesa el 25 % de la fórmula; aporta 1,67 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 2,88 con datos, en parte pesa el 25 % de la fórmula; aporta 0,72 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,05 con datos, en parte pesa el 20 % de la fórmula; aporta 1,81 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Bergada 12-18 y Rosa Sensat 67-71, Cunit, Tarragona
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 800 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 8,50 %
- Plazo
- 15 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 7 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Construverty
- Proyectos previos del promotor
- 1 proyectos
- Viviendas entregadas
- 220 viviendas
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 71,00 %
 Imagen: Urbanitae
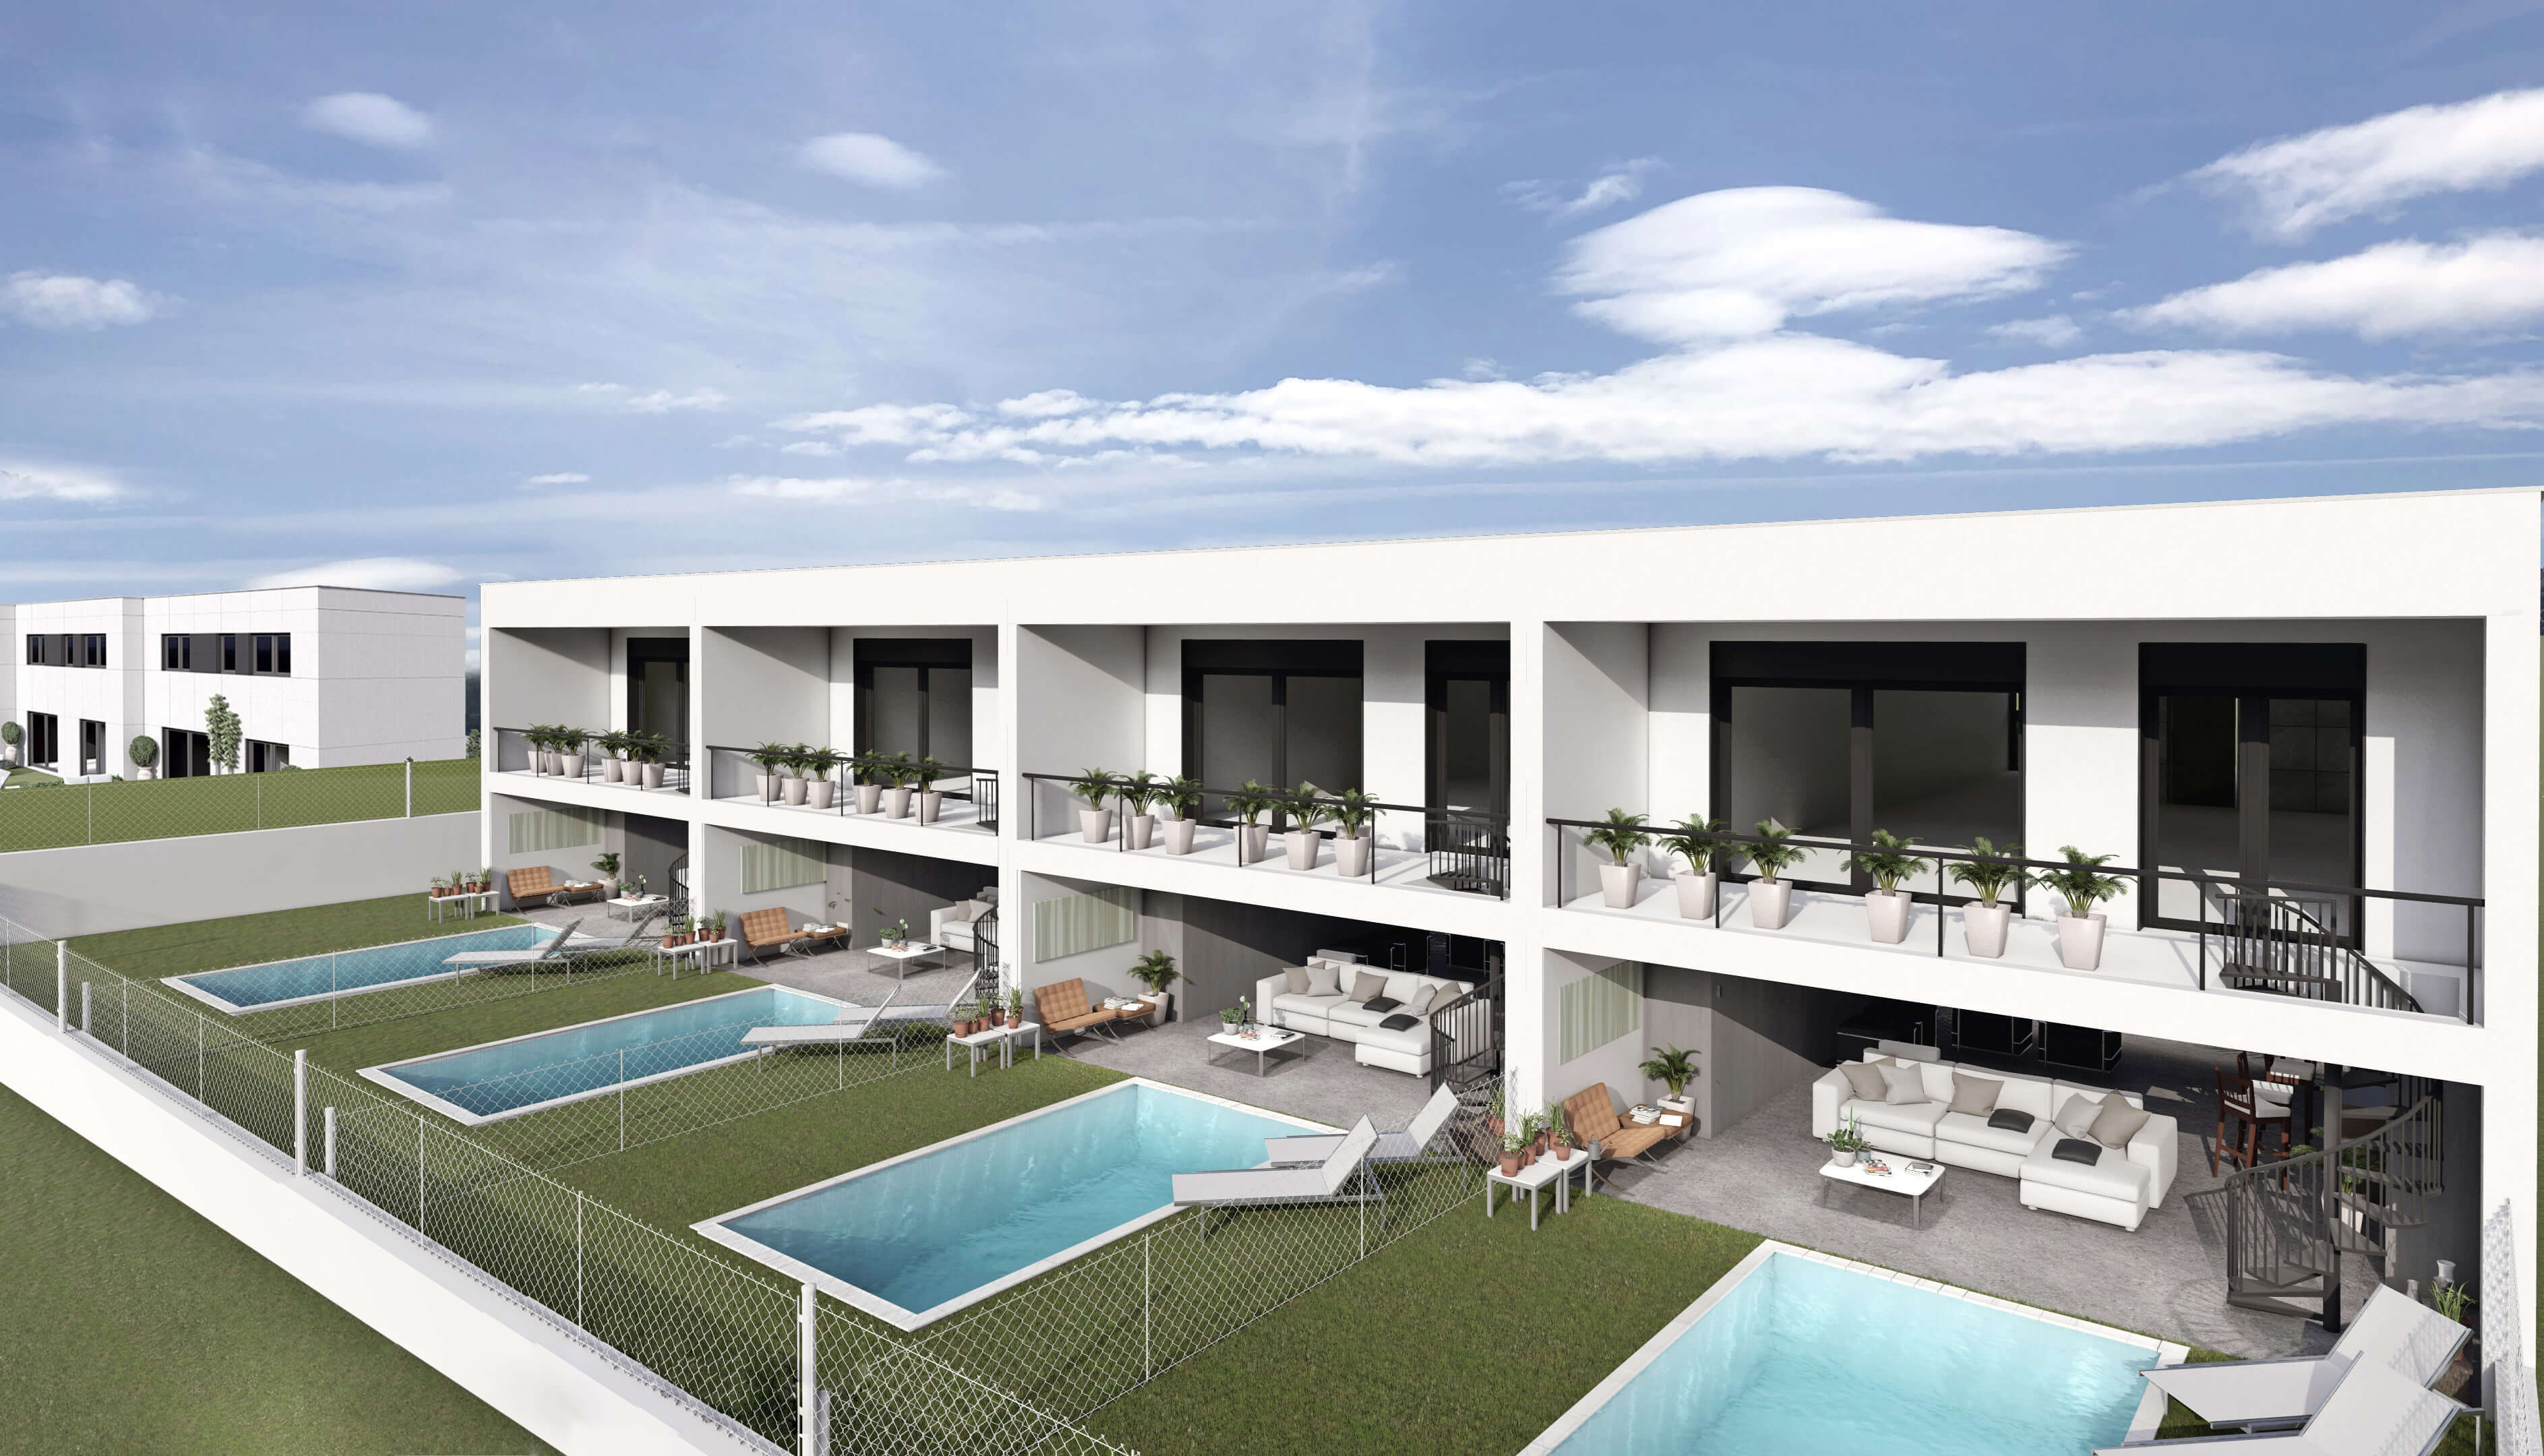 Imagen: Urbanitae
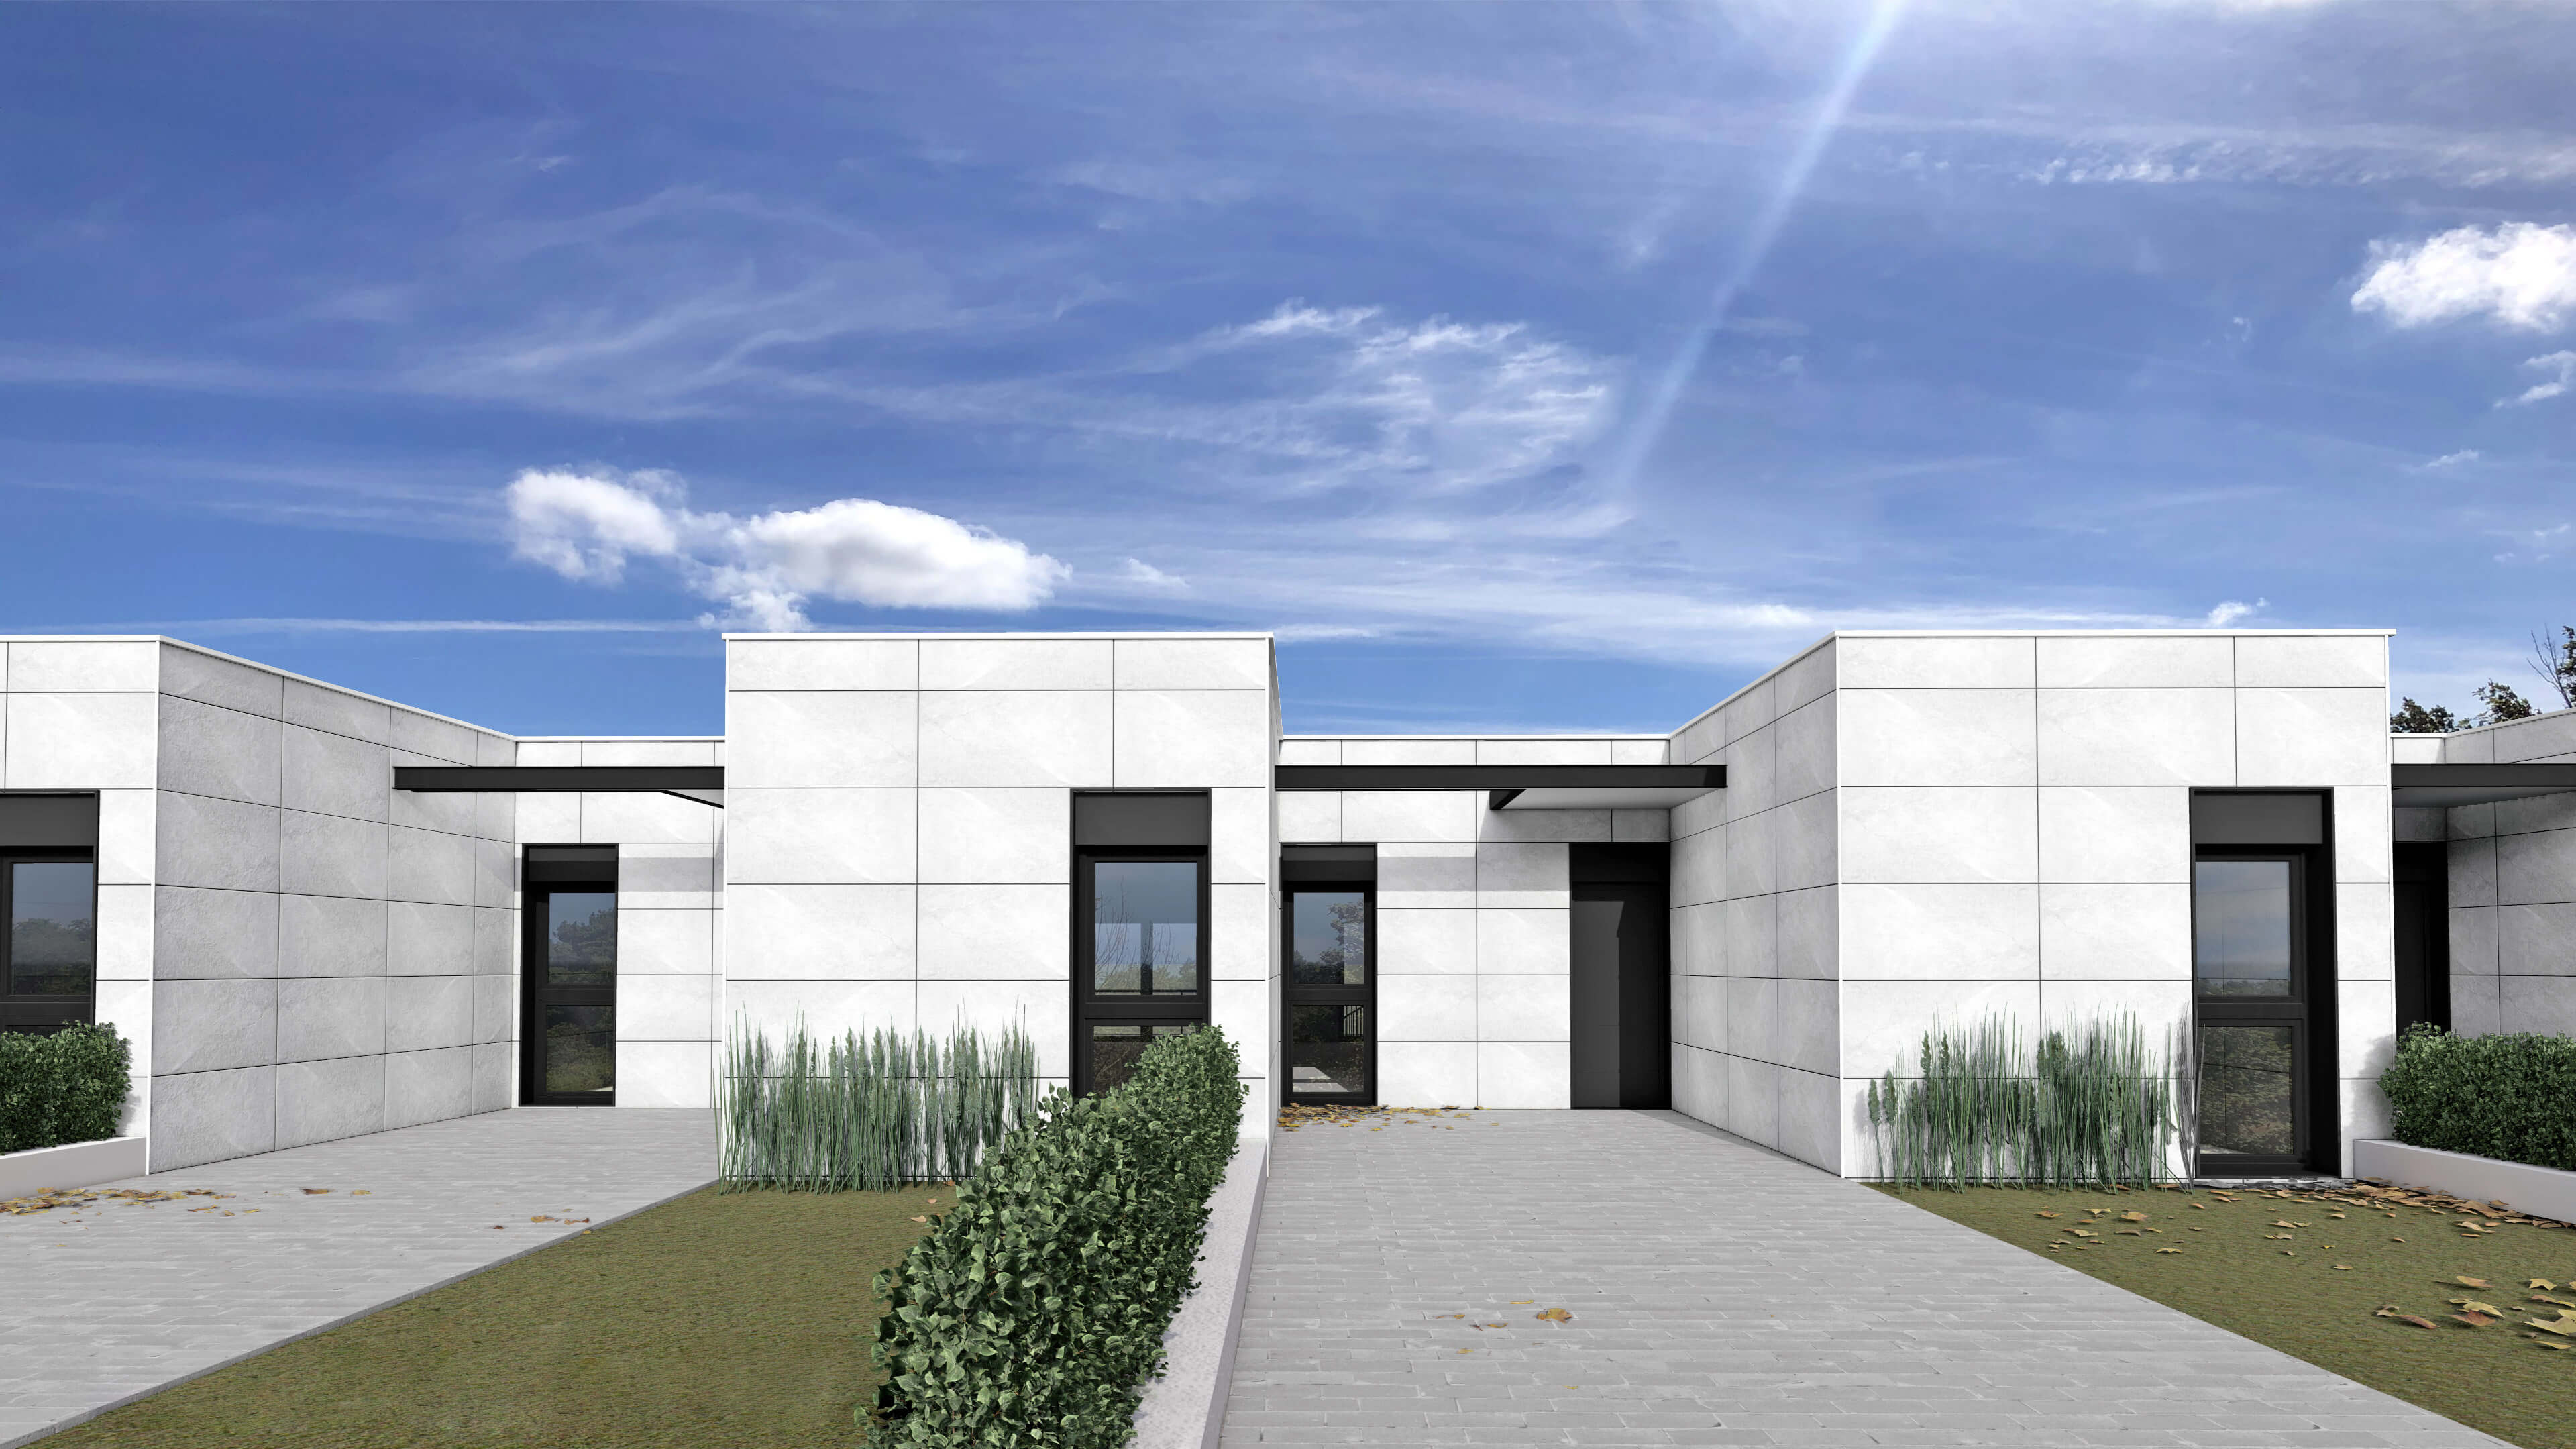 Imagen: Urbanitae
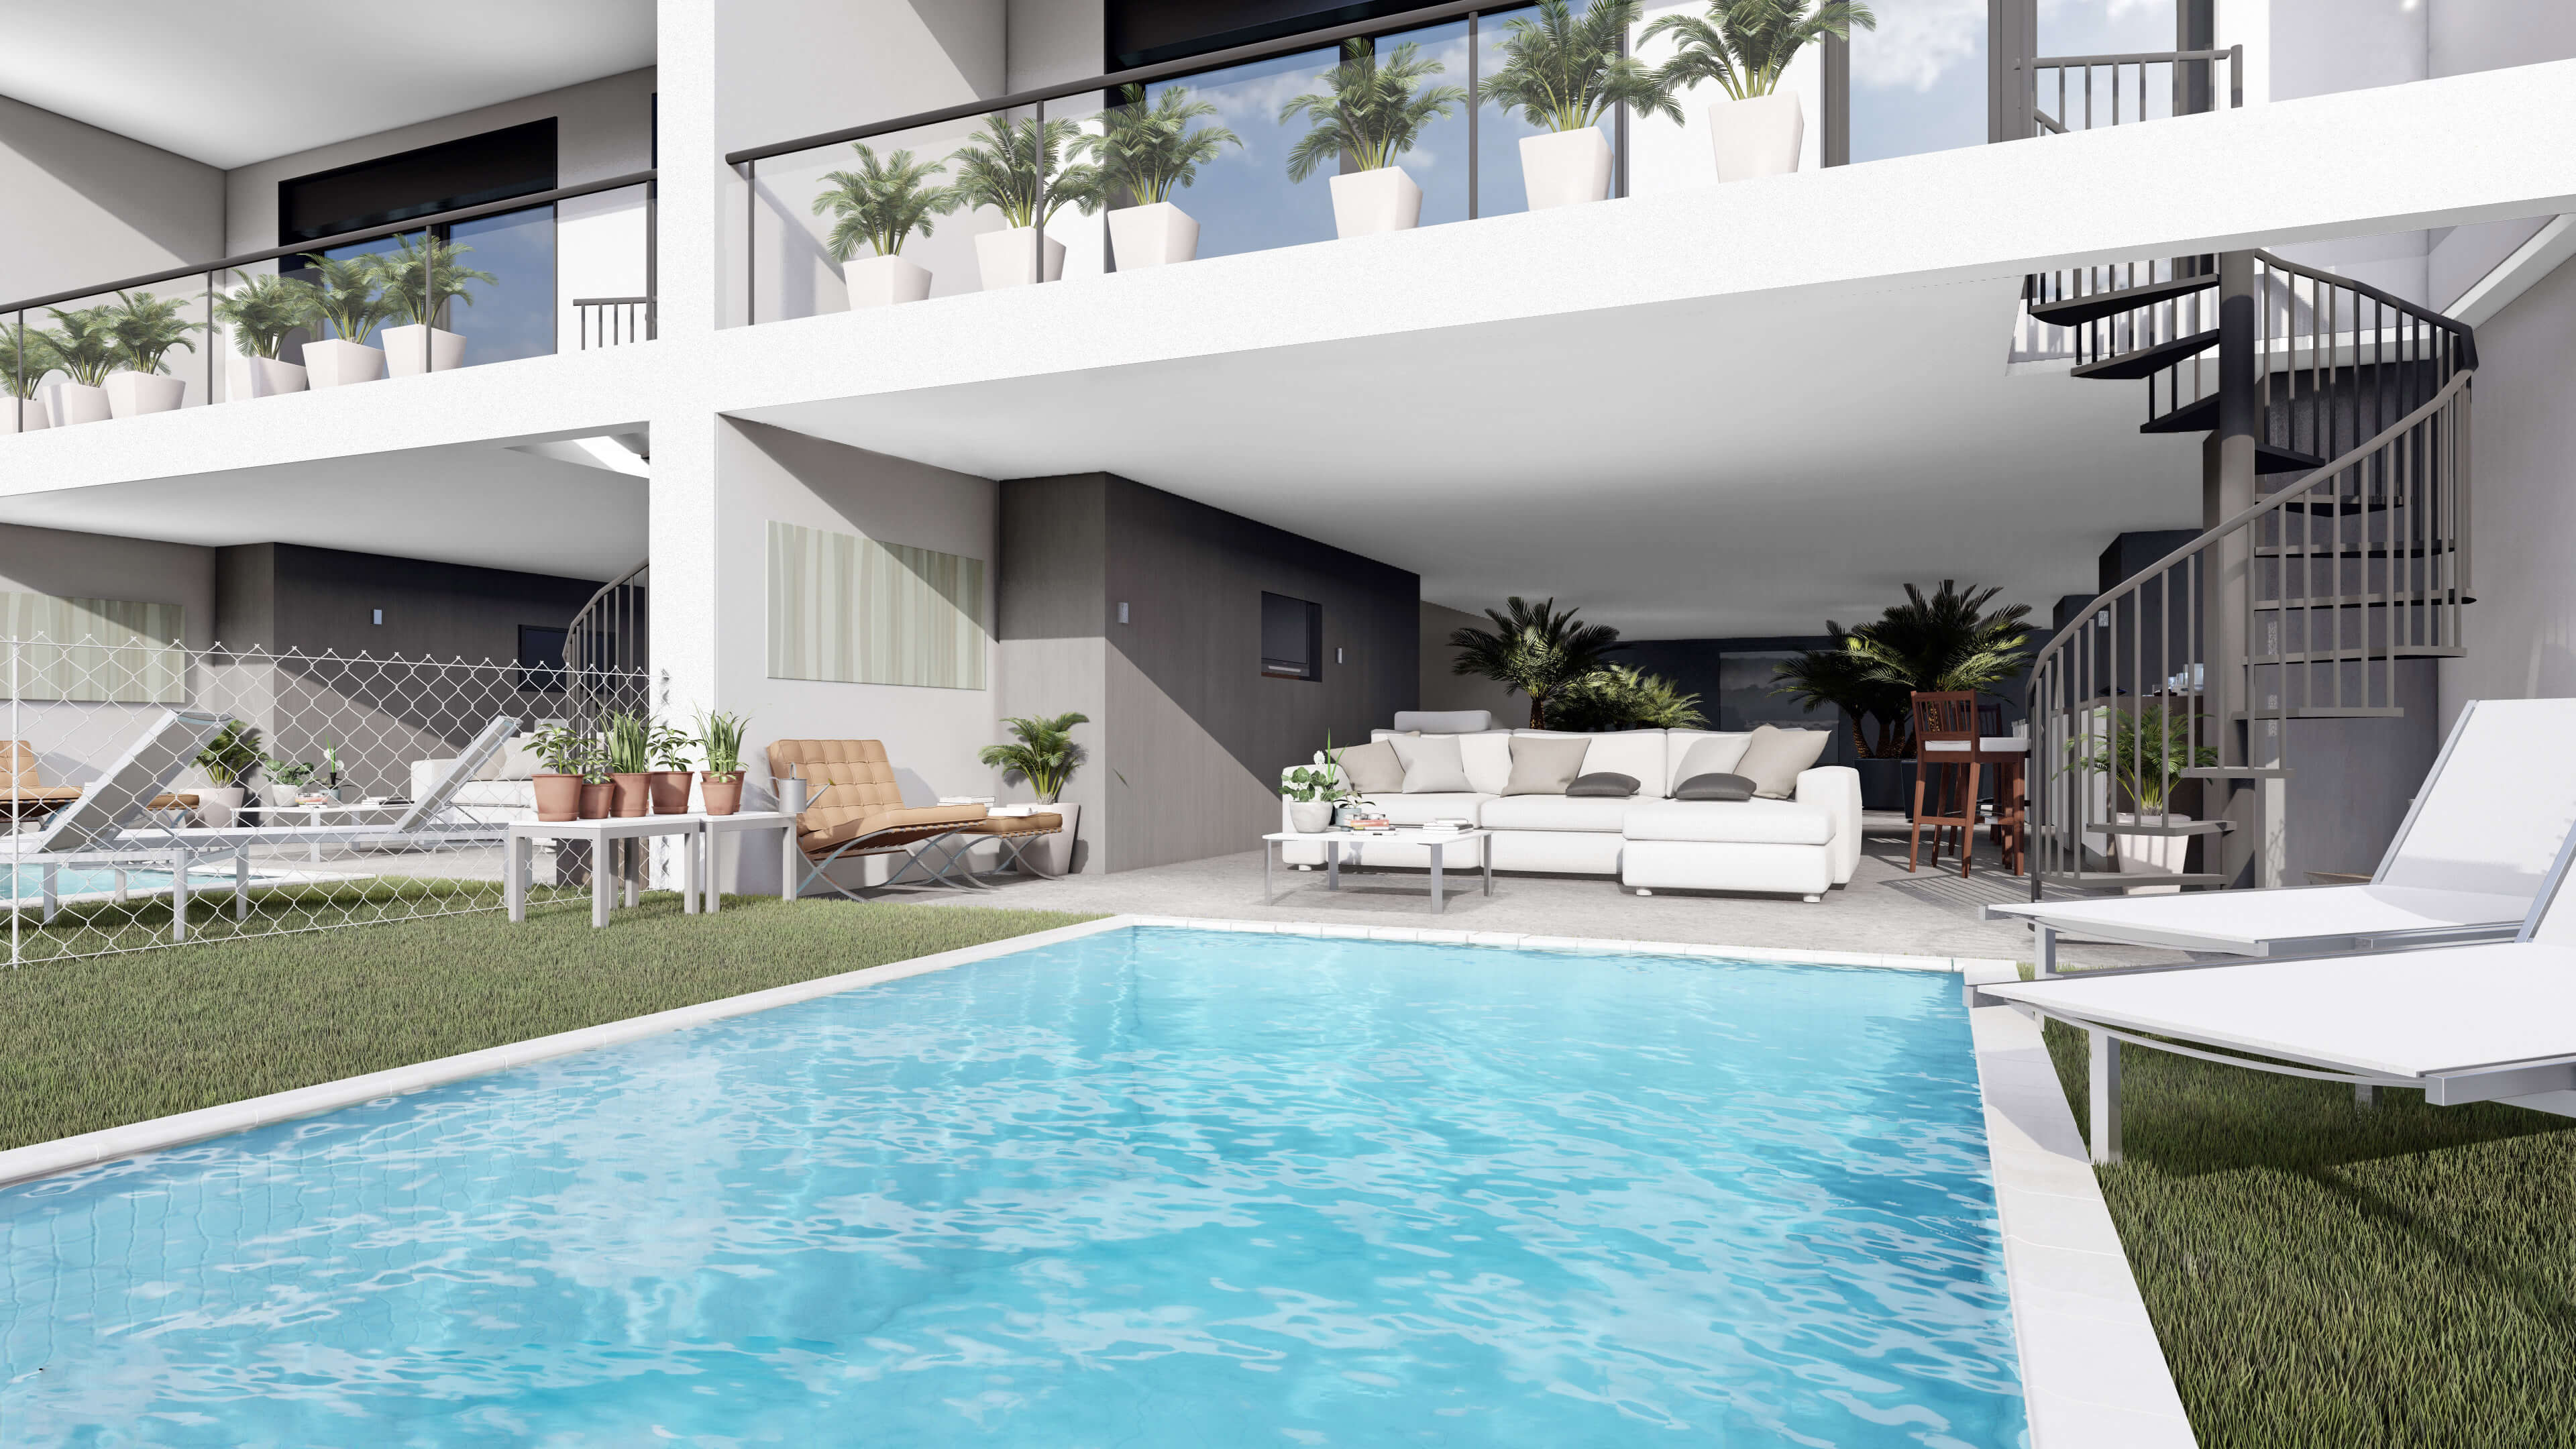 Imagen: Urbanitae
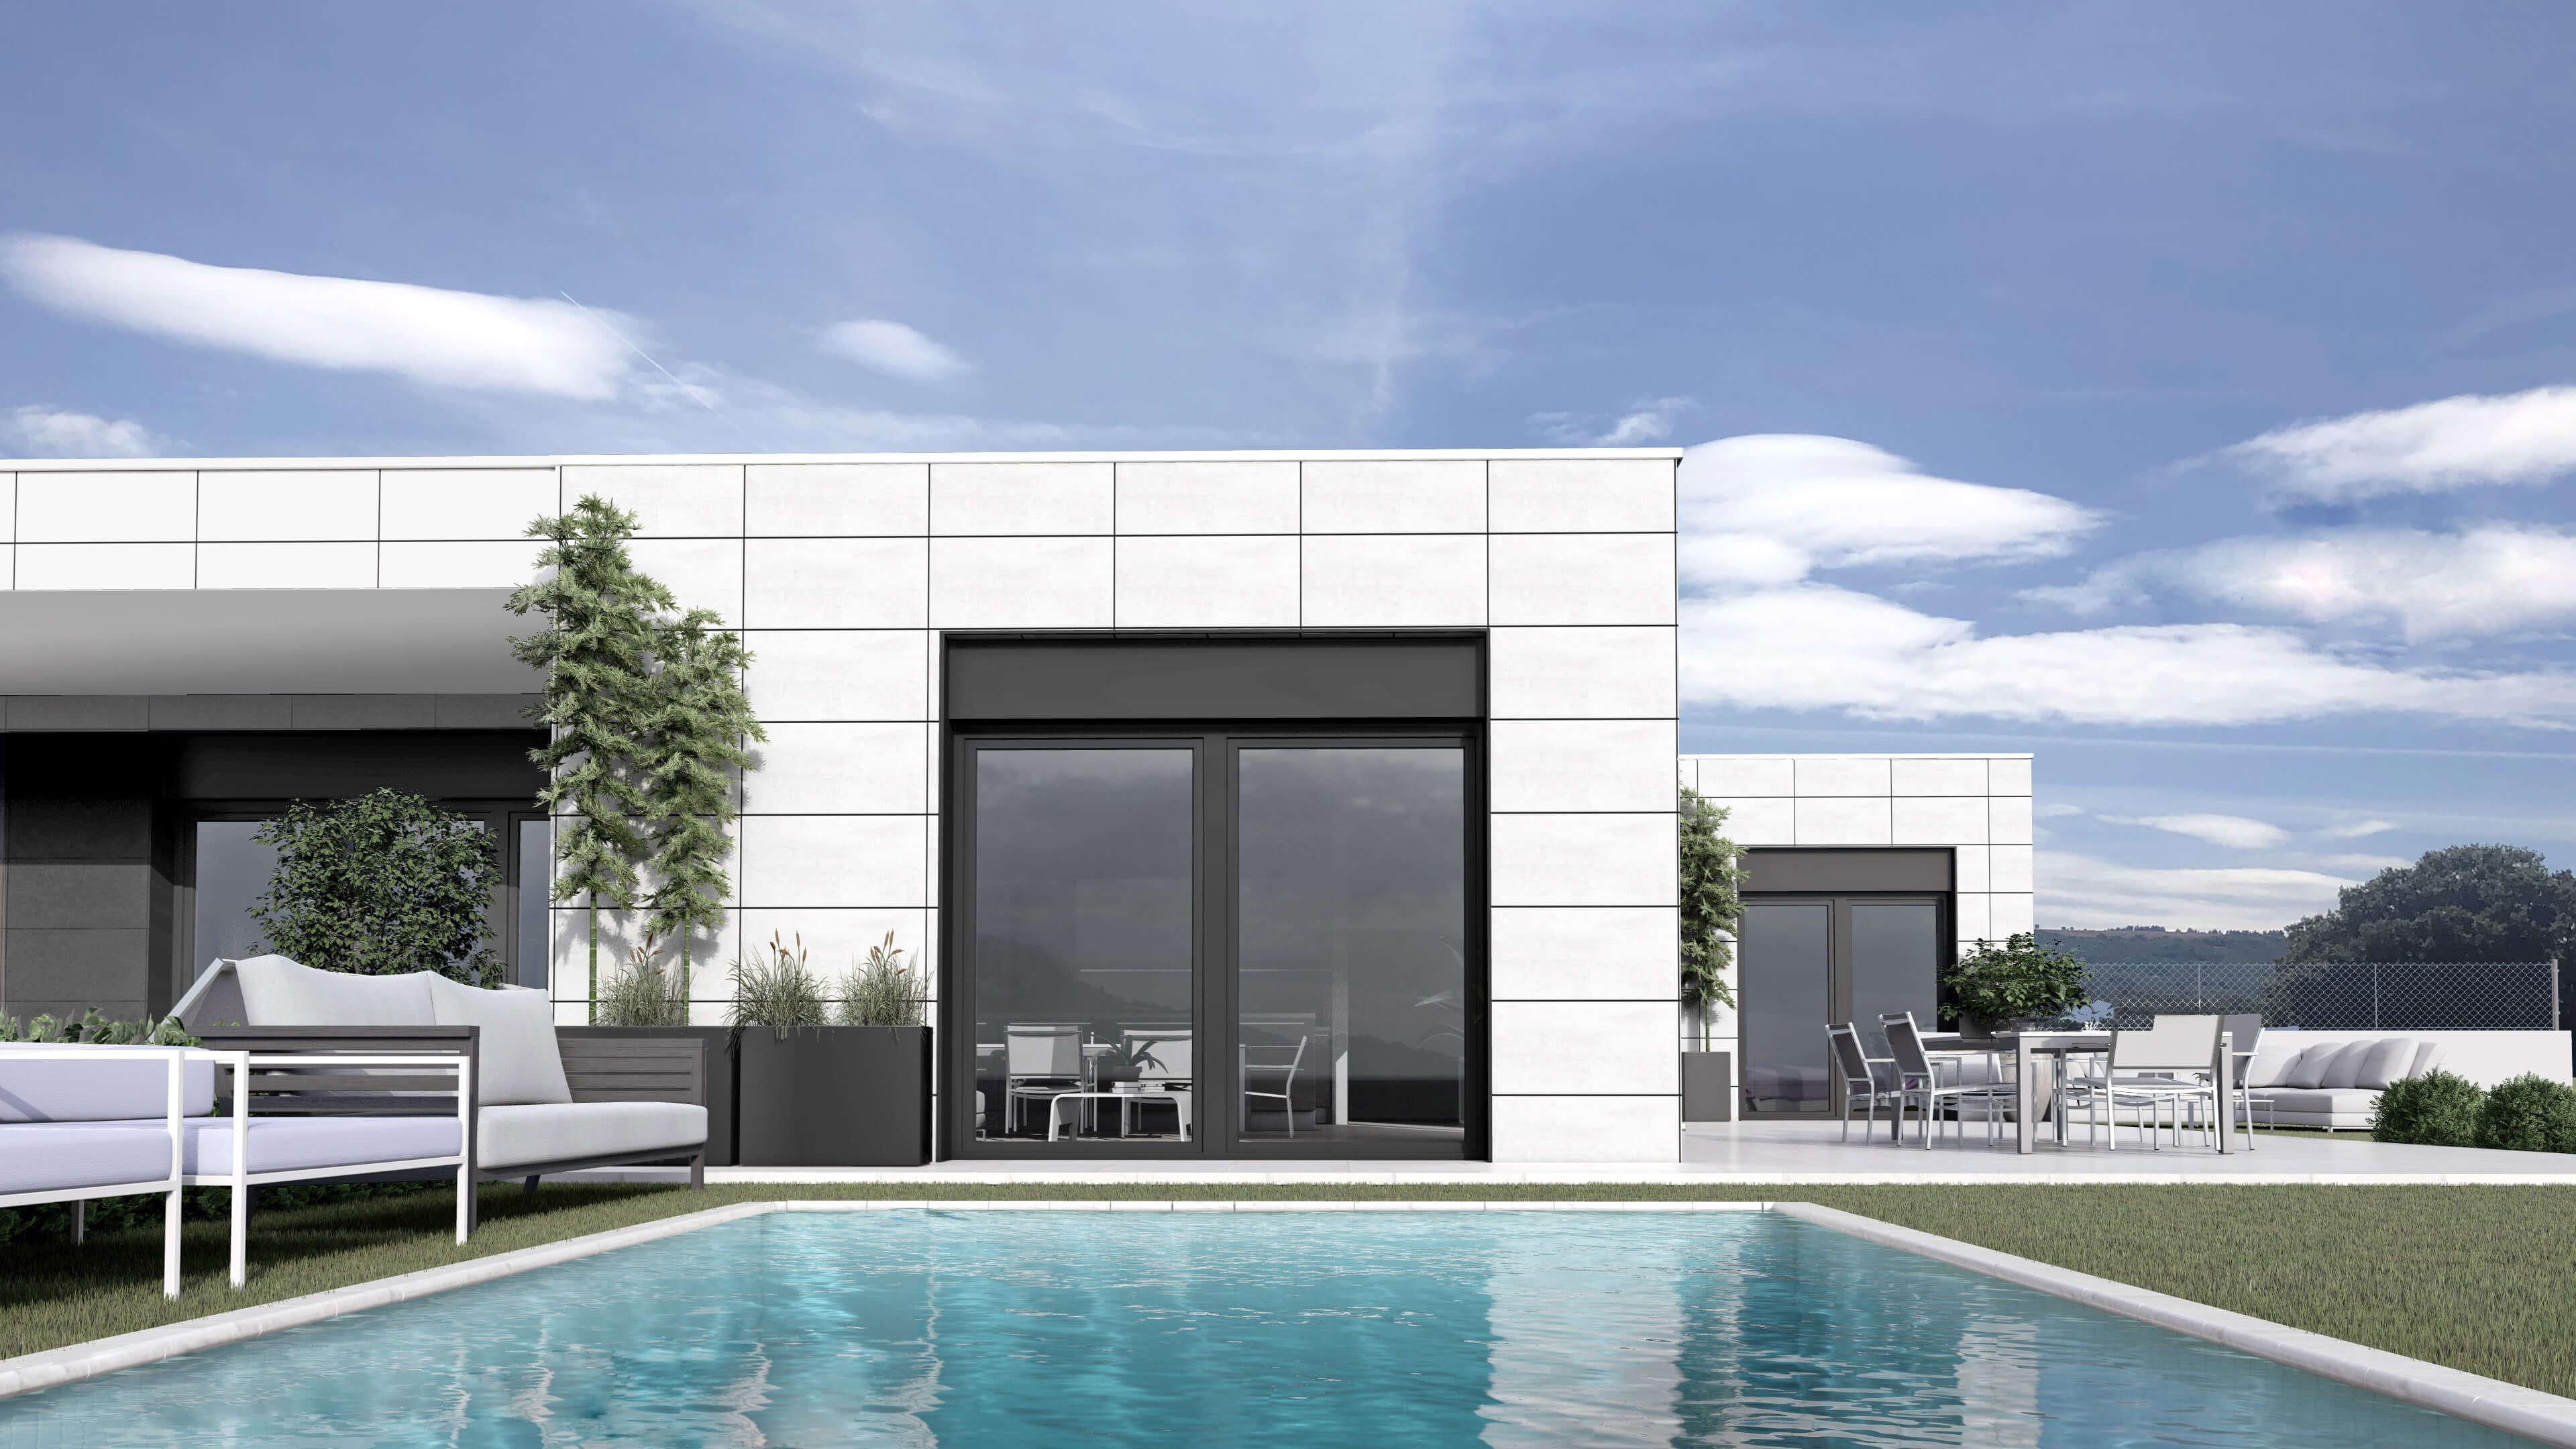 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Cunit (Tarragona), código INE 43051, identificado a partir de la ubicación que publica la plataforma («Calle Bergada 12-18 y Rosa Sensat 67-71, Cunit, Tarragona»).
- Población
- 16 385 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 14 003 € al año renta de 2023 El 42 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 863 personas septiembre de 2026 5,3 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 5,21 (fórmula 1.0.0). La nota de hoy es 5,55. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia mediante deuda la construcción de una promoción de viviendas unifamiliares adosadas. Los inversores de Urbanitae conceden un préstamo a tipo fijo a la sociedad que desarrolla el proyecto, y el dinero se destina a cubrir los costes de construcción. El promotor no prevé acudir a financiación bancaria: el resto de la financiación sale de fondos propios y de los pagos de los compradores. La plataforma consta como PSFP en el registro de la CNMV. La rentabilidad anual declarada por la plataforma es del 8,50 % y el plazo, según nuestro cálculo a partir de sus cifras, de 15 meses. La operación figura como cerrada o reembolsada.
Ubicación
El proyecto se ubica en el norte del municipio, a distancia caminable del centro administrativo y de las playas, junto a un centro deportivo y a un polígono con equipamientos y servicios cerca. El municipio es costero y se sitúa en el norte de la provincia de Tarragona. La documentación lo describe bien comunicado por autovía y con estación de cercanías y líneas de autobús interurbano hacia núcleos cercanos. El público objetivo declarado son vecinos de la localidad y de municipios del entorno que buscan primera vivienda, además de compradores de zonas urbanas que buscan segunda residencia en la costa.
Economía
La financiación se articula como un préstamo a tipo fijo: la plataforma declara una rentabilidad anual del 8,50 % y nosotros calculamos un plazo de 15 meses a partir de sus cifras. Los intereses se abonan al vencimiento. El importe del préstamo no lo tenemos, y tampoco el ticket mínimo de entrada. El préstamo cubre los costes de construcción; el promotor no prevé financiación bancaria y el resto procede de fondos propios y de los pagos de los compradores. En el plano comercial, la mayoría de las viviendas cuenta ya con contrato de compraventa, lo que según la documentación da capacidad para atender el servicio de la deuda. No tenemos el LTV de la primera disposición ni el LTV sobre edificio terminado.
Garantías y estructura
La estructura es de deuda: los inversores prestan a la sociedad del proyecto y la devolución se asegura, según declara la plataforma, con una hipoteca de primer rango sobre las fincas registrales que componen la promoción, instrumentada a través de un agente de garantías, más una garantía personal solidaria de una persona física. La documentación añade que el promotor no tiene previsto acudir a financiación bancaria. Lo que no tenemos es el LTV de la primera disposición ni el LTV sobre edificio terminado, de modo que no se puede medir el margen entre el préstamo y el valor de lo hipotecado. La dimensión de garantías puntúa en banda media con una confianza del 40 %: sabemos qué garantiza, no cuánto cubre.
Situación comercial y salida
La comercialización ya había arrancado y la mayoría de las unidades cuenta con contrato de compraventa, lo que según la documentación basta para atender el servicio de la deuda: no hace falta vender la totalidad de las viviendas para devolver el préstamo. La devolución se produce al vencimiento, con los intereses abonados al final, y se admite amortización anticipada total dentro de la segunda mitad del plazo, con ventanas mensuales hasta el vencimiento y sin comisión por cancelación. La concesión del préstamo quedó condicionada a la devolución de un proyecto anterior del mismo promotor en la zona. La operación figura como cerrada o reembolsada.
Ventajas
- Rentabilidad La plataforma declara una rentabilidad anual del 8,50 % para un préstamo a tipo fijo, con los intereses abonados al vencimiento. La dimensión de rentabilidad puntúa en banda alta con una confianza del 80 % y aporta 1,67 de los 2,50 puntos disponibles. El plazo, calculado por nosotros a partir de sus cifras, es de 15 meses.
- Licencia y preventas La dimensión de mercado puntúa en banda alta con una confianza del 80 % y aporta 1,81 de los 2,00 puntos disponibles, casi todo su máximo. La documentación recoge un estudio de mercado para contrastar si los precios de venta planteados son razonables y publica testigos de venta de la zona.
- Licencia y preventas La mayoría de las viviendas cuenta con contrato de compraventa antes de terminar la obra, lo que según la documentación da capacidad para atender el servicio de la deuda. La operación no depende de vender la totalidad de las unidades para devolver el préstamo.
Desventajas y riesgos
- Garantías La dimensión de garantías puntúa en banda media con una confianza del 40 % y aporta 1,35 de los 3,00 puntos disponibles. No tenemos el LTV de la primera disposición ni el LTV sobre edificio terminado, así que no se puede medir el margen entre el importe prestado y el valor de lo hipotecado.
- Rentabilidad La dimensión de rentabilidad deja 0,83 puntos sin aportar sobre su máximo. La rentabilidad del 8,50 % anual es una cifra declarada por la plataforma, y los intereses se cobran al vencimiento, no a lo largo de la vida del préstamo. La documentación señala el riesgo de desvíos de costes e imprevistos de construcción que dificulten la devolución.
- Licencia y preventas La dimensión de mercado deja 0,19 puntos sin aportar, la pérdida más pequeña del desglose. La documentación identifica el riesgo de que algunos compradores no obtengan financiación hipotecaria por insolvencia sobrevenida, lo que dificultaría la devolución del préstamo.
Lo que no sabemos
- Promotor Falta por completo el dato del promotor: la dimensión queda sin puntuar, con un peso del 25 % en la nota, y deja de aportar 2,12 puntos de los 2,50 que tiene como máximo. No sabemos si esa ausencia se debe a que el dato no llega, a que su procedencia no consta o a otra razón, y no lo afirmamos.
Conclusión
La nota se queda en 5,21 sobre 10, con una confianza del 48 % que no llega al umbral del 60 % que marca la escala. Rentabilidad y mercado puntúan en banda alta con un 80 % de confianza; garantías se queda en banda media con un 40 %; y el promotor no puntúa por falta de datos. Es un préstamo a tipo fijo con hipoteca de primer rango declarada, pero con dos huecos —el LTV y el promotor— que un inversor debería tener presentes antes de decidir.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.