Análisis y valoración del proyecto Málaga | Proyecto Residencial Uniq de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,43 /10 confianza global: 83 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Plaza del Remo 3, Torremolinos, MálagaModalidad Equity / plusvalíaImporte 1 920 000 €Plazo 32 mesesRentabilidad anual 14,43 %
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,02 con datos, en parte pesa el 25 % de la fórmula; aporta 2,25 de los 2,50 puntos que podría aportar
- Garantías 3,75 con datos, en parte pesa el 30 % de la fórmula; aporta 1,12 de los 3,00 puntos que podría aportar
- Promotor 7,40 con datos, en parte pesa el 25 % de la fórmula; aporta 1,85 de los 2,50 puntos que podría aportar
- Licencia y preventas 6,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,20 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Plaza del Remo 3, Torremolinos, Málaga
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 920 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 14,43 %
- Plazo
- 32 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 21 viviendas
- Valor objetivo de ventas
- 14 269 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Grupo ABU
- Proyectos previos del promotor
- 25 proyectos
- Capital propio del promotor
- 51,00 %
- Viviendas entregadas
- 3 500 viviendas
- Años de experiencia
- 25 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 12 559 436 €
- Margen de seguridad de la venta
- 11,98 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 10,00 %
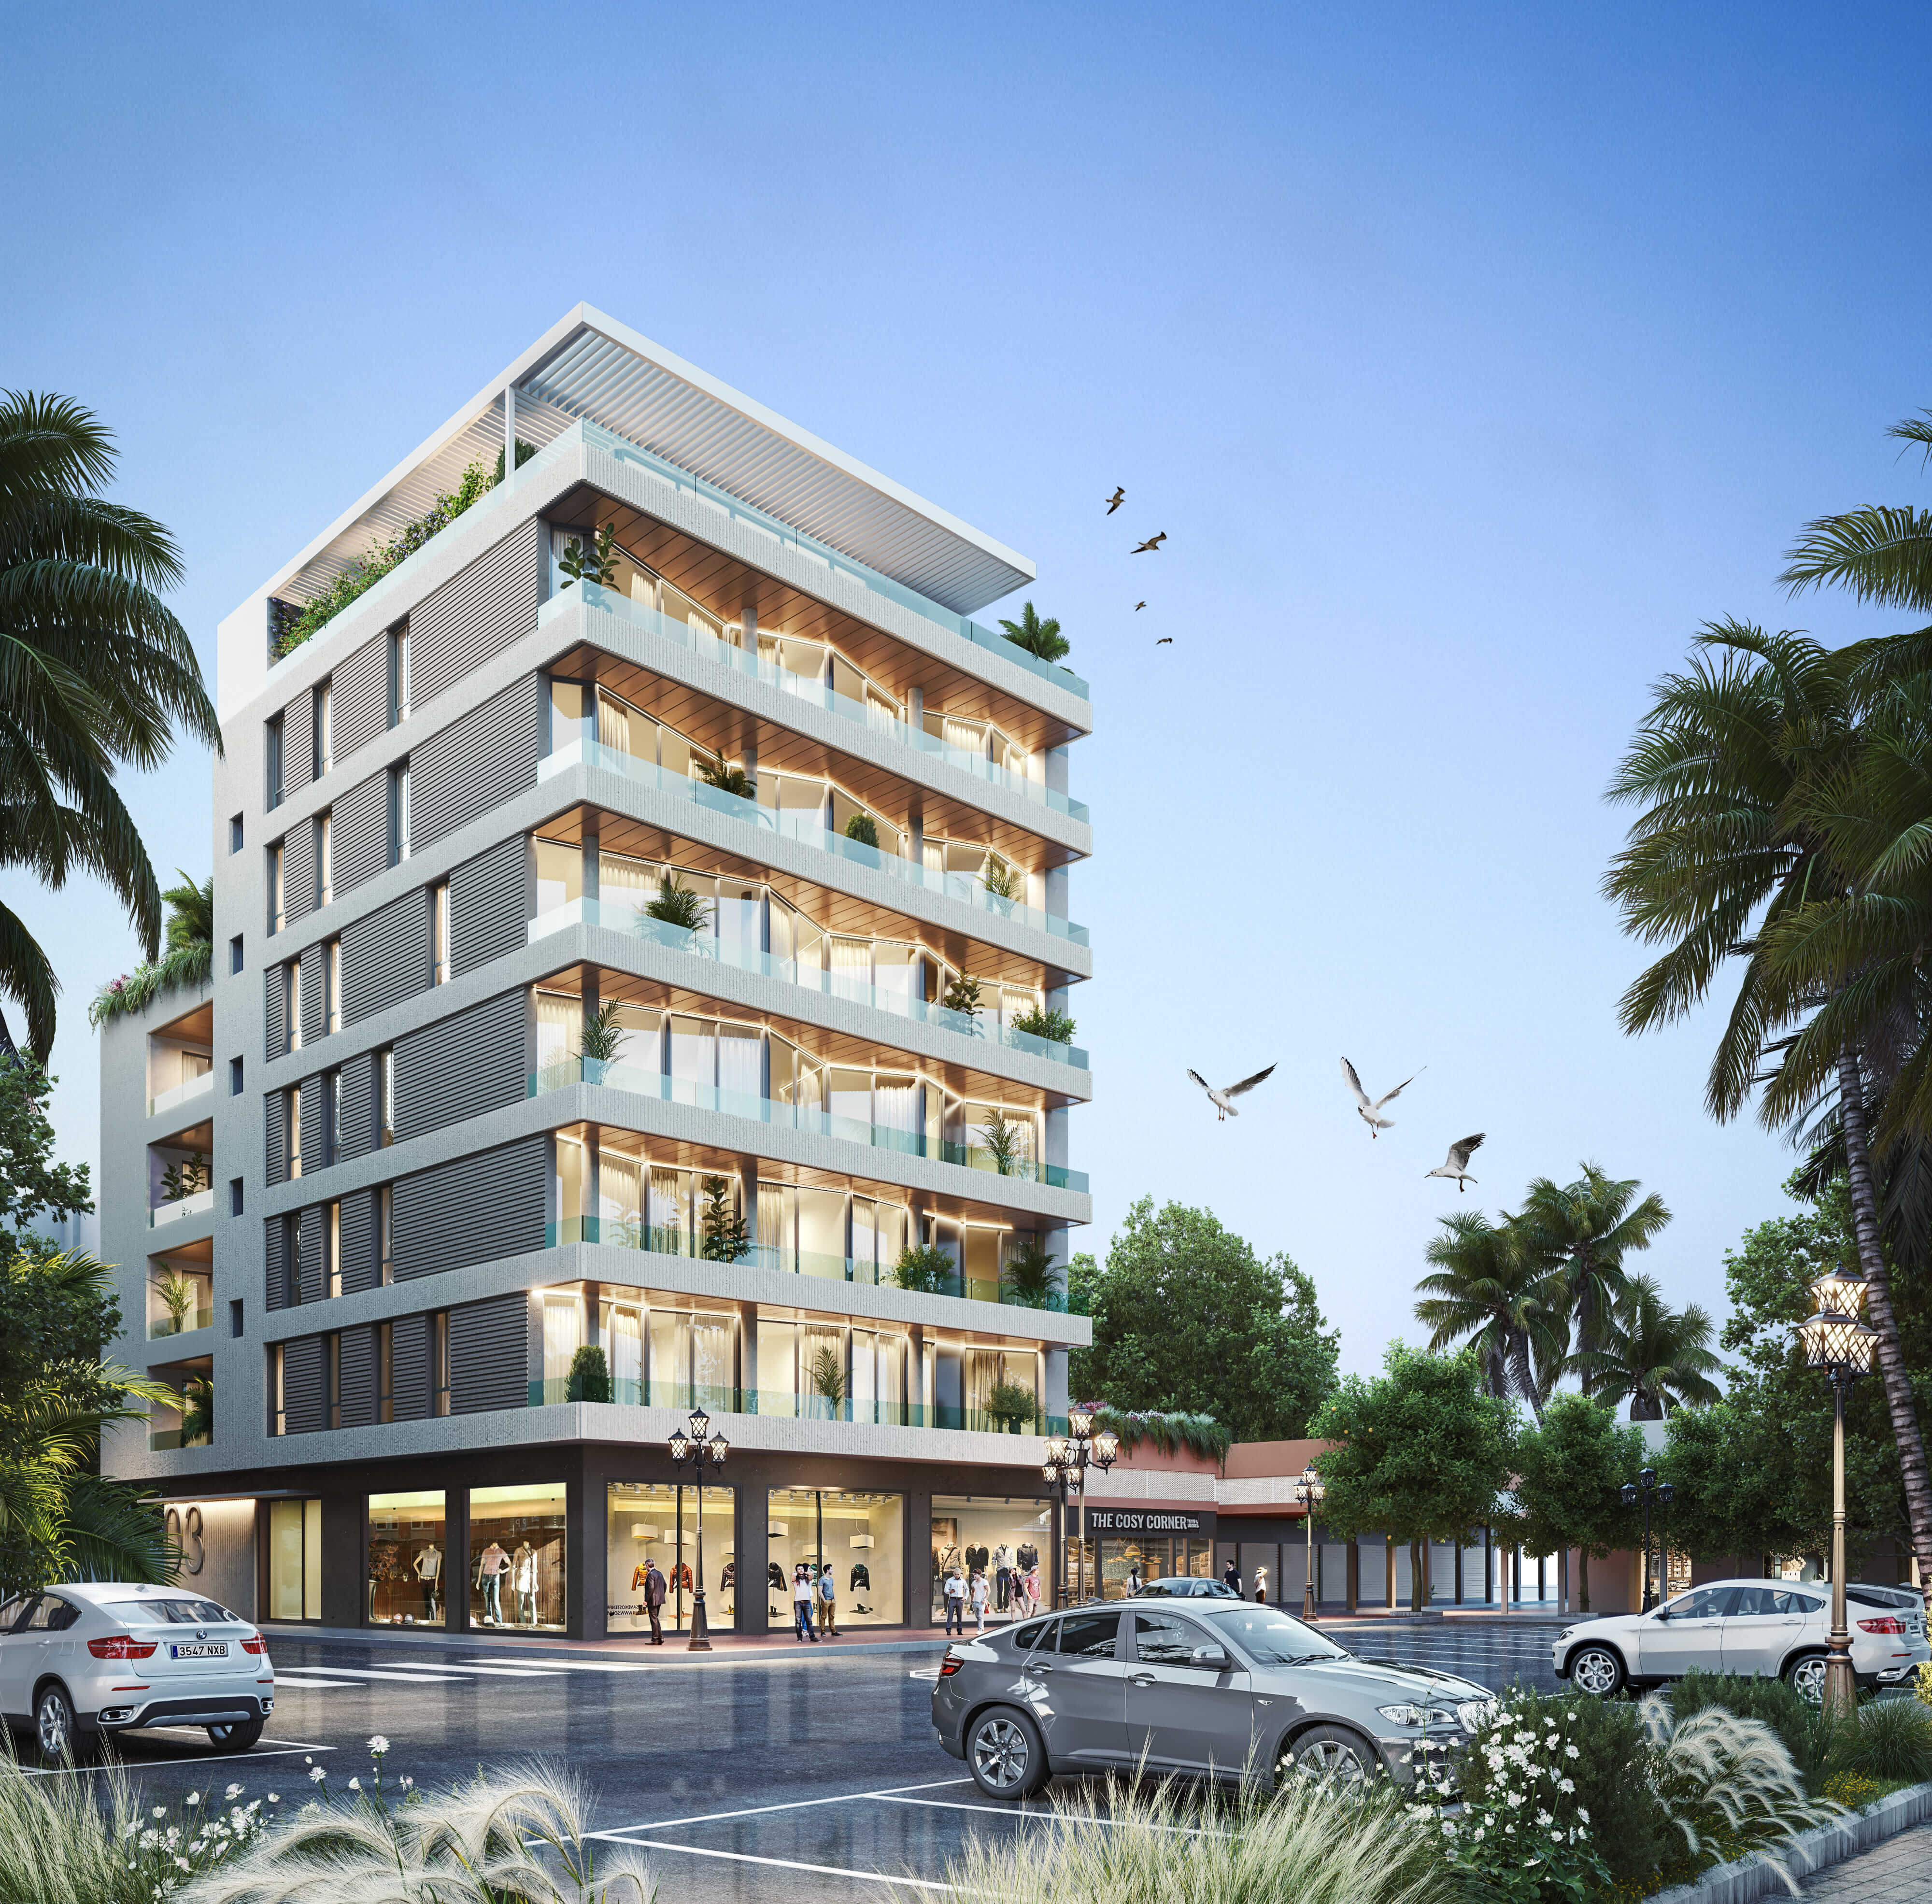 Imagen: Urbanitae
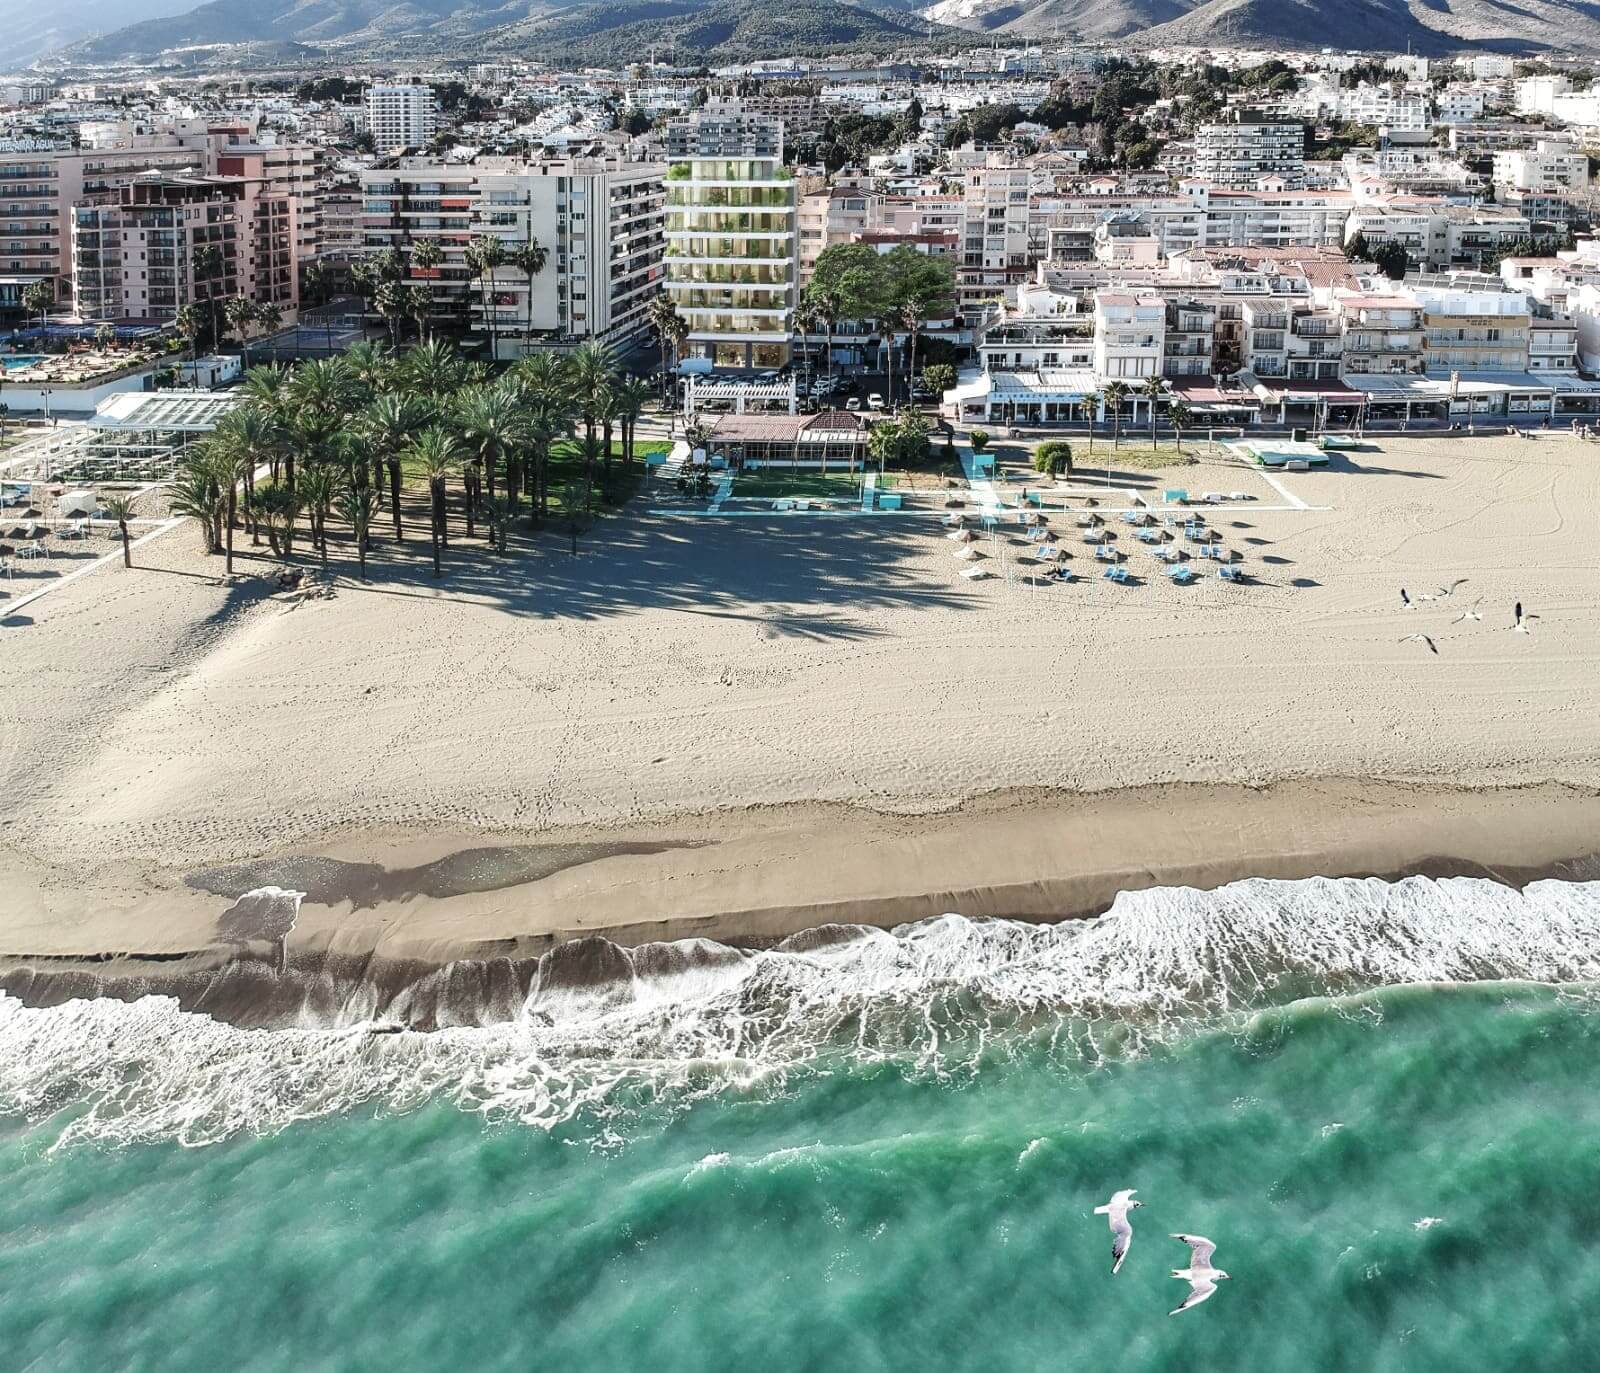 Imagen: Urbanitae
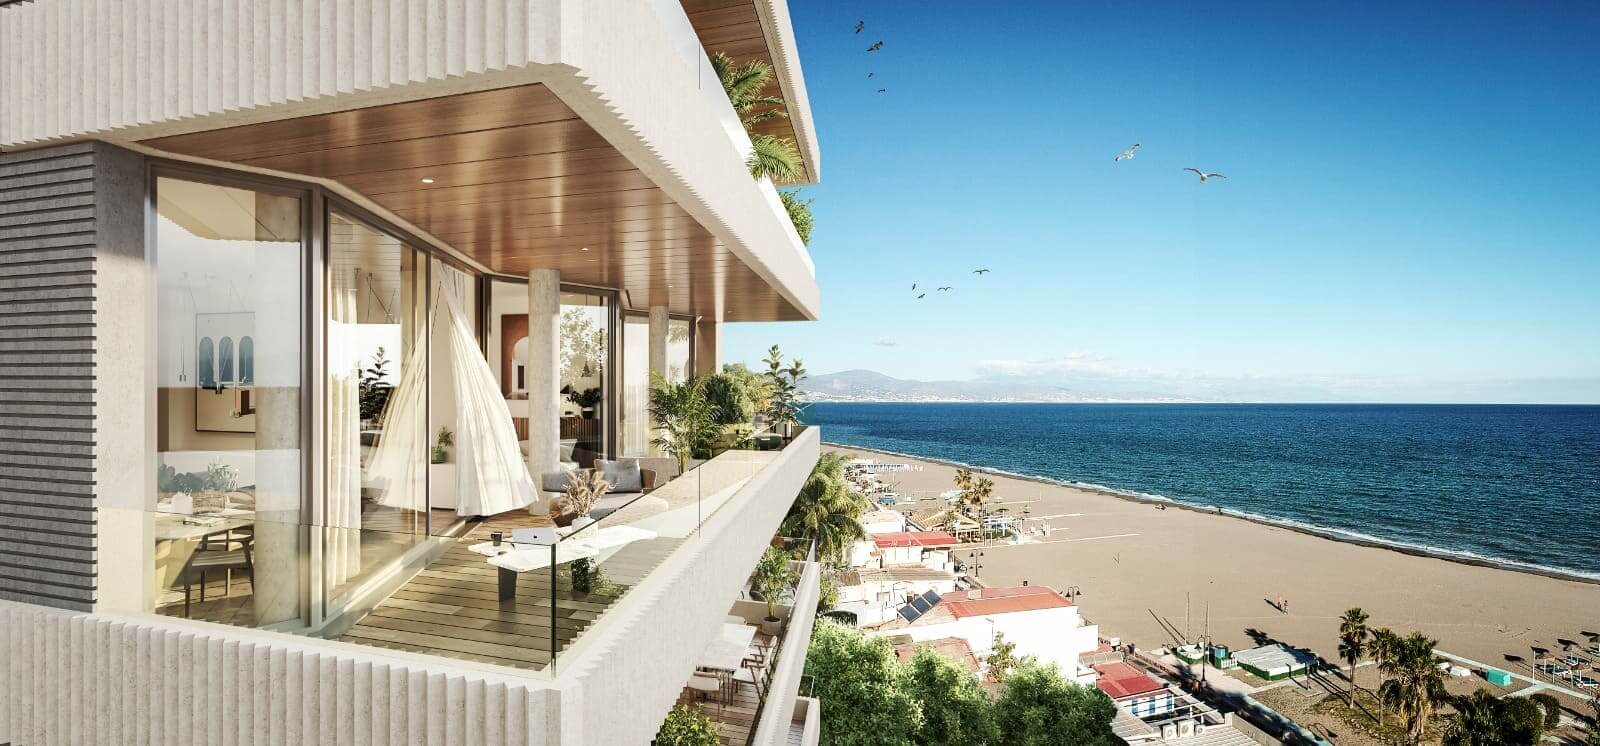 Imagen: Urbanitae
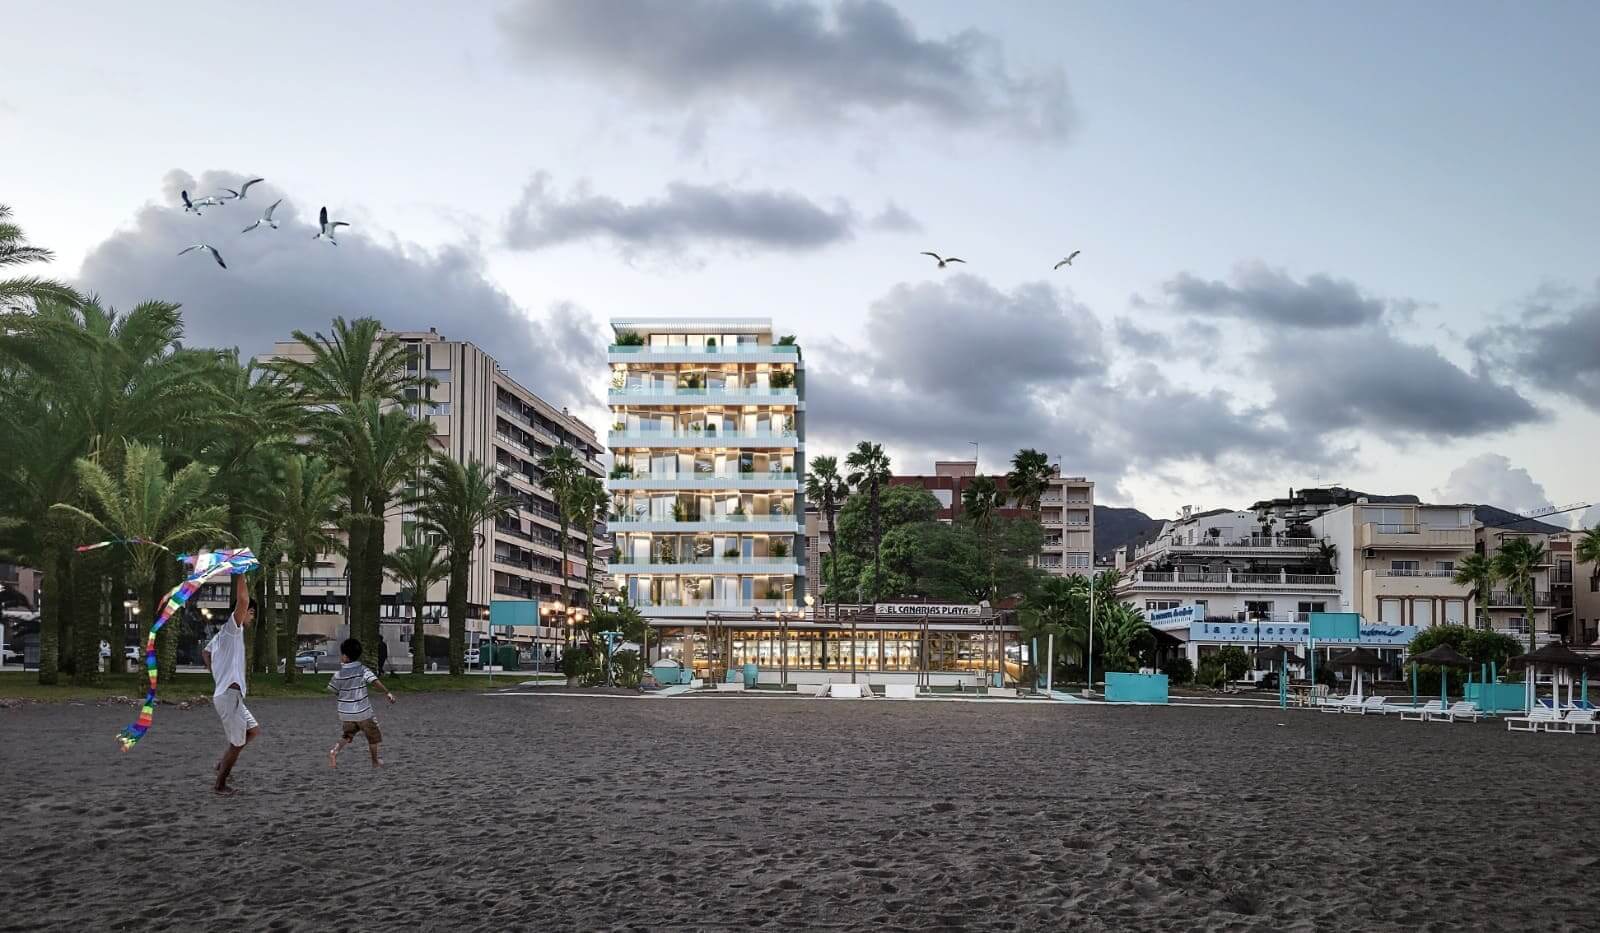 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Torremolinos (Málaga), código INE 29901, identificado a partir de la ubicación que publica la plataforma («Plaza del Remo 3, Torremolinos, Málaga»).
- Población
- 71 329 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 13 845 € al año renta de 2023 El 37 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 3 758 €/m² segundo trimestre de 2026; 326 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 3 748 personas septiembre de 2026 5,3 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,34 (fórmula 1.0.0). La nota de hoy es 6,43. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia el desarrollo de una promoción residencial de obra nueva en la costa de Málaga, con estrategia de plusvalía: el inversor entra en el capital y recupera su dinero cuando la promoción se vende y se liquida la sociedad. Las aportaciones de los inversores se canalizan mediante una ampliación de capital a una sociedad vehículo, que a su vez amplía capital en la sociedad que promueve el proyecto; el promotor aporta también capital propio y asume la gestión integral de la promoción. Los fondos se destinan a los costes de arranque y a parte de la compra del suelo, que se completa con un tramo de financiación bancaria. Es renta variable, no deuda: no hay un tipo pactado ni cupones, y el retorno depende de que las viviendas se vendan. La plataforma que publica la operación figura registrada como PSFP.
Ubicación
El proyecto se sitúa en la provincia de Málaga, en el centro de un núcleo costero y en primera línea de playa. La documentación lo presenta como una zona residencial y turística, con oferta hotelera amplia, todo tipo de servicios y conexión directa con los núcleos vecinos. El cliente objetivo que describe son vecinos de la localidad y de municipios próximos, junto con compradores extranjeros que buscan una primera vivienda en la Costa del Sol. También menciona accesos por autovía y la cercanía del aeropuerto y de la capital de provincia, y califica el solar como una ubicación privilegiada dentro del núcleo. No contamos con datos propios sobre precios, demanda ni evolución del mercado en esa zona concreta.
Economía
La documentación publica un escenario favorable, uno moderado y uno desfavorable. El favorable recoge las estimaciones de ingresos y gastos del promotor; el moderado incorpora una desviación al alza de los costes de construcción; y el desfavorable suma a ese encarecimiento una bajada de los precios de venta, hasta dar un resultado negativo con pérdida parcial del capital aportado. La rentabilidad se define como la diferencia entre ingresos y costes dividida entre el capital total comprometido. Los fondos de los inversores cubren el arranque y parte del suelo, y el resto se completa con deuda bancaria, que se ampliará cuando la comercialización alcance cierto nivel. No tenemos la cifra de rentabilidad anual, ni el ticket mínimo, ni el LTV de la primera disposición ni el LTV sobre el edificio terminado.
Garantías y estructura
La operación se monta como capital, no como deuda garantizada: el inversor entra en el capital de una sociedad vehículo que después participa en la sociedad promotora, así que su posición es la de un socio, con lo que eso implica en cuanto a prelación. El suelo y la obra se financian en parte con un préstamo hipotecario promotor que, según la documentación, el promotor estaba negociando con varias entidades y cuya formalización condiciona el arranque de la obra. En esta estructura la hipoteca protege al banco, no al socio: no equivale a una garantía de cobro para el inversor. La documentación señala además el riesgo de que el banco rechace subrogar el préstamo a algunos compradores por insolvencia sobrevenida.
Situación comercial y salida
La comercialización acaba de arrancar y la documentación indica que ya se han formalizado reservas sobre parte de las viviendas; el promotor se apoyará en una agencia de la zona para vender el resto. La salida es la venta de viviendas y plazas de garaje, porque el local comercial forma parte del pago en permuta al propietario del suelo y no se comercializa. El dinero vuelve al inversor con la liquidación de la sociedad, una vez construida y entregada la promoción: no hay cupones ni devoluciones intermedias. El plazo que resulta de nuestro cálculo es de 32 meses, y la documentación avisa de que en una promoción los plazos pueden moverse tanto al alza como a la baja. El inicio de la obra queda condicionado a alcanzar el nivel de ventas exigido y a cerrar la financiación bancaria.
Ventajas
- Promotor Es la dimensión que sostiene la nota: banda alta, la subnota máxima del baremo y una confianza del 80 %, con los 2,5 puntos completos que tiene asignados sobre un peso del 25 %. La documentación describe al promotor como una compañía con trayectoria dilatada, gestión completa de sus promociones hasta la entrega de llaves y presencia en varias provincias.
- Promotor La documentación señala que el promotor aporta capital propio junto al de los inversores, de modo que comparte el riesgo de la operación. Es alineación de intereses, no una garantía de resultado.
- Licencia y preventas El mercado puntúa en banda media, con una subnota de 6,0 y una confianza del 80 %: aporta 1,2 de los 2,0 puntos disponibles. La documentación recoge un estudio de mercado y un informe de tasación externo que contrastan los precios de venta planteados, y describe la zona como turística y bien dotada de servicios. La puntuación no es alta, así que el acierto en los precios sigue siendo determinante.
Desventajas y riesgos
- Rentabilidad La rentabilidad es la dimensión más floja: banda baja, subnota de 1,68 sobre 10 y una confianza del 20 %. Aporta 0,42 de los 2,5 puntos que pesa y deja 2,08 sin sumar. No tenemos la cifra de rentabilidad anual, así que el retorno hay que juzgarlo a partir de las estimaciones del promotor.
- Rentabilidad El escenario desfavorable que publica la documentación contempla un resultado negativo y pérdida parcial del capital aportado. Ingresos y costes son estimaciones sujetas a desviaciones, y un encarecimiento de la obra o una rebaja de los precios de venta golpean directamente al socio, que cobra al final.
- Licencia y preventas El mercado aporta 1,2 de los 2,0 puntos posibles y deja 0,8 sin sumar, en banda media. La documentación identifica como riesgos los retrasos en las ventas y la necesidad de rebajar precios para captar clientes.
- Licencia y preventas La demanda objetivo combina compradores de la localidad y de municipios próximos con extranjeros que buscan una primera vivienda en la costa, un perfil sensible al ciclo turístico y al coste del crédito. La documentación no cuantifica esa demanda y la puntuación de mercado se queda en banda media.
Lo que no sabemos
- Garantías Falta por completo el dato de garantías: pesa un 30 % de la nota, el mayor de los cuatro pesos, y su ausencia deja 2,77 puntos sin aportar. No sabemos qué garantía cubre la operación, ni su rango, ni si existe hipoteca o aval a favor del inversor. No afirmamos de quién es esa ausencia: puede que el dato no llegue, que no conste su procedencia o que no sea publicable.
Conclusión
La nota se queda en 4,34 sobre 10 y la confianza en el 41 %, por debajo del umbral del 60 % que haría falta para una lectura firme. Lo que sostiene el proyecto es el promotor, con la puntuación máxima de su dimensión, y en menor medida un mercado en banda media; lo que lo frena es una rentabilidad en banda baja y, sobre todo, la ausencia total de datos de garantías, que deja 2,77 puntos sin aportar. Es capital en una promoción inmobiliaria: se recupera si las viviendas se venden y al precio previsto, y cabe la pérdida parcial del capital.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.