Análisis y valoración del proyecto Álava | Librería Vitoria de Urbanitae
Urbanitae ronda cerrada sin datos
 Imagen: Urbanitae
Nota: 3,04 /10 confianza global: 59 % nota calculada el 2026-11-15
Nota orientativa: faltan datos clave (la licencia y las preventas); a lo que falta se le imputa el peor valor conocido.
Plataforma UrbanitaeUbicación Calle del Arca, 11, Vitoria-Gasteiz, ÁlavaModalidad Rentas / alquilerImporte 1 210 000 €Rentabilidad anual 5,60 %
Proyecto Urbanitae en Vitoria-Gasteiz, Álava
Adquisición de un local comercial de 721 m² en el centro de Vitoria, alquilado a Casa del Libro mediante un contrato de 15 años con 3 de obligado cumplimiento. La operación se estructura mediante ampliación de capital en la sociedad vehículo, con aportación de 1.210.000 € por inversores de Urbanitae (95% del equity) y 60.000 € por Rubica Real Estate (5%), sin financiación bancaria.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 2,52 con datos, en parte pesa el 25 % de la fórmula; aporta 0,63 de los 2,50 puntos que podría aportar
- Garantías 3,07 con datos, en parte pesa el 30 % de la fórmula; aporta 0,92 de los 3,00 puntos que podría aportar
- Promotor 4,35 con datos, en parte pesa el 25 % de la fórmula; aporta 1,09 de los 2,50 puntos que podría aportar
- Licencia y preventas — sin datos — resta hasta 1,60 puntos a la nota; no es un juicio sobre esta dimensión pesa el 20 % de la fórmula; sin preventas publicadas: en rentas, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle del Arca, 11, Vitoria-Gasteiz, Álava
- Modalidad
- Rentas / alquiler
- Importe objetivo
- 1 210 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 5,60 %
- Plazo
- sin dato
Características del inmueble
- Tipo de activo
- Oficinas
- Valor objetivo de ventas
- 1 834 785 €
Promotor
- Promotor
- Rubica Real Estate
- Proyectos previos del promotor
- 1 proyectos
- Capital propio del promotor
- 5,00 %
- Años de experiencia
- 50 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 1 474 435 €
- Margen de seguridad de la venta
- 19,64 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
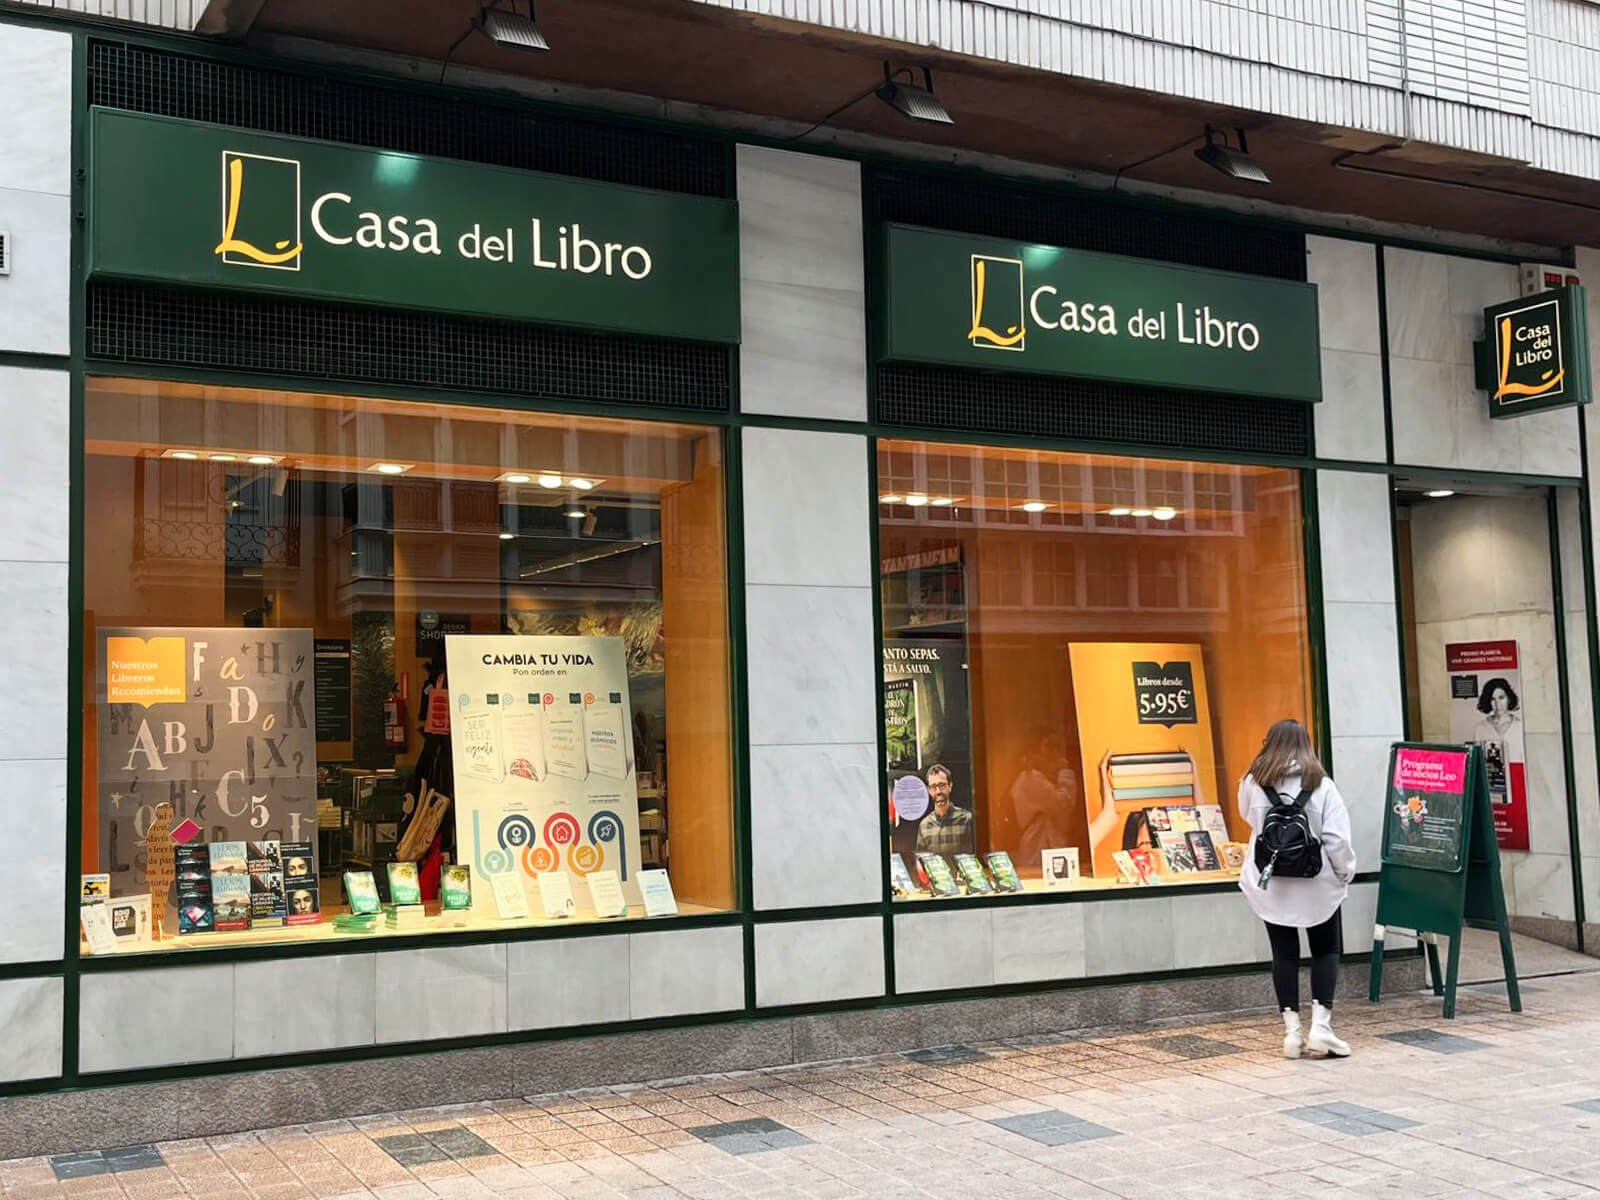 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
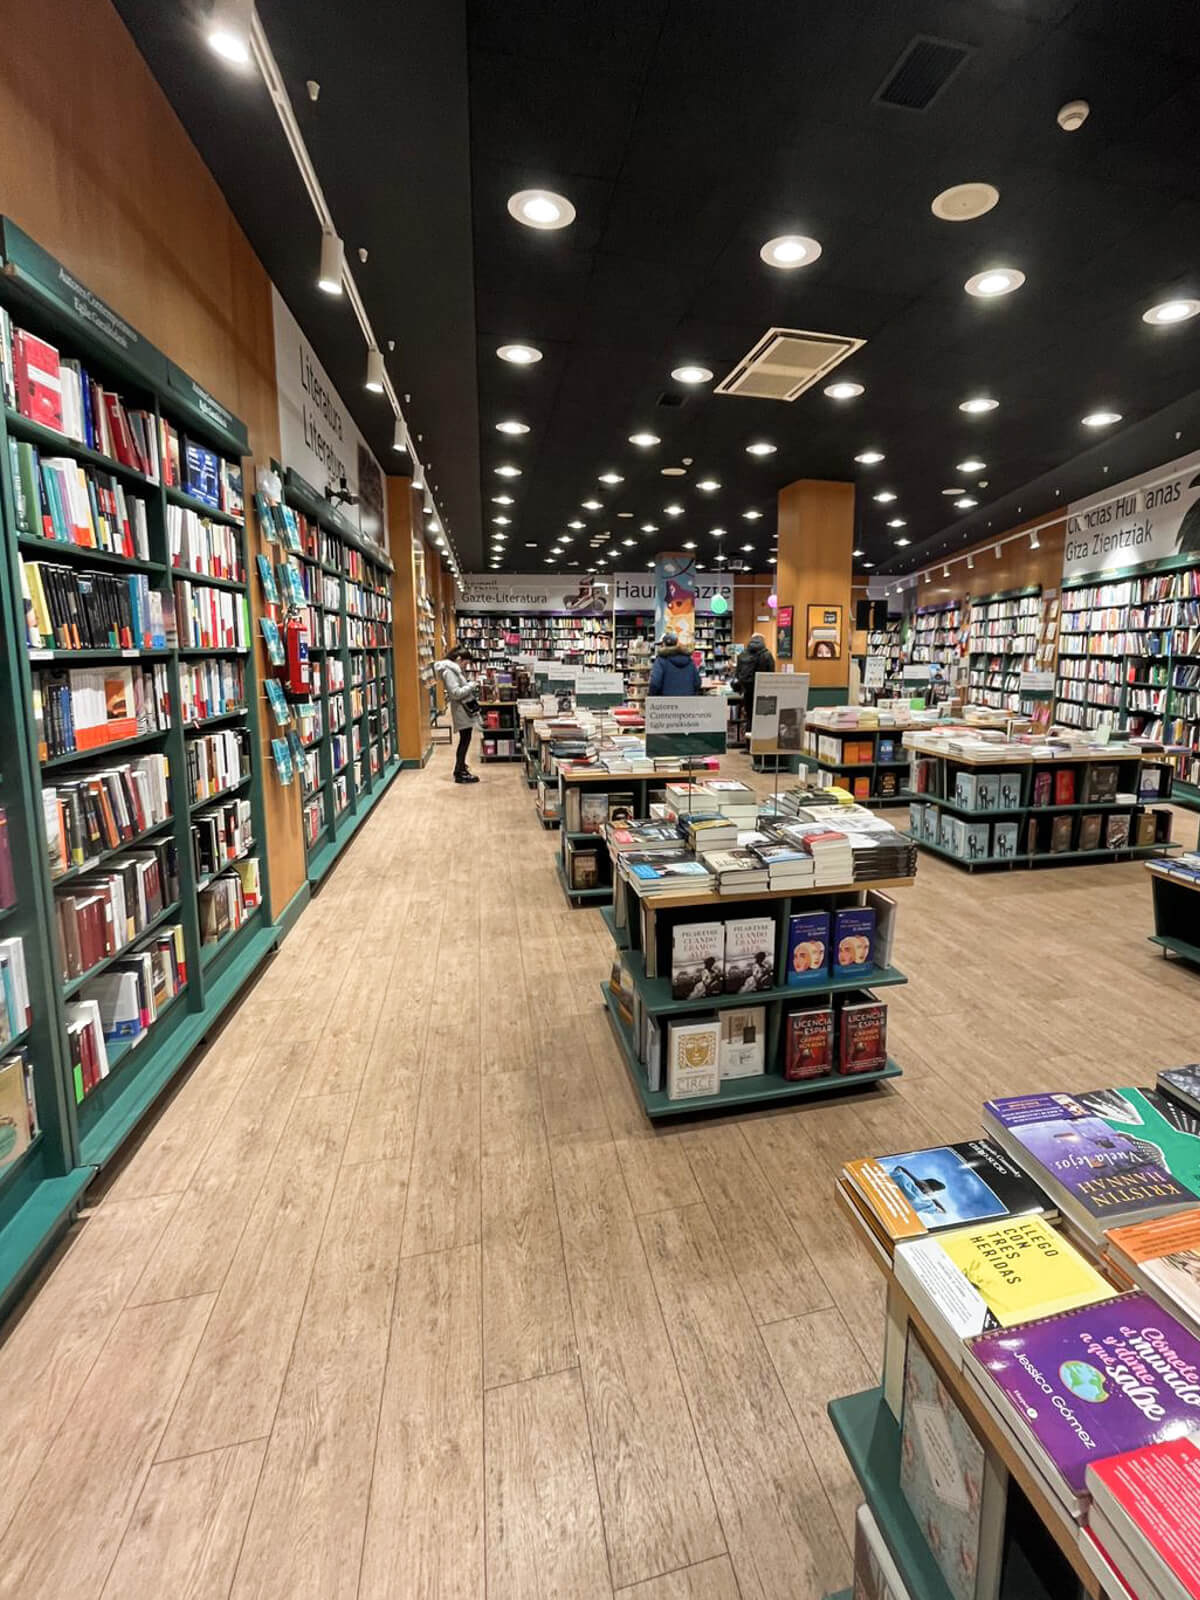 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Vitoria-Gasteiz (Araba/Álava), código INE 01059, identificado a partir de la ubicación que publica la plataforma («Calle del Arca, 11, Vitoria-Gasteiz, Álava»).
- Población
- 260 699 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 17 982 € al año renta de 2023 El 82 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 681 €/m² segundo trimestre de 2026; 537 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 14 256 personas septiembre de 2026 5,5 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 1,28 (fórmula 1.0.0). La nota de hoy es 3,04. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
El proyecto financia la compra de un local comercial que ya está alquilado a una cadena de librerías, dentro de una estrategia de rentas. Los inversores de la plataforma entran en la sociedad vehículo mediante una ampliación de capital, y el gestor inmobiliario que lleva la operación aporta el resto del capital. La sociedad no tiene previsto acudir a financiación bancaria para adquirir el inmueble. La plataforma figura registrada como PSFP, según la comprobación que se hace frente al registro de la CNMV.
Ubicación
El local está en el centro de una capital de provincia del norte de España, en la zona que la documentación presenta como la más demandada por las principales marcas comerciales. Se sitúa en una calle paralela a la vía comercial de referencia de la ciudad, cerca de un gran establecimiento y en un entorno con presencia de enseñas conocidas. La documentación añade que la ciudad es sede del gobierno autonómico y que concentra actividad industrial de grupos internacionales. Más allá de eso no hay detalle del barrio ni de la evolución de la zona.
Economía
La estructura es de capital: los inversores ponen su aportación en la sociedad vehículo por ampliación de capital y el gestor aporta la parte restante, sin deuda bancaria prevista para la compra. El local ya está arrendado y genera renta desde antes de la operación, así que no hay preventas que cubrir. La documentación plantea varios escenarios con distintas previsiones de ingresos y de costes totales, y el gestor estima un reparto de dividendo recurrente durante la vida del proyecto. En la información disponible no aparecen las cifras de rentabilidad anual, plazo ni ticket mínimo, y por eso no las damos.
Garantías y estructura
La operación no contempla hipoteca. Según lo que publica la plataforma, la compra del local se cubre íntegramente con capital, sin que la sociedad vehículo vaya a pedir financiación bancaria. Eso deja sin contenido un cuadro de prelación de acreedores y sin avales descritos en la información disponible. Tampoco tenemos el rango de garantía, el LTV de primera disposición ni el LTV sobre edificio terminado. Sin esos datos la estructura no se puede valorar: la dimensión de garantías se queda sin puntuar y sin aportar nada a la nota.
Situación comercial y salida
El local está alquilado a una cadena de librerías que ya lo ocupaba antes de la compra. La documentación explica que el contrato se ha renegociado, con un tramo inicial de obligado cumplimiento y una duración total bastante mayor, y con la renta indexada a la inflación. El plan prevé desinvertir el activo dentro del plazo del proyecto, con una ventana de salida anticipada si el mercado acompaña, y el retorno llega por dividendos periódicos y por el resultado de esa venta. La propia documentación señala como riesgos que el inquilino pueda marcharse al acabar el tramo obligatorio, que negocie una renta menor o que el precio de venta baje.
Desventajas y riesgos
- Promotor El promotor es la única dimensión con datos y se queda en banda baja: subnota 2,12 con una confianza del cuarenta por ciento. Aporta 0,53 puntos de los 2,50 que podría llegar a sumar, así que deja 1,97 puntos sin usar, y pesa un veinticinco por ciento en la nota. Con la información disponible, el historial y la solvencia del gestor no quedan respaldados en este análisis.
Lo que no sabemos
- Rentabilidad No tenemos ningún dato de rentabilidad anual del proyecto. Esa ausencia deja sin sumar 2,38 puntos de los 2,50 que la dimensión podría aportar, y su peso en la nota es del veinticinco por ciento. No sabemos si el dato no existe, si no ha llegado a nuestro alcance o si hay una restricción que impide publicarlo, y no se lo atribuimos a nadie. Es un desconocido, no un defecto.
- Garantías Faltan por completo los datos de garantías: el rango de garantía, el LTV de primera disposición y el LTV sobre edificio terminado. Es la dimensión de más peso, un treinta por ciento, y su ausencia deja sin sumar 2,77 puntos de los 3,00 posibles. No sabemos a qué se debe que no tengamos esas cifras y no lo atribuimos a nadie. Su falta no permite evaluar la protección de la estructura.
- Licencia y preventas No tenemos datos de mercado. Su ausencia deja 1,60 puntos sin sumar de los 2,00 posibles, con un peso del veinte por ciento en la nota. No sabemos si el hueco viene del proyecto, de la información que se publica o de nuestra capacidad de obtenerla, y no se lo atribuimos a nadie. Es una incógnita, no una señal negativa.
Conclusión
La nota se queda en 1,28 sobre 10 y la confianza en el diez por ciento, muy lejos del sesenta por ciento que este análisis considera suficiente para sostener una decisión. Tres de las cuatro dimensiones no tienen ningún dato y la cuarta, el promotor, puntúa en banda baja. Lo que hay, por tanto, es una operación de rentas bien descrita en su mecánica y rodeada de incógnitas sobre rentabilidad, garantías y mercado.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.