Análisis y valoración del proyecto La Moraleja | Proyecto Veredilla de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,52 /10 confianza global: 80 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación La Moraleja, MadridModalidad Equity / plusvalíaImporte 4 100 000 €Plazo 24 mesesRentabilidad anual 19,57 %
Proyecto Urbanitae en La Moraleja, Madrid
Adquisición de una vivienda de lujo en La Moraleja (Alcobendas, Madrid) para terminación de obra (80% ejecutada) y posterior venta. Proyecto de equity con aportación de inversores de 4.100.000 € y equity total de 6.250.000 €.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,01 con datos, en parte pesa el 25 % de la fórmula; aporta 2,00 de los 2,50 puntos que podría aportar
- Garantías 3,90 con datos, en parte pesa el 30 % de la fórmula; aporta 1,17 de los 3,00 puntos que podría aportar
- Promotor 5,00 con datos, en parte pesa el 25 % de la fórmula; aporta 1,25 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,10 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- La Moraleja, Madrid
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 4 100 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 19,57 %
- Plazo
- 24 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 1 viviendas
- Valor objetivo de ventas
- 12 000 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- KAI Homes
- Proyectos previos del promotor
- 1 proyectos
- Capital propio del promotor
- 38,00 %
- Años de experiencia
- 10 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 9 313 291 €
- Margen de seguridad de la venta
- 22,38 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
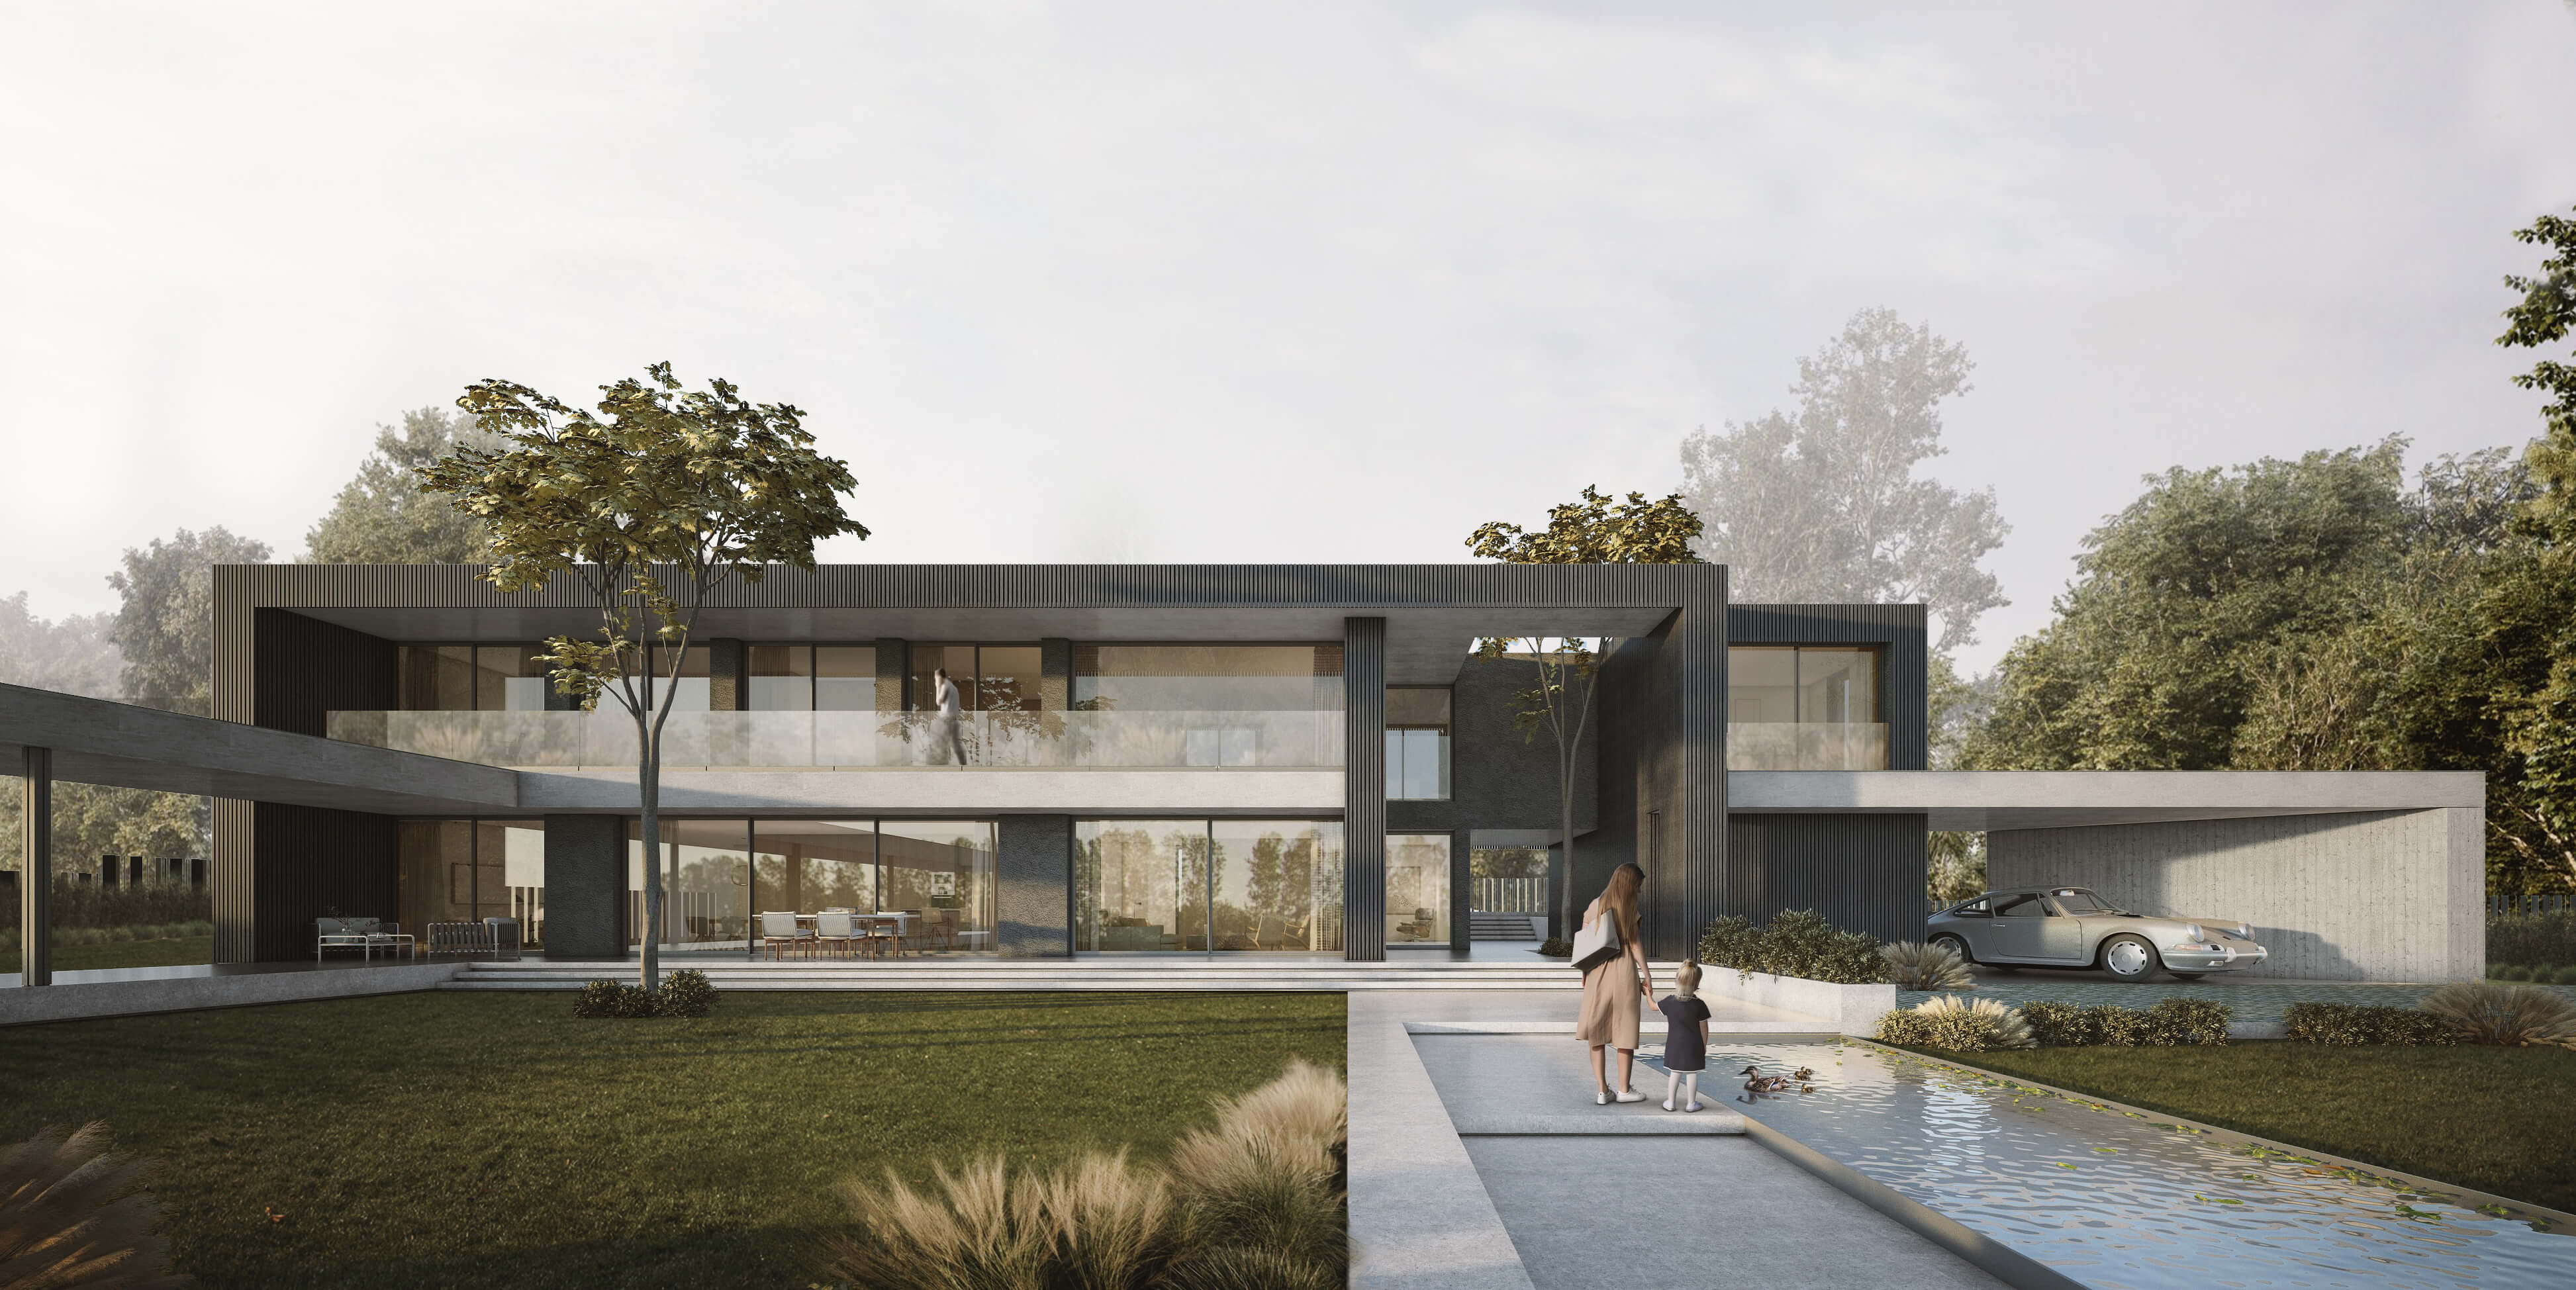 Imagen: Urbanitae
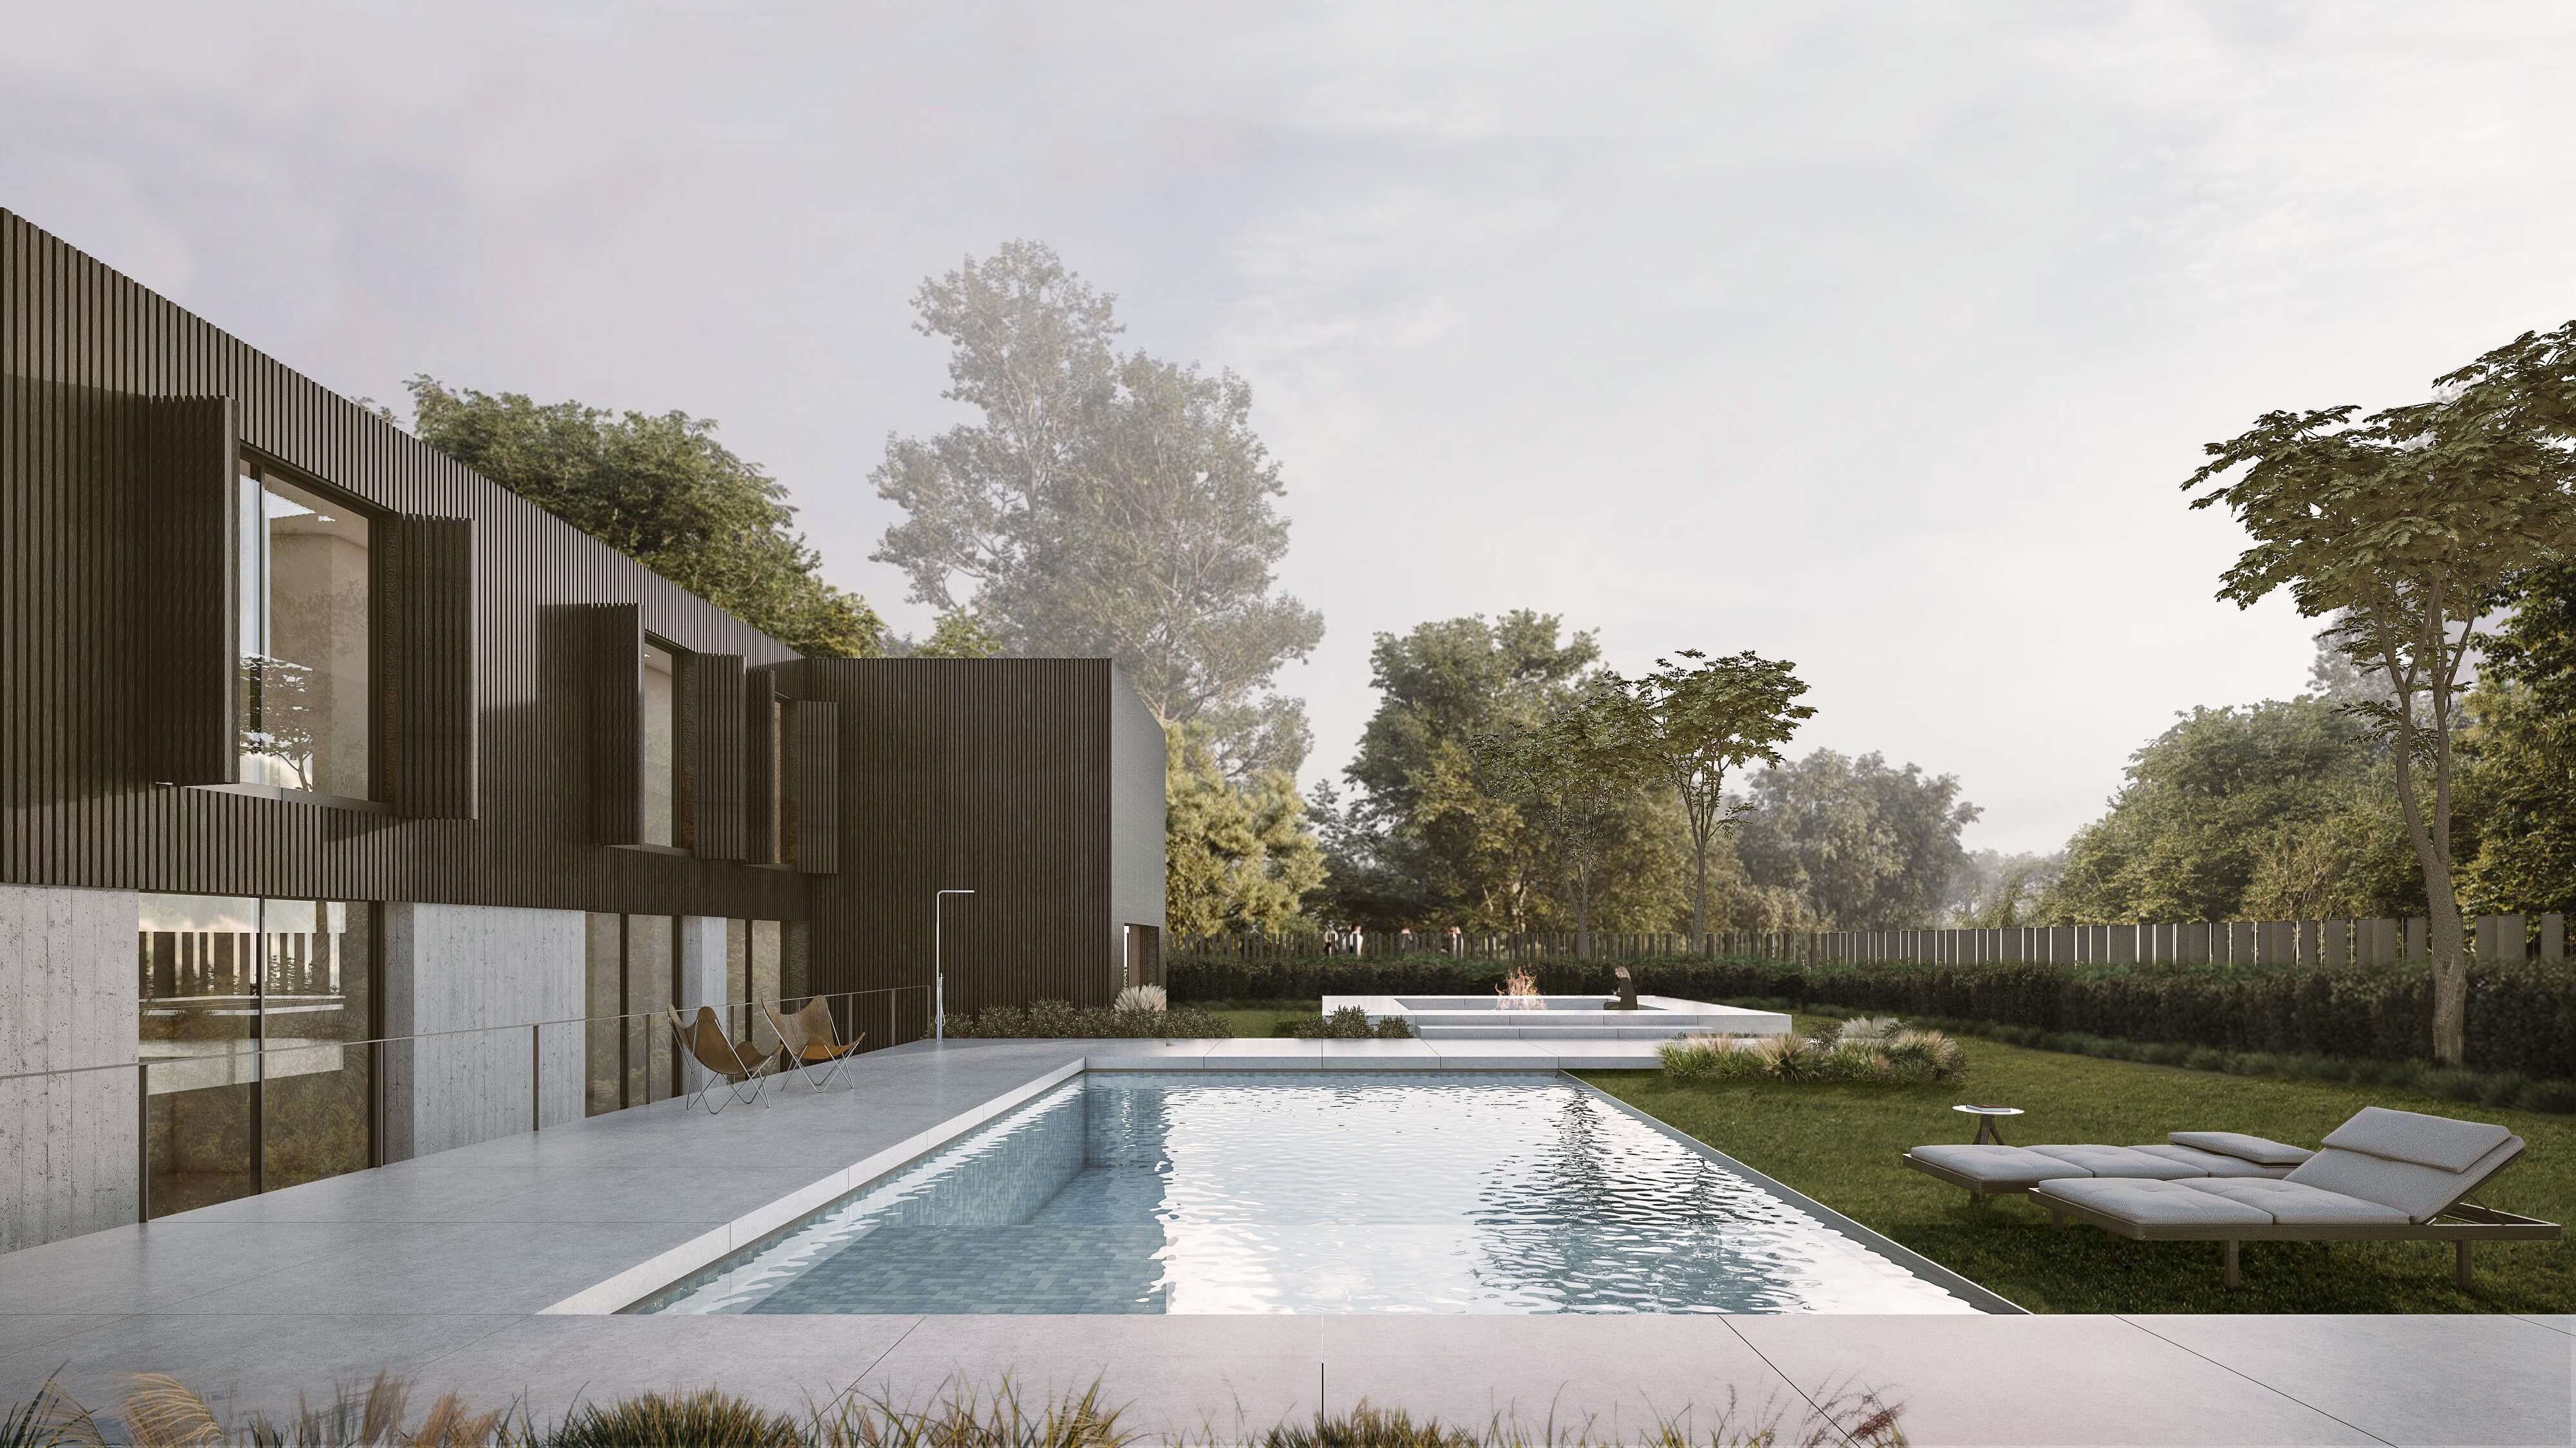 Imagen: Urbanitae
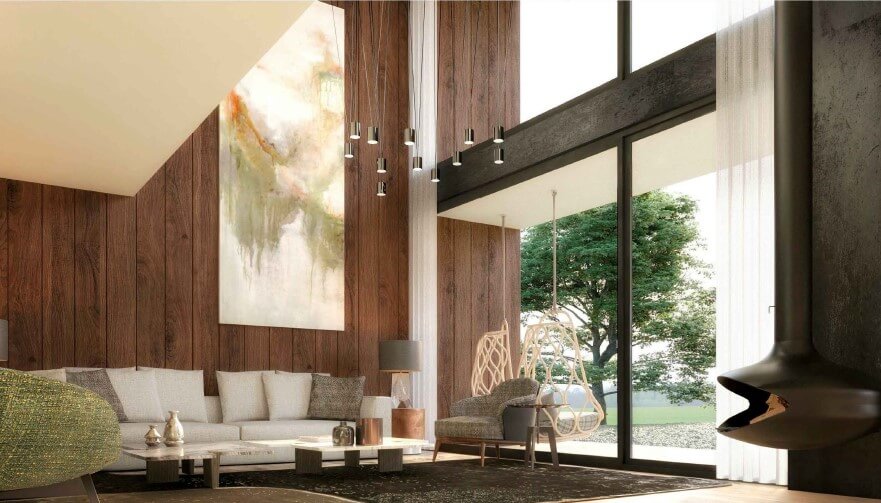 Imagen: Urbanitae
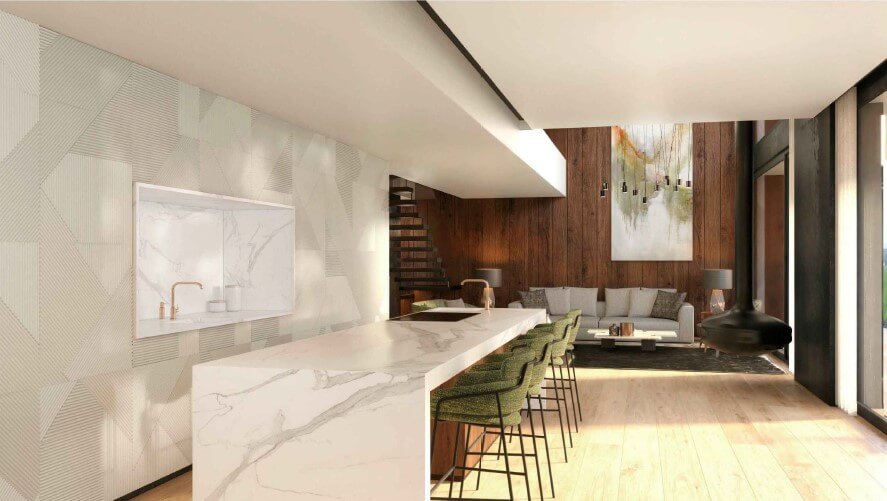 Imagen: Urbanitae
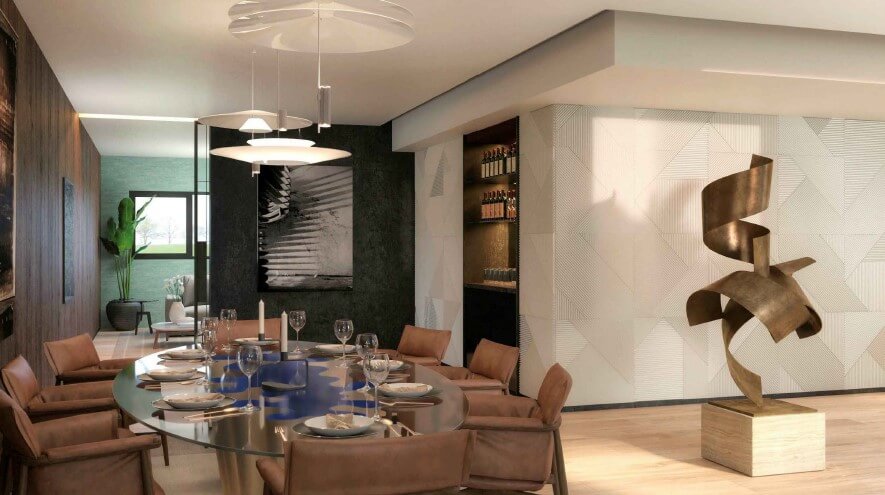 Imagen: Urbanitae
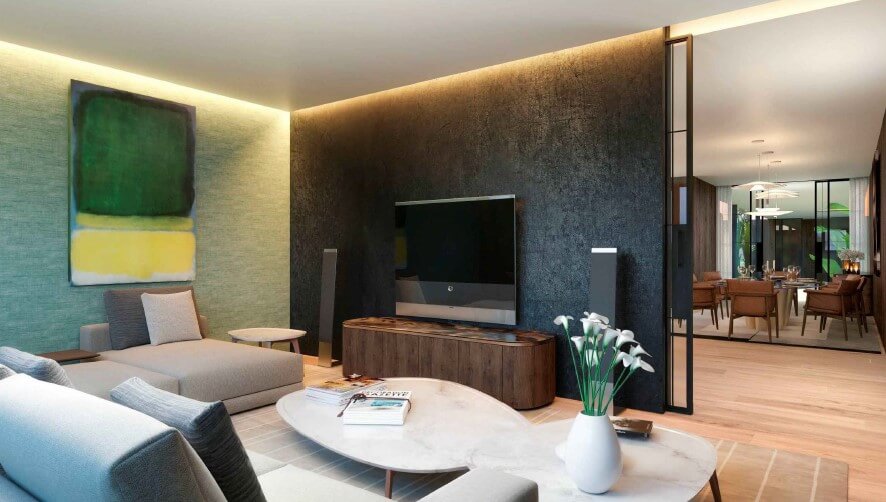 Imagen: Urbanitae
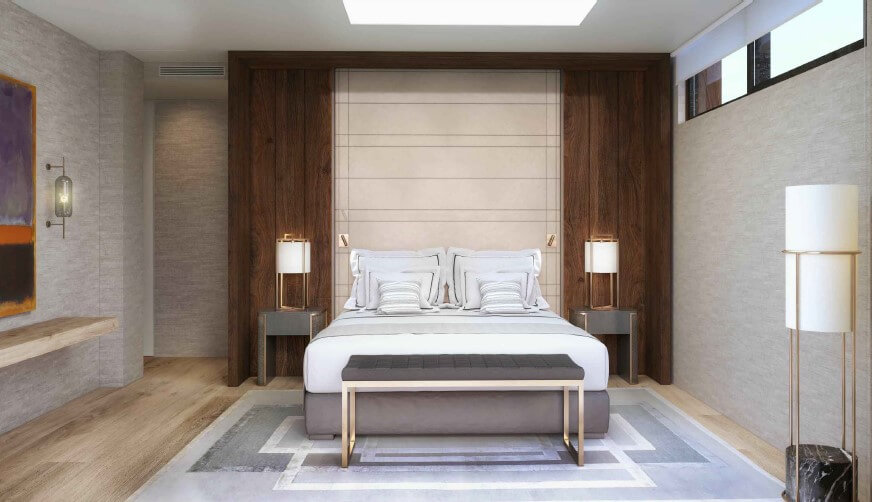 Imagen: Urbanitae
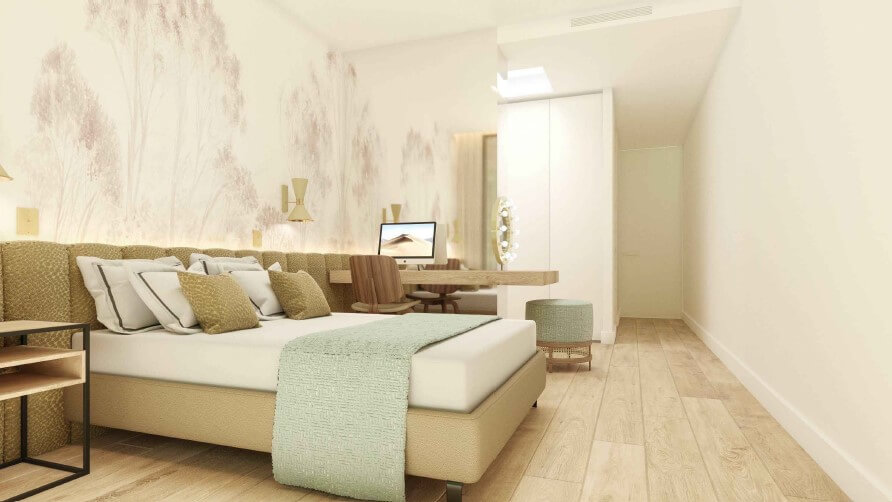 Imagen: Urbanitae
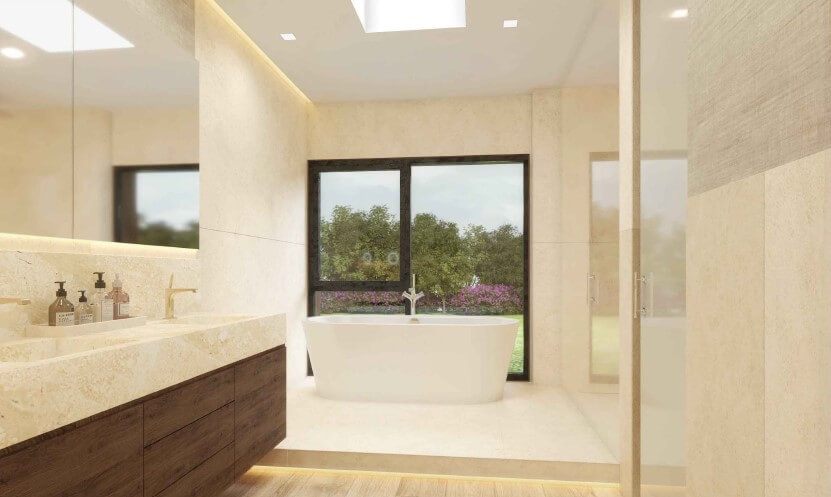 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: «La Moraleja» no es un municipio que reconozcamos, y «Madrid» nombra a la vez un municipio y su provincia: no podemos saber si el proyecto está en la capital. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,39 (fórmula 1.0.0). La nota de hoy es 5,52. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la adquisición y terminación de una vivienda de lujo en La Moraleja, con estrategia de plusvalía: el inversor entra en el capital, se termina la obra y se vende el activo. La aportación de los inversores de Urbanitae se canaliza mediante una ampliación de capital en la sociedad vehículo de la operación, que a su vez ampliará capital en la sociedad promotora. El promotor ya es dueño del inmueble y ha pagado una parte del precio; los fondos captados completan esa adquisición y cubren los costes de arranque hasta que llegue la financiación externa de la obra. La plataforma está registrada como PSFP.
Ubicación
El proyecto se sitúa en La Moraleja, una urbanización residencial de renta elevada en el noreste del área metropolitana. La documentación la presenta como un entorno con poca oferta de obra nueva de este tipo, y ese argumento forma parte del atractivo comercial del proyecto. El activo es una vivienda de lujo con la obra en curso y la mayor parte ya ejecutada. La documentación añade que se prevén mejoras sobre el proyecto inicial, con un modificado de licencia que se tramitaría sin detener los trabajos.
Economía
La operación se plantea como capital puro: promotor e inversores aportan a la sociedad vehículo, y está previsto que esa sociedad acuda a financiación externa para costear lo que queda de obra. La documentación publica tres escenarios. En el favorable, las estimaciones de ingresos y gastos del promotor, que la plataforma dice verificar y que contrasta un informe de valoración externo, arrojan beneficio. El moderado rebaja los precios de venta y eleva los costes. El desfavorable combina una subida de los costes de obra y una caída de precios suficiente para generar resultado negativo y pérdida parcial del capital aportado. La documentación no describe preventas: el retorno depende de la venta del activo terminado.
Garantías y estructura
La operación se articula como toma de capital: los inversores entran en la sociedad vehículo mediante ampliación de capital, y esa sociedad tiene previsto ampliar capital a su vez en la sociedad promotora, titular del proyecto. El promotor acompaña la operación con recursos propios y con socios que financian su parte. Está previsto que la sociedad vehículo acuda a financiación externa para cubrir la obra pendiente, lo que sitúa a ese acreedor en una posición de cobro preferente frente al capital. La documentación no detalla hipotecas, avales ni orden de prelación entre acreedores.
Situación comercial y salida
La estrategia es de plusvalía: se termina la vivienda, se comercializa, se vende y el resultado se reparte tras liquidar la sociedad. La documentación describe un calendario que arranca con la ampliación de capital y la adquisición, continúa con la obra y las mejoras, sigue con el fin de obra y la entrega, y cierra con la liquidación y el reparto de beneficios. El plazo, según nuestro cálculo a partir de sus cifras, es de 24 meses. No hay preventas descritas: el dinero vuelve con la venta del activo terminado, no con cobros anticipados de compradores, y la propia documentación advierte de que los plazos pueden moverse en ambos sentidos.
Ventajas
- Promotor Es la dimensión mejor puntuada del análisis, con una subnota de 6,25 sobre 10, aunque se queda en banda media y su confianza es del 40 %. La documentación presenta al promotor como especialista en vivienda de lujo, con control directo a pie de obra, y subraya que aporta capital propio junto a socios, lo que alinea intereses.
- Licencia y preventas La documentación describe la zona como un entorno de renta elevada con poca oferta de obra nueva de este tipo, y respalda los precios de venta previstos con un estudio de mercado y un informe de valoración externo. La dimensión queda en banda media, con subnota 5,5 y confianza del 40 %.
Desventajas y riesgos
- Rentabilidad Es la dimensión peor situada: banda baja, subnota 2,0 sobre 10 y confianza del 20 %. No tenemos el dato de rentabilidad anual, y el escenario desfavorable que publica la documentación contempla resultado negativo con pérdida parcial del capital aportado. La dimensión solo aporta 0,5 de los 2,5 puntos que podría sumar.
- Rentabilidad La documentación señala como riesgos el alargamiento de los plazos por retrasos en la venta, la licencia o la financiación, y el desvío de los costes fijos y de construcción. Cualquiera de los dos golpea directamente el resultado del escenario base, que es el que sostiene la previsión de beneficio.
- Licencia y preventas El riesgo comercial declarado es el retraso en la venta o la necesidad de rebajar el precio para captar comprador. La dimensión de mercado está en banda media y aporta 1,1 de los 2 puntos posibles, con una confianza del 40 %.
- Promotor La lectura del promotor es parcial: confianza del 40 % y 1,56 puntos aportados de los 2,5 posibles, con 0,94 puntos que quedan sin sumar. La documentación se apoya en su experiencia y en su aportación de capital, pero no permite ir más allá.
Lo que no sabemos
- Garantías No tenemos ningún dato de esta dimensión: falta la garantía publicada y los niveles de LTV, tanto de primera disposición como sobre edificio terminado. Deja de aportar 2,77 de los 3 puntos que tiene asignados, y es la dimensión de mayor peso de la fórmula, un 30 %. Que no haya datos no la convierte en mala: es desconocida. De quién es esa ausencia no lo afirmamos.
Conclusión
La nota se queda en 3,39 sobre 10 con una confianza del 23 %, muy por debajo del umbral del 60 % que haría falta para leerla con tranquilidad. Lo que más pesa en ese resultado es la ausencia total de datos de garantías, que deja sin cubrir la dimensión de mayor peso, y una rentabilidad en banda baja y con muy poca confianza. Es una operación de equity en la que el escenario adverso contempla perder parte del capital, y la plataforma está registrada como PSFP; el resto de dimensiones se mueven en terreno medio y parcial.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.