Análisis y valoración del proyecto Barcelona | Proyecto Juan de Austria de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,64 /10 confianza global: 73 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Calle Joan D'Austria 101, BarcelonaModalidad Equity / plusvalíaImporte 3 105 000 €Plazo 22 mesesRentabilidad anual 12,74 %
Proyecto Urbanitae en Calle Joan D'Austria 101, Barcelona
Promoción residencial de obra nueva de 16 viviendas de 1, 2 y 3 dormitorios y 15 trasteros en el barrio del Poblenou, Barcelona. La operación se estructura mediante ampliación de capital en la sociedad vehículo, con una aportación de los inversores de 3.105.000 euros y una aportación del promotor del 10% del capital total.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,95 con datos, en parte pesa el 25 % de la fórmula; aporta 2,24 de los 2,50 puntos que podría aportar
- Garantías 3,41 con datos, en parte pesa el 30 % de la fórmula; aporta 1,02 de los 3,00 puntos que podría aportar
- Promotor 4,10 con datos, en parte pesa el 25 % de la fórmula; aporta 1,02 de los 2,50 puntos que podría aportar
- Licencia y preventas 6,75 con datos, en parte pesa el 20 % de la fórmula; aporta 1,35 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Joan D'Austria 101, Barcelona
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 3 105 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 12,74 %
- Plazo
- 22 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 16 viviendas
- Valor objetivo de ventas
- 8 195 625 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- PANONIA Consulting Group
- Proyectos previos del promotor
- 4 proyectos
- Capital propio del promotor
- 10,00 %
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 7 346 837 €
- Margen de seguridad de la venta
- 10,35 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 25,00 %
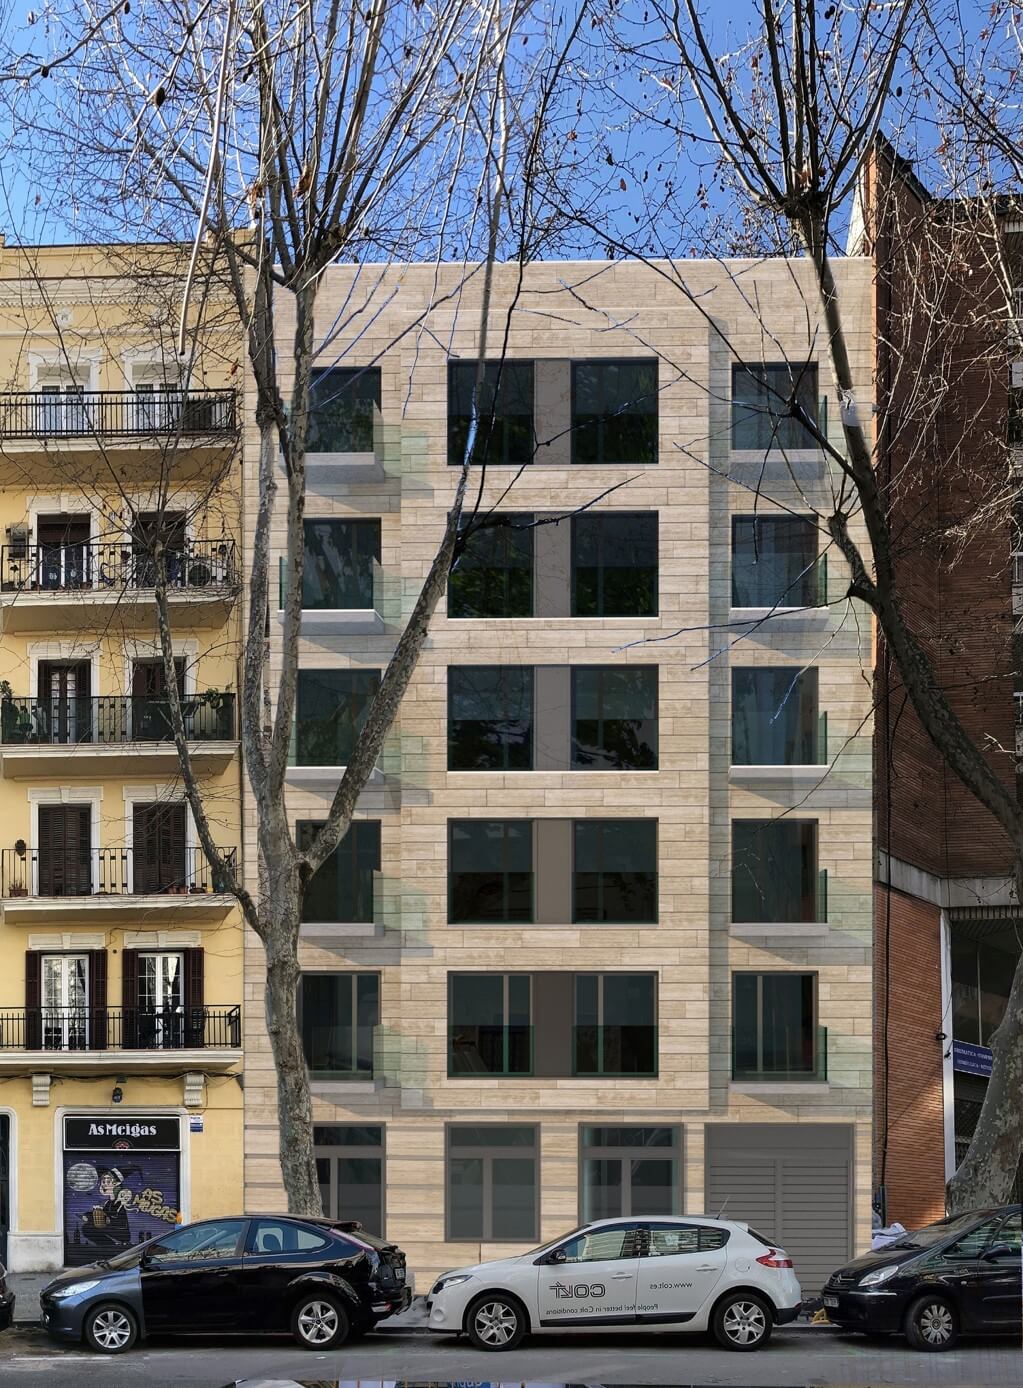 Imagen: Urbanitae
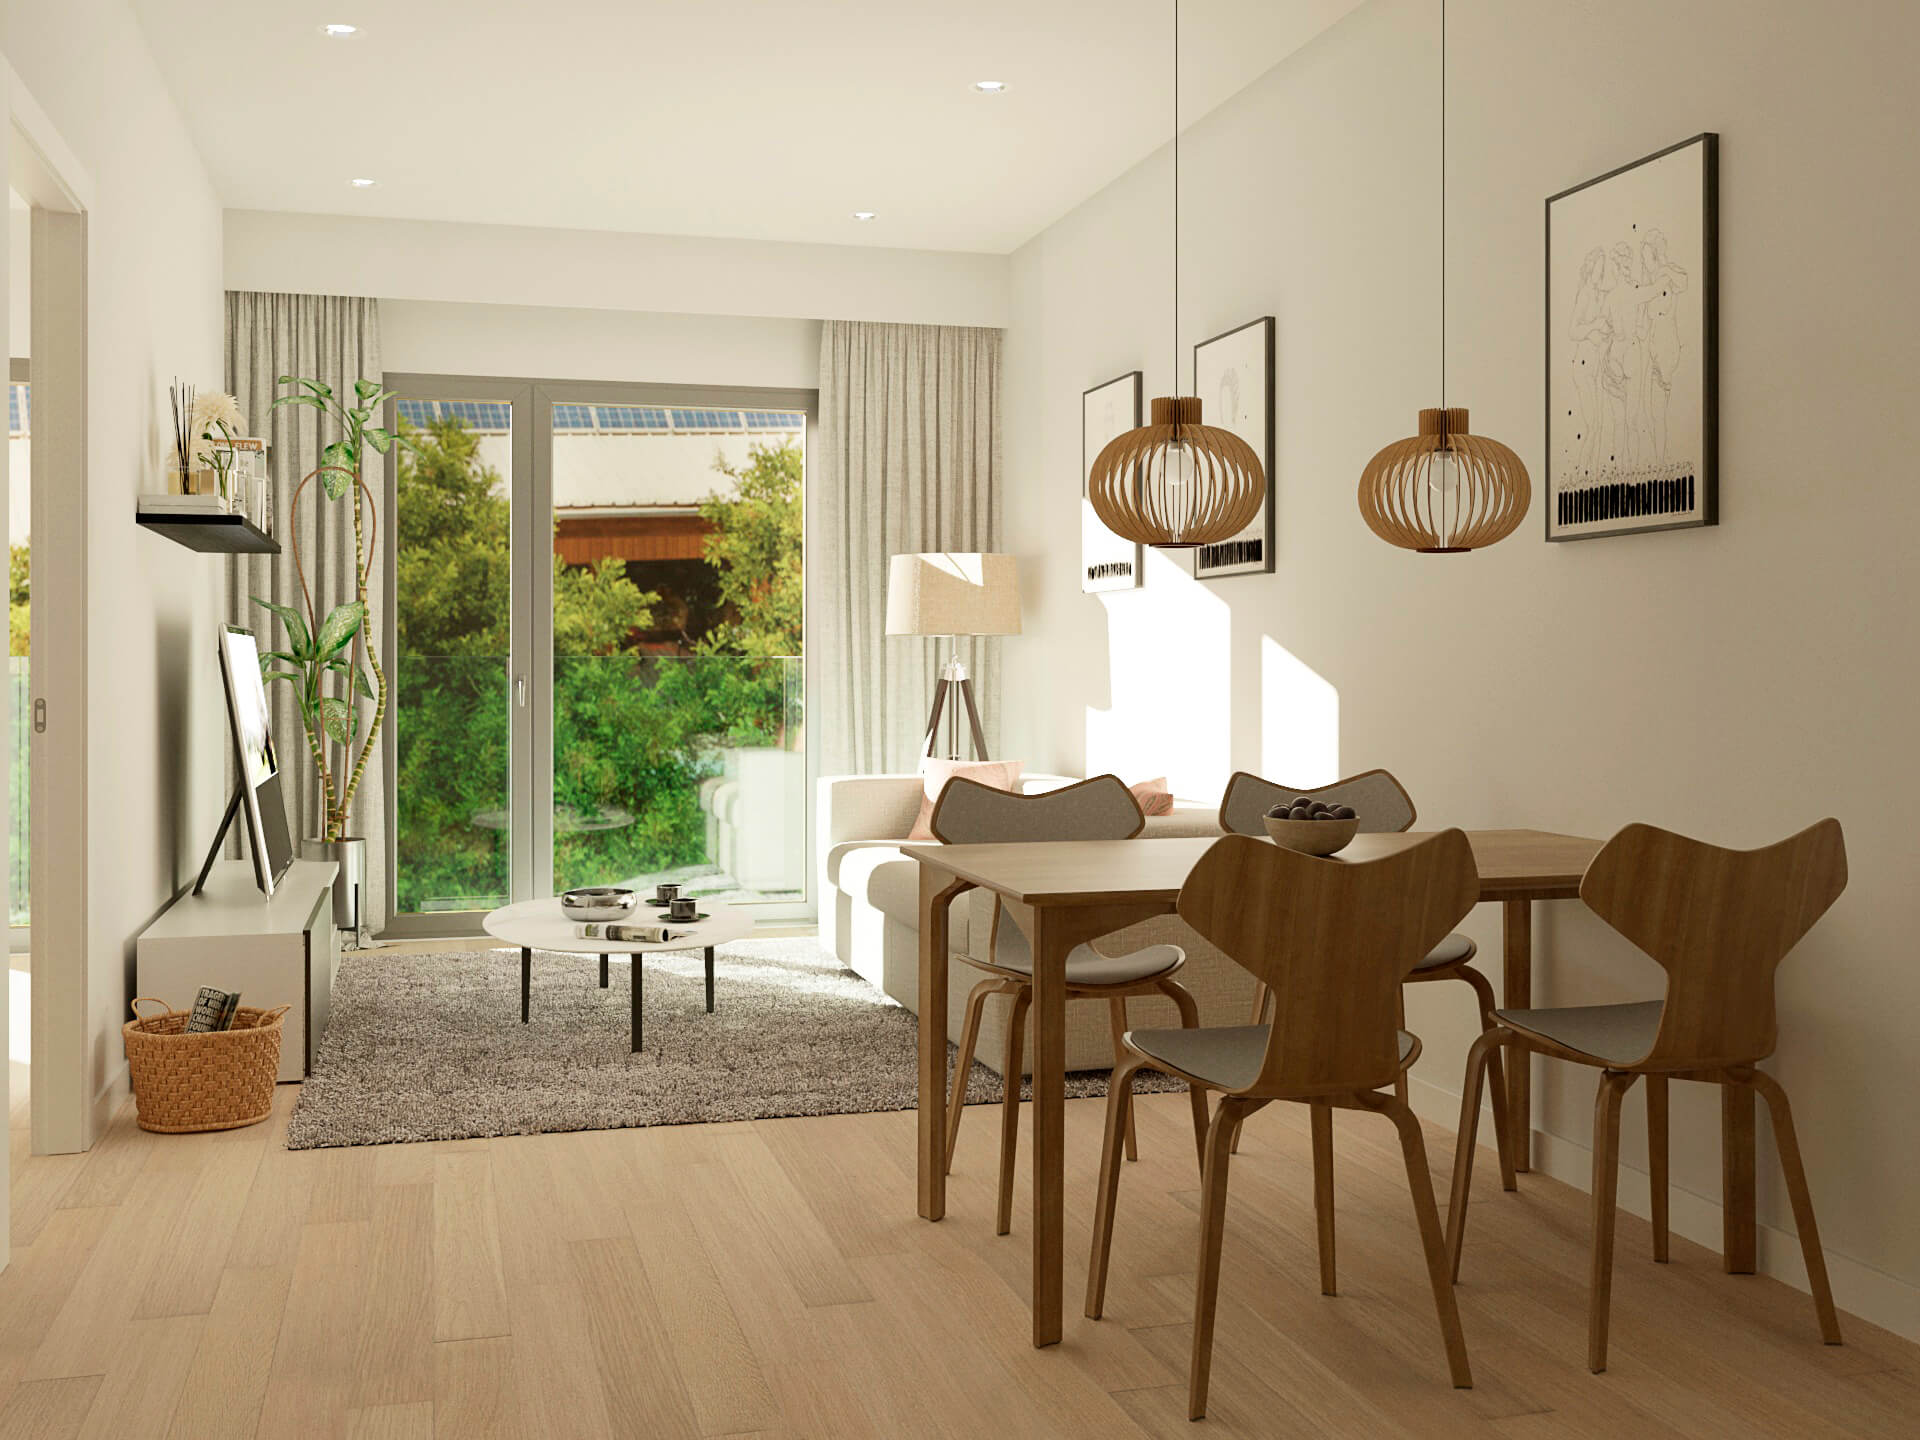 Imagen: Urbanitae
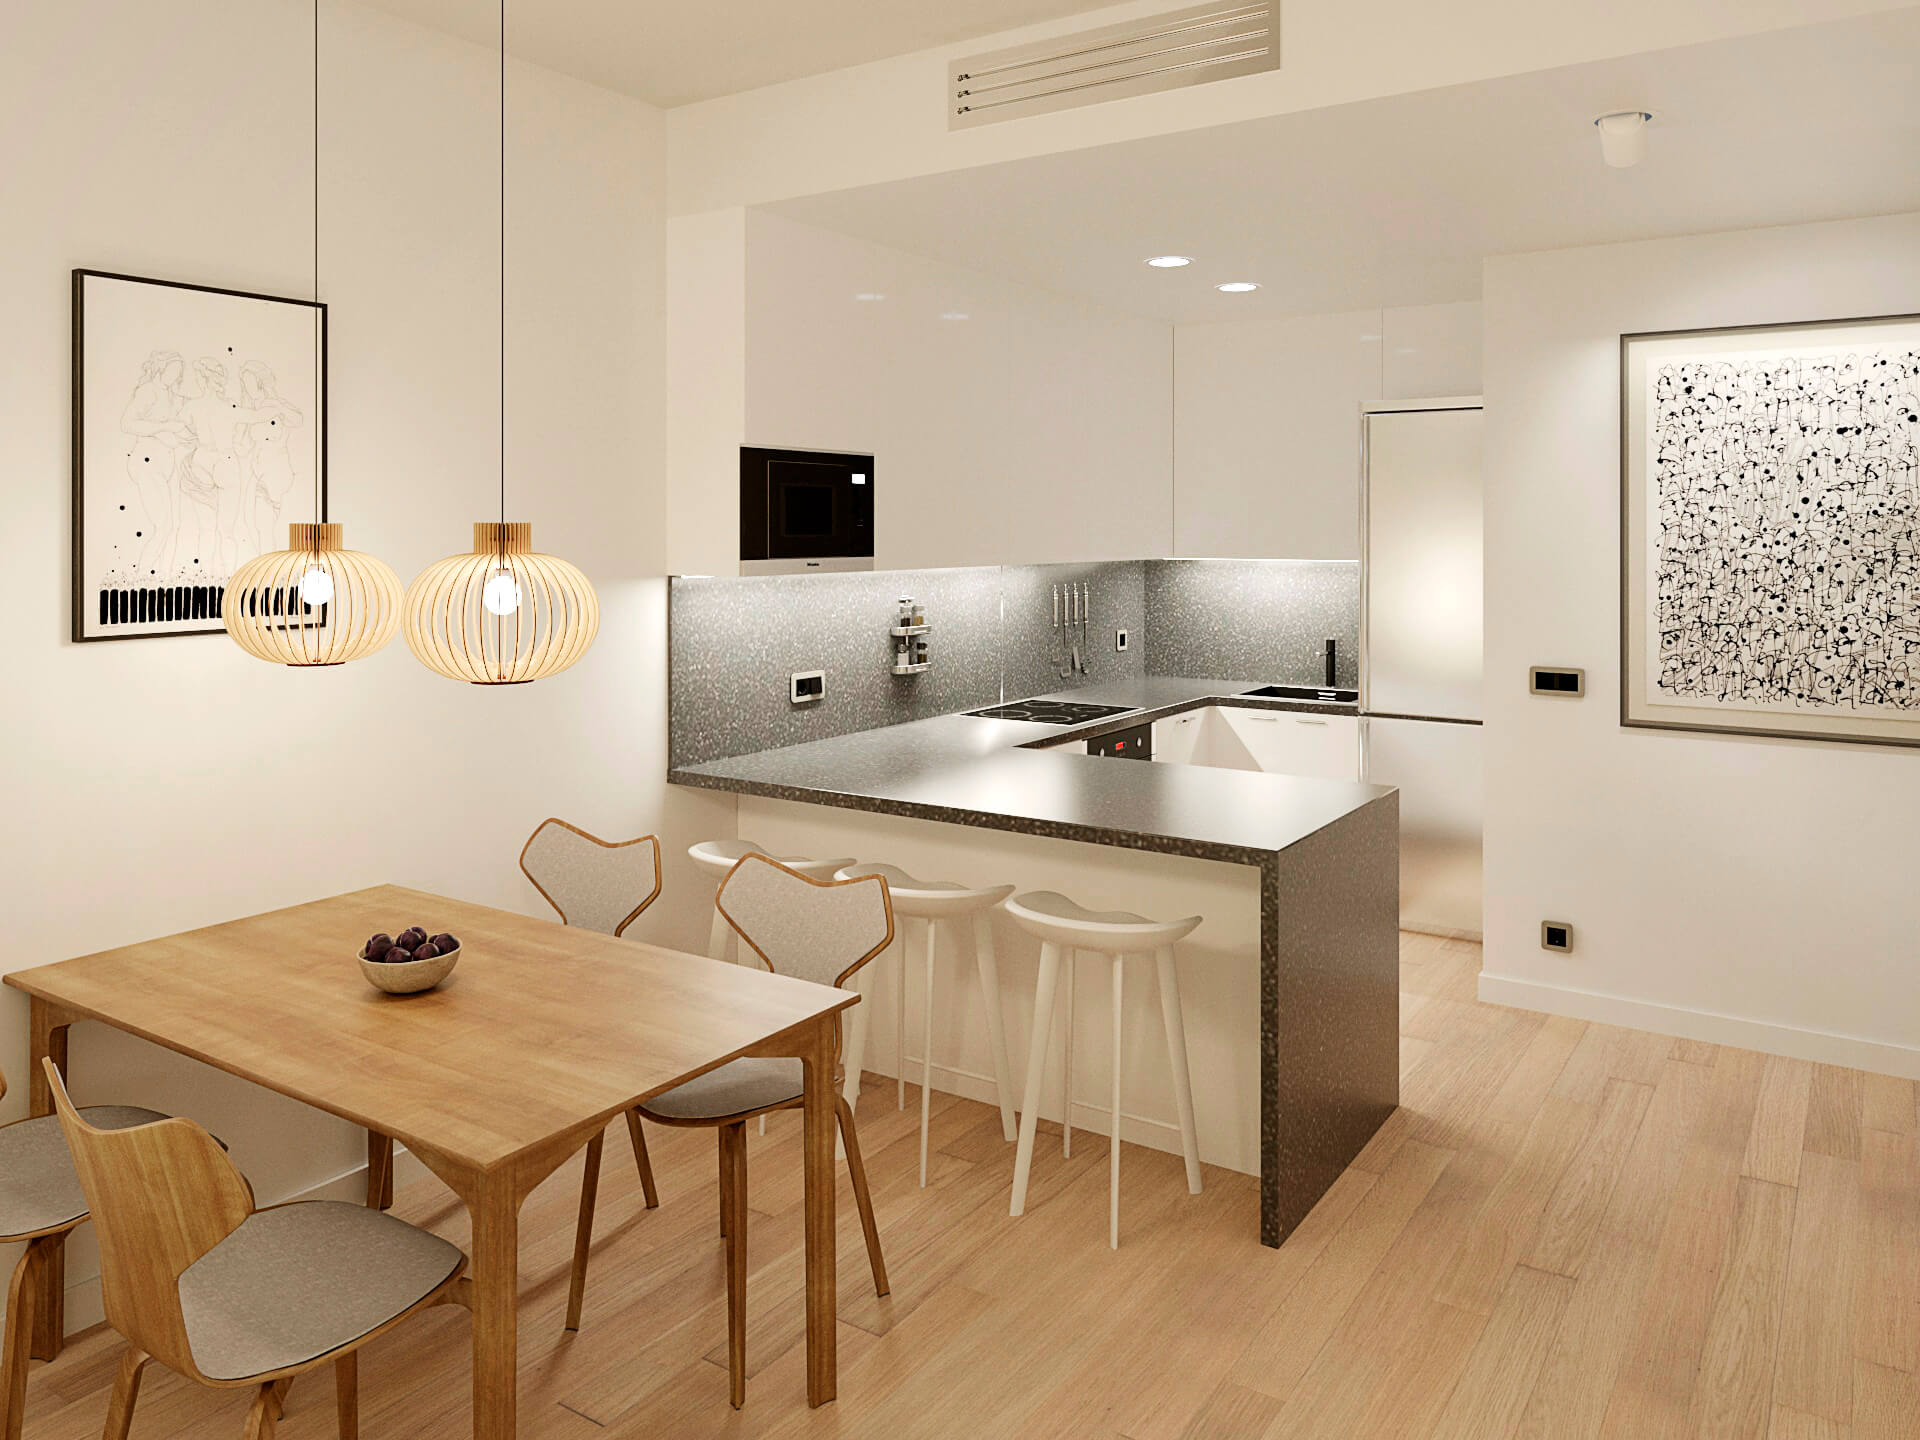 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Barcelona (Barcelona), código INE 08019, identificado a partir de la ubicación que publica la plataforma («Calle Joan D'Austria 101, Barcelona»).
- Población
- 1 731 649 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 527 € al año renta de 2023 El 86 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 4 602 €/m² segundo trimestre de 2026; 5 519 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 65 991 personas septiembre de 2026 3,8 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,53 (fórmula 1.0.0). La nota de hoy es 5,64. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia el desarrollo de una promoción de vivienda nueva en el centro de Barcelona, en la calle Juan de Austria, con viviendas de distintos tamaños y trasteros, según la ficha del proyecto. La operación es de capital, clasificada como equity o plusvalía: el dinero de los inversores de Urbanitae entra en la sociedad vehículo mediante una ampliación de capital y se destina a cubrir el coste de compra del suelo al promotor anterior. El promotor ha cerrado un acuerdo en exclusiva con ese promotor anterior y con la entidad que financia la obra para subrogarse en su posición y seguir con el proyecto hasta la entrega de las viviendas. La plataforma está registrada como PSFP, dato que no procede de su propia declaración sino del registro de la CNMV.
Ubicación
El proyecto está en el centro de Barcelona, en la calle Juan de Austria, según el nombre con el que se publica. La documentación lo sitúa en una zona consolidada de vivienda y oficinas, con servicios de todo tipo y conexión directa con el centro histórico de la ciudad. Añade que la promoción queda a distancia caminable de los principales atractivos turísticos y que el entorno tiene buenas conexiones en metro y autobús hacia el casco histórico, además de acceso directo a un distrito de actividad empresarial y tecnológica. Es lo que dice la documentación; no aportamos datos propios sobre el entorno ni sobre su población.
Economía
La documentación publica los escenarios favorable, moderado y desfavorable. El favorable recoge las estimaciones del promotor; el moderado sube los costes de construcción; el desfavorable combina más coste de obra y menores precios de venta hasta dar un resultado negativo, con pérdida parcial del capital aportado. No reproducimos las cifras de ingresos, costes ni equity porque no disponemos de ellas. La estructura es de capital: los inversores entran por ampliación de capital en la sociedad vehículo y el promotor aporta su propia parte del capital total. La deuda es el préstamo promotor ya concedido por una entidad bancaria, que sigue financiando la ejecución de la obra. La documentación indica que parte de las viviendas ya está vendida y que el resto se comercializará con apoyo de una agencia local. El plazo de veintidós meses lo derivamos nosotros de sus cifras, no es un número que ellos publiquen.
Garantías y estructura
La operación se monta como ampliación de capital: el inversor entra como socio de la sociedad vehículo y no como acreedor con una hipoteca a su favor. La hipoteca que existe es la del préstamo promotor, ya concedido por una entidad bancaria y en vigor, que financia la continuación de la obra; la documentación menciona que el banco puede subrogar ese préstamo hipotecario a los compradores de vivienda, con el riesgo de que lo rechace. En el orden de cobro, la posición del socio queda por detrás de la deuda bancaria, y la devolución depende de que la promoción se venda y la sociedad se liquide con beneficio.
Situación comercial y salida
Parte de las viviendas ya está vendida y, según la documentación, el promotor contará con una agencia local para vender el resto. La obra ya está en marcha y continuará tras la entrada de los inversores en la nueva sociedad promotora. La devolución se produce al final del ciclo: se liquida la sociedad y se reparten los beneficios entre los inversores una vez acabada la construcción, con la licencia de primera ocupación y las viviendas entregadas. El plazo que manejamos para todo el ciclo es de veintidós meses, derivado por nosotros de las cifras publicadas, y la propia documentación advierte de que en una promoción los plazos pueden moverse tanto al alza como a la baja.
Ventajas
- Promotor Es la dimensión con más confianza del análisis, un 80 %, por encima del umbral del 60 %. Subnota 5,75 y banda media: aporta 1,44 de los 2,50 puntos posibles. La documentación describe un promotor con promociones previas en el centro de Barcelona, que coinvierte su propio capital en el proyecto y que ya ha trabajado antes con la plataforma.
- Licencia y preventas Subnota 6,75, la más alta de las cuatro dimensiones, en banda media y con una confianza del 80 %, por encima del umbral. Aporta 1,35 de los 2,00 puntos posibles. La documentación recoge un estudio de mercado y un informe de una sociedad tasadora para contrastar si los precios de venta previstos son razonables.
Desventajas y riesgos
- Rentabilidad Pesa un 25 % de la nota y es la dimensión que peor puntúa: subnota 2,08, banda baja y una confianza del 20 %. Aporta 0,52 de los 2,50 puntos posibles y deja 1,98 sin aportar. No disponemos de la rentabilidad anual; el criterio del supervisor citado impide comunicarla en proyectos de equity. El escenario desfavorable contempla pérdidas y pérdida parcial del capital.
- Promotor Puntúa en banda media y deja 1,06 puntos sin aportar de los 2,50 posibles. El proyecto se asume subrogándose en la posición de un promotor anterior, con la obra ya empezada y la comercialización a medias, lo que añade dependencia de cómo se cierre ese traspaso.
- Licencia y preventas Banda media, con 0,65 puntos sin aportar de los 2,00 posibles. La documentación advierte de que los plazos pueden alargarse, de que las ventas restantes pueden retrasarse y de que puede hacer falta rebajar precios para captar compradores.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: faltan el LTV de la primera disposición, el LTV sobre el edificio terminado y el rango de garantía. La dimensión pesa un 30 % de la nota y su ausencia deja 2,77 puntos sin aportar. No afirmamos de quién es esa falta: puede ocurrir que no llegue a nuestra recogida de datos, que no conste su procedencia o incluso que su publicación no esté permitida.
Conclusión
La nota del proyecto es 3,53 sobre 10, con una confianza del 41 %, por debajo del umbral del 60 % que fija el propio análisis. Lo que sostiene esa nota es el promotor y el mercado, ambos en banda media; lo que la frena es una rentabilidad de banda baja y con muy poca confianza, y una dimensión de garantías de la que no tenemos ningún dato y que pesa un 30 %. Es una inversión de capital en una promoción en marcha, sin garantía de cobro para el inversor y con un escenario publicado que contempla pérdidas.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.