Análisis y valoración del proyecto Badajoz | Proyecto Cívitas de Urbanitae
Urbanitae ronda cerrada datos inferidos
 Imagen: Urbanitae
Nota: 6,93 /10 confianza global: 53 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Badajoz, MadridModalidad Deuda / préstamoImporte 5 000 000 €Plazo 24 mesesRentabilidad anual 13,00 %
Proyecto Urbanitae en Badajoz, Madrid
Préstamo de 5.000.000 € a CÍVITAS MERIDIES, S.L. a tipo fijo del 13,00% anual y plazo de 24 meses, con intereses abonados a vencimiento. La operación está respaldada por tres promociones residenciales en Badajoz (Volta, Galvani y Heras) que suman 182 viviendas y por la venta de un suelo en Boadilla del Monte, con garantías corporativas, prendas sobre participaciones y promesa de hipoteca sobre fincas tasadas en 2.358.759 €.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,94 con datos, en parte pesa el 25 % de la fórmula; aporta 2,23 de los 2,50 puntos que podría aportar
- Garantías 7,09 con datos, en parte pesa el 30 % de la fórmula; aporta 2,13 de los 3,00 puntos que podría aportar
- Promotor 3,07 con datos, en parte pesa el 25 % de la fórmula; aporta 0,77 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Badajoz, Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 5 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 13,00 %
- Plazo
- 24 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 182 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- CÍVITAS
- Años de experiencia
- 20 años
Garantías
- Garantía
- Prenda o pignoración
- LTV (1ª disposición)
- 41,00 %
- LTV sobre edificio terminado (HET)
- sin dato
- Tasación actual
- 2 358 759 €
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
 Imagen: Urbanitae
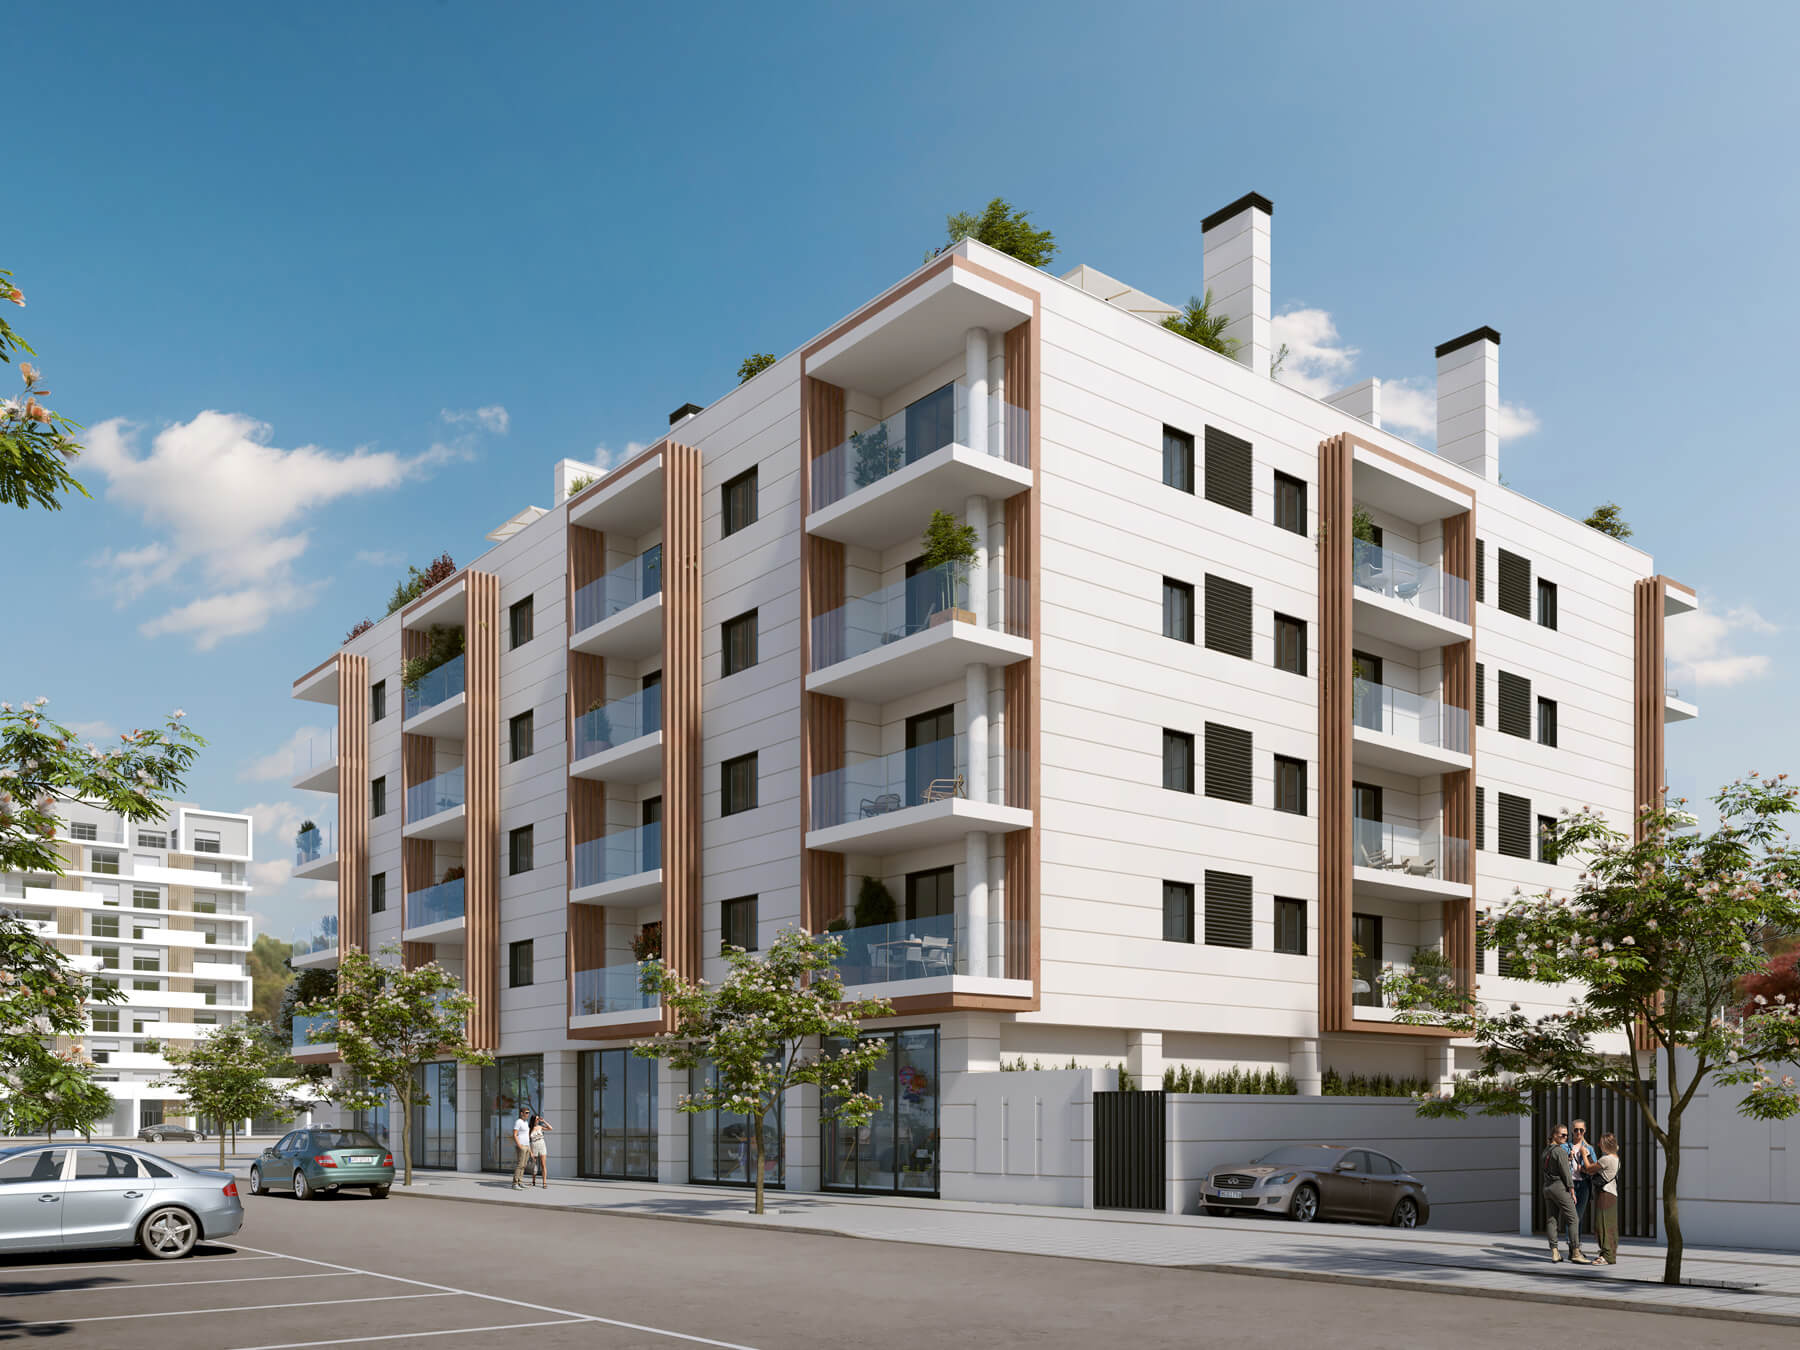 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
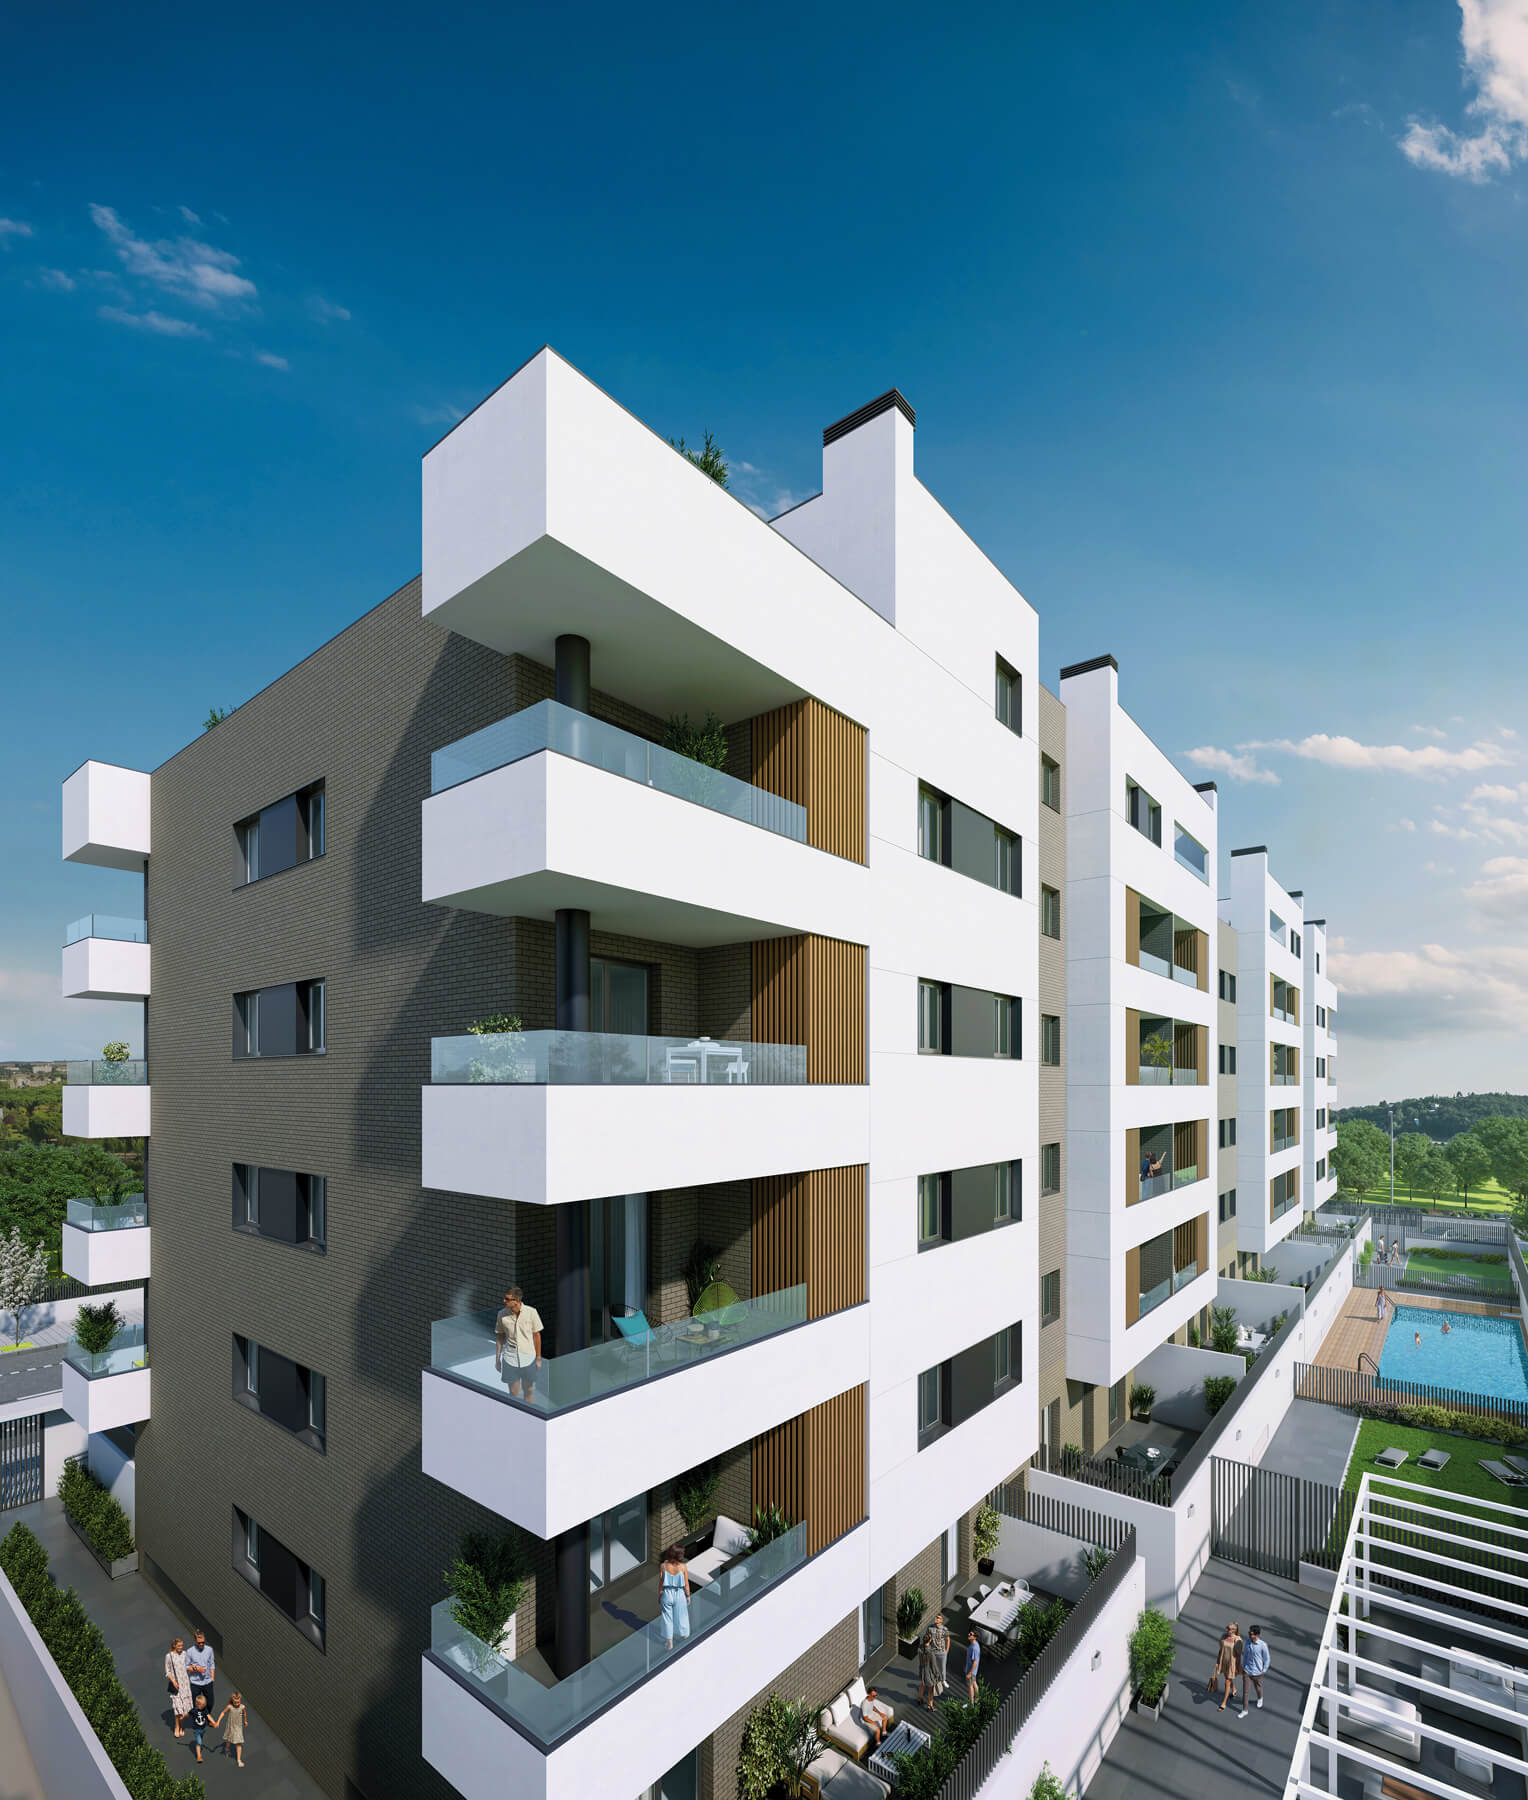 Imagen: Urbanitae
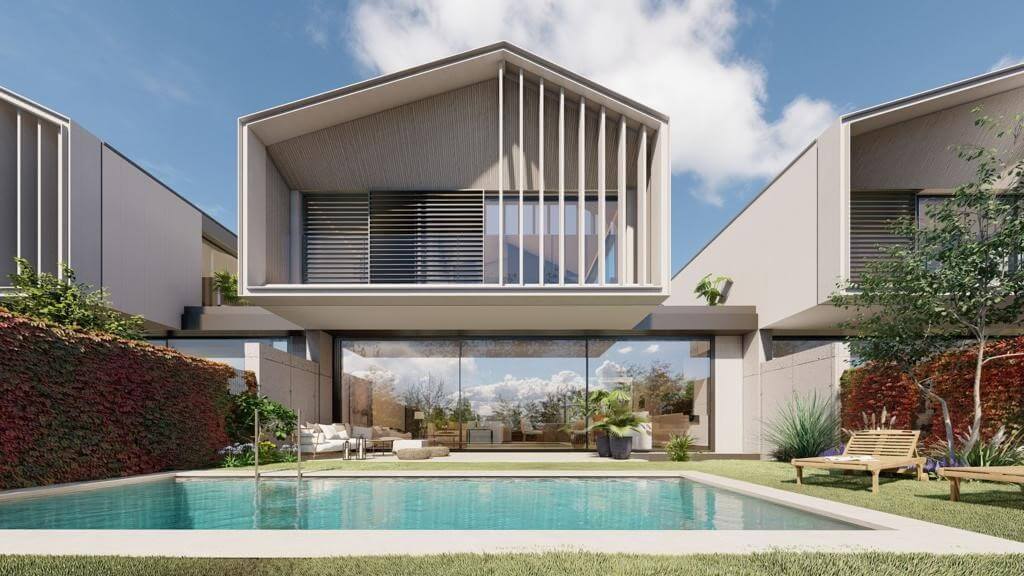 Imagen: Urbanitae
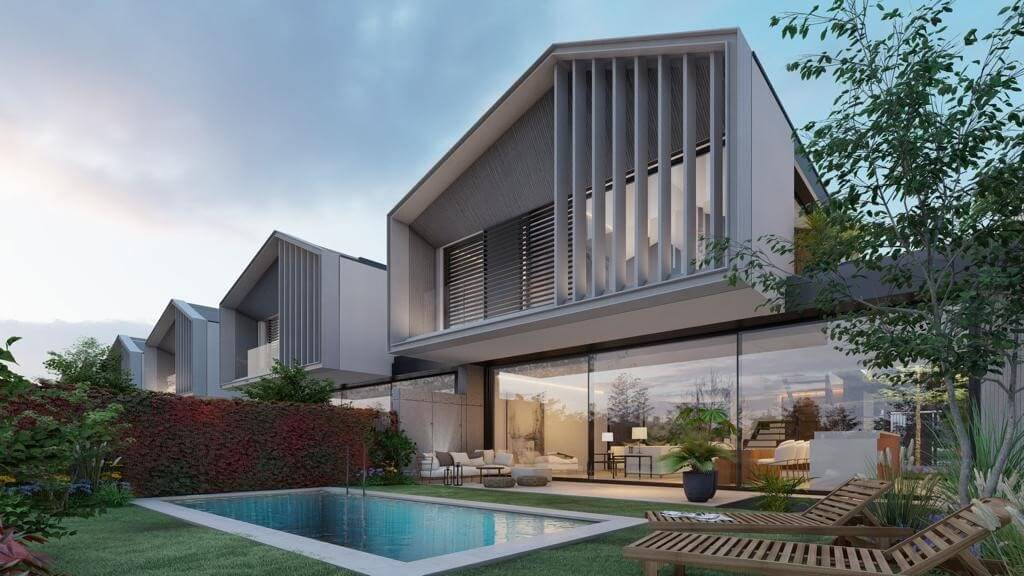 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: la ubicación nombra regiones que no casan entre sí. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 5,84 (fórmula 1.0.0). La nota de hoy es 6,93. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de una operación de deuda: los inversores de Urbanitae conceden un préstamo a tipo fijo a una sociedad del grupo promotor. El dinero sirve para recuperar parte de los fondos ya aportados a la compra de los suelos de varios proyectos y para completar un pago pendiente de una finca. El préstamo se respalda con varias promociones residenciales de obra nueva en Badajoz y con la venta de un suelo en otro municipio, acordada mediante un contrato con pagos aplazados. La plataforma declara una rentabilidad anual del 13,00 % para el inversor y nosotros derivamos un plazo de 24 meses a partir de sus cifras. Figura registrada como PSFP, según la comprobación que hacemos contra el registro de la CNMV.
Ubicación
Según lo que la plataforma publica, el grueso de la operación está en Badajoz, ciudad que describe como la más poblada de su comunidad, bien conectada por autovía con los municipios del entorno y con universidad y hospital universitario. Las promociones se reparten por zonas distintas: una en un entorno de expansión junto a la universidad y el hospital, otra en una avenida de la ciudad y una tercera en una zona residencial consolidada al sur, con todo tipo de servicios. El suelo que se vende está en otro municipio, en una zona con predominio de vivienda unifamiliar. Lo que la plataforma no cuenta del entorno no lo añadimos aquí.
Economía
Lo único que tenemos con cifra es el coste de la financiación y su duración: la plataforma declara una rentabilidad anual del 13,00 % y el plazo de 24 meses lo derivamos nosotros a partir de sus datos. No tenemos cifras de inversión total, costes de obra, ingresos por ventas, deuda promotora ni equity. Tampoco tenemos las cifras de comercialización o preventas de las promociones: la plataforma describe avances de venta, pero sin números que podamos reproducir aquí, y el ticket mínimo de entrada no lo tenemos. Según lo que publica, los intereses se abonan al vencimiento y no de forma periódica.
Garantías y estructura
La plataforma declara una garantía personal y un LTV del 41 % sobre la primera disposición. Añade que el préstamo se asegura con garantía corporativa de la matriz del grupo, con prendas sobre participaciones de varias sociedades y con una promesa de hipoteca sobre varias fincas registrales ya tasadas, además de una garantía personal solidaria de las sociedades promotoras. No tenemos el LTV sobre el edificio terminado, que es la referencia habitual cuando la obra está en marcha, de modo que la cobertura sobre el valor final no podemos cuantificarla. Que exista una hipoteca o una prenda describe una estructura, no asegura el cobro.
Situación comercial y salida
Según lo que publica la plataforma, las promociones que respaldan el préstamo están en distintos grados de avance de obra y de comercialización, con licencias y préstamos promotores firmados en unos casos y en trámite en otros, y con un suelo ya vendido mediante contrato privado. No tenemos las cifras de comercialización para repetirlas aquí. La devolución se articula con los intereses al vencimiento del préstamo a 24 meses, con la posibilidad de una amortización anticipada parcial antes de ese vencimiento, sin comisión de cancelación, que el promotor cubriría con el cobro de los pagos aplazados de la venta del suelo. Cuándo llegue ese cobro condiciona el calendario.
Ventajas
- Rentabilidad La plataforma declara una rentabilidad anual del 13,00 %, con un plazo de 24 meses que derivamos nosotros a partir de sus cifras. La dimensión puntúa 8,94 sobre diez, cae en banda alta y su confianza es del 80 %, la más firme de todas. Aporta 2,23 puntos de los 2,50 posibles.
- Garantías La dimensión de garantías puntúa 7,09 sobre diez y cae en banda alta, con una confianza del 60 %. Aporta 2,13 puntos de los 3,00 posibles. Se apoya en una garantía personal declarada por la plataforma, en prendas sobre participaciones de sociedades del grupo y en una promesa de hipoteca sobre varias fincas registrales ya tasadas.
Desventajas y riesgos
- Licencia y preventas La dimensión de mercado puntúa 5,50 sobre diez, cae en banda media y su confianza es del 40 %, la más baja entre las que tienen datos. Aporta 1,10 puntos de los 2,00 posibles y deja 0,90 sin sumar. La plataforma menciona un estudio de mercado y testigos de venta, pero no tenemos cifras con las que contrastar los precios planteados.
- Garantías La confianza en las garantías se queda en el 60 %, justo en el umbral, y deja 0,87 puntos sin aportar. No tenemos el LTV sobre el edificio terminado, que es el que mide la cobertura una vez acabada la obra y no sobre la primera disposición. Una hipoteca o una prenda describen una estructura, no aseguran el cobro.
- Rentabilidad No tenemos el ticket mínimo de entrada, así que no podemos decir a partir de qué importe se puede participar. La dimensión de rentabilidad, aunque es la mejor situada, deja 0,27 puntos sin aportar y su confianza no llega al cien por cien.
Lo que no sabemos
- Promotor De la dimensión de promotor no tenemos ningún dato: no sabemos quién está detrás ni cuál es su historial. Esa ausencia deja 2,12 puntos sin aportar sobre un máximo de 2,50, y no la calificamos ni bien ni mal. No afirmamos de quién es esa ausencia.
Conclusión
La nota se queda en 5,84 sobre 10 con una confianza del 46 %, por debajo del 60 % que la propia escala marca como umbral. Lo que sostiene el resultado es la rentabilidad declarada y, a cierta distancia, las garantías; lo que lo frena es un mercado en banda media con poca confianza y, sobre todo, la ausencia total de datos del promotor, que deja 2,12 puntos sin aportar. Con esta confianza, la nota debe leerse como una aproximación incompleta, no como una medida cerrada.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.