Análisis y valoración del proyecto Madrid | Proyecto LIBRA - Juan de Austria de Urbanitae
Urbanitae ronda cancelada datos inferidos
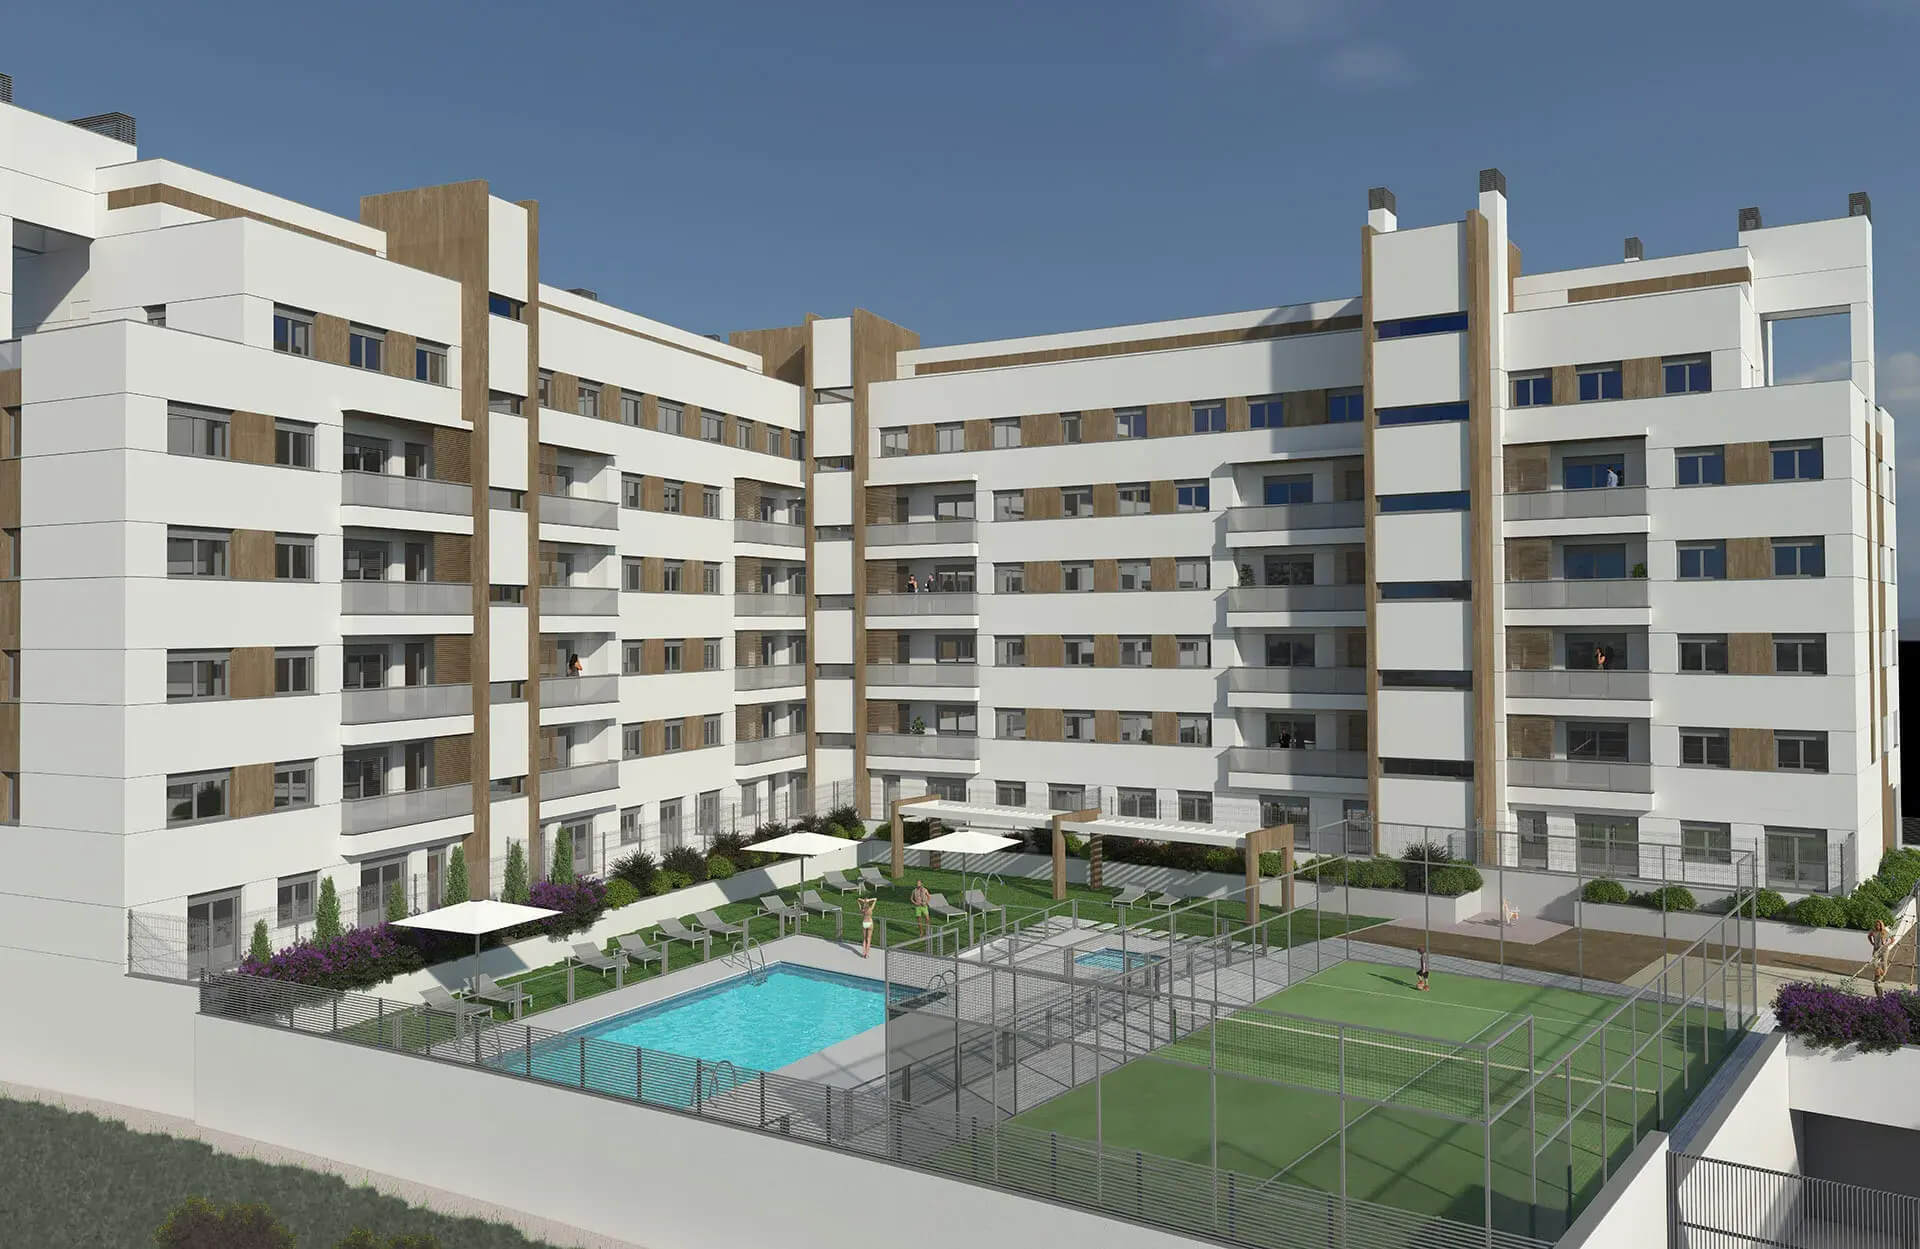 Imagen: Urbanitae
Nota: 5,36 /10 confianza global: 57 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Leganés, MadridModalidad Deuda / préstamoImporte 5 000 000 €Plazo 6 mesesRentabilidad anual 10,00 %
Proyecto Urbanitae en Leganés, Madrid
Préstamo puente para adquirir un solar en Leganés, Madrid, sobre el que se desarrollará una promoción de 61 viviendas en régimen de cooperativa, con garaje y trastero. El préstamo es a tipo fijo anual del 10%, plazo de 6 meses prorrogable 3 meses, garantizado con hipoteca de primer rango sobre el solar.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 7,62 con datos, en parte pesa el 25 % de la fórmula; aporta 1,91 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 3,20 con datos, en parte pesa el 25 % de la fórmula; aporta 0,80 de los 2,50 puntos que podría aportar
- Licencia y preventas 6,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,30 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Leganés, Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 5 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 10,00 %
- Plazo
- 6 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 61 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- LIBRA GESTIÓN DE PROYECTOS
- Años de experiencia
- 25 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cancelado
- Preventas
- 60,00 %
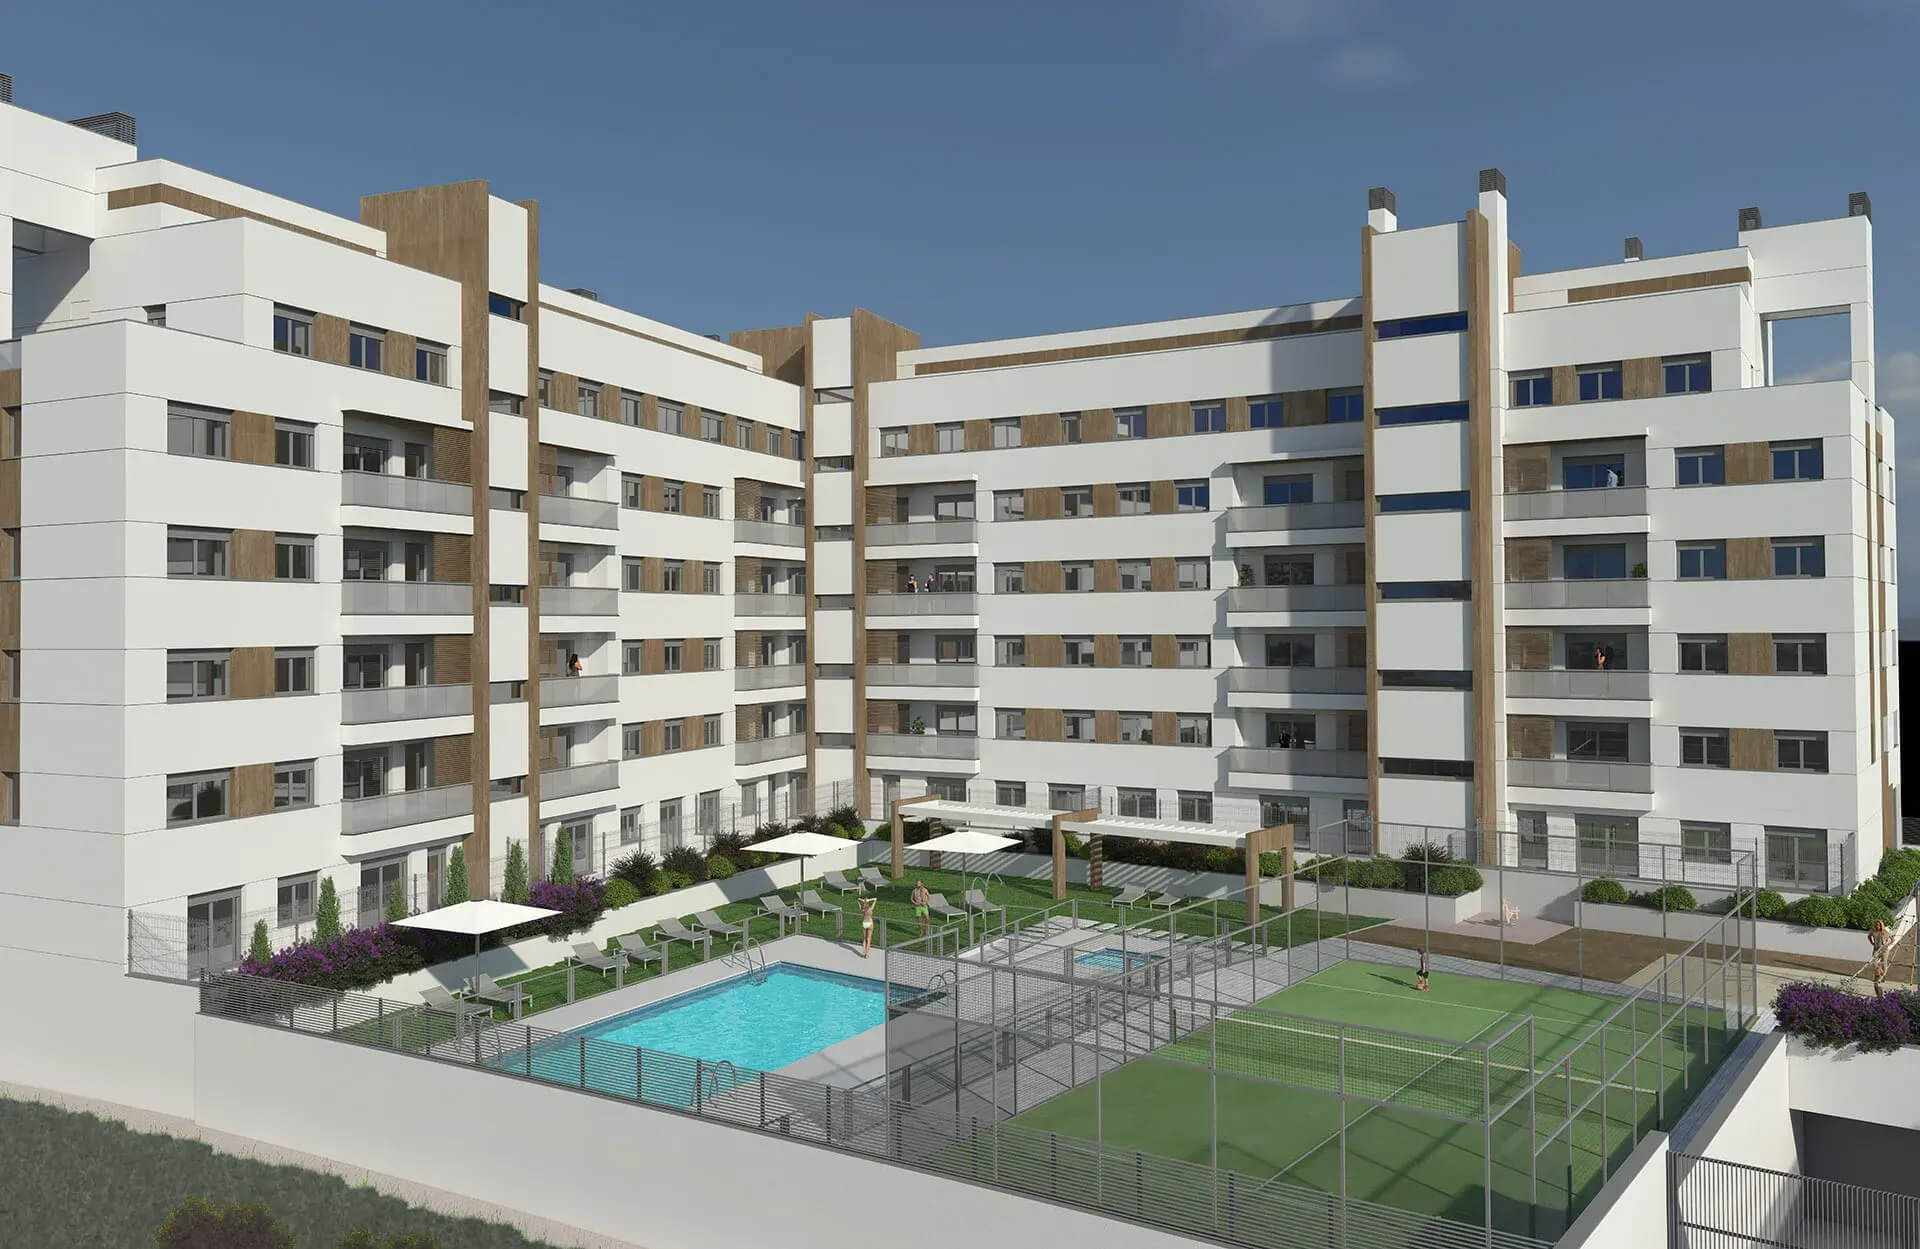 Imagen: Urbanitae
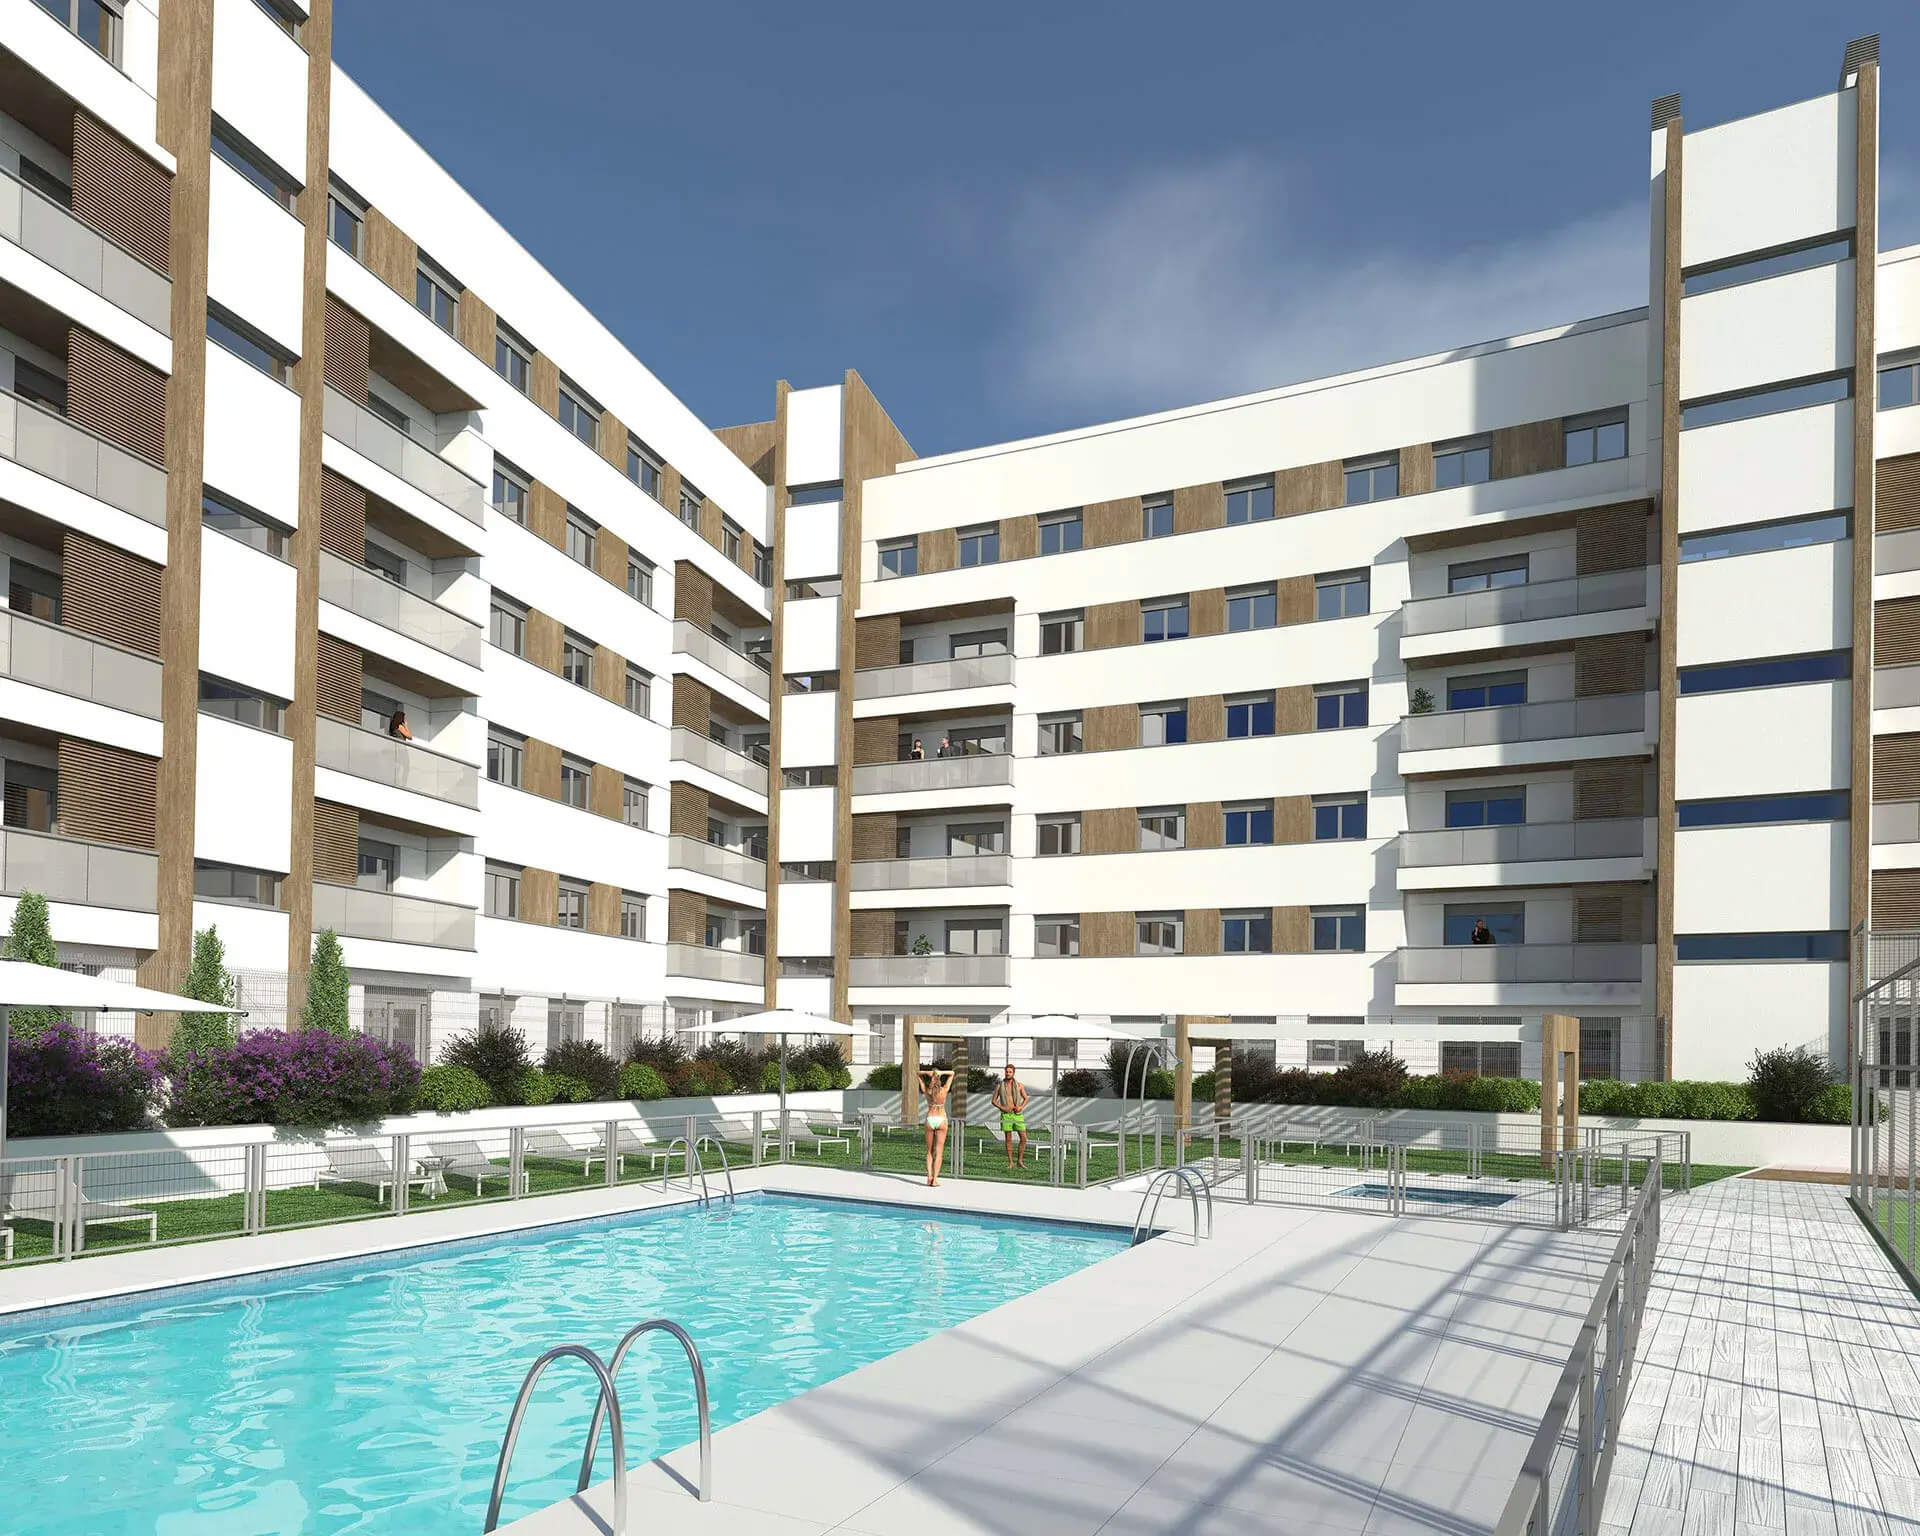 Imagen: Urbanitae
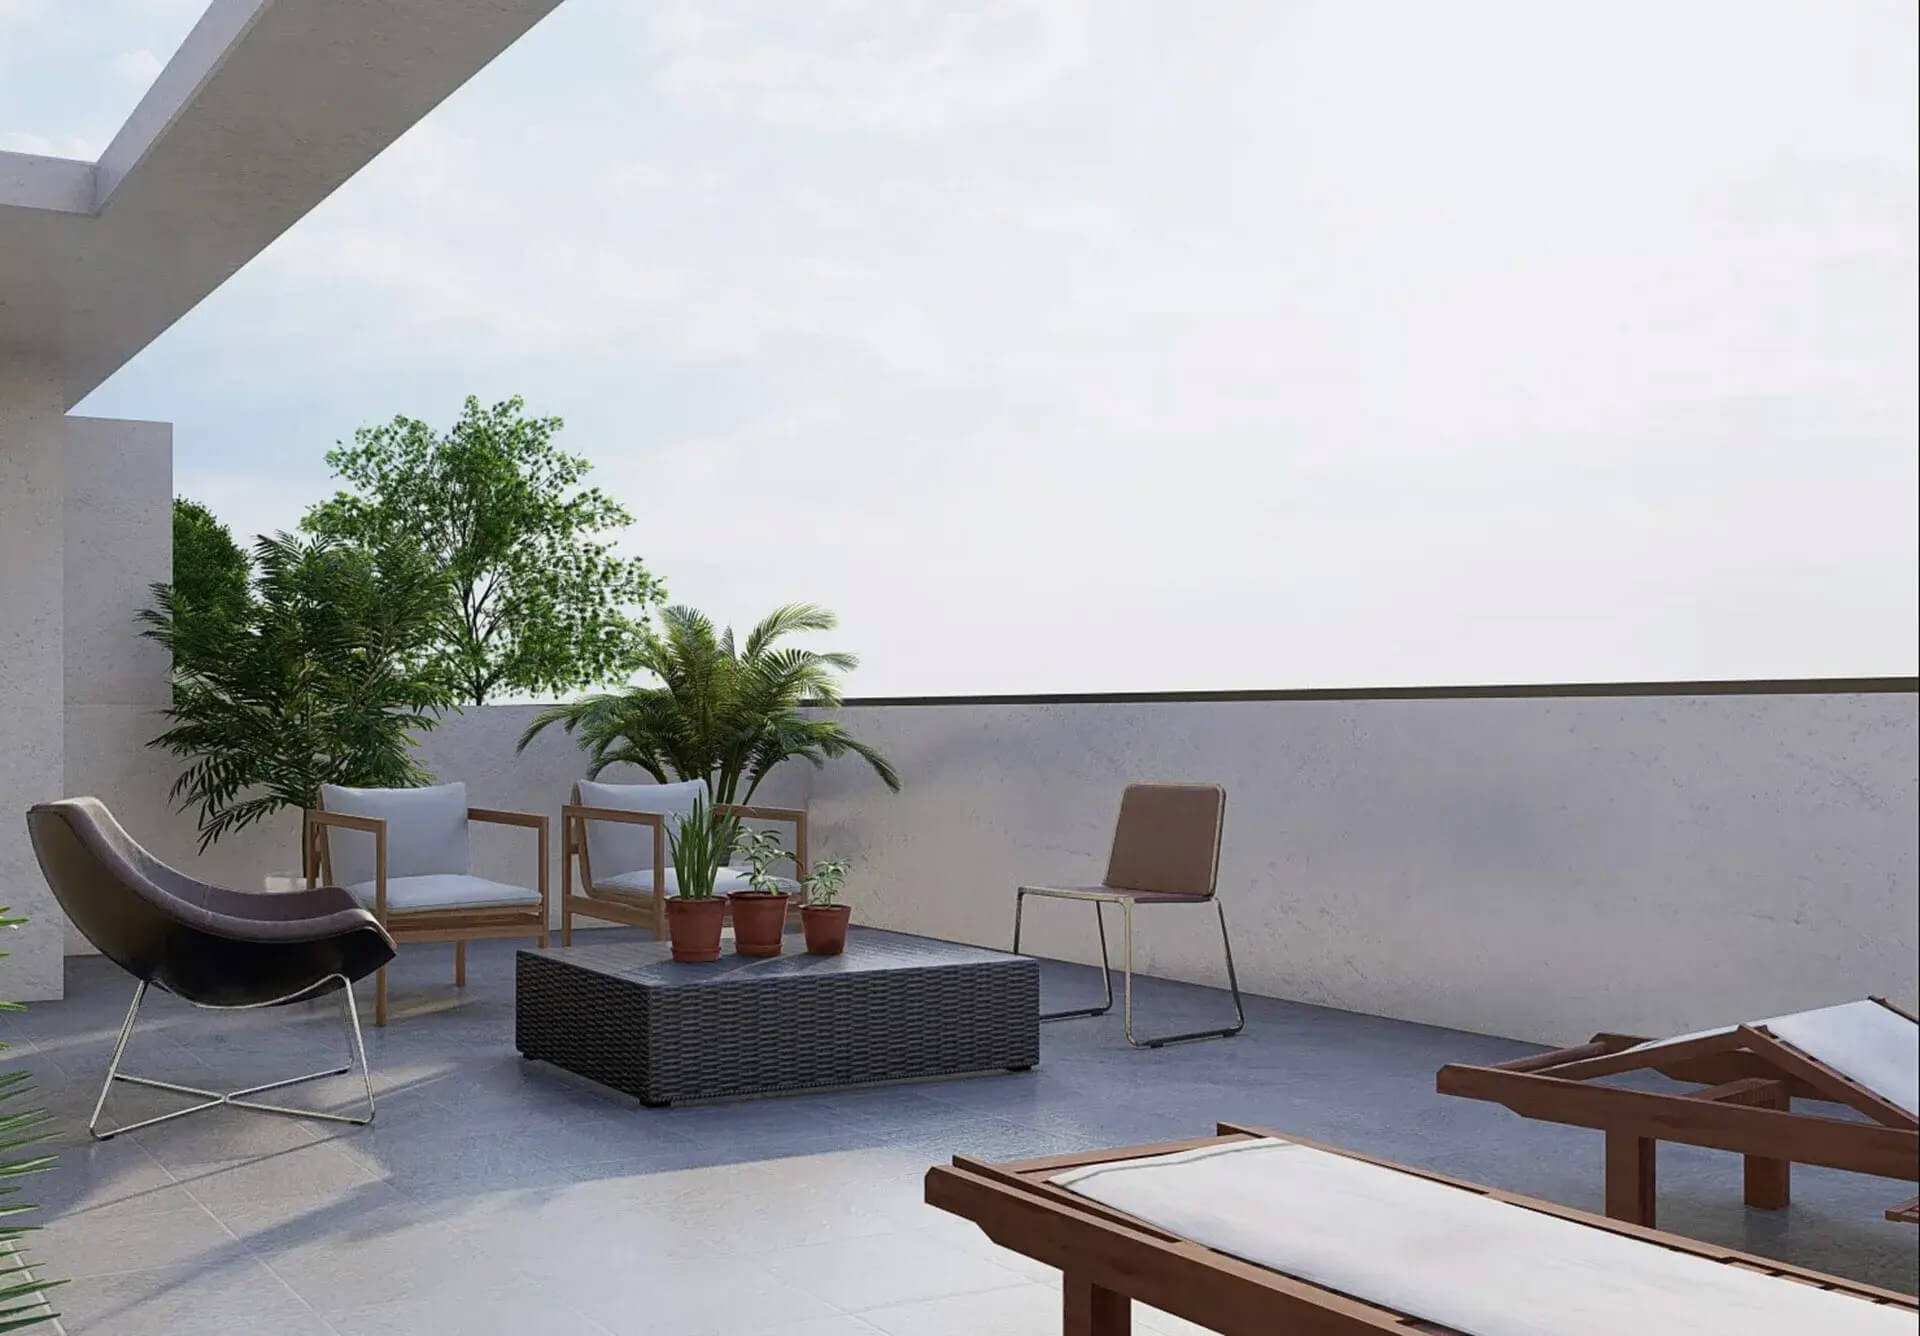 Imagen: Urbanitae
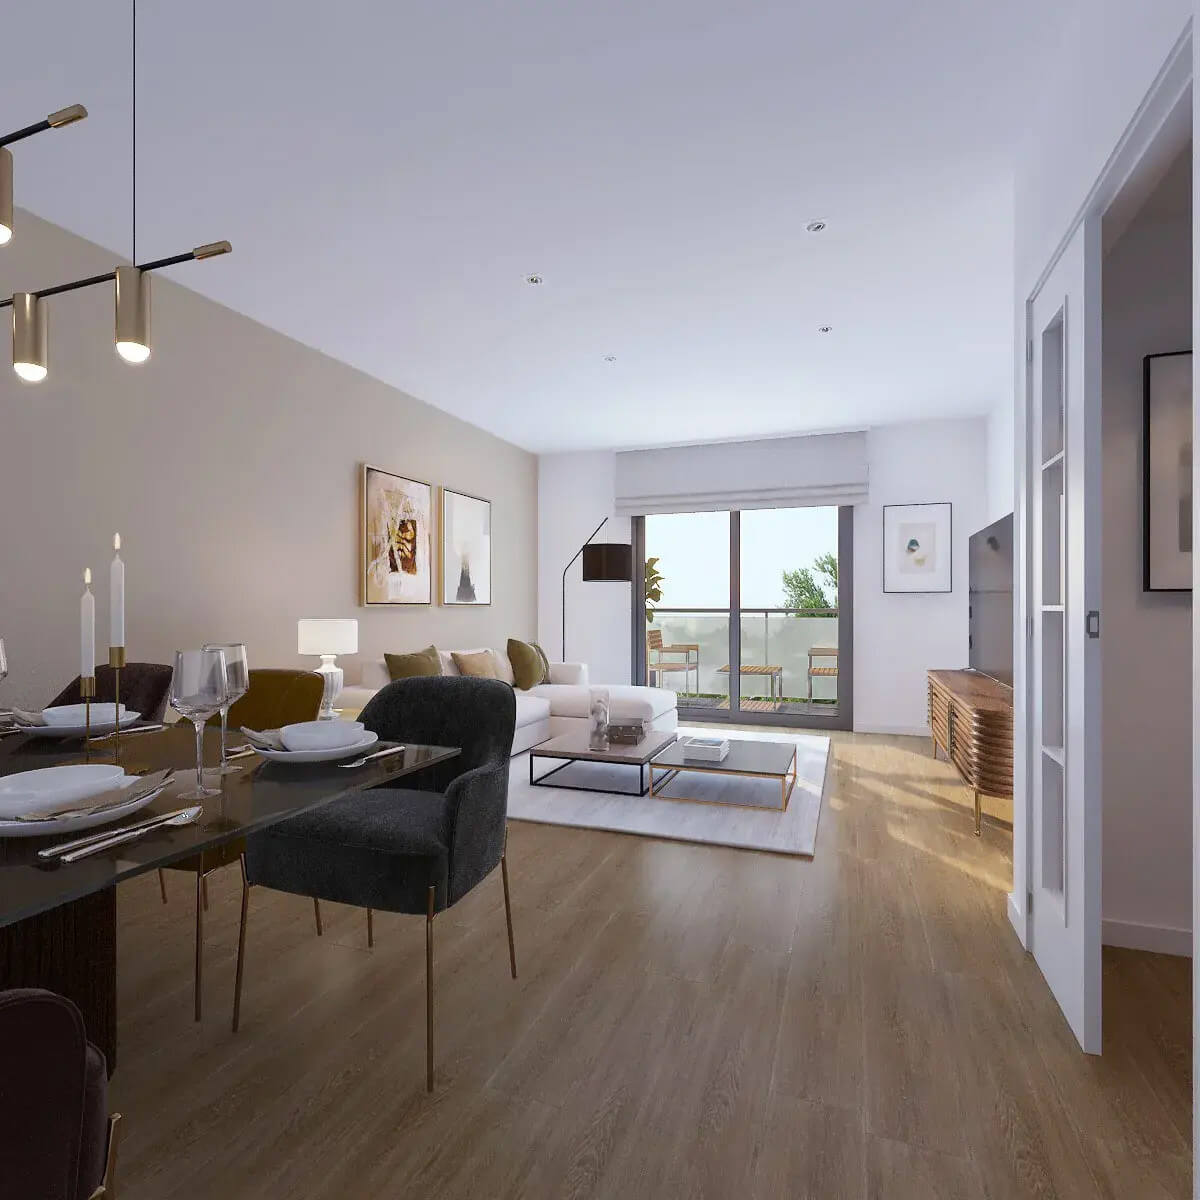 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Leganés (Madrid), código INE 28074, identificado a partir de la ubicación que publica la plataforma («Leganés, Madrid»).
- Población
- 195 734 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 14 531 € al año renta de 2023 El 47 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 3 254 €/m² segundo trimestre de 2026; 467 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 8 210 personas septiembre de 2026 4,2 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,93 (fórmula 1.0.0). La nota de hoy es 5,36. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la compra de un solar sobre el que se desarrollará una promoción residencial en régimen de cooperativa, con viviendas que incluyen garaje y trastero. Los inversores que entren a través de la plataforma Urbanitae prestan dinero a la sociedad de la cooperativa mediante un préstamo puente a tipo fijo: la plataforma declara una rentabilidad anual del 10 % y el plazo que se deriva de sus cifras es de seis meses, según nuestro cálculo. Los intereses se abonan al vencimiento junto con el principal. La idea declarada es que, una vez obtenida la licencia de obras y alcanzado el nivel de ventas previsto, un banco conceda un tramo de suelo y con ese dinero se devuelva el préstamo de los inversores. El proyecto figura como cancelado.
Ubicación
El proyecto se sitúa en Madrid. La documentación lo describe en una zona consolidada, con servicios de todo tipo: colegios, escuelas infantiles, parques, farmacias, comercio y hostelería. Señala que el terreno queda cerca de varias paradas de autobús y de un parque, y que la distancia en coche hasta el centro de Madrid es corta. La promoción contará con piscina comunitaria, gimnasio, pista de pádel y salón multiusos, y las viviendas llevan plaza de garaje y trastero, con plazas adicionales no vinculadas a la vivienda. Más allá de esa descripción, no hay cifras de la zona ni datos de demanda local que podamos citar.
Economía
La única cifra económica con procedencia declarada es la rentabilidad anual del préstamo, un 10 %, que declara la plataforma; el plazo de seis meses lo derivamos nosotros a partir de sus datos. La operación se plantea como deuda: los inversores aportan fondos a través de un préstamo y la sociedad de la cooperativa los destina a adquirir el solar, mientras que la parte restante del precio se completa con aportaciones de los cooperativistas y de la gestora, según la documentación. Los intereses se pagan al vencimiento, junto con el principal. No tenemos ticket mínimo, ni LTV de primera disposición, ni LTV sobre edificio terminado, así que no podemos decir cuánto apalanca la compra ni cuánto tiene que poner cada inversor. La documentación cita preventas y un estudio de precios, sin cifras que lleguen a la nota.
Garantías y estructura
La garantía que la plataforma declara es una hipoteca de primer rango sobre el solar donde se desarrollará la promoción, instrumentada a través de un agente de garantías. La estructura es de deuda: el crédito del inversor se sitúa por delante sobre la finca, y la documentación condiciona el tramo bancario posterior al cumplimiento de hitos de licencia y ventas. La dimensión de garantías puntúa 4,50 sobre diez, en banda media, con una confianza del 40 % y 1,65 puntos de pérdida sobre los 3,00 que podría aportar: hay datos, pero parciales, y con esa confianza no procede calificarla de sólida. No hay LTV de primera disposición ni LTV sobre edificio terminado, de modo que no sabemos qué parte del valor cubre realmente la hipoteca.
Situación comercial y salida
La promoción es en régimen de cooperativa y la documentación cuenta que una parte de las viviendas ya está adjudicada a socios, que aportan un porcentaje inicial del precio, y que existe un estudio de mercado y testigos de venta de la zona para contrastar los precios. La salida prevista no es una venta de la promoción, sino financiera: cuando se obtenga la licencia de obras y se alcance el nivel de ventas exigido, un banco aportaría un tramo de suelo y con ese importe se cancelaría el préstamo de los inversores, que cobran principal e intereses a vencimiento. El plazo es de seis meses y cabe una extensión. En nuestro registro el proyecto figura como cancelado, algo que no encaja con esos hitos todavía pendientes.
Ventajas
- Rentabilidad La rentabilidad es la dimensión que mejor se comporta: banda alta, subnota de 7,62 sobre diez y una confianza del 80 %. Aporta 1,91 de los 2,50 puntos que podría sumar con su peso del 25 %. La cifra de rentabilidad anual que figura es un 10 %, declarada por la plataforma.
- Licencia y preventas La dimensión de mercado es la que descansa sobre la confianza más alta, un 80 %: subnota de 6,50 en banda media, y aporta 1,30 de los 2,00 puntos posibles. La documentación respalda los precios de venta con un estudio de mercado y con testigos de venta de la zona.
- Garantías El inversor entra en una estructura de deuda con hipoteca de primer rango sobre el solar y con un agente de garantías, según declara la plataforma. Es un elemento favorable de diseño, pero la dimensión puntúa 4,50 con una confianza del 40 %, así que no equivale a seguridad de cobro.
Desventajas y riesgos
- Garantías La confianza de esta dimensión es del 40 % y deja 1,65 puntos de pérdida sobre los 3,00 que podría aportar. Faltan el LTV de primera disposición y el LTV sobre edificio terminado, de modo que no se sabe qué proporción del valor cubre la hipoteca. Una hipoteca de primer rango ordena la prelación, no garantiza el cobro.
- Rentabilidad Aunque esté en banda alta, la dimensión deja 0,59 puntos sin aportar y su cifra clave, el 10 % anual, la declara la plataforma: nosotros no la hemos comprobado. Los intereses se cobran al vencimiento, así que dependen de que el préstamo se devuelva en el plazo previsto.
- Licencia y preventas La dimensión de mercado está en banda media: 6,50 de subnota, 1,30 de los 2,00 puntos aportados y 0,70 perdidos. Los precios se apoyan en un estudio y en testigos de venta que la documentación cita sin detallar cifras, por lo que el margen de la promoción no se puede contrastar con lo que tenemos.
Lo que no sabemos
- Promotor No tenemos ningún dato sobre el promotor de la operación. Su peso es del 25 % y, al estar vacía, esta dimensión deja de aportar hasta 2,12 puntos a la nota. No sabemos quién está detrás, ni su experiencia ni su capacidad de respuesta. Que falte no lo convierte en un defecto, y no afirmamos de quién es esa ausencia.
Conclusión
La nota se queda en 4,93 sobre 10 con una confianza del 48 %, por debajo del umbral del 60 %: es una valoración con poca base. La sostienen la rentabilidad declarada y, en parte, el mercado; la frenan unas garantías con confianza baja y la ausencia total de datos del promotor, que pesa el 25 % de la nota. A eso se añade que el proyecto figura como cancelado, algo que conviene aclarar antes de decidir.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.