Análisis y valoración del proyecto Zaragoza | Residencial Cinco Villas de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 4,82 /10 confianza global: 78 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Ejea de los Caballeros, ZaragozaModalidad Equity / plusvalíaImporte 1 285 000 €Plazo 26 mesesRentabilidad anual 24,07 %
Proyecto Urbanitae en Ejea de los Caballeros, Zaragoza
Promoción residencial de obra nueva de 44 viviendas de 2, 3 y 4 dormitorios con plaza de garaje y trastero, y piscina comunitaria, en Ejea de los Caballeros (Zaragoza). El proyecto parte de un edificio en estructura con un grado de avance del 30%, cuenta con licencia de obras solicitada y se estructura mediante una ampliación de capital con aportación de inversores y promotor.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 6,30 con datos, en parte pesa el 25 % de la fórmula; aporta 1,57 de los 2,50 puntos que podría aportar
- Garantías 3,77 con datos, en parte pesa el 30 % de la fórmula; aporta 1,13 de los 3,00 puntos que podría aportar
- Promotor 4,22 con datos, en parte pesa el 25 % de la fórmula; aporta 1,05 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,30 con datos, en parte pesa el 20 % de la fórmula; aporta 1,06 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Ejea de los Caballeros, Zaragoza
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 285 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 24,07 %
- Plazo
- 26 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 44 viviendas
- Valor objetivo de ventas
- 6 900 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- Segia Residencial
- Capital propio del promotor
- 20,00 %
- Viviendas entregadas
- 30 viviendas
- Años de experiencia
- 25 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 5 943 565 €
- Margen de seguridad de la venta
- 13,86 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 36,00 %
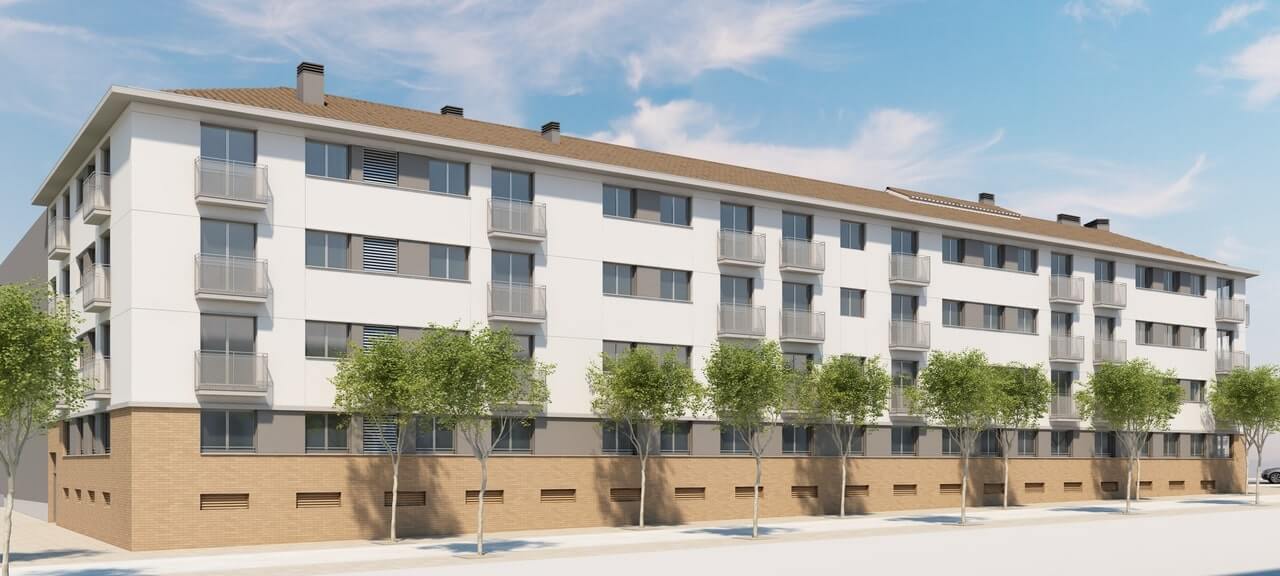 Imagen: Urbanitae
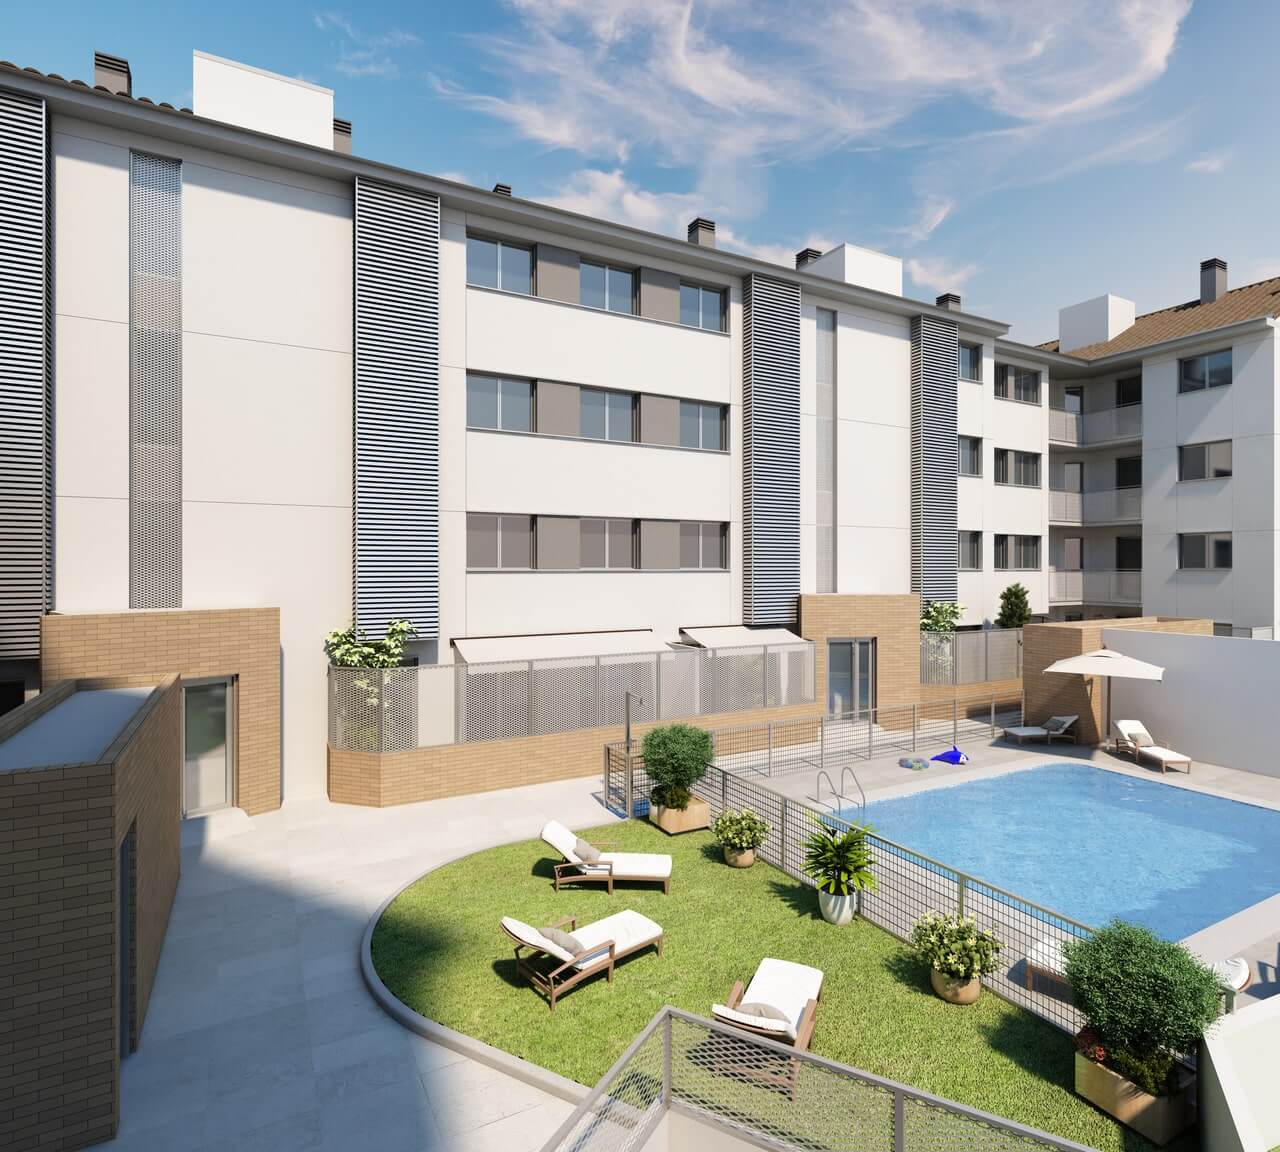 Imagen: Urbanitae
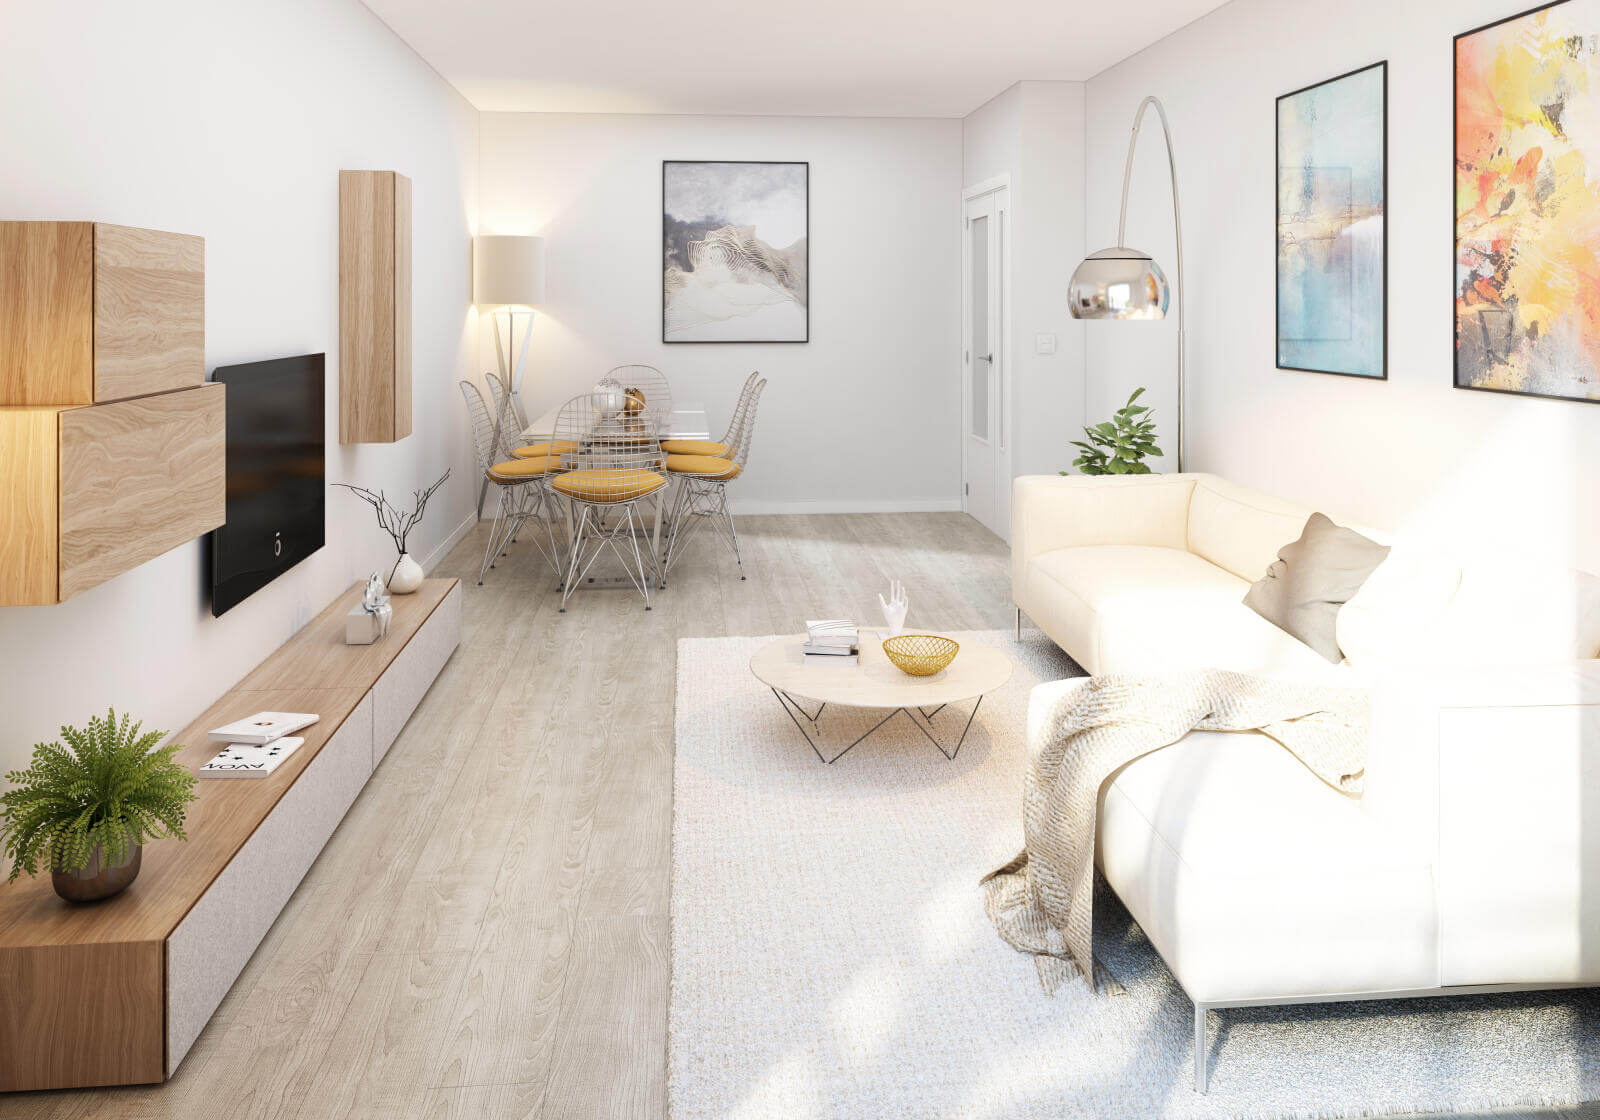 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Ejea de los Caballeros (Zaragoza), código INE 50095, identificado a partir de la ubicación que publica la plataforma («Ejea de los Caballeros, Zaragoza»).
- Población
- 17 129 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 13 649 € al año renta de 2023 El 34 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 669 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,77 (fórmula 1.0.0). La nota de hoy es 4,82. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
La operación es una inversión en capital, de clase equity y orientada a plusvalía, para levantar una promoción residencial de obra nueva. El dinero de los inversores de Urbanitae se canaliza mediante una ampliación de capital a la sociedad vehículo de la operación, que a su vez amplía capital en la sociedad promotora del proyecto. La promoción se levanta sobre un edificio que quedó en estructura en un ciclo anterior, de manera que una parte de la obra ya está ejecutada y el proyecto arranca con ese grado de avance. El promotor asume la gestión integral y acompaña la operación con capital propio. El proyecto figura como cerrado o reembolsado.
Ubicación
La documentación sitúa la promoción en el centro de un municipio de la provincia de Zaragoza, en una zona residencial bien dotada de servicios. El emplazamiento está a pocos minutos a pie del ayuntamiento, con un hospital y un polideportivo municipal enfrente. El municipio pertenece a la comarca que da nombre al proyecto, en el norte de la provincia, y tiene salida rápida a la capital y al resto de la provincia por varias autovías. La documentación describe la demanda local como formada por vecinos del propio municipio y de localidades cercanas, y remite a estudios de mercado y de valoración para contrastar los precios de venta previstos. No tenemos cifras de población ni de precios de la zona.
Economía
La documentación plantea tres escenarios económicos. El favorable recoge las estimaciones de ingresos y gastos del promotor, contrastadas por la plataforma y apoyadas en un informe de valoración externo. El moderado incorpora un encarecimiento de la construcción. El desfavorable combina ese encarecimiento de la obra con una rebaja de los precios de venta suficiente para llevar el resultado a pérdidas y provocar una pérdida parcial del capital aportado. Los inversores de la plataforma aportan capital y el promotor aporta capital propio a su lado; el resto se cubriría con un préstamo promotor que, según la documentación, todavía se estaba negociando con varias entidades. La comercialización ya había arrancado, con reservas formalizadas sobre una parte de las viviendas. No tenemos el dato de rentabilidad anual del proyecto.
Garantías y estructura
La operación se articula como una ampliación de capital, de modo que el inversor entra como socio de la sociedad vehículo y no como acreedor con un derecho de cobro garantizado: su retorno depende del resultado de la promoción y del reparto posterior de beneficios. La documentación señala que la sociedad vehículo prevé recurrir a financiación bancaria para cubrir lo que falta de la compra del suelo y de la ejecución de la obra, con un préstamo hipotecario promotor que en ese momento se negociaba con varias entidades. Esa deuda sería ajena al inversor y, en el orden de cobro, se situaría por delante del capital. El promotor participa con capital propio en la misma sociedad.
Situación comercial y salida
La documentación indica que la comercialización ya había arrancado y que el promotor contaba con reservas formalizadas sobre una parte de las viviendas, con la expectativa de cerrar algunas más en las semanas siguientes. La venta del resto se apoyaría en una agencia de comercialización local, y el comprador objetivo serían vecinos del propio municipio y de localidades cercanas. La salida del inversor no es un vencimiento con cupón: llega al liquidar la sociedad y repartir los beneficios una vez terminada y entregada la promoción. El plazo que manejamos es de 26 meses, y lo calculamos nosotros a partir de otras cifras del proyecto, no de un número que la plataforma publique. El proyecto figura como cerrado o reembolsado.
Ventajas
- Licencia y preventas La dimensión de mercado es la mejor situada de las cuatro: subnota de 5,3, banda media y una confianza del 80 %, la única por encima del umbral del 60 % que se exige para dar por bueno un dato. Aporta 1,06 puntos de los 2,0 que podría aportar. Es el punto comparativamente menos débil del análisis, no una fortaleza: la banda media no permite presentarla como tal.
Desventajas y riesgos
- Rentabilidad La rentabilidad se queda en banda baja: subnota de 1,92, aportación de 0,48 puntos sobre 2,5 y una pérdida de 2,02. La confianza es del 20 %, la más baja de las dimensiones con datos. No tenemos el dato de rentabilidad anual, así que no podemos decir cuánto puede ganar el inversor. La documentación advierte de que los plazos pueden alargarse por retrasos en las preventas y en el préstamo promotor.
- Promotor El promotor también cae en banda baja: subnota de 4,0, una aportación de 1,0 punto sobre 2,5 y una pérdida de 1,5. La confianza es del 40 %, por debajo del umbral del 60 %, de modo que lo que sabemos de esta dimensión es parcial. La documentación subraya la experiencia del equipo y su actividad en la zona, pero la nota no lo respalda con fuerza.
- Licencia y preventas Incluso la mejor dimensión se queda en banda media: aporta 1,06 puntos de los 2,0 posibles y deja 0,94 por el camino. La documentación incluye entre los riesgos de la promoción los retrasos en las ventas y la posibilidad de tener que rebajar precios para captar compradores.
Lo que no sabemos
- Garantías De las garantías no tenemos ningún dato: ni el rango de la garantía, ni el LTV de primera disposición, ni el LTV sobre edificio terminado, ni el alcance de cualquier aval. Esta dimensión pesa un 30 % de la nota y, al estar sin datos, deja de aportar 2,77 puntos de los 3,0 que podría aportar como máximo. No sabemos de quién es esa ausencia, y por eso no la contamos ni a favor ni en contra.
Conclusión
La nota final es 2,77 sobre 10, con una confianza del 31 %, muy por debajo del umbral del 60 % que se exige para dar por buena una dimensión. La foto es la de un proyecto del que sabemos poco: las garantías se llevan el 30 % del peso y no puntúan porque no tenemos ni un dato, y de las tres dimensiones restantes solo el mercado supera el umbral de confianza, con un 80 %. La plataforma consta como PSFP conforme al registro de la CNMV, un dato que no tomamos de una declaración suya. El proyecto figura como cerrado o reembolsado.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.