Análisis y valoración del proyecto Vizcaya | Supermercado Barakaldo de Urbanitae
Urbanitae ronda cerrada sin datos
 Imagen: Urbanitae
Nota: 3,15 /10 confianza global: 55 % nota calculada el 2026-11-15
Nota orientativa: faltan datos clave (la licencia y las preventas); a lo que falta se le imputa el peor valor conocido.
Plataforma UrbanitaeUbicación Calle Bizkaia 26, Barakaldo, VizcayaModalidad Rentas / alquilerImporte 1 950 000 €Rentabilidad anual 5,50 %
Proyecto Urbanitae en Barakaldo, Vizcaya
Adquisición de un local comercial en planta baja y sótano de un edificio residencial en Barakaldo, ocupado por un supermercado Dia desde 1998, con contrato de arrendamiento hasta 2038 y una superficie bruta alquilable de 1.346 m². La operación se estructura mediante ampliación de capital de 1.950.000 € por inversores de Urbanitae, con gestión de Rubica Real Estate y estrategia de rentas.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 2,44 con datos, en parte pesa el 25 % de la fórmula; aporta 0,61 de los 2,50 puntos que podría aportar
- Garantías 2,81 con datos, en parte pesa el 30 % de la fórmula; aporta 0,84 de los 3,00 puntos que podría aportar
- Promotor 5,20 con datos, en parte pesa el 25 % de la fórmula; aporta 1,30 de los 2,50 puntos que podría aportar
- Licencia y preventas — sin datos — resta hasta 1,60 puntos a la nota; no es un juicio sobre esta dimensión pesa el 20 % de la fórmula; sin preventas publicadas: en rentas, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Bizkaia 26, Barakaldo, Vizcaya
- Modalidad
- Rentas / alquiler
- Importe objetivo
- 1 950 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 5,50 %
- Plazo
- sin dato
Características del inmueble
- Tipo de activo
- Oficinas
- Valor objetivo de ventas
- 2 690 679 €
Promotor
- Promotor
- Rubica Real Estate
- Proyectos previos del promotor
- 190 proyectos
- Años de experiencia
- 50 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 2 156 692 €
- Margen de seguridad de la venta
- 19,84 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
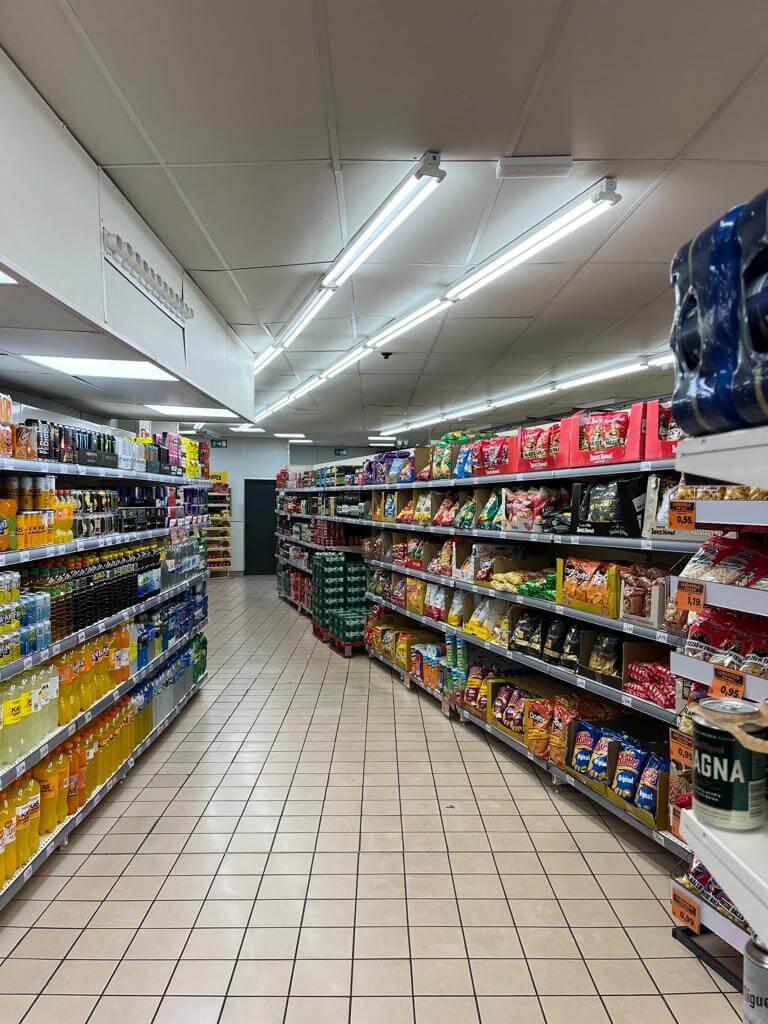 Imagen: Urbanitae
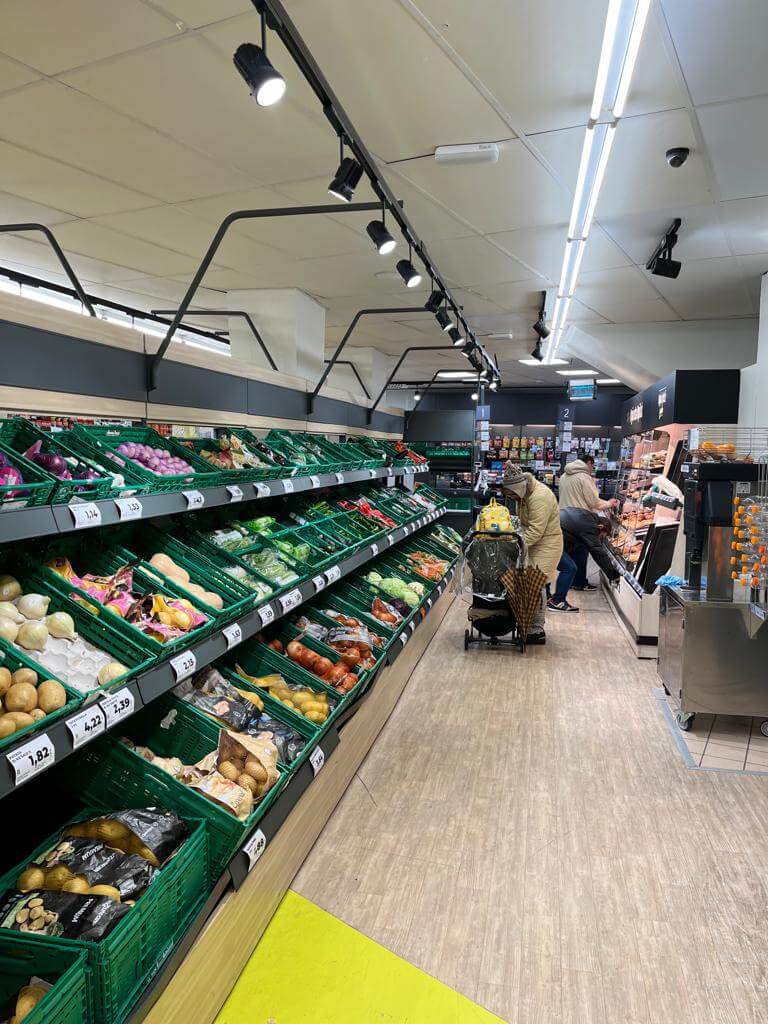 Imagen: Urbanitae
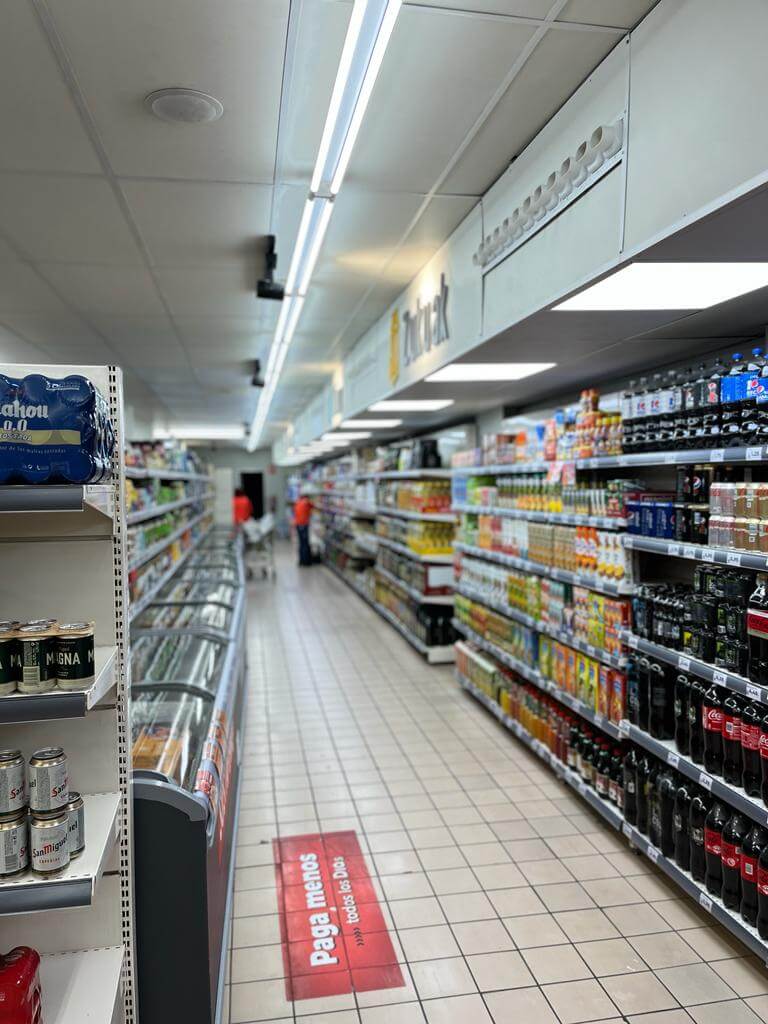 Imagen: Urbanitae
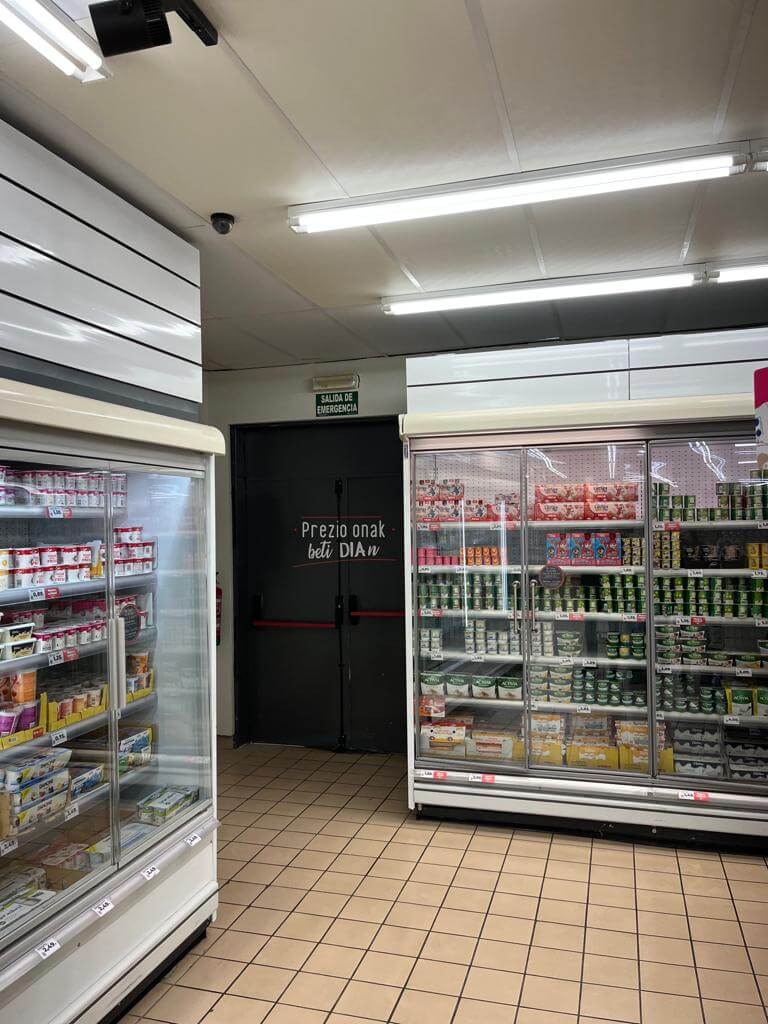 Imagen: Urbanitae
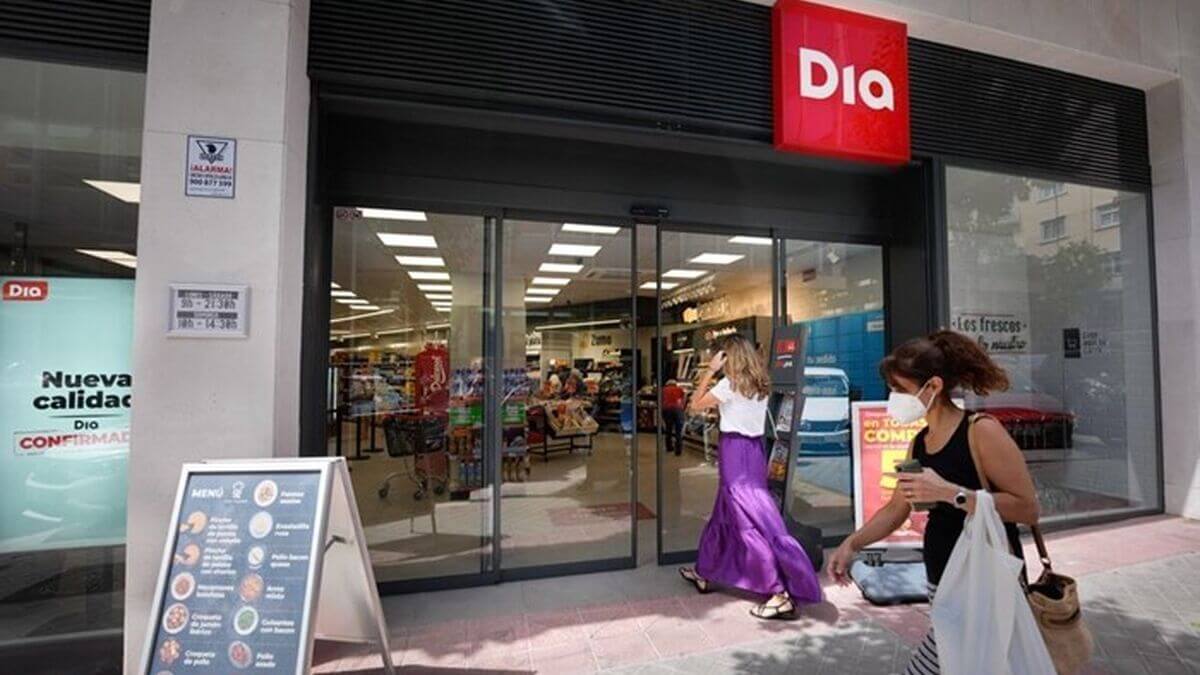 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Barakaldo (Bizkaia), código INE 48013, identificado a partir de la ubicación que publica la plataforma («Calle Bizkaia 26, Barakaldo, Vizcaya»).
- Población
- 102 986 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 16 510 € al año renta de 2023 El 75 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 875 €/m² segundo trimestre de 2026; 343 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 5 861 personas septiembre de 2026 5,7 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,00 (fórmula 1.0.0). La nota de hoy es 3,15. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
La operación consiste en adquirir un local comercial ya alquilado a una cadena de supermercados, situado en Barakaldo (Vizcaya), y mantenerlo en alquiler para repartir la renta entre los inversores. Los inversores de Urbanitae aportan capital mediante una ampliación de capital en la sociedad vehículo del gestor, que es quien se encarga de la gestión del activo. Esa sociedad no tiene previsto acudir a financiación bancaria para la compra, de modo que la adquisición se sostiene íntegramente con el capital aportado. La estrategia es de rentas: cobrar el arrendamiento durante la vida del proyecto y vender el local más adelante. La plataforma figura como PSFP en el registro de la CNMV, un extremo que no procede de una declaración suya.
Ubicación
El local está en Barakaldo, en Vizcaya, dentro de la comarca del Gran Bilbao, junto a la ría del Nervión y en su margen izquierda, a corta distancia en coche del centro de Bilbao. La documentación lo sitúa en una zona céntrica y con mucha actividad comercial del municipio, y describe Barakaldo como un municipio muy poblado y de tradición industrial, hoy uno de los focos comerciales del norte. El activo son varias fincas registrales en la planta baja y el sótano de un inmueble residencial: la mayor parte de la superficie está a pie de calle y el resto corresponde a un sótano que ahora mismo no se usa. La documentación añade que se trata del único supermercado de cierto tamaño en el centro, en un barrio asentado y con población densa.
Economía
La aportación de los inversores se destina a comprar el local y a cubrir los gastos ligados a la operación, y se canaliza como ampliación de capital en la sociedad vehículo. Esa sociedad no prevé deuda bancaria, así que no hay apalancamiento que analizar en la compra. Los ingresos del proyecto son la renta que paga el inquilino, un contrato indexado a la inflación, y el precio que se obtenga al vender el local. La documentación plantea tres escenarios —favorable, moderado y desfavorable— que mueven a la baja el precio de venta estimado y, en el peor de ellos, también la renta. No tenemos las cifras de rentabilidad anual, plazo, ticket mínimo ni endeudamiento, de modo que no podemos reproducir aquí los importes de ingresos, costes o equity que la ficha detalla.
Garantías y estructura
La estructura es una ampliación de capital: el inversor entra como socio de la sociedad vehículo, no como acreedor. La sociedad no tiene previsto firmar financiación bancaria para la compra, por lo que no hay una hipoteca sobre el local ni una prelación de créditos que ordenar. Tampoco hay rango de garantía, LTV ni LTV sobre edificio terminado (HET) entre los datos disponibles. La dimensión de garantías está sin datos y deja de aportar 2,77 de los 3,0 puntos que tiene como máximo, el 30 % del peso de la nota. Conviene recordar que una aportación de capital no incorpora ninguna garantía de recuperación: el retorno depende del alquiler y de la venta.
Situación comercial y salida
El local ya está alquilado a una cadena de supermercados que lleva muchos años en él y que reformó el espacio antes de firmar el contrato vigente. Ese contrato tiene un periodo de obligado cumplimiento y una renovación posterior también obligatoria, según la documentación. El plan de negocio fija un horizonte de inversión y abre una ventana de desinversión anticipada antes del vencimiento final, siempre que las condiciones de mercado acompañen; al final se vende el local, se liquida la sociedad y se reparte lo que quede. Durante la vida del proyecto se reparten dividendos con periodicidad fija. La propia documentación identifica el riesgo de que el inquilino deje el local una vez cumplido el periodo obligatorio, de que intente renegociar la renta a la baja y de que el precio de venta se quede corto si el mercado empeora.
Ventajas
- Promotor Es la única de las cuatro dimensiones que aporta puntos a la nota: 1,25 de los 2,5 posibles, con una subnota de 5,0 sobre 10, en banda media. La documentación describe al gestor como una compañía especializada en activos comerciales, con experiencia en locales y en gestión de patrimonios inmobiliarios.
- Promotor La documentación señala que el equipo directivo del gestor acumula una trayectoria larga en el sector y que la firma ha participado en numerosas operaciones inmobiliarias, sobre todo en locales comerciales.
Desventajas y riesgos
- Promotor La dimensión del gestor se queda en banda media y su confianza es del 40 %, por debajo del umbral del 60 % que se exige para dar por buena una puntuación. La subnota de 5,0 sobre 10 se apoya en información parcial, así que no permite presentar al gestor como un valor contrastado.
- Promotor La nota global es 2,0 sobre 10 y su confianza es del 10 %. Tres de las cuatro dimensiones no aportan nada, de modo que la valoración descansa en una sola pata y con datos incompletos.
Lo que no sabemos
- Rentabilidad No tenemos la rentabilidad anual, ni el plazo, ni el ticket mínimo. Sin ellos esta dimensión no aporta nada y deja de sumar 2,38 de los 2,5 puntos que tiene como máximo, el 25 % del peso de la nota. No afirmamos de quién es esa ausencia.
- Garantías No tenemos rango de garantía, ni LTV de primera disposición, ni LTV sobre edificio terminado (HET). La dimensión queda sin datos y deja de aportar 2,77 de los 3,0 puntos posibles, el 30 % del peso. No decimos de quién es la falta de dato.
- Licencia y preventas No tenemos ningún dato de mercado: ni precios de la zona, ni comparables, ni valoración. La dimensión no aporta y deja de sumar 1,6 de los 2,0 puntos posibles, el 20 % del peso. No atribuimos la ausencia a nadie.
Conclusión
La nota es 2,0 sobre 10 con una confianza del 10 %, muy lejos del umbral del 60 % que haría falta para tomarla como una valoración asentada. Lo único que puntúa es el gestor, y lo hace en banda media y con una confianza del 40 %. Rentabilidad, garantías y mercado están sin datos, así que lo honesto es leer esto como un proyecto del que sabemos poco, no como una oportunidad medida.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.