Análisis y valoración del proyecto Mallorca | Proyecto Bonavida II de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,50 /10 confianza global: 76 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Paguera, Mallorca, Islas BalearesModalidad Equity / plusvalíaImporte 2 000 000 €Plazo 30 mesesRentabilidad anual 15,89 %
Proyecto Urbanitae en Mallorca, Islas Baleares
Promoción residencial de obra nueva de 15 viviendas unifamiliares en Paguera, Calviá (Mallorca). La operación consiste en la adquisición de la sociedad tenedora del suelo y el desarrollo del proyecto, que cuenta con licencia de obras concedida, financiado vía ampliación de capital.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,03 con datos, en parte pesa el 25 % de la fórmula; aporta 2,26 de los 2,50 puntos que podría aportar
- Garantías 3,83 con datos, en parte pesa el 30 % de la fórmula; aporta 1,15 de los 3,00 puntos que podría aportar
- Promotor 3,97 con datos, en parte pesa el 25 % de la fórmula; aporta 0,99 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,10 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Paguera, Mallorca, Islas Baleares
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 2 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 15,89 %
- Plazo
- 30 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 15 viviendas
- Valor objetivo de ventas
- 44 000 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- ALQ INVESTMENTS
- Proyectos previos del promotor
- 3 proyectos
- Años de experiencia
- 20 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 38 648 175 €
- Margen de seguridad de la venta
- 12,16 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
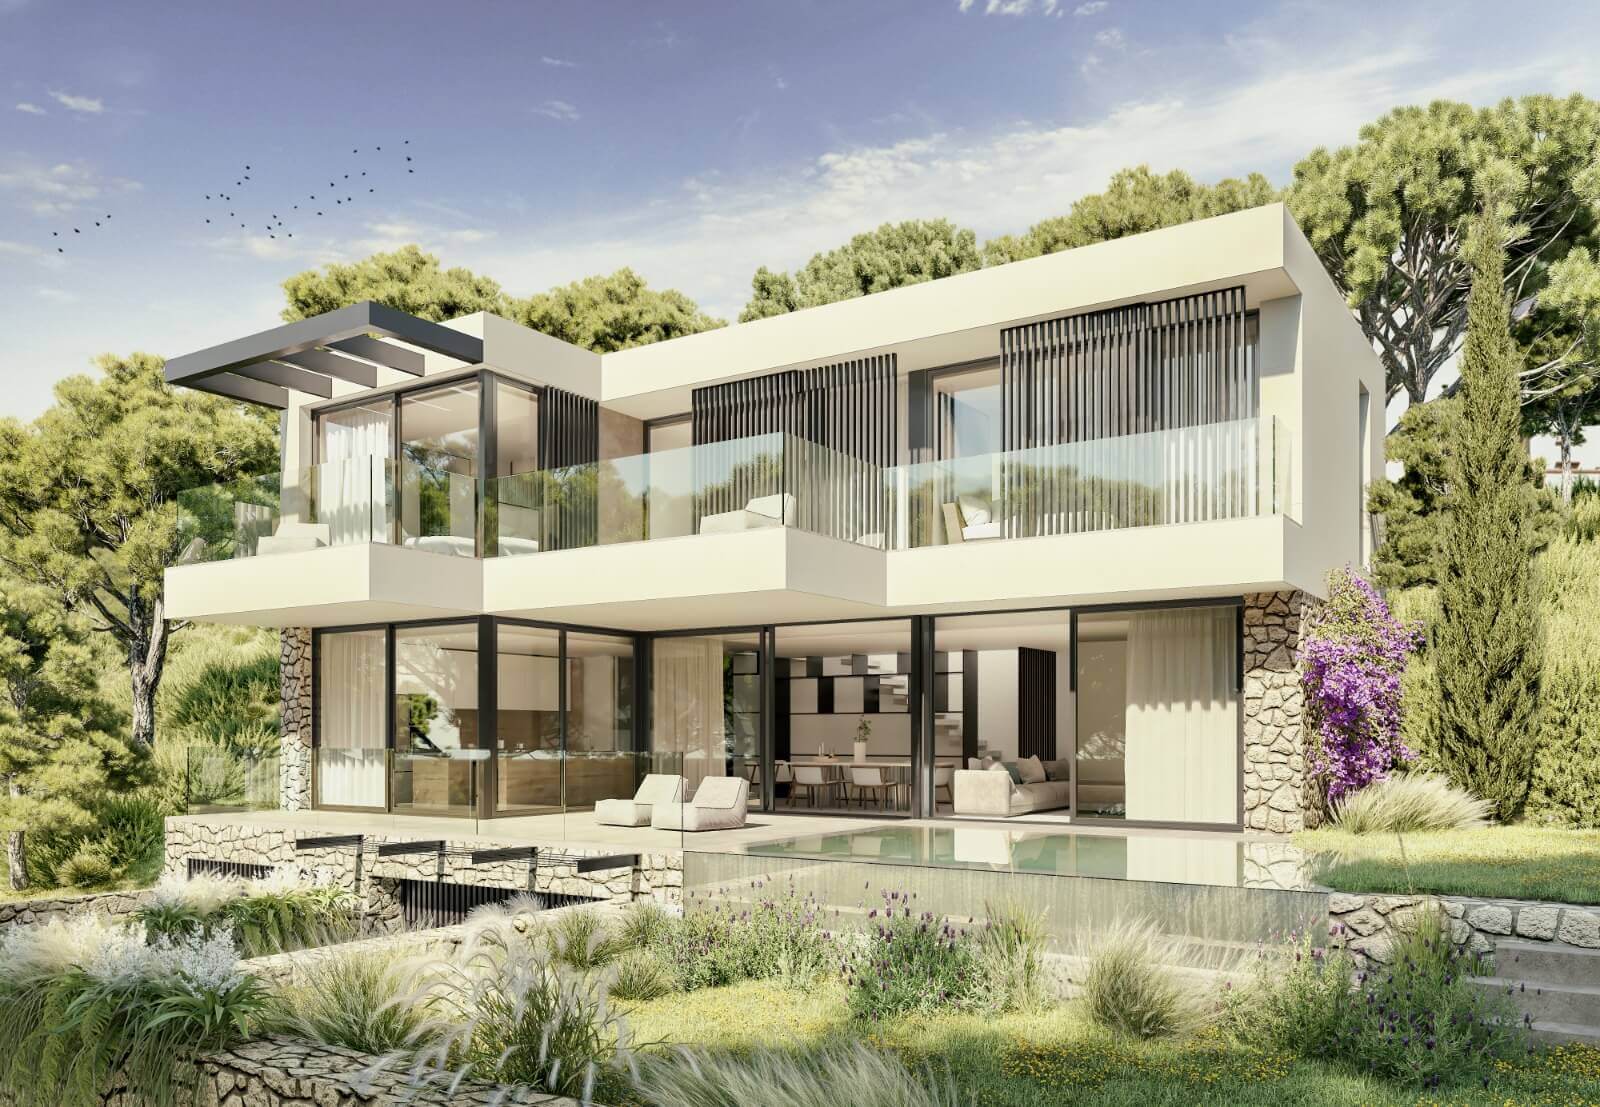 Imagen: Urbanitae
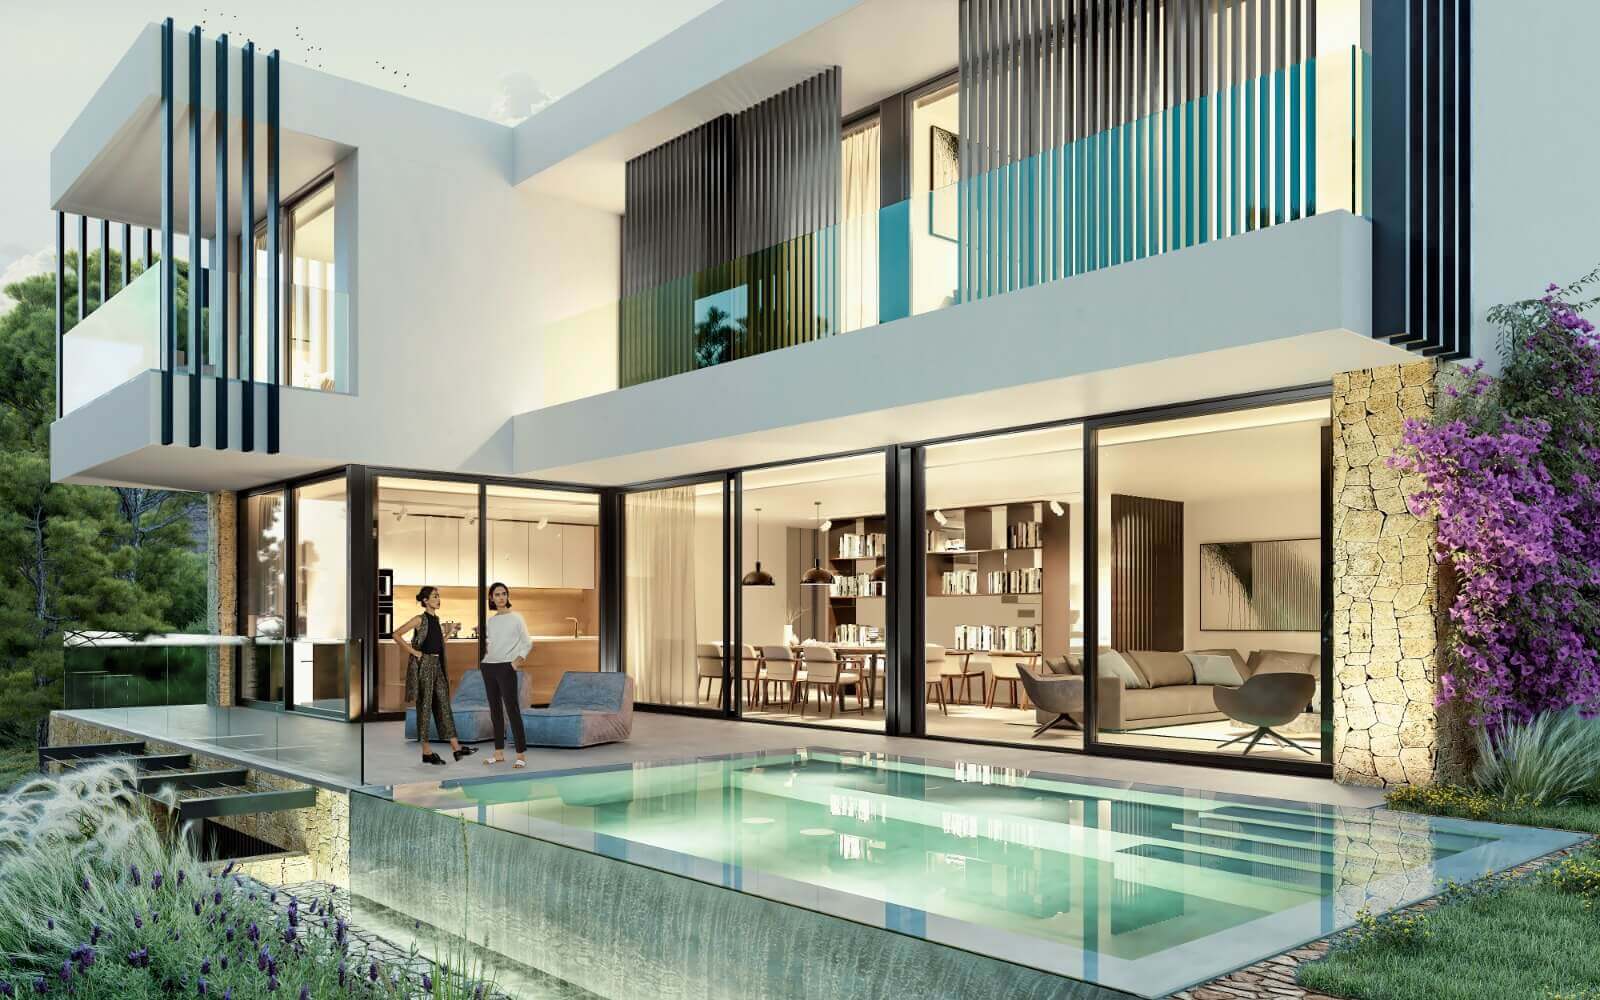 Imagen: Urbanitae
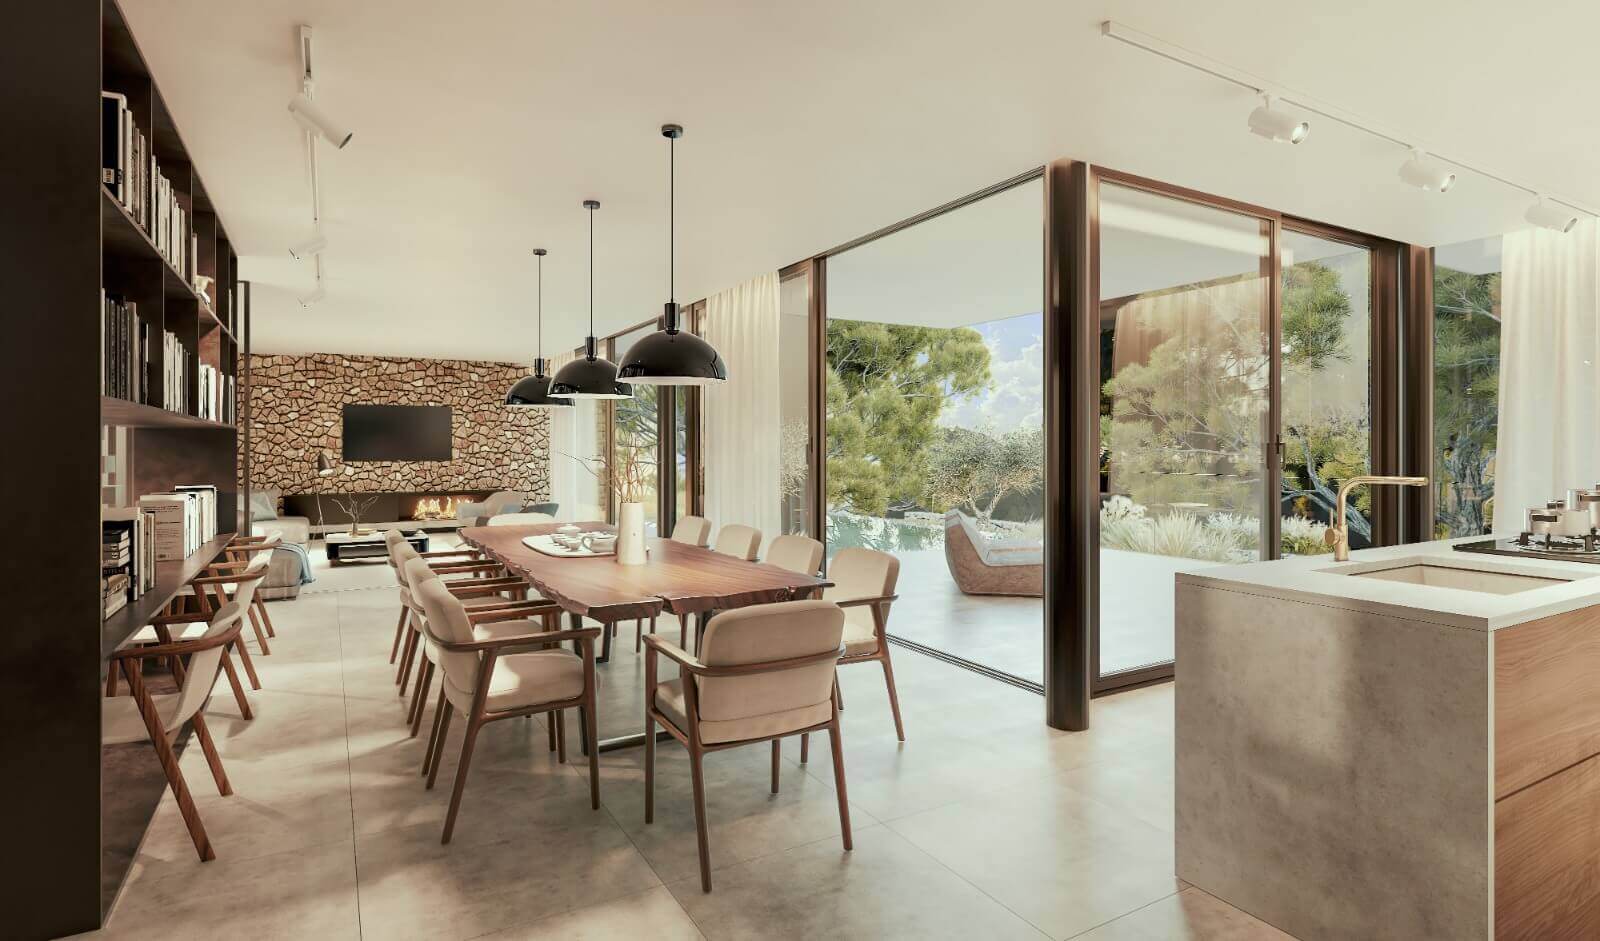 Imagen: Urbanitae
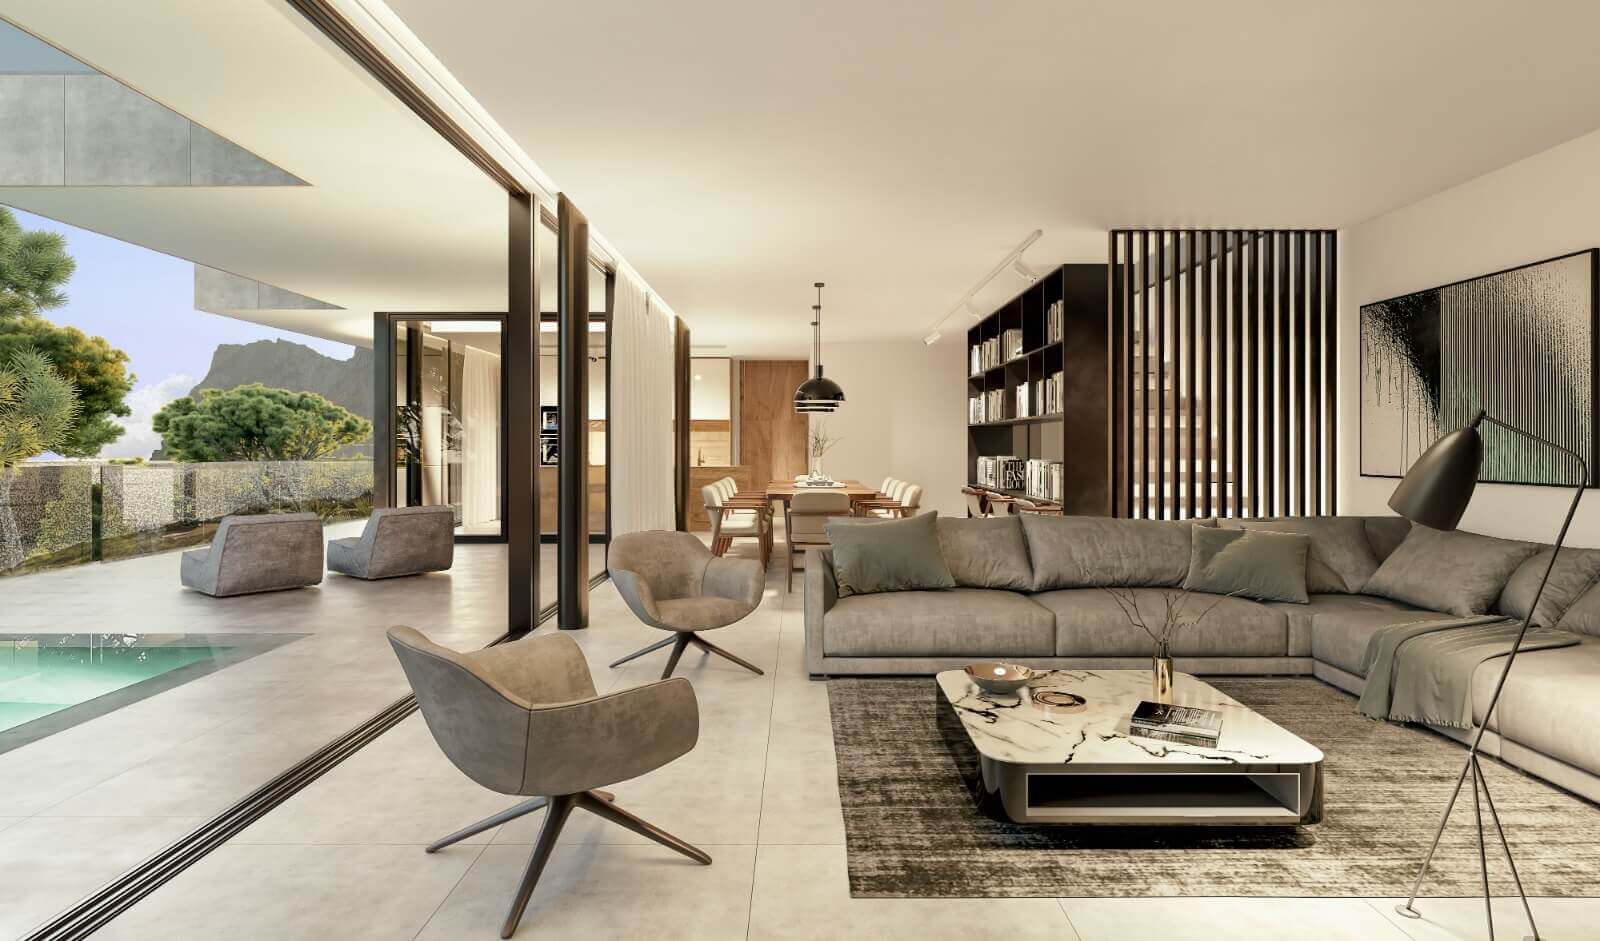 Imagen: Urbanitae
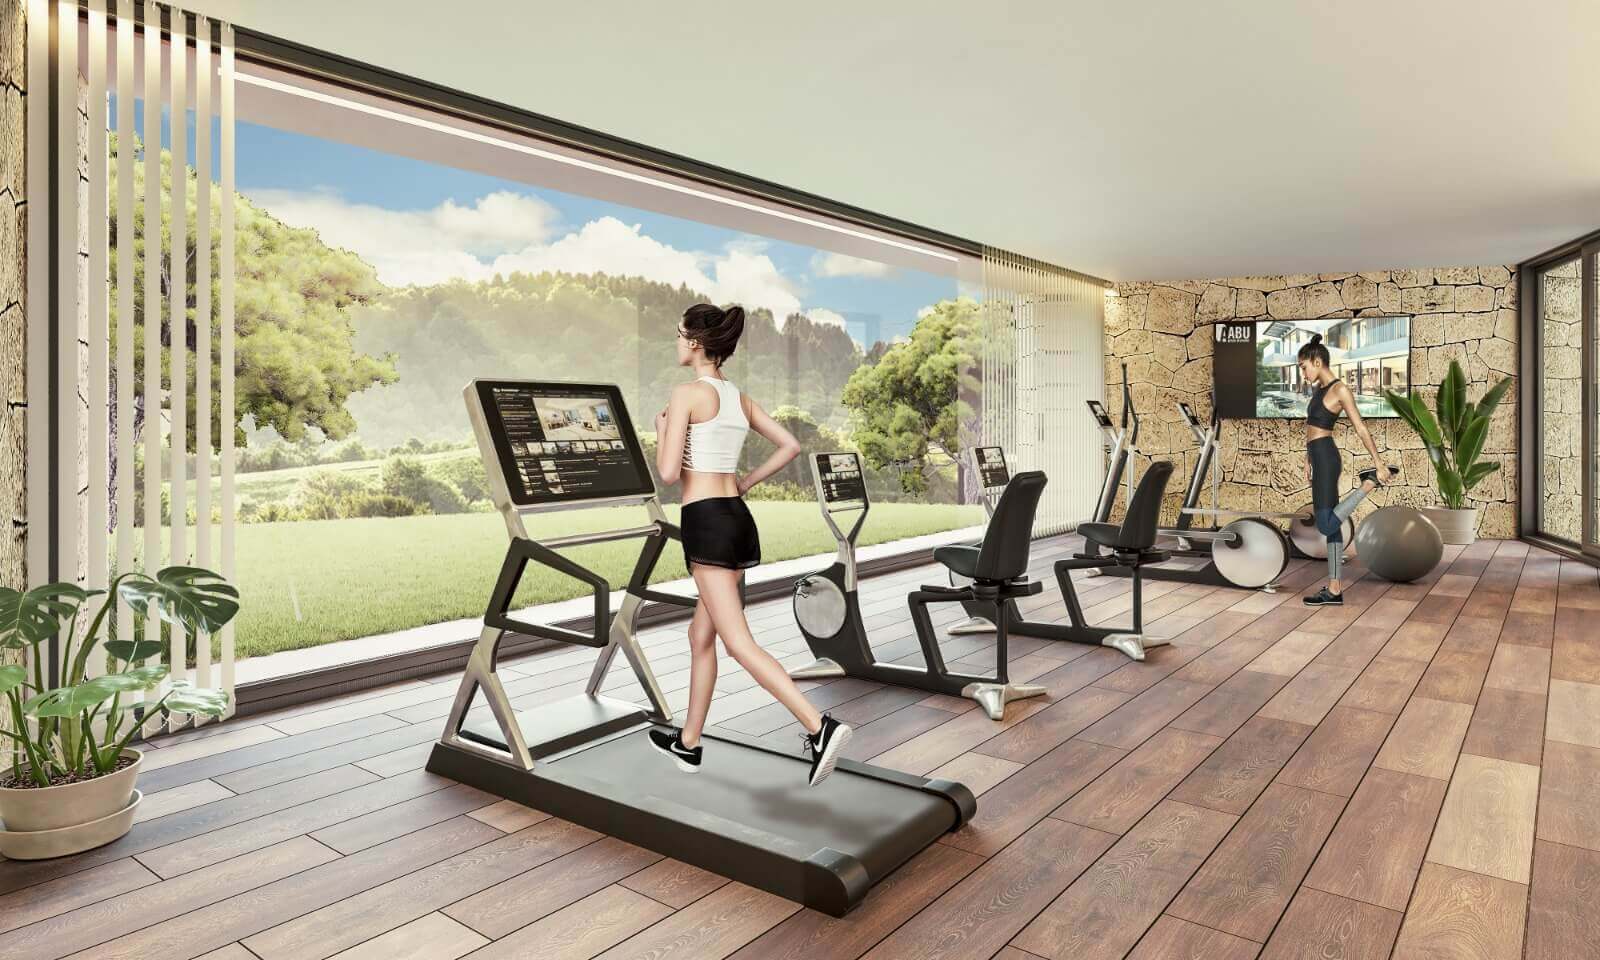 Imagen: Urbanitae
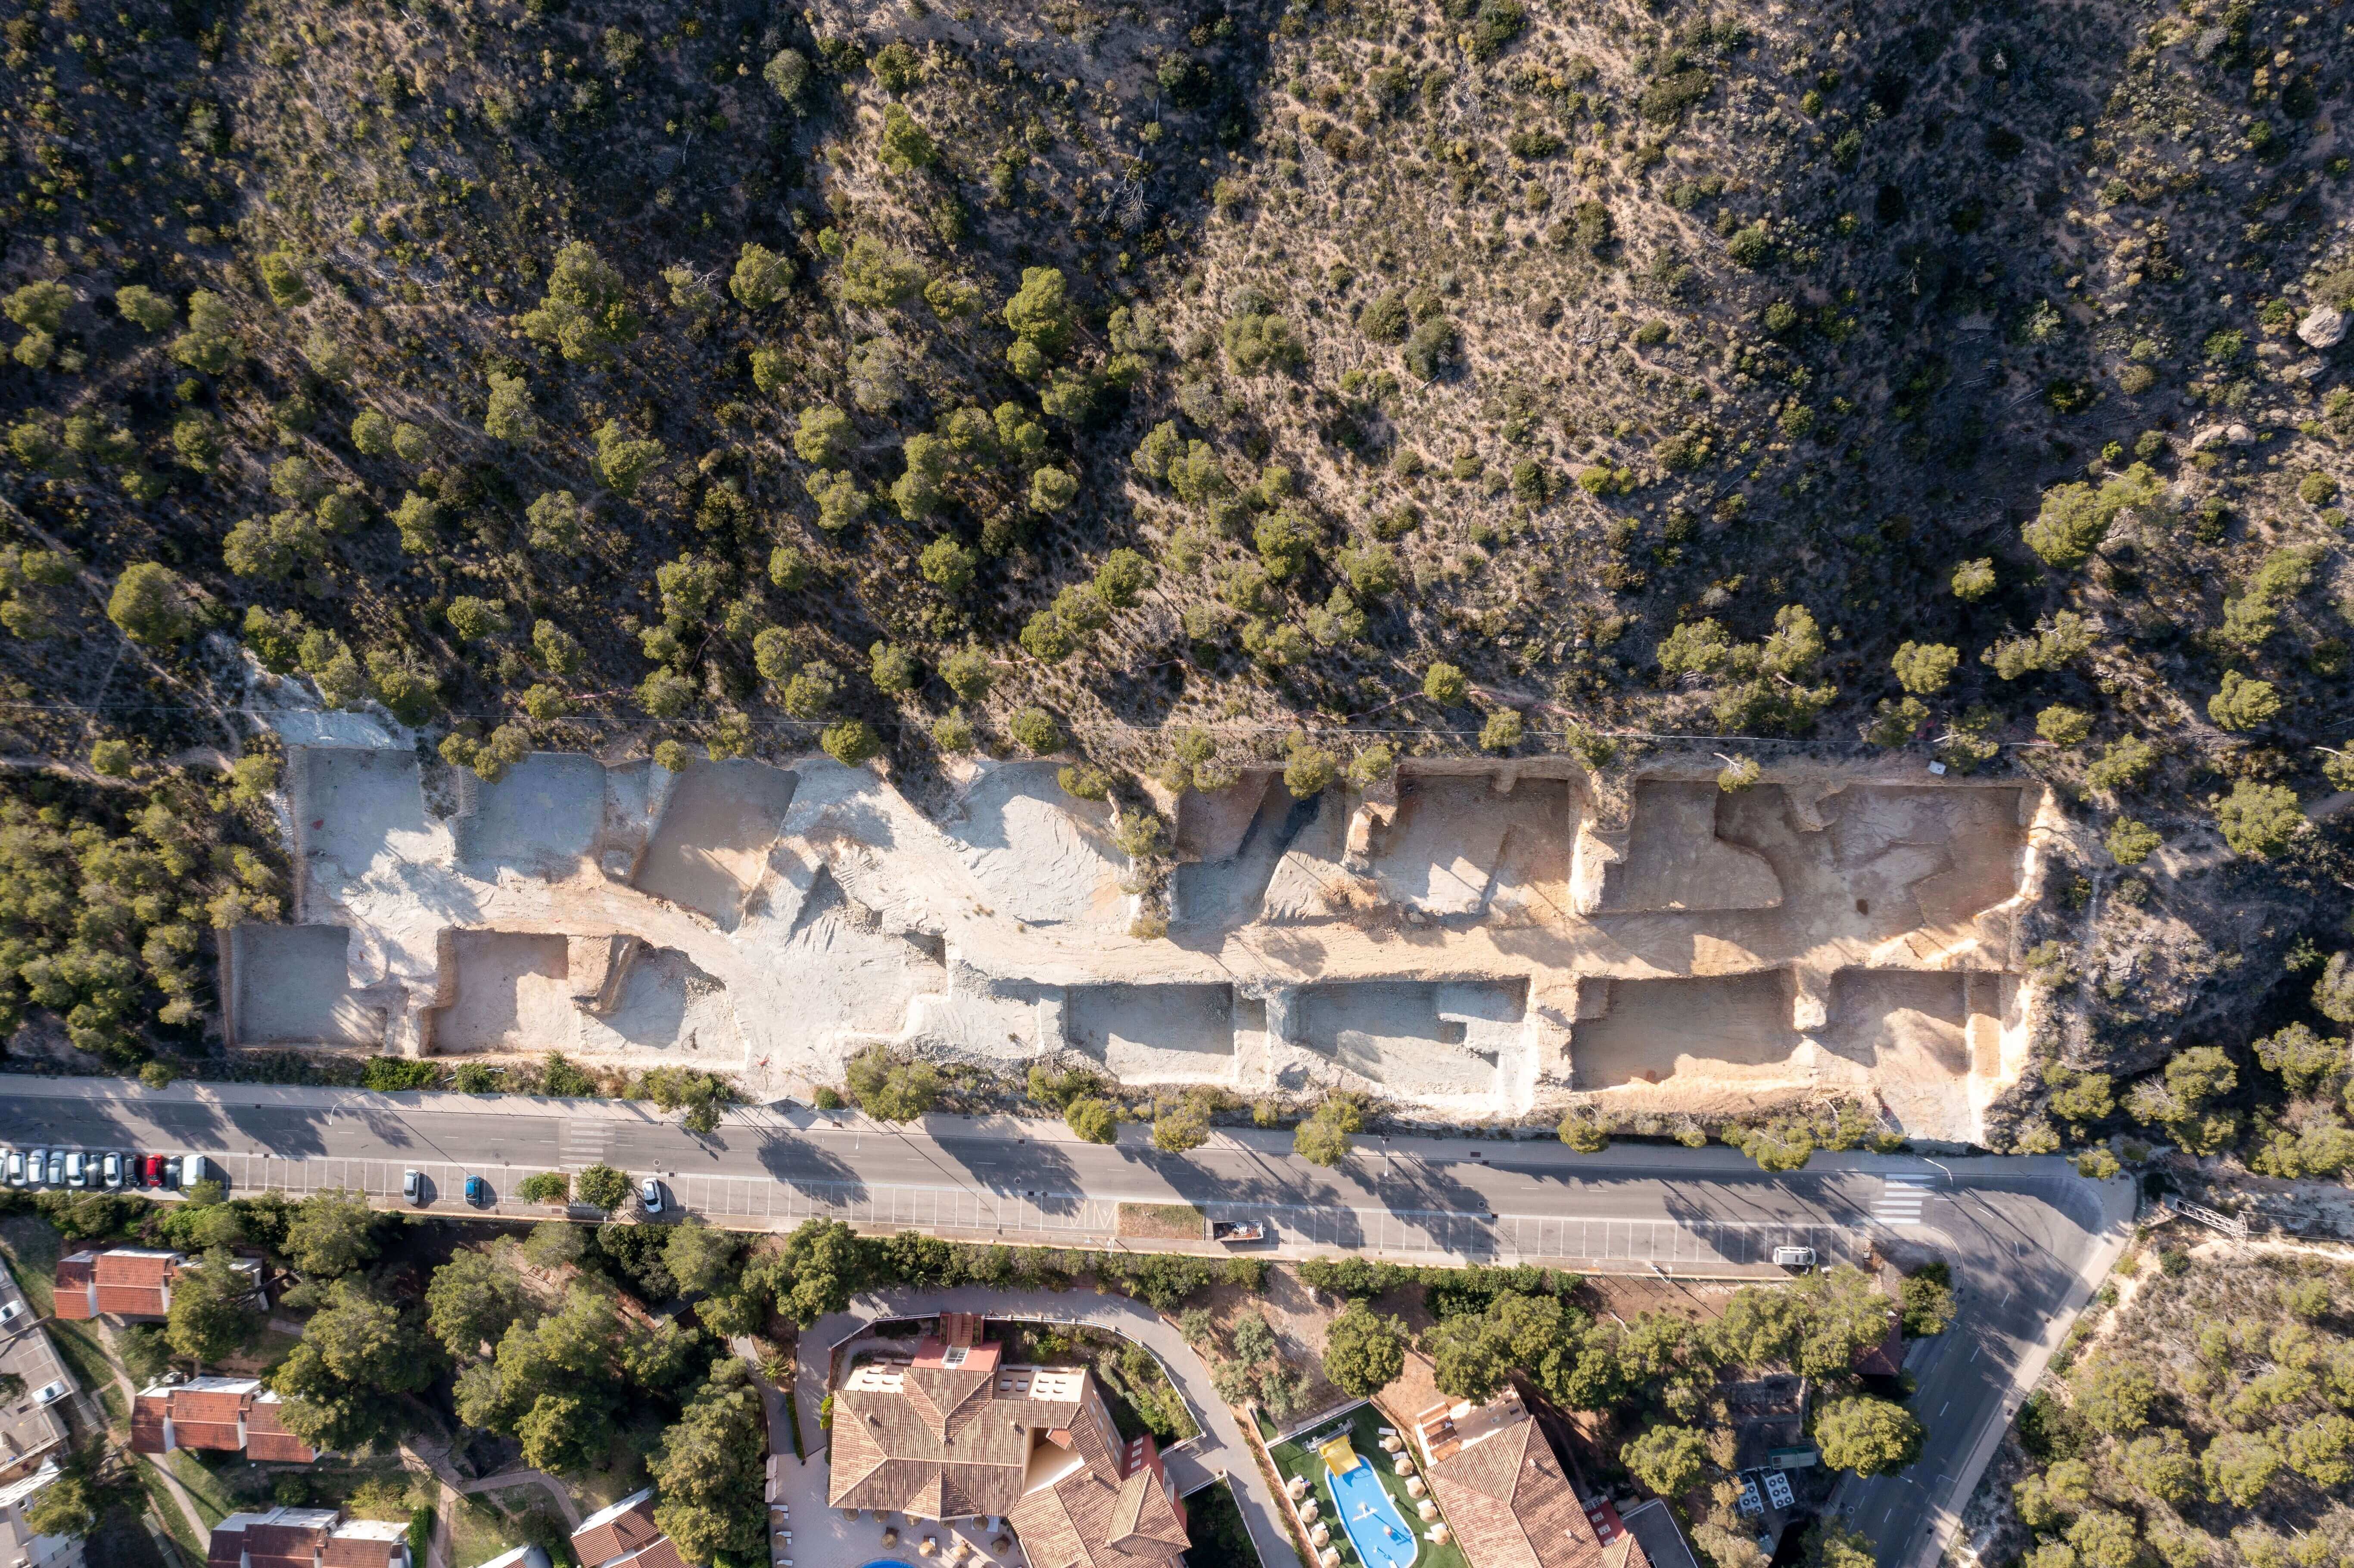 Imagen: Urbanitae
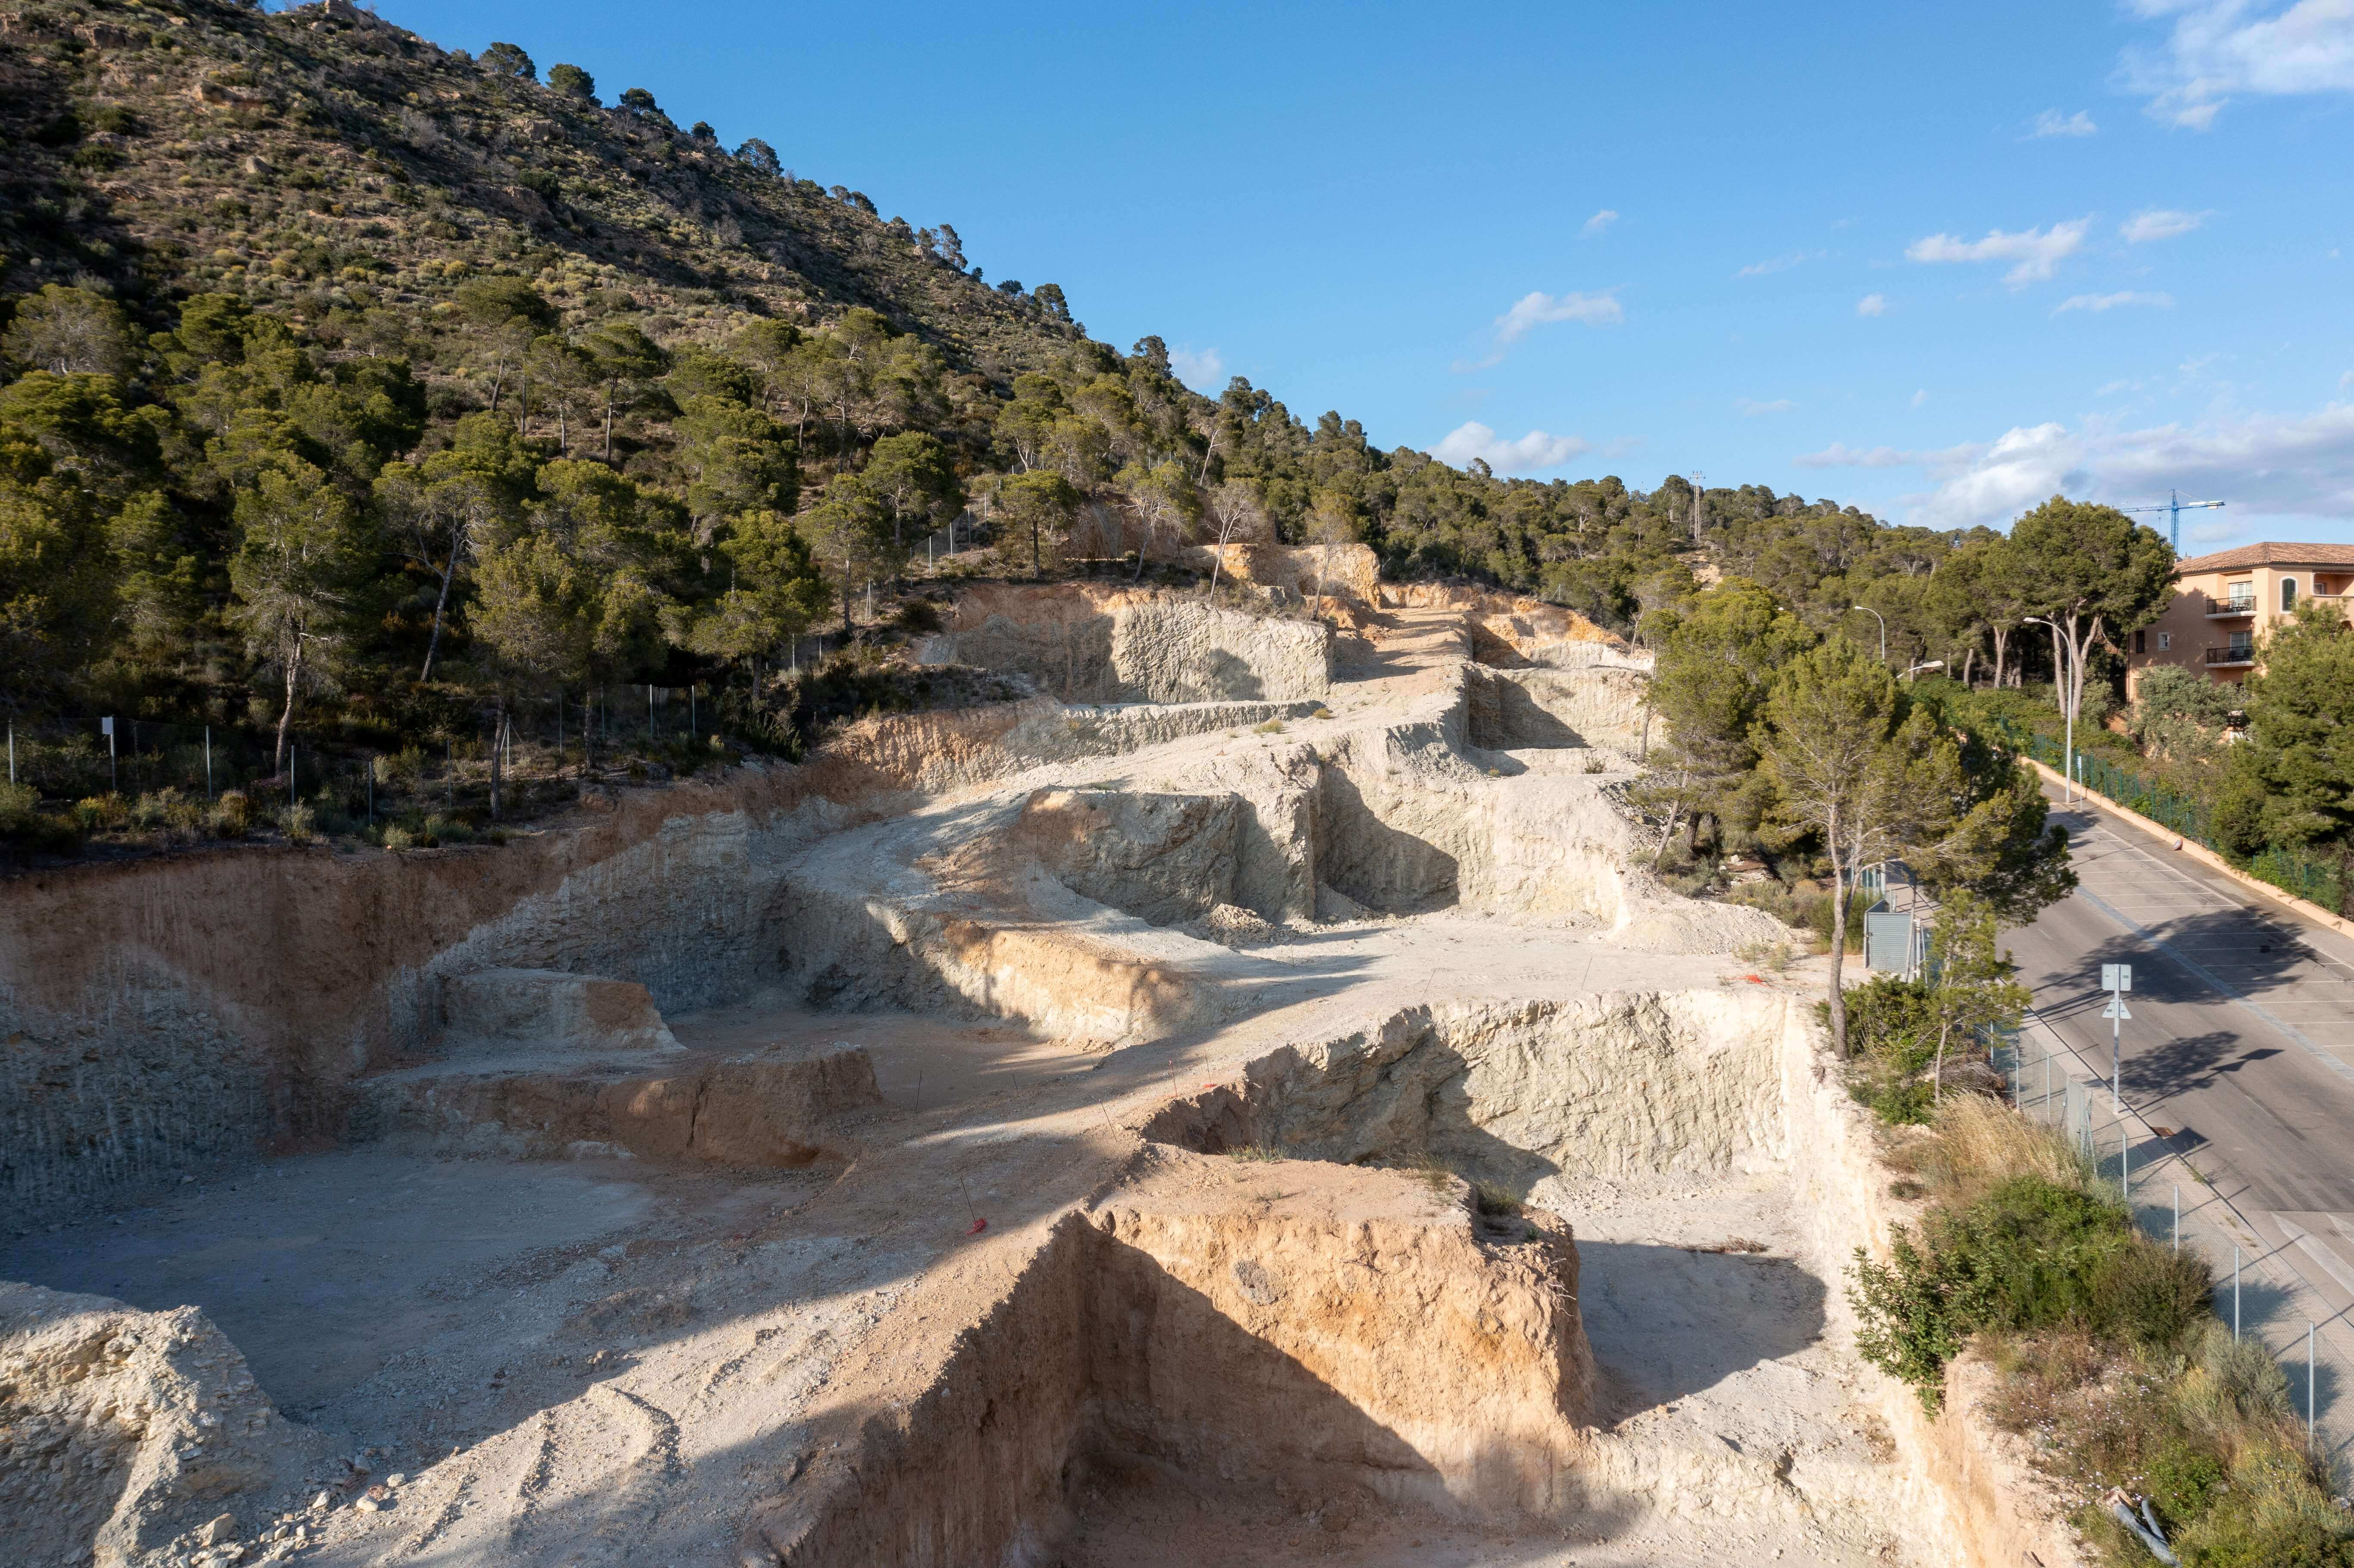 Imagen: Urbanitae
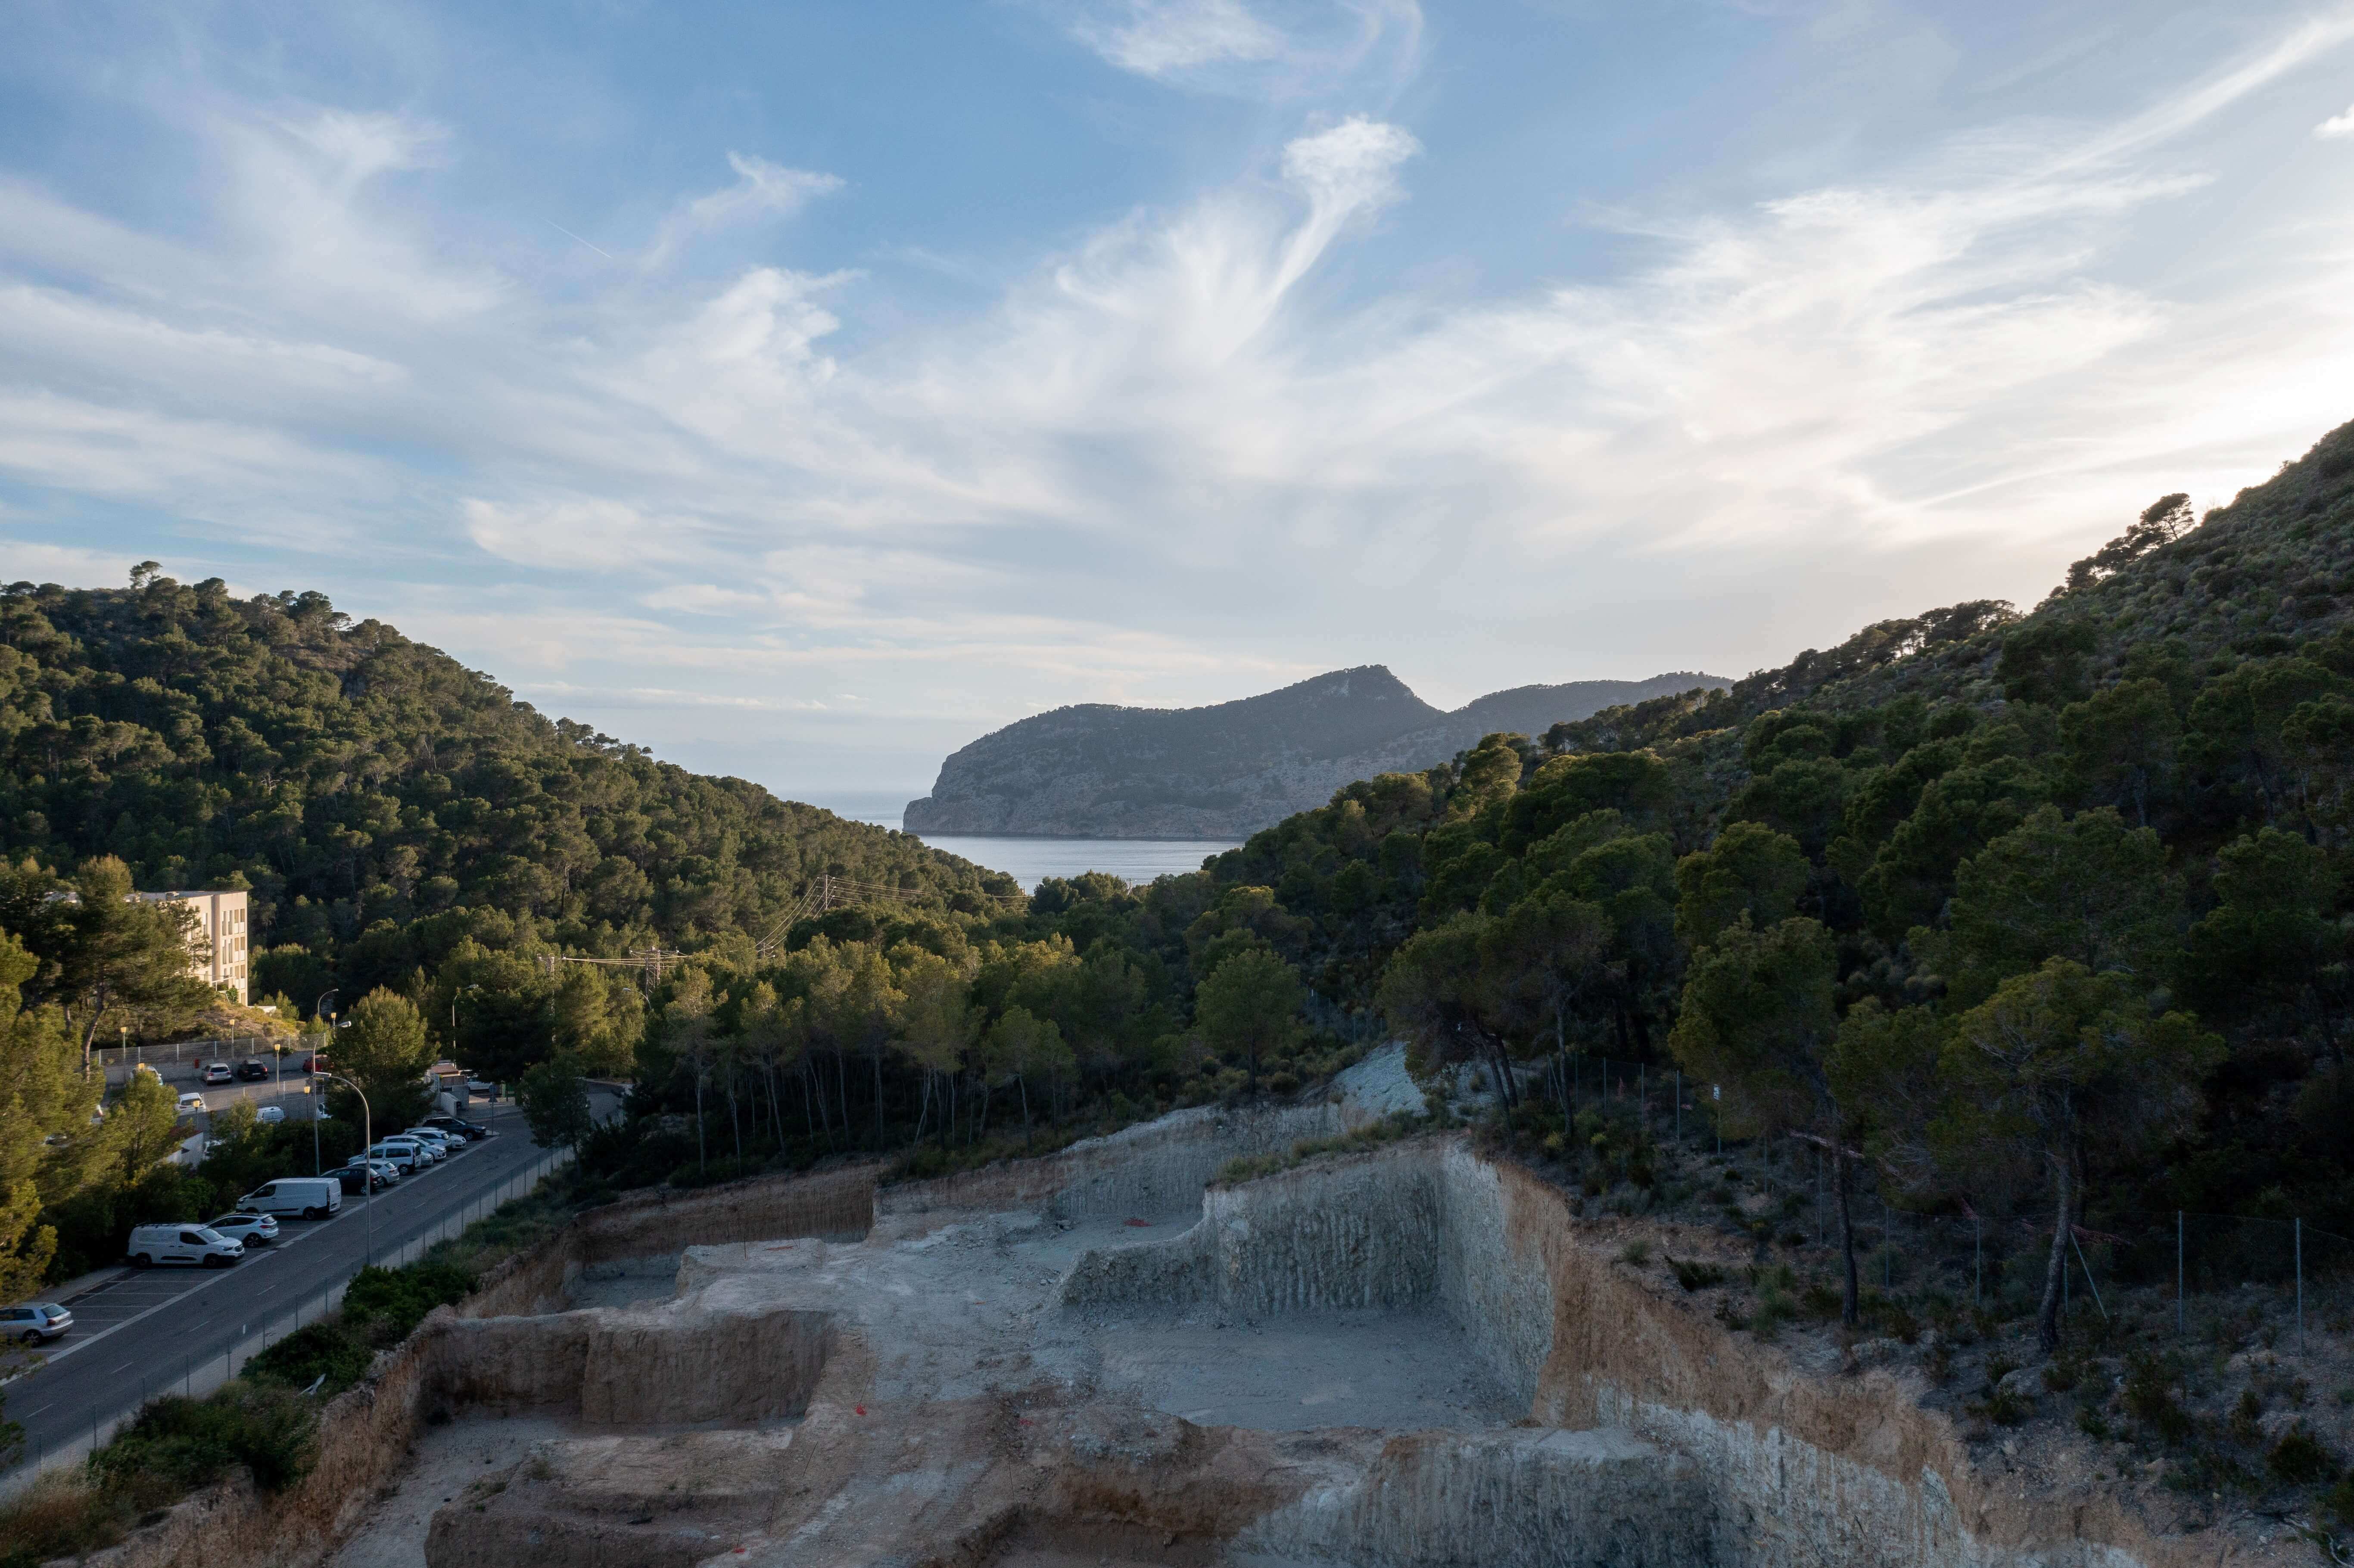 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: la ubicación no nombra ningún municipio que reconozcamos en la relación oficial del INE. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,51 (fórmula 1.0.0). La nota de hoy es 5,50. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia, con estrategia de equity y plusvalía, la adquisición de una sociedad tenedora de suelo y el desarrollo posterior de un complejo residencial de viviendas unifamiliares en Mallorca. Los inversores entran vía ampliación de capital en la sociedad de la operación, junto con el gestor, y el promotor completa la financiación con socios adicionales y un tramo bancario. El plazo de treinta meses lo calculamos nosotros a partir de otras cifras que la plataforma publica. La operación se presenta como segunda fase de un proyecto anterior ya financiado en la misma plataforma.
Ubicación
El proyecto se ubica en Mallorca, en una zona residencial consolidada con servicios de ocio y conexión directa con el núcleo urbano principal. La documentación describe el activo en altura, con vistas al mar, y presenta la isla como destino atractivo para inversores nacionales e internacionales. No se detallan más datos del entorno en la información disponible.
Economía
La documentación plantea un escenario favorable, otro moderado y otro desfavorable. En el favorable, la previsión de ingresos supera la estimación de costes; en el moderado, ambas cifras se acercan; y en el desfavorable, la subida de los costes de obra y la bajada de los precios de venta llevan a un resultado negativo con pérdida parcial del capital. La estructura de capital combina la aportación de los inversores, el capital del gestor y un tramo suelo bancario que la documentación sitúa en negociaciones avanzadas, más un préstamo promotor posterior. No se detallan preventas.
Garantías y estructura
La operación se articula vía ampliación de capital: los inversores y el gestor aportan capital a la sociedad de la operación. La documentación menciona un tramo suelo de una entidad bancaria con la que el promotor dice estar en negociaciones avanzadas, y un préstamo promotor posterior que cubriría la fase de obra. En la información disponible no se describen avales, hipotecas ni orden de prelación entre acreedores.
Situación comercial y salida
El proyecto cuenta con licencia de obras otorgada, según la documentación, y la salida prevista es la venta de las viviendas una vez terminadas, con reparto posterior de beneficios a los inversores. La documentación no menciona preventas ni reservas firmadas. El retorno del capital depende de que se formalicen las ventas a los precios previstos y de que se obtenga el préstamo promotor para continuar la obra.
Ventajas
- Licencia y preventas La dimensión de mercado es la mejor situada del análisis, con una subnota de 5,5 sobre 10 y una contribución de 1,1 puntos sobre 2 posibles. La documentación respalda el atractivo de la ubicación en Mallorca como destino de inversión y describe una zona residencial consolidada con servicios y buena conexión. Aun así, su confianza es del 40 %, por debajo del umbral del 60 %.
Desventajas y riesgos
- Rentabilidad La rentabilidad es la dimensión más floja: subnota de 1,75 sobre 10, banda baja y una confianza del 20 %. Aporta 0,44 puntos de los 2,5 posibles y deja 2,06 puntos sin sumar. No tenemos el dato de rentabilidad anual, y en proyectos de equity el criterio del supervisor es no comunicar la rentabilidad estimada.
- Promotor El promotor puntúa 3,0 sobre 10, en banda baja, con una confianza del 40 %. Aporta 0,75 puntos de 2,5 y deja 1,75 sin sumar. La documentación destaca su experiencia previa en este tipo de proyectos y que ya ha trabajado con la plataforma, pero la puntuación no acompaña a ese relato.
- Licencia y preventas Aunque es la dimensión mejor situada, su confianza es del 40 %, por debajo del umbral del 60 %, y deja 0,9 puntos sin sumar. La valoración del entorno se apoya en información que no tenemos y que no podemos dar por buena.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni hipoteca, ni orden de prelación entre acreedores, ni avales. Es la dimensión de mayor peso, un 30 % de la nota, y su ausencia deja 2,77 puntos sin aportar. No afirmamos de quién es esa ausencia.
Conclusión
La nota final es de 2,51 sobre 10, con una confianza del 23 %, muy por debajo del umbral del 60 % que la escala marca para dar por buena una valoración. El proyecto se apoya en una ubicación atractiva y en un promotor con recorrido previo, pero la rentabilidad puntúa bajo, el promotor no acompaña en la nota y las garantías son una incógnita que pesa un 30 %. Buena parte del potencial de la nota queda sin aprovechar por falta de datos o por confianza insuficiente.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.