Análisis y valoración del proyecto Vitoria | Proyecto Residencial Sendoa Salburua de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,62 /10 confianza global: 82 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Paseo de Ilíada, Vitoria, ÁlavaModalidad Equity / plusvalíaImporte 1 575 000 €Plazo 28 mesesRentabilidad anual 14,23 %
Proyecto Urbanitae en Vitoria, Álava
Promoción residencial de obra nueva de 28 viviendas protegidas de precio tasado (VPPT) de 2 y 3 dormitorios, con 28 trasteros, 36 plazas de garaje y un local comercial, en el barrio de Salburua (Vitoria). La operación se estructura como equity: los inversores de Urbanitae aportan 1.575.000 € vía ampliación de capital en la sociedad vehículo, mientras el promotor aporta el 10% del capital total y se encarga de la gestión integral de la promoción.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,12 con datos, en parte pesa el 25 % de la fórmula; aporta 2,28 de los 2,50 puntos que podría aportar
- Garantías 3,56 con datos, en parte pesa el 30 % de la fórmula; aporta 1,07 de los 3,00 puntos que podría aportar
- Promotor 7,10 con datos, en parte pesa el 25 % de la fórmula; aporta 1,77 de los 2,50 puntos que podría aportar
- Licencia y preventas 7,46 con datos, en parte pesa el 20 % de la fórmula; aporta 1,49 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Paseo de Ilíada, Vitoria, Álava
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 575 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 14,23 %
- Plazo
- 28 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 28 viviendas
- Valor objetivo de ventas
- 7 636 500 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Mountain View Real Estate
- Proyectos previos del promotor
- 51 proyectos
- Capital propio del promotor
- 10,00 %
- Viviendas entregadas
- 30 000 viviendas
- Años de experiencia
- 40 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 6 999 088 €
- Margen de seguridad de la venta
- 8,34 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 39,29 %
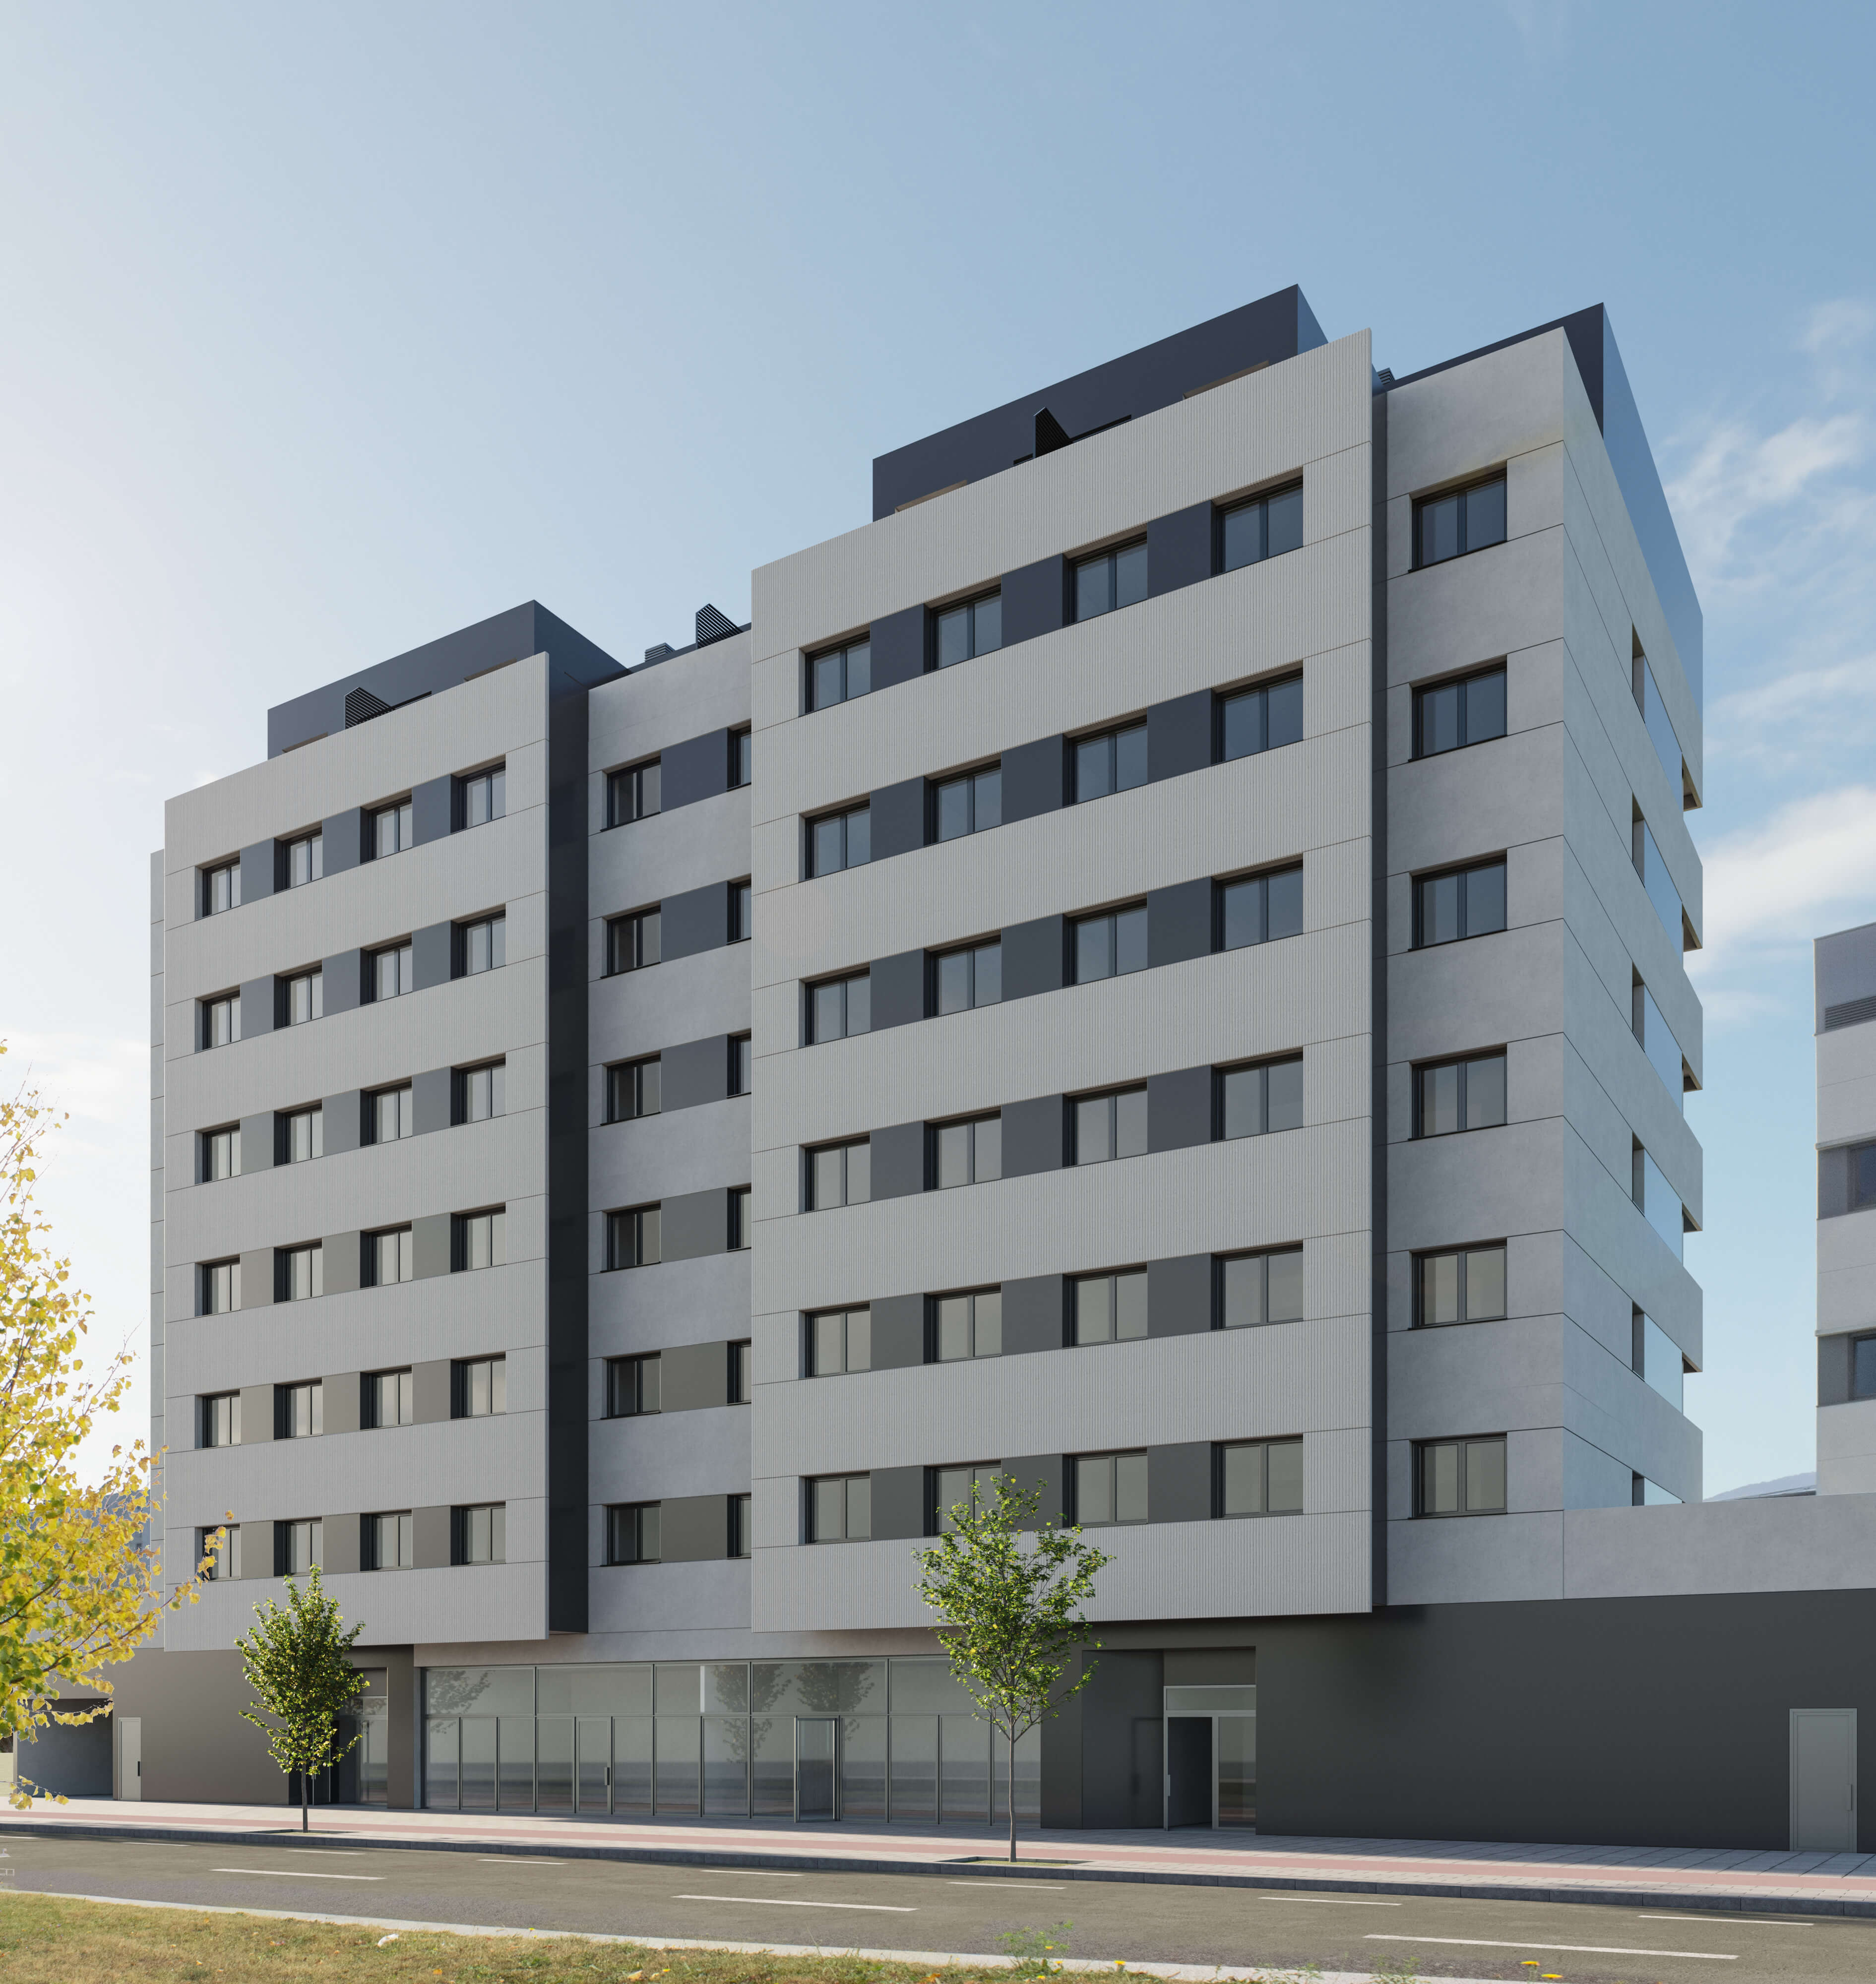 Imagen: Urbanitae
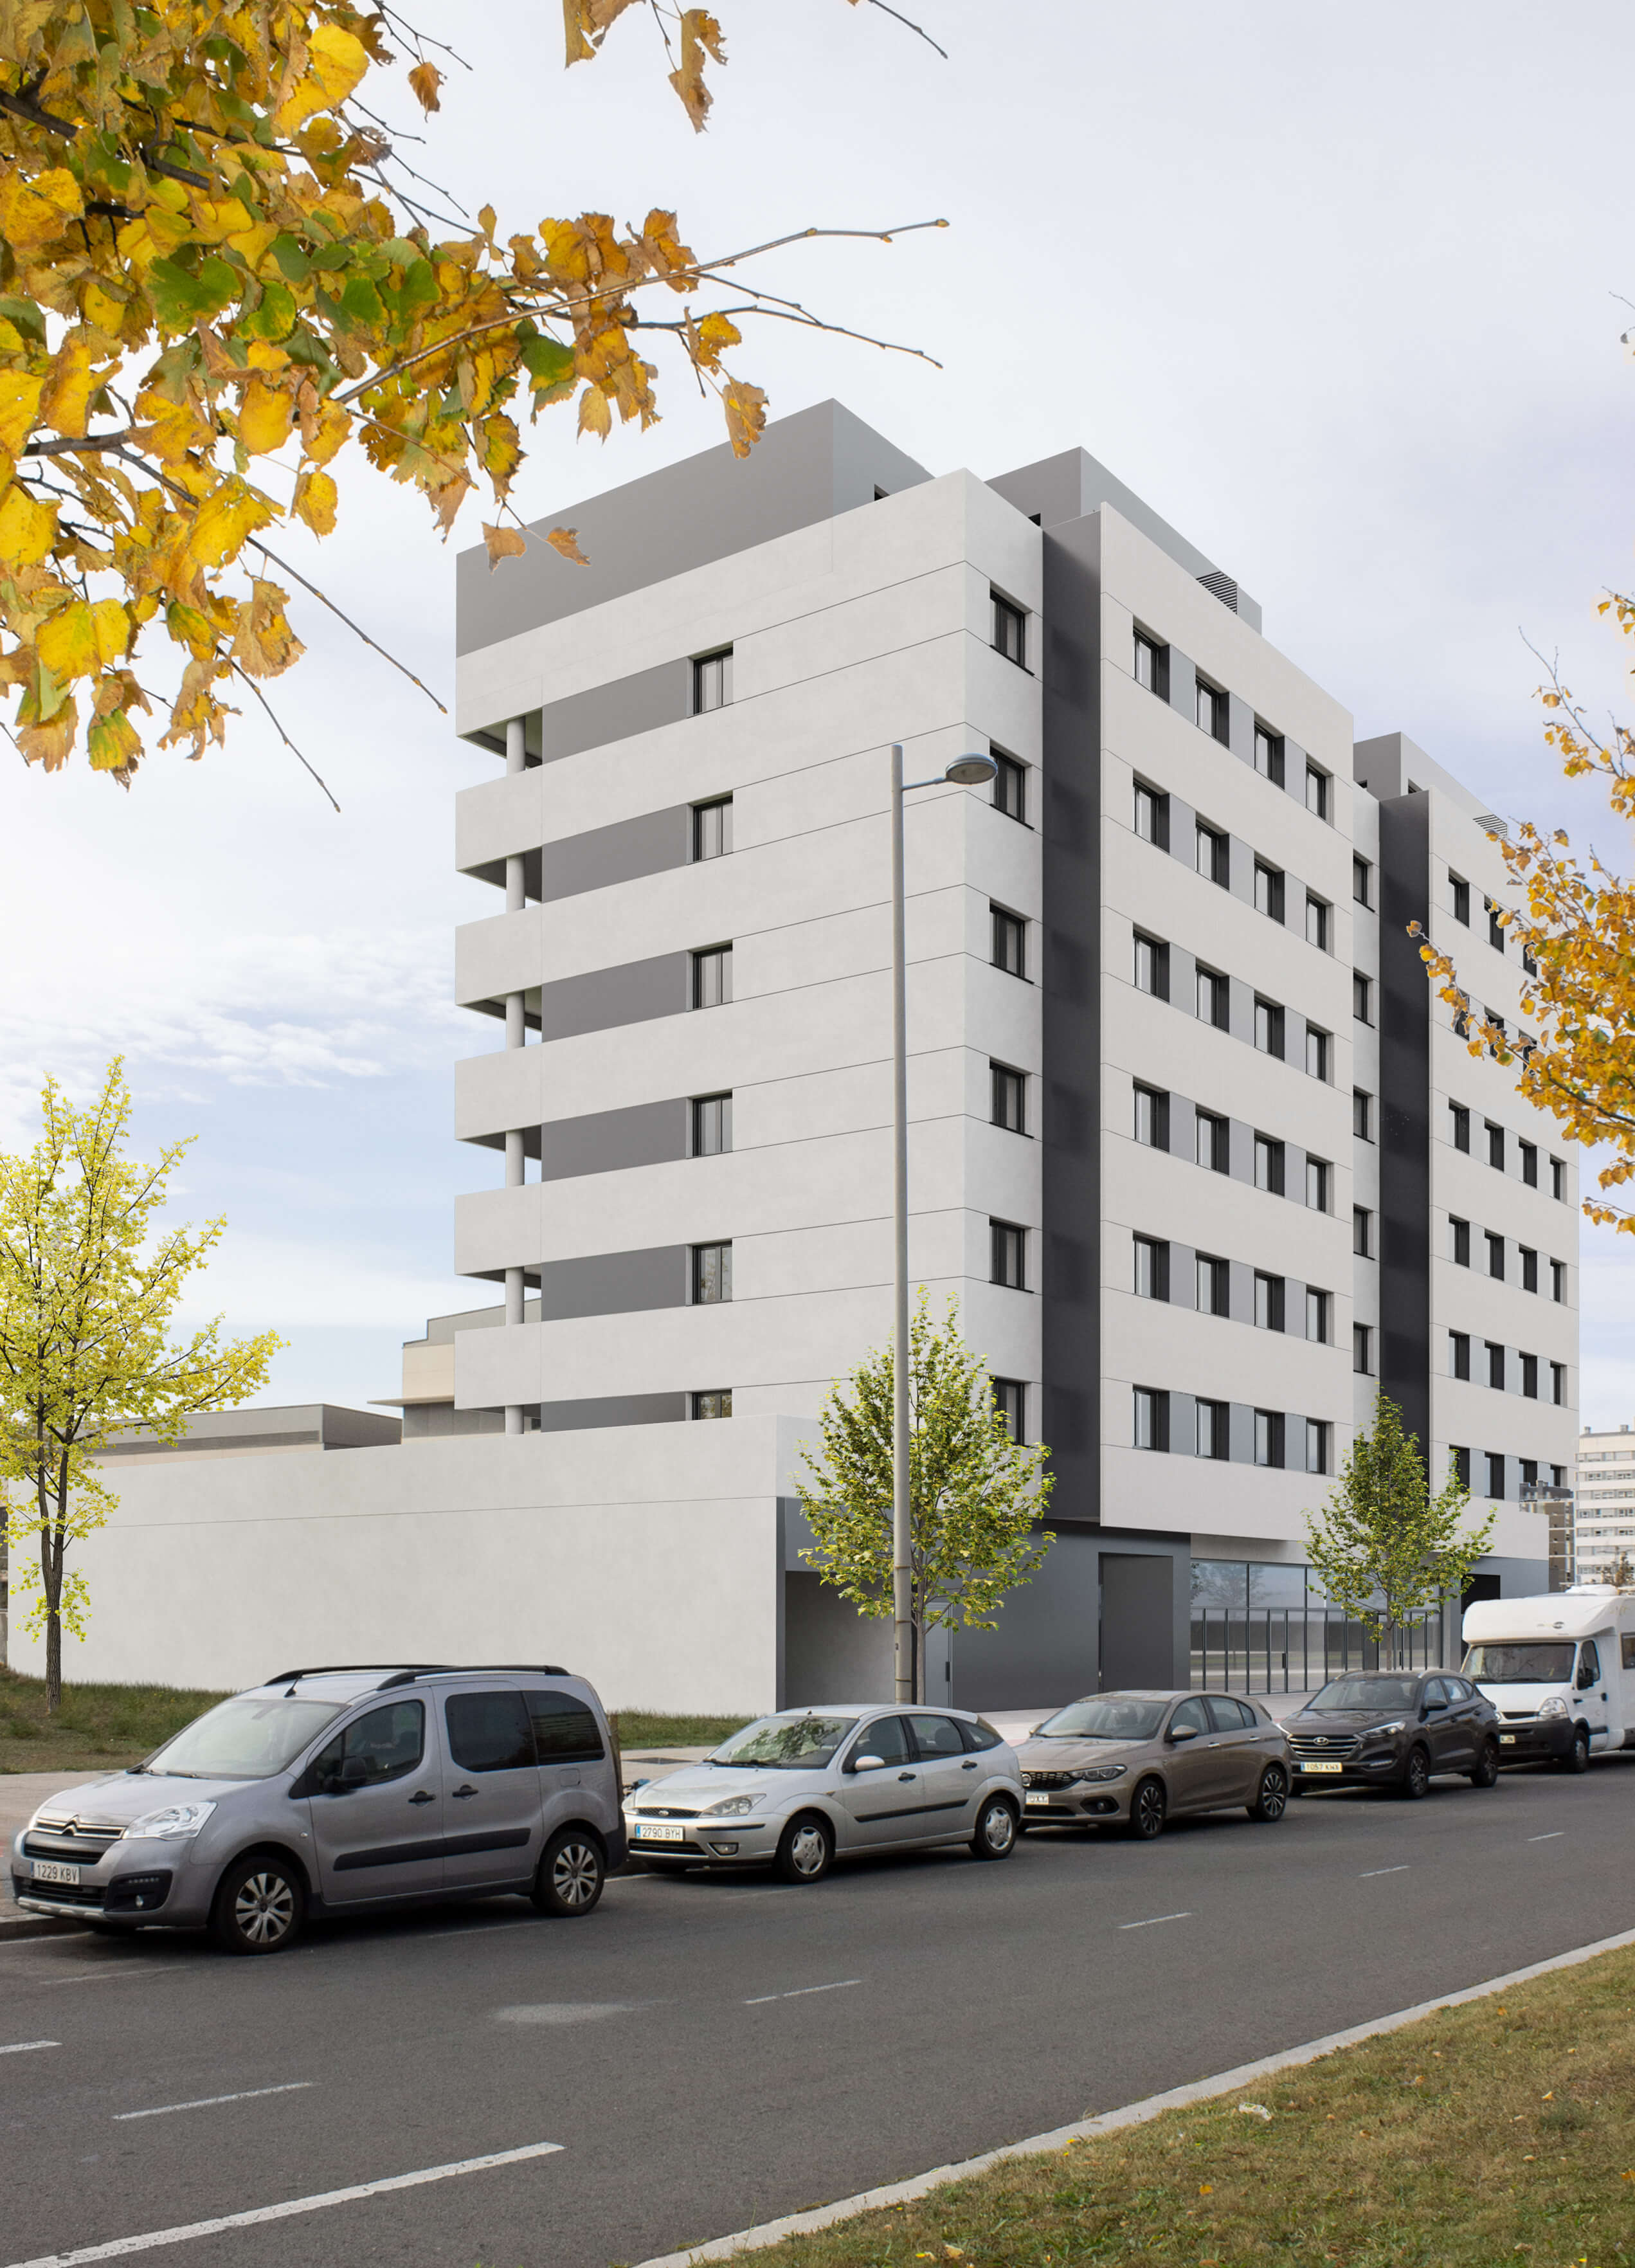 Imagen: Urbanitae
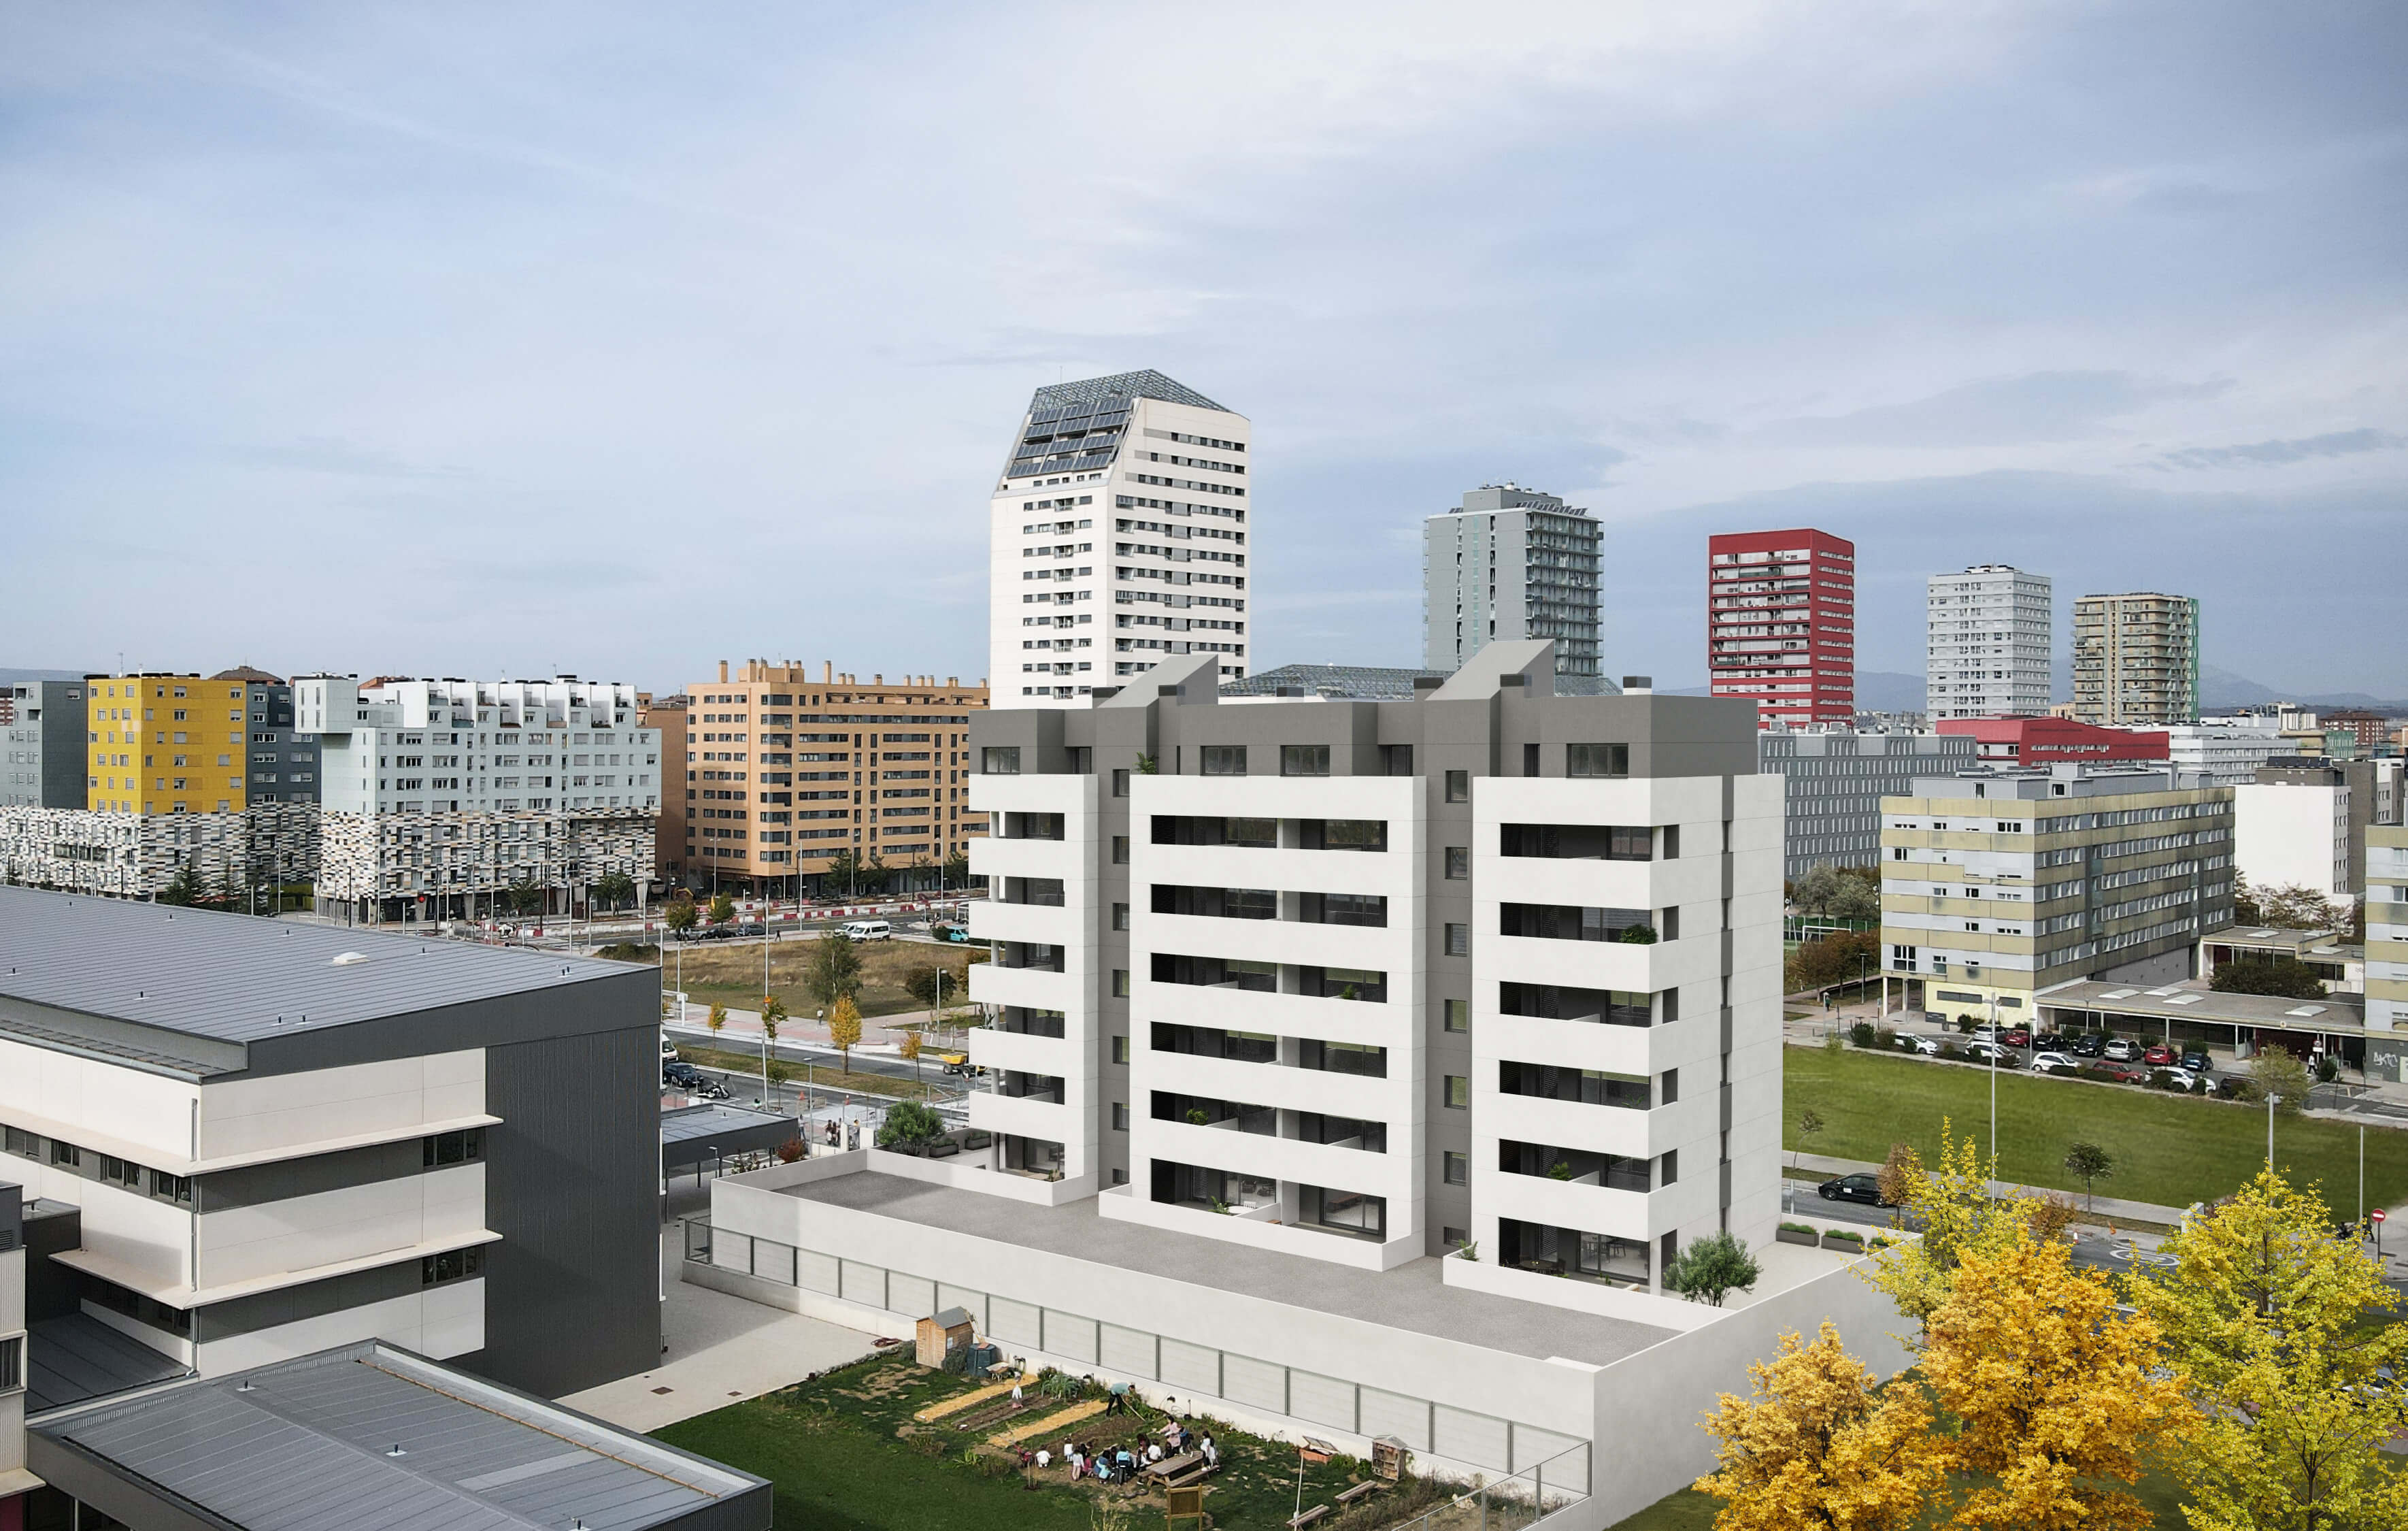 Imagen: Urbanitae
 Imagen: Urbanitae
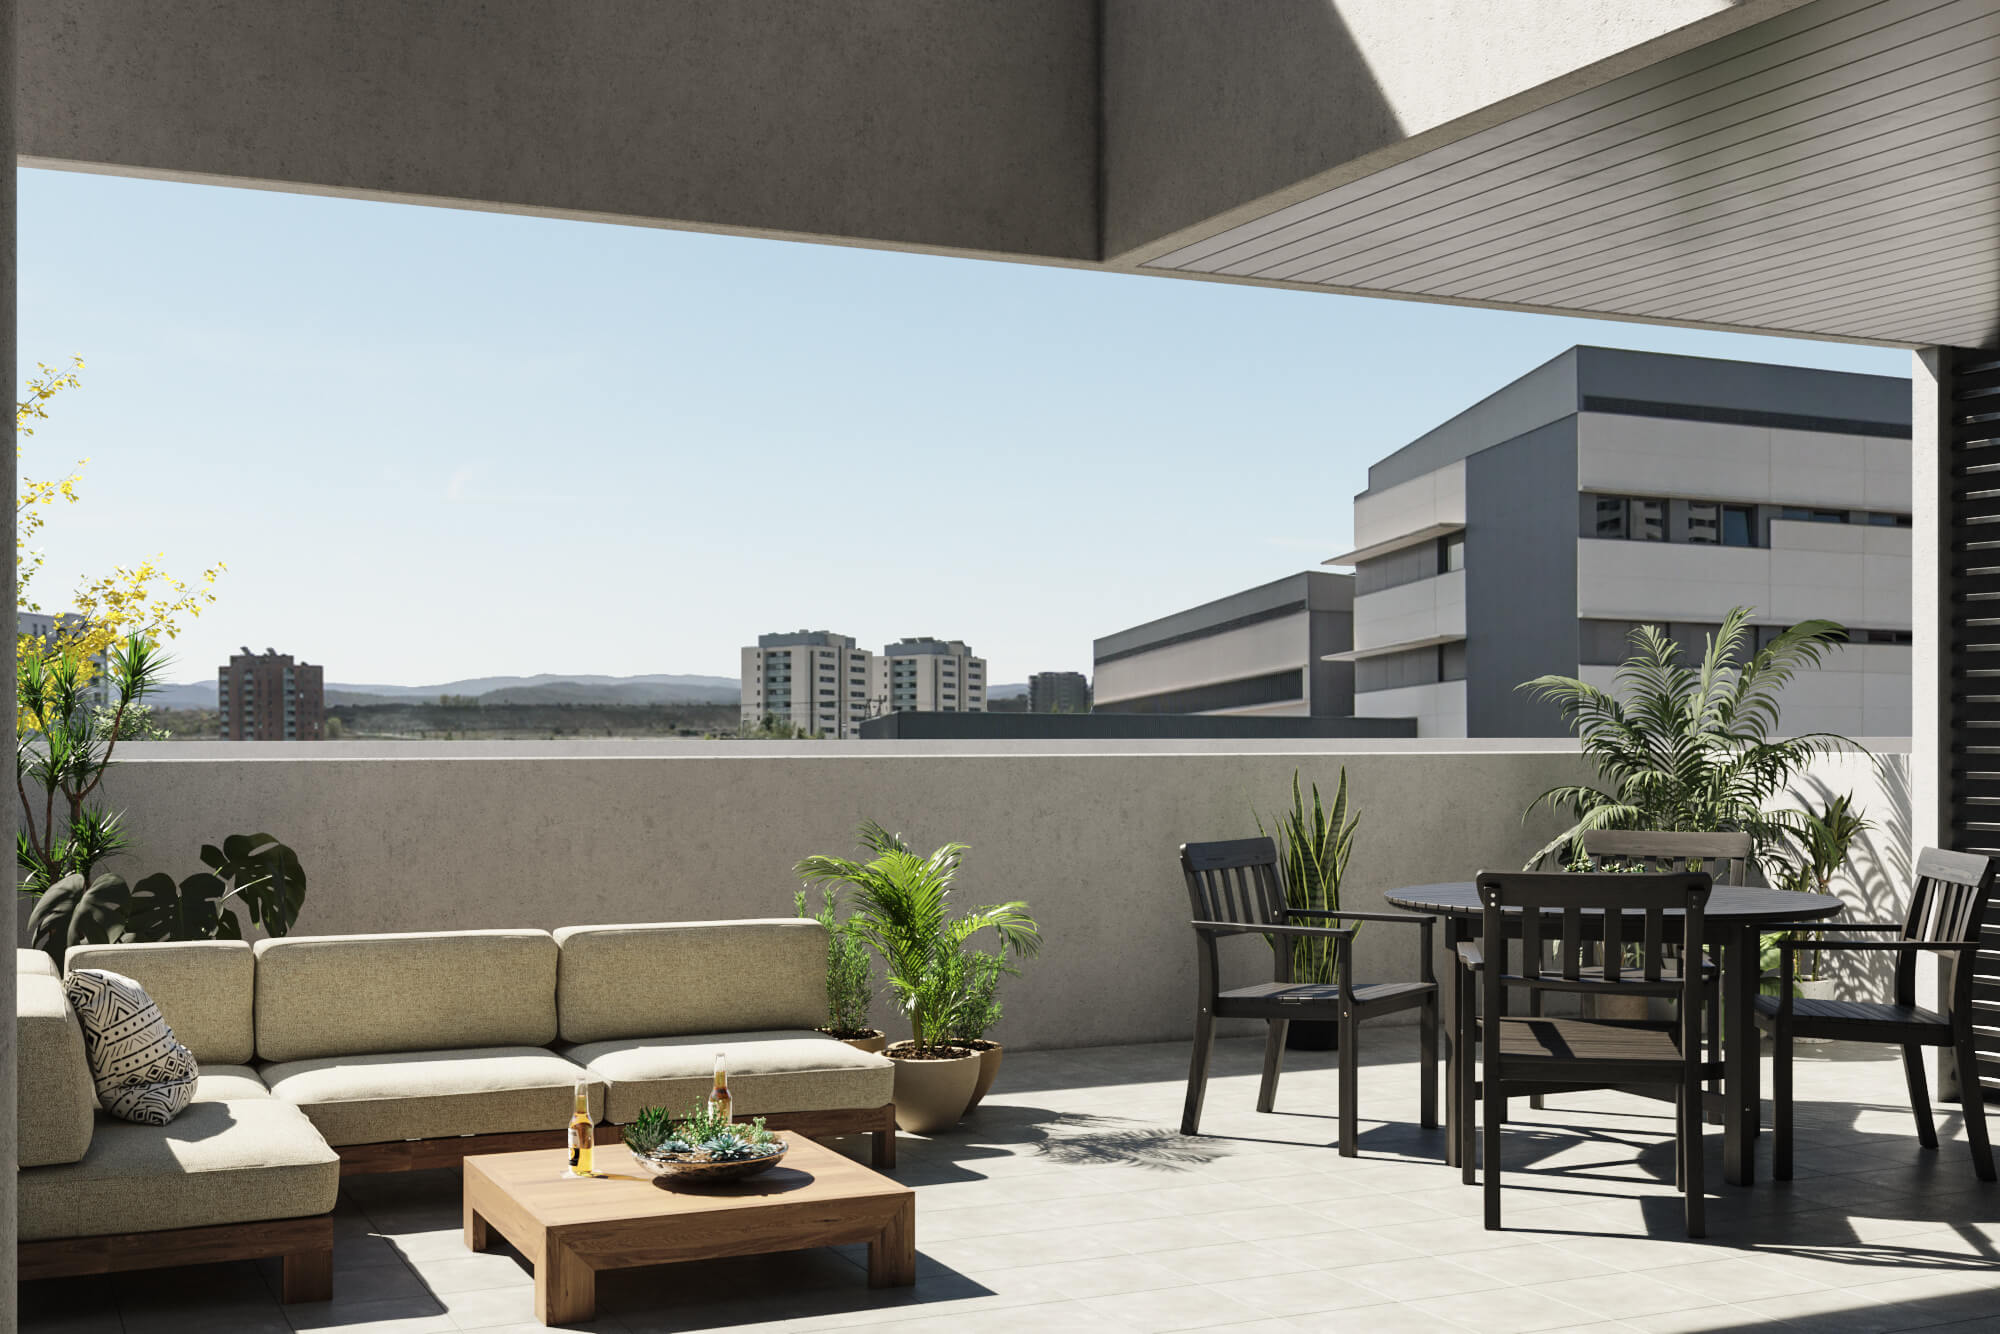 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Vitoria-Gasteiz (Araba/Álava), código INE 01059, identificado a partir de la ubicación que publica la plataforma («Paseo de Ilíada, Vitoria, Álava»).
- Población
- 260 699 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 17 982 € al año renta de 2023 El 82 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 681 €/m² segundo trimestre de 2026; 537 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 14 256 personas septiembre de 2026 5,5 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,75 (fórmula 1.0.0). La nota de hoy es 6,62. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia el desarrollo de una promoción de vivienda nueva protegida de precio tasado en Vitoria, en el barrio de Salburua, mediante una alianza con un promotor. La operación se plantea como equity con estrategia de plusvalía: el dinero de los inversores de Urbanitae entra por ampliación de capital en la sociedad vehículo que los agrupa, y esa sociedad amplía capital a su vez en la sociedad que desarrolla el proyecto. El capital se destina a la compra del suelo y a cubrir los costes previos a la entrada del préstamo promotor. La remuneración de los inversores es preferente frente al capital del promotor.
Ubicación
El proyecto está en Vitoria, en el barrio de Salburua. La documentación describe la zona como consolidada, con todos los servicios y con comunicación directa, rodada y peatonal, hacia el centro histórico de la ciudad. Cita en las proximidades un centro cívico, centros comerciales, un centro de salud y un gran parque, y presenta Salburua como el principal núcleo de expansión de la ciudad y el punto con mayor concentración de vivienda protegida de su territorio. No hay más datos del entorno en lo que se publica.
Economía
La documentación plantea tres escenarios. En el favorable, la previsión de ingresos supera a la estimación de costes totales. En el moderado se suma un encarecimiento de la construcción. En el desfavorable se combinan ese sobrecoste con una rebaja de los precios de venta, lo que arrojaría un resultado negativo y una pérdida parcial del capital aportado. La estructura es de capital: el promotor pone una parte minoritaria del total y los inversores de Urbanitae la mayoritaria, con remuneración preferente para ellos. La deuda llega después, con un préstamo promotor hipotecario. Parte de las viviendas ya está pre-reservada. El plazo que calculamos a partir de otras cifras es de 28 meses.
Garantías y estructura
La operación no se monta como deuda con colateral, sino como ampliación de capital: los inversores entran en la sociedad vehículo y esta, a su vez, en la sociedad que desarrolla el proyecto. La documentación recoge que la remuneración del inversor es preferente: hasta que no recupere el capital y una rentabilidad determinada, el promotor no cobra ni recupera el suyo, y solo después percibe honorarios de éxito. La financiación bancaria es un préstamo promotor hipotecario que la documentación sitúa ya en vigor y que está previsto subrogar a los compradores de las viviendas.
Situación comercial y salida
Parte de las viviendas de la promoción ya está pre-reservada, y el promotor prevé apoyarse en una agencia de comercialización de la zona para colocar las restantes. Al ser vivienda protegida de precio tasado, la promoción se publicita además a través del organismo público de vivienda de la comunidad, de modo que los compradores que cumplan los requisitos puedan solicitarla por esa vía. La devolución al inversor no llega venta a venta, sino al final: liquidación de la sociedad y reparto de beneficios tras la entrega de las viviendas. El plazo que calculamos es de 28 meses, y la documentación avisa de que en una promoción los plazos pueden moverse en ambos sentidos.
Ventajas
- Licencia y preventas Es la dimensión mejor situada: subnota de 7,5 sobre 10, banda alta y una confianza del 80 %, por encima del umbral del 60 % que se exige. Aporta 1,5 de los 2,0 puntos posibles. La documentación la respalda con un estudio de precios de la zona, un informe de una sociedad de tasación registrada y un listado de viviendas comparables a la venta en el entorno.
- Promotor Puntúa 6,25 sobre 10, en banda media, con una confianza del 80 %, por encima del umbral. Aporta 1,56 de los 2,5 puntos posibles. La documentación describe al promotor como una compañía con una trayectoria larga en el sector residencial del norte del país, con varias delegaciones y presencia también fuera del país.
- Promotor El promotor aporta capital propio y su remuneración queda por detrás de la del inversor: solo cobra honorarios de éxito después de que el inversor haya recuperado capital y una rentabilidad determinada. La documentación lo presenta como una forma de alinear intereses y añade que ya ha trabajado antes con la plataforma.
Desventajas y riesgos
- Rentabilidad Es la dimensión que más frena la nota: subnota de 1,83 sobre 10, banda baja y una confianza del 20 %. Aporta solo 0,46 de los 2,5 puntos posibles y deja 2,04 sin sumar. No tenemos el dato de rentabilidad anual, y en un proyecto de equity el supervisor no permite comunicar la rentabilidad estimada. El escenario desfavorable contempla pérdida parcial del capital.
- Rentabilidad La documentación advierte de que los plazos pueden alargarse y de que los costes fijos pueden desviarse, y el escenario moderado ya incorpora un encarecimiento de la construcción. Cualquiera de las dos cosas golpea directamente el resultado del proyecto y, con él, lo que recupera el inversor.
- Promotor La dimensión de promotor se queda en banda media: aporta 1,56 de los 2,5 puntos posibles y deja 0,94 sin sumar. La confianza es del 80 %, pero la subnota de 6,25 no la coloca entre lo mejor valorado del análisis.
- Licencia y preventas Aunque es la dimensión mejor situada, deja 0,5 puntos sin aportar sobre los 2,0 posibles y su confianza es del 80 %, no total. Los precios de venta son estimaciones, y el escenario desfavorable contempla rebajarlos para colocar las viviendas.
- Licencia y preventas La documentación señala el riesgo de que la entidad financiera rechace subrogar la hipoteca a algunos compradores por insolvencia sobrevenida, lo que complicaría la salida de las viviendas restantes.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni el rango de garantía, ni el LTV de la primera disposición, ni el LTV sobre el edificio terminado. Es la dimensión con más peso, un 30 %, y su ausencia deja 2,77 puntos sin aportar de los 3,0 posibles. No la calificamos ni bien ni mal, y de quién es esa ausencia no lo afirmamos.
Conclusión
La nota se queda en 3,75 sobre 10 con una confianza del 41 %, por debajo del umbral del 60 % que se exige para darla por bien asentada. Lo que la sostiene es el mercado, en banda alta, y un promotor en banda media; lo que la hunde es una rentabilidad en banda baja y, sobre todo, una dimensión de garantías de la que no tenemos ningún dato y que pesa un 30 %. Con ese cuadro, el inversor debería mirar con calma la estructura y los escenarios de costes antes de decidir.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.