Análisis y valoración del proyecto Valladolid | Proyecto Residencial Las Candelas de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,69 /10 confianza global: 83 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación LG Parquesol 2 Fase 114 - Suelo P. 114-1, ValladolidModalidad Equity / plusvalíaImporte 1 000 000 €Plazo 32 mesesRentabilidad anual 16,62 %
Proyecto Urbanitae en LG Parquesol 2 Fase 114 - Suelo P. 114-1, Valladolid
Promoción residencial de obra nueva de 36 viviendas plurifamiliares con plaza de garaje y trastero, ubicada en la Calle Felipe Ruiz Martín, 6, Valladolid. La operación se estructura mediante ampliación de capital: los inversores de Urbanitae aportan 1.000.000 € por el 33,3% de la sociedad, mientras el promotor y sus socios aportan el 66,7% restante para adquirir el suelo y desarrollar la promoción.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,77 con datos, en parte pesa el 25 % de la fórmula; aporta 2,19 de los 2,50 puntos que podría aportar
- Garantías 3,74 con datos, en parte pesa el 30 % de la fórmula; aporta 1,12 de los 3,00 puntos que podría aportar
- Promotor 6,70 con datos, en parte pesa el 25 % de la fórmula; aporta 1,68 de los 2,50 puntos que podría aportar
- Licencia y preventas 3,50 con datos, en parte pesa el 20 % de la fórmula; aporta 0,70 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- LG Parquesol 2 Fase 114 - Suelo P. 114-1, Valladolid
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 16,62 %
- Plazo
- 32 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 36 viviendas
- Valor objetivo de ventas
- 14 905 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- CAVIDEL
- Proyectos previos del promotor
- 1 proyectos
- Capital propio del promotor
- 66,66 %
- Viviendas entregadas
- 2 000 viviendas
- Años de experiencia
- 60 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 13 384 108 €
- Margen de seguridad de la venta
- 10,20 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
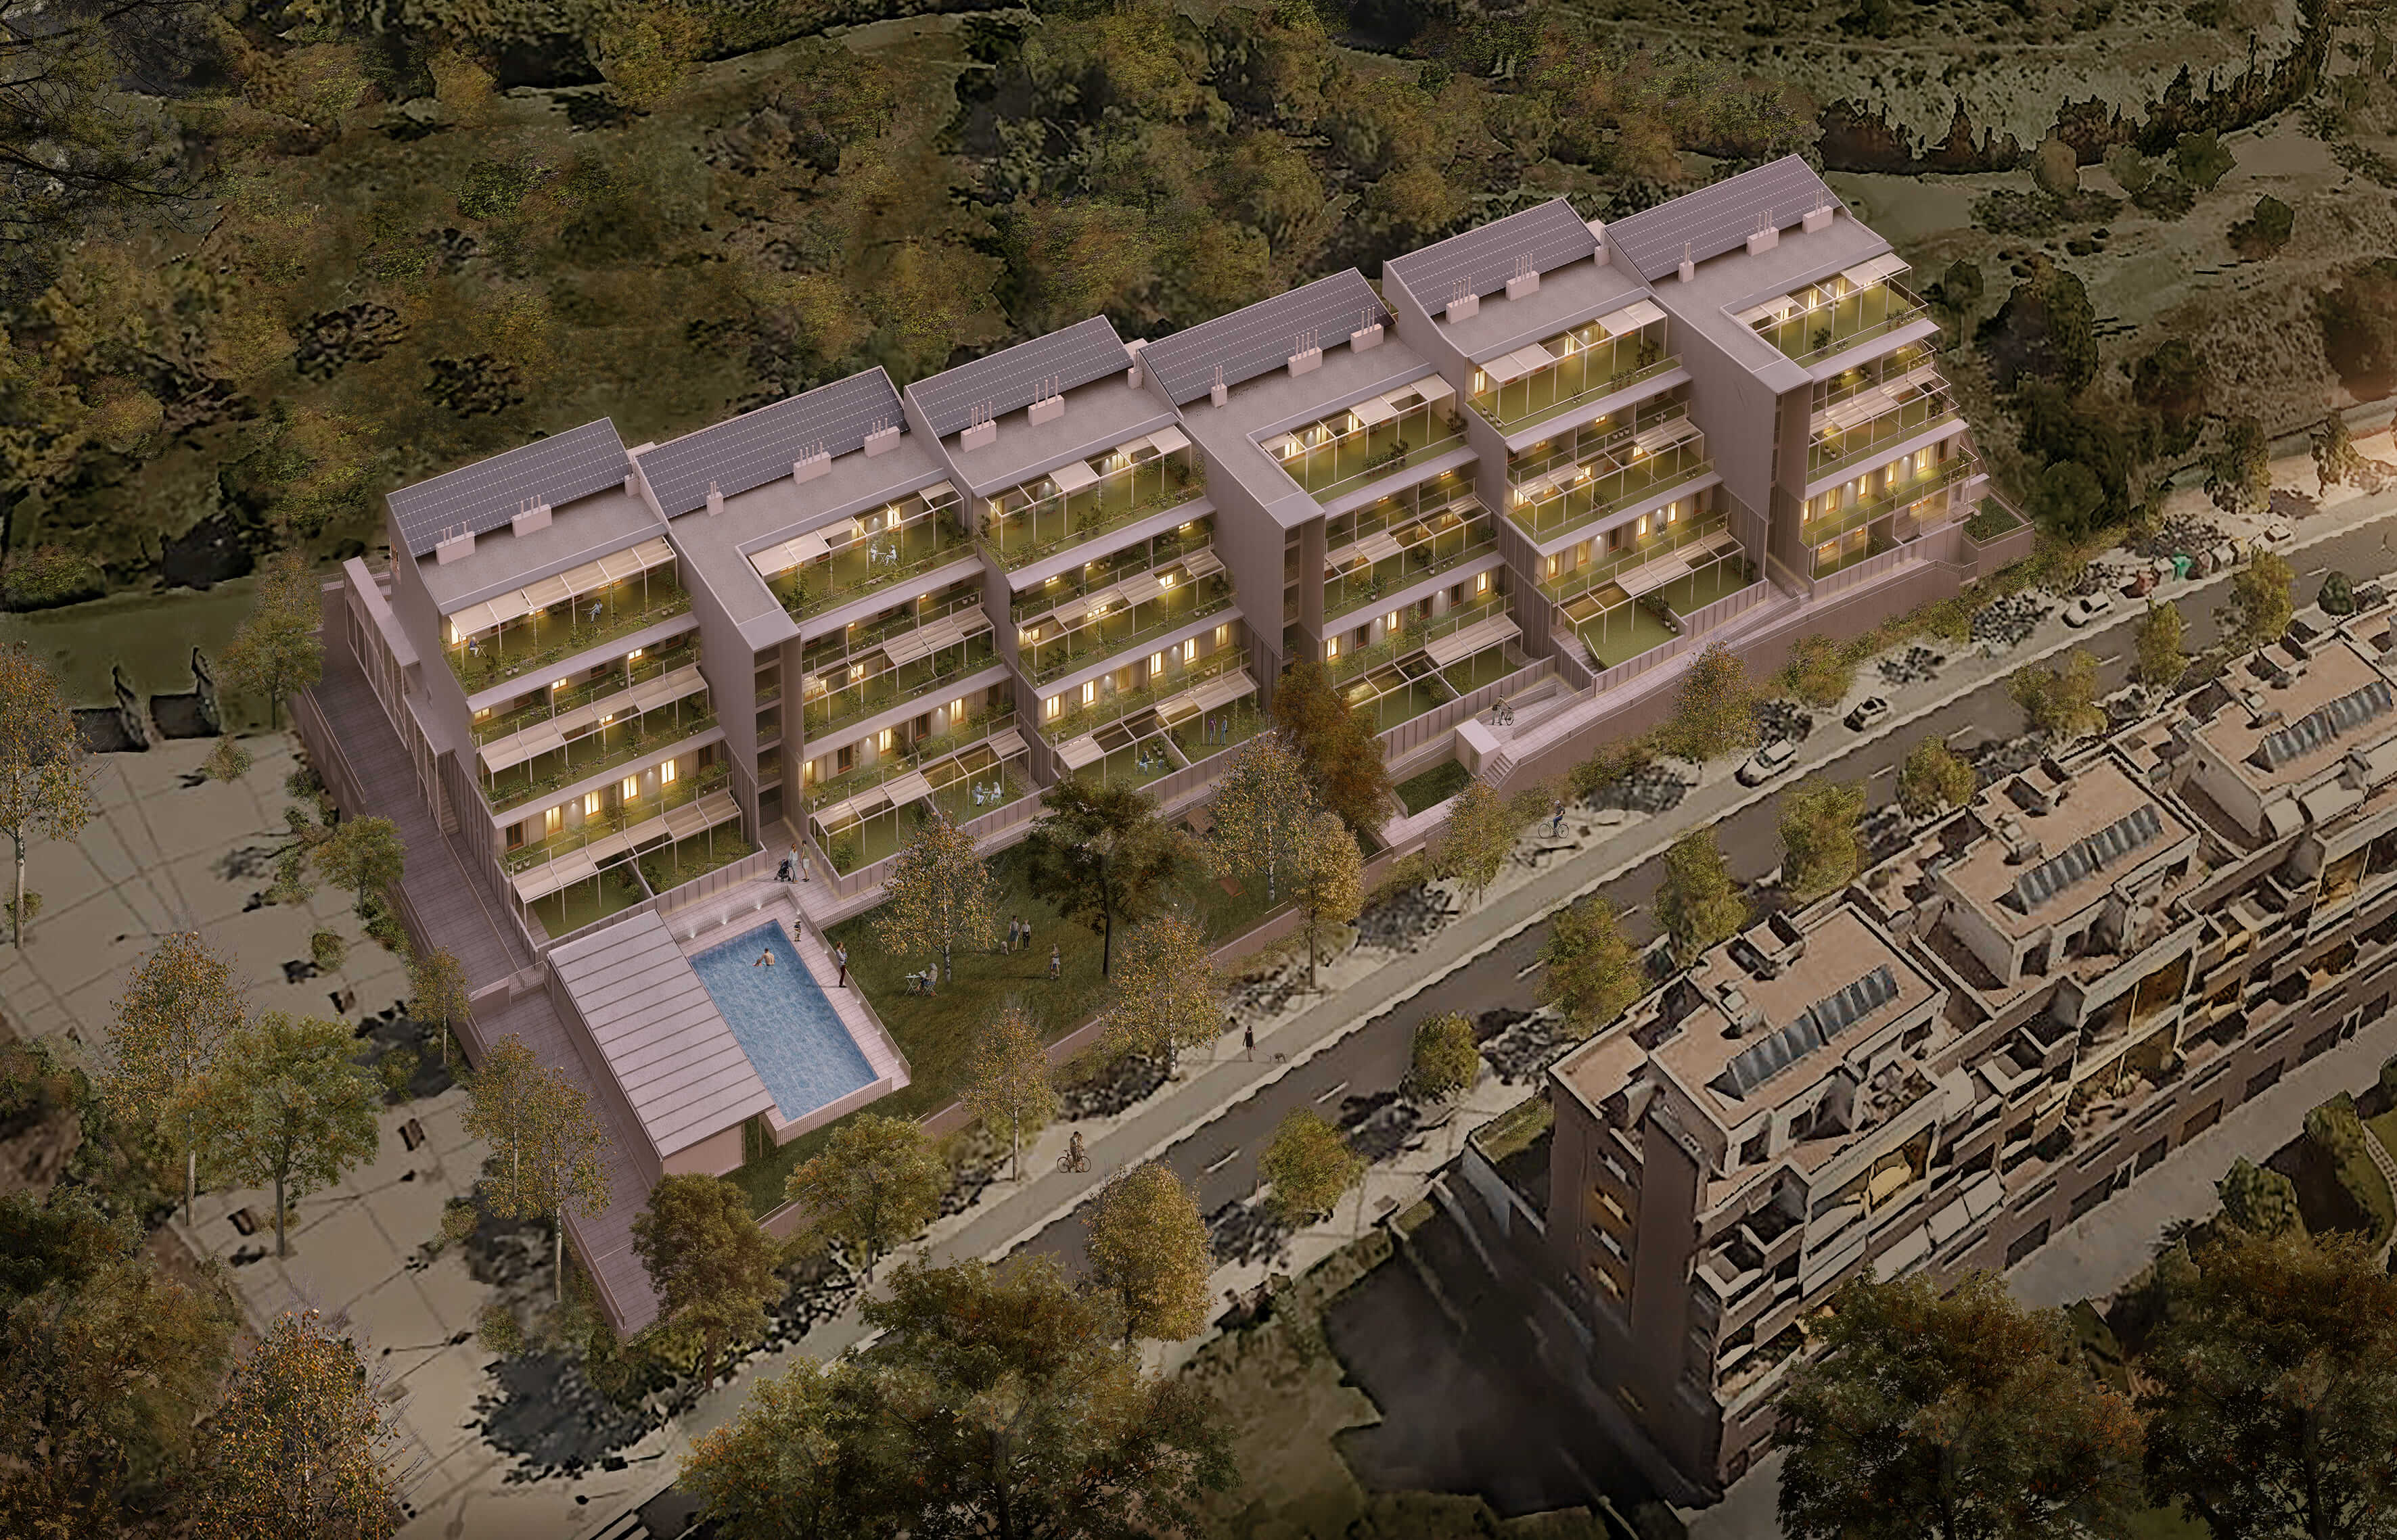 Imagen: Urbanitae
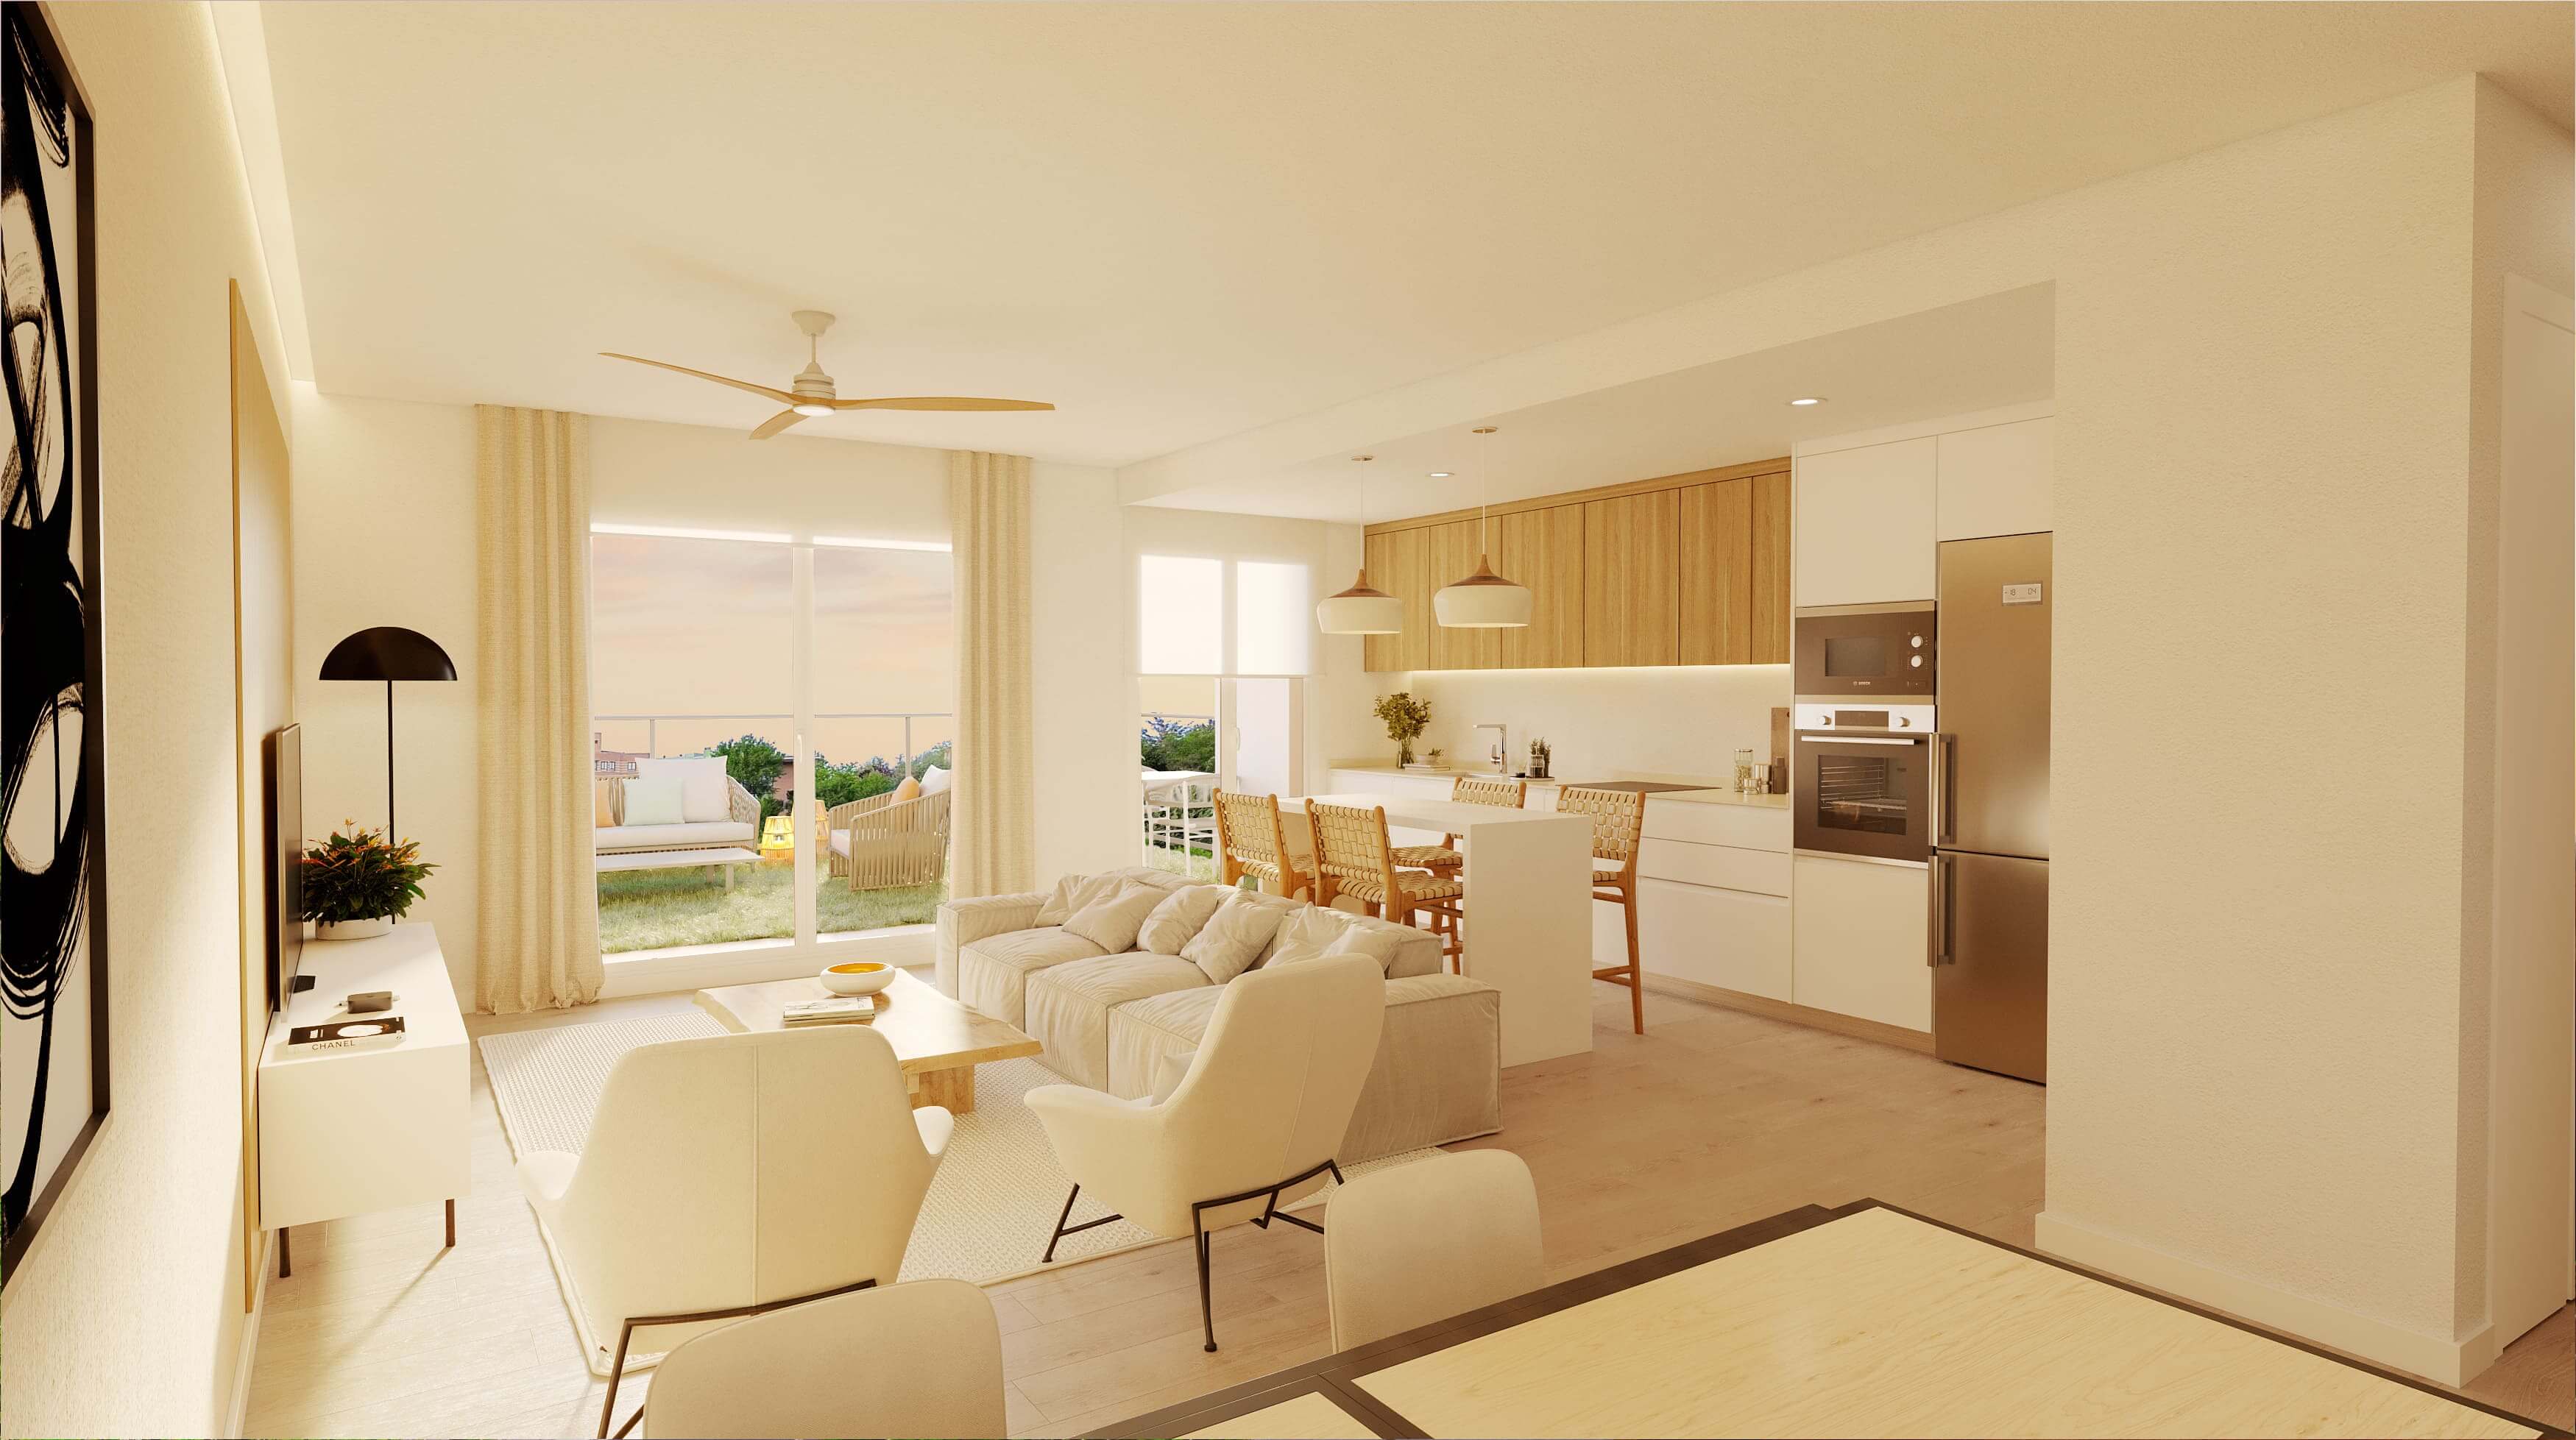 Imagen: Urbanitae
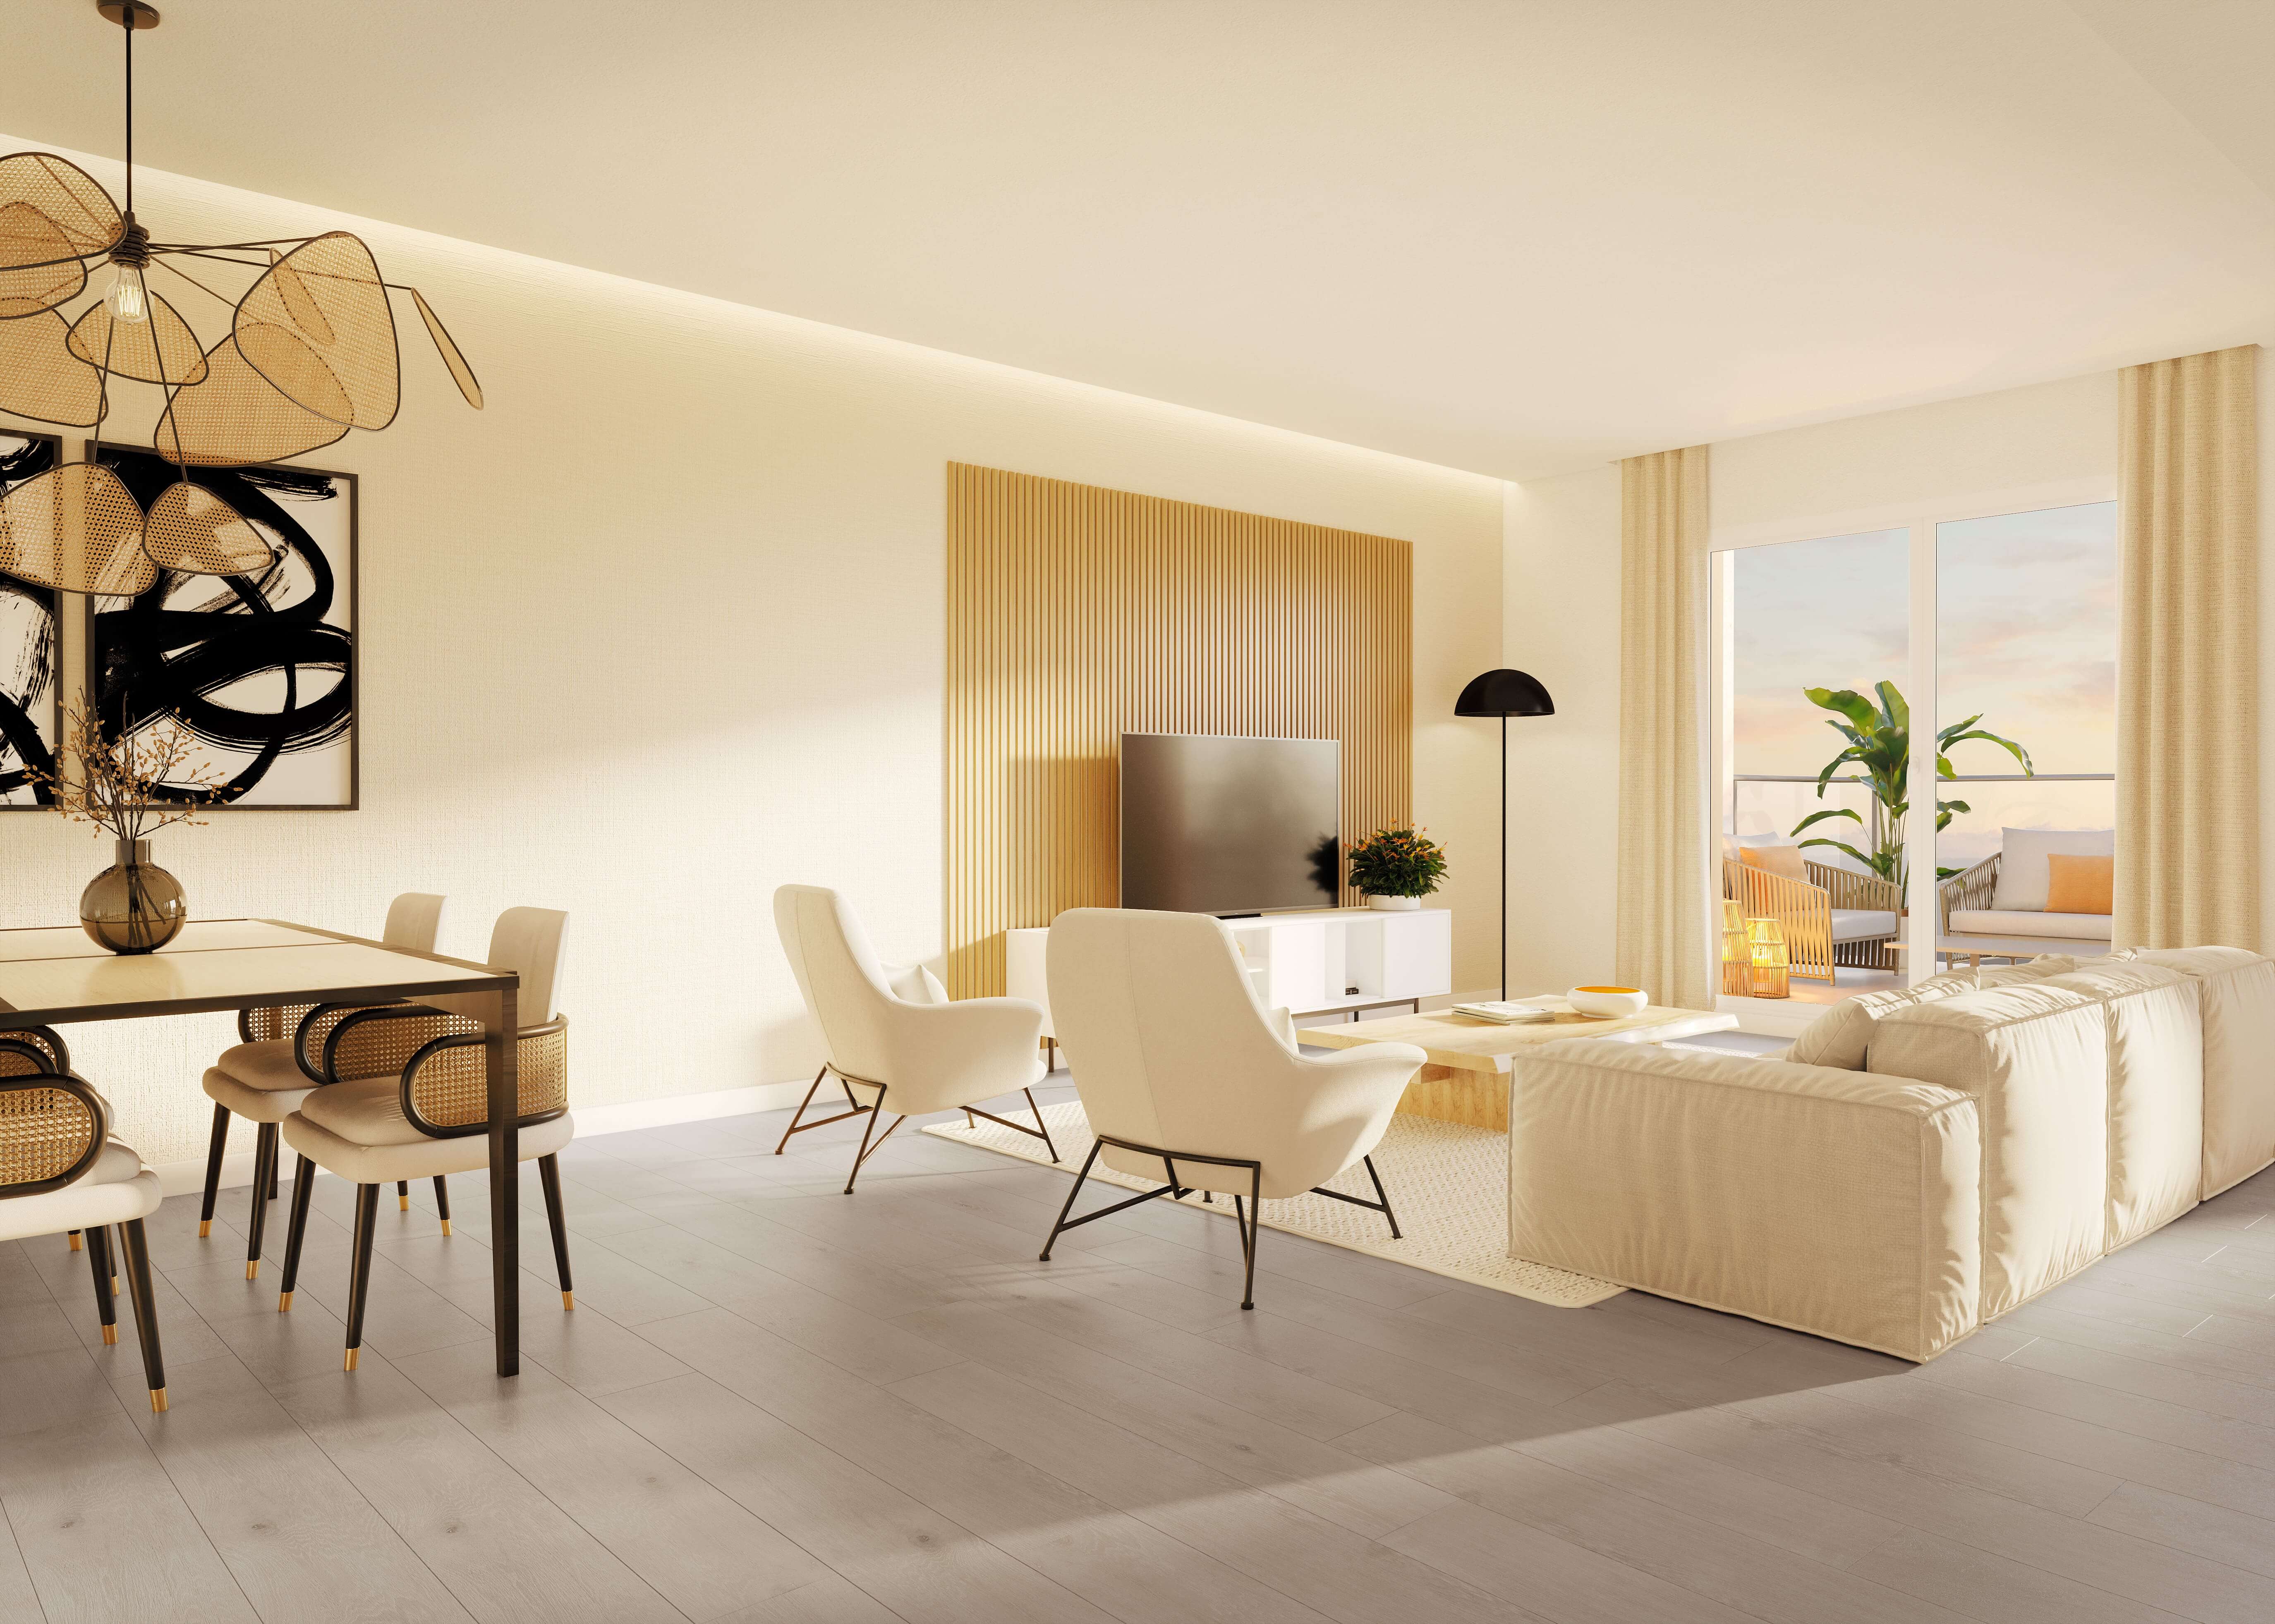 Imagen: Urbanitae
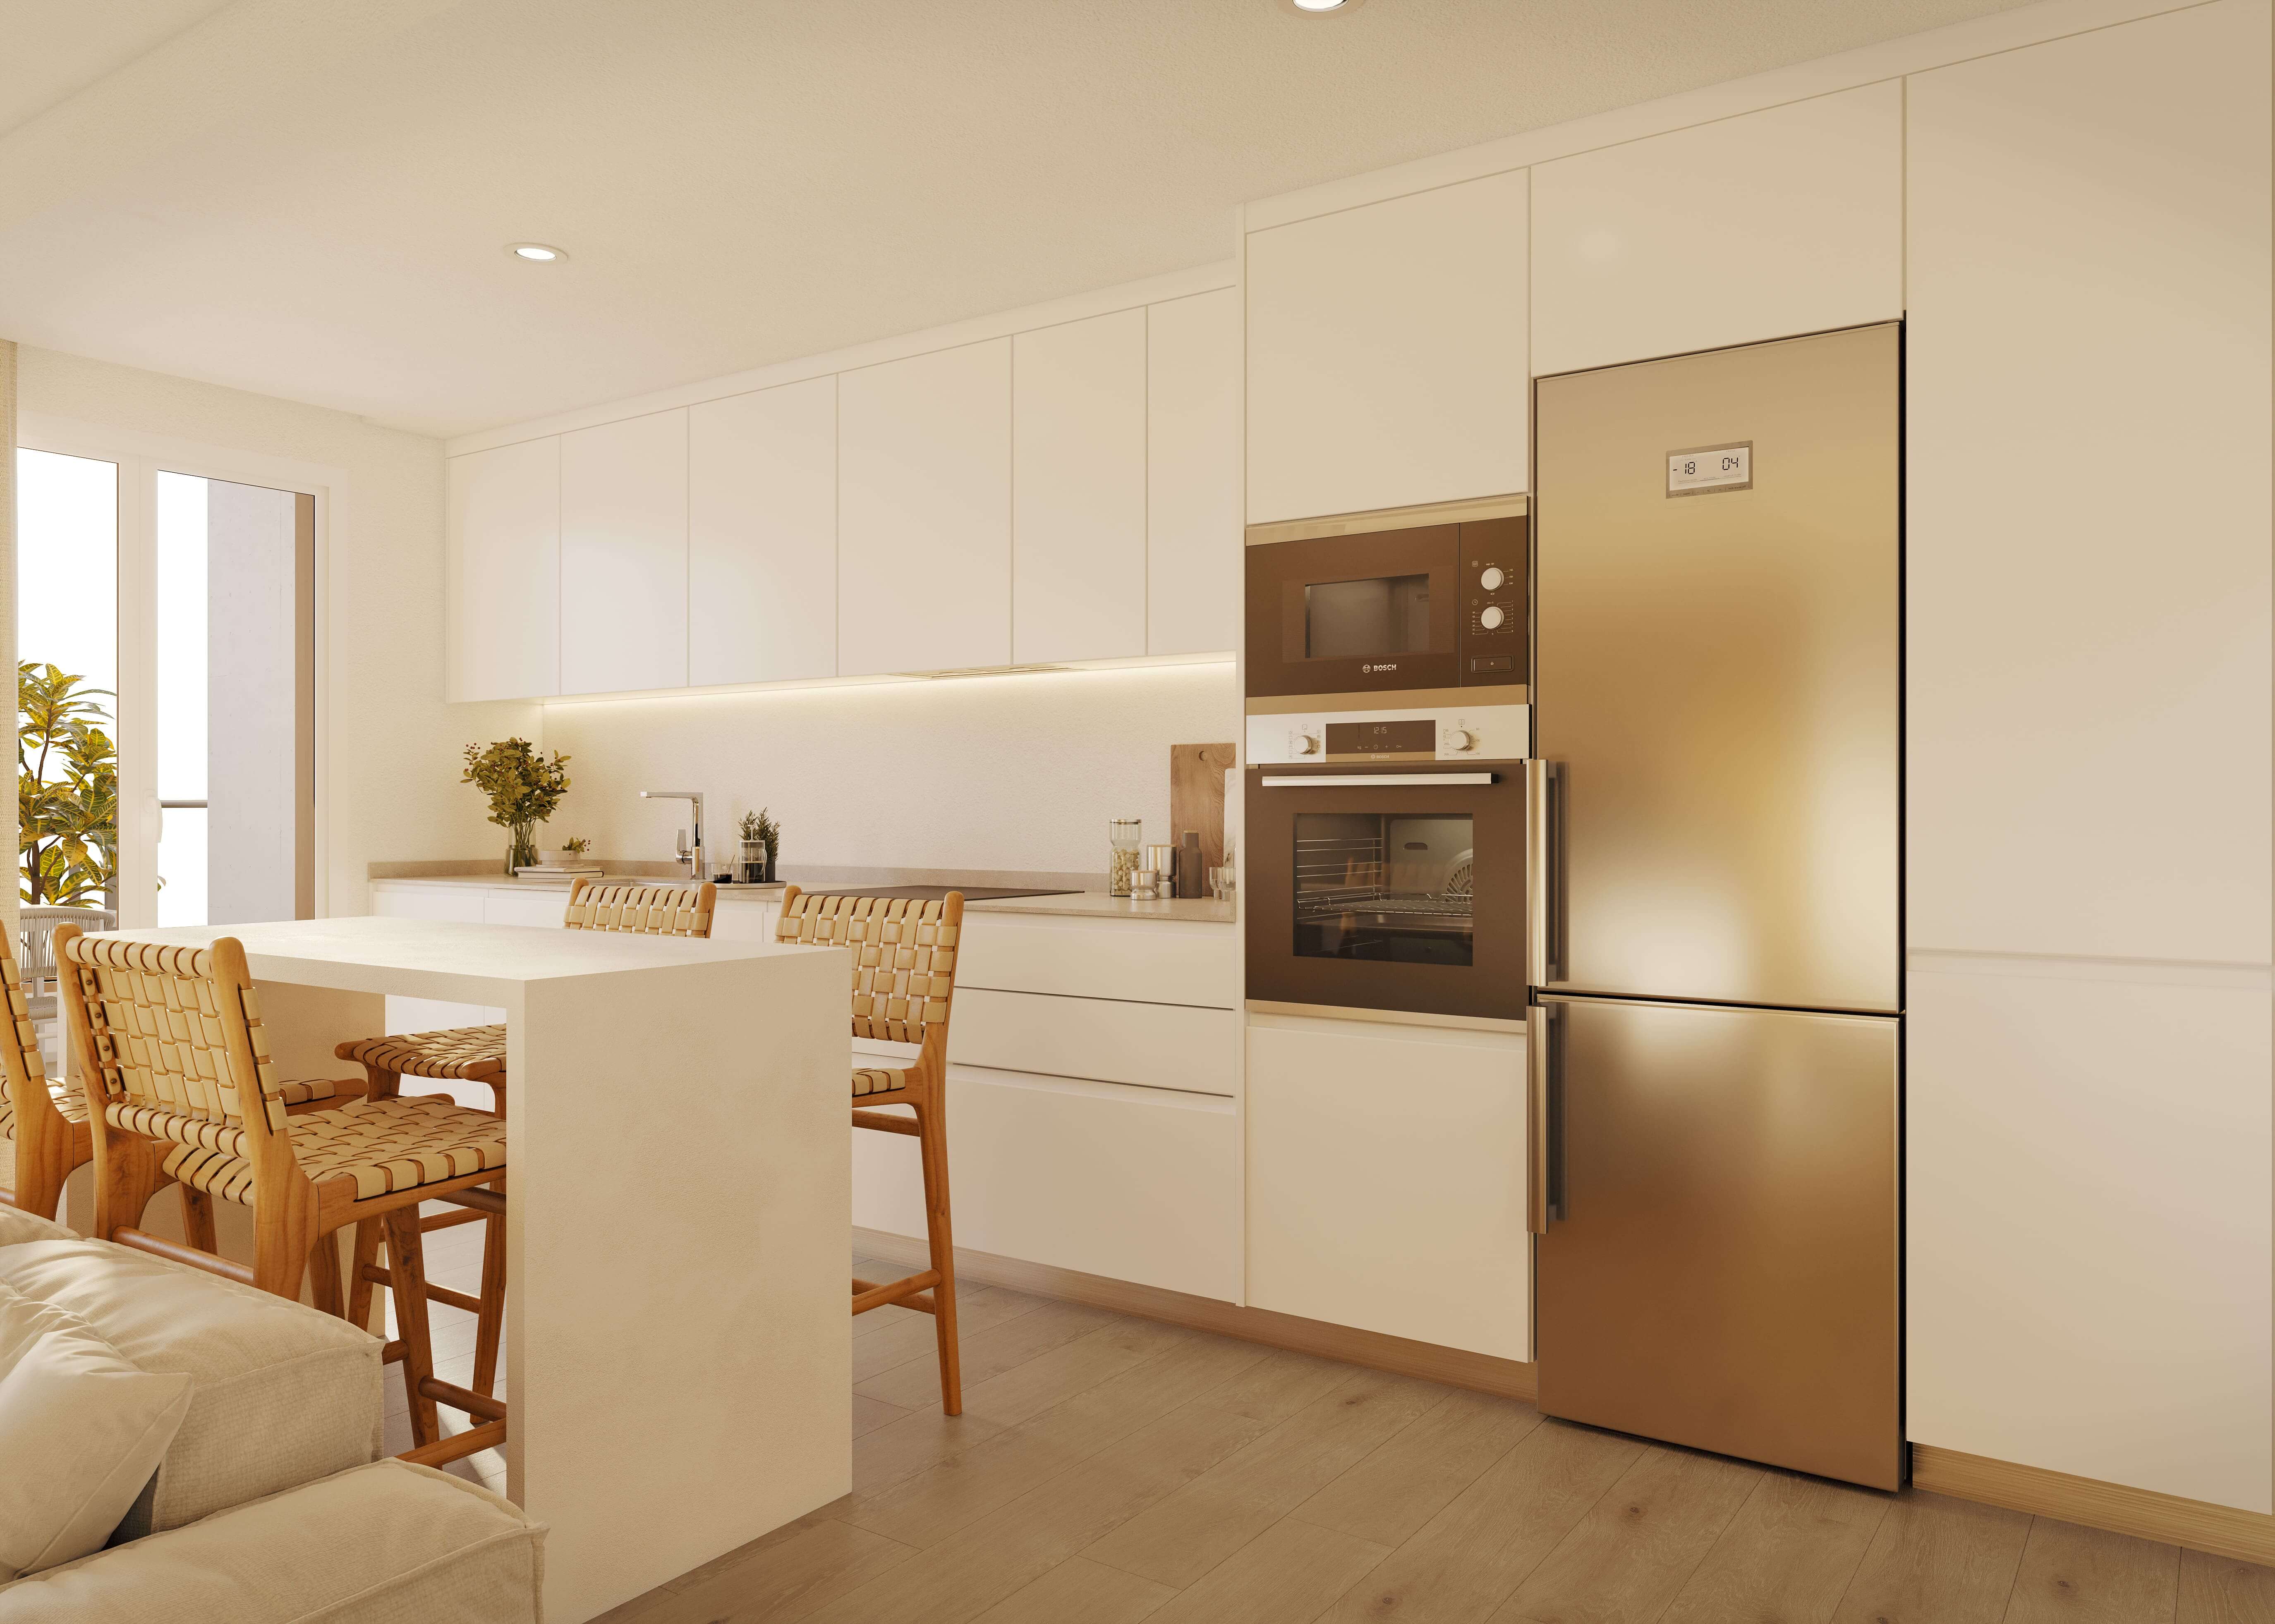 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: «LG Parquesol 2 Fase 114» no es un municipio que reconozcamos, y «Valladolid» nombra a la vez un municipio y su provincia: no podemos saber si el proyecto está en la capital. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,97 (fórmula 1.0.0). La nota de hoy es 5,69. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia el desarrollo de una promoción residencial de obra nueva de viviendas plurifamiliares con garaje y trastero en Valladolid, dentro de un recinto privado. La estrategia es de plusvalía: el inversor no cobra intereses, sino que participa en el resultado de vender las viviendas al final. La operación se instrumenta como ampliación de capital: los inversores de la plataforma entran en el capital de la sociedad vehículo que desarrolla el proyecto, y esa sociedad amplía capital después en la sociedad promotora. El promotor y sus socios aportan la mayor parte del capital total y asumen la gestión integral de la promoción. Las aportaciones se destinan a la compra del suelo y a los gastos del proyecto que no financia el préstamo hipotecario. La plataforma figura registrada como PSFP, comprobación nuestra contra el registro de la CNMV.
Ubicación
El proyecto está en Valladolid, en una zona de la ciudad en expansión que, según la documentación, dispone de servicios y opciones de ocio variados. La ciudad se describe como una de las principales de su comunidad autónoma, sede de sus cortes y de su gobierno autonómico, y bien conectada con el resto de la región mediante una red extensa de autovías. Las viviendas son de obra nueva y comparten un recinto privado con piscina, parque infantil y jardines entre las zonas comunes, con calificación energética A. No tenemos datos propios del entorno: no constan precios de la zona, oferta competidora ni demanda, y la lectura del mercado se apoya en los estudios que aporta la plataforma.
Economía
La estructura es de capital, no de deuda para el inversor: el promotor y sus socios ponen la mayor parte del capital total y los inversores de la plataforma, la parte restante, que se destina a la compra del suelo y a los gastos de la promoción no financiables con el préstamo hipotecario. El promotor ya ha desembolsado una parte de la compra del suelo. La documentación publica tres escenarios: el favorable, con las estimaciones de ingresos y costes del promotor, en el que los ingresos previstos superan a los costes; el moderado, que sube los costes de construcción y baja los precios de venta; y el desfavorable, en el que el resultado es negativo y se contempla pérdida parcial del capital aportado. No tenemos el dato de rentabilidad anual y, por criterio del supervisor, en los proyectos de capital no se comunica rentabilidad estimada. El plazo de 32 meses es un cálculo nuestro.
Garantías y estructura
La aportación del inversor es capital, no deuda: entra como socio de la sociedad del proyecto, primero a través de la sociedad vehículo y después, con una segunda ampliación, en la sociedad promotora. Esa posición es la última en la prelación de cobro: por delante quedan el préstamo promotor y la hipoteca con la que se financia parte de la promoción, mientras el capital de los socios cubre el suelo y los gastos que la hipoteca no financia. La información del proyecto no menciona avales ni compromisos de recompra de la aportación, y el cobro depende de que las viviendas se vendan y quede resultado, siguiendo el orden de pagos habitual de una promoción.
Situación comercial y salida
El proyecto no está vendido por adelantado. Lo que describe la documentación es una lista amplia de interesados y las reservas ya logradas en otra promoción del mismo promotor en la zona; sobre estas viviendas no hay preventas firmes. La licencia de obras estaba pendiente, con informe favorable de urbanismo. La devolución del dinero no llega durante la obra: el reparto de beneficios se produce al final, una vez construidas y vendidas las viviendas, con el plazo de 32 meses que hemos calculado a partir de los datos publicados, y que puede moverse tanto al alza como a la baja. Hasta entonces el dinero del inversor queda inmovilizado, y la propia documentación advierte de riesgo de falta de liquidez.
Ventajas
- Promotor El promotor es una empresa familiar con una trayectoria larga en promoción y construcción de vivienda en la zona. Aporta capital propio, ya ha desembolsado una parte de la compra del suelo y se encarga de la gestión integral, lo que alinea su interés con el del inversor. Es la dimensión que más aporta a la nota: 1,62 puntos sobre un máximo de 2,5, con una subnota de 6,5.
- Promotor Es la única dimensión que queda en banda media y la que sostiene el resultado, con un peso del 25 % y 1,62 puntos aportados de 2,5 posibles. La plataforma ya ha financiado otra promoción con el mismo promotor, que en la zona cuenta con reservas ya logradas y con una lista amplia de interesados para esta.
Desventajas y riesgos
- Rentabilidad Es la dimensión que menos aporta tras las garantías: 0,42 puntos de un máximo de 2,5, con subnota de 1,68, confianza del 20 % y 2,08 puntos perdidos. No tenemos el dato de rentabilidad anual y, por criterio del supervisor, en los proyectos de capital no se comunica rentabilidad estimada: al inversor le quedan escenarios, y uno de ellos termina en pérdida parcial del capital.
- Licencia y preventas El mercado puntúa en banda baja: subnota de 3,5, aporta 0,7 puntos de un máximo de 2,0 y deja 1,3 sin aportar, con una confianza del 40 %. La valoración se apoya en un estudio de mercado y un informe de tasación que aporta la plataforma. Entre los riesgos declarados están los retrasos en la venta y la necesidad de bajar precios para captar compradores.
- Promotor El promotor es la dimensión mejor situada, pero se queda en banda media: deja 0,88 puntos sin aportar sobre 2,5 y su confianza es del 40 %, es decir, información parcial. La ejecución y el resultado dependen de un único promotor y de su capacidad para terminar la obra y vender las viviendas.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni el rango previsto, ni el LTV de la primera disposición, ni el LTV sobre el edificio terminado, ni avales. Es la dimensión de más peso de la nota, el 30 %, y su ausencia deja 2,77 puntos sin aportar, la mayor pérdida del cálculo. Al faltar el dato no la calificamos ni bien ni mal, y no afirmamos de quién es esa ausencia.
Conclusión
La nota es 2,97 sobre 10, con una confianza del 23 %, muy lejos del 60 % que exigimos para dar un proyecto por bien documentado. La dimensión de más peso, garantías, con el 30 %, no tiene ningún dato y deja 2,77 puntos sin aportar; el promotor se queda en banda media con confianza parcial, y mercado y rentabilidad puntúan bajo. Es una inversión de capital en una promoción de obra nueva, con el dinero inmovilizado hasta la venta de las viviendas y un escenario desfavorable que contempla pérdida parcial. Nadie debería leer esta nota como una medida de seguridad.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.