Análisis y valoración del proyecto Ibiza | Proyecto Bossa Nova de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,02 /10 confianza global: 82 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Calle Carles Roman Ferrer, 36, Ibiza, Islas BalearesModalidad Equity / plusvalíaImporte 2 480 000 €Plazo 32 mesesRentabilidad anual 13,90 %
Proyecto Urbanitae en Ibiza, Islas Baleares
Promoción residencial de obra nueva de 32 viviendas de 1 y 2 dormitorios con garaje, trastero y zonas comunes (piscina, gimnasio y jardín comunitario) en Ibiza. La operación se estructura como equity mediante ampliación de capital en la sociedad promotora, con una aportación de los inversores de Urbanitae de 2.480.000 euros y 11 de las 32 viviendas reservadas.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,87 con datos, en parte pesa el 25 % de la fórmula; aporta 2,22 de los 2,50 puntos que podría aportar
- Garantías 3,69 con datos, en parte pesa el 30 % de la fórmula; aporta 1,11 de los 3,00 puntos que podría aportar
- Promotor 4,99 con datos, en parte pesa el 25 % de la fórmula; aporta 1,25 de los 2,50 puntos que podría aportar
- Licencia y preventas 7,25 con datos, en parte pesa el 20 % de la fórmula; aporta 1,45 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Carles Roman Ferrer, 36, Ibiza, Islas Baleares
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 2 480 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 13,90 %
- Plazo
- 32 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 32 viviendas
- Valor objetivo de ventas
- 10 757 800 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Belisla
- Proyectos previos del promotor
- 3 proyectos
- Capital propio del promotor
- 25,00 %
- Viviendas entregadas
- 50 viviendas
- Años de experiencia
- 10 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 9 384 124 €
- Margen de seguridad de la venta
- 12,76 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 35,00 %
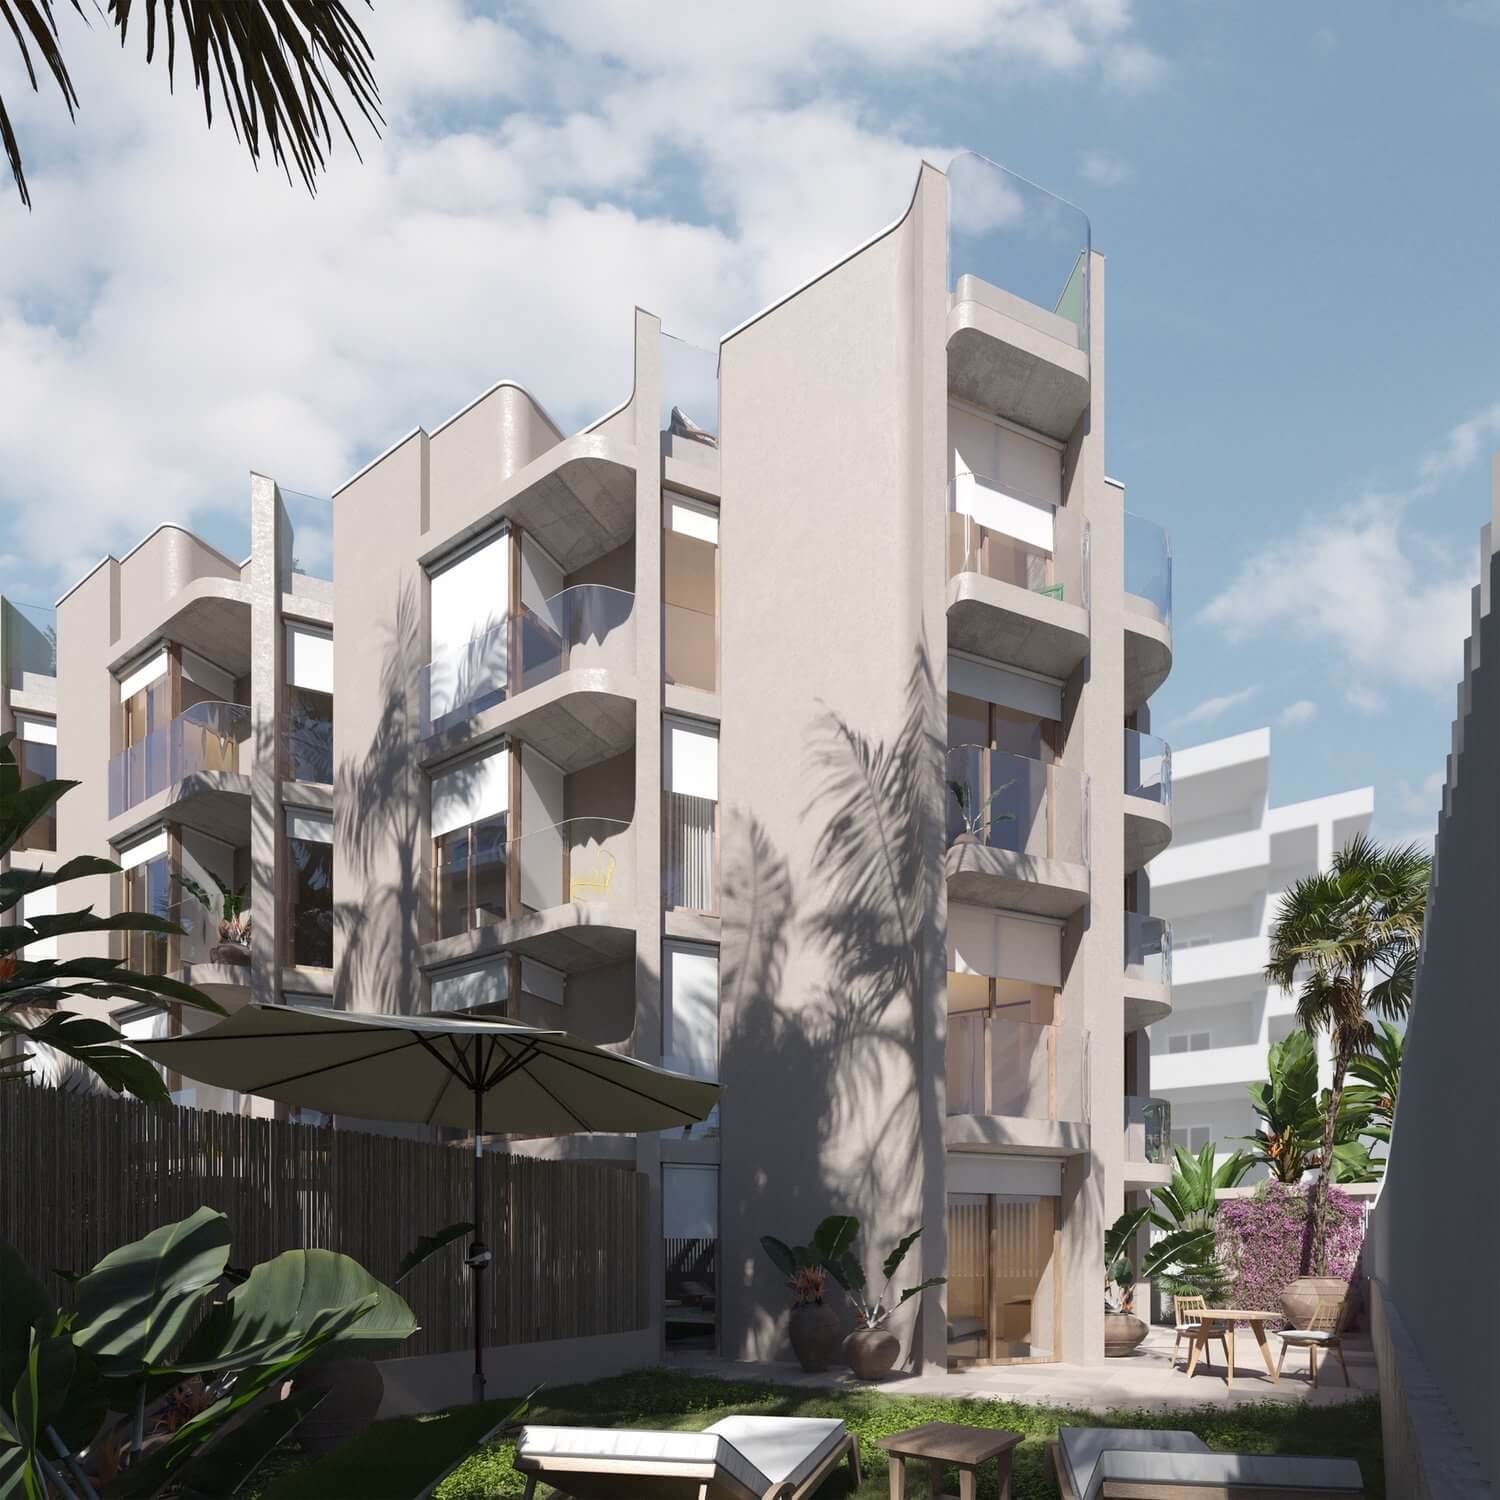 Imagen: Urbanitae
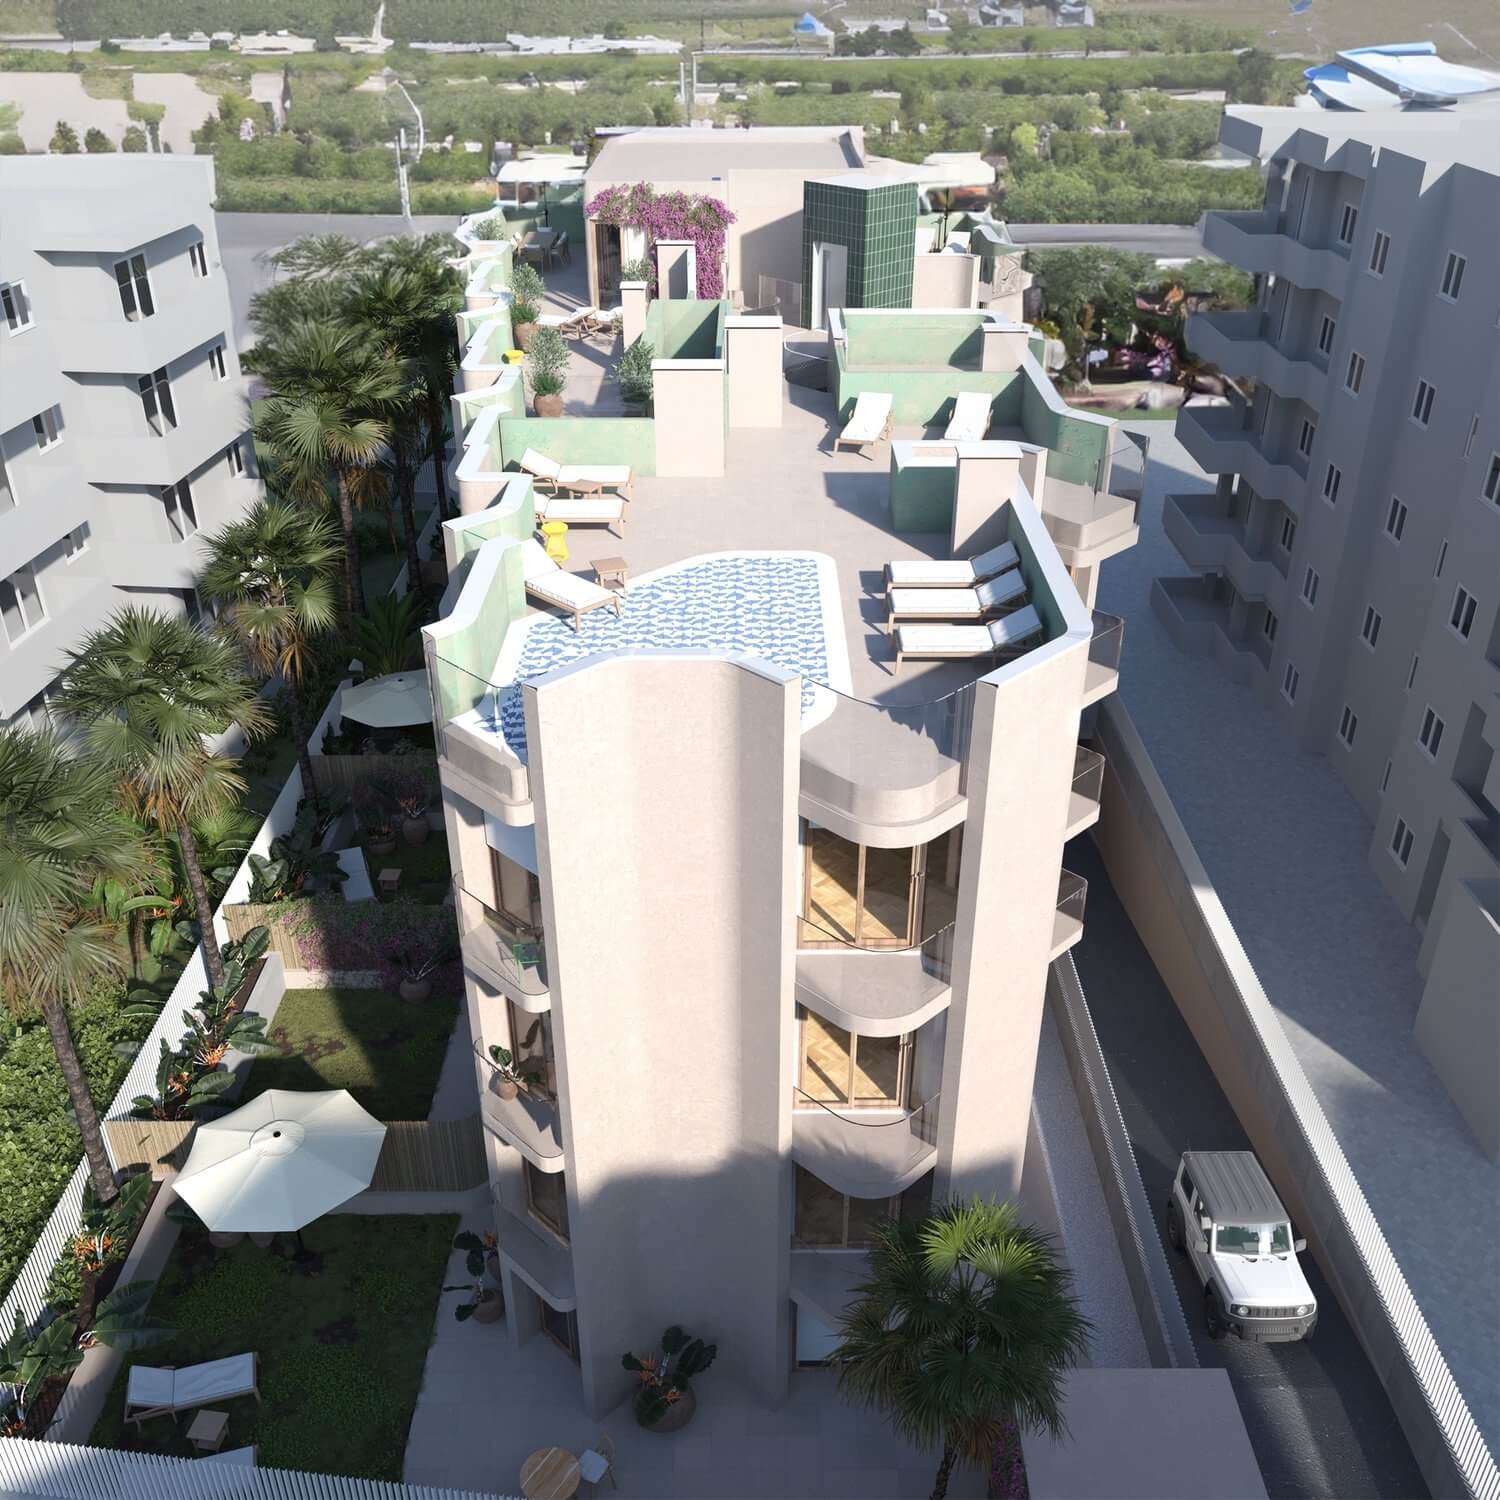 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
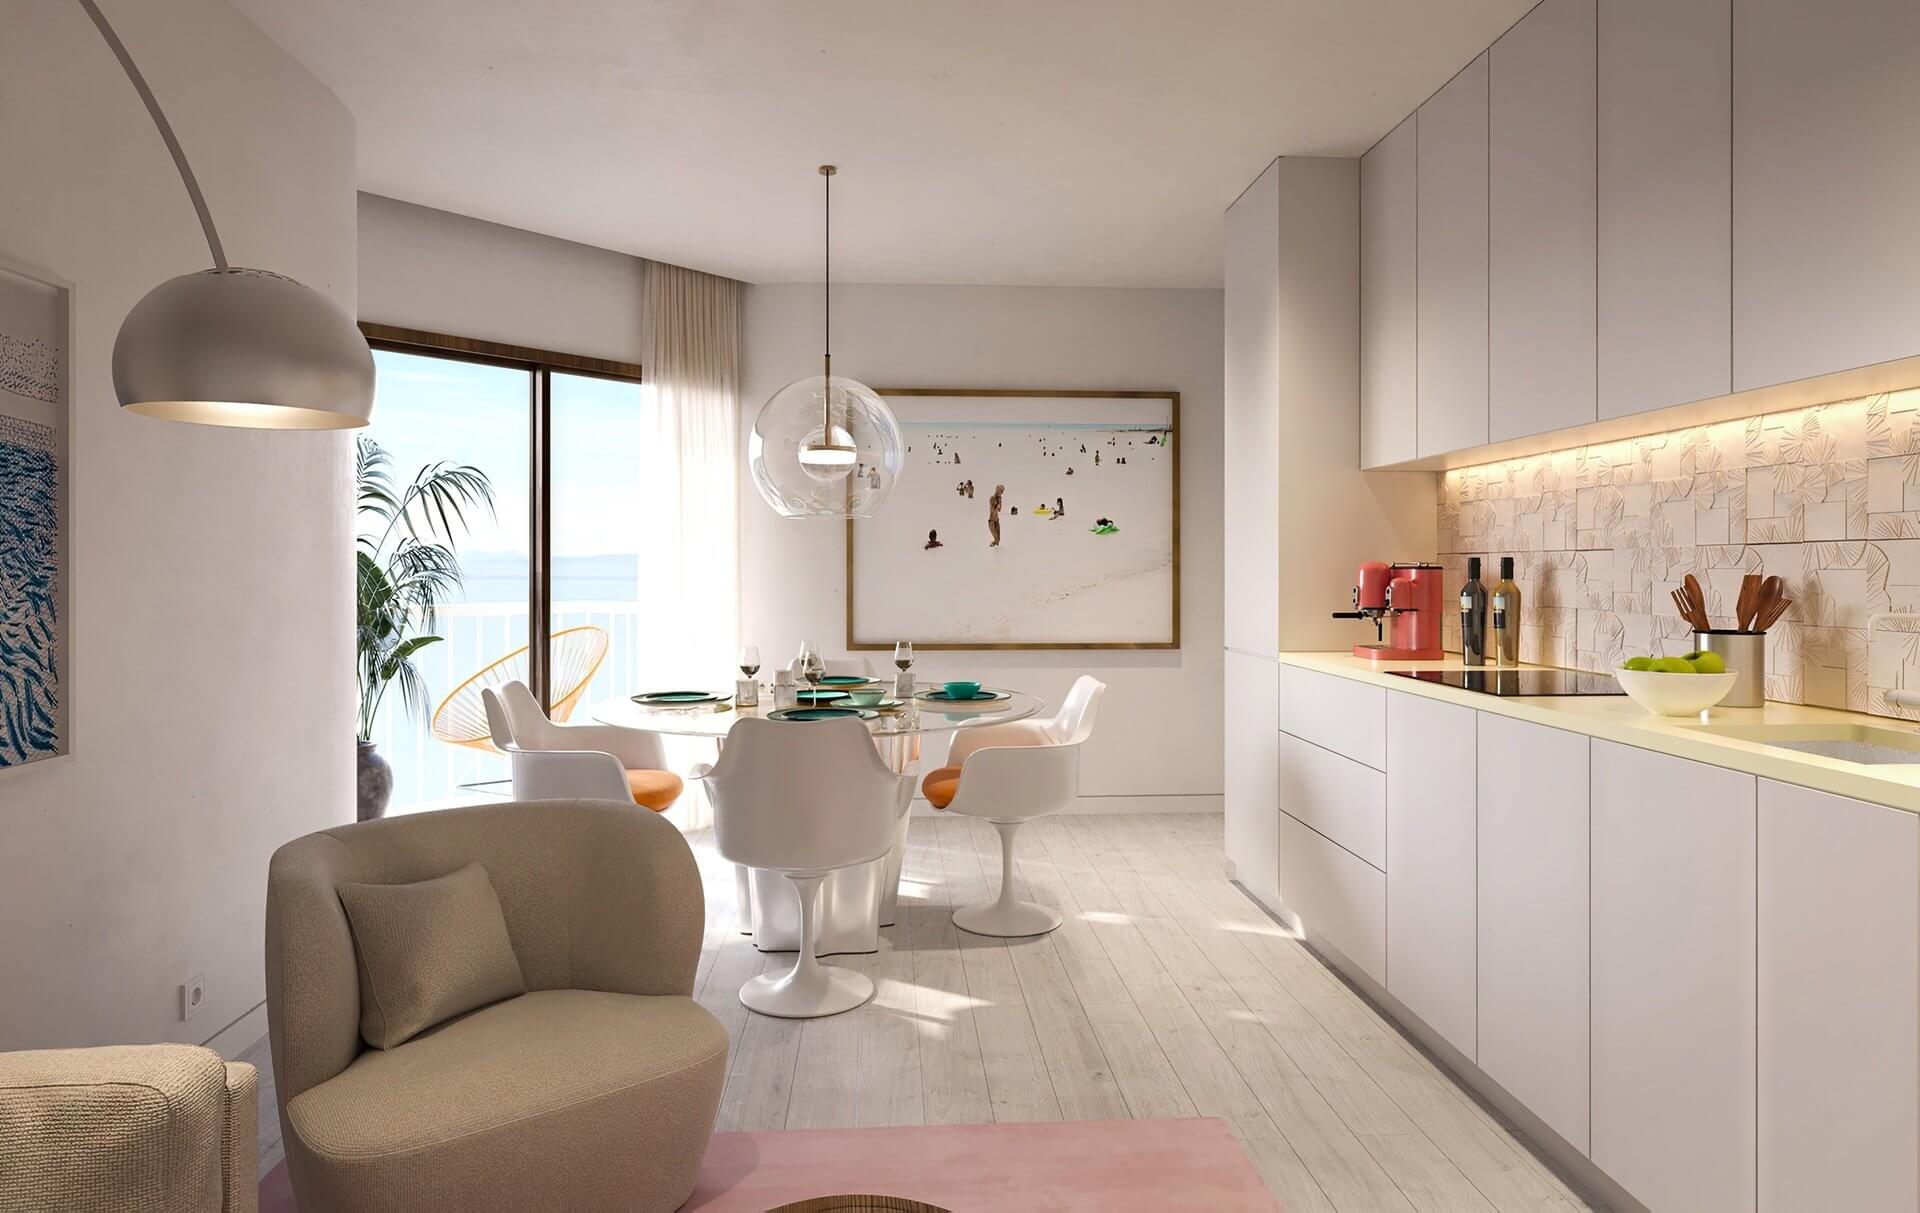 Imagen: Urbanitae
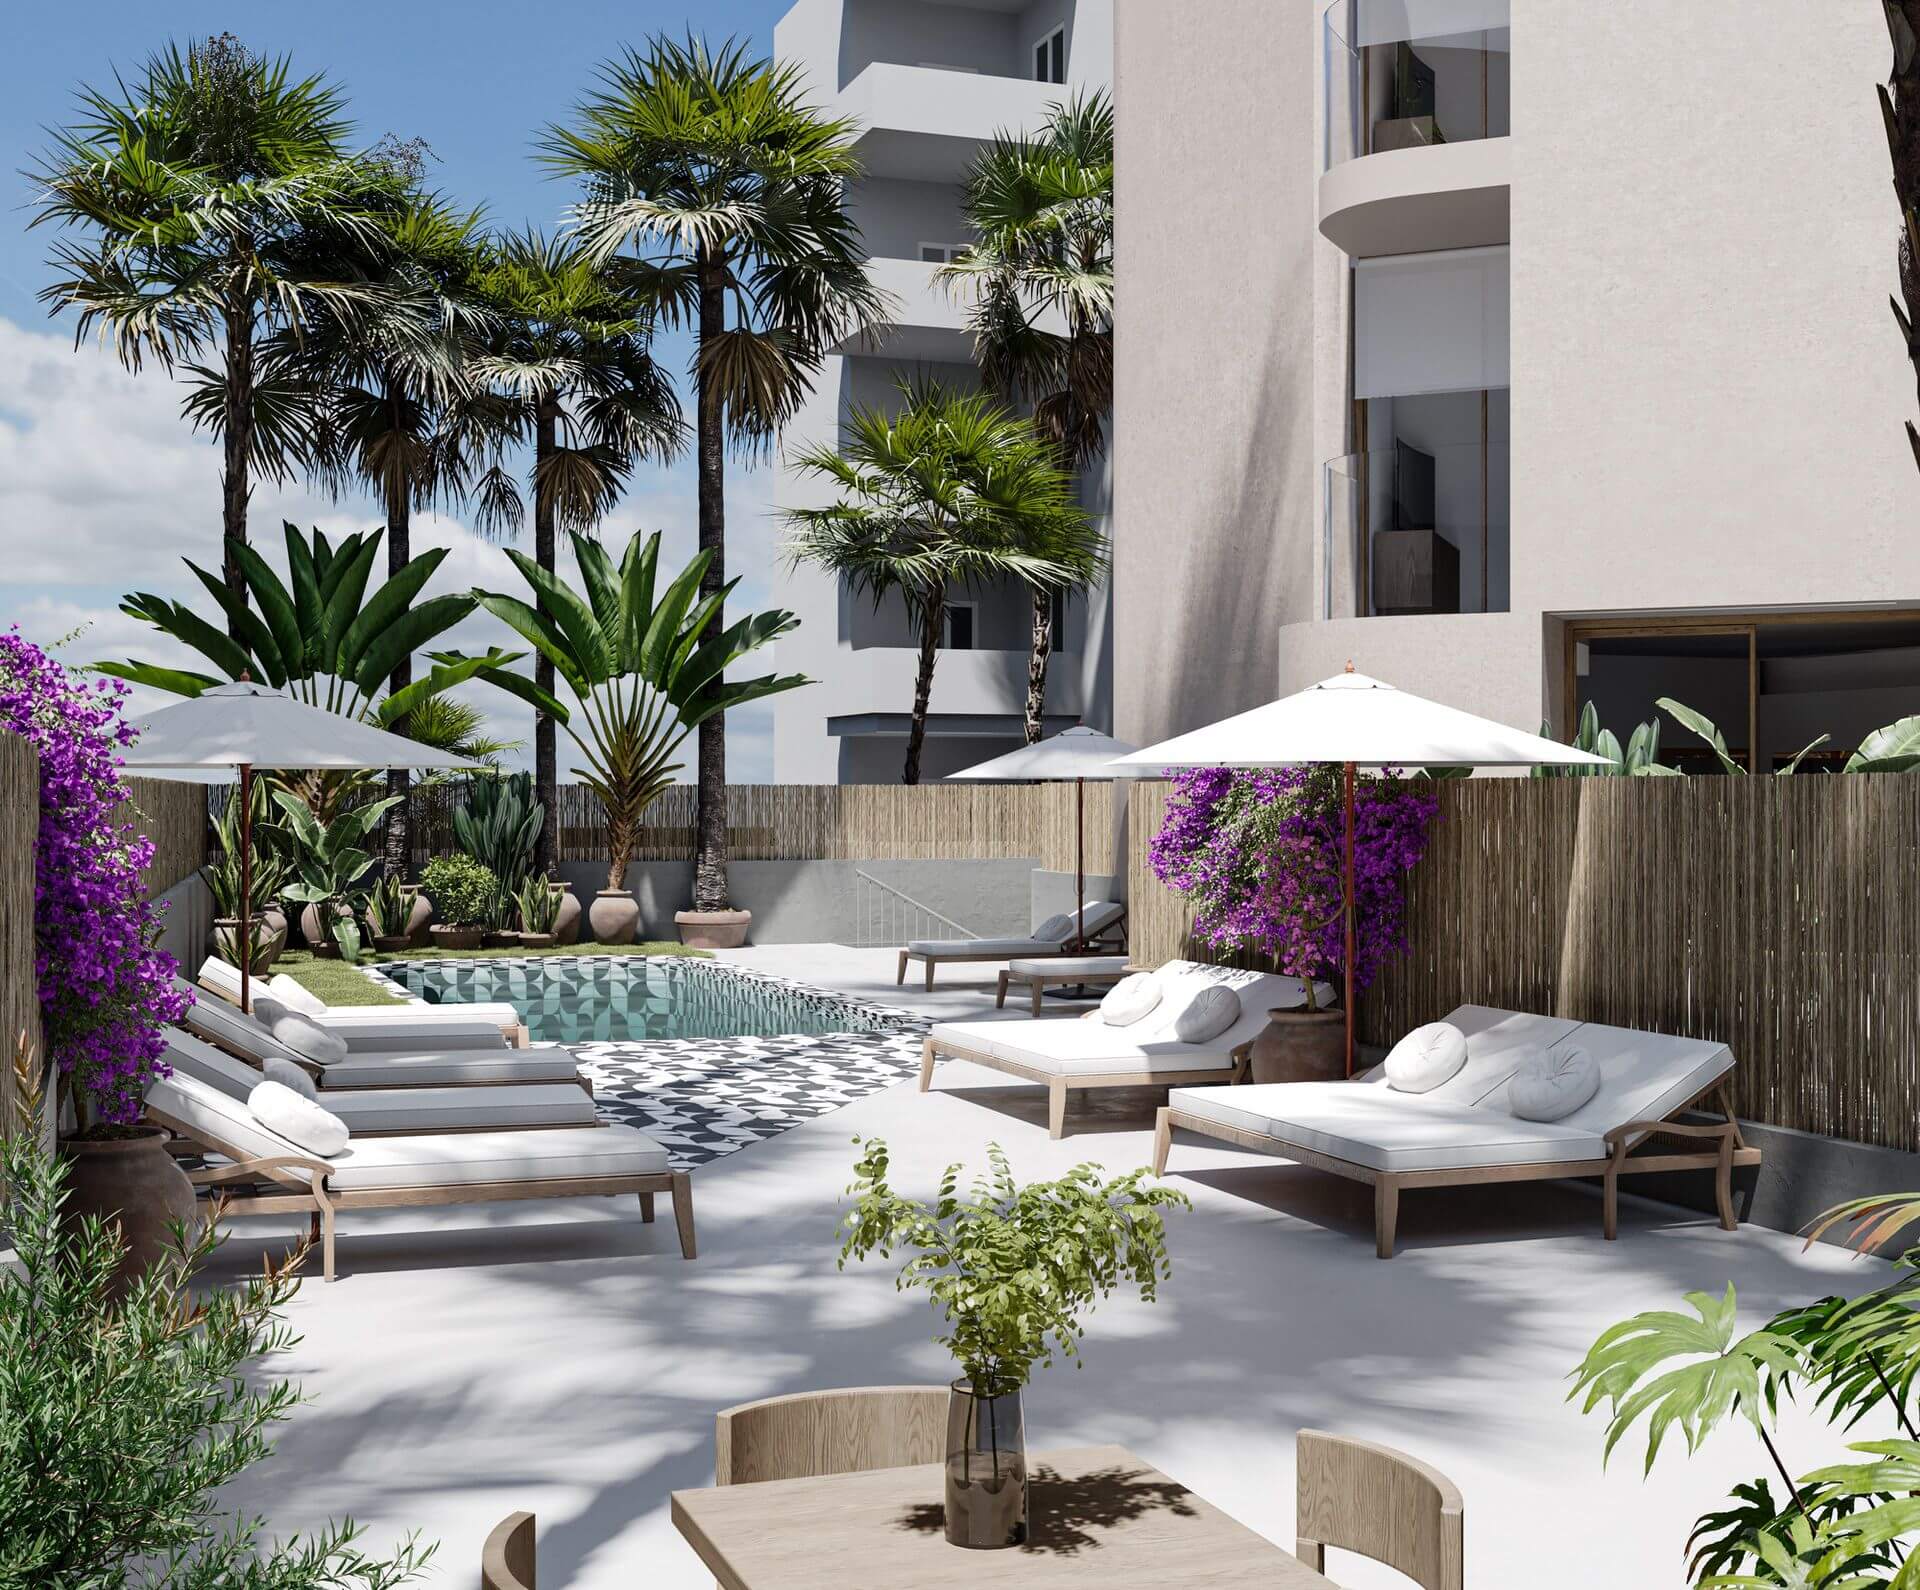 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: la ubicación no nombra ningún municipio que reconozcamos en la relación oficial del INE. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,81 (fórmula 1.0.0). La nota de hoy es 6,02. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia el desarrollo de una promoción residencial de obra nueva en Ibiza con una estrategia de equity y plusvalía: el inversor participa en el capital en lugar de prestar dinero. Los inversores aportan capital a una sociedad vehículo, que después amplía capital en la sociedad promotora del proyecto, de modo que su dinero se destina a soportar la adquisición del activo y los costes de arranque. El promotor aporta también capital propio, lo que alinea intereses, y la ejecución de la obra se financiaría con un préstamo promotor que aún se negocia con entidades bancarias. El proyecto figura en estado cerrado o reembolsado.
Ubicación
El proyecto se sitúa en Ibiza, en una promoción de obra nueva de viviendas con garaje, trastero y zonas comunes como piscina, gimnasio y jardín comunitario. La documentación lo ubica junto a la playa, en una zona urbanizada y con muchos establecimientos y servicios de ocio, y describe la ciudad como un destino cuya población se multiplica en verano. Sitúa el proyecto a pocos minutos del centro histórico, de las zonas de ocio y del aeropuerto. No disponemos de más detalle del entorno.
Economía
El proyecto se plantea con tres escenarios económicos: uno favorable, con las estimaciones del promotor contrastadas por la plataforma; uno moderado, que sube los costes de construcción; y uno desfavorable, que combina un aumento de costes con una bajada de los precios de venta hasta dar pérdidas y una pérdida parcial del capital aportado. El capital se reparte entre la aportación de los inversores y la del promotor, que también pone capital propio, y la obra se financiaría con deuda bancaria. En lo comercial, la promoción ya está en marcha y una parte de las viviendas está reservada. Las cifras concretas de ingresos, costes y aportaciones no están entre los datos que manejamos, así que no las reproducimos. El plazo que derivamos es de 32 meses.
Garantías y estructura
La operación se articula como una ampliación de capital, no como deuda para el inversor: el dinero entra en el capital de la sociedad vehículo, que después amplía capital en la sociedad promotora. La construcción se financia con un préstamo hipotecario promotor que se negocia con entidades bancarias, y cuya concesión depende de la licencia de obras, ya obtenida, y de alcanzar un porcentaje de preventas. La documentación señala como riesgo que el banco no subrogue ese préstamo a algunos compradores, por insolvencia sobrevenida.
Situación comercial y salida
La promoción ya está en comercialización y una parte de las viviendas cuenta con reservas, aunque no tenemos el detalle numérico entre los datos que manejamos. Las entidades financieras condicionan el préstamo promotor a que se alcance un determinado porcentaje de preventas, así que el avance comercial es clave para el arranque de la obra. La salida prevista es la venta de las viviendas: al terminar la construcción, obtener la licencia de primera ocupación y entregar las viviendas, se liquidaría la sociedad y se repartirían los beneficios entre los inversores. El plazo que derivamos para todo el ciclo es de 32 meses, y la documentación avisa de que en una promoción los plazos pueden moverse tanto al alza como a la baja.
Ventajas
- Licencia y preventas La dimensión de mercado puntúa en banda alta, con una subnota de 7,25 sobre 10 y una confianza del 80 %, y aporta 1,45 de los 2,0 puntos posibles. La documentación respalda los precios de venta con un estudio de mercado y con un informe de una sociedad de tasación.
- Promotor La dimensión de promotor puntúa en banda media, con una subnota de 6,88 y una confianza del 80 %, y aporta 1,72 de los 2,5 puntos posibles. La documentación describe un promotor con experiencia previa en la isla y que aporta capital propio, lo que alinea los intereses de quien promueve con los del inversor.
Desventajas y riesgos
- Rentabilidad La dimensión de rentabilidad puntúa en banda baja, con una subnota de 1,68 sobre 10 y una confianza del 20 %, y deja sin aportar 2,08 de los 2,5 puntos posibles. No tenemos el dato de rentabilidad anual, y la normativa de financiación participativa no permite comunicar la rentabilidad estimada en proyectos de equity. Es el punto que más frena la nota después de las garantías.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías. Faltan la garantía asociada al proyecto, el LTV de la primera disposición y el LTV sobre edificio terminado. Esta ausencia deja sin aportar 2,77 puntos de los 3,0 posibles y es la que más pesa en la nota. De quién es esa ausencia no lo afirmamos.
Conclusión
La nota del proyecto se queda en 3,81 sobre 10, con una confianza del 41 %, por debajo del umbral del 60 % que manejamos. Buena parte de esa puntuación baja se explica por la ausencia total de datos de garantías, que deja 2,77 puntos sin aportar, y por una rentabilidad en banda baja. Lo que sostiene la nota es un mercado en banda alta y un promotor en banda media, ambos con un 80 % de confianza.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.