Análisis y valoración del proyecto Baqueira | Proyecto Pleta Arriu II de Urbanitae
Urbanitae ronda cerrada datos inferidos
 Imagen: Urbanitae
Nota: 5,60 /10 confianza global: 56 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Calle Pla Beret, Baqueira, LleidaModalidad Deuda / préstamoImporte 1 720 000 €Plazo 15 mesesRentabilidad anual 8,50 %
Proyecto Urbanitae en Baqueira, Lleida
Concesión del segundo tramo de un préstamo a tipo fijo del 8,5% anual a Grupo Avintia para financiar la construcción de 6 viviendas unifamiliares en Baqueira Beret, Lérida. La promoción, con obras iniciadas y un 40% de avance, tiene 5 de las 6 viviendas vendidas y cuenta con garantía hipotecaria de primer rango.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 6,69 con datos, en parte pesa el 25 % de la fórmula; aporta 1,67 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 2,70 con datos, en parte pesa el 25 % de la fórmula; aporta 0,68 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,90 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Pla Beret, Baqueira, Lleida
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 1 720 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 8,50 %
- Plazo
- 15 meses
- Rentabilidad total
- 10,62 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 6 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- GRUPO AVINTIA
- Proyectos previos del promotor
- 1 proyectos
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 83,30 %
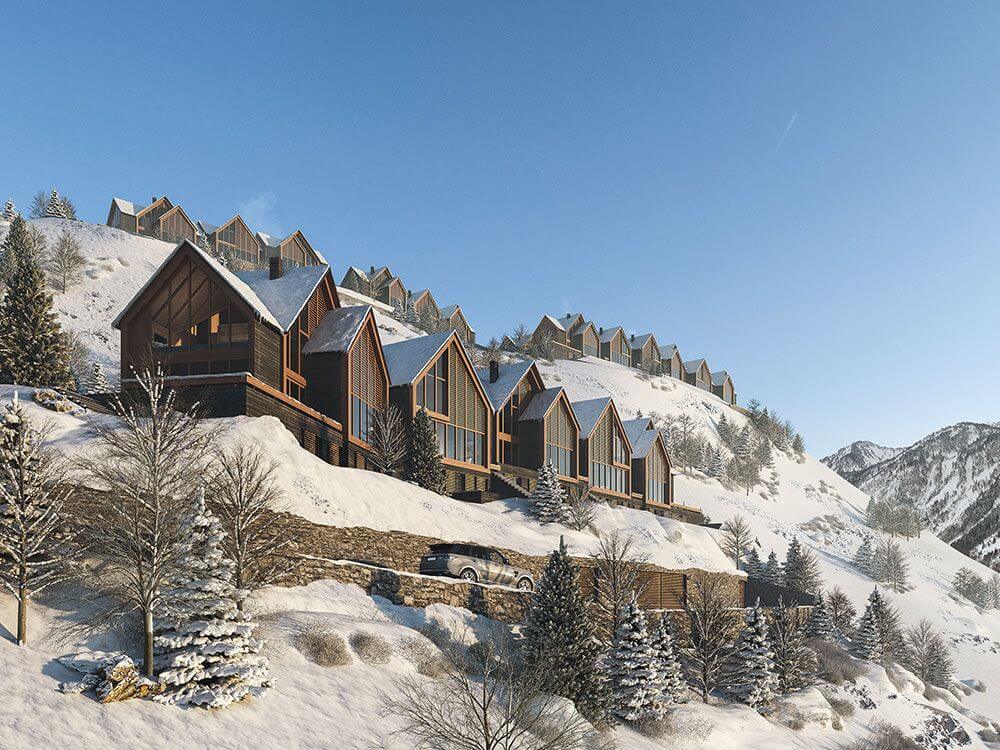 Imagen: Urbanitae
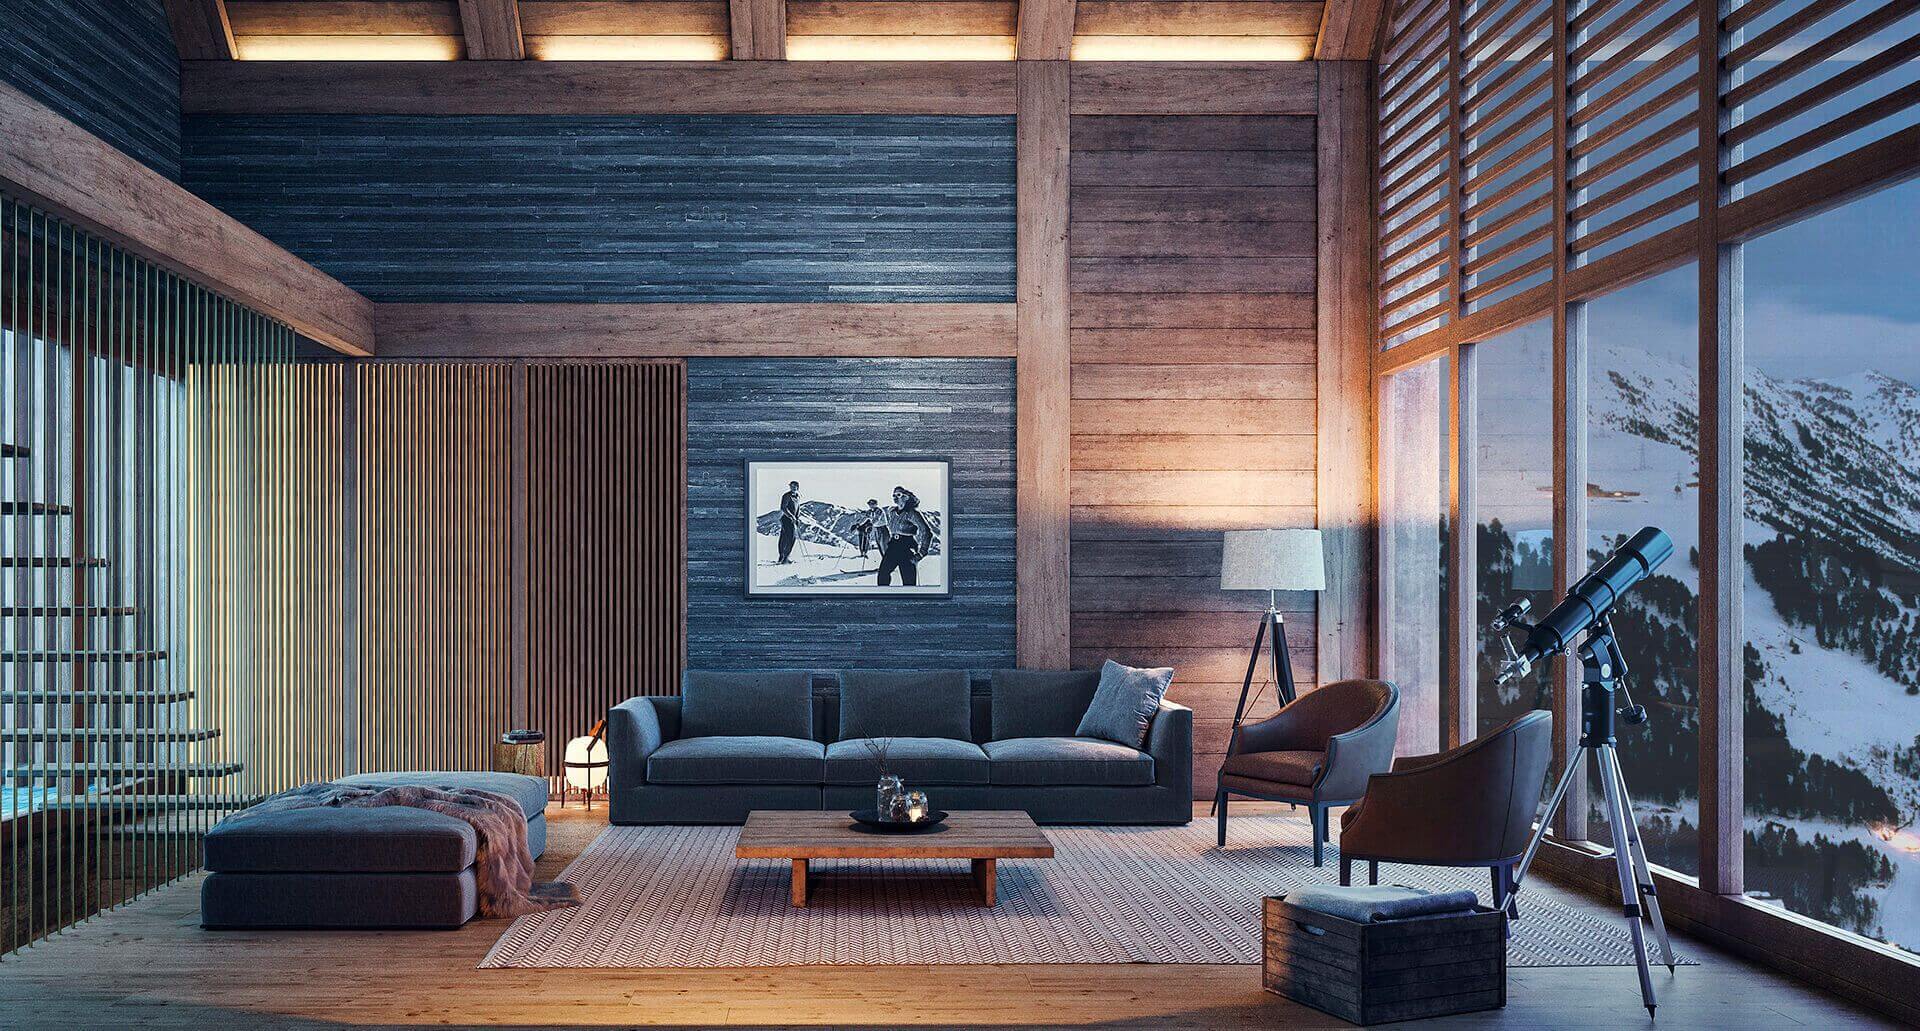 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Naut Aran (Lleida), código INE 25025, identificado a partir de la ubicación que publica la plataforma («Calle Pla Beret, Baqueira, Lleida»). «Baqueira» es una localidad de ese municipio según el Nomenclátor del INE: las cifras son del municipio entero, no de la localidad.
- Población
- 1 902 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 839 € al año renta de 2023 El 97 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 13 personas septiembre de 2026 0,7 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,50 (fórmula 1.0.0). La nota de hoy es 5,60. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia con deuda la construcción de viviendas unifamiliares de gama alta en una estación de esquí. La operación recoge el segundo tramo de un préstamo ya concedido al promotor: los inversores de la plataforma aportan una parte del total y otros inversores institucionales se adhieren a la misma deuda. El dinero de este tramo cubre costes de ejecución en los que el promotor ya había incurrido, y el resto de la financiación sale de fondos propios y de las cantidades que entregan los compradores. La plataforma figura registrada como PSFP, una comprobación que hacemos contra el registro de la CNMV y que no es una declaración suya. El proyecto aparece como cerrado y reembolsado.
Ubicación
El proyecto está en el centro de una estación de esquí, en un entorno de montaña, y las viviendas dan directamente a las pistas. La ficha describe el paisaje montañoso y una arquitectura tradicional de piedra y madera con tejados de pizarra. Entre los servicios menciona una oferta amplia de escuelas de esquí y de hoteles, y actividades de après-ski que van de los baños termales a un palacio de hielo, museos, visitas culturales, cine, hípica, la visita a una fábrica de caviar, bares y restauración. Se presenta como la segunda fase de un desarrollo residencial de la zona. Para contrastar los precios de salida, la documentación remite a un estudio de mercado y a testigos de venta del entorno.
Economía
La financiación es un préstamo a tipo fijo. La plataforma declara una rentabilidad anual del 8,5 % para el inversor, y el plazo que se usa en la nota son quince meses, un cálculo nuestro a partir de otras cifras suyas. La deuda se reparte en varios tramos: una parte la levantan los inversores de la plataforma, otra la aportan inversores institucionales que se adhieren a la deuda existente, y el resto lo completan fondos propios del promotor y las cantidades entregadas por los compradores. En los ingresos, la promoción se vende en la gama alta y buena parte de las viviendas ya tiene contrato de compraventa con depósitos entregados. No tenemos el ticket mínimo de entrada ni el LTV de la primera disposición.
Garantías y estructura
La garantía que declara la plataforma es una hipoteca de primer rango sobre el activo de la promoción, instrumentada mediante un agente de garantías, y los inversores de este tramo se subrogan en esa misma hipoteca. Se añade un supervisor de proyecto, que revisa las certificaciones de obra y el avance de la construcción, vigila posibles desvíos de plazo o coste y aprueba los desembolsos mensuales. La dimensión de garantías se queda en banda media: subnota de 4,5 y confianza del 40 %, por debajo del umbral del 60 % que fija la escala. Sabemos que hay hipoteca de primer rango; no conocemos el LTV de la primera disposición ni el LTV sobre el edificio terminado. Una hipoteca de primer rango sitúa al inversor el primero en la prelación de cobro, pero no asegura que el cobro se produzca.
Situación comercial y salida
Cuando se planteó la operación, la comercialización ya había arrancado y buena parte de las viviendas contaba con contrato de compraventa firmado y con depósitos entregados por los compradores; según la documentación, eso basta para cubrir los pagos de la deuda. No hace falta colocar todas las unidades para devolver el préstamo. Los intereses y el principal se pagan al vencimiento, y los intereses corren desde la firma del contrato, no desde que cada inversor entra. La amortización anticipada total está permitida, con ventanas mensuales y sin comisión por cancelación parcial, y hay una extensión del plazo sujeta al grado de avance de la obra.
Ventajas
- Rentabilidad Es la única dimensión en banda alta: subnota de 6,69 sobre 10 y una confianza del 80 %, la más alta del desglose. Aporta 1,67 puntos de los 2,5 posibles. La rentabilidad anual que declara la plataforma es del 8,5 % a tipo fijo, si bien esa cifra procede de su propia ficha y no la hemos comprobado.
- Garantías La estructura sitúa al inversor detrás de una hipoteca de primer rango sobre el activo de la promoción, con un agente de garantías y un supervisor de proyecto que aprueba los desembolsos. Es la dimensión que más puntos aporta, 1,35 de 3,0, aunque su subnota de 4,5 y su confianza del 40 % la dejan en banda media: es una posición preferente en el cobro, no una seguridad de cobro.
- Licencia y preventas Buena parte de las viviendas ya estaba comprometida con contratos y depósitos cuando se estructuró la operación, de modo que la devolución del préstamo no depende de colocar todas las unidades. La dimensión de mercado aporta 1,1 puntos de 2,0, con subnota de 5,5 y confianza del 40 %.
Desventajas y riesgos
- Garantías La confianza en esta dimensión es del 40 % y deja 1,65 puntos de los 3,0 posibles sin cubrir. Faltan el LTV de la primera disposición y el LTV sobre el edificio terminado, que son los dos datos que permitirían medir el colchón entre el valor del activo y la deuda. Sin ellos, la hipoteca de primer rango se conoce, pero no se puede dimensionar.
- Licencia y preventas La dimensión puntúa 5,5, en banda media, con una confianza del 40 % y 0,9 puntos perdidos de los 2,0 posibles. Los precios de salida se apoyan en un estudio y en testigos de venta de la zona, pero el comprador es de un segmento muy concreto y no tenemos cifras propias del mercado local.
- Rentabilidad Aunque es la dimensión mejor situada, la rentabilidad del 8,5 % es una cifra declarada por la plataforma y leída de su ficha, no un dato que hayamos comprobado. El plazo de quince meses es un cálculo nuestro a partir de otras cifras suyas. La dimensión deja además 0,83 puntos de los 2,5 posibles sin aportar.
Lo que no sabemos
- Promotor De la dimensión de promotor no tenemos ningún dato: ni quién está detrás, ni su historial, ni su solvencia, ni su experiencia previa. Pesa un 25 % de la nota y su ausencia deja 2,12 puntos de los 2,5 posibles sin aportar. La falta de datos no es un juicio sobre el promotor: es desconocimiento, y tampoco afirmamos de quién es esa ausencia.
Conclusión
La nota es 4,5 sobre 10 con una confianza del 40 %, por debajo del umbral del 60 % que fija la escala. Lo que la sostiene es la rentabilidad, única dimensión en banda alta y la de confianza más alta; garantías y mercado se quedan en banda media y con una confianza del 40 %, y del promotor no hay ningún dato, lo que deja 2,12 puntos sin cubrir. Hay una hipoteca de primer rango sobre el activo y buena parte de las viviendas ya comprometidas, pero el colchón real de esa garantía no se puede medir con lo que sabemos.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.