Análisis y valoración del proyecto Madrid | Proyecto Manuel Luna de Urbanitae
Urbanitae ronda cerrada datos inferidos
 Imagen: Urbanitae
Nota: 4,51 /10 confianza global: 48 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación C/ Manuel Luna 8, MadridModalidad Rentas / alquilerImporte 1 040 000 €Rentabilidad anual 8,00 %
Proyecto Urbanitae en C/ Manuel Luna 8, Madrid
Adquisición y reforma de un local comercial de 267 m² en el barrio de Tetuán, Madrid, para transformarlo en 7 apartamentos de uso turístico. La operación se estructura vía equity con una aportación de 1.040.000 € por los inversores, arrendamiento a Dobo Homes por 10 años y venta posterior a un inversor patrimonialista.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 4,62 con datos, en parte pesa el 25 % de la fórmula; aporta 1,16 de los 2,50 puntos que podría aportar
- Garantías 2,50 con datos, en parte pesa el 30 % de la fórmula; aporta 0,75 de los 3,00 puntos que podría aportar
- Promotor 3,23 con datos, en parte pesa el 25 % de la fórmula; aporta 0,81 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar; sin preventas publicadas: en rentas, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- C/ Manuel Luna 8, Madrid
- Modalidad
- Rentas / alquiler
- Importe objetivo
- 1 040 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 8,00 %
- Plazo
- sin dato
Características del inmueble
- Tipo de activo
- Oficinas
- Viviendas
- 7 viviendas
- Valor objetivo de ventas
- 1 480 447 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Holdensland
- Proyectos previos del promotor
- 1 proyectos
- Años de experiencia
- 15 años
Garantías
- Garantía
- Aval
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 1 146 384 €
- Margen de seguridad de la venta
- 22,56 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
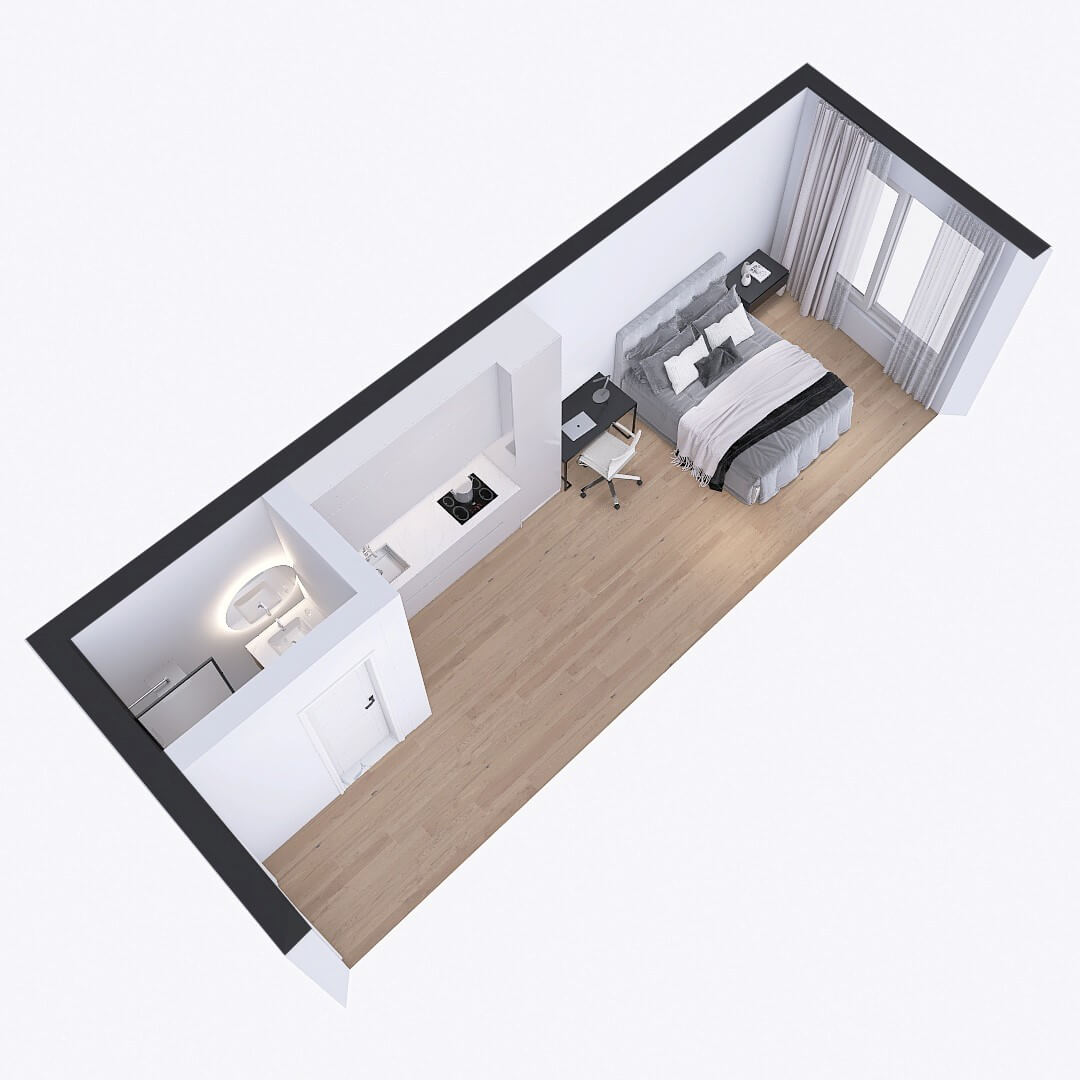 Imagen: Urbanitae
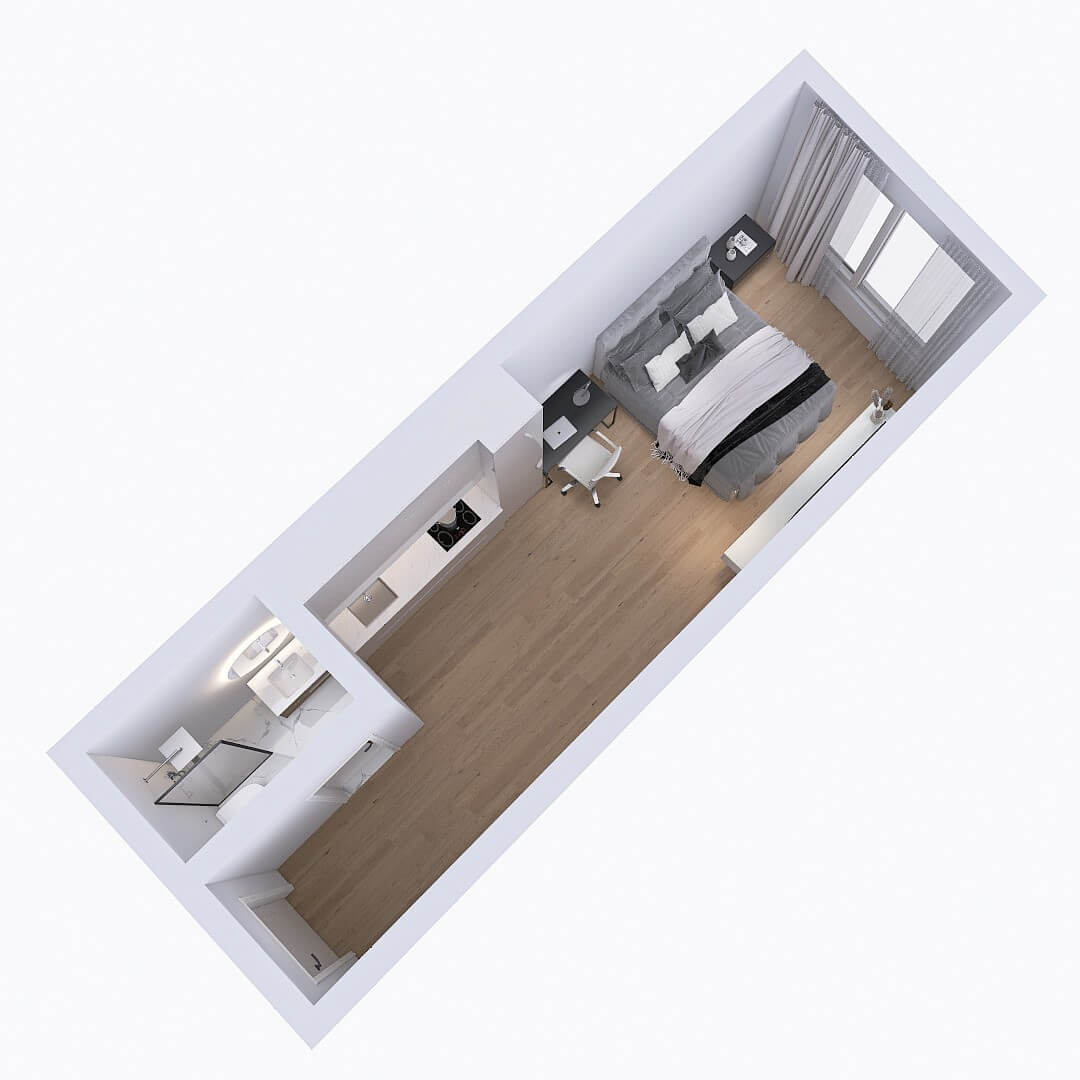 Imagen: Urbanitae
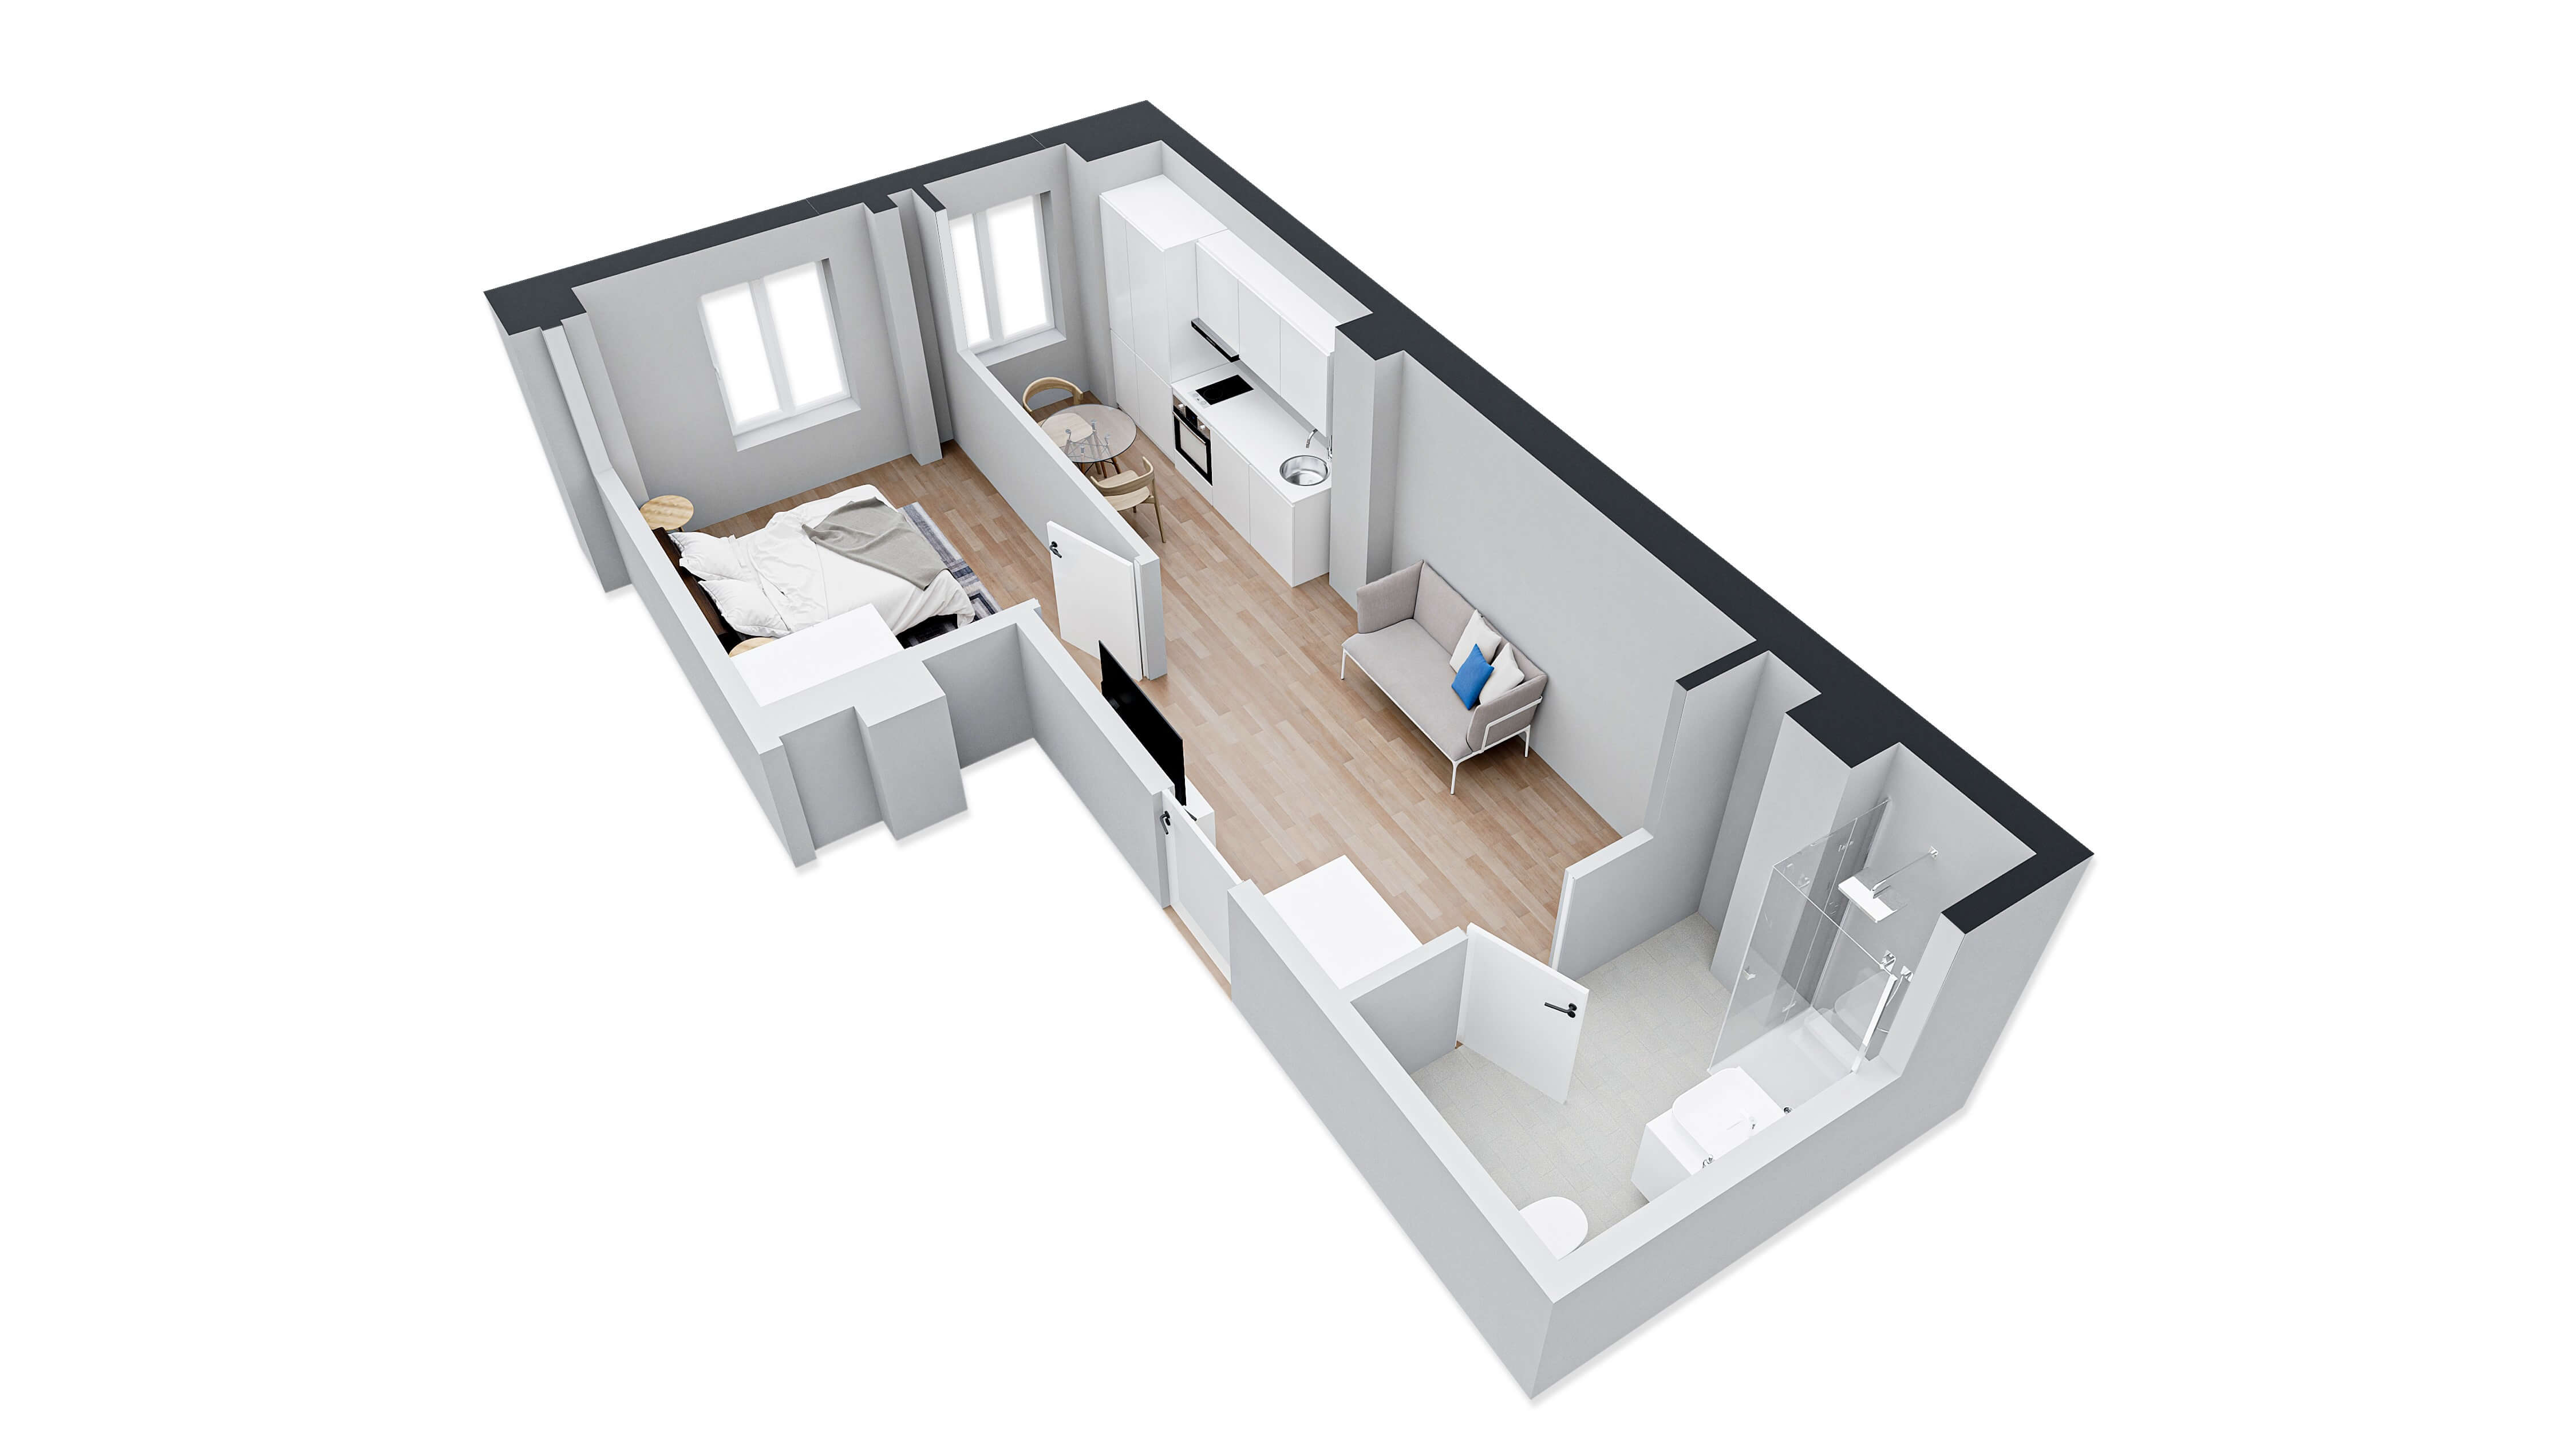 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («C/ Manuel Luna 8, Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 1,83 (fórmula 1.0.0). La nota de hoy es 4,51. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la adquisición y reforma de un local comercial en planta baja para transformarlo en apartamentos de uso turístico, su arrendamiento a un operador y la venta posterior del activo a un inversor patrimonialista. La estructura es de rentas: el proyecto vive de la renta que paga el operador y de la plusvalía de la venta final. Los inversores de la plataforma entran vía ampliación de capital en la sociedad vehículo que desarrolla la operación, junto con el promotor, que actúa también como gestor integral. La plataforma está registrada como PSFP.
Ubicación
El proyecto se sitúa en Madrid, según el nombre con el que se publica. La documentación lo describe en una zona residencial consolidada, con colegios, restaurantes y comercios alrededor, bien servida por el transporte público del centro y a corta distancia de una estación de metro. Menciona también que está cerca de un gran atractivo turístico de la ciudad. No tenemos más datos del entorno que los que recoge esa descripción.
Economía
La operación se estructura íntegramente vía equity: los inversores y el promotor aportan capital a la sociedad vehículo y no está previsto acudir a financiación bancaria. Los ingresos previstos combinan la renta del contrato de arrendamiento con el operador y el precio de venta del activo al final. La documentación publica tres escenarios —favorable, moderado y desfavorable— con distintas hipótesis de precio de venta y de renta. No disponemos de las cifras concretas de ingresos, costes, equity ni del dividendo objetivo, ni de la rentabilidad anual, el plazo o el ticket mínimo.
Garantías y estructura
La operación no prevé financiación bancaria, así que no hay hipoteca ni orden de prelación sobre el activo. La garantía que menciona la documentación es un aval bancario del operador ligado al contrato de arrendamiento, no una cobertura sobre el capital aportado por los inversores. La dimensión de garantías no tiene datos: no tenemos el rango de garantía ni el LTV de la primera disposición ni el LTV sobre el edificio terminado.
Situación comercial y salida
El activo se arrienda a un operador especializado en apartamentos turísticos mediante un contrato de renta fija, revisable anualmente al alza según el IPC. El operador subarrienda las unidades a turistas y a estancias de media y larga duración. Los inversores cobran un reparto trimestral desde que el activo empieza a generar rentas, sujeto a que haya caja suficiente. La salida prevista es la venta del activo a un inversor patrimonialista dentro del plazo del plan, con una ventana de desinversión que se abre antes del vencimiento.
Ventajas
- Licencia y preventas Es la única de las cuatro dimensiones que aporta puntos a la nota: su subnota es de 5,5 sobre 10 y contribuye con 1,1 de los 2,0 puntos que tiene como máximo. La documentación respalda las hipótesis de precio de adquisición, renta y precio de desinversión con un análisis de mercado externo. Su confianza es del 40 %, por debajo del umbral del 60 %.
Desventajas y riesgos
- Licencia y preventas La dimensión de mercado se queda en banda media y su confianza es del 40 %, por debajo del umbral del 60 %. Deja 0,9 puntos sin aportar de los 2,0 posibles. No es una base firme para sostener la nota.
- Licencia y preventas La salida depende de vender el activo a un inversor patrimonialista y de que el operador mantenga la renta acordada. La documentación reconoce un riesgo comercial y un riesgo de construcción que podrían afectar al plazo y al presupuesto de la reforma.
Lo que no sabemos
- Rentabilidad No tenemos el dato de rentabilidad anual, ni el plazo, ni el ticket mínimo. Esta ausencia deja 2,38 puntos sin aportar de los 2,5 que la dimensión tiene como máximo. No afirmamos de quién es la falta del dato.
- Garantías No tenemos el rango de garantía, ni el LTV de la primera disposición, ni el LTV sobre el edificio terminado. La ausencia deja 2,77 puntos sin aportar de los 3,0 posibles. No afirmamos de quién es la falta del dato.
- Promotor No tenemos ningún dato sobre el promotor. La ausencia deja 2,12 puntos sin aportar de los 2,5 posibles. No afirmamos de quién es la falta del dato.
Conclusión
La nota se queda en 1,83 sobre 10, con una confianza del 8 %, muy lejos del umbral del 60 %. Tres de las cuatro dimensiones no tienen ningún dato, y la única que puntúa, mercado, se queda en banda media con una confianza del 40 %. Con lo que sabemos, no hay base para valorar la rentabilidad, las garantías ni al promotor.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.