Análisis y valoración del proyecto Madrid | Proyecto Islas Medas de Urbanitae
Urbanitae ronda cerrada datos inferidos
 Imagen: Urbanitae
Nota: 4,89 /10 confianza global: 53 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Ensanche de Vallecas, MadridModalidad Deuda / préstamoImporte 2 700 000 €Plazo 24 mesesRentabilidad anual 13,00 %
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,94 con datos, en parte pesa el 25 % de la fórmula; aporta 2,23 de los 2,50 puntos que podría aportar
- Garantías 3,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,05 de los 3,00 puntos que podría aportar
- Promotor 4,01 con datos, en parte pesa el 25 % de la fórmula; aporta 1,00 de los 2,50 puntos que podría aportar
- Licencia y preventas 3,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,60 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Ensanche de Vallecas, Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 2 700 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 13,00 %
- Plazo
- 24 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 46 viviendas
Promotor
- Promotor
- Gestilar
- Proyectos previos del promotor
- 3 proyectos
- Viviendas entregadas
- 2 800 viviendas
Garantías
- Garantía
- Hipoteca de segundo rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 20,00 %
 Imagen: Urbanitae
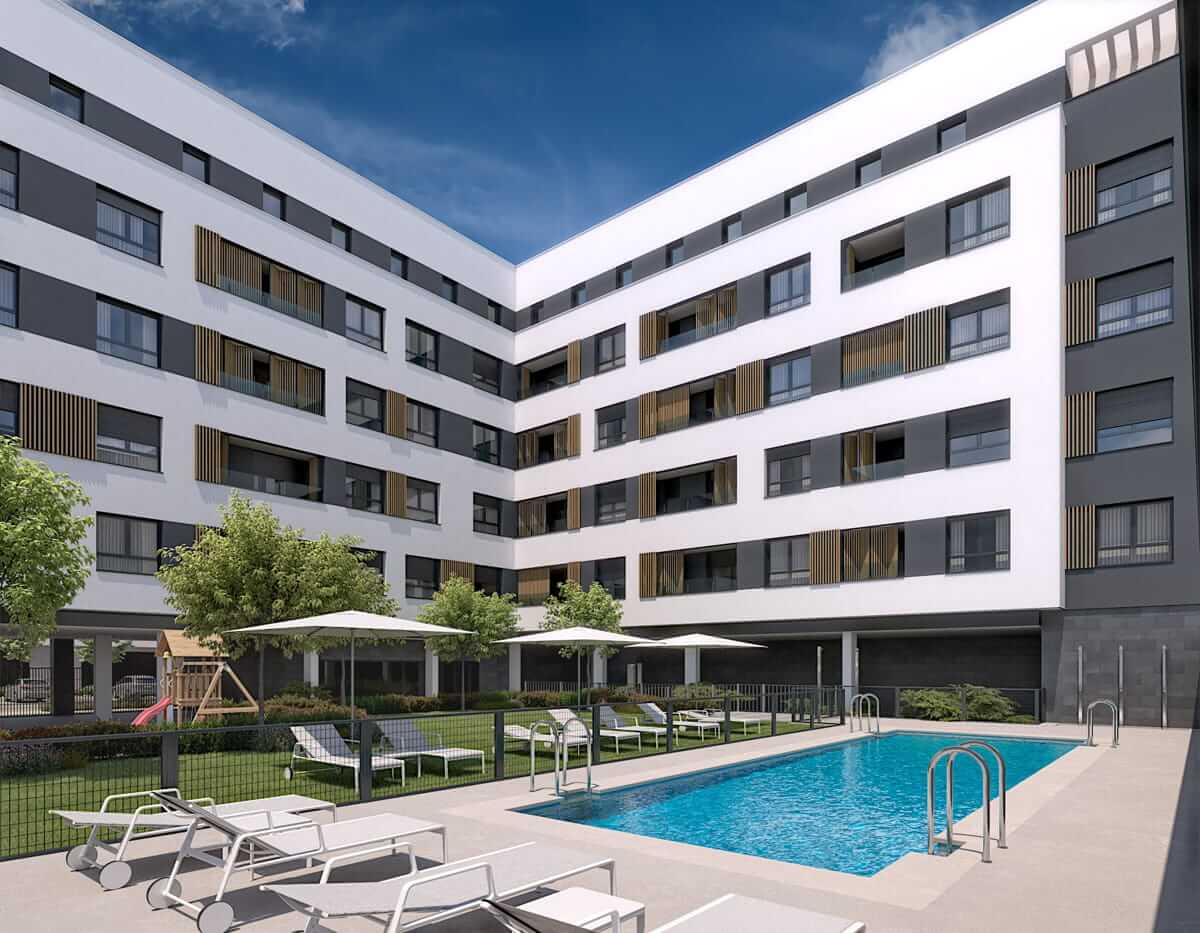 Imagen: Urbanitae
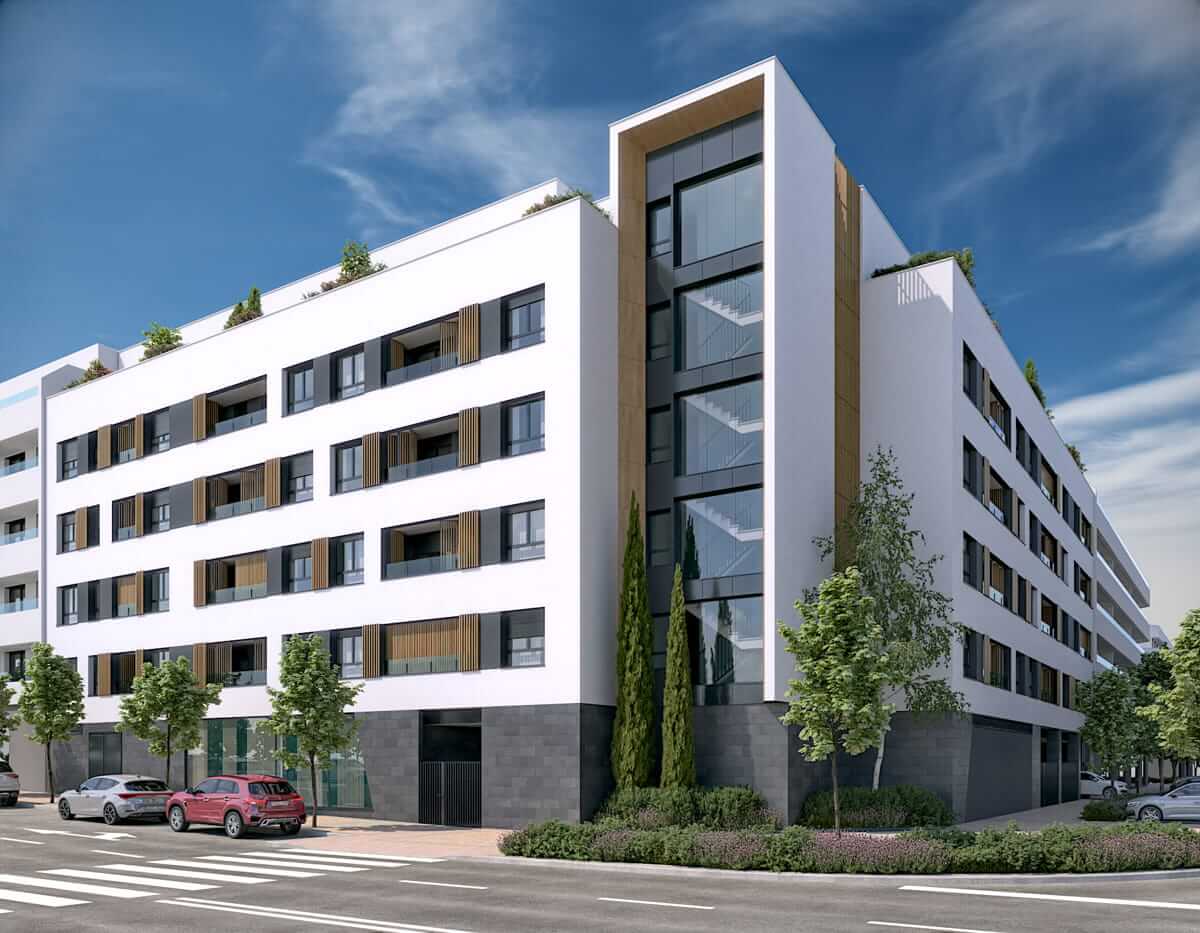 Imagen: Urbanitae
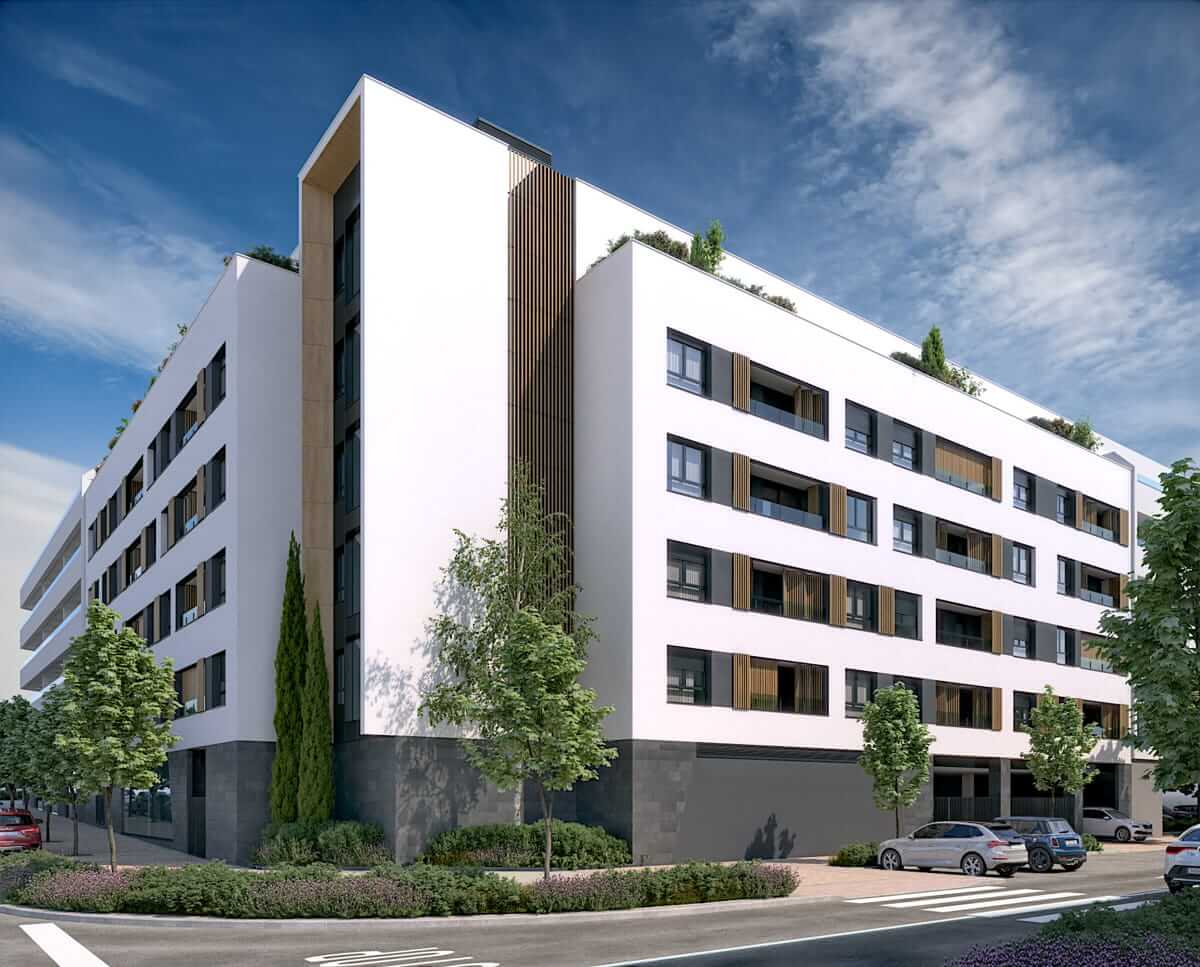 Imagen: Urbanitae
 Imagen: Urbanitae
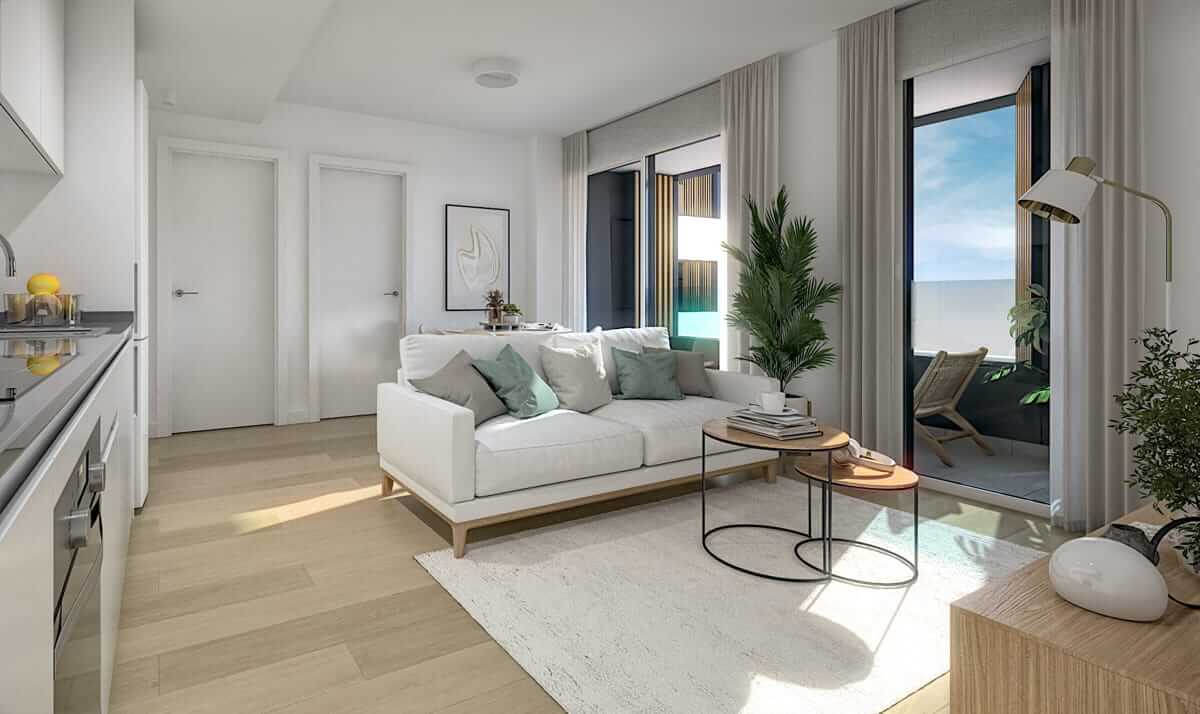 Imagen: Urbanitae
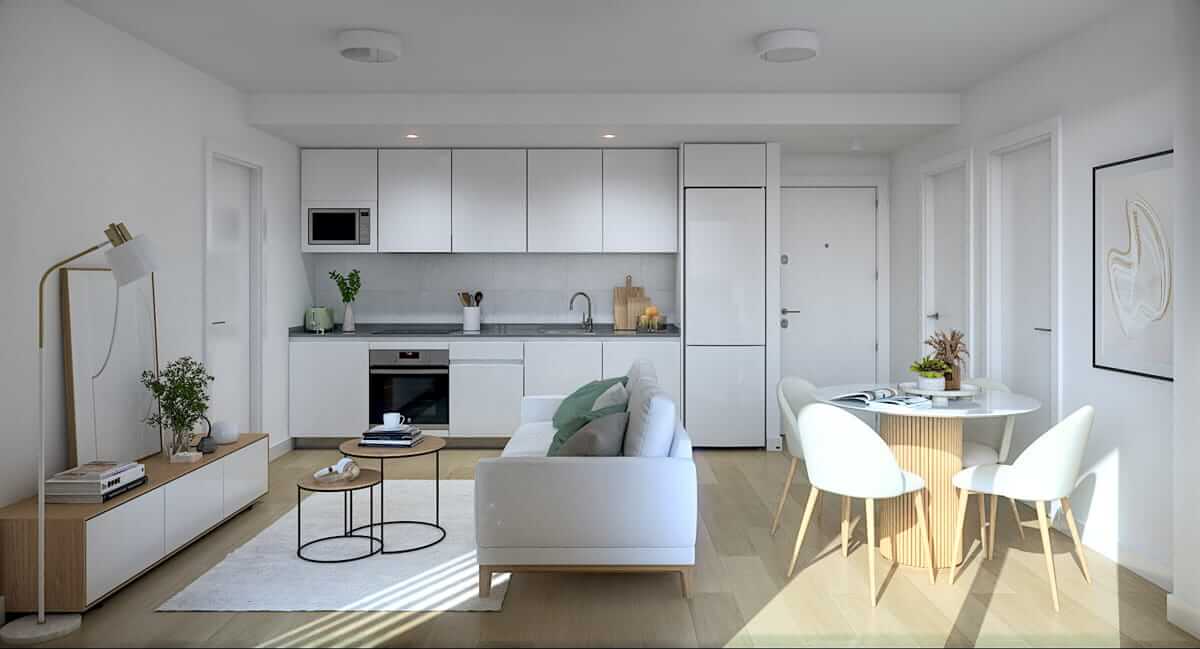 Imagen: Urbanitae
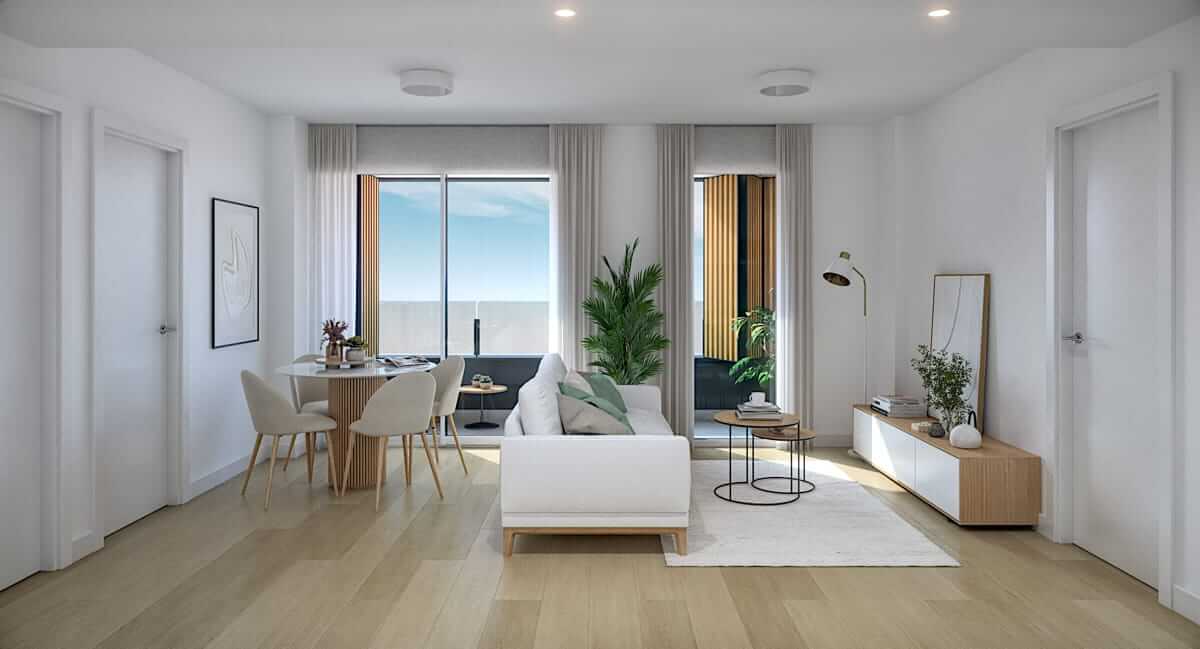 Imagen: Urbanitae
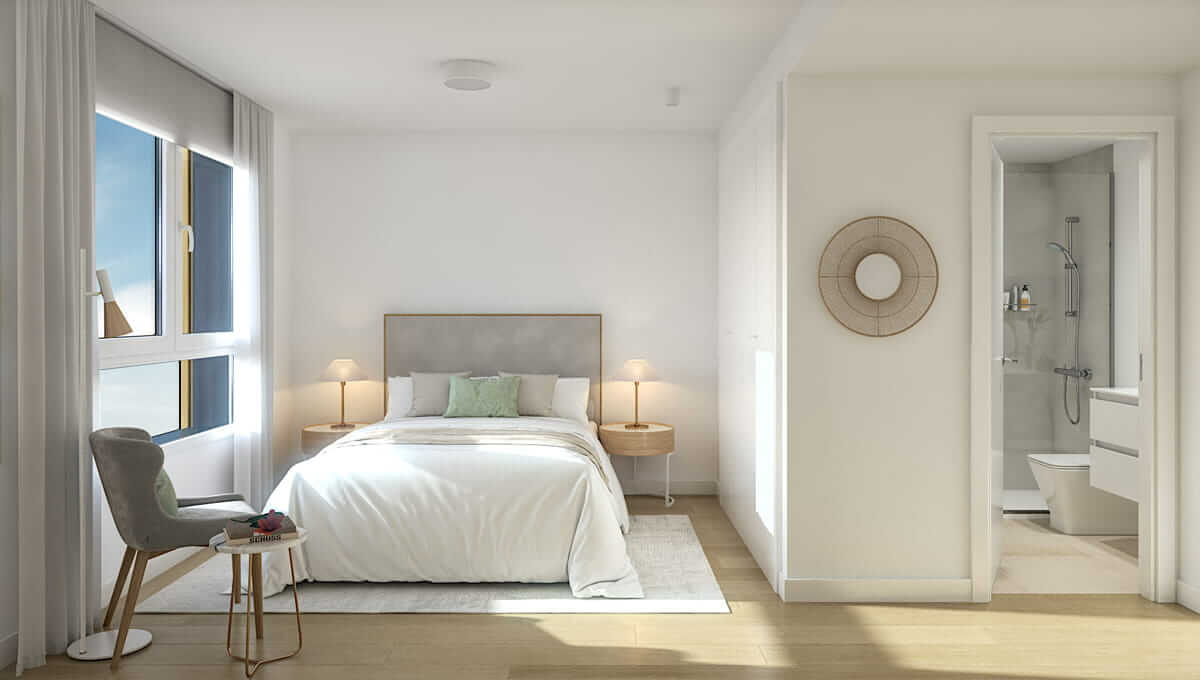 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Ensanche de Vallecas, Madrid»). «Ensanche de Vallecas» es un barrio de ese municipio según su ayuntamiento: las cifras son del municipio entero, no del barrio.
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,82 (fórmula 1.0.0). La nota de hoy es 4,89. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia con deuda un proyecto residencial de obra nueva en Madrid. Los inversores conceden un préstamo a tipo fijo a la sociedad titular del activo, y el dinero cubre los costes pendientes de terminar la promoción y los gastos asociados al desarrollo hasta la entrega de las viviendas. La operación la gestiona una promotora con presencia en la península ibérica que ya ha trabajado con la plataforma en otras ocasiones. La remuneración declarada es del 13,00 % anual, y el plazo que se desprende de sus cifras lo situamos en 24 meses, con prórrogas posibles si se acreditan hitos de avance de obra y de comercialización. El proyecto figura como cerrado o reembolsado.
Ubicación
El activo está en Madrid, en un barrio consolidado situado en la parte interior de la autovía M-45. La documentación lo presenta como un desarrollo que no ha dejado de crecer desde sus inicios y como un punto estratégico para la promoción inmobiliaria por su cercanía al centro. Describe su conexión por varias autovías, metro y autobuses con el resto de la ciudad, y una dotación amplia de servicios sociales, médicos, comerciales y de ocio, con un parque urbano de diseño reconocido y un centro comercial de gran superficie entre las referencias. La ficha incluye además un listado de testigos de venta de la zona para contrastar los precios planteados.
Economía
El inversor entra por deuda a tipo fijo, con una rentabilidad anual del 13,00 % declarada por la plataforma. El plazo que se desprende de sus cifras lo situamos en 24 meses, ampliable con prórrogas si el gestor acredita determinados grados de avance de la obra y de viviendas vendidas. El préstamo se destina a terminar la construcción y a cubrir el resto de gastos del desarrollo hasta la entrega. La documentación menciona un socio del gestor que ha aportado el capital necesario hasta la fecha para el solar, los gastos iniciales y la obra ya ejecutada, y que no genera intereses ligados al beneficio del proyecto. No tenemos el ticket mínimo de la operación.
Garantías y estructura
La plataforma declara una hipoteca de segundo rango sobre las fincas que resulten de la división horizontal. Por delante queda el socio del gestor, que tiene garantía real de primer rango sobre la finca y las acciones de la sociedad pignoradas. Se añaden un acuerdo entre los prestamistas que regula su relación y una fianza personal del gestor. La plataforma está registrada como PSFP según el registro de la CNMV, no según su propia declaración. La dimensión de garantías es la que más peso tiene, un 30 %, y puntúa 3,50 sobre 10 en banda media con una confianza del 40 %: aporta 1,05 de los 3,00 puntos posibles. No tenemos el LTV de la primera disposición ni el LTV sobre edificio terminado, así que el colchón de la estructura no se puede medir.
Situación comercial y salida
El repago se hace con la venta de las viviendas y se distribuye en función del capital aportado por cada parte. La comercialización ya había arrancado y una parte de las viviendas estaba reservada. La documentación sitúa la devolución del préstamo después de terminar la obra y vender las viviendas, y contempla ampliaciones del plazo si el gestor acredita hitos de avance y de ventas. Entre los riesgos que la propia plataforma enumera están el retraso en la venta, los desvíos de plazo por imprevistos de construcción y los sobrecostes que dificulten la devolución. El proyecto figura como cerrado o reembolsado.
Ventajas
- Rentabilidad Es la dimensión que sostiene la nota: puntúa 8,94 sobre 10, en banda alta, con una confianza del 80 %, la mayor de las cuatro, y aporta 2,23 de los 2,50 puntos que tiene como máximo. Es la única de las cuatro dimensiones que se sitúa en banda alta.
- Rentabilidad La plataforma declara un 13,00 % anual a tipo fijo para el préstamo, con prórrogas posibles si se acreditan hitos de avance de obra y de comercialización. El plazo de 24 meses lo derivamos nosotros a partir de sus datos: no es una cifra que ella publique como tal.
Desventajas y riesgos
- Garantías Es la dimensión con más peso, un 30 %, y solo aporta 1,05 de los 3,00 puntos posibles: deja 1,95 sin sumar. La hipoteca es de segundo rango y por delante está el socio del gestor, con primer rango sobre la finca y las acciones de la sociedad pignoradas. Con una confianza del 40 % y sin datos de LTV, no se puede estimar el colchón real.
- Promotor Puntúa 3,75 sobre 10, en banda baja, con una confianza del 40 %, y aporta 0,94 de los 2,50 puntos posibles, dejando 1,56 sin sumar. Pesa un 25 % en la nota y lo que llega del gestor es información parcial.
- Licencia y preventas Puntúa 3,00 sobre 10, en banda baja, con una confianza del 40 %, y aporta 0,60 de los 2,00 puntos posibles, dejando 1,40 sin sumar. La documentación dice apoyarse en un estudio de testigos de venta de la zona, pero no manejamos cifras de precios ni de ritmo de absorción que permitan contrastarlo.
- Rentabilidad El 13,00 % anual es la cifra que declara la plataforma, no un cálculo nuestro. La dimensión aporta 2,23 de los 2,50 puntos posibles y deja 0,27 sin sumar, con una confianza del 80 % y con datos solo en parte.
Conclusión
La operación ofrece una rentabilidad declarada del 13,00 % anual con la mejor puntuación y la mejor confianza de las cuatro dimensiones, pero se apoya en una estructura de garantías de segundo rango y en un gestor y un mercado que puntúan en banda baja con información parcial. La nota final es 4,82 sobre 10 con una confianza del 50 %, y el mayor peso de la fórmula, el 30 % de garantías, es justo donde más puntos se quedan sin aportar. Quien valore entrar debería mirar el rango hipotecario, el LTV que no tenemos y el ritmo de ventas.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.