Análisis y valoración del proyecto Alicante | Proyecto Allonbay Aura de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,48 /10 confianza global: 78 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Torres Norte Urb 10 Manzana 13, Nº 10, Villajoyosa, AlicanteModalidad Equity / plusvalíaImporte 3 525 000 €Plazo 26 mesesRentabilidad anual 13,95 %
Proyecto Urbanitae en Villajoyosa, Alicante
Promoción residencial de obra nueva en primera línea de playa en Villajoyosa (Alicante), con 25 viviendas de 1, 2 y 3 dormitorios, garaje y trastero. Incluye piscina comunitaria, zonas ajardinadas, gimnasio, sauna y jacuzzi, y cuenta con licencia de obras concedida y el 56% de las viviendas reservadas.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,12 con datos, en parte pesa el 25 % de la fórmula; aporta 2,28 de los 2,50 puntos que podría aportar
- Garantías 3,57 con datos, en parte pesa el 30 % de la fórmula; aporta 1,07 de los 3,00 puntos que podría aportar
- Promotor 5,88 con datos, en parte pesa el 25 % de la fórmula; aporta 1,47 de los 2,50 puntos que podría aportar
- Licencia y preventas 8,30 con datos, en parte pesa el 20 % de la fórmula; aporta 1,66 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Torres Norte Urb 10 Manzana 13, Nº 10, Villajoyosa, Alicante
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 3 525 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 13,95 %
- Plazo
- 26 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 25 viviendas
- Valor objetivo de ventas
- 17 159 931 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- QUADRATIA
- Capital propio del promotor
- 20,00 %
- Viviendas entregadas
- 7 500 viviendas
- Años de experiencia
- 50 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 15 719 262 €
- Margen de seguridad de la venta
- 8,39 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 56,00 %
 Imagen: Urbanitae
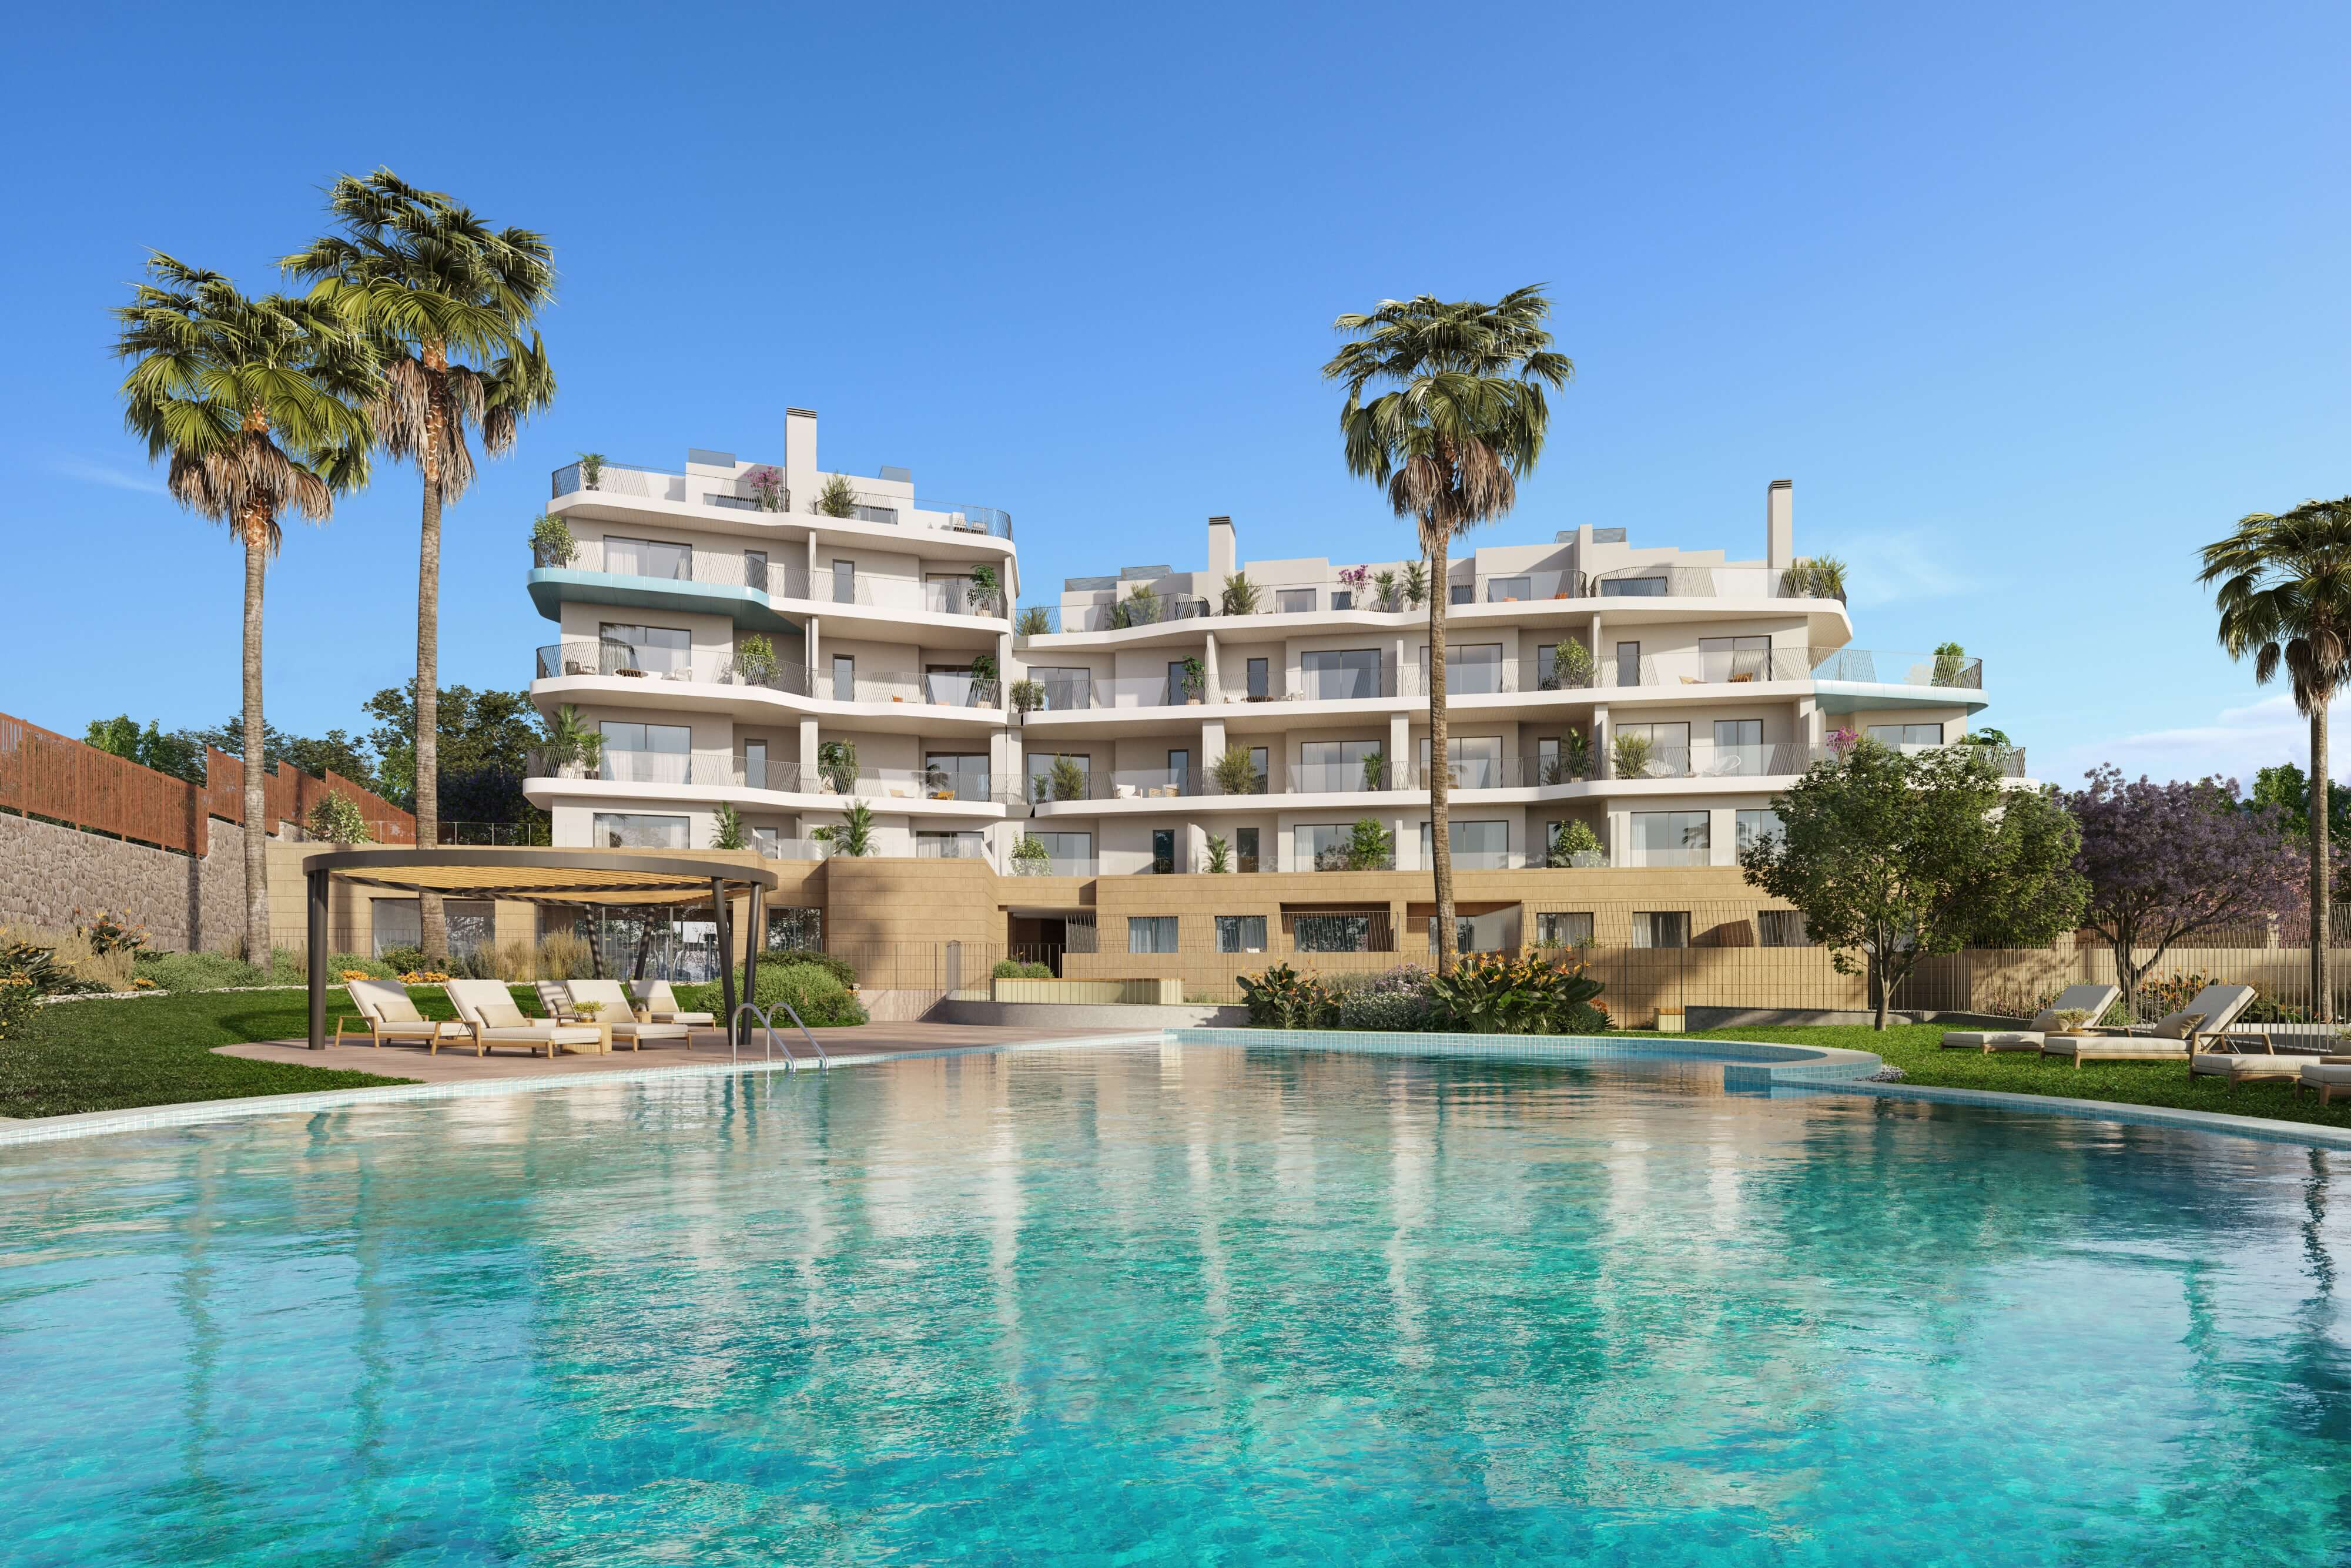 Imagen: Urbanitae
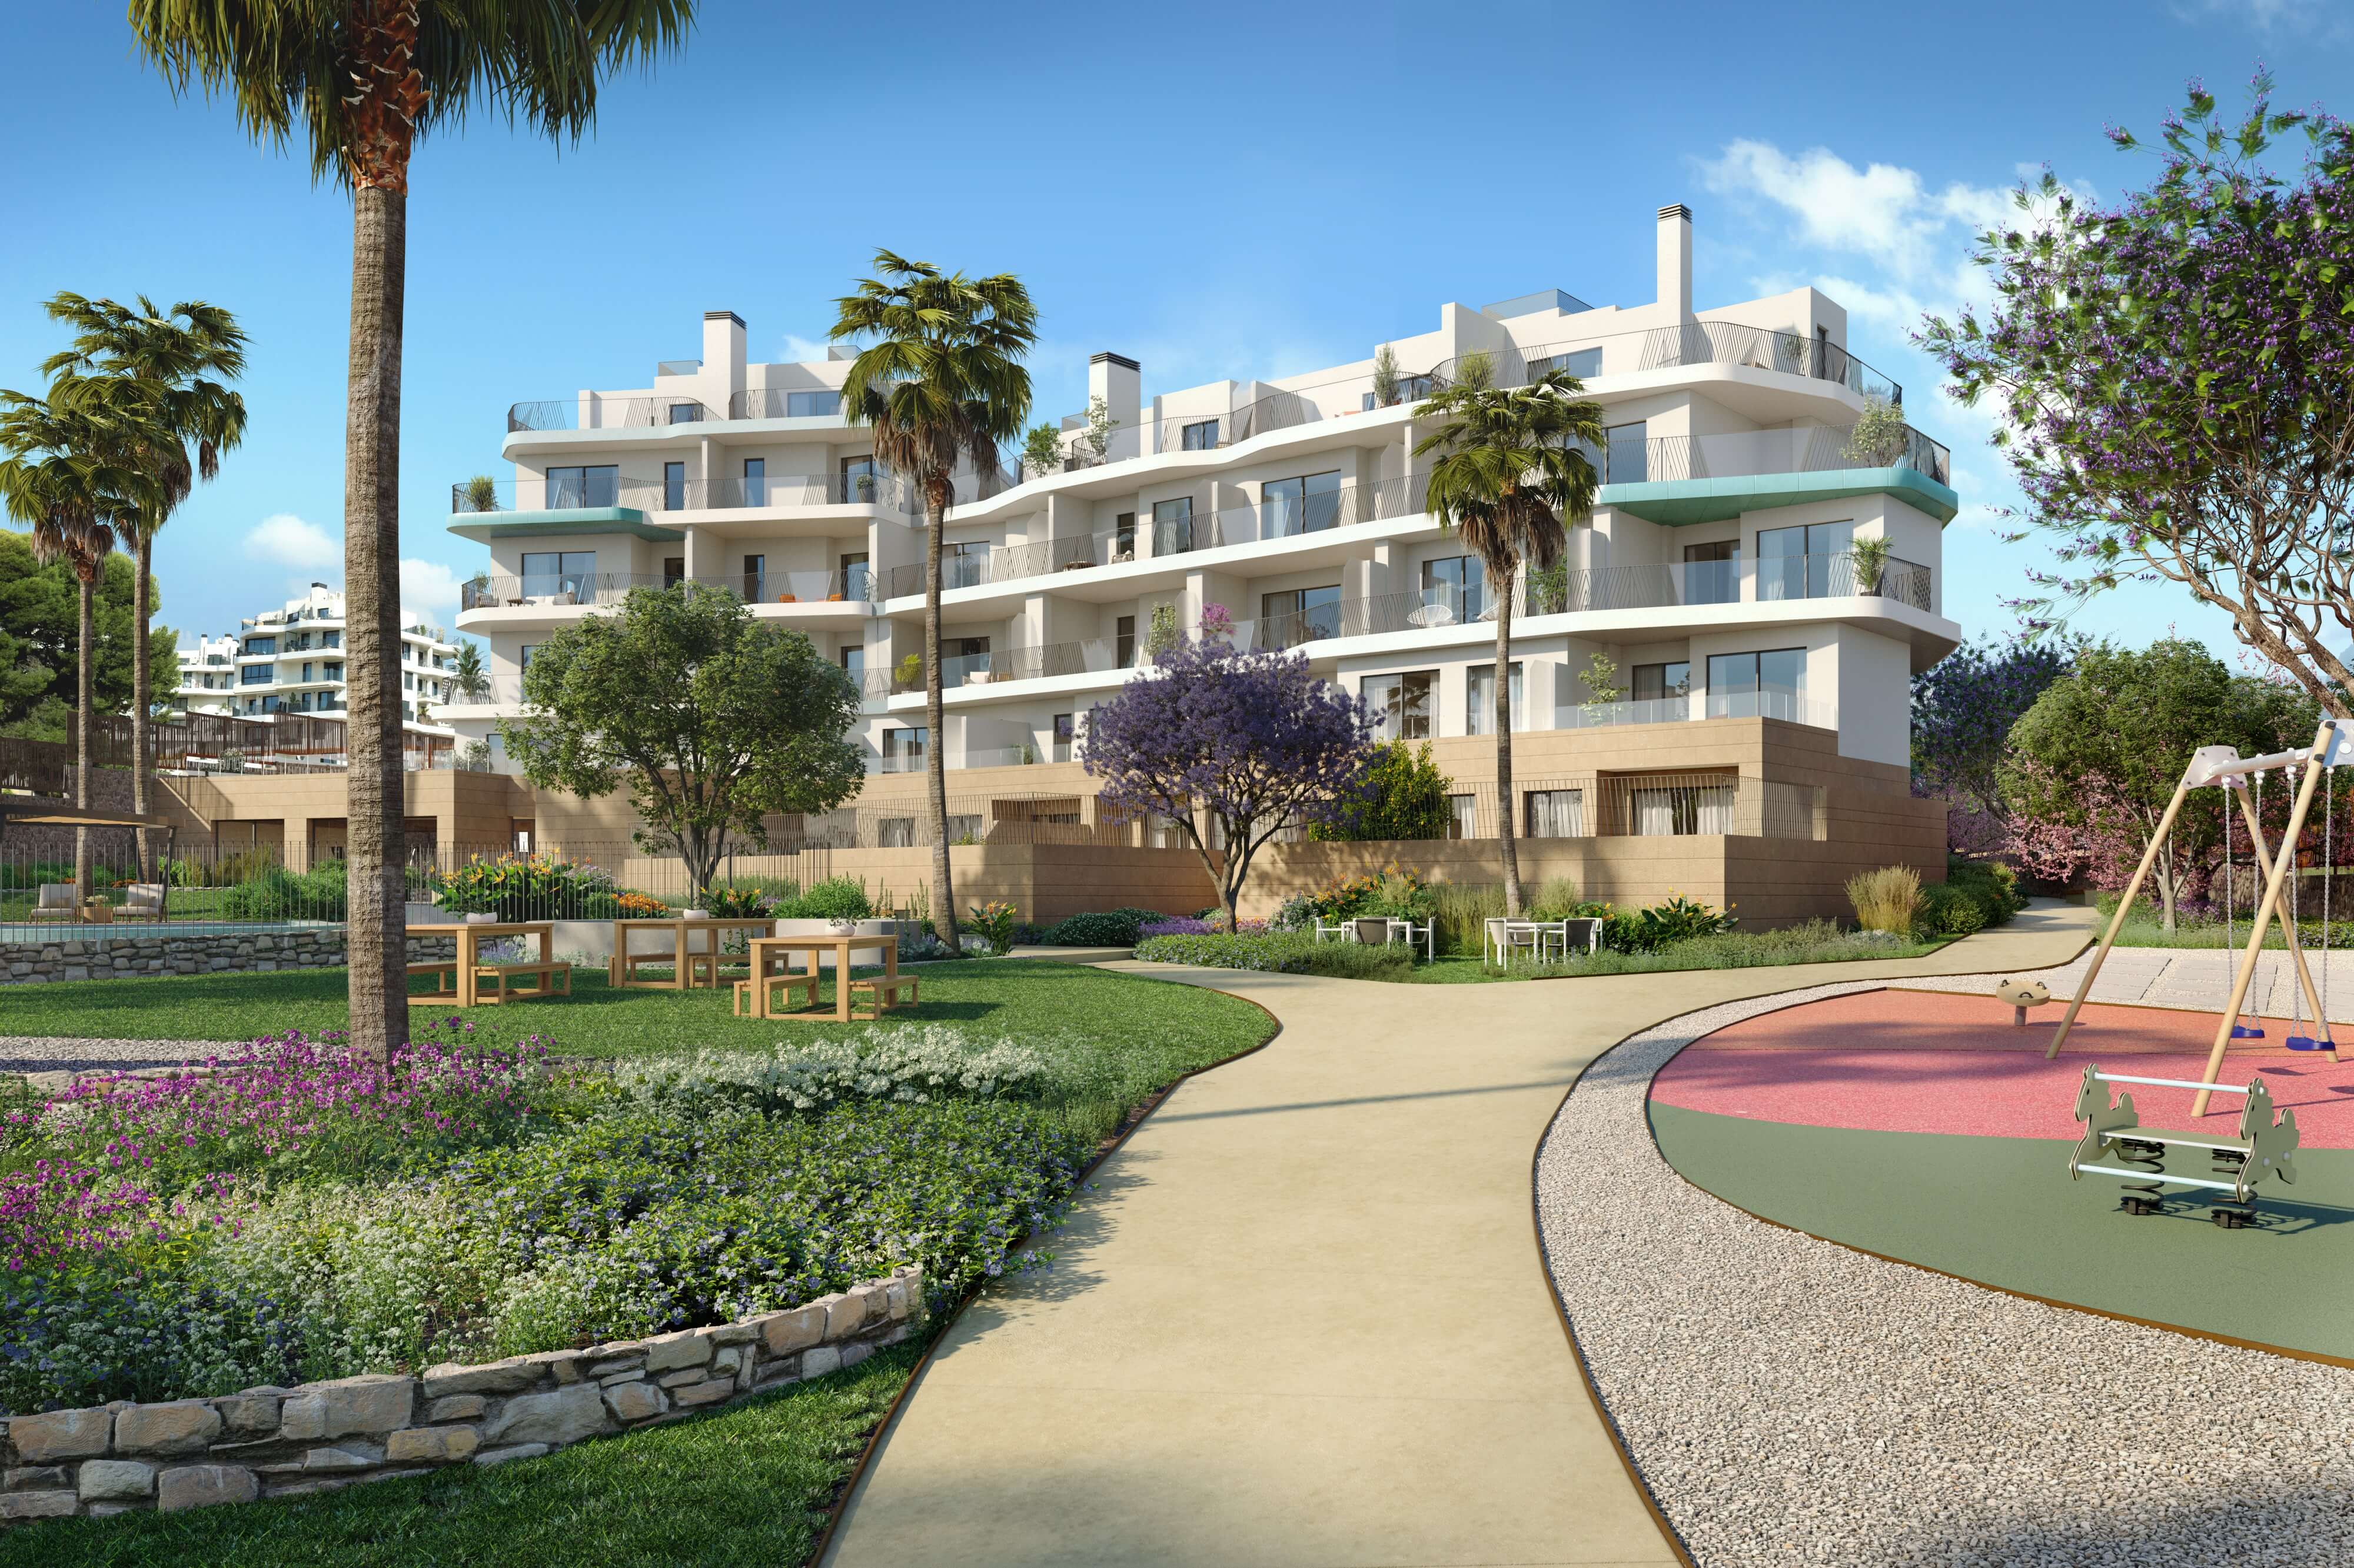 Imagen: Urbanitae
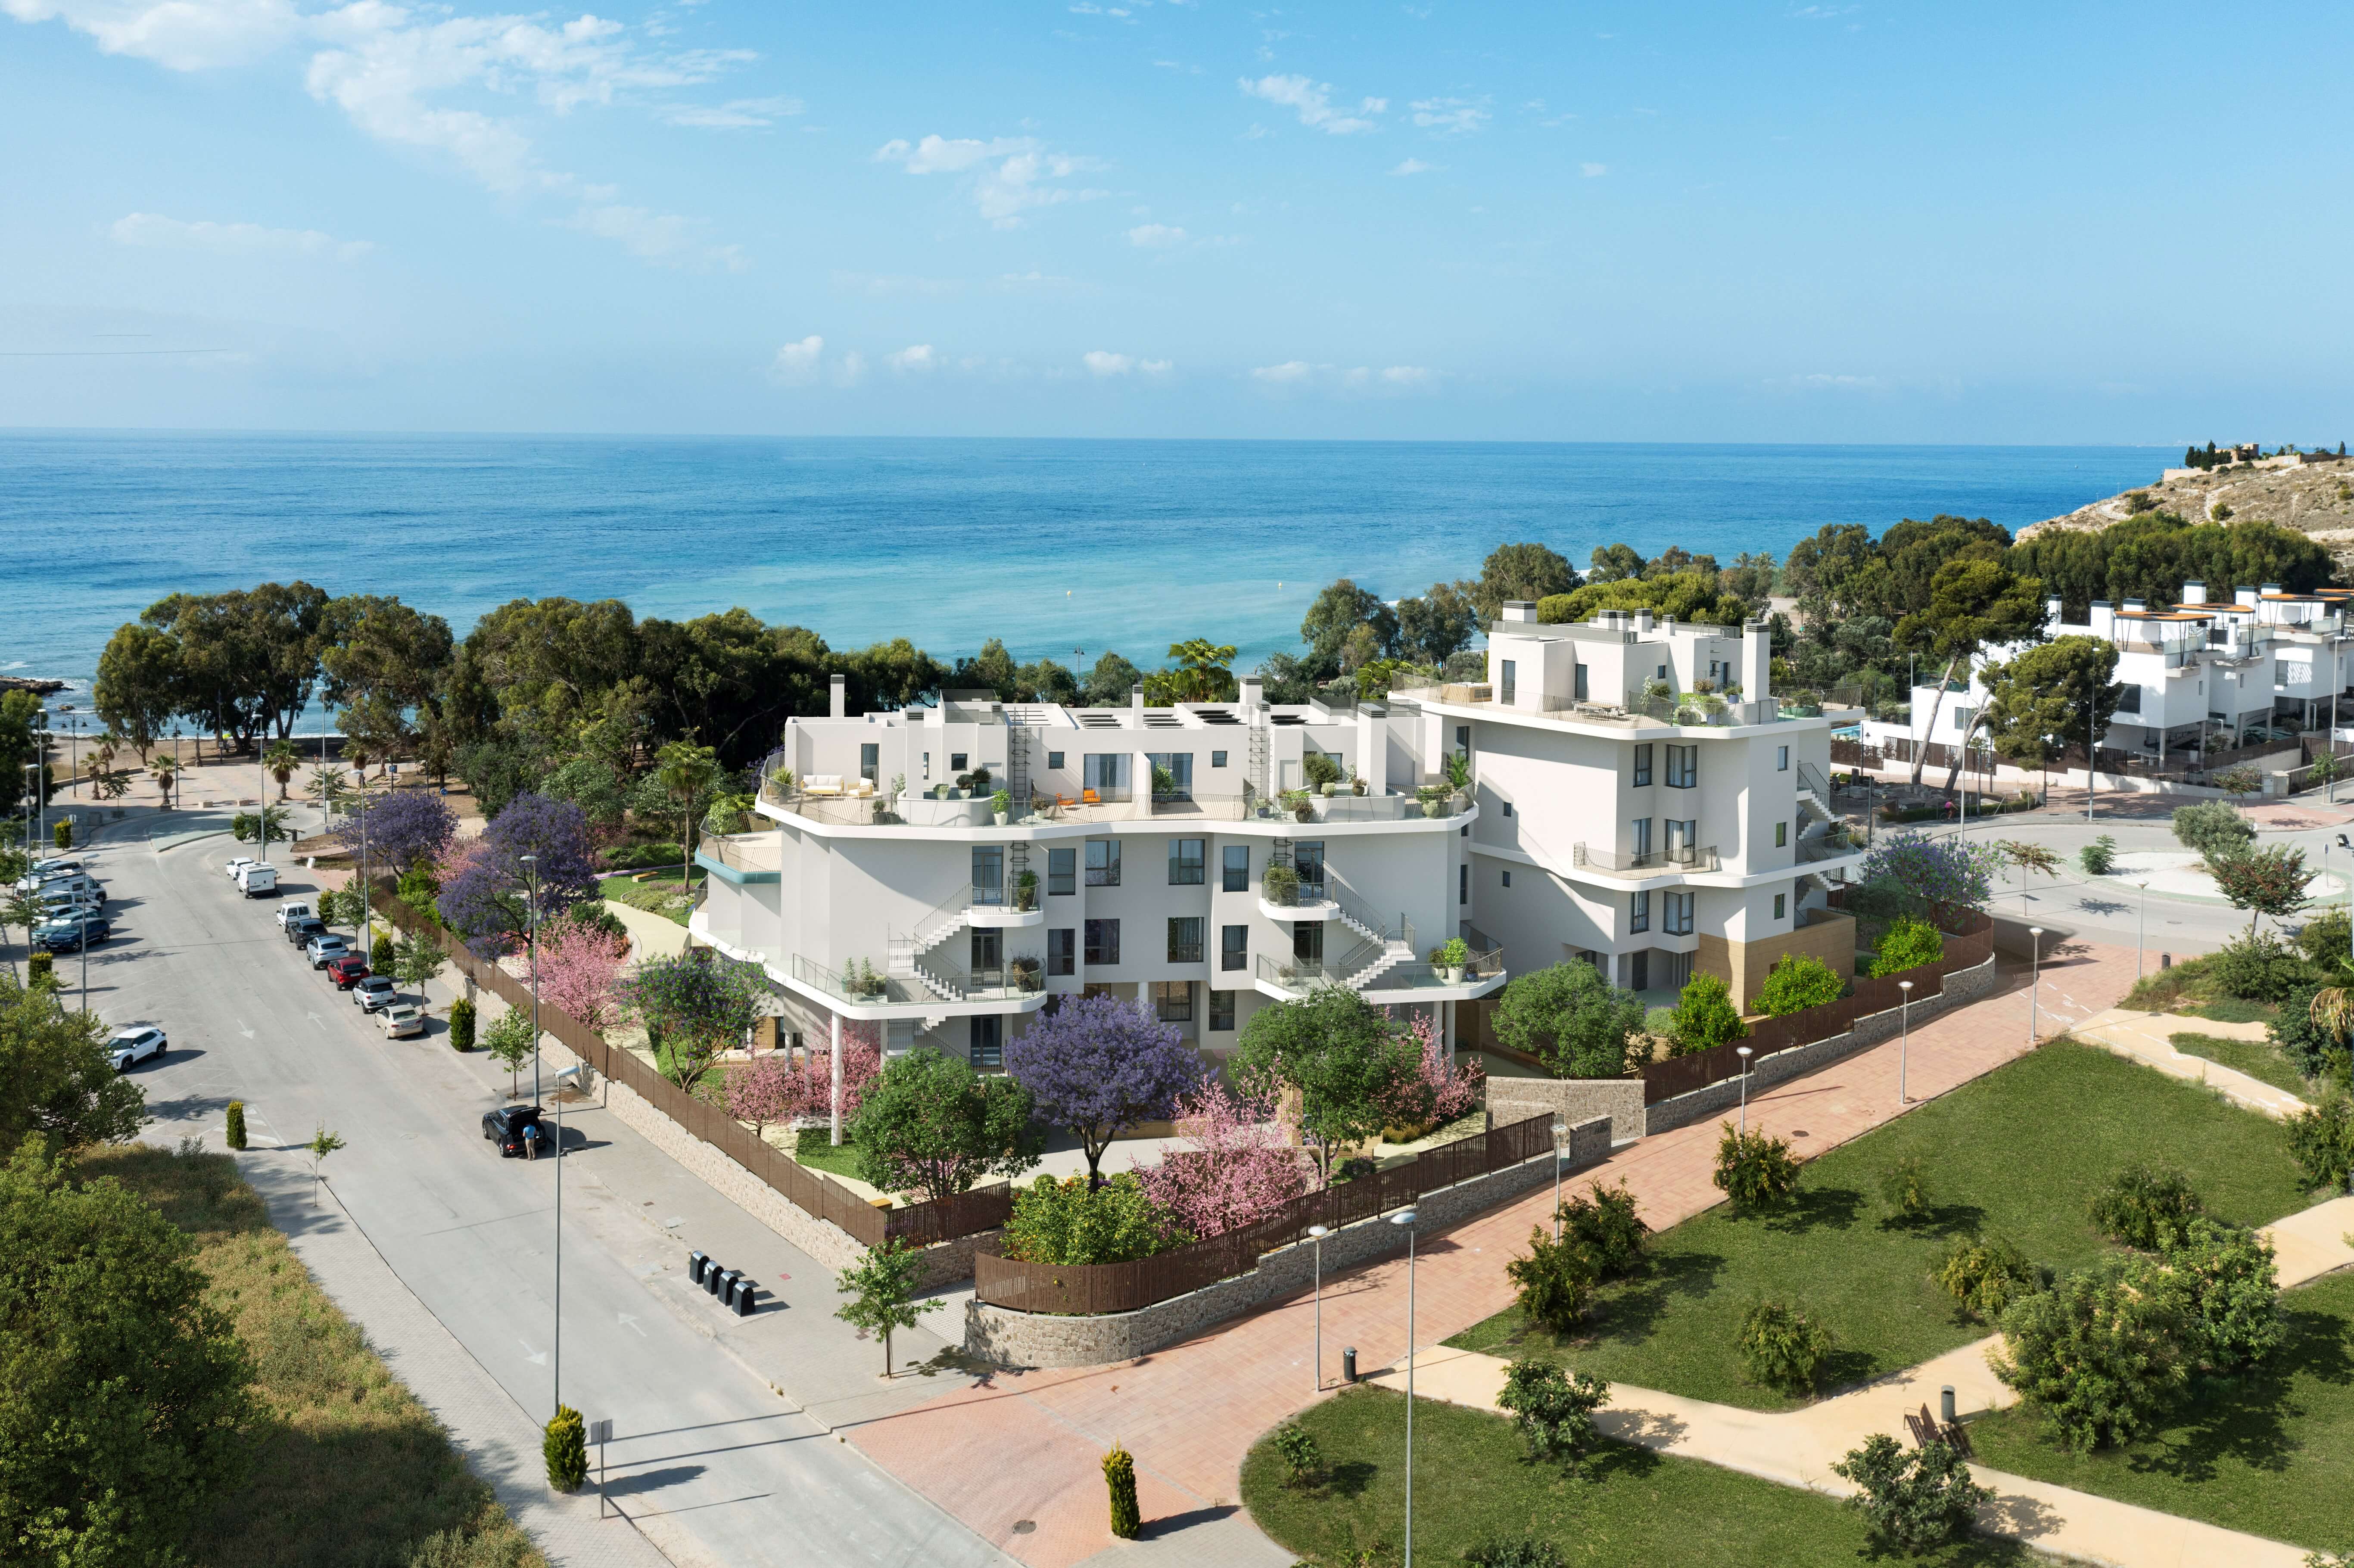 Imagen: Urbanitae
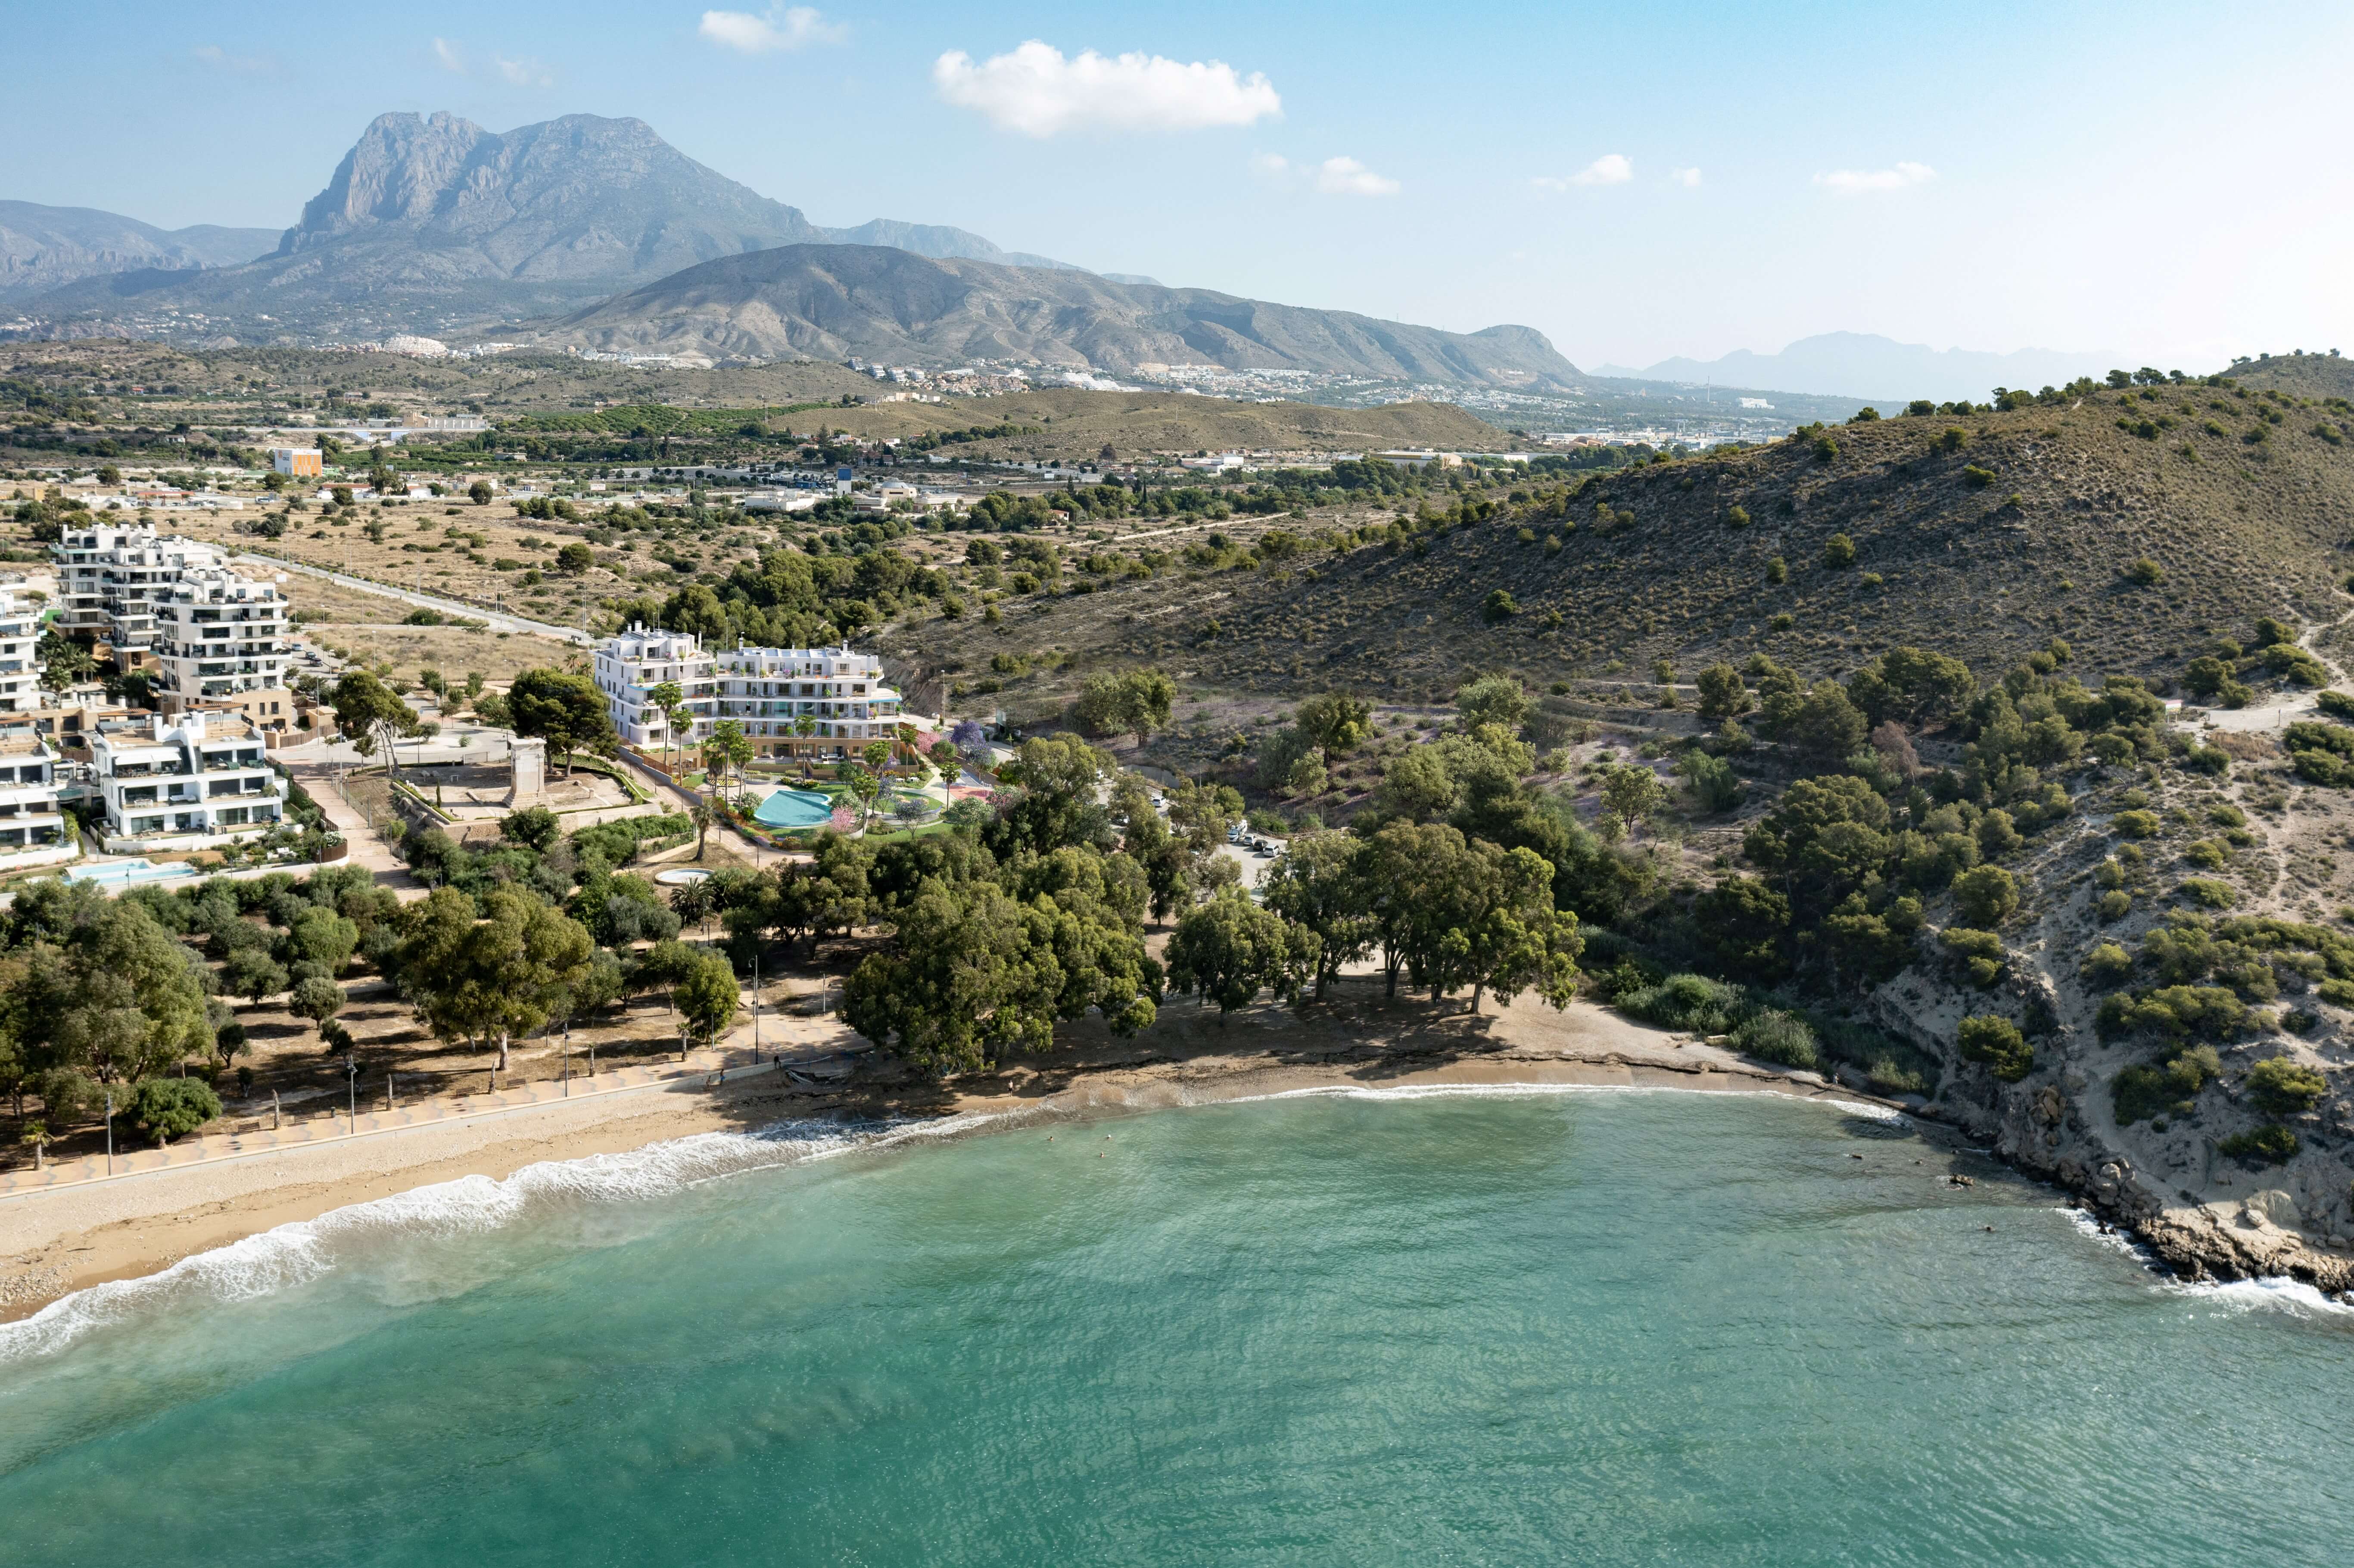 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
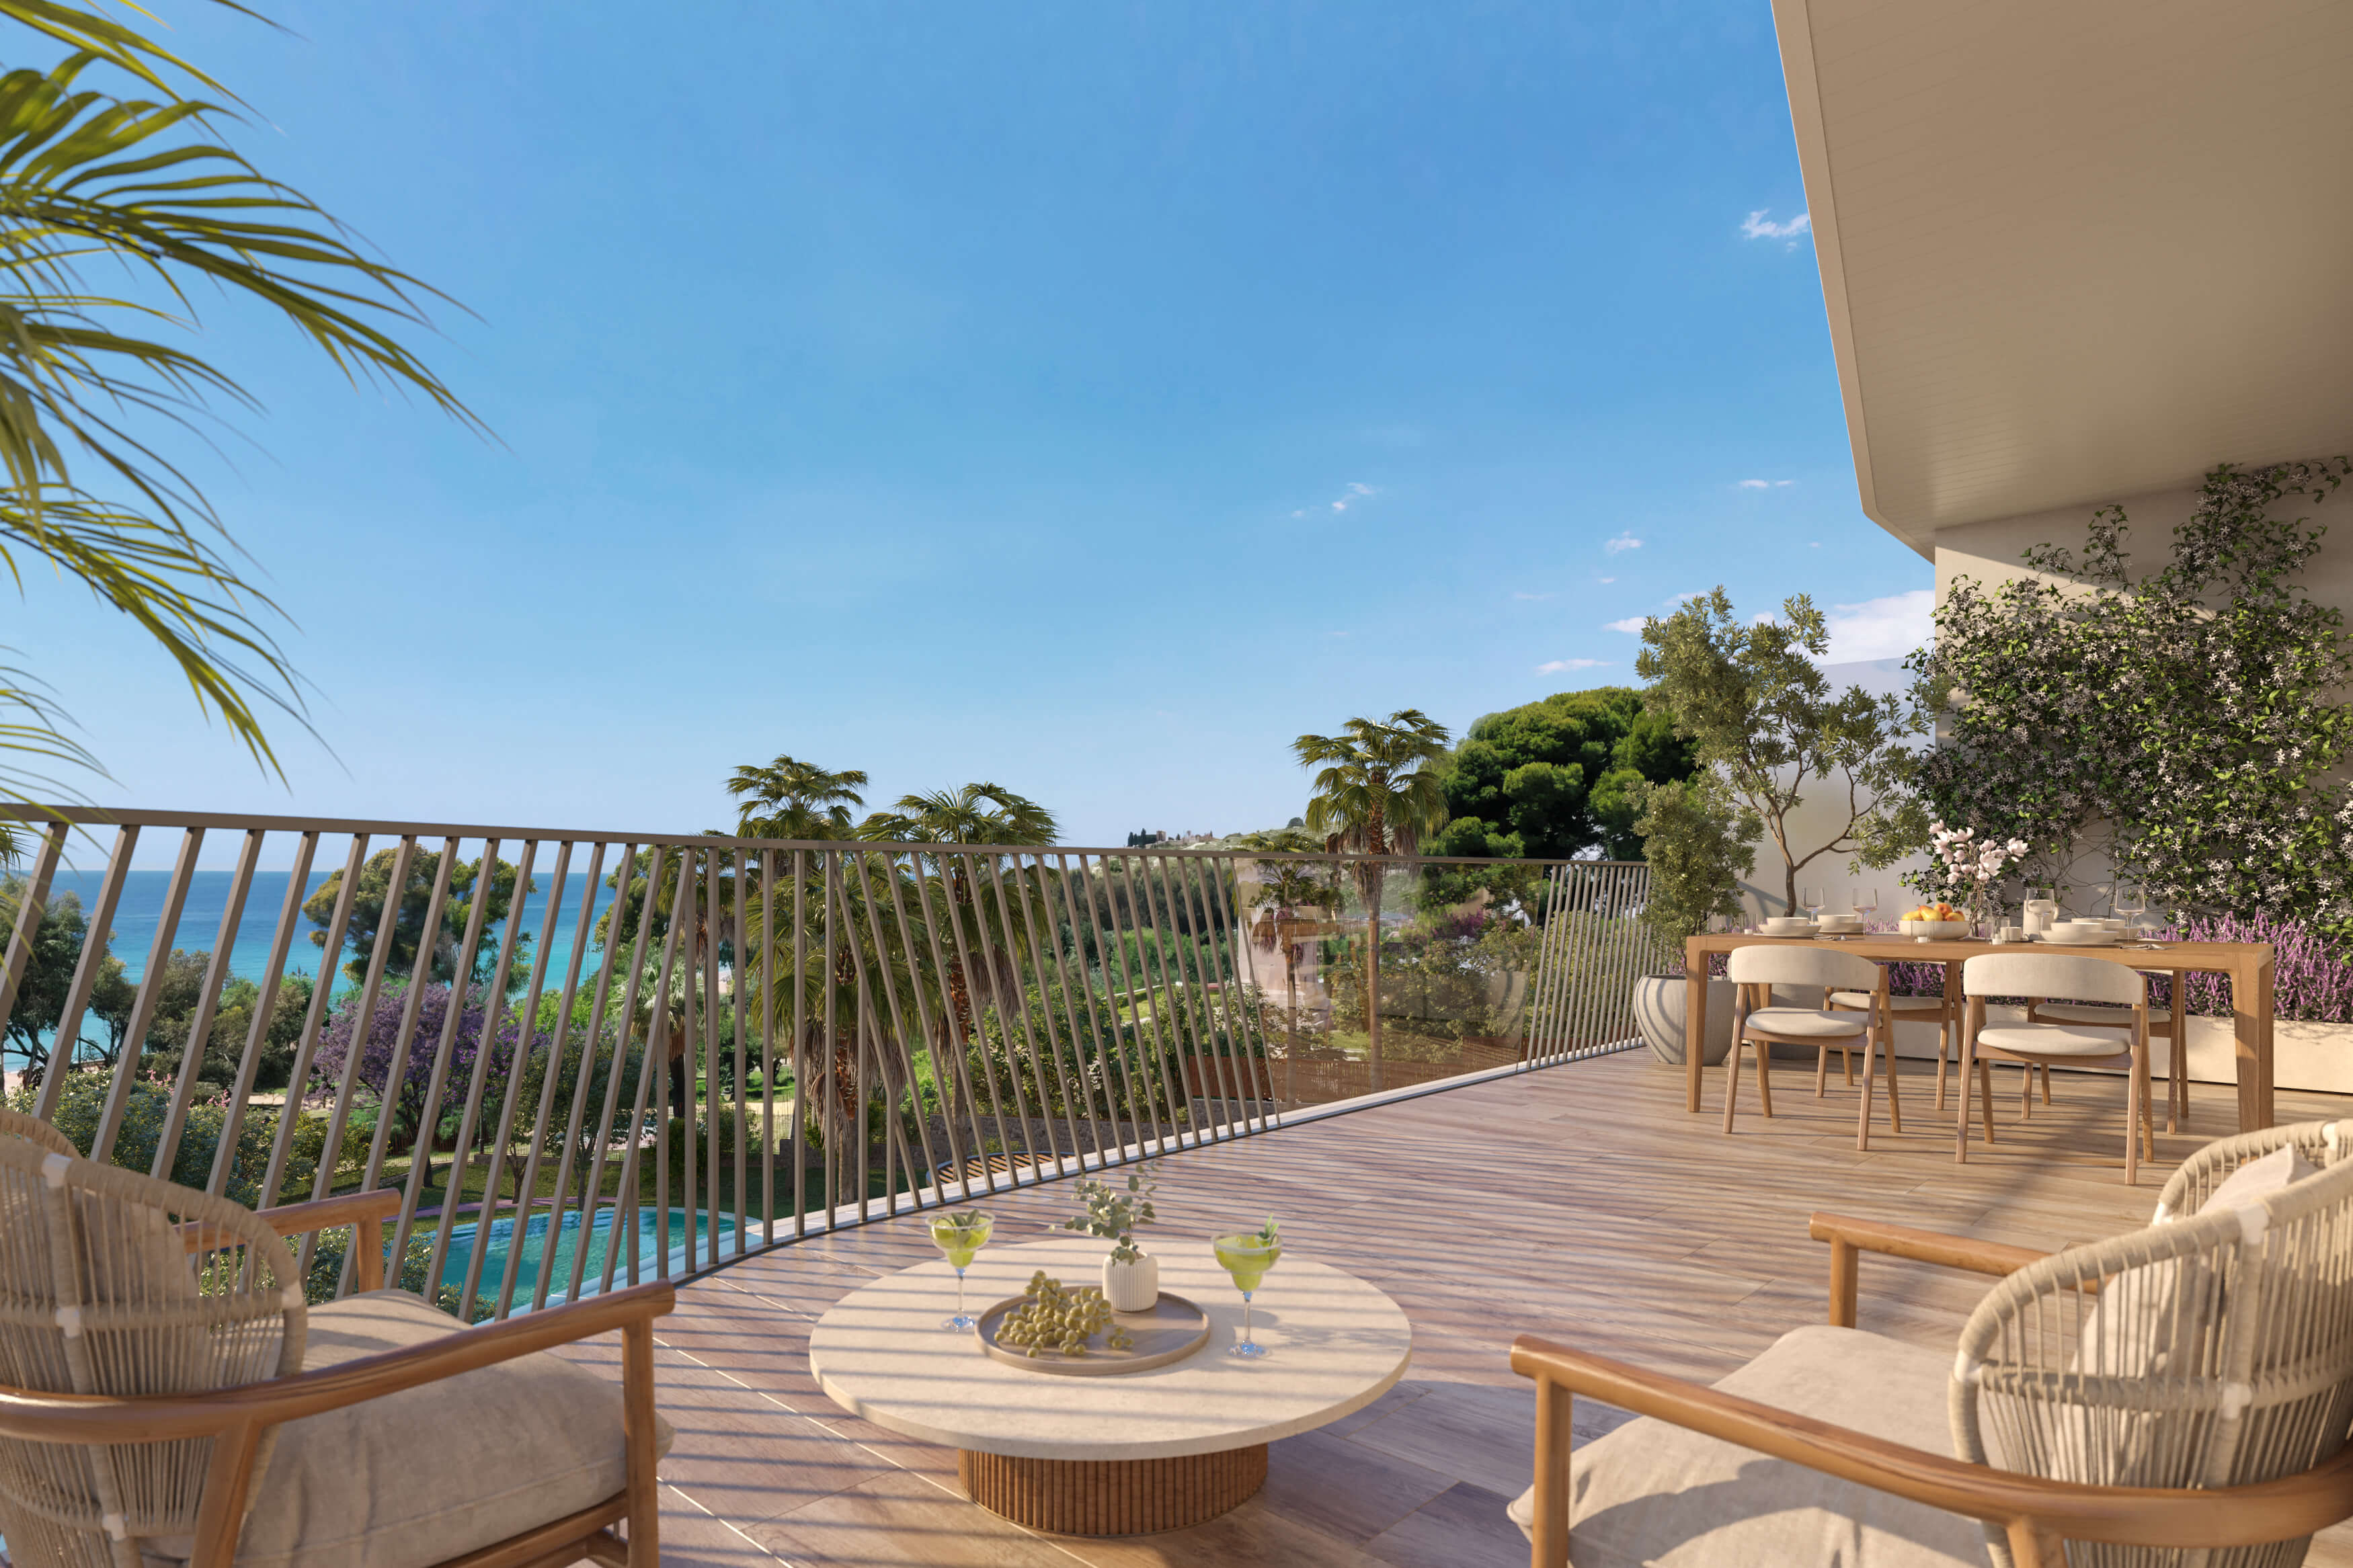 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Vila Joiosa, la/Villajoyosa (Alicante/Alacant), código INE 03139, identificado a partir de la ubicación que publica la plataforma («Torres Norte Urb 10 Manzana 13, Nº 10, Villajoyosa, Alicante»).
- Población
- 37 449 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 12 658 € al año renta de 2023 El 22 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 222 €/m² segundo trimestre de 2026; 187 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 1 783 personas septiembre de 2026 4,8 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,37 (fórmula 1.0.0). La nota de hoy es 6,48. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Allonbay Aura es una operación de equity con estrategia de plusvalía: el dinero de los inversores entra por ampliación de capital en una sociedad vehículo, y esa sociedad amplía capital a su vez en la sociedad que desarrolla la promoción. Se financia una promoción residencial de obra nueva en Alicante. Los datos sitúan la operación como cerrada y reembolsada, es decir, el ciclo de inversión ya habría concluido. La nota es 3,37 sobre 10 y la confianza se queda en el 31 %, por debajo del umbral del 60 % que exigimos para dar una valoración por asentada.
Ubicación
El proyecto se sitúa en Alicante, en primera línea de playa, dentro de un sector costero consolidado y de perfil turístico. La promoción es de obra nueva y agrupa viviendas de uno, dos y tres dormitorios, todas con terraza, más garaje y trastero, y zonas comunes con piscina, jardines, gimnasio, sauna y jacuzzi. La documentación subraya que el gestor ya había desarrollado promociones residenciales en ese mismo entorno y que la zona está bien conectada por autovía. No tenemos datos propios sobre precios, demanda ni evolución del mercado local más allá de lo que cuenta esa documentación.
Economía
La documentación plantea tres escenarios. En el favorable, las estimaciones del gestor arrojan ingresos por encima de los costes. En el moderado se incorpora una subida de los costes de construcción. En el desfavorable se añade además una rebaja de los precios de venta, con resultado negativo y pérdida parcial del capital aportado. La ejecución de la obra dependía de un préstamo hipotecario promotor que se estaba negociando con varias entidades, y la aportación de los inversores cubría la compra del suelo y los costes de arranque. El gestor ponía una parte del capital total. No disponemos de las cifras de ingresos, costes ni equity. El plazo lo derivamos en 26 meses a partir de otras cifras, no de un número que la plataforma publique.
Garantías y estructura
No disponemos de ningún dato sobre hipoteca, prelación o avales de esta operación, y por eso la dimensión de garantías se queda sin puntuación. Lo que sí cuenta la documentación es cómo se articula el capital: los inversores entran por ampliación de capital en una sociedad vehículo, que a su vez amplía capital en la sociedad promotora, y estaba previsto que el vehículo acudiera a financiación bancaria para ejecutar la obra mediante un préstamo promotor todavía en negociación. Esa es la vía de entrada del dinero, no una cobertura frente a impagos. La plataforma figura registrada como PSFP según el registro de la CNMV; ese dato es nuestro, no una declaración suya. Una hipoteca de primer rango es una estructura, no una promesa de recuperar el capital.
Situación comercial y salida
La promoción salía al mercado con la licencia de obras ya concedida y con reservas dinerarias sobre una parte de las viviendas. La firma de los contratos de compraventa se condicionaba a la obtención del préstamo promotor y al arranque de los trabajos. El inversor no cobra un cupón: recupera su dinero cuando se venden las viviendas, se liquida la sociedad y se reparten los beneficios, dentro del plazo estimado del proyecto. Los datos sitúan la operación como cerrada y reembolsada, aunque no tenemos el detalle de cómo se resolvió finalmente la comercialización.
Ventajas
- Licencia y preventas Es la única dimensión en banda alta y la que más aporta a la nota: 1,66 de los 2,0 puntos posibles, con un 80 % de confianza, la más alta de las cuatro. Se sostiene en que el gestor acredita promociones similares ya entregadas en el mismo entorno y en que una parte de las viviendas contaba con reservas dinerarias antes de arrancar la obra.
Desventajas y riesgos
- Rentabilidad Puntúa en banda baja: subnota de 1,92 y confianza del 20 %. Aporta 0,48 de los 2,5 puntos que podría aportar y deja 2,02 sin cubrir. No disponemos de la rentabilidad anual del proyecto, así que no podemos decir cuánto se preveía ganar ni cuánto se ganó finalmente.
- Promotor Banda baja, con subnota de 4,0 y confianza del 40 %. Aporta 1,0 de los 2,5 puntos disponibles y deja 1,5 sin cubrir. La trayectoria del gestor en el entorno es un hecho que la documentación recoge, pero con los datos que tenemos no basta para sostener esta dimensión.
- Licencia y preventas Aun siendo la mejor dimensión, deja 0,34 puntos sin aportar y su confianza es del 80 %, no total. El juicio sobre precios y demanda se apoya en documentación externa aportada por la plataforma, no en una medición propia.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni hipoteca, ni prelación, ni avales. La dimensión queda sin subnota y sin contribución, y deja de aportar 2,77 puntos de los 3,0 que le corresponden por peso, el mayor hueco de la fórmula. No atribuimos esa ausencia a nadie.
Conclusión
La nota es 3,37 sobre 10 con una confianza del 31 %, muy por debajo del umbral del 60 %. El mercado es la única dimensión en banda alta; rentabilidad y promotor puntúan bajo, y garantías es una incógnita completa que deja 2,77 puntos sin aportar. La operación figura como cerrada y reembolsada, así que esto describe un ciclo ya terminado más que una oportunidad abierta.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.